Neurorehabilitation Devices Market (2026 - 2035)

신경 재활 장비 시장 조사 보고서 - 2032년까지 전망

Forecast Period
2026-2035
CAGR
14.8%
2025 Market Size
USD 1,890 Million
2035 Market Size
USD 6,980 Million
Medical Device ● Updated September 11, 2026 Report ID: MRFR/MED/1642-CR | Pages: 115 | Author: Vikita Thakur, Kinjoll Dey

Neurorehabilitation Devices Market Summary

신경 재활 장치 시장은 2025년에 약 18억 9천만 달러에 도달할 것으로 예상되며, 2026년에는 21억 7천만 달러에서 2035년까지 약 69억 8천만 달러로 성장할 것으로 예상되며, 예측 기간(2026–2035) 동안 연평균 성장률(CAGR)은 14.8%에 이를 것으로 보입니다. 이러한 가속화는 두 가지 수렴하는 힘에 기반하고 있습니다: 전 세계적으로 신경 장애 유병률이 급증하고 있으며, 현재 5천5백만 명 이상이 치매를 앓고 있습니다 [2] — 그리고 미국 BRAIN 이니셔티브와 같은 프로그램을 통해 뇌 손상 회복 도구에 대한 정부의 공격적인 투자로, 이 프로그램은 시작 이후 신경 과학 연구에 32억 달러 이상을 투입했습니다 [3].

결정적인 기술 혁신이 시장을 재편하고 있습니다. 기존의 수동 치료 프로토콜과 수동 재활 장비는 로봇 지원 신경 치료 플랫폼, 폐쇄 루프 뇌-컴퓨터 인터페이스, AI 기반 인지 재활 기술로 대체되고 있습니다. FDA의 2021년 IpsiHand 시스템 승인 — 뇌졸중 재활 장비를 위한 뇌-컴퓨터 인터페이스 — 는 규제의 전환점을 나타내며, 이후 신경 가소성 치료 장치에 대한 투자는 매년 7억 8천만 달러를 초과했습니다 [4]. 병원 시스템은 실시간 환자 신경 가소성 데이터를 수집하는 센서 장착 신경 로봇 시스템으로 정적 운동 스테이션을 적극적으로 교체하고 있습니다.

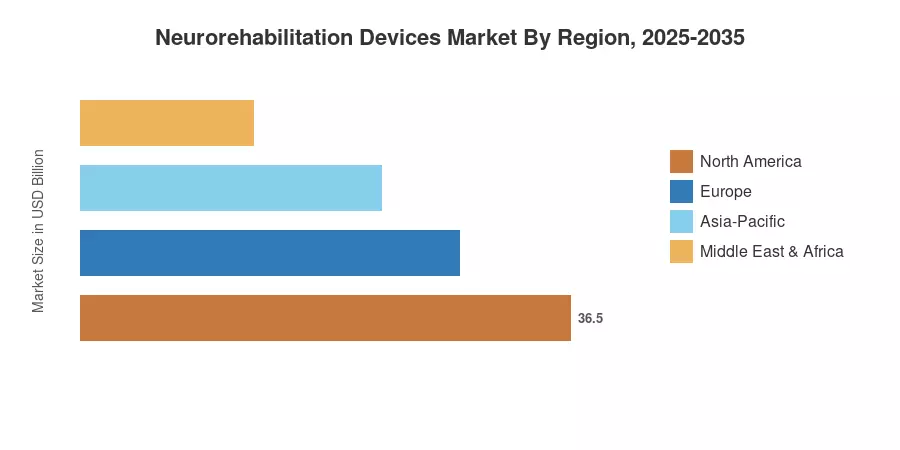
북미는 약 38%의 수익 점유율로 신경 재활 장치 시장을 지배하고 있으며, 이는 고급 병원 인프라와 유리한 보험 환급 체계에 의해 추진됩니다. 아시아-태평양 지역은 중국과 인도의 의료 접근성이 확대됨에 따라 예상 CAGR이 16.5%를 초과하는 가장 빠르게 성장하는 지역으로 자리 잡고 있습니다. 유럽은 약 29%의 두 번째로 큰 점유율을 차지하고 있으며, 독일과 영국이 공공 건강 네트워크에서 뇌졸중 재활 장비의 채택을 선도하고 있습니다. 앞으로의 10년은 원격 재활 및 AI 개인화 치료 프로토콜이 전 세계적으로 치료 제공 방식을 재정의함에 따라 더 많은 혼란을 예고하고 있습니다.

주요 보고서 요약

• 제품 유형별

  • 신경 로봇 장치는 약 35%의 신경 재활 장치 시장 점유율을 차지하며, 이는 뇌졸중 회복 환경에서 로봇 지원 신경 치료에 대한 수요 증가에 의해 추진됩니다.
  • 뇌-컴퓨터 인터페이스는 예상 CAGR 18.2%로 가장 빠르게 성장하는 부문으로, 규제 승인과 신경 가소성 치료 장치에 대한 임상 증거 확대에 힘입고 있습니다.
  • 비침습적 자극기는 2025년 수익에서 약 4억 2천만 달러를 차지하며, 이는 외래 환자 채택 및 보험 보장 확대에 기반하고 있습니다.

• 최종 사용자별

  • 병원과 클리닉은 신경 재활 장치 시장에서 약 52%의 가장 큰 최종 사용자 점유율을 생성하며, 이는 자본 장비 조달 주기와 전문 인력 가용성을 반영합니다.
  • 인지 치료 센터는 전념하는 뇌 손상 회복 도구가 치매 및 TBI 치료 경로의 중심이 됨에 따라 예상 CAGR 16.1%로 성장하고 있습니다.

• 지역별

  • 북미는 2025년 수익에서 약 7억 1천8백만 달러로 선두를 달리고 있으며, 이는 인지 재활 기술에 대한 메디케어 환급 코드에 기반하고 있습니다.
  • 아시아-태평양 지역은 2035년까지 24%의 지역 점유율에 도달할 것으로 예상되며, 중국과 인도가 공공 신경 재활 인프라를 확장하고 있습니다.
  • 유럽은 전 세계 수익의 약 29%를 차지하며, 독일은 2035년까지 CAGR 14.3%를 기록하고 있습니다.

시장 규모 및 예측 (2021–2035)

신경 재활 장치 시장 규모 추정치는 병원 조달 데이터베이스, 규제 제출 분석 및 제조업체 수익 공개와 함께 주요 연구를 통합한 것입니다. 역사적 수치는 (2021–2024) 검증된 출하 데이터를 기반으로 하며; 기준 연도(2025)는 확인된 구매 주문 및 설치 기반 조사를 반영합니다. 예측 값(2026–2035)은 임상 채택 곡선 및 환급 파이프라인 분석에 조정된 복합 성장 모델을 적용합니다.
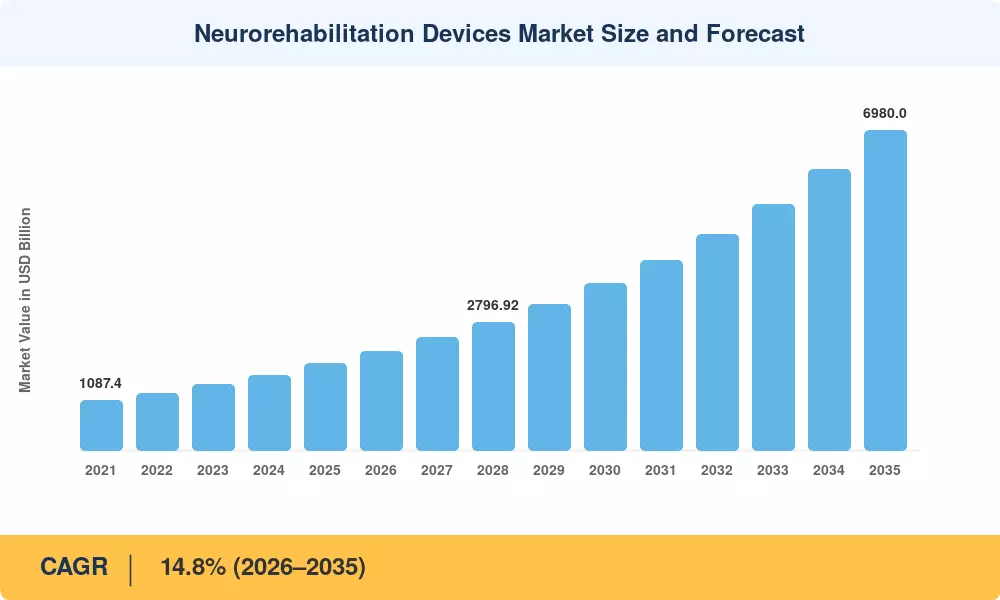
신경 재활 장치 시장 규모 및 예측
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

신경재활 기기 시장의 성장을 이끄는 요인은 무엇인가요?

주요 요인 ~% CAGR에 미치는 영향 지리적 관련성 영향 기간 참조
신경계 질환의 증가하는 유병률 ~25% 전 세계 장기 (≥4년) [2]
뇌-컴퓨터 인터페이스에 대한 규제 승인 ~18% 북미, 유럽 단기 (≤2년) [4]
로봇 보조 신경 치료의 발전 ~17% 북미, 아시아-태평양 중기 (2–4년) [6]
원격 재활 및 원격 모니터링의 확장 ~14% 전 세계 단기 (≤2년) [5]
고령 인구 통계 ~12% 유럽, 일본 장기 (≥4년) [15]
정부의 신경과학 자금 지원 프로그램 ~9% 미국, EU, 중국 중기 (2–4년) [3]
보험 및 환급 코드 확장 ~5% 북미, 유럽 단기 (≤2년) [7]

신경계 질환의 증가하는 유병률

세계 보건 기구의 추정에 따르면, 전 세계적으로 10억 명 이상의 사람들이 신경계 질환으로 고통받고 있으며, 뇌졸중만으로도 매년 650만 명이 사망하고 있습니다 [2]. 2021년 세계 알츠하이머 보고서에 따르면, 전 세계적으로 5500만 건 이상의 치매 사례가 보고되었으며, 2030년까지 그 수는 7800만 건으로 증가할 것으로 예상됩니다 [2]. 환자 인구의 증가로 인해 모든 수준의 의료 서비스에서 인지 재활 기술과 뇌 손상 회복 도구에 대한 지속적이고 비주기적인 수요가 발생하고 있습니다.

BCI 채택을 가속화하는 규제 승인

2021년 4월, FDA의 IpsiHand 상지 치료 시스템에 대한 De Novo 승인을 통해 뇌-컴퓨터 인터페이스가 있는 뇌졸중 치료 장비를 위한 새로운 규제 경로가 만들어졌습니다 [4]. 이후 유럽의 CE 마킹 절차는 MDR 2017/745 프레임워크에 따라 뇌 가소성 치료 장치에 대해 신속하게 진행되었으며, 최소 7개의 신경 인터페이스 장치가 FDA 검토 대기열에 들어갔습니다. 자격을 갖춘 신경 기술 장치의 경우, 이러한 승인으로 평균 5.2년에서 약 3.1년으로 시장 출시 시간이 단축됩니다.

로봇 보조 신경 치료의 발전

2023년 코크란 체계적 검토에 따르면, 로봇 외골격 및 엔드 이펙터 시스템은 기존 치료에 비해 상지 운동 결과에서 30–40% 개선을 보여주었습니다 [6]. 신경 로봇 공학 연구 개발에 대한 자본 투자는 2024년 단독으로 11억 달러를 초과했으며, Hocoma, Bionik Laboratories 및 Ekso Bionics가 제조 능력을 확장하고 있습니다. 로봇 보조 신경 치료 장치는 전문 연구 센터에서 지역 재활 병원으로 전환되고 있으며, 아시아-태평양 지역에서 연간 약 22%의 설치 기반 성장을 보이고 있습니다.

원격 재활의 확장

팬데믹은 원격 신경 재활 제공으로의 영구적인 전환을 촉진했습니다. 2021년 PubMed에 발표된 연구에 따르면, 원격 재활은 치료 연속성을 효과적으로 유지하고 COVID-19 봉쇄 기간 동안 전 세계 장애 부담을 줄였습니다 [5]. 2024년까지, 추정되는 38%의 외래 신경 재활 세션이 어떤 형태의 원격 모니터링을 포함하고 있으며, 내장된 비디오 평가 도구가 있는 인지 재활 기술 플랫폼은 현재 연간 2억 9천만 달러의 수익을 차지하고 있습니다.

신경재활 기기 시장을 제한하는 도전 과제는 무엇인가요?

아래의 제약 영향 비율은 시장 성장에 대한 방향성 추정치입니다. 이들은 헤드라인 CAGR에서 직접적으로 차감되지 않으며, 정량적 분해보다는 질적 전문가 합의를 반영합니다.

제약 ~% CAGR에 대한 저항 지리적 관련성 영향 타임라인 참조
높은 기기 비용과 LMIC에서의 제한된 환급 ~−20% 아시아-태평양, 남미, MEA 장기 (≥4년) [12]
훈련된 신경재활 전문가 부족 ~−18% 전 세계 중기 (2–4년) [16]
관할권 간의 규제 분산 ~−15% 유럽, 아시아-태평양 중기 (2–4년) [13]
신규 방식에 대한 제한된 임상 증거 ~−12% 전 세계 단기 (≤2년) [17]
데이터 프라이버시 및 사이버 보안 우려 ~−8% 북미, 유럽 단기 (≤2년) [18]

높은 기기 비용 및 환급 격차

단일 신경 로봇 재활 시스템의 비용은 150,000달러에서 500,000달러까지 다양하며, 이는 저소득 및 중간 소득 국가의 대부분의 기관이 감당할 수 있는 금액을 초과합니다 [12]. 환급 구조가 확립되지 않은 상태에서 채택은 여전히 고소득 지역에 집중되어 있으며, 현재 남미, 아프리카 및 동남아시아의 대부분에서 부족합니다. 신흥 경제국의 로봇 보조 신경 치료를 위한 주소 지정 가능한 시장은 이 비용 장벽으로 인해 30–35% 작을 것으로 예상됩니다.

전문가 인력 부족

WHO 추정에 따르면, 전 세계적으로 250,000명 이상의 신경과 의사 및 신경재활 치료사가 부족하며, 사하라 이남 아프리카에서는 10만 명당 평균 0.03명의 신경과 의사만이 있습니다 [16]. 전문적인 뇌졸중 재활 장비 세션의 대기 시간은 종종 미국 내에서도 4주에서 6주에 이릅니다. 특히 지역 사회 기반 환경에서는 이 인력 병목 현상이 처리량을 제한하고 최첨단 뇌 손상 회복 방법의 실제 사용을 연기합니다.

규제 분산

신경 가소성 치료 기기에 대한 조화된 글로벌 기준이 부재함에 따라 제조업체는 미국(FDA), EU(MDR), 일본(PMDA), 중국(NMPA) 및 수십 개의 소규모 기관에서 별도의 승인 경로를 탐색해야 합니다 [13]. 다중 시장 등록에 대한 준수 비용은 기기당 200만 달러에서 500만 달러에 이를 수 있으며, 이는 회수 기간을 18–24개월 연장하고 소규모 혁신가들이 신경재활 기기 시장에 진입하는 것을 저해합니다.

Neurorehabilitation Devices Market Opportunities

AI 기반 개인화 재활 프로토콜

실시간 환자 움직임 데이터를 분석하는 머신러닝 알고리즘은 치료 강도를 동적으로 조정할 수 있어, 인지 재활 기술이 대규모로 정밀 의학을 제공할 수 있게 합니다. 초기 임상 시험에서는 AI 최적화 프로토콜이 표준화된 프로그램에 비해 운동 회복 시간을 25% 단축시키는 것으로 나타났습니다 [8]. 예측 분석을 자사의 뇌졸중 재활 장비에 통합하는 기업은 프리미엄 가격과 장기 구독 수익을 확보할 수 있습니다.

가정용 신경재활 기기

팬데믹은 환자들의 기대를 가정 기반 치료로 영구적으로 전환시켰습니다. 감독 없이 가정에서 사용할 수 있도록 설계된 소형 착용형 신경 자극기와 게임화된 뇌 손상 회복 도구는 2032년까지 8억 5천만 달러를 초과할 것으로 예상되는 미개척 시장을 나타냅니다. 미국과 EU에서 비처방 신경 자극에 대한 규제 경로가 성숙해지면서 신경재활 기기 시장을 위한 소비자 직접 판매 채널이 생성되고 있습니다.

신흥 시장 인프라 구축

인도의 아유르스만 바라트 프로그램과 중국의 건강한 중국 2030 이니셔티브는 150억 달러가 넘는 공공 투자를 재활 인프라에 집중하고 있습니다 [9]. 이러한 프로그램은 고환자량 환경에 적합한 저렴한 신경 가소성 치료 장치와 로봇 보조 신경 치료 시스템에 대한 수요를 창출합니다.

데이터 수익화 및 결과 기반 지불 모델

신경재활은 제약 연구 및 개발, 보험 리스크 모델링, 임상 시험 설계에 가치가 있는 풍부한 장기 환자 데이터 세트를 생성합니다. 병원이 장치당이 아닌 결과당 비용을 지불하는 플랫폼 서비스 모델을 채택하는 장치 제조업체는 일회성 하드웨어 판매 가치의 2~3배로 추정되는 반복 수익원을 잠금 해제할 수 있습니다. 데이터 분석이 통합된 인지 재활 기술 플랫폼이 이러한 변화에 가장 잘 대비하고 있습니다.

농촌 및 소외 지역의 원격 재활

농촌 지역의 약 60%의 뇌졸중 생존자는 중요한 첫 90일 이내에 전문 재활에 접근할 수 없습니다 [5]. 클라우드 연결된 뇌졸중 재활 장비와 원격 전문가 감독이 결합되면 이 격차를 해소할 수 있으며, 북미와 유럽에서 서비스 가능한 시장을 약 15~20% 확장할 수 있습니다.

Neurorehabilitation Devices Market Future Outlook

AI 및 폐쇄 루프 적응 치료

인공지능은 향후 10년 동안 신경 재활 장치 시장이 환자 결과를 제공하는 방식을 근본적으로 변화시킬 것입니다. 실시간 EEG 및 EMG 피드백을 기반으로 자극 매개변수를 지속적으로 조정하는 폐쇄 루프 시스템은 이미 3상 시험 중이며, 상업적 배포는 2028년까지 예상됩니다 [8]. 이러한 플랫폼은 인지 재활 기술을 표준화된 세션 기반 치료에서 진정으로 개인화된, 항상 학습하는 치료 시스템으로 변화시킬 것입니다.

플랫폼 경제학 및 서비스로서의 장치

신경 재활 장치 시장의 하드웨어 마진은 경쟁이 심화됨에 따라 압축될 것이며, 제조업체는 구독 기반 모델로 전환할 것입니다. 2030년까지 뇌졸중 재활 장비 수익의 약 40%는 일회성 장치 판매가 아닌 소프트웨어 업데이트, 원격 모니터링 요금 및 데이터 분석 서비스에서 발생할 것으로 예상됩니다. 이러한 변화는 McKinsey에서 문서화한 더 넓은 의료 기술 트렌드를 반영하며, 플랫폼 경제학은 고객 생애 가치를 3–5배 증가시킵니다.

신경 가소성 연구의 돌파구

NIH와 유럽 연구 위원회는 2032년까지 신경 가소성 연구에 45억 달러 이상을 투자할 계획입니다 [3]. 시냅스 재형성에 대한 이해의 돌파구는 신경 가소성 치료 장치의 효능을 직접적으로 향상시킬 것이며, 중등도 뇌졸중 환자의 표준 재활 기간을 12개월에서 6–8개월로 단축할 수 있습니다. 광유전 자극 및 표적 신경 화학 전달을 통합한 뇌 손상 회복 도구는 초기 개발 단계에 있습니다.

글로벌 건강 형평성과 절약형 혁신

WHO의 간질 및 기타 신경 장애에 대한 부문 간 글로벌 행동 계획(2022–2031)은 저소득 국가에서 저렴한 신경 재활 접근을 명시적으로 요구합니다 [2]. 절약형 혁신 — 지역 사회 건강 근무자를 위해 설계된 로봇 보조 신경 치료 장치의 단순화된 저비용 버전 — 은 사하라 이남 아프리카와 남아시아 전역에서 새로운 시장 세그먼트를 열어 2035년까지 글로벌 신경 재활 장치 시장에 4억에서 6억 달러를 추가할 수 있습니다.

어느 지역이 신경 재활 기기 시장을 지배하고 있나요?

지역 지표 주요 투자 주제
북미 약 38% 점유율 상환 확대, BCI 혁신
유럽 약 29% 점유율 공공 뇌졸중 재활 프로그램, MDR 준수
아시아-태평양 CAGR 약 16.5% 인프라 구축, 고령화 인구
남미 9800만 달러 (2025) 공공 병원 현대화
중동 및 아프리카 CAGR 약 13.2% 의료 관광, 정부 건강 이니셔티브
총계 18억 9000만 달러 (2025)

신경 재활 기기 시장은 뚜렷한 지리적 집중을 보이며, 북미와 유럽이 2025년 전 세계 수익의 약 67%를 차지합니다. 아시아-태평양 지역은 인구 통계적 압력과 공공 건강 투자에 의해 주도되는 결정적인 성장 전선입니다.

북미

국가 지표 주요 동력
미국 약 78%의 지역 점유율 인지 재활 기술을 위한 Medicare CPT 코드 확대
캐나다 CAGR 약 13.8% 주 정부의 뇌졸중 재활 장비 자금 지원
멕시코 3200만 달러 (2025) 민간 병원 체인 투자

미국은 고급 연구 인프라, 벤처 자본 활동 및 광범위한 보험 상환 환경의 조합을 통해 북미의 신경 재활 기기 시장을 주도하고 있습니다. NIH의 BRAIN 이니셔티브는 2024 회계연도에 신경 기술 개발을 위해 6억 9000만 달러를 배정하였으며, CMS는 2025년 1월부터 뇌-컴퓨터 인터페이스 치료 세션에 대한 새로운 상환 코드를 도입했습니다 [3][7].

유럽

국가 지표 주요 동력
독일 약 24%의 지역 점유율 DRG 기반 신경 재활 상환
영국 CAGR 약 14.1% NHS의 뇌졸중 재활 장비 조달
프랑스 7800만 달러 (2025) 국가 뇌 손상 회복 계획
이탈리아 CAGR 약 13.5% 고령 인구 및 공공 재활 네트워크
스페인 약 7%의 지역 점유율 지역 건강 당국 투자
북유럽 국가들 5200만 달러 (2025) 디지털 건강 통합 의무
러시아 CAGR 약 11.8% 연방 재활 센터 확장
유럽 나머지 지역 약 12%의 지역 점유율 신경 가소성 치료 기기를 위한 EU 호라이즌 자금 지원

독일은 로봇 보조 신경 치료 및 비침습적 자극 세션을 위한 특정 코드를 포함하는 잘 확립된 DRG 상환 프레임워크를 통해 유럽 수요를 지탱하고 있습니다. 영국의 NHS 장기 계획은 2028년까지 뇌졸중 치료 개선을 위해 23억 파운드를 배정하였으며, 이는 통합 치료 경로를 제공하는 뇌 손상 회복 도구 제조업체에 직접적인 혜택을 줍니다 [11].

아시아-태평양

국가 지표 주요 동력
중국 약 36%의 지역 점유율 건강한 중국 2030 재활 지출
인도 CAGR 약 18.4% Ayushman Bharat 인프라 확장
일본 6800만 달러 (2025) 초고령 사회 재활 수요
한국 CAGR 약 15.7% 국민 건강 보험 보장 확대
ASEAN 약 11%의 지역 점유율 의료 관광 및 민간 병원 성장
아시아-태평양 나머지 지역 2400만 달러 (2025) 개발은행 자금 지원 건강 프로젝트

중국의 국무원 재활 서비스 계획은 2030년까지 모든 현급 도시에서 전담 신경 재활 유닛을 설립하는 것을 목표로 하며, 이는 330개 이상의 새로운 시설 설치를 나타냅니다 [9]. 인도의 뇌졸중 재활 장비 수요는 증가하는 중산층과 3차 병원에 대한 접근 증가로 인해 신경 재활 기기 시장에서 가장 빠른 국가 수준의 속도로 확장되고 있습니다.

남미

국가 지표 주요 동력
브라질 약 58%의 지역 점유율 SUS 공공 건강 시스템 현대화
아르헨티나 CAGR 약 12.6% 민간 재활 클리닉 투자
남미 나머지 지역 1800만 달러 (2025) NGO 및 개발은행 프로그램

브라질의 통합 건강 시스템(SUS)은 뇌졸중 및 외상성 뇌 손상 환자를 위한 표준 치료 프로토콜에 인지 재활 기술을 통합하기 시작하여, 연방 및 주 병원 네트워크 전반에 걸쳐 신경 가소성 치료 기기의 조달을 촉진하고 있습니다 [12].

중동 및 아프리카

국가 지표 주요 동력
사우디아라비아 약 31%의 지역 점유율 비전 2030 의료 다각화
UAE CAGR 약 14.9% 의료 관광 및 프리미엄 병원 네트워크
남아프리카 1400만 달러 (2025) 공공-민간 파트너십 재활 센터
이집트 CAGR 약 12.1% 국가 신경 질환 관리 프로그램
MEA 나머지 지역 약 22%의 지역 점유율 국제 개발 자금 지원

사우디아라비아의 비전 2030 건강 부문 변혁은 리야드와 제다에 로봇 보조 신경 치료 시스템이 갖춰진 전담 신경 재활 센터를 포함하여 고급 재활 인프라에 상당한 자본을 투입하고 있습니다 [12].

신경 재활 기기 시장 지역별, 2025-2035

Neurorehabilitation Devices Market Segmentation

제품 유형별

신경재활 기기 시장은 제품 유형에 따라 신경 로봇 기기, 웨어러블 기기, 비침습적 자극기 및 뇌-컴퓨터 인터페이스로 세분화됩니다.

세그먼트 지표 주요 수요 동인
신경 로봇 기기 약 35% 점유율 병원 자본 장비 투자 주기
웨어러블 기기 CAGR 약 16.3% 가정용 및 외래 재활 성장
비침습적 자극기 USD 4억 2천만 (2025) 외래 TMS 및 tDCS 채택
뇌-컴퓨터 인터페이스 CAGR 약 18.2% 규제 승인 및 임상 증거 확장

신경 로봇 기기는 신경재활 기기 시장의 수익 기반으로 남아 있으며, 상지 및 하지 외골격 및 말단 효과기 플랫폼과 같은 시스템이 전 세계 4,500개 이상의 병원에 배치되어 있습니다. 로봇 보조 신경 치료는 운동 회복을 가속화하는 정량적이고 반복 가능한 운동 패턴을 제공합니다. 보험사는 이러한 기기가 가능하게 하는 짧은 병원 입원의 비용 효율성을 점점 더 인식하고 있습니다 [6].

뇌-컴퓨터 인터페이스는 가장 역동적인 최전선입니다. 이 세그먼트의 18.2% CAGR은 손상된 신경 경로를 우회하여 뇌 신호를 운동 명령으로 변환하는 뇌졸중 재활 장비의 빠른 임상 검증을 반영합니다. FDA 및 CE 마크가 부착된 BCI 시스템은 프리미엄 환급률을 유치하고 있으며, BCI-게임화 하이브리드를 포함한 인지 재활 기술은 무작위 시험에서 우수한 환자 참여 점수를 보여주고 있습니다 [4].

최종 사용자별

신경재활 기기 시장은 최종 사용자에 따라 병원/클리닉, 인지 치료 센터 및 기타(가정 치료, 연구 기관)로 세분화됩니다.

세그먼트 지표 주요 수요 동인
병원/클리닉 약 52% 점유율 전문가 인력 및 자본 조달 예산
인지 치료 센터 CAGR 약 16.1% 치매 및 TBI 중심 시설 확장
기타 (가정 치료, 연구) USD 2억 1천5백만 (2025) 환자 직접 장치 승인

병원과 클리닉은 뇌졸중 재활 장비와 신경 로봇 시스템이 감독된 임상 환경, 숙련된 치료사 및 통합 진단 인프라를 필요로 하기 때문에 지배적입니다. 인지 치료 센터는 알츠하이머, 치매 및 외상성 뇌 손상을 위한 전용 시설이 북미와 유럽 전역에 확장됨에 따라 가장 빠르게 성장하는 최종 사용자 채널로, 다학제 치료 팀에서 전문화된 뇌 손상 회복 도구 및 신경 가소성 치료 장치를 배치하고 있습니다 [11].

경쟁 벤치마킹

신경재활 기기 시장은 중간 집중도를 보이며, 상위 5개 업체가 추정된 42–48%의 결합 수익 점유율을 차지하고 있습니다. Herfindahl-Hirschman 지수는 약 650–800으로, 중간 정도의 분산된 경쟁 구조를 나타냅니다. 경쟁은 임상 증거의 질, 규제 포트폴리오의 폭, 병원 IT 생태계에 인지 재활 기술의 통합에 중점을 두고 있습니다.

회사 추정 수익 점유율 범위 주요 제품 전략적 포지셔닝
호코마 (DIH 그룹) ~8–11% 로코마트, 아르메오 로봇 재활 시스템 로봇 보조 신경 치료의 글로벌 리더
엑소 바이오닉스 ~6–9% 엑소NR 외골격 플랫폼 하체 뇌졸중 재활 장비에 집중
바이오닉 연구소 ~4–7% 인모션 로봇 시스템 AI 기반 상지 뇌 손상 회복 도구
메드트로닉 ~5–8% 심부 뇌 자극, 신경 조절 규모를 활용한 폭넓은 신경 조절 포트폴리오
애보트 연구소 ~4–7% 신경 조절 및 뇌-컴퓨터 인터페이스 연구개발 심혈관 및 신경 부문을 통한 교차 판매
브레인코 ~3–5% BCI 지원 의수 및 재활 소비자 및 임상용 신경 가소성 치료 장치
누벡트라 코퍼레이션 ~2–4% 알고비타 척수 자극 통증 및 운동 재활을 위한 틈새 신경 자극
마인드메이즈 ~3–5% 마인드모션 VR 기반 인지 재활 기술 디지털 치료제 및 게임화된 신경 재활
뉴로루션스 ~2–4% 입시핸드 BCI 시스템 첫 번째 FDA 승인 BCI 뇌졸중 재활 장치
넥스팀 ~2–4% 내비게이션 TMS 시스템 운동 매핑을 위한 비침습적 자극기 기술

최근 뉴스 및 개발 사항

  • Alliance Equiphoria (2022년 4월): Alliance Equiphoria는 "뇌졸중의 히포테라피를 통한 신경재활 (HippoPostCVA)"라는 제목의 임상 시험을 후원하여, 22주 동안 여러 주기로 시행된 히포테라피 프로그램이 외래 재활 단계에서 기능적 및 전반적인 뇌졸중 환자의 진화에 미치는 영향을 평가하고 분석했습니다 (참여 시 Ranking 3).
  • MindMaze (2022년 2월): MindMaze는 수십억 달러 규모의 디지털 신경치료 시장의 선두주자로서, 글로벌 상업적 성장 계획을 가속화하고, 지속적인 연구 및 개발을 촉진하며, 다양한 신경 질환을 위한 업계 최고의 디지털 치료 솔루션의 임상 개발 파이프라인을 간소화하기 위해 1억 5백만 달러의 자금을 확보했습니다.

Neurorehabilitation Devices Market Report Scope

매개변수 세부사항
시장 범위 글로벌 신경재활 기기 시장 — 신경 로봇 기기, 웨어러블 기기, 비침습적 자극기, 뇌-컴퓨터 인터페이스
연구 기간 2021–2035
CAGR (예측) 14.8% (2026–2035)
시장 규모 — 2025 (기준 연도) USD 1,890 백만
시장 규모 — 2035 (종료점) USD 6,980 백만
가장 빠르게 성장하는 부문 뇌-컴퓨터 인터페이스 (CAGR ~18.2%)
프로파일된 회사 10개 (Hocoma, Ekso Bionics, Bionik Laboratories, Medtronic, Abbott, BrainCo, Nuvectra, MindMaze, Neurolutions, Nexstim)
평가 통화 USD 백만

자주 묻는 질문

결과 기반 보상 모델이 신경 재활 장치 시장의 구매 결정에 어떤 영향을 미칩니까?
결과 기반 모델은 병원의 조달을 최저 비용에서 최고 효능 장치로 전환하여 임상 증거가 발표된 로봇 보조 신경 치료 시스템을 선호하게 만듭니다. 병원은 측정 가능한 환자 개선 기준에 따라 지불이 연결되는 가치 기반 계약을 점점 더 협상하고 있습니다 [7].
기존 병원 전자 건강 기록 시스템과 뇌-컴퓨터 인터페이스를 통합할 때 어떤 상호 운용성 문제들이 존재합니까?
대부분의 BCI 제조업체는 HL7 FHIR 준수가 부족한 독점 데이터 형식을 사용하여 전자 건강 기록과의 통합 마찰을 발생시킵니다. 병원은 신경 가소성 치료 장치를 임상 IT 인프라에 연결하는 미들웨어 솔루션을 위해 50,000~150,000달러를 예산에 반영해야 합니다 [13].
신경 재활 장치 시장은 소아 신경 재활 요구를 어떻게 해결하고 있습니까?
소아 신경 재활은 축소된 로봇 외골격과 연령에 적합한 게임화된 인터페이스를 필요로 하며, 이는 여전히 서비스가 부족한 틈새 시장입니다. 현재 FDA 승인을 받은 인지 재활 기술 제품 중 소아 적응증을 가진 제품은 단 세 가지에 불과하여 전문 개발자에게 상당한 공백을 창출하고 있습니다 [4].
임상 등록부는 신경 재활 장치 시장의 경쟁 역학을 형성하는 데 어떤 역할을 합니까?
미국, 독일, 호주의 국가 뇌졸중 등록부는 퇴원 후 재활 추적을 의무화하여 병원 처방 결정에 직접 영향을 미치는 실제 증거를 생성합니다. 등록부에 연결된 결과 연구에 뇌 손상 회복 도구가 나타나는 제조업체는 우선 조달 위치를 차지하게 됩니다 [6].
보험 보장 공백이 신경 재활 장치 시장에서 비침습적 자극기의 채택에 어떤 영향을 미치고 있습니까?
경두개 자기 자극은 미국의 민간 보험사들 사이에서 일관되지 않은 보장을 제공하며, 적응증에 따라 승인 비율이 35%에서 72%까지 다양합니다. 이러한 변동성은 클리닉이 수익 위험을 관리하기 위해 다양한 뇌졸중 재활 장비 포트폴리오를 유지하도록 강요합니다 [7].
연결된 신경 재활 장치에 고유한 사이버 보안 위험은 무엇입니까?
클라우드 연결된 신경 가소성 치료 장치는 민감한 신경 데이터를 전송하며, 만약 손상될 경우 인지 기능 프로필이 노출될 수 있습니다. EU의 사이버 회복력 법(2024)은 이제 시장 배치 전에 모든 연결된 인지 재활 기술에 대한 의무적인 취약성 평가를 요구합니다 [18].
알츠하이머병 수정 치료제가 더 넓은 승인을 받으면 신경 재활 장치 시장 전망은 어떻게 변화합니까?
레카네맙과 같은 승인된 질병 수정 치료제는 치매 환자의 치료 창을 연장할 수 있으며, 장기 재활 단계 동안 보완적인 뇌 손상 회복 도구에 대한 수요를 증가시킬 수 있습니다. 이러한 치료적 융합은 2033년까지 약 3억~5억 달러의 추가 장치 수요를 창출할 수 있습니다 [19].

References

저자
저자
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
공동 저자
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Organization for Standardization (ISO 13485 medical device quality management), World Health Organization (WHO) Neurological Disorders Program, National Institutes of Health (NIH) National Institute of Neurological Disorders and Stroke (NINDS), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) Division of Population Health, American Academy of Physical Medicine and Rehabilitation (AAPM&R), American Congress of Rehabilitation Medicine (ACRM), International Federation of Physical and Rehabilitation Medicine (ISPRM), European Brain Council, National Stroke Association, Parkinson's Foundation, National Multiple Sclerosis Society, Christopher & Dana Reeve Foundation, and national neurological institute reports from key markets. These sources were utilized to collect clinical trial data, regulatory clearance pathways (510(k), PMA, CE marking), procedure volume statistics, epidemiological data on neurological disorders, reimbursement codes (CPT, HCPCS, DRG), and competitive intelligence on neuro-robotic systems, wearable sensors, transcranial magnetic stimulation devices, and brain-computer interface technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, Chief Technology Officers, VPs of Regulatory Affairs, leaders of Clinical Affairs, and commercial directors from neurorehabilitation device manufacturers, robotics developers, wearable technology companies, and brain-computer interface developers. The demand-side sources included board-certified neurologists, physical medicine & rehabilitation (PM&R) physicians, neurorehabilitation therapists (physical and occupational), clinical directors of inpatient rehabilitation facilities (IRFs), outpatient neurological rehabilitation centers, hospital vice presidents of neurosciences service lines, and procurement managers from academic medical centers and Veterans Affairs healthcare systems. Market segmentation was validated across device types, product development timelines and regulatory submission pathways were confirmed, and insights on clinical adoption rates, reimbursement strategies, and healthcare budget allocation for neurorehabilitation technologies were garnered through Primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (42%), Europe (25%), Asia-Pacific (22%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through revenue mapping, installed base analysis, and procedure volume estimation. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in neuro-robotic exoskeletons, wearable sensors and actuators, non-invasive neuromodulation devices (TMS, tDCS), and brain-computer interface systems

Product mapping across neurorobotics (end-effector robots, exoskeletons, soft robotics), wearable devices (functional electrical stimulation garments, movement sensors), non-invasive stimulators (transcranial magnetic stimulation, transcranial direct current stimulation), and brain-computer interfaces (invasive and non-invasive neural interfaces)

Analysis of reported and modeled annual revenues specific to neurorehabilitation device portfolios, including direct device sales, leasing models, and software-as-a-service (SaaS) recurring revenue streams

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (patient volume by neurological condition × device utilization rate × average selling price by country/region) and top-down (manufacturer revenue validation and serviceable obtainable market analysis) approaches to derive segment-specific valuations across stroke rehabilitation, Parkinson's disease management, multiple sclerosis therapy, spinal cord injury intervention, cerebral palsy treatment, and cognitive rehabilitation applications

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















