Mining Automation Market

채굴 자동화 시장 규모, 점유율 및 연구 보고서: 기술별(자동화 운반 시스템, 원격 제어 장비, 드론 기반 모니터링, 로봇 프로세스 자동화, 인공지능), 장비 유형별(굴착기, 드릴, 로더, 컨베이어, 운반 트럭), 응용 프로그램별(표면 채굴, 지하 채굴, 광물 가공, 광산 유지보수, 폐기물 관리), 최종 용도별(채굴 회사, 계약자, 서비스 제공자, 기술 제공자), 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지의 산업 예측
ID: MRFR/SEM/7194-HCR 200 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 28, 2026
Mining Automation Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.6%
2024 Market Size$ 6.05 Billion
2025 Market Size$ 6.57 Billion
2035 Market Size$ 14.99 Billion
Key Players
Caterpillar
Komatsu
Sandvik
Atlas Copco
Hitachi Construction Machinery
Epiroc
Opportunities
  • Safety Enhancements
  • Cost Reduction Initiatives
  • Technological Advancements

Mining Automation Market 요약

시장 조사 미래 분석에 따르면, 광산 자동화 시장은 2024년에 60.49억 달러로 추정되었습니다. 광산 자동화 산업은 2025년 65.69억 달러에서 2035년까지 149.9억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 8.6%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

채굴 자동화 시장은 기술 발전과 지속 가능성에 대한 집중으로 인해 상당한 성장을 할 것으로 보입니다.

  • 북미는 채굴 자동화의 가장 큰 시장으로 남아 있으며, 첨단 기술에 대한 강력한 수요를 보여줍니다.
  • 아시아 태평양 지역은 채굴 인프라에 대한 투자 증가로 인해 가장 빠르게 성장하는 시장으로 부상하고 있습니다.
  • 자동화 운반 시스템이 시장을 지배하고 있으며, 드론 기반 모니터링은 주요 혁신으로 빠르게 주목받고 있습니다.
  • 효율성 및 생산성 증가와 안전성 향상과 같은 시장 동력이 자동화 기술의 채택을 촉진하고 있습니다.

시장 규모 및 예측

2024 시장 규모 6.049 (억 달러)
2035 시장 규모 14.99 (억 달러)
CAGR (2025 - 2035) 8.6%

주요 기업

캐터필러 (미국), 코마츠 (일본), 샌드빅 (스웨덴), 아틀라스 코프코 (스웨덴), 히타치 건설 기계 (일본), 에피록 (스웨덴), ABB (스위스), 지멘스 (독일), 록웰 자동화 (미국), 헥사곤 (스웨덴). 이들 회사는 현대 자동화 광산을 위한 고급 광산 자동화 솔루션, 자동화된 광산 장비 및 통합 광산 제어 시스템을 제공합니다.

Mining Automation Market Treiber

안전 강화

안전은 광업 자동화 시장에서 가장 중요한 문제로 남아 있으며, 자동화 기술은 광업 운영과 관련된 위험을 완화하는 데 중요한 역할을 합니다. 자동화 시스템은 위험한 환경에서 작동할 수 있어 위험한 지역에서의 인력 필요성을 줄입니다. 이러한 변화는 근로자를 보호할 뿐만 아니라 전반적인 안전 프로토콜을 강화합니다. 데이터에 따르면 자동화를 활용하는 광산은 작업장 사고가 크게 감소했다고 보고했으며, 일부 운영은 사고를 50% 이상 줄이는 성과를 달성했습니다. 안전 규제가 더욱 엄격해짐에 따라 근로자 안전을 우선시하는 자동화 솔루션에 대한 수요가 증가할 것으로 예상됩니다. 따라서 광산 회사들은 안전 기준을 준수하면서 근로자의 복지를 보장하기 위해 자동화 기술에 점점 더 많은 투자를 하고 있습니다.

비용 절감 이니셔티브

광업 자동화 시장은 비용 절감 이니셔티브에 대한 강조가 커지고 있으며, 이로 인해 광산 회사들은 자동화 기술에 투자하고 있습니다. 자동화는 인건비를 최소화하고 운영 비효율성을 줄이며 자원 활용을 최적화함으로써 상당한 절감을 가져올 수 있습니다. 보고서에 따르면 자동화 솔루션을 구현한 회사들은 운영 비용에서 최대 20%의 비용 절감을 달성할 수 있습니다. 이러한 재정적 유인은 변동하는 원자재 가격과 증가하는 운영 비용이 특징인 시장에서 특히 매력적입니다. 광산 회사들이 수익성을 유지하기 위해 노력함에 따라 자동화 기술의 통합은 전략적 투자로 간주될 가능성이 높습니다. 장기적인 절감 가능성과 개선된 재무 성과는 다양한 광업 분야에서 자동화 채택을 촉진하고 있습니다.

기술 발전

기술 발전은 광업 자동화 시장의 주요 동력이며, 로봇 공학, 인공지능 및 데이터 분석의 혁신이 광업 운영을 지속적으로 재편하고 있습니다. 정교한 자동화 기술의 도입은 광산 회사들이 운영 능력을 향상시키고 의사 결정 프로세스를 개선할 수 있게 합니다. 예를 들어, 측량 및 모니터링을 위한 드론의 사용이 점점 더 보편화되어 실시간 데이터를 제공하여 운영 효율성을 높이고 있습니다. 또한, 기계 학습 알고리즘의 발전은 예측 유지보수를 가능하게 하여 가동 중지 시간을 줄이고 장비 수명을 늘립니다. 이러한 기술들이 발전함에 따라 전통적인 광업 관행을 변화시키는 데 중요한 역할을 할 것으로 예상되며, 자동화는 미래 광업 전략의 필수적인 측면이 될 것입니다.

환경 지속 가능성

광업 자동화 시장은 환경 지속 가능성에 대한 강조가 커짐에 따라 점점 더 영향을 받고 있습니다. 자동화 기술은 광업 운영의 환경 영향을 최소화하는 데 활용되고 있습니다. 예를 들어, 자동화 시스템은 에너지 소비를 최적화하고 폐기물 발생을 줄여 글로벌 지속 가능성 목표에 부합합니다. 데이터에 따르면 자동화를 채택한 광산 회사들은 탄소 배출을 최대 30%까지 줄일 가능성이 높습니다. 지속 가능성에 대한 이러한 초점은 규제 압력뿐만 아니라 환경적으로 책임 있는 관행에 대한 소비자 수요에 의해 촉진되고 있습니다. 광산 회사들이 지속 가능성 프로필을 향상시키기 위해 노력함에 따라 자동화 기술의 통합은 운영 전략의 기본적인 측면이 될 것으로 예상됩니다.

효율성 및 생산성 증가

광업 자동화 시장은 운영 효율성과 생산성을 향상시키는 자동화 기술에 대한 수요가 급증하고 있습니다. 자율 차량 및 로봇 시스템과 같은 자동화 솔루션이 광업 운영에 통합되어 프로세스를 간소화하고 있습니다. 최근 데이터에 따르면 자동화를 채택한 회사들은 생산성이 최대 30% 증가했다고 보고하고 있습니다. 이러한 추세는 자원 추출을 최적화하고 운영 비용을 줄여야 할 필요성에 의해 촉진되고 있습니다. 광산 회사들이 인건비를 최소화하면서 출력을 극대화하려고 노력함에 따라 자동화 시스템의 채택은 계속 증가할 가능성이 높습니다. 또한, 광업 운영에서 고급 분석 및 기계 학습의 구현은 효율성을 더욱 높일 것으로 예상되며, 자동화는 현대 광업 전략의 중요한 요소가 될 것입니다.
시장 세그먼트 통찰력

기술별: 자동화 운반 시스템(최대) 대 드론 기반 모니터링(가장 빠르게 성장하는)

광업 자동화 시장에서 다양한 기술 부문 간의 시장 점유율 분포는 자동화 운반 시스템이 광업 자동화 시장을 지배하고 있음을 나타내며, 자율 물류를 통해 자동 채굴 작업을 가능하게 합니다. 자동화 운반 시스템은 물류 최적화와 광산에서의 인력 감소에 필수적인 역할을 하여 가장 큰 점유율을 차지하고 있습니다. 이 부문은 효율성과 안전성을 향상시켜 비용 절감과 생산성 향상을 추구하는 광산 운영자들에게 큰 매력을 제공합니다. 반면, 드론 기반 모니터링은 공중 감시 기술의 발전을 활용하여 광업 작업에서 실시간 데이터 수집 및 모니터링을 크게 향상시키며 빠르게 주목받고 있습니다. 자동화 채굴, 채굴 로봇 및 AI 기반 채굴 제어 시스템과 같은 기술은 예측 유지보수 및 의사결정을 향상시키고 있습니다.
이 부문의 성장 추세는 주로 광업 작업 내에서 효율성과 안전성에 대한 수요 증가에 의해 주도되고 있습니다. 자동화 및 디지털화로의 추진과 함께 원격 제어 장비 및 로봇 프로세스 자동화와 같은 기술이 운영 개선에 크게 기여하고 있습니다. 또한 인공지능은 예측 유지보수, 다운타임 감소 및 의사결정 프로세스 향상에 도움을 주는 중요한 역할을 하고 있습니다. 전반적으로 이러한 기술 간의 경쟁은 광업 자동화에서 놀라운 혁신을 촉진하고 있습니다.

기술: 자동화 운반 시스템(지배적) 대 로봇 프로세스 자동화(신흥)

자동화 운반 시스템은 자동 채굴 시스템의 중추를 나타내며, RPA는 광업 자동화 솔루션 내에서 행정 효율성을 지원합니다. 자동화 운반 시스템은 물류를 간소화하고 운영 비용을 줄이며 광업 작업의 안전성을 향상시키는 능력으로 인해 광업 자동화 시장에서 지배적인 기술입니다. 이러한 시스템은 자동화된 트럭과 컨베이어를 사용하여 자재를 효율적으로 운송하며, 인적 오류를 제한하고 출력을 극대화합니다. 반면, 로봇 프로세스 자동화는 광업 작업 내에서 데이터 입력 및 보고와 같은 일상적인 작업을 자동화하는 데 중점을 둔 신흥 기술입니다. 아직 채택 단계에 있지만, RPA는 행정 부담을 줄이고 운영 민첩성을 높일 수 있는 상당한 잠재력을 제공합니다. 두 기술 모두 광업 부문에서 중요한 발전을 나타내며, 현재 자동화 운반 시스템이 우위를 점하고 있지만, 로봇 프로세스 자동화는 광산 회사들이 더 발전된 기술 솔루션을 채택함에 따라 빠르게 성장할 것으로 예상됩니다.

장비 유형별: 굴착기(최대) 대 드릴(가장 빠르게 성장하는)

광업 자동화 시장에서 굴착기는 자동화된 채굴 장비와의 호환성 덕분에 선두를 달리고 있으며, 드릴은 정밀 추출을 위해 광업 자동화 기술을 빠르게 채택하고 있습니다. 굴착기 기계는 프로세스를 자동화하는 데 중요한 역할을 하여 생산성 증가와 비용 최적화를 이끌어냈습니다. 드릴은 더 작은 시장 부문을 차지하고 있지만, 자동화 기술의 발전으로 인해 그들의 능력이 향상되고 있어 광업 작업에서 탐사 및 정밀 작업에 필수불가결한 카테고리로 인식되고 있습니다.

굴착기(지배적) 대 드릴(신흥)

굴착기는 광업 부문에서 매우 중요하며, 강력함과 다기능 능력으로 높이 평가받아 굴착에서 자재 처리까지의 작업을 간소화합니다. 그들의 지배력은 생산성과 안전성을 향상시키는 자동화 솔루션에 대한 선호도가 높아짐에 따라 발생합니다. 반면, 드릴은 자동화 기술의 혁신적인 발전 덕분에 자원 추출에서 정확성과 효율성을 높일 수 있는 주요 플레이어로 부상하고 있습니다. 광업에서의 정밀성에 대한 수요가 증가함에 따라 자동화 드릴의 역할은 크게 증가할 것으로 예상되며, 이는 현대 광업 작업에 필수적인 투자로 자리 잡을 것입니다.

응용 프로그램별: 표면 채굴(최대) 대 지하 채굴(가장 빠르게 성장하는)

광업 자동화 시장에서 응용 프로그램 부문은 다양하게 제공되며, 표면 채굴이 광업 산업에서 자동화의 광범위한 배치로 인해 지배적이며, 지하 채굴의 자동화는 안전성과 생산성을 향상시키기 위해 빠르게 확장되고 있습니다. 표면 채굴은 광범위한 운영 능력과 높은 생산성 수준 덕분에 가장 큰 점유율을 차지하고 있습니다. 이 부문은 자동화 기술의 발전으로 혜택을 보고 있으며, 이는 광업 작업의 효율성과 안전성을 향상시킵니다. 반대로, 지하 채굴은 안전 기준의 증가와 위험한 환경에 대한 인적 노출을 최소화하기 위한 자동화 솔루션의 채택 증가로 인해 빠르게 부상하고 있는 강력한 경쟁자로 자리 잡고 있습니다.

표면 채굴(지배적) 대 지하 채굴(신흥)

표면 채굴은 자동화 환경에서 지배적인 응용 프로그램으로 남아 있으며, 주로 개방형 갱에서 광물을 추출하는 데 있어 운영 규모와 효과성 덕분입니다. 자율 트럭 및 드릴링 시스템과 같은 자동화 장비의 혁신은 생산성을 크게 최적화하고 운영 비용을 줄였습니다. 반면, 지하 채굴은 자동화 기술이 빠르게 발전하여 운영 안전성과 효율성을 향상시키는 신흥 부문을 나타냅니다. 지하 환경 내에서 추적, 통신 및 기계 작동을 향상시키기 위한 솔루션이 개발되고 있으며, 이는 더 안전하고 생산적인 광업 관행으로의 산업 전환에 부합합니다.

최종 용도별: 광산 회사(최대) 대 계약자(가장 빠르게 성장하는)

광업 자동화 시장에서 최종 사용자 간의 시장 점유율 분포는 광산 회사가 광업 자동화의 채택을 주도하고 있으며, 계약자는 점점 더 광업 자동화 솔루션 및 자동 채굴 시스템에 투자하고 있음을 보여줍니다. 광산 회사는 운영 효율성과 안전성을 향상시키기 위해 자동화 기술에 대한 상당한 투자를 통해 가장 큰 점유율을 차지하고 있습니다. 계약자는 현재 시장 점유율이 더 작지만, 생산성을 향상시키고 비용을 줄일 수 있는 잠재력을 인식하며 자동화 솔루션을 빠르게 채택하고 있습니다.

광산 회사(지배적) 대 계약자(신흥)

광산 회사는 광업 자동화 시장에서 지배적인 플레이어로서 운영을 간소화하고 안전 조치를 강화하며 전반적인 생산성을 향상시키기 위해 자동화를 활용합니다. 이러한 회사들은 실시간 데이터 분석 및 장비 모니터링을 용이하게 하는 기술에 점점 더 투자하고 있습니다. 반면, 계약자는 효율성을 향상시킬 뿐만 아니라 규제 준수 및 고객 요구를 충족하기 위해 혁신적인 자동화 솔루션을 신속하게 채택하는 신흥 부문을 나타냅니다. 그들의 성장은 전문화된 서비스와 더 유연하고 효율적인 광업 작업을 가능하게 하는 기술 발전을 제공할 수 있는 능력에 의해 촉진되고 있습니다.

Mining Automation Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

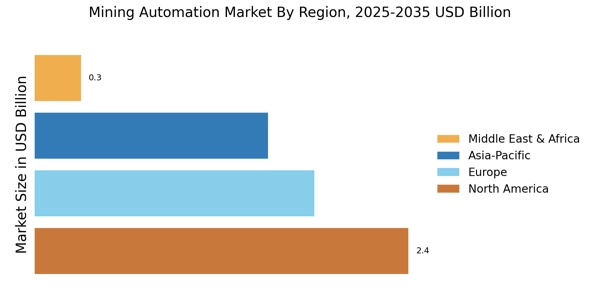
광산 자동화 시장은 각 지역 세그먼트가 전체 시장 역학에 상당한 기여를 하는 다양한 지역 세그먼트를 포함합니다. 2024년, 북미는 22.5억 달러의 가치로 이 시장을 지배하며, 기술 발전과 강력한 광산 부문에 힘입어 2035년까지 55억 달러로 성장할 것으로 예상됩니다. 북미는 고급 자동화 광산과 자동화 광산 기술에 대한 강력한 투자를 지원받아 광산 자동화 시장을 선도하고 있습니다. 다른 지역들도 안전성을 높이고 비용을 줄이며 효율성을 개선하기 위해 자동화 광산을 채택하고 있습니다.

유럽은 2024년에 15억 달러의 가치로 뒤따르며, 2035년까지 38억 달러에 이를 것으로 예상되며, 기업들이 효율성을 개선하기 위해 자동화를 점점 더 많이 채택하고 있습니다. 아시아 태평양 지역은 2024년에 17억 달러로 평가되며, 2035년까지 41억 달러로 성장할 것으로 예상되며, 이는 빠른 산업화와 광물에 대한 수요 증가에 의해 지원됩니다.

남미와 중동 및 아프리카도 각각 2024년에 9억 달러와 7억 달러의 가치로 중요한 역할을 하며, 2035년까지 23억 달러와 13억 달러로 증가할 것으로 예상됩니다. 이러한 지역의 광산 부문은 안전성 개선, 비용 절감 및 운영 효율성의 필요성으로 인해 자동화로 발전하고 있습니다.

광산 자동화 시장의 세분화는 각 지역이 성장 기회를 탐색하는 동안 직면하는 잠재력과 고유한 도전 과제를 보여주며, 이를 글로벌 광산 환경에서 중요한 요소로 만듭니다.

Mining Automation Market Regional Image

주요 기업 및 경쟁 통찰력

주요 기업들은 고급 광산 자동화 솔루션을 제공하고, 광산 산업 운영에 자동화를 통합하며, 자동화 광산 시스템의 기능을 확장함으로써 그들의 입지를 강화하고 있습니다.
 광산 산업이 생산성을 높이고 비용을 줄이라는 압박을 받으면서, 자동화 솔루션은 필수 요소가 되고 있습니다.
다양한 조직들이 디지털 혁신과 자동화 기술에 투자하여 운영을 최적화하고 안전 기준을 개선하며 자원을 효과적으로 관리하고 있습니다. 이 시장의 주요 기업들은 인공지능, 기계 학습 및 로봇 공학을 통합하여 다양한 광산 프로세스를 자동화할 수 있는 시스템을 지속적으로 혁신하고 있습니다.
경쟁이 치열해짐에 따라, 시장 참여자들은 전략적 협력, 파트너십 및 인수를 통해 시장 입지를 강화하고 기술 능력을 확장하는 데 집중하고 있습니다.
광산 자동화 시장의 맥락에서, 프리포트맥모란은 운영 내에서 자동화 솔루션을 통합하는 혁신적인 접근 방식으로 강력한 명성을 쌓았습니다. 이 회사는 생산성과 안전성을 높이는 자동화 기술을 활용할 수 있는 광산 부문에서의 운영 효율성과 광범위한 경험으로 인정받고 있습니다.
프리포트맥모란의 지속 가능성과 효율성에 대한 헌신은 지상 및 지하 광산 작업의 자동화를 향상시키는 데 초점을 맞춘 전략적 이니셔티브에 반영되어 있습니다. 이는 이 회사를 광산 산업의 자동화 환경에서 유리한 위치에 두어, 고급 기술을 활용하여 생산 프로세스와 자원 관리를 지속적으로 최적화할 수 있게 합니다.
샌드빅은 자동화 솔루션과 광산 장비의 강력한 포트폴리오로 알려진 광산 자동화 시장의 주요 기업으로 자리 잡고 있습니다. 이 회사는 자율 드릴링 및 적재 시스템을 포함한 다양한 제품과 서비스를 제공하여 광산 운영의 운영 효율성과 안전성을 크게 향상시킵니다.
샌드빅은 글로벌 존재감을 확립하고, 지역 전역의 주요 시장에 적극적으로 참여하며, 연구 및 개발을 통해 기술 능력을 지속적으로 향상시키고 있습니다. 이 회사의 강점은 혁신적인 제품, 지속 가능성에 대한 헌신, 고객 관계에 대한 강력한 집중에 있습니다.
더욱이, 샌드빅은 자동화에서의 입지를 강화하고 능력과 시장 범위를 확장하기 위해 전략적으로 인수합병을 추구해왔습니다. 이러한 역동적인 접근 방식은 샌드빅이 경쟁력을 유지하고 빠르게 발전하는 광산 자동화 시장에서 잘 자리 잡을 수 있도록 하여, 산업 수요에 부합하는 최첨단 솔루션을 제공할 수 있게 합니다.

Mining Automation Market 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

최근 개발은 광산 자동화, 자동화된 광산 장비, 광산 로봇 및 광산 제어 시스템을 강조하며, 완전 자동화된 광산으로의 전환을 강화하고 있습니다.

샌드빅은 2024년 8월 유니버설 필드 로봇을 인수하여 로봇 및 자율 드릴링 기술을 개선하고 이를 광산 자동화 제품에 통합했습니다.

2024년 7월에 실시된 산업 연구에 따르면, 코마츠와 캐터필러가 주도하는 자율 광산 트럭 시장은 2030년까지 100억 달러 증가할 것으로 예상됩니다. 캐터필러는 현재 프리포트-맥모란과 협력하여 Cat 793 운반 트럭을 대규모 광산에서 자율적으로 운영할 수 있도록 전환하고 있습니다.

2024년, 리오 틴토와 코마츠는 호주 필바라 지역에서 자율 드릴과 운반 트럭을 도입하여 세계에서 가장 자동화된 중량 철광석 광산 지역 중 하나에서 Pit-to-Port 자동화를 진전시켰습니다.

ABB는 2025년까지 완전 자율 광산 활동을 허용하고 로봇, 디지털 트윈 및 함대 관리 시스템을 전 세계 운영에 통합하여 자동화 제공을 향상시켰습니다.

향후 전망

Mining Automation Market 향후 전망

채굴 자동화 시장은 2025년부터 2035년까지 8.6%의 CAGR로 성장할 것으로 예상되며, 기술 발전, 안전 규제 증가 및 운영 효율성 요구에 의해 추진됩니다.

2035년까지 채굴 자동화 시장은 혁신과 효율성에 의해 강력할 것으로 예상됩니다.

시장 세분화

채굴 자동화 시장 최종 사용 전망

  • 채굴 회사
  • 계약자
  • 서비스 제공자
  • 기술 제공자

채굴 자동화 시장 기술 전망

  • 자동화 운반 시스템
  • 원격 제어 장비
  • 드론 기반 모니터링
  • 로봇 프로세스 자동화
  • 인공지능

채굴 자동화 시장 응용 전망

  • 지표 채굴
  • 지하 채굴
  • 광물 가공
  • 광산 유지보수
  • 폐기물 관리

채굴 자동화 시장 장비 유형 전망

  • 굴착기
  • 드릴
  • 로더
  • 컨베이어
  • 운반 트럭

보고서 범위

2024년 시장 규모 60.49(억 달러)
2025년 시장 규모 65.69(억 달러)
2035년 시장 규모 149.9(억 달러)
복합 연간 성장률 (CAGR) 8.6% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 캐터필러 (미국), 코마츠 (일본), 샌드빅 (스웨덴), 아틀라스 코프코 (스웨덴), 히타치 건설 기계 (일본), 에피록 (스웨덴), ABB (스위스), 지멘스 (독일), 록웰 자동화 (미국), 헥사곤 (스웨덴)
포함된 세그먼트 기술, 장비 유형, 응용 프로그램, 최종 사용, 지역
주요 시장 기회 인공지능 및 기계 학습의 통합이 광산 자동화 시장의 운영 효율성을 향상시킵니다.
주요 시장 역학 효율성에 대한 수요 증가가 광산 자동화 시장의 기술 발전 및 경쟁 역학을 이끌고 있습니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

2024년 현재 채굴 자동화 시장의 가치는 얼마입니까?

채굴 자동화 시장은 2024년에 60.49억 달러로 평가되었습니다.

2035년까지 채굴 자동화 시장의 예상 시장 규모는 얼마입니까?

이 시장은 2035년까지 149.9억 달러에 이를 것으로 예상됩니다.

2025년부터 2035년까지의 예측 기간 동안 채굴 자동화 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지 채굴 자동화 시장의 예상 CAGR은 8.6%입니다.

채굴 자동화 시장에서 어떤 기술 세그먼트가 상당한 성장을 보일 것으로 예상됩니까?

인공지능 세그먼트는 2024년 15억 달러에서 2035년 32억 달러로 성장할 것으로 예상됩니다.

채굴 자동화 시장에서 자동화 운반 시스템의 예상 가치는 얼마입니까?

자동화 운반 시스템은 2024년 15억 달러에서 2035년 35억 달러로 증가할 것으로 예상됩니다.

채굴 자동화 시장에서 어떤 장비 유형이 지배할 가능성이 높습니까?

굴착기는 2024년 15억 달러에서 2035년 35억 달러로 성장할 것으로 예상됩니다.

채굴 자동화 시장에서 폐기물 관리 애플리케이션의 예상 성장은 얼마입니까?

폐기물 관리는 2024년 13억 달러에서 2035년 40억 달러로 성장할 것으로 예상됩니다.

채굴 자동화 시장의 주요 플레이어는 누구입니까?

주요 플레이어로는 캐터필러, 코마츠, 샌드빅, 에피록 등이 있습니다.

채굴 자동화 시장에서 최종 사용 세그먼트로서 채굴 회사의 예상 성장은 얼마입니까?

채굴 회사는 2024년 25억 달러에서 2035년 60억 달러로 성장할 것으로 예상됩니다.

채굴 자동화 시장의 예상 성장률은 다양한 애플리케이션 간에 어떻게 비교됩니까?

표면 채굴은 2024년 15억 달러에서 2035년 35억 달러로 성장할 것으로 예상되며, 이는 애플리케이션 전반에 걸쳐 강력한 성장을 나타냅니다.

저자
Author Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards repositories, and authoritative mining organizations. Key sources included the US Department of Labor Mine Safety and Health Administration (MSHA), US Geological Survey (USGS), National Institute for Occupational Safety and Health (NIOSH), International Council on Mining and Metals (ICMM), World Mining Congress (WMC), International Labour Organization (ILO) Sectoral Policies Department, International Organization for Standardization (ISO/TC 82 - Mining), Austrian Federal Ministry of Agriculture, Forestry, Regions and Water Management (Mining Division), Natural Resources Canada (NRCan), Australian Bureau of Statistics (ABS) Mining Industry Data, Chamber of Mines of South Africa, Brazilian Mining Association (Ibram), United Nations Environment Programme (UNEP) Global Resources Outlook, International Energy Agency (IEA) Critical Minerals Division, and World Bank Extractive Industries Data. These sources were used to collect safety statistics, technology adoption metrics, regulatory compliance data, production volume trends, and market landscape analysis for automated haulage systems, remote control equipment, drone-based monitoring, robotic process automation, and AI-driven mining technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Autonomous Systems, heads of product development, and regional sales directors from mining automation technology manufacturers, OEMs, and software suppliers were examples of supply-side sources. Chief mine engineers, operations directors, automation project managers, procurement leaders from tier-1 mining companies, contracting firms, and technology integration consultants were examples of demand-side sources. Market segmentation, autonomous deployment schedules, and adoption hurdles, capital expenditure trends, and aftermarket service dynamics were all verified by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and equipment deployment analysis. The methodology included:

Identification of 50+ key manufacturers and solution providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across automated haulage systems, remote control equipment, drone-based monitoring, robotic process automation, and artificial intelligence categories

Analysis of reported and modeled annual revenues specific to mining automation portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (equipment deployment × ASP by country/commodity) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.