마이크로니들 패치 시장 (2026 - 2035)

마이크로니들 패치 시장 조사 보고서 응용 분야별(백신 전달, 약물 전달, 화장품 응용, 진단), 유형별(용해성 마이크로니들, 고형 마이크로니들, 하이드로겔 마이크로니들), 최종 용도별(제약, 화장품, 연구 기관, 병원), 제품 형태별(일회용 패치, 다회용 패치, 미리 채워진 패치) 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지의 예측
ID: MRFR/HC/36705-HCR 100 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 17, 2026
Microneedle Patches Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)15.4%
2025 Market SizeUSD 1,837.4 Million
2035 Market SizeUSD 7,695.8 Million
Key Players
LTS Lohmann Therapie-Systeme
Kindeva Drug Delivery
Vaxxas Pty Ltd
Raphas Co., Ltd.
Corium Innovations
Micron Biomedical
Opportunities
  • Thermostable Immunization in Low-Resource Geographies
  • Pandemic Stockpiling as Recurring Revenue
  • Aesthetic and Cosmeceutical Channel Economics

Microneedle Patches Market Summary

마이크로니들 패치 시장은 2025년에 18억 3,740만 달러에 도달했으며, 2026년에는 21억 2,040만 달러로 예측 창을 열고, 2035년까지 76억 9,580만 달러로 증가할 것으로 예상되며, 연평균 성장률(CAGR)은 15.4%입니다. 이 경로를 지탱하는 두 가지 촉매가 있습니다. BARDA의 5천만 달러 패치 포워드 상금은 열 안정성 패치 플랫폼을 학술 연구실에서 대규모 계약으로 밀어냈습니다. 동시에 Vaxxas는 2025년 8월에 브리즈번에 반자동 생산 라인을 설치하기 위해 약 6천 1백만 달러를 모집했습니다. [1][2].

제조업체들은 수십 년 된 냉체인 바이알, 미리 채워진 주사기, 훈련된 주사기 사용에 대한 의존도를 해체하고 있습니다. 건조된 실온 안정성 제형이 폴리머 배열에 인쇄되어 그 자리를 대체하고 있으며, 경피 마이크로니들 전달 방식은 이제 주사 가능한 생물학적 제제를 위해 예약된 예산과 직접 경쟁하고 있습니다. 마이크론 바이오메디컬의 2025년 1월 3천 3백만 달러 라운드는 자본이 얼마나 빠르게 무침 관리로 회전하는지를 강조했습니다. [3].

지역적 비중은 여전히 북미에 있으며, FDA의 조합 제품 경로의 힘으로 2025년 수익의 32.5%를 차지했습니다. 아시아-태평양 지역은 2035년까지 17.0%로 가장 빠르게 성장하고 있으며, 중국, 한국, 인도의 규제 기관들이 기기-약물 제출을 신속하게 처리하고 있습니다. 유럽은 27.4%로 두 번째 위치를 차지하며, EMA 조화와 북유럽 피부과 채택에 의해 추진되고 있습니다. 다음 10년은 누가 먼저 산업화하느냐에 달려 있습니다.


주요 보고서 요점

• 제품 유형별


  • 고형 배열은 2025년 마이크로니들 패치 시장 수익의 49.2%를 차지하며, 성숙한 화장품 및 피부과 배치를 반영합니다.
  • 용해형 포맷은 성장 엔진으로, 2035년까지 16.8%의 복합 성장률을 기록하며, 날카로운 폐기물 규제가 강화되고 있습니다.
  • 하이드로겔 형성 플랫폼은 2025년에 1억 1,580만 달러를 생성하며, 작지만 임상적으로 신뢰할 수 있는 틈새 시장입니다.

• 부문별

  • 약물 전달 응용 프로그램은 마이크로니들 패치 시장에서 2025년 수익의 56.3%를 차지했습니다.
  • 백신 전달은 17.9%의 CAGR로 발전하며, 모든 응용 프로그램 중 가장 빠릅니다.


• 지역별

  • 북미는 2025년에 5억 9,720만 달러를 기여했습니다.
  • 아시아-태평양은 2035년까지 17.0%의 CAGR을 기록하며, 가장 빠른 지역 성장률입니다.
  • 유럽은 중앙 집중식 규제 검토에 의해 지원받아 27.4%의 점유율을 유지했습니다.


시장 규모 및 예측 (2021–2035)

아래 수치는 60개 이상의 패치 개발자 및 계약 제조업체의 하향식 수익 모델링과 규제 제출, 임상 시험 등록부 및 공개된 자금 조달 라운드에 대한 상향식 삼각 측정을 결합한 것입니다. 역사적 가치는 가능한 경우 감사 또는 제출된 수익을 반영하며; 예측 값은 승인 일정에 맞춰 조정된 수요 가중 채택 곡선을 적용합니다. 마이크로니들 패치 시장은 기준 연도 경계에서 불연속성을 보이지 않습니다.
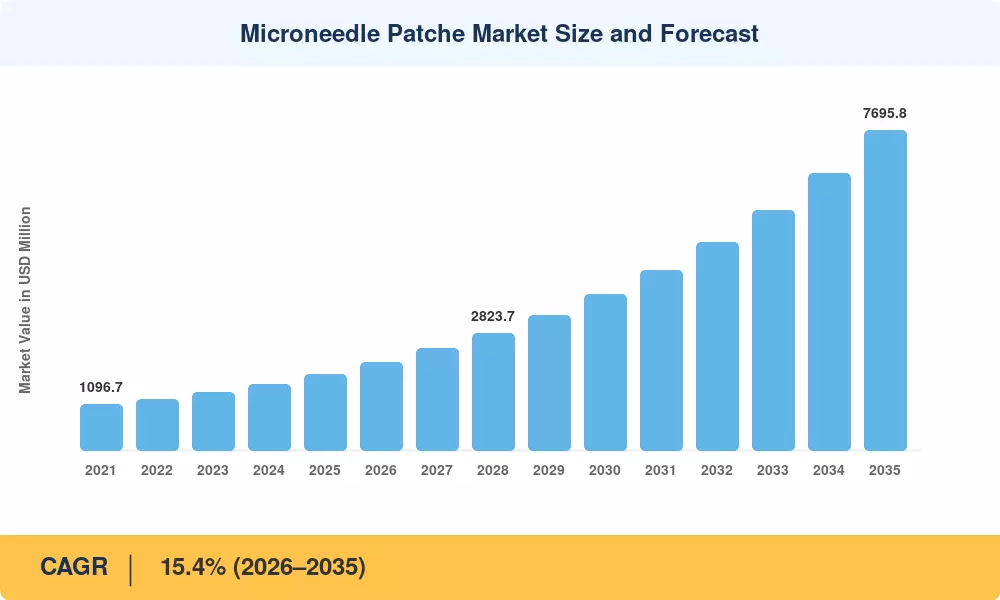
마이크로니들 패치 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
콜드체인 비용 제거 ~3.1 전 세계, 아프리카 및 남아시아에서 급성 중기 (2–4년) [8]
복합 제품에 대한 규제 명확성 ~2.7 북미, 유럽 단기 (≤2년) [7]
바늘 공포증 및 순응 경제학 ~2.4 북미, 유럽, 일본 중기 (2–4년) [9]
공공 부문 팬데믹 대비 자금 지원 ~2.2 미국, EU, 호주 단기 (≤2년) [1]
날카로운 폐기물 및 생물학적 위험 규제 ~1.9 유럽, 일본, 한국 장기 (≥4년) [15]
홈케어 및 자가 투여 전환 ~1.8 전 세계 장기 (≥4년) [9]
화장품 및 미용 채널 확장 ~1.3 아시아-태평양 단기 (≤2년) [16]


콜드체인 경제학이 백신 예산을 재작성하다

WHO는 저소득 국가에서 콜드체인 물류가 총 면역 프로그램 비용의 15%에서 20%를 차지하며, 배포된 용량의 약 절반이 투여 전에 낭비된다고 추정합니다 [8]. 40°C에서 몇 달 동안 안정적인 건조 패치 제형은 이러한 간접비를 줄입니다. Gavi의 2024 공급 전략 갱신은 열안정성 프레젠테이션을 조달 우선 사항으로 명시하였으며, 이 단일 항목은 마이크로니들 패치 시장 전반에 걸쳐 공급업체 선택을 재주문합니다. 냉장 트럭에서 전환된 모든 달러는 패치 제조업체를 위한 수익으로 전환됩니다.

규제 경로가 마침내 선례를 가지다

FDA의 복합 제품 지침은 어떤 센터가 검토를 주도하고 전체 약리학적 복제를 위한 대체 데이터가 무엇인지 명확히 하여 일반적인 제출 타임라인을 약 8개월에서 11개월 단축시켰습니다 [7]. 마이크로니들 패치 시장의 스폰서는 이제 훨씬 더 좁은 신뢰 구간으로 승인 위험을 모델링합니다. 호주의 TGA와 한국의 MFDS는 병행 장치-약물 프레임워크를 발표하였고, 일본의 PMDA는 2024년에 패치 전용 상담 슬롯을 추가하였습니다 [10].

순응 경제학이 자가 투여를 선호하다

약 24%의 성인이 임상적으로 의미 있는 바늘 회피를 보고하며, 주사 가능한 만성 치료에 대한 비순응은 미국 지불자에게 연간 약 1,050억 달러의 비용을 초래합니다 [9]. 패치는 클리닉 방문을 우편 배달로 전환합니다. 지불자는 그 대체를 진지하게 모델링하기 시작했습니다.

준비 자금이 죽음의 계곡을 연결하다

BARDA의 패치 포워드 상은 발견이 아닌 제조 규모 확대의 위험을 줄이기 위해 5천만 달러를 특별히 약속하였습니다 [1]. 분자보다는 생산 능력을 목표로 하는 자본이 파일럿 라인을 상업적 공급으로 전환합니다.


제한 요소 영향 분석

제한 요소 가중치는 복합 성장률에서의 차감이 아니라 채택 속도에 대한 저항을 반영합니다. 이들은 방향성이 있으며 시나리오에 따라 달라집니다.

제한 요소 ~% CAGR에 대한 저항 지리적 관련성 영향 타임라인 참조
주사기 대비 단가 프리미엄 ~2.6 신흥 경제국 중기 (2–4년) [12]
제한된 약물 적재 용량 ~2.2 전 세계 장기 (≥4년) [5]
무균 제조 규모 확대의 복잡성 ~1.9 전 세계 중기 (2–4년) [2]
의사 및 환자 교육 격차 ~1.4 아프리카, 남아시아 단기 (≤2년) [13]
상환 코드 모호성 ~1.2 미국, 유럽 단기 (≤2년) [17]


비용 동등성은 두 제품 주기 남음

현재, 단위 패치 생산 비용은 일반적인 사전 충전 주사기와 비교하여 USD 4.10에서 USD 6.80 사이이며, 이는 볼륨 [12]에 대해 USD 0.35입니다. 편리함만으로는 마이크로니들 패치 시장의 조달 담당자들에게 이러한 가격 차이를 정당화할 수 없으며, 이는 냉체인 감소와 폐기물 감소가 많은 논쟁의 무게를 지니는 이유입니다. 동등성은 연간 생산량이 각 라인당 수천만 단위를 초과할 때만 이루어집니다.


페이로드 물리학이 경직된 한계 설정

배열 기하학은 대부분의 폴리머 형식에 대해 약 1mg의 가능한 용량을 제한하며, 고용량 생물학적 제제인 단클론 항체 [5]를 제외합니다. 층상 및 저장소 설계에 대한 연구는 계속되고 있지만, 상업적 형식 중 5mg 이상의 신뢰할 수 있는 전달을 입증한 것은 아직 없습니다.


무균 제조가 진정한 병목 현상

GMP 준수 반자동 주조 및 건조 라인을 구축하는 비용은 공장당 약 USD 3500만에서 USD 6000만으로 추정됩니다 [2]. 이를 스스로 자금을 조달할 수 있는 개발자는 거의 없으므로, 파트너십 모델이 이 사업에서 왕입니다.


Microneedle Patches Market Opportunities

자원이 부족한 지역에서의 열안정 면역화

아프리카와 남아시아는 전 세계 출생 집단 백신 접종량의 약 61%를 차지하지만 현재 패치 수익의 9% 미만을 차지합니다 [13]. 전 세계 마이크로니들 패치 시장 규모는 2023년에 7억 달러로 예상되며, 예측 기간 동안 10.30%의 연평균 성장률(CAGR)을 기록하여 2033년까지 24억 달러에 이를 것으로 예상됩니다.


팬데믹 비축으로서의 반복 수익

정부는 이제 비상 구매 대신 상비 비축 예산을 편성합니다. 통증 없는 백신 마이크로니들은 주변 저장 환경에서 생존하기 때문에 비축에 적합하며, 다년간의 프레임워크 계약은 불규칙한 조달을 예측 가능한 수익으로 전환합니다.

미용 및 화장품 채널 경제학

한국과 일본은 이미 처방 채널 외에서 60% 이상의 총 마진으로 판매되는 약 2억 1천만 달러 규모의 소매 패치 카테고리를 유지하고 있습니다 [16]. 이 현금은 제약 연구개발을 희석 없이 지원합니다.

센서 통합 패치 및 데이터 수익화

전달과 간질액 감지를 결합한 플랫폼은 소비재 위에 구독 계층을 생성합니다. 지속적인 부착 및 바이오마커 데이터 스트림은 마이크로니들 패치 시장에 순수 소비재가 결코 가지지 못한 반복 수익 모델을 제공합니다.

독립 비즈니스로서의 계약 제조

용량 부족은 CDMO 서비스가 프리미엄 가격을 요구하게 만듭니다. Kindeva와 LTS Lohmann은 제3자 후원자를 위해 설치된 라인을 수익화하며, 자본이 부족한 제약 파트너를 위한 자산 경량 경로입니다.


Microneedle Patches Market Future Outlook

자동화가 승자를 결정한다

수동 주조 캡은 연간 약 200,000개를 생산하며; 반자동 라인은 2천만 개를 목표로 한다 [2]. 누가 먼저 배열 생산을 산업화하느냐에 따라 전체 마이크로니들 패치 시장의 기준 가격이 설정되며, 후발주자는 경쟁하기보다는 라이센스를 받을 것이다.

제품 판매보다 플랫폼 라이센스

개발자들은 점점 더 배달 플랫폼 자체를 수익화하고 있으며, 단일 분자를 상용화하기보다는 여러 제약 파트너와 함께 이정표 및 로열티 위치를 차지하고 있다. Vaxxas만 해도 2025년 중반까지 네 개의 활성 파트너 프로그램을 공개했다 [2].

감지 및 폐쇄 루프 치료법

간섭액 샘플링 배열이 2024년 포도당 및 젖산 모니터링을 위한 인간 시험에 들어갔다 [19]. 감지와 투여의 융합은 예측 기간 후반에 폐쇄 루프 패치로 나아가고 있다.

지속 가능성 보고가 조달 기준이 된다

의료 분야는 전 세계 순 배출량의 약 4.4%를 차지하며, 날카로운 물질의 소각은 추적되는 요소이다 [15]. 지속 가능성 점수 카드는 측정 가능한 폐기물 및 냉장 감소에 대해 마이크로니들 패치 시장을 점점 더 선호하고 있으며, 환경 주장을 입찰의 이점으로 전환하고 있다.


지역 시장 점유율 분석

지역 지표 (2025) 주요 투자 테마
북미 32.5% 점유율 FDA 경로, BARDA 준비 계약
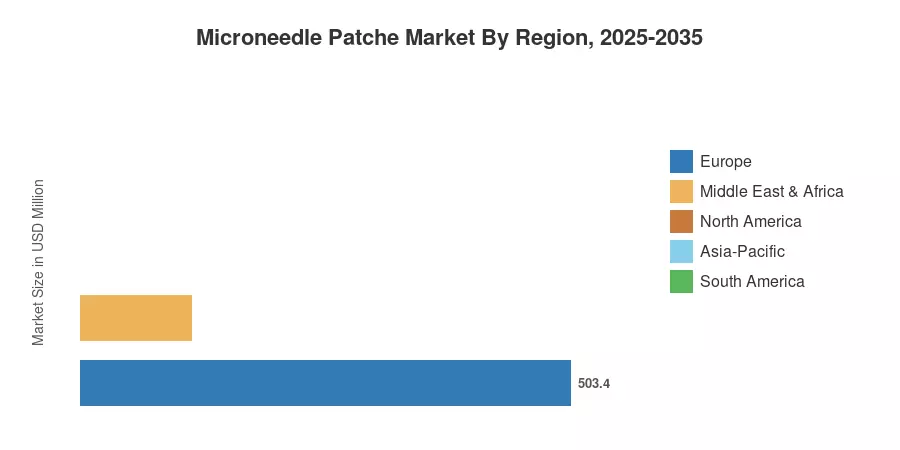
유럽 USD 503.4 백만 EMA 조화, 날카로운 폐기물 준수
아시아-태평양 17.0% CAGR (2026–2035) 화장품 규모, 국내 제조
남미 7.1% 점유율 공공 면역화 입찰
중동 & 아프리카 USD 113.9 백만 콜드 체인 대체, 기부자 자금
총계 USD 1,837.4 백만 —

마이크로니들 패치 시장의 지역 분포는 인구나 의료 지출보다 규제 성숙도를 더 밀접하게 추적하며, 이는 북미와 유럽이 아시아-태평양의 더 큰 환자 기반에도 불구하고 매출의 약 60%를 차지하는 이유를 설명합니다.


북미

국가 지표 주요 동력
미국 지역의 84.6% BARDA 및 NIH 계약
캐나다 USD 61.2 백만 캐나다 보건 기기-약물 검토
멕시코 14.9% CAGR IMSS 면역화 현대화


미국의 지배력은 단순히 과학에만 의존하지 않고 조달에 기반하고 있습니다. BARDA의 상금 구조와 NIH의 USD 2800만 내부 패치 포트폴리오는 미국 개발자에게 비희석적인 활주로를 제공하며, 이는 다른 지역에서는 부족합니다 [1][14]. 캐나다의 활동은 밴쿠버와 몬트리올의 학술 스핀아웃 주위에 집중되어 있으며, 멕시코의 IMSS는 2024년부터 세 개 주에서 패치 기반 인플루엔자 캠페인을 시범 운영했습니다.

유럽

국가 지표 주요 동력
독일 지역의 24.1% LTS Lohmann 제조 기지
영국 USD 96.7 백만 MHRA 혁신 라이센스
프랑스 지역의 13.8% Sanofi 파트너십 파이프라인
이탈리아 지역의 9.2% 피부과 클리닉 밀집도
스페인 USD 41.3 백만 공공 입찰 시범
북유럽 국가 16.9% CAGR 날카로운 폐기물 규제
러시아 지역의 4.1% 국내 백신 프로그램
유럽 나머지 지역 USD 58.9 백만 국경 간 CDMO 수요


독일의 경피 약물 전달 유산은 여기서 중요합니다. LTS Lohmann은 1970년대부터 접착 약물 시스템을 제조해 왔으며, 그 설치된 역량은 배열 주조로 직접 이전되었습니다 [18]. 북유럽 보건 당국은 날카로운 폐기물 처리를 측정 가능한 배출 및 안전 항목으로 간주하여, 순수한 임상 논거보다 더 빠르게 대체를 가속화하고 있습니다.

아시아-태평양

국가 지표 주요 동력
중국 지역의 31.7% NMPA 신속 통과 및 국내 용량
인도 18.4% CAGR 세럼 연구소 파트너십 관심
일본 USD 118.4 백만 Cosmed 및 Nissha 상업 패치
한국 지역의 17.6% Raphas 및 QuadMedicine 수출
ASEAN USD 46.1 백만 뎅기열 및 장티푸스 캠페인
아시아-태평양 나머지 지역 지역의 6.3% 호주 규모 확대의 파급 효과


아시아-태평양은 마이크로니들 패치 시장 내에서 연구를 선반 제품으로 전환하는 속도가 다른 어떤 지역보다 빠르며, 이는 주로 화장품 패치가 규제 마찰이 적고 임상 프로그램을 보조하는 현금을 생성하기 때문입니다. 한국의 MFDS는 2023년과 2025년 사이에 11개의 화장품 배열 제품을 승인했으며, 인도의 CDSCO는 2025년 초에 전용 기기-약물 검토 경로를 개설했습니다 [10].

남미

국가 지표 주요 동력
브라질 지역의 58.3% ANVISA 경로 및 PNI 면역화 규모
아르헨티나 USD 24.7 백만 공공 병원 조달
남미 나머지 지역 15.8% CAGR 안데스 농촌 outreach 프로그램


브라질의 Programa Nacional de Imunizações는 매년 3억 회 이상의 접종을 시행하며, 아마존 지역으로의 물류는 그 운영의 가장 비용이 많이 드는 부분입니다 [13]. 패치 형식은 바로 그 지리적 문제를 해결합니다. Fiocruz는 2024년에 두 개의 국제 개발자와 기술 평가 양해각서를 체결했습니다.

중동 & 아프리카

국가 지표 주요 동력
사우디아라비아 지역의 27.4% 비전 2030 의료 지역화
UAE USD 21.8 백만 의료 관광 및 미용
남아프리카 지역의 19.6% Aspen 제조 야망
이집트 18.9% CAGR EDA 규제 개혁
MEA 나머지 지역 USD 29.4 백만 Gavi 자금 지원 시범 배포


아프리카의 수요는 지불자가 아닌 기부자에 의해 형성되며, 이는 상업 계획을 완전히 변화시킵니다. Gavi와 게이츠 재단은 2027년까지 패치 기반 홍역-풍진 평가에 약 USD 4000만을 약속했습니다 [13]. 걸프 국가들은 주권 자본으로 미용 및 지역화 능력을 구매하는 다른 논리를 추구합니다.


마이크로니들 패치 시장 지역별, 2025-2035

Microneedle Patches Market Segmentation

제품 유형별

세그먼트 지표 (2025) 주요 수요 동인
고형 49.2% 점유율 화장품 및 전처리 볼륨
용해형 16.8% CAGR 날카로운 물질 없는 투여
코팅형 USD 227.8 백만 빠른 발현 소분자
중공형 14.1% CAGR 정확한 용적 투여
하이드로겔 형성형 USD 115.8 백만 지속 방출 프로파일
조합/스마트 플랫폼 3.7% 점유율 통합 센싱


고형 배열은 규제 부담이 적고 반복 구매가 높은 화장품을 통해 상업에 진입했기 때문에 마이크로니들 패치 시장을 지배하고 있습니다. 용해형 형식은 더 흥미로운 이야기를 전합니다: 이들은 날카로운 물질의 흐름을 완전히 제거하여 규제 기관과 병원 지속 가능성 담당자가 실제로 보상하는 것입니다. 중공형 마이크로니들 배열은 정확한 용적 제어가 제조의 단순성을 초월하는 좁은 임상 영역을 차지합니다.

응용 분야별

세그먼트 지표 (2025) 주요 수요 동인
약물 전달 56.3% 점유율 만성 치료 자가 투여
백신 전달 17.9% CAGR 온도 안정성과 배급 경제성
화장품/피부과 USD 328.9 백만 소매 미용 채널
기타 응용 분야 4.4% 점유율 진단 및 알레르기 테스트


약물 전달은 오늘날 마이크로니들 패치 시장에서 수익의 중심을 차지하고 있으며, 이미 경피 패치 형태로 검증된 호르몬, 진통제 및 피부과 적응증에 의해 지원됩니다. 백신 전달은 그 경제성이 개인이 아닌 기관에 기반하기 때문에 더 빠르게 성장합니다 — 하나의 조달 결정이 수백만 개의 단위를 움직입니다.

최종 사용자별

세그먼트 지표 (2025) 주요 수요 동인
병원 40.1% 점유율 입원 및 임상 시험 사용
전문 클리닉 USD 490.6 백만 피부과 및 미용
홈케어 환경 16.7% CAGR 자가 투여 편리함
연구 및 기타 11.4% 점유율 전임상 및 학술 프로그램


병원은 여전히 대부분의 단위를 구매하지만, 홈케어는 마이크로니들 패치 시장의 형태를 변화시키는 곳입니다. 환자에게 직접 배송하면 클리닉 방문이 비용 계산에서 제거되며, 지불자들은 그 가정을 보장 모델에 포함시키기 시작했습니다.

재료별

세그먼트 지표 (2025) 주요 수요 동인
폴리머 43.4% 점유율 생분해성과 비용
금속 USD 452.0 백만 기계적 강도
실리콘 17.2% 점유율 정밀 마이크로 가공
세라믹 및 하이브리드 복합재 15.7% CAGR 페이로드와 내구성 균형


마이크로니들 패치 시장은 생체 적합성, 저비용 및 확장 가능한 제조, 날카로운 폐기물을 생성하지 않는 완전히 용해 가능한 매트릭스 토폴로지를 생성할 수 있는 능력 덕분에 폴리머 기반 구조가 지배하고 있습니다. 한편, 가장 빠르게 성장하는 재료 세그먼트는 세라믹 및 하이브리드 복합재로, 폴리머의 파손 저항성과 정교한 고분자 분배에 필요한 구조적 하중 지지 이점을 결합하려는 엔지니어링 시도에 의해 촉진되고 있습니다.


경쟁 벤치마킹

마이크로니들 패치 시장의 집중도는 중간 범위에 있으며, 추정 HHI는 약 780이고 상위 5개 기업의 결합 점유율은 대략 34%입니다. 어떤 단일 개발자도 방어 가능한 제조 독점을 통제하지 않으며, 이 분야는 제약 파트너십을 추구하는 플랫폼 전문 기업과 기존 라인을 확장하는 기존 경피 제조업체들 사이에서 깔끔하게 나뉩니다.

회사 추정 수익 점유율 범위 마이크로니들 패치 시장을 위한 주요 제품 전략적 포지셔닝
LTS Lohmann Therapie-Systeme ~8–11% 폴리머 배열, CDMO 서비스 유산 경피 제조 깊이
Kindeva Drug Delivery ~7–10% 고형 및 코팅 배열, 계약 충전 조합 제품을 위한 풀 서비스 CDMO
Vaxxas Pty Ltd ~5–8% 고밀도 백신 패치 호주 규모 확대, 다중 파트너 라이센싱
Raphas Co., Ltd. ~5–7% 용해성 화장품 및 임상 배열 한국 소매 및 수출 리더십
Corium Innovations ~4–7% 경피 및 배열 플랫폼 신경학 및 CNS 인접 파이프라인
Micron Biomedical ~3–6% 용해성 백신 패치 글로벌 건강 및 홍역-풍진 집중
Becton, Dickinson and Company ~3–5% 피내 전달 시스템 유통 범위 및 임상 채널
NanoPass Technologies ~2–4% 실리콘 중공 배열 정밀 피내 틈새
QuadMedicine ~2–4% 용해성 배열 제조 한국 계약 생산
Cosmed Pharmaceutical ~2–4% 히알루론산 화장품 배열 일본 소비자 채널
Nemaura Medical ~1–3% 감지 및 모니터링 패치 진단 융합 플레이
Nissha Medical Technologies ~1–3% 코팅 및 하이브리드 배열 재료 및 정밀 코팅


최근 뉴스 및 개발 동향

  • Vaxxas (2025년 8월): 상업 규모의 백신 패치 공급을 목표로 반자동 생산 라인을 의뢰하기 위해 약 6,100만 달러를 확보함 [2]
  • Micron Biomedical (2025년 1월): 홍역-풍진 패치 프로그램을 주요 시험으로 발전시키기 위해 3,300만 달러 규모의 자금을 조달함 [3]
  • BARDA (2024년): 발견이 아닌 제조 규모 확대를 명시적으로 지원하는 5,000만 달러 규모의 패치 포워드 상을 출시함 [1]
  • FDA (2024년): 주관 센터 지정에 대한 스폰서의 모호성을 줄이는 조합 제품 검토 지침을 명확히 함 [7]
  • LTS Lohmann (2024년 3월): 제3자 스폰서를 위한 전용 배열 주조 용량으로 Andernach 시설을 확장함 [18]
  • Raphas (2024년 9월): 한국의 용해 배열 화장품 제품을 ASEAN 소매로 확장하는 유통 계약을 체결함 [16]
  • Kindeva (2023년): 레거시 3M 약물 전달 자산의 통합을 완료하여 경피 및 배열 제조를 하나의 플랫폼으로 통합함 [20]
  • PMDA 일본 (2024년): 국내 개발자를 위한 사전 제출 기간을 단축하는 패치 특정 규제 상담 슬롯을 추가함 [10]


마이크로니들 패치 시장 Market Report Scope

매개변수 세부사항
시장 범위 제품 유형, 응용 프로그램, 최종 사용자, 소재 및 지리적 범위를 아우르는 글로벌 마이크로니들 패치 제품
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 15.4% (2026–2035)
시장 규모 체크포인트 USD 1,837.4 백만 (2025); USD 2,120.4 백만 (2026); USD 7,695.8 백만 (2035)
가장 빠르게 성장하는 세그먼트 용해형 제품 유형; 백신 전달 응용 프로그램; 홈케어 최종 사용자; 아시아-태평양 지역
프로필된 기업 12개의 주요 개발자, CDMO 및 장치 제조업체
평가 통화 USD 백만

자주 묻는 질문

마이크로니들 패치 시장 플랫폼 개발자와 파트너십을 맺을 때 제약 라이센스가 기대해야 하는 계약 구조는 무엇인가요?
대부분의 거래는 선불 접근 수수료, 개발 이정표 및 낮은-중간 단일 숫자 로열티를 결합합니다. 독점성은 일반적으로 지역별이 아니라 적응증별로 부여됩니다. [Ref: 2]
조달 팀은 패치의 유통 기한 주장을 어떻게 평가해야 하나요?
가속 테스트만이 아닌 실시간 안정성 데이터를 요구하세요. 가속 프로토콜은 접착제와 부형제의 분해가 비아레니우스 동역학을 따르기 때문에 폴리머 배열 성능을 과대 평가합니다. [Ref: 5]
마이크로니들 패치 시장에서 가장 중요한 경쟁 우위는 무엇인가요 — 특허인가요, 제조인가요?
제조입니다. 핵심 배열 특허는 2030년 이전에 대부분 만료되지만, GMP 자격을 갖춘 고용량 주조 능력을 복제하는 데는 3~5년과 3,500만 달러 이상의 비용이 필요합니다. [Ref: 2]
패치는 주사제와 다른 임상 시험 설계를 요구하나요?
네, 그렇습니다. 규제 기관은 일반적으로 적용 부위 변동성과 사용자 기술 데이터가 특성화된 경우 전체 3상 복제 대신 브리징 약리학적 연구를 수용합니다. [Ref: 7]
마이크로니들 패치 시장 파일럿 프로그램을 가장 자주 탈선시키는 통합 문제는 무엇인가요?
적용기 표준화입니다. 병원은 장치 특정 적용기를 비축하는 것을 꺼리므로, 자가 포함형, 적용기 없는 형식을 배송하는 개발자는 파일럿을 계약으로 훨씬 더 신뢰성 있게 전환합니다. [Ref: 6]
추적할 가치가 있는 비치료적 사용 사례가 있나요?
진단 샘플링이 가장 강력합니다. 바이오마커 패널을 위한 간질액을 추출하는 배열은 정맥 천자를 완전히 우회하며 이미 포도당과 젖산에 대한 임상적 타당성을 보여줍니다. [Ref: 19]
현재 패치 전달 치료에 대한 보상은 어떻게 이루어지고 있나요?
보장은 일반적으로 약물에 따라 이루어지며, 전달 형식이 아니라 패치 프리미엄은 보상되지 않습니다. 전용 코딩은 대부분의 미국 및 유럽 시스템에서 해결되지 않았습니다. [Ref: 17]
저자
저자 Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
공동 저자 Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed biomedical engineering journals, pharmaceutical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER), European Medicines Agency (EMA), Medicines and Healthcare products Regulatory Agency (MHRA), Health Canada, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, Therapeutic Goods Administration (TGA) Australia, International Conference on Harmonisation (ICH), World Health Organization (WHO) Prequalification Programme, Centers for Disease Control and Prevention (CDC), National Institutes of Health (NIH), National Institute of Biomedical Imaging and Bioengineering (NIBIB), National Center for Biotechnology Information (NCBI/PubMed), International Society for Pharmaceutical Engineering (ISPE), Controlled Release Society (CRS), International Transdermal Society, American Association of Pharmaceutical Scientists (AAPS), European Federation of Pharmaceutical Industries and Associations (EFPIA), Pharmaceutical Research and Manufacturers of America (PhRMA), International Federation of Pharmaceutical Manufacturers Associations (IFPMA), Cosmetics Europe – The Personal Care Association, Personal Care Products Council (PCPC), and national health ministry reports from key markets. These sources were used to collect clinical trial data, regulatory approval pathways, biocompatibility studies, manufacturing standards, vaccination program statistics, and market landscape analysis for dissolvable microneedles, solid microneedles, hydrogel microneedles, and other transdermal delivery technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, Chief Scientific Officers, VPs of R&D, regulatory affairs heads, manufacturing directors, and commercial leads from microneedle patch manufacturers, pharmaceutical companies, biotechnology firms, contract development and manufacturing organizations (CDMOs), and medical device OEMs comprised supply-side sources. Chief medical officers, clinical pharmacologists, dermatologists, infectious disease specialists, vaccine program directors, hospital pharmacy directors, procurement managers from pharmaceutical distributors, and formulary decision-makers from healthcare systems and retail pharmacy chains comprised demand-side sources. Market segmentation was validated across vaccine delivery, drug delivery, cosmetic applications, and diagnostics through primary research. Additionally, product pipeline timelines were confirmed, and insights regarding clinical adoption patterns, reimbursement strategies, pricing dynamics, and patient compliance metrics were extracted.

Primary Respondent Breakdown:

Table

Category Segment Percentage

By Company Tier Tier 1 (>USD 10B revenue) 38%

Tier 2 (USD 1B-10B) 31%

By Designation C-level Executives 29%

Director Level 34%

Others (Managers, Scientists, Specialists) 37%

By Region North America 32%

Europe 29%

Asia-Pacific 33%

Rest of World (Latin America, MEA) 6%


Market Size Estimation

Global market valuation was derived through revenue mapping and technology adoption analysis. The methodology included:

Identification of 50+ key manufacturers and technology developers across North America, Europe, Asia-Pacific, and emerging markets

Product mapping across dissolvable microneedles, solid microneedles, hydrogel microneedles, and other emerging microneedle categories

Analysis of reported and modeled annual revenues specific to microneedle patch portfolios, including pharmaceutical partnerships and licensing agreements

Coverage of manufacturers and technology holders representing 72-78% of global market share in 2024

Extrapolation using bottom-up (unit volume × ASP by application segment and region) and top-down (manufacturer revenue validation and pharmaceutical pipeline analysis) approaches to derive segment-specific valuations across vaccine delivery, drug delivery, cosmetic applications, and diagnostics

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















