Metal Cutting Tools Market (2026 - 2035)

Metal Cutting Tools Market Research Report By Tool Type (Milling Tools, Turning Tools, Drilling Tools, Gear-Cutting Tools, Reaming Tools, Threading and Tapping Tools, Others), By Material (Carbide, High-Speed Steel, Ceramics, Polycrystalline Diamond (PCD), Cubic Boron Nitride (CBN), Others), By End-User Industry (Automotive, General Engineering, Aerospace & Defence, Machinery & Heavy Equipment, Energy & Power, Medical, Electronics & Semiconductor, Others) and By Regional (North America, Europe, South America, Asia Pacific, Middle East and Africa) - Growth & Industry Forecast to 2035
ID: MRFR/Equip/6687-CR
187 Pages
Snehal Singh
Last Updated: August 28, 2026
Metal Cutting Tools Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.7%
2025 Market SizeUSD 29.38 Billion
2035 Market SizeUSD 42.25 Billion
Key Players
Sandvik Coromant
IMC Group (Iscar
Tungaloy
Ingersoll)
Kennametal
Mitsubishi Materials
Opportunities
  • Tool-as-a-Service and Consumption-Based Contracts
  • Aluminium and Composite Packages for Battery Structures
  • Emerging Market Capacity Gaps

Metal Cutting Tools Market 요약

MRFR 분석에 따르면, 금속 절삭 공구 시장 규모는 2024년에 84715.2억 달러로 추정되었습니다. 금속 절삭 공구 산업은 2025년 89645.83억 달러에서 2035년 157840.19억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 5.82%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

금속 절삭 공구 시장은 기술 발전과 다양한 부문에서의 수요 증가에 힘입어 강력한 성장세를 보일 준비가 되어 있습니다.

  • 북미는 고급 제조 능력에 의해 주도되어 금속 절삭 공구의 가장 큰 시장으로 남아 있습니다.
  • 아시아 태평양 지역은 빠른 산업화와 인프라 개발에 힘입어 가장 빠르게 성장하는 시장으로 부상하고 있습니다.
  • 가공 부문은 시장에서 계속해서 지배적인 위치를 차지하고 있으며, 정밀 요구 사항의 증가로 인해 연삭 부문이 가장 빠른 성장을 경험하고 있습니다.
  • 주요 시장 동인은 자동차 부문에서의 수요 증가와 항공우주 제조의 성장으로, 이는 시장 역학에 상당한 영향을 미치고 있습니다.

시장 규모 및 예측

2024 시장 규모 84715.2 (USD 십억)
2035 시장 규모 157840.19 (USD 십억)
CAGR (2025 - 2035) 5.82%

주요 기업

샌드빅 (SE), 케나메탈 (US), 세코 툴스 (SE), 미쓰비시 재료 (JP), 발터 AG (DE), 이스카 (IL), 귀링 (DE), 툴갈로이 (JP), 교세라 (JP)
Metal Cutting Tools Market Treiber

지속 가능성에 집중

지속 가능성은 금속 절삭 공구 산업에서 중요한 고려 사항이 되었으며, 산업 절삭 공구 제조업체들은 환경 영향을 최소화하려고 노력하고 있습니다. 친환경 재료와 공정의 채택이 증가하고 있으며, 이는 효율적일 뿐만 아니라 지속 가능한 절삭 공구의 개발로 이어지고 있습니다. 지속 가능성에 대한 이러한 집중은 혁신과 시장 투자 촉진으로 이어질 가능성이 높으며, 기업들은 규제 요구 사항과 소비자 기대를 충족하기 위해 노력하고 있습니다. 2024년 84715.2억 달러에서 2035년 157301.2억 달러로의 시장 성장 궤적은 금속 절삭 공구 분야에서 지속 가능한 관행의 중요성이 증가하고 있음을 반영합니다.

기술 발전

금속 절삭 공구 산업은 금속 절삭 공정의 효율성과 정밀성을 향상시키는 빠른 기술 발전을 경험하고 있습니다. CNC 기계와 같은 혁신 및 카바이드와 세라믹과 같은 고급 재료가 점점 더 보편화되고 있습니다. 이러한 기술은 생산성을 향상시킬 뿐만 아니라 폐기물을 줄여 제조업체의 비용 절감에 기여합니다. 그 결과, 시장은 2024년 84715.2억 달러에서 2035년 157301.2억 달러로 크게 성장할 것으로 예상되며, 2025년부터 2035년까지 5.79%의 강력한 CAGR을 반영합니다.

항공우주 및 방산 분야의 성장

항공우주 및 방산 산업은 경량 및 내구성 있는 부품에 대한 필요성에 의해 글로벌 금속 절삭 공구 산업의 핵심입니다. 이러한 분야가 확장됨에 따라 정밀 엔지니어링 부품에 대한 수요가 증가하고 있으며, 복잡한 기하학과 고성능 재료를 처리할 수 있는 고급 절삭 공구가 필요합니다. 이 추세는 시장 성장을 촉진할 가능성이 높으며, 2024년 84715.2억 달러에서 2035년 157301.2억 달러로의 상승이 예상됩니다. 2025년부터 2035년까지 5.79%의 CAGR은 이러한 산업이 금속 절삭 공구의 미래를 형성하는 데 중요함을 강조합니다.

제조 활동 증가

전 세계적으로 제조 활동의 부활은 금속 절삭 공구 산업의 중요한 동력입니다. 국가들은 인프라 및 산업 개발에 점점 더 많은 투자를 하고 있으며, 이는 금속 절삭 공구에 대한 수요를 높이고 있습니다. 이러한 성장은 특히 제조 부문이 빠르게 확장되고 있는 신흥 경제국에서 두드러집니다. 그 결과, 시장은 2024년 84715.2억 달러에서 2035년 157301.2억 달러로 성장할 것으로 예상되며, 2025년부터 2035년까지 5.79%의 강력한 CAGR을 나타냅니다. 제조 능력의 확장은 고급 절삭 공구에 대한 수요를 더욱 자극할 가능성이 높습니다.

자동차 부문에서의 수요 증가

자동차 부문은 금속 절삭 공구 산업의 주요 동력으로, 제조업체들은 정밀하게 고품질 부품을 생산하려고 합니다. 전기차(EV)로의 지속적인 전환은 새로운 재료와 디자인을 처리할 수 있는 고급 금속 절삭 공구를 필요로 합니다. 이러한 수요는 자동차 제조업체들이 최첨단 가공 기술에 점점 더 많은 투자를 하면서 시장 성장을 촉진할 것으로 예상됩니다. 산업의 확장은 2024년 84715.2억 달러에 이를 것으로 예상되는 시장 가치에서 분명하게 나타납니다.

시장 세그먼트 통찰력

응용 프로그램별: 가공(최대) 대 드릴링(가장 빠르게 성장하는)

금속 절삭 공구 시장에서 응용 프로그램 세그먼트는 가공이 지배하고 있으며, 이는 가장 큰 시장 점유율을 차지하고 있습니다. 이 세그먼트는 금속 절삭 공구를 사용하여 재료를 형성, 절단 및 마감하는 다양한 가공 프로세스를 포함합니다. 가공 다음으로 드릴링과 밀링이 있으며, 이는 다양한 산업 응용 프로그램의 수요에 의해 상당한 시장 점유율을 차지하고 있습니다. 각 세그먼트는 더 넓은 시장 환경 내에서 고유한 점유율을 반영하며, 다양한 응용 프로그램이 금속 절삭 공구를 활용하여 효율성과 정밀성을 달성하는 방법을 보여줍니다. 성장 추세는 가공이 여전히 강력한 기반을 유지하고 있지만, 드릴링이 가장 빠르게 성장하는 세그먼트로 부상하고 있음을 나타냅니다. 이 추세에는 제조 공정의 자동화 증가와 정밀 드릴링이 중요한 항공우주 및 자동차 부문의 성장 등이 포함됩니다. 건설에서 경량 재료에 대한 요구는 효율적인 드릴링 공구의 필요성을 더욱 증가시키며, 향후 몇 년간 지속적인 성장을 예고합니다.

가공(지배적) 대 드릴링(신흥)

가공 세그먼트는 다양한 산업 응용 프로그램에서 광범위하게 사용되는 것이 특징이며, 금속 절삭 공구 시장에서 지배적인 힘으로 자리 잡고 있습니다. 이 세그먼트는 재료의 포괄적인 형성과 마감을 위해 필수적인 선회, 연삭 및 밀링을 포함한 다양한 프로세스를 포함합니다. 한편, 드릴링은 기술 발전과 정밀 공구에 대한 수요 증가에 의해 주도되는 신흥 세그먼트로 인식됩니다. 이 세그먼트의 성장은 항공우주 및 자동차 제조와 같은 복잡한 드릴링 작업을 요구하는 산업의 증가에 의해 지원됩니다. 효율성에 대한 집중과 혁신적인 공구 디자인에 대한 요구는 빠르게 변화하는 시장에서 두 세그먼트의 경쟁력을 높입니다.

재료 유형별: 카바이드(최대) 대 고속강(가장 빠르게 성장하는)

금속 절삭 공구 시장에서 재료 유형 세그먼트는 고속강, 카바이드, 세라믹, 코발트 및 세르멧 간의 다양한 시장 점유율 분포를 보여줍니다. 현재 카바이드가 시장을 지배하고 있으며, 이는 우수한 경도와 내마모성 덕분에 고성능 절삭 응용 프로그램에 선호되는 선택입니다. 고속강은 카바이드에 비해 뒤처져 있지만, 비용 효율성과 다재다능성 덕분에 특히 덜 까다로운 가공 작업에서 점차 인기를 얻고 있습니다. 이 세그먼트 내 성장 추세는 주로 기술 발전과 다양한 산업에서 정밀 제조에 대한 수요 증가에 의해 주도됩니다. 제조업체들이 생산성을 높이고 공구 수명을 연장하려고 함에 따라 카바이드와 같은 고성능 재료 사용으로의 전환이 분명해지고 있습니다. 한편, 고속강은 많은 기업에 신뢰할 수 있는 선택으로 남아 있으며, 성능과 비용 간의 균형을 나타내는 추세를 의미합니다. 전반적으로 금속 절삭 공구 시장은 혁신과 효율성에 중점을 두고 기존 및 신흥 재료 유형 간의 역동적인 상호작용을 목격하고 있습니다.

카바이드(지배적) 대 고속강(신흥)

카바이드 공구 솔루션은 뛰어난 내구성과 절삭 효율성 덕분에 금속 절삭 공구 시장에서 지배적인 세그먼트로 인식됩니다. 높은 내마모성으로 알려진 카바이드 공구는 정밀성이 중요한 산업 응용 프로그램에서 널리 사용됩니다. 높은 온도를 견디고 날카로움을 유지하는 능력은 제조업체의 가동 중지 시간을 줄이고 교체 비용을 낮추는 데 기여합니다. 반면, 고속강은 경제성과 다재다능성 덕분에 성장 가능성을 지닌 신흥 시장 가치를 나타냅니다. 카바이드만큼 내구성이 뛰어나지는 않지만, 고속강은 특히 수동 및 소규모 생산 환경에서 다양한 가공 작업에 대한 실용적인 솔루션을 제공합니다. 이 비교는 시장 내에서 성능과 비용 효율성 간의 균형을 강조합니다.

최종 사용 산업별: 자동차(최대) 대 항공우주(가장 빠르게 성장하는)

금속 절삭 공구 시장에서 자동차 부문은 높은 생산량과 차량 제조에 대한 지속적인 수요로 인해 가장 큰 점유율을 차지하고 있습니다. 이 산업은 복잡한 디자인과 엄격한 품질 기준을 수용하는 정밀 절삭 공구의 필요성으로 인해 시장에 상당한 영향을 미칩니다. 반대로, 항공우주 부문은 비교적 작지만, 항공 여행의 증가와 혁신적인 절삭 공구가 필요한 항공우주 제조 기술의 발전으로 인해 가장 빠르게 성장하는 세그먼트입니다.

자동차: 지배적 대 항공우주: 신흥

자동차 부문은 고용량 생산 라인을 지원하기 위해 금속 절삭 공구에 상당한 투자를 하는 것이 특징이며, 이는 정밀성과 내구성을 보장하는 공구를 필요로 합니다. 기존 자동차 제조업체가 지배하는 이 세그먼트는 지속적으로 효율성 향상과 비용 절감을 추구하며, 공구 디자인의 혁신을 촉진합니다. 반면, 항공우주 세그먼트는 신흥 중에도 항공기와 첨단 재료에 대한 수요 증가로 인해 빠르게 주목받고 있습니다. 이 산업의 공구는 새로운 자산 카테고리에 맞춰야 할 뿐만 아니라, 안전성과 신뢰성을 보장하는 복잡한 가공 프로세스에 적응해야 합니다.

Metal Cutting Tools Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 제조 강국

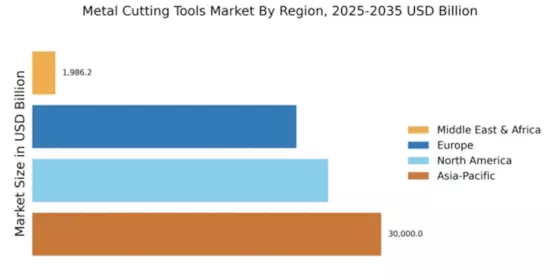
북미는 제조 기술의 발전과 자동차 및 항공 우주 부문에서의 수요 증가에 힘입어 금속 절삭 공구 시장에서 강력한 성장을 목격하고 있습니다. 시장 규모는 2025년에 25429.0백만 달러에 도달하여 글로벌 시장에서 상당한 점유율을 반영하고 있습니다. 제조 혁신 및 지속 가능성 이니셔티브에 대한 규제 지원은 이 성장을 더욱 촉진하여 이 지역을 산업의 선두주자로 자리매김하고 있습니다. 미국은 북미 시장을 지배하고 있으며, 케나메탈과 이스카와 같은 주요 기업들이 선두에 있습니다. 경쟁 환경은 제조업체 간의 지속적인 혁신과 전략적 파트너십으로 특징지어집니다. 기업들은 증가하는 수요를 충족하기 위해 제품 제공을 강화하고 유통 네트워크를 확장하는 데 집중하고 있습니다. 기존 기업의 존재는 역동적인 시장 환경을 보장하여 경쟁과 기술 발전을 촉진합니다.

유럽 : 혁신 및 지속 가능성 집중

유럽의 금속 절삭 공구 시장은 혁신과 지속 가능성에 강한 중점을 두고 있으며, 2025년 시장 규모는 22700.0백만 유로입니다. 이 지역은 친환경 제조 관행을 촉진하는 엄격한 규제의 혜택을 받아 고급 절삭 공구에 대한 수요를 증가시키고 있습니다. 독일과 스웨덴과 같은 국가는 기술 전문성을 활용하여 제조 프로세스의 효율성을 높이고 폐기물을 줄이는 데 앞장서고 있습니다. 독일은 샌드빅과 발터 AG와 같은 주요 기업들이 있는 유럽 시장의 핵심 플레이어로 두드러집니다. 경쟁 환경은 기존 기업과 신생 스타트업이 혼합되어 있으며, 모두 혁신하고 다양한 산업의 변화하는 요구를 충족하기 위해 노력하고 있습니다. 연구 및 개발(R&D)과 산업 이해관계자 간의 협력에 대한 초점은 유럽이 글로벌 시장에서 경쟁 우위를 유지하는 데 중요한 역할을 합니다.

아시아-태평양 : 제조의 떠오르는 강국

아시아-태평양은 2025년에 30000.0백만 달러의 시장 규모를 가진 금속 절삭 공구의 최대 시장으로, 빠른 산업화와 성장하는 제조 부문에 의해 주도되고 있습니다. 이 지역의 수요는 자동차, 항공 우주 및 전자 산업에 의해 촉진되며, 이들은 점점 더 고급 절삭 기술을 채택하고 있습니다. 제조 능력을 강화하고 외국 투자를 유치하기 위한 정부의 이니셔티브는 시장 성장을 더욱 촉진하여 글로벌 플레이어들에게 초점이 되고 있습니다. 중국과 일본은 이 지역의 주요 국가로, 미쓰비시 재료와 툴갈로이와 같은 기업들이 중요한 기여를 하고 있습니다. 경쟁 환경은 활발하며, 많은 국내외 기업들이 시장 점유율을 차지하기 위해 경쟁하고 있습니다. 기존 제조업체의 존재와 증가하는 스타트업 수는 혁신을 촉진하여 아시아-태평양 지역이 금속 절삭 공구 시장의 최전선에 남아 있도록 보장합니다.

중동 및 아프리카 : 자원 풍부한 최전선

2025년에 1986.2백만 달러의 시장 규모를 가진 중동 및 아프리카 지역은 금속 절삭 공구 시장에서 상당한 성장 잠재력을 가지고 있습니다. 이 지역의 발전은 인프라 및 제조 부문에 대한 투자 증가와 함께 고급 가공 솔루션에 대한 수요 증가에 의해 주도되고 있습니다. 규제 프레임워크는 산업 성장을 지원하기 위해 점진적으로 발전하고 있으며, 이는 향후 몇 년 동안 시장 확장을 더욱 자극할 것으로 예상됩니다. 남아프리카와 UAE와 같은 국가는 시장에서 주요 플레이어로 부상하고 있으며, 지역 제조 능력 향상에 집중하고 있습니다. 경쟁 환경은 여전히 발전 중이며, 국내외 기업들이 입지를 구축하기 위해 노력하고 있습니다. 이 지역이 기술과 혁신에 계속 투자함에 따라 금속 절삭 공구 시장은 상당한 성장을 위한 준비가 되어 있으며, 새로운 기회를 활용하려는 글로벌 플레이어들을 끌어들일 것입니다.

Metal Cutting Tools Market Regional Image

주요 기업 및 경쟁 통찰력

금속 절삭 공구 시장은 기술 발전과 다양한 제조 부문에서의 수요 증가에 의해 역동적인 경쟁 환경이 특징입니다. 샌드빅 (SE), 케나메탈 (US), 세코 툴스 (SE)와 같은 주요 기업들은 혁신과 운영 효율성을 활용할 수 있는 전략적 위치에 있습니다. 샌드빅 (SE)은 지속적인 연구 및 개발을 통해 제품 포트폴리오를 강화하는 데 집중하고 있으며, 케나메탈 (US)은 디지털 혁신 및 스마트 제조 솔루션을 강조하고 있습니다. 세코 툴스 (SE)는 고객 중심 접근 방식을 채택하여 특정 산업의 요구를 충족하는 솔루션을 맞춤화하여 적응성과 반응성을 우선시하는 경쟁 환경을 형성하고 있습니다. 시장 구조는 적당히 분산되어 있으며, 많은 기업들이 시장 점유율을 차지하기 위해 경쟁하고 있습니다. 주요 비즈니스 전략에는 리드 타임을 줄이고 공급망을 최적화하기 위해 제조를 현지화하는 것이 포함됩니다. 이 전략은 운영 효율성을 향상시킬 뿐만 아니라 기업들이 지역 수요에 신속하게 대응할 수 있도록 합니다. 주요 기업들의 집합적인 영향력은 혁신과 고객 서비스가 가장 중요한 경쟁 분위기를 조성하여 전체 시장 성장을 촉진합니다. 2025년 11월, 샌드빅 (SE)은 항공 우주 부문을 위해 설계된 새로운 고성능 절삭 공구 라인의 출시를 발표했습니다. 이 전략적 움직임은 항공 우주 응용 분야에서의 정밀 엔지니어링에 대한 증가하는 수요와 일치하여 샌드빅을 이 틈새 시장의 선두주자로 자리매김할 가능성이 있습니다. 이러한 공구의 도입은 제조업체의 운영 효율성을 향상시켜 샌드빅의 경쟁 우위를 강화할 것으로 예상됩니다. 2025년 10월, 케나메탈 (US)은 도구 관리 및 성능 분석을 최적화하기 위한 최신 디지털 플랫폼을 공개했습니다. 이 이니셔티브는 산업 내 디지털화의 광범위한 트렌드를 반영하며, 케나메탈이 고객 경험과 운영 결과를 개선하기 위해 첨단 기술을 통합하는 데 열심이라는 것을 시사합니다. 데이터 분석을 활용함으로써 회사는 서비스 제공을 향상시켜 혼잡한 시장에서 차별화할 수 있습니다. 2025년 9월, 세코 툴스 (SE)는 스마트 제조 솔루션을 개발하기 위해 선도적인 자동화 기술 회사와 전략적 파트너십을 체결했습니다. 이 협력은 금속 절삭 프로세스에 자동화를 통합하려는 적극적인 접근 방식을 나타내며, 고객에게 효율성을 높이고 운영 비용을 줄일 수 있는 기회를 제공할 수 있습니다. 이러한 파트너십은 기업들이 혁신하고 변화하는 시장 환경에서 경쟁력을 유지하려고 함에 따라 더욱 보편화될 가능성이 높습니다. 2025년 12월 현재, 금속 절삭 공구 시장의 현재 트렌드는 디지털화, 지속 가능성 및 제조 프로세스에서 인공지능(AI)의 통합으로 뚜렷한 변화가 나타나고 있습니다. 전략적 제휴는 경쟁 환경을 형성하고 기업들이 자원과 전문 지식을 모을 수 있도록 하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 혁신, 기술 및 공급망 신뢰성에 중점을 두는 방향으로 발전할 것으로 예상됩니다. 이러한 변화는 경쟁 우위를 유지하기 위한 적응력과 미래 지향적인 전략의 중요성을 강조합니다.

Metal Cutting Tools Market 시장의 주요 기업은 다음과 같습니다

산업 발전

2022년 8월: 샌드빅은 스위스에 본사를 둔 정밀 고형 원형 공구 제조업체인 P. Rieger Werkzeugfabrik AG와 Sphinx Tools Ltd를 인수했습니다. 샌드빅은 이 인수를 통해 원형 절삭 공구 시장에서의 입지를 개선하려고 합니다.

2022년 6월: 밀워키 툴스는 리모델링 및 철거 작업에 적합하며 다양한 금속에서 더 효과적으로 작동하도록 설계된 NITRUS CARBIDE SAWZALL 블레이드와 결합된 최첨단 파괴기를 공개했습니다.

향후 전망

Metal Cutting Tools Market 향후 전망

금속 절삭 공구 시장은 2025년부터 2035년까지 5.82%의 CAGR로 성장할 것으로 예상되며, 이는 기술 발전, 증가하는 자동화 및 제조 부문에서의 수요 증가에 의해 촉진됩니다.

2035년까지 시장은 강력한 성장을 달성할 것으로 예상되며, 혁신과 지속 가능성의 리더로 자리잡을 것입니다.

시장 세분화

금속 절삭 공구 시장 응용 전망

  • 가공
  • 드릴링
  • 밀링
  • 선삭
  • 연삭

금속 절삭 공구 시장 재료 유형 전망

  • 고속강
  • 카바이드
  • 세라믹
  • 코발트
  • 세르멧

금속 절삭 공구 시장 최종 사용 산업 전망

  • 자동차
  • 항공우주
  • 건설
  • 제조
  • 전자기기

보고서 범위

Parameter Detail
Market Scope Global demand for metal cutting tools by tool type, material and end-user industry
Study Period 2021–2035 (Historical 2021–2024; Base Year 2025; Forecast 2026–2035)
CAGR 3.7% (2026–2035)
Market Size Checkpoints USD 29.38 Billion (2025); USD 30.47 Billion (2026); USD 42.25 Billion (2035)
Fastest Growing Segments Gear-cutting tools; polycrystalline diamond (PCD); EV manufacturing end-use
Companies Profiled Sandvik, IMC Group, Kennametal, Mitsubishi Materials, Kyocera, Sumitomo Electric Hardmetal, CERATIZIT, OSG, Walter AG, Guhring, YG-1
Valuation Currency USD Billion, constant 2025 prices

FAQs

2035년까지 금속 절삭 공구 시장의 예상 시장 가치는 얼마입니까?

금속 절삭 공구 시장의 예상 시장 가치는 2035년까지 157840.19억 달러입니다.

2024년 금속 절삭 공구 시장의 전체 시장 가치는 얼마였습니까?

2024년 금속 절삭 공구 시장의 전체 시장 가치는 84715.2억 달러였습니다.

2025년부터 2035년까지의 예측 기간 동안 금속 절삭 공구 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 금속 절삭 공구 시장의 예상 CAGR은 5.82%입니다.

금속 절삭 공구 시장에서 가장 높은 가치를 가질 것으로 예상되는 응용 분야 세그먼트는 무엇입니까?

가공 응용 분야 세그먼트가 가장 높은 가치를 가질 것으로 예상되며, 25.0에서 45.0억 달러 범위입니다.

금속 절삭 공구 시장에서 사용되는 주요 재료와 그 예상 가치는 무엇입니까?
주요 재료에는 탄화물(Carbon)과 고속강(High-Speed Steel)이 포함되며, 각각 25.41에서 48.12억 달러, 16.94에서 31.12억 달러 범위로 예상됩니다.
어떤 최종 사용 산업이 금속 절삭 공구 시장을 지배할 것으로 예상됩니까?
제조업 최종 사용 산업이 지배할 것으로 예상되며, 예상 가치는 30.0에서 55.0억 달러 사이입니다.
금속 절삭 공구 시장의 주요 업체는 누구입니까?
금속 절삭 공구 시장의 주요 업체에는 Sandvik, Kennametal, Seco Tools, Mitsubishi Materials가 포함됩니다.
2035년까지 드릴링 응용 분야 세그먼트의 예상 가치 범위는 얼마입니까?
드릴링 응용 분야 세그먼트의 예상 가치 범위는 15.0에서 30.0억 달러 사이일 것으로 예상됩니다.
금속 절삭 공구 시장의 다양한 재료 유형에 따른 예상 성장률은 어떻게 됩니까?
탄화물은 다른 재료에 비해 가장 높은 성장을 보일 것으로 예상되며, 예상 가치 범위는 25.41에서 48.12억 달러입니다.
금속 절삭 공구 시장에서 그라인딩 응용 분야 세그먼트의 예상 가치 범위는 얼마입니까?
그라인딩 응용 분야 세그먼트의 예상 가치 범위는 5.0에서 10.0억 달러로 예상됩니다.
저자
Author
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of industrial standards databases, peer-reviewed engineering journals, manufacturing industry publications, and authoritative trade organizations. Key sources included the International Organization for Standardization (ISO) technical committee databases (ISO/TC 29 - Small Tools), American National Standards Institute (ANSI B94 - Cutter Standards), German Institute for Standardization (DIN 6580-6583 - Tool Life Standards), Japanese Industrial Standards (JIS B 0170 - Cutting Tool Geometry), Association for Manufacturing Technology (AMT), German Machine Tool Builders' Association (VDW), China Machine Tool & Tool Builders' Association (CMTBA), Japan Machine Tool Builders' Association (JMTBA), International Journal of Machine Tools and Manufacture, Journal of Materials Processing Technology, CIRP Annals - Manufacturing Technology, Precision Engineering Journal, Bureau of Labor Statistics (BLS) Occupational Employment Statistics, US Census Bureau Annual Survey of Manufactures, Eurostat Machinery and Equipment Production Database, National Bureau of Statistics of China (Industrial Production), Japan Ministry of Economy Trade and Industry (METI) Manufacturing Indices, and OECD Industrial Production Statistics. These sources were used to collect production statistics, tooling consumption data, machine tool utilization rates, raw material pricing trends (tungsten, cobalt, carbide powders), and industry adoption patterns for cemented carbide, high-speed steel, ceramic, and polycrystalline diamond cutting tools.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. CEOs, VPs of manufacturing operations, chiefs of research and development for tooling technologies, and product line directors from machine tool OEMs, insert makers, and cutting tool manufacturers were among the supply-side sources. Industrial distribution channel partners, heavy equipment fabricators, oilfield services firms, directors of manufacturing engineering, production managers, and procurement heads from tier-1 automotive suppliers made up the demand-side sources. Segmentation of milling cutters, turning inserts, drilling systems, and grinding tools was confirmed through primary research. Advanced coating technology roadmaps, including PVD/CVD diamond coatings, were also confirmed. Insights on industry 4.0 integration patterns, strategies for tool lifecycle cost management, and the dynamics of direct vs. distributor purchasing were found through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (32%), Europe (28%), Asia-Pacific (32%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across the tooling value chain. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America encompassing cutting tool specialists (Sandvik, Kennametal, Mitsubishi Materials), diversified industrial conglomerates, and regional carbide insert producers

Product mapping across cemented carbide (indexable inserts, solid round tools), high-speed steel (taps, drills, reamers), ceramic tools (SiAlON, whisker-reinforced), polycrystalline diamond (PCD) and polycrystalline cubic boron nitride (PCBN) superhard materials

Analysis of reported and modeled annual revenues specific to metal cutting tool portfolios, including aftermarket services and tool reconditioning operations

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (machine tool installed base × tooling consumption rates by industry vertical) and top-down (manufacturer revenue validation adjusted for distributor markups) approaches to derive material-specific and application-specific valuations

Cross-verification against machine tool consumption statistics (machine tool production value as proxy for tooling demand) and industrial manufacturing output indices by end-use sector (automotive production volumes, aerospace shipments, construction equipment manufacturing)

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.