Medical Second Opinion Market Summary
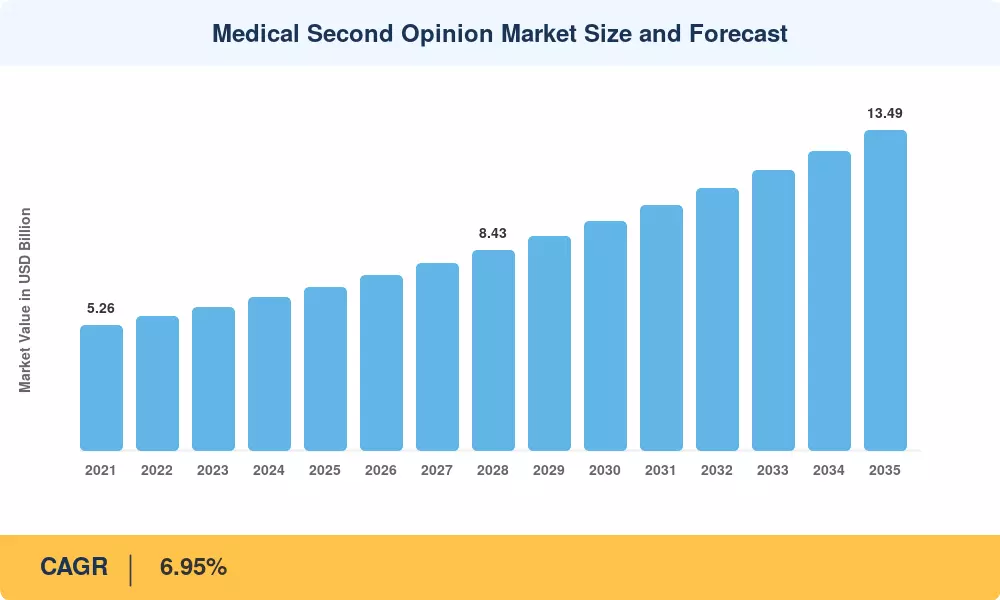
글로벌 의료 제2의견 시장 규모는 2025년에 68억 9천만 달러로 평가되었으며, 시장은 2026년 73억 7천만 달러에서 2035년까지 134억 9천만 달러로 성장할 것으로 예상되며, 2026–2035년 예측 기간 동안 6.95%의 연평균 성장률(CAGR)을 기록할 것으로 보입니다. 진단 오류율 증가 — WHO는 2050년까지 약 3,500만 건의 새로운 암 사례가 발생할 수 있다고 보고했습니다 [1] — 는 검증 프로토콜에 대한 기관의 수요를 증가시켰으며, 미국의 지불자 주도의 의무는 고비용 수술 절차를 승인하기 전에 확인 상담을 요구하고 있습니다 [2]. 이 두 가지 힘만으로도 의료 제2의견 시장에 수십억 달러의 반복 수요가 유입되고 있습니다.
기술적 변화가 확인 진단이 제공자 간에 이동하는 방식을 재편하고 있습니다. 기존의 종이 의뢰 워크플로우와 전화 기반 의사 간 채널은 환자를 몇 시간 내에 하위 전문의와 매칭하는 AI-트리아지 플랫폼으로 대체되고 있으며, 이미징 및 병리 데이터를 암호화된 클라우드 포털을 통해 전송하고 있습니다. 글로벌 디지털 헬스 생태계는 2023년에 280억 달러 이상의 벤처 투자를 유치했으며 [3], 상당 부분이 의료 제2의견 시장의 중추인 진단 정확성 인프라를 목표로 하고 있습니다. 규제의 후풍이 이러한 경로를 강화하고 있으며; CMS는 2024년에 가상 상담 서비스에 대한 상환 코드를 확대하여 제공자와 환자 모두의 경제적 장벽을 낮추었습니다 [4].
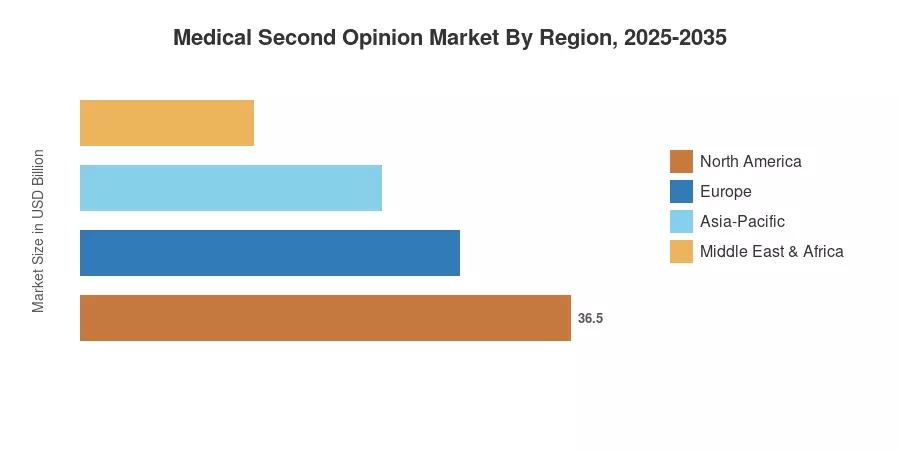
북미는 의료 제2의견 시장의 약 38%를 차지하고 있으며, 이는 보험 연계 의뢰 네트워크와 학술 의료 센터 파트너십에 의해 주도되고 있습니다. 아시아 태평양 지역은 인도와 중국의 디지털 헬스 채택에 힘입어 8.5%의 예상 CAGR로 가장 빠르게 성장하는 지역입니다. 유럽은 약 27%로 두 번째로 큰 점유율을 차지하며, EU 내의 국경 간 환자 이동에 의해 뒷받침되고 있습니다. 규제 개혁, 기술 성숙, 환자 권한 부여의 융합은 의료 제2의견 시장이 2035년까지 지속적인 확장을 위한 위치를 차지하게 합니다.
주요 보고서 요약
• 용도별
- 암은 의료 제2의견 시장의 약 34%를 차지하는 주요 용도 세그먼트로, 종양학에서의 오진율이 확인 상담 수요를 계속해서 증가시키고 있습니다.
- 신경 장애는 2026–2035년 동안 8.2%의 세그먼트 CAGR을 기록하며 가장 빠르게 성장하는 용도 범주를 나타냅니다.
- 심장 질환은 2025년에 약 10억 6천만 달러를 차지하며, 절차 대안에 대한 환자의 인식이 높아지고 있음을 반영합니다.
• 서비스 제공자별
- 병원은 통합된 의뢰 인프라에 의해 지원받아 의료 제2의견 시장 내에서 가장 큰 서비스 제공자 점유율을 차지하고 있습니다.
- 건강 보험 회사들은 내장된 제2의견 혜택을 확대하고 있으며, 2035년까지 7.8%의 CAGR로 성장하고 있습니다.
• 지역별
- 북미는 2025년에 38%의 수익 점유율로 의료 제2의견 시장을 선도하며, 지불자 주도의 상담 프로그램에 의해 지탱되고 있습니다.
- 아시아 태평양 지역은 인도, 중국, 일본의 원격 의료 인프라 구축에 의해 주도되며, 8.5%의 CAGR로 성장할 것으로 예상됩니다.
의료 제2의견 시장 규모 및 예측 (2021–2035)
Market Research Future의 추정치는 의료 경영진과의 주요 인터뷰, 주요 보험사의 청구 데이터 분석, 공개 보고된 플랫폼 수익에 대한 삼각 측정을 혼합한 것입니다. 역사적 수치는 (2021–2024) 실제 지출을 반영하며; 2025년 기준 연도는 초기 회계 연도 제출 및 산업 조사를 포함합니다. 예측 값(2026–2035)은 검증된 6.95% CAGR에 고정된 복합 성장 모델을 적용합니다.