의료 실무 관리 소프트웨어 시장 요약
주요 시장 동향 및 하이라이트
시장 규모 및 예측
| CAGR (2025 - 2035) | 7.07% |
| CAGR (2025 - 2035) | 7.07% |
의료 실무 관리 소프트웨어 시장은 현재 효율성과 의료 시설 내 운영의 간소화에 대한 필요성이 증가함에 따라 변혁의 단계를 겪고 있습니다. 의료 기관들이 행정 업무를 관리하면서 환자 치료를 향상시키고자 하는 노력의 일환으로, 고급 소프트웨어 솔루션의 채택이 증가하는 것으로 보입니다. 이러한 추세는 데이터 분석에 대한 강조가 커짐에 따라 영향을 받고 있으며, 이는 의료 제공자들이 정보에 기반한 결정을 내리고 전반적인 서비스 제공을 개선할 수 있도록 합니다. 또한, 이러한 플랫폼 내에서 원격 의료 기능의 통합은 실무자와 환자의 변화하는 요구를 충족하는 보다 포괄적인 솔루션으로의 전환을 시사합니다. 게다가, 의료 실무 관리 소프트웨어 시장은 클라우드 기반 솔루션의 급증을 목격하고 있는 것으로 보입니다. 이러한 제공은 유연성과 확장성을 제공하여 다양한 규모의 실무가 필수 도구에 접근할 수 있도록 하며, 광범위한 인프라 투자 부담을 덜어줍니다. 의료 기관들이 원격 접근과 협업을 점점 더 우선시함에 따라, 이러한 소프트웨어에 대한 수요는 증가할 것으로 예상됩니다. 전반적으로 의료 실무 관리 소프트웨어 시장의 환경은 혁신과 사용자 중심 디자인이 의료 관리의 미래를 형성하면서 진화하고 있습니다.
의료 실무 관리 소프트웨어에 인공지능을 통합하는 것이 점점 더 보편화되고 있습니다. 이 기술은 예약 일정 관리 및 청구 프로세스와 같은 일상적인 작업을 자동화하여 운영 효율성을 향상시킵니다. AI 기반 분석은 또한 환자 행동 및 치료 결과에 대한 통찰력을 제공하여 개선된 치료 전략으로 이어질 수 있습니다.
다양한 의료 시스템 간의 상호 운용성이 의료 실무 관리 소프트웨어 시장에서 주목받고 있습니다. 이 추세는 서로 다른 플랫폼 간의 원활한 데이터 교환의 필요성을 강조하며, 의료 제공자들이 포괄적인 환자 정보를 접근할 수 있도록 합니다. 향상된 상호 운용성은 치료 조정 개선 및 환자 결과 향상으로 이어질 수 있습니다.
의료 실무 관리 소프트웨어의 설계에서 사용자 경험이 점점 더 우선시되고 있습니다. 개발자들은 의료 직원의 탐색을 단순화하고 학습 곡선을 줄이는 직관적인 인터페이스를 만드는 데 집중하고 있습니다. 이러한 사용성에 대한 강조는 실무자들 사이에서 전반적인 만족도와 채택률을 높일 가능성이 큽니다.
The Medical Practice Management Software Market is witnessing a marked increase in the integration of telehealth services. As healthcare providers adapt to changing patient needs, the demand for software that supports remote consultations and virtual care is growing. This trend is driven by the need for accessible healthcare solutions that cater to patients' preferences for convenience and safety. The market for telehealth-enabled practice management software is projected to expand, as providers seek to enhance patient engagement and streamline workflows. This evolution reflects a broader shift in healthcare delivery, positioning the Medical Practice Management Software Market at the forefront of innovation.
의료 실무 관리 소프트웨어 시장은 기능 세그먼트에 의해 크게 주도되며, 그 중 스케줄링이 가장 큰 시장 점유율을 차지하고 있습니다. 이는 의료 제공자에게 핵심 구성 요소로 작용하여 시간과 자원의 효율적인 할당을 보장합니다. 한편, 환자 관리와 청구가 뒤따르며, 이는 진료에서 환자 흐름과 재정 건강을 유지하는 것의 중요성을 강조합니다. 보고는 점점 더 중요해지고 있으며, 이는 의료 관리에서 데이터 기반 의사 결정으로의 전환을 반영합니다.
일정 관리(주요) 대 보고(신흥)
일정 관리 기능은 의료 실무 관리 소프트웨어의 핵심으로, 의료 제공자를 위한 예약 및 자원 할당을 간소화합니다. 이 기능의 우위는 효율적인 예약 관리에 대한 기본적인 필요성에 기인하며, 이는 의료 기관이 결석률을 줄이고 환자 만족도를 높이는 데 도움을 줍니다. 반면, 보고 기능은 의료 분야에서 분석에 대한 수요 증가에 힘입어 중요한 기능으로 부상했습니다. 이 부문은 의료 기관에 성과 추적 및 규제 준수를 위한 도구를 제공하여, 데이터 통찰력을 통한 개선된 환자 결과를 위해 의료가 발전함에 따라 필수불가결한 요소가 되고 있습니다.
의료 실무 관리 소프트웨어 시장은 온프레미스, 클라우드 기반, 하이브리드의 세 가지 주요 배포 유형으로 구분됩니다. 이 중 클라우드 기반 솔루션이 가장 큰 시장 점유율을 차지하고 있으며, 이는 의료 실무에서 디지털 전환의 증가 추세를 활용하고 있습니다. 반면, 온프레미스 부문은 데이터 제어와 보안을 클라우드 솔루션의 유연성보다 우선시하는 조직에 특히 매력적이어서 가장 빠르게 성장하는 배포 유형으로 부상하고 있습니다. 의료 제공자들이 운영 효율성과 향상된 환자 참여와 관련된 이점을 점점 더 인식함에 따라 클라우드 기반 의료 실무 관리 소프트웨어에 대한 수요는 계속 증가할 것으로 예상됩니다. 또한 인공지능 및 원격 의료와 같은 기술의 빠른 발전은 클라우드 기반 및 온프레미스 부문 모두에 대한 관심과 성장을 촉진하고 있으며, 두 부문이 서로 다른 맥락에서 번창할 수 있는 경쟁 환경을 조성하고 있습니다.
클라우드 기반 (주도적) 대 온프레미스 (신흥)
클라우드 기반 의료 실무 관리 솔루션은 현재 시장을 지배하고 있으며, 의료 팀의 접근성과 협업을 향상시키는 다양한 기능 덕분에 인기를 끌고 있습니다. 이러한 솔루션은 다양한 시스템과의 원활한 통합을 제공하여 환자 데이터에 대한 실시간 접근을 가능하게 하고, 작업 흐름의 효율성을 개선합니다. 반면, 온프레미스 부문은 보안 문제로 인해 민감한 환자 정보를 내부에서 관리하기를 선호하는 대규모 의료 기관들 사이에서 새로운 배포 유형으로 주목받고 있습니다. 이 부문은 특정 실무 요구에 맞춘 향상된 맞춤화 옵션과 데이터에 대한 제어를 제공하여 매력적입니다. 두 부문 모두 의료 제공자의 다양한 우선 사항에 따라 시장 전략을 전환하며 고유한 장점을 보여줍니다.
의료 실무 관리 소프트웨어 시장에서 소규모 의료 기관은 높은 유병률과 저렴하면서도 효과적인 관리 솔루션의 필요성으로 인해 상당한 시장 점유율을 차지하고 있습니다. 소규모 기관은 일반적으로 운영을 간소화하고 청구, 일정 관리 및 환자 관리를 통합하는 소프트웨어가 필요하여 주요 사용자 세그먼트로 자리 잡고 있습니다. 반면, 대규모 의료 기관도 복잡한 운영 및 환자 데이터를 관리하는 포괄적인 시스템에 대한 요구를 보여주며 중요한 플레이어로 부각되고 있습니다. 성장 추세에 따르면 대규모 의료 기관이 이 시장에서 가장 빠르게 성장하는 세그먼트로 떠오르고 있습니다. 통합 의료 제공 시스템에 대한 초점 변화, 전자 건강 기록(EHR)의 채택 증가, 운영 효율성에 대한 추진이 이들의 고급 의료 실무 관리 소프트웨어에 대한 수요를 이끌고 있습니다. 또한, 디지털화 추세와 강력한 분석에 대한 필요성이 이 부문의 성장을 더욱 촉진하여 대규모 의료 기관이 의료 실무 관리 소프트웨어의 미래를 형성하는 데 중요한 역할을 하고 있습니다.
소규모 의료 기관(주도적) 대 외래 수술 센터(신흥)
소규모 의료 기관은 개인화된 환자 중심의 치료와 비용 효율적인 솔루션에 중점을 두는 것이 특징입니다. 이러한 기관은 소프트웨어 선택에서 사용의 용이성과 고객 지원을 우선시하여 의료 실무 관리 소프트웨어 시장에서 지배적인 위치를 차지하고 있습니다. 반면, 외래 수술 센터는 수술 일정 관리, 환자 관리 및 운영 워크플로우를 촉진하는 소프트웨어에 대한 수요 증가로 인해 중요한 플레이어로 부상하고 있습니다. 외래 수술 절차의 증가 추세와 효율적인 관리 도구에 대한 필요성이 외래 수술 센터의 성장을 촉진하여 소규모 의료 기관에 대한 중요한 경쟁자로 자리매김하고 있습니다. 그들의 전문화된 요구와 기술 발전에 대한 집중은 그들이 신속하게 적응할 수 있도록 하여 소프트웨어를 활용해 환자 결과와 운영 효율성을 개선할 수 있게 합니다.
의료 실무 관리 소프트웨어 시장에서 가격 모델 세그먼트는 구독, 일회성 라이센스 요금, 프리미엄의 세 가지 주요 값으로 특징지어집니다. 현재 구독 모델은 유연성과 지속적인 업데이트 덕분에 가장 큰 시장 점유율을 차지하고 있으며, 모든 규모의 실무에 매력적입니다. 반면, 일회성 라이센스 요금 옵션은 지속적인 지불을 피하고자 하는 실무들 사이에서 빠르게 인기를 얻고 있으며, 현재 시장 환경에서 실행 가능한 대안으로 입증되고 있습니다. 의료 실무가 진화하는 기술에 적응함에 따라 성장 추세는 확장 가능한 솔루션과 향상된 고객 지원에 대한 욕구에 힘입어 구독 가격 모델로의 상당한 전환을 나타냅니다. 또한, 일회성 라이센스 요금 모델은 실무들이 지속적인 구독보다 선불 비용을 선호함에 따라 증가하고 있습니다. 프리미엄 모델의 출현은 소규모 실무에 대한 낮은 진입 장벽을 제공하여 다양한 소프트웨어 솔루션에 대한 광범위한 채택과 실험을 장려하고 있습니다.
구독(주요) 대 일회성 라이선스 요금(신흥)
구독 가격 모델은 의료 실무 관리 소프트웨어 시장에서 지배적인 힘으로, 반복적인 수익 흐름과 소프트웨어가 규정 및 규제 요구 사항에 맞게 최신 상태를 유지하도록 보장하는 지속적인 업데이트가 특징입니다. 이 모델은 포괄적인 기능과 강력한 지원 구조가 필요한 대규모 실무 및 의료 기관에 특히 매력적입니다. 반면, 일회성 라이선스 요금은 일회성 지불 구조를 선호하는 실무에 매력적인 신흥 모델로, 지속적인 비용 없이 소프트웨어의 소유권을 제공합니다. 이 접근 방식은 정기적인 업데이트를 제한하지만, 특정 요구 사항이나 예산 제약이 있는 실무에 매력적인 옵션으로 작용하여 빠른 성장세를 보이고 있습니다.
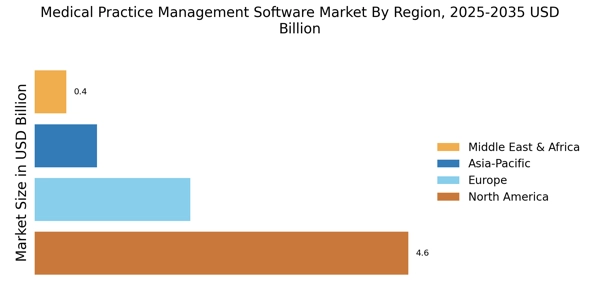
북미는 의료 실무 관리 소프트웨어의 가장 큰 시장으로, 전 세계 시장의 약 60%를 차지하고 있습니다. 이 지역의 성장은 증가하는 의료 지출, 가치 기반 치료로의 전환, 그리고 첨단 기술의 채택에 의해 촉진되고 있습니다. 경제 및 임상 건강을 위한 건강 정보 기술 법과 같은 규제 지원은 시장 확장을 더욱 촉진합니다. 미국은 주요 기여국으로, Epic Systems, Cerner, Allscripts와 같은 주요 기업들이 경쟁 환경을 이끌고 있습니다. 확립된 의료 시스템의 존재와 환자 결과 개선에 대한 집중이 수요를 이끌고 있습니다. 또한, AI와 데이터 분석의 통합이 실무 관리 솔루션의 운영 효율성을 향상시켜 북미를 이 분야의 혁신 허브로 만들고 있습니다.
유럽은 의료 실무 관리 소프트웨어 시장에서 약 25%의 글로벌 점유율을 차지하며 상당한 성장을 목격하고 있습니다. 이 지역의 확장은 데이터 보호 및 환자 관리에 대한 증가하는 규제 요구 사항, 특히 일반 데이터 보호 규정(GDPR)에 의해 촉진되고 있습니다. 각국은 디지털 건강 이니셔티브에 투자하고 있으며, 이는 혁신적인 소프트웨어 솔루션에 대한 수요를 더욱 증가시키고 있습니다. 독일과 영국이 주요 시장으로, 현지 및 국제 기업들이 강력한 존재감을 보이고 있습니다. Cerner와 Allscripts와 같은 기업들이 발자취를 확장하고 있으며, 스타트업들이 틈새 요구를 해결하기 위해 등장하고 있습니다. 경쟁 환경은 기술 기업과 의료 제공자 간의 협력으로 특징지어지며, 서비스 제공 및 환자 참여를 향상시키고 있습니다. 상호 운용성과 사용자 친화적인 인터페이스에 대한 집중이 유럽의 실무 관리 소프트웨어의 미래를 형성하고 있습니다.
아시아 태평양은 의료 실무 관리 소프트웨어 시장에서 약 10%의 글로벌 점유율을 차지하며 중요한 플레이어로 급부상하고 있습니다. 이 지역의 성장은 증가하는 의료 투자, 인구 증가, 그리고 디지털 건강 솔루션에 대한 강조에 의해 촉진되고 있습니다. 각국 정부는 의료 개혁과 기술 채택을 촉진하고 있으며, 이는 시장 확장의 주요 촉매제입니다. 중국과 인도가 선두에 있으며, 의료 시설의 급증과 효율적인 관리 솔루션에 대한 수요가 증가하고 있습니다. 경쟁 환경은 확립된 기업과 현지 스타트업이 혼합되어 있으며, 가격 경쟁력과 맞춤화에 중점을 두고 있습니다. eClinicalWorks와 NextGen Healthcare와 같은 주요 기업들이 지역의 요구와 규제 요건을 충족하기 위해 그들의 제품을 조정함으로써 시장 역학을 강화하고 있습니다.
중동 및 아프리카 지역은 의료 실무 관리 소프트웨어 시장에서 약 5%의 글로벌 점유율을 차지하며 점차 부상하고 있습니다. 성장은 증가하는 의료 투자, 효율적인 관리 솔루션에 대한 수요 증가, 그리고 의료 인프라 개선을 목표로 하는 정부 이니셔티브에 의해 촉진되고 있습니다. 규제 프레임워크가 발전하고 있으며, 이는 시장 성장을 더욱 자극할 것으로 예상됩니다. 남아프리카와 UAE가 선두에 있으며, 의료 분야의 디지털 혁신에 중점을 두고 있습니다. 경쟁 환경은 현지 및 국제 기업들이 혼합되어 있으며, Kareo와 Greenway Health와 같은 기업들이 진출하고 있습니다. 환자 치료 개선과 운영 효율성 향상에 대한 강조가 시장을 형성하고 있으며, 이 지역에서의 성장 기회를 제공합니다.
의료 실무 관리 소프트웨어 시장은 현재 효율적인 의료 관리 솔루션에 대한 수요 증가에 의해 주도되는 역동적인 경쟁 환경으로 특징지어집니다. 주요 기업들은 시장 위치를 강화하기 위해 혁신, 디지털 전환 및 전략적 파트너십에 집중하고 있습니다. Epic Systems Corporation (미국), Cerner Corporation (미국), Athenahealth, Inc. (미국)와 같은 기업들이 최전선에 있으며, 그들의 기술적 역량을 활용하여 운영을 간소화하고 환자 치료를 개선하는 포괄적인 솔루션을 제공합니다. 이들의 집합적 전략은 경쟁을 촉진할 뿐만 아니라 의료 관리에서 가능한 것의 경계를 확장하며, 보다 통합되고 사용자 친화적인 시스템으로의 전환을 나타냅니다.
비즈니스 전술 측면에서 기업들은 점점 더 자국화된 운영을 하고 공급망을 최적화하여 다양한 시장에 더 잘 서비스를 제공하고 있습니다. 의료 실무 관리 소프트웨어 시장의 경쟁 구조는 다소 분산되어 있는 것으로 보이며, 여러 기업들이 시장 점유율을 놓고 경쟁하고 있습니다. 그러나 McKesson Corporation (미국)과 eClinicalWorks LLC (미국)와 같은 주요 기업들의 영향력은 상당하며, 이들은 품질과 혁신의 기준을 설정하여 전체 시장 역학을 형성하고 있습니다.
2025년 8월, Epic Systems Corporation (미국)은 소프트웨어 기능을 향상시키기 위해 주요 원격 의료 제공업체와 전략적 파트너십을 발표했습니다. 이 협력은 원격 의료 서비스를 관리 소프트웨어에 직접 통합하여 환자의 접근성을 개선하고 의료 제공자의 작업 흐름을 간소화하는 것을 목표로 합니다. 이러한 조치는 원격 의료가 계속해서 주목받고 있는 현재 시장에서 적응력의 중요성을 강조합니다.
2025년 9월, Cerner Corporation (미국)은 환자 예약 및 자원 할당을 최적화하기 위해 설계된 새로운 AI 기반 분석 도구를 출시했습니다. 이 도구는 대기 시간을 크게 줄이고 의료 시설 내 운영 효율성을 개선할 것으로 예상됩니다. AI 기술의 도입은 산업 내 자동화 및 데이터 기반 의사 결정으로의 광범위한 추세를 반영하며, Cerner를 혁신적인 솔루션의 선두주자로 자리매김하게 합니다.
2025년 7월, Athenahealth, Inc. (미국)은 개인화된 건강 알림 및 교육 자료와 같은 향상된 환자 참여 기능을 포함하도록 클라우드 기반 서비스를 확장했습니다. 이 전략적 향상은 더 나은 환자-제공자 커뮤니케이션을 촉진하고 건강 결과를 개선하는 것을 목표로 합니다. 환자 참여에 집중함으로써 Athenahealth는 혼잡한 시장에서 차별화될 가능성이 높으며, 소프트웨어 설계에서 사용자 경험의 중요성을 강조합니다.
2025년 10월 현재, 의료 실무 관리 소프트웨어 시장의 경쟁 동향은 디지털화, AI 통합 및 지속 가능성에 대한 집중으로 점점 더 정의되고 있습니다. 전략적 제휴가 점점 더 보편화되고 있으며, 기업들은 혁신을 주도하는 협력의 가치를 인식하고 있습니다. 앞으로 나아가면, 경쟁적 차별화는 가격 경쟁이 아닌 기술 발전과 신뢰할 수 있고 효율적인 솔루션을 제공하는 능력에 점점 더 의존할 것으로 보입니다. 이러한 변화는 전략적 프레임워크에서 혁신과 적응력을 우선시하는 기업들에게 유망한 미래를 제시합니다.
의료 실무 관리 소프트웨어 시장은 2024년부터 2035년까지 7.07%의 연평균 성장률(CAGR)로 성장할 것으로 예상되며, 이는 기술 발전, 효율성에 대한 증가하는 수요 및 규제 준수에 의해 촉진됩니다.
새로운 기회는 다음에 있습니다:
2035년까지 시장은 상당한 성장과 혁신을 반영하며 강력할 것으로 예상됩니다.
| MARKET SIZE 2024 | 7.684(USD Billion) |
| MARKET SIZE 2025 | 8.228(USD Billion) |
| MARKET SIZE 2035 | 16.29(USD Billion) |
| COMPOUND ANNUAL GROWTH RATE (CAGR) | 7.07% (2025 - 2035) |
| REPORT COVERAGE | Revenue Forecast, Competitive Landscape, Growth Factors, and Trends |
| BASE YEAR | 2024 |
| Market Forecast Period | 2025 - 2035 |
| Historical Data | 2019 - 2024 |
| Market Forecast Units | USD Billion |
| Key Companies Profiled | Epic Systems Corporation (US), Cerner Corporation (US), Allscripts Healthcare Solutions (US), Athenahealth, Inc. (US), NextGen Healthcare, Inc. (US), McKesson Corporation (US), eClinicalWorks LLC (US), Kareo, Inc. (US), Greenway Health, LLC (US) |
| Segments Covered | Functionality, Deployment Type, End Users, Pricing Model, Regional |
| Key Market Opportunities | Integration of artificial intelligence enhances efficiency in the Medical Practice Management Software Market. |
| Key Market Dynamics | Rising demand for integrated solutions drives competition and innovation in the Medical Practice Management Software market. |
| Countries Covered | North America, Europe, APAC, South America, MEA |
 Rahul Gotadki

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed healthcare IT journals, clinical informatics publications, and authoritative health technology organizations. Key sources included the US Department of Health and Human Services (HHS), Office of the National Coordinator for Health Information Technology (ONC), Centers for Medicare & Medicaid Services (CMS), Healthcare Information and Management Systems Society (HIMSS), American Medical Association (AMA), American Academy of Family Physicians (AAFP), Healthcare Financial Management Association (HFMA), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), CDC National Center for Health Statistics, World Health Organization (WHO) Digital Health Observatory, EU European Health and Digital Executive Agency (HADEA), and national health ministry reports from key markets. These sources were used to collect healthcare IT adoption statistics, regulatory compliance data (HIPAA, GDPR, HITECH Act), interoperability standards, reimbursement policy changes, and market landscape analysis for scheduling, billing, patient management, reporting, and employee management functionalities across on-premise, cloud-based, and hybrid deployment models.
In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, Chief Technology Officers, heads of regulatory affairs, and commercial directors from suppliers of EHR integrated solutions, medical practice management software, and healthcare IT OEMs were examples of supply-side sources. Chief Medical Information Officers (CMIOs), practice administrators, healthcare IT directors, revenue cycle management leads, and procurement heads from ambulatory surgical centers, small and medium-sized medical practices, and large healthcare organizations were examples of demand-side sources. In addition to gathering information on software adoption trends, price model preferences (subscription vs. one-time license vs. freemium), and value-based care reimbursement dynamics, primary research verified product development roadmaps and AI integration timescales.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)
By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)
Global market valuation was derived through revenue mapping and healthcare facility adoption analysis. The methodology included:
Identification of 50+ key software vendors across North America, Europe, Asia-Pacific, and Latin America
Product mapping across scheduling, billing, patient management, reporting, and employee management functionalities
Deployment type analysis across on-premise, cloud-based, and hybrid solutions
End-user segmentation covering small medical practices, medium-sized medical practices, large healthcare organizations, and ambulatory surgical centers
Pricing model assessment across subscription, one-time license fee, and freemium structures
Analysis of reported and modeled annual revenues specific to medical practice management software portfolios
Coverage of vendors representing 75-80% of global market share in 2024
Extrapolation using bottom-up (facility count × software adoption rate × ASP by country/segment) and top-down (vendor revenue validation) approaches to derive segment-specific valuations
This methodology maintains the same structure as your dermal fillers example while adapting the sources and segmentation to match the Medical Practice Management Software market's unique characteristics, including healthcare IT regulatory bodies, professional associations, and the specific functional/deployment/pricing segments identified in the report.
이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오


“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
 Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”
 Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
 Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
 Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
 Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
 Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
 Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”
 La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”
 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



