Managed Mobility Services Market

관리형 이동성 서비스 시장 규모, 점유율 및 연구 보고서: 기술별(모바일 장치 관리, 애플리케이션 관리, 보안 관리, 지원 및 유지보수), 최종 사용자별(의료, 환대, 소매, 엔터테인먼트, 운송) 및 지역별(북미, 유럽, 아시아 태평양 및 기타 지역 이동성 서비스 시장) – 2035년까지의 시장 예측.
ID: MRFR/ICT/2653-CR 103 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 26, 2026
Managed Mobility Services Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)26.29%
2024 Market Size$ 8.21 Billion
2025 Market Size$ 10.37 Billion
2035 Market Size$ 106.99 Billion
Key Players
IBM
Accenture
Cognizant
AT&T
Verizon
Tata Consultancy Services
Opportunities
  • Shift Towards Cloud-Based Solutions
  • Growing Importance of Employee Experience
  • Rising Demand for Mobile Workforce Solutions

관리형 모빌리티 서비스 시장 요약

주요 시장 동향 및 하이라이트

시장 규모 및 예측

CAGR (2025 - 2035) 26.29%

주요 기업

IBM(US), Accenture (IE), Cognizant (US), AT&T (US), Verizon (US), Tata Consultancy Services (IN), Wipro(IN), Orange Business Services (FR), Vodafone (GB)

관리형 모빌리티 서비스 시장 Treiber

클라우드 기반 솔루션으로의 전환

관리형 이동성 서비스 시장은 클라우드 기반 솔루션으로의 중요한 전환을 겪고 있습니다. 조직들이 클라우드 기술을 점점 더 채택함에 따라 클라우드 인프라를 활용하는 관리형 이동성 서비스에 대한 수요가 증가하고 있습니다. 클라우드 기반 솔루션은 확장성, 유연성 및 비용 효율성을 제공하여 기업이 모바일 장치와 애플리케이션을 보다 효율적으로 관리할 수 있도록 합니다. 최근 연구에 따르면 클라우드 서비스 시장은 향후 몇 년 동안 약 15%의 복합 연간 성장률로 성장할 것으로 예상됩니다. 클라우드 기반 관리형 이동성 서비스로의 전환은 조직이 운영을 간소화하고 IT 오버헤드를 줄이며 원격 팀 간의 협업을 강화할 수 있게 합니다. 따라서 관리형 이동성 서비스 시장은 더 많은 기업들이 클라우드 기술의 이점을 활용하고자 함에 따라 이 추세로부터 혜택을 볼 가능성이 높습니다.

직원 경험의 중요성 증가

관리형 이동성 서비스 시장은 조직의 성공을 이끄는 직원 경험의 중요성을 점점 더 인식하고 있습니다. 기업들은 직원들에게 적절한 도구와 기술을 제공하는 것이 직무 만족도와 생산성을 향상시키는 데 중요하다는 것을 이해하기 시작하고 있습니다. 결과적으로 사용자 경험과 장치 사용성을 우선시하는 관리형 이동성 서비스에 대한 수요가 증가하고 있습니다. 연구에 따르면 직원 경험에 투자하는 조직은 생산성과 유지율이 크게 증가하는 것으로 나타났습니다. 직원의 특정 요구에 맞춘 맞춤형 이동성 솔루션을 제공함으로써 기업은 보다 참여도가 높은 인력을 육성할 수 있습니다. 직원 경험에 대한 이러한 초점은 조직들이 보다 지원적이고 효율적인 근무 환경을 조성하고자 함에 따라 관리형 이동성 서비스 시장을 앞으로 나아가게 할 가능성이 높습니다.

모바일 인력 솔루션에 대한 수요 증가

관리형 이동성 서비스 시장은 모바일 인력 솔루션에 대한 수요가 눈에 띄게 증가하고 있습니다. 조직들은 생산성과 협업을 향상시키기 위해 직원들에게 모바일 장치를 제공해야 할 필요성을 점점 더 인식하고 있습니다. 최근 데이터에 따르면 모바일 근로자의 수는 2025년까지 18억 7천만 명에 이를 것으로 예상되며, 이는 모바일 중심의 근무 환경으로의 상당한 전환을 나타냅니다. 이 추세는 기업들이 장치 관리를 간소화하고 보안을 보장하며 운영 효율성을 최적화하기 위해 관리형 이동성 서비스를 채택하도록 이끌고 있습니다. 기업들이 최신 기술로 인력을 강화하고자 함에 따라 관리형 이동성 서비스 시장은 모바일 운영을 위한 필수 인프라와 지원을 제공함으로써 지속적인 성장을 볼 가능성이 높습니다.

데이터 보안 및 규정 준수에 대한 강화된 초점

현재 환경에서 관리형 이동성 서비스 시장은 데이터 보안 및 규정 준수에 대한 강화된 초점을 목격하고 있습니다. 모바일 장치의 확산으로 인해 조직들은 데이터 유출 및 사이버 위협과 관련된 위험이 증가하고 있습니다. 결과적으로 기업들은 민감한 정보를 보호하기 위해 강력한 보안 조치를 구현하는 것을 우선시하고 있습니다. 모바일 보안 솔루션 시장은 향후 몇 년 동안 20% 이상의 복합 연간 성장률을 기록할 것으로 예상됩니다. 관리형 이동성 서비스는 장치 암호화, 원격 삭제 기능 및 규정 준수 관리 등 기업 데이터를 보호하는 데 필수적인 포괄적인 보안 프레임워크를 제공합니다. 보안에 대한 이러한 강조는 조직들이 모바일 보안의 복잡성을 탐색하기 위해 신뢰할 수 있는 파트너를 찾고자 함에 따라 관리형 이동성 서비스 시장을 앞으로 나아가게 할 가능성이 높습니다.

고급 분석 및 보고의 통합

관리형 이동성 서비스 시장은 점점 더 고급 분석 및 보고 기능을 통합하고 있습니다. 조직들은 모바일 전략을 최적화하고 의사 결정 프로세스를 개선하기 위해 데이터 기반 통찰력의 가치를 인식하고 있습니다. 분석을 활용함으로써 기업은 장치 사용 패턴, 애플리케이션 성능 및 전체 모바일 지출에 대한 가시성을 얻을 수 있습니다. 이 추세는 조직들이 주요 성과 지표를 효과적으로 추적할 수 있도록 하는 정교한 분석 도구의 증가하는 가용성에 의해 뒷받침되고 있습니다. 기업들이 모바일 운영을 향상시키기 위해 노력함에 따라 포괄적인 분석 솔루션을 제공하는 관리형 이동성 서비스에 대한 수요가 증가할 가능성이 높습니다. 이러한 통합은 비용 관리에 도움을 줄 뿐만 아니라 전체 사용자 경험을 향상시켜 관리형 이동성 서비스 시장 내에서 성장을 촉진합니다.

시장 세그먼트 통찰력

기능별: 장치 관리(최대) 대 보안 관리(가장 빠르게 성장하는)

관리형 이동성 서비스 시장에서 '기능' 세그먼트는 주요 구성 요소 간의 시장 점유율이 다양하게 분포되어 있습니다. 장치 관리는 가장 큰 점유율을 차지하며, 이는 조직들이 간소화된 장치 감독 및 관리 솔루션에 점점 더 의존하고 있음을 반영합니다. 한편, 보안 관리는 데이터 유출 및 사이버 보안 위협에 대한 우려가 커짐에 따라 빠르게 주목받고 있으며, 이 분야에서 가장 빠르게 성장하는 세그먼트로 자리 잡고 있습니다. 기업들이 디지털 전환을 수용함에 따라 포괄적인 이동성 솔루션에 대한 수요는 계속 진화하고 있습니다. 원격 근무의 증가로 인해 효과적인 애플리케이션 관리에 대한 필요성이 더욱 부각되었으며, 강력한 보안 관리 솔루션에 대한 강조가 그 성장을 이끌고 있습니다. IoT 및 연결된 장치의 증가 또한 전문화된 지원 및 유지 관리 서비스의 필요성을 요구하며, 이는 조직의 이동성 요구를 위한 기능성과 보안을 향상시키는 방향으로 관리형 이동성 서비스 환경을 형성하고 있습니다.

장치 관리(지배적) 대 애플리케이션 관리(신흥)

장치 관리는 관리형 이동성 서비스 시장에서 지배적인 힘으로 남아 있으며, 운영 효율성과 장치 생애 주기 관리에서 필수적인 역할을 하고 있습니다. 기업들은 실시간 모니터링, 정책 시행 및 준수 관리를 가능하게 하는 정교한 장치 관리 시스템에 점점 더 많은 투자를 하고 있습니다. 반면, 애플리케이션 관리는 원활한 애플리케이션 통합 및 사용자 경험 최적화의 필요성에 의해 주도되며, 중요한 구성 요소로 떠오르고 있습니다. 이 세그먼트는 기업들이 생산성을 높이고 변화하는 규제 요구 사항에 대한 준수를 보장하는 앱 관리 솔루션을 우선시함에 따라 모멘텀을 얻고 있습니다. 이 두 세그먼트는 현대 기업 환경에서 운영 우수성과 기술 적응에 대한 이중 초점을 잘 보여줍니다.

수직별: 의료(최대) 대 물류 및 운송(가장 빠르게 성장하는)

관리형 이동성 서비스 시장은 다양한 수직 세그먼트로 특징지어지며, 의료 분야가 환자 치료 및 관리 프로세스를 위한 이동성 솔루션의 채택 증가로 인해 시장 점유율에서 선두를 차지하고 있습니다. 그 뒤를 이어 소매 및 통신, IT와 같은 분야가 고객 참여를 향상하고 운영을 최적화하기 위해 관리형 이동성 서비스를 활용하고 있습니다. 물류 및 운송 분야는 현재는 작지만, 기업들이 서비스 효율성을 높이기 위해 차량 관리 및 실시간 추적을 개선하려고 하면서 빠르게 주목받고 있습니다.

소매(지배적) 대 미디어 및 엔터테인먼트(신흥)

관리형 이동성 서비스 시장에서 소매 분야는 고객 경험을 향상하고 거래 프로세스를 간소화하는 이동성 솔루션의 필요성에 의해 지배적인 힘으로 두드러집니다. 소매업체들은 재고 관리 및 고객 참여를 위해 모바일 장치를 점점 더 많이 활용하여 경쟁력을 유지하고 있습니다. 한편, 미디어 및 엔터테인먼트 분야는 플랫폼 전반에 걸쳐 콘텐츠를 제공하고 사용자 경험을 향상시키기 위해 이동성 서비스를 활용하며 중요한 플레이어로 떠오르고 있습니다. 두 분야 모두 이동성의 변혁적 영향을 강조하며, 소매는 즉각적인 운영 이점에 초점을 맞추고, 미디어 및 엔터테인먼트는 미래의 참여 모델을 위한 길을 열고 있습니다.

관리형 모빌리티 서비스 시장에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미: 기술 채택 리더

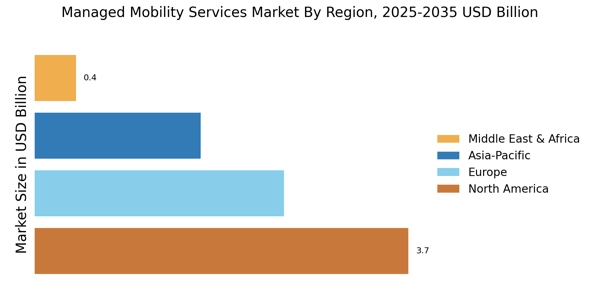
북미는 관리형 이동 서비스의 가장 큰 시장으로, 전 세계 시장의 약 45%를 차지하고 있습니다. 이 지역의 성장은 빠른 기술 발전, 모바일 솔루션에 대한 수요 증가 및 지원적인 규제 프레임워크에 의해 주도되고 있습니다. 기업들은 운영 효율성을 높이고 비용을 절감하기 위해 managed services를 점점 더 많이 채택하고 있으며, 이는 시장 성장을 더욱 촉진하고 있습니다. 미국과 캐나다가 주요 기여국으로, 혁신과 디지털 혁신에 강한 초점을 두고 있습니다. 북미의 경쟁 환경은 IBM, Accenture 및 Verizon과 같은 주요 기업들이 특징이며, 이들 기업은 기술 전문성과 광범위한 서비스 포트폴리오를 활용하여 시장 점유율을 확보하고 있습니다. 고급 인프라의 존재와 높은 모바일 장치 침투율도 이 지역의 관리형 이동 서비스 리더십에 기여하고 있습니다. 조직들이 모바일 전략을 최적화하려고 함에 따라 이러한 서비스에 대한 수요는 계속 증가할 것으로 예상됩니다.

유럽: 신흥 시장 역학

유럽은 관리형 이동 서비스 시장에서 약 30%의 글로벌 점유율을 차지하며 상당한 성장을 목격하고 있습니다. 이 지역의 확장은 증가하는 모바일 인력 수요, 엄격한 데이터 보호 규정 및 디지털 혁신으로의 전환에 의해 촉진되고 있습니다. 독일과 영국과 같은 국가들이 이 성장을 주도하고 있으며, 강력한 경제와 기술 혁신에 대한 강조가 그 배경입니다. 데이터 프라이버시와 관련된 규제 지원도 시장 발전의 주요 촉매제입니다. 유럽의 주요 국가로는 독일, 영국 및 프랑스가 있으며, Orange Business Services 및 Vodafone과 같은 주요 기업들이 적극적으로 서비스 제공을 강화하고 있습니다. 경쟁 환경은 기존 기업과 신생 스타트업이 혼합된 형태로, 모두 시장 점유율을 차지하기 위해 경쟁하고 있습니다. 기업들이 운영에서 이동성의 중요성을 점점 더 인식함에 따라 관리형 서비스에 대한 수요는 증가할 것으로 예상되며, 역동적인 시장 환경을 조성할 것입니다.

아시아 태평양: 빠른 성장 잠재력

아시아 태평양은 관리형 이동 서비스 시장에서 약 20%의 글로벌 점유율을 차지하며 빠르게 중요한 플레이어로 부상하고 있습니다. 이 지역의 성장은 스마트폰 침투 증가, 급증하는 모바일 인력 및 디지털 인프라에 대한 투자 증가에 의해 주도되고 있습니다. 인도와 중국과 같은 국가들이 선두에 있으며, 이들의 대규모 인구와 성장하는 경제가 관리형 이동 솔루션에 대한 상당한 수요를 창출하고 있습니다. 디지털화를 촉진하는 정부의 이니셔티브는 시장 성장을 더욱 강화하고 있습니다. 아시아 태평양의 경쟁 환경은 글로벌 대기업과 지역 기업이 혼합되어 있으며, Tata Consultancy Services 및 Wipro와 같은 기업들이 지역 전문성을 활용하여 시장 기회를 포착하고 있습니다. 젊고 기술에 정통한 인구의 존재와 클라우드 기반 솔루션의 채택 증가가 관리형 이동 서비스에 대한 수요를 주도하는 주요 요소입니다. 이 지역의 기업들이 계속 진화함에 따라, 시장은 상당한 확장을 위한 준비가 되어 있습니다.

중동 및 아프리카: 신흥 시장 기회

중동 및 아프리카 지역은 관리형 이동 서비스 시장에서 점차 부상하고 있으며, 전 세계 시장의 약 5%를 차지하고 있습니다. 성장은 주로 모바일 장치 채택 증가, 젊은 인구 및 기술 인프라에 대한 투자 증가에 의해 주도되고 있습니다. 남아프리카와 UAE와 같은 국가들이 선두에 있으며, 디지털 연결성과 모바일 서비스 향상을 목표로 하는 정부 이니셔티브가 있습니다. 이 지역의 독특한 도전 과제, 즉 다양한 수준의 인프라가 성장 기회를 제공하기도 합니다. 이 지역의 경쟁 환경은 진화하고 있으며, 지역 및 국제 기업들이 시장 점유율을 차지하기 위해 경쟁하고 있습니다. 기업들은 다양한 분야의 비즈니스의 특정 요구를 충족하기 위해 맞춤형 솔루션에 점점 더 집중하고 있습니다. 조직들이 효율성과 생산성을 높이는 데 있어 이동성의 중요성을 인식함에 따라, 관리형 이동 서비스에 대한 수요는 증가할 것으로 예상되며, 시장에 새로운 진입자와 혁신을 위한 길을 열 것입니다.

관리형 모빌리티 서비스 시장 Regional Image

주요 기업 및 경쟁 통찰력

관리형 이동 서비스 시장은 현재 효율적인 모바일 장치 관리 및 고급 기술 통합에 대한 수요 증가에 의해 주도되는 역동적인 경쟁 환경으로 특징지어집니다. IBM (미국), Accenture (아일랜드), Cognizant (미국)과 같은 주요 기업들은 혁신과 파트너십을 통해 전략적으로 자신을 포지셔닝하고 있으며, 이를 통해 운영 초점을 강화하고 있습니다. IBM (미국)은 클라우드 기반 솔루션을 강조하고 있으며, Accenture (아일랜드)는 고객을 위한 디지털 혁신을 추진하기 위해 컨설팅 전문성을 활용하고 있습니다. Cognizant (미국)은 AI 기반 분석을 포함하도록 서비스 제공을 확장하는 데 집중하고 있는 것으로 보이며, 이는 기술 발전과 고객 중심 솔루션에 점점 더 의존하는 경쟁 환경을 형성합니다.
비즈니스 전술 측면에서, 기업들은 지역 시장에 더 잘 맞추기 위해 서비스를 현지화하고, 효율성을 높이기 위해 공급망을 최적화하며, 운영을 간소화하기 위해 디지털 플랫폼에 투자하고 있습니다. 시장 구조는 중간 정도로 분산되어 있으며, 여러 주요 기업들이 다양한 세그먼트에 영향을 미치고 있습니다. 이러한 분산은 다양한 서비스 제공을 가능하게 하지만, AT&T (미국) 및 Verizon (미국)과 같은 주요 기업들의 집합적 영향력은 간과할 수 없으며, 이들은 관리형 이동 서비스의 통신 측면에서 계속해서 지배적인 위치를 차지하고 있습니다.
2025년 9월, IBM (미국)은 관리형 이동 서비스 포트폴리오를 강화하기 위해 주요 AI 기업과 전략적 파트너십을 발표했습니다. 이 협력은 기존 솔루션에 AI 기능을 통합하여 장치 관리 및 보안 기능을 개선할 것으로 예상됩니다. 이 조치의 전략적 중요성은 IBM이 기술 혁신의 최전선에 남겠다는 의지를 나타내며, 이는 점점 더 advanced analytics 및 자동화를 중요시하는 시장에서 매우 중요합니다.
2025년 8월, Accenture (아일랜드)는 기업들이 하이브리드 근무 모델로 전환할 수 있도록 지원하는 새로운 이니셔티브를 시작했습니다. 이 이니셔티브는 유연한 근무 방식이 표준이 되어가는 포스트 팬데믹 세계에서 기업의 진화하는 요구를 해결하는 데 중요합니다. 하이브리드 근무 솔루션의 선두주자로 자리매김함으로써, Accenture는 시장 점유율을 더 크게 확보할 가능성이 높으며, 인력 관리를 최적화하려는 조직들에게 매력적으로 다가갈 것입니다.
2025년 7월, Cognizant (미국)은 모바일 보안 솔루션을 전문으로 하는 소규모 기술 회사를 인수하여 관리형 이동 서비스를 확장했습니다. 이 인수는 Cognizant의 서비스 제공을 넓힐 뿐만 아니라 많은 기업들이 우려하는 중요한 분야에서의 역량을 강화하는 데 전략적으로 중요합니다. 그들의 이동 서비스에 고급 보안 기능을 통합하는 것은 데이터 보호가 가장 중요한 시장에서 경쟁 우위를 제공할 수 있습니다.
2025년 10월 현재, 관리형 이동 서비스 시장의 현재 경쟁 추세는 디지털화, 지속 가능성 및 AI 기술 통합에 의해 크게 영향을 받고 있습니다. 전략적 제휴는 혁신을 추진하는 협력의 가치를 인식함에 따라 점점 더 시장 환경을 형성하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 기술 혁신, 향상된 서비스 신뢰성 및 지속 가능한 관행에 초점을 맞춘 방향으로 진화할 가능성이 높습니다. 이러한 변화는 경쟁 우위를 유지하기 위한 적응력과 미래 지향적인 전략의 중요성을 강조합니다.

관리형 모빌리티 서비스 시장 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

Q2 2026: IBM (US): IBM introduced MaaS360 Smart Device Groups on April 10, enabling near-real-time classification and policy application across managed devices, strengthening automated mobile-device administration, security, compliance, and endpoint lifecycle management. 

Q2 2026: Verizon (US): Verizon published an enterprise mobility solution brief on April 7 describing centralized Mobile Device Management with unified endpoint and hotspot management, directly supporting mobile-workforce device administration and managed mobility operations. 

    • In February 2023, Spanish company Telefónica SA and US-based Skydweller Aero Inc. formed a partnership to develop solar-powered aircraft connectivity solutions. Their goal is to expand cellular coverage and make broadband access affordable in the regions that are underserved or not served at all. The purpose of this joint effort is to strengthen the connectivity in remote places with the help of novel technology for defense and commercial purposes This collaboration seeks to enhance connectivity in rural sections, which aids in both defense as well as commercial applications through advanced technology.
    • In July 2021, Wipro Limited and Celonis partnered to provide process mining to Wipro’s clients under Managed Services Solutions (MMS). This collaboration seeks to enhance the visibility of mobile device usage analytics to look for optimization and cost-saving measures. The purpose of the partnership is to utilize the process of Celonis’ clients’ mining programs to assist clients in achieving operational efficiencies regarding their mobile devices and their management strategies.
    • In February 2021, Verizon Communications Inc. and Deliotte partnered up to be able to deliver services that incorporate Deliotte’s consulting experience and Verizon’s Managed Mobility Services Market (MMS). The aim of such cooperation is to address more focused specific needs of the business clients and offer suitable, timely solutions to assist them in accomplishing their goals. The plan is to provide consulting and mobility services in one package with the intention of helping the customers ply and expand their business.
    • February 2023: Kyndryland Microsoft opened its inaugural Center of Excellence in Latin America, staffing multidisciplinary teams across Brazil, Colombia, Mexico and Peru. The center integrates the power of Kyndryl’s knowledge and experience in managing critical IT environments with the Microsoft Cloud in order to help businesses in the region speed up the processes of their digital transformation. Companies across Latin America have recognized the need to upgrade their IT frameworks, legacy systems, and infrastructures by transferring them into cloud environments. This would enable them to enhance hybrid cloud responsiveness and flexibility. IDC estimates that the cloud market in the region is expected to expand by over 30% within 2023. At the same time, the Kyndryl and Microsoft Center of Excellence will be a center of excellence for information, resources, and skills in Microsoft technologies aimed to assist enterprise customers across LATAM. Kyndryl’s domain specialists in solution, consulting, and managed services will be working with Microsoft architects and technical personnel to jointly develop replicable solutions, implement proofs of concept and scale innovation best practices.

향후 전망

관리형 모빌리티 서비스 시장 향후 전망

관리형 이동성 서비스 시장은 2024년부터 2035년까지 26.29%의 CAGR로 성장할 것으로 예상되며, 이는 모바일 장치 관리 및 향상된 보안 솔루션에 대한 수요 증가에 의해 촉진됩니다.

2035년까지 시장은 상당한 성장을 이룰 것으로 예상되며, 중요한 산업 세그먼트로서의 입지를 확고히 할 것입니다.

시장 세분화

관리된 이동성 서비스 시장 기능 전망

  • 장치 관리
  • 애플리케이션 관리
  • 보안 관리
  • 지원
  • 유지 보수

관리된 이동성 서비스 시장 수직 전망

  • 의료
  • 제조
  • 물류 및 운송
  • 소매
  • 통신 및 IT
  • 미디어 및 엔터테인먼트
  • 여행 및 환대
  • 공공 부문
  • 교육
  • 기타

보고서 범위

2024년 시장 규모 82.09(억 달러)
2025년 시장 규모 103.7(억 달러)
2035년 시장 규모 1069.9(억 달러)
복합 연간 성장률(CAGR) 26.29% (2024 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 동향
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 시장 분석 진행 중
포함된 세그먼트 시장 세분화 분석 진행 중
주요 시장 기회 인공지능 및 자동화 통합이 관리형 이동 서비스 시장의 효율성을 향상시킵니다.
주요 시장 역학 통합 솔루션에 대한 수요 증가가 관리형 이동 서비스 시장의 경쟁과 혁신을 촉진합니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

관리형 이동성 서비스 시장의 현재 가치는 얼마입니까?

관리형 이동성 서비스 시장은 2024년에 82.09억 달러로 평가되었습니다.

2035년까지 관리형 이동성 서비스 시장의 예상 시장 규모는 얼마입니까?

이 시장은 2035년까지 106.99억 달러에 이를 것으로 예상됩니다.

예상되는 관리형 이동성 서비스 시장의 CAGR은 예측 기간 동안 얼마입니까?

2025년부터 2035년까지 관리형 이동성 서비스 시장의 예상 CAGR은 26.29%입니다.

관리형 이동성 서비스 시장에서 주요 기업은 누구입니까?
주요 기업으로는 IBM, Accenture, Cognizant, AT&T, Verizon, Tata Consultancy Services, Wipro, Orange Business Services, Vodafone이 있습니다.
2024년에 관리형 이동성 서비스 시장에서 가장 높은 가치를 가진 세그먼트는 무엇입니까?

2024년에는 보안 관리 세그먼트가 20억 달러로 가장 높은 가치를 가졌습니다.

장치 관리 세그먼트는 시장 가치 측면에서 어떻게 수행됩니까?

장치 관리 세그먼트는 2024년에 20억 달러로 평가되었으며, 상당한 성장이 예상됩니다.

관리형 이동성 서비스 시장의 성장을 이끄는 수직 산업은 무엇입니까?

주요 수직 산업으로는 의료, 제조, 통신 및 IT, 물류 및 운송이 있으며, 의료는 2024년에 15억 달러로 평가되었습니다.

2024년에 애플리케이션 관리 세그먼트의 가치는 얼마입니까?

애플리케이션 관리 세그먼트는 2024년에 15억 달러로 평가되었습니다.

2024년에 관리형 이동성 서비스 시장에서 가장 낮은 가치를 가진 수직 산업은 무엇입니까?

미디어 및 엔터테인먼트 수직 산업은 2024년에 8억 달러로 가장 낮은 가치를 가졌습니다.

관리형 이동성 서비스 시장의 예상 성장 추세는 무엇입니까?

이 시장은 2035년까지 106.99억 달러에 이를 것으로 예상되며, 26.29%의 CAGR에 의해 강력한 성장을 경험할 것으로 보입니다.

저자
Author Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technology journals, enterprise mobility reports, and authoritative ICT organizations. Key sources included the US Federal Communications Commission (FCC), National Institute of Standards and Technology (NIST), International Telecommunication Union (ITU), European Commission – Digital Economy and Society, GSM Association (GSMA), US Bureau of Labor Statistics, US Census Bureau – Business Patterns, EU Eurostat ICT Statistics, Organization for Economic Co-operation and Development (OECD) Digital Economy Outlook, International Data Corporation (MRFR), MRFR Research, and IEEE Communications Society. These sources were utilized to gather enterprise mobility adoption statistics, BYOD policy frameworks, telecom infrastructure data, device shipment volumes, cybersecurity regulations, and market landscape analysis for device management, application management, security management, and support & maintenance solutions.

Additional authoritative sources included the US Department of Commerce, National Telecommunications and Information Administration (NTIA), UK Office of Communications (Ofcom), Japan Ministry of Internal Affairs and Communications, Canadian Radio-television and Telecommunications Commission (CRTC), Australian Competition and Consumer Commission (ACCC), and national telecommunications regulatory authority reports from key markets. Industry associations such as the Consumer Technology Association (CTA), CompTIA, and Enterprise Mobility Exchange contributed insights on deployment trends, service provider ecosystems, and vertical adoption patterns across healthcare, manufacturing, retail, telecom & IT, and logistics sectors.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Chief Technology Officers (CTOs), Chief Information Security Officers (CISOs), Vice Presidents of Enterprise Mobility, Heads of Managed Services, and commercial directors from MMS providers, telecom operators, system integrators, and device manufacturers comprised supply-side sources. The demand-side sources included Chief Information Officers (CIOs), IT directors, mobility strategy leads, procurement chiefs from Fortune 1000 enterprises, healthcare IT administrators, and operations managers from manufacturing and retail organizations. Market segmentation was validated across device management, application management, security management, and support & maintenance functions through primary research. Service provider expansion timelines were confirmed, and insights regarding enterprise adoption patterns, pricing models (per-device vs. per-user), SLA requirements, and integration challenges with existing enterprise IT infrastructure were gathered.

Primary Respondent Breakdown:

By Designation: C-level Executives (32%), Director Level (31%), Manager Level (24%), Others (13%)

By Region: North America (40%), Europe (28%), Asia-Pacific (24%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and enterprise deployment analysis. The methodology included:

Identification of 50+ key service providers across North America, Europe, Asia-Pacific, and Latin America

Service mapping across device management, application management, security management, and support & maintenance functions

Analysis of reported and modeled annual revenues specific to managed mobility service portfolios

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (enterprise device volume × ASP by country/vertical) and top-down (service provider revenue validation) approaches to derive segment-specific valuations

Integration of mobile device management (MDM), enterprise mobility management (EMM), and unified endpoint management (UEM) deployment metrics across healthcare, manufacturing, retail, telecom & IT, logistics & transportation, and public sector verticals

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.