경량 화물차 시장

경량 트럭 시장 규모, 점유율 및 성장 분석 보고서 연료 유형별 (내연기관, 전기, 하이브리드, 천연가스), 적재 용량별 (2,000 lbs 미만, 2,000~4,000 lbs, 4,000~6,000 lbs), 차체 스타일별 (픽업 트럭, 밴, 섀시 캡, 박스 트럭), 최종 용도별 (상업용, 유틸리티, 정부, 개인) 및 지역별 (북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지 예측
ID: MRFR/AT/31045-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: September 17, 2026
Light Duty Truck Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.12%
2024 Market Size$ 184.76 Billion
2025 Market Size$ 192.37 Billion
2035 Market Size$ 288.11 Billion
Key Players
Ford Motor Company
General Motors
Toyota Motor Corporation
Ram Trucks
Nissan Motor Co.
Ltd.
Opportunities
  • Increasing Demand for E-Commerce
  • Government Regulations and Incentives
  • Technological Innovations in Vehicle Design

경량 화물차 시장 요약

시장 조사 미래 분석에 따르면, 경량 트럭 시장은 2024년에 184.76억 달러로 추정되었습니다. 경량 트럭 산업은 2025년 192.37억 달러에서 2035년까지 288.11억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 4.12%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

경량 트럭 시장은 지속 가능성과 기술 혁신을 향한 역동적인 변화가 일어나고 있습니다.

  • 북미는 강력한 소비자 수요와 확립된 인프라에 의해 경량 트럭의 가장 큰 시장으로 남아 있습니다.
  • 아시아 태평양 지역은 빠른 도시화와 증가하는 전자상거래 활동에 힘입어 가장 빠르게 성장하는 시장으로 부상하고 있습니다.
  • 내연기관 트럭은 여전히 시장을 지배하고 있으며, 전기 트럭은 가장 빠르게 성장하는 세그먼트로 주목받고 있습니다.
  • 주요 시장 동인은 전자상거래에 대한 수요 증가와 지속 가능성 이니셔티브를 촉진하는 정부 규제입니다.

시장 규모 및 예측

2024 시장 규모 184.76 (억 달러)
2035 시장 규모 288.11 (억 달러)
CAGR (2025 - 2035) 4.12%

주요 기업

포드 자동차 회사 (미국), 제너럴 모터스 (미국), 도요타 자동차 회사 (일본), 램 트럭 (미국), 닛산 자동차 주식회사 (일본), 혼다 자동차 주식회사 (일본), 쉐보레 (미국), GMC (미국), 이즈즈 자동차 주식회사 (일본)

경량 화물차 시장 Treiber

전자상거래에 대한 수요 증가

전자상거래의 증가는 경량 트럭에 대한 수요의 눈에 띄는 증가로 이어졌습니다. 기업들은 소비자 기대를 충족하기 위해 효율적인 물류 솔루션을 필요로 합니다. 경량 트럭 시장은 라스트 마일 배송 차량에 대한 필요에 의해 판매가 급증하고 있습니다. 2025년에는 전자상거래 판매가 소매 판매의 상당 부분을 차지할 것으로 예상되며, 이는 강력한 경량 트럭 함대를 필요로 합니다. 이러한 추세는 기업들이 적시 배송을 보장하기 위해 운송 능력에 투자하고 있음을 나타내며, 이는 경량 트럭 시장의 성장을 촉진하고 있습니다. 또한 온라인 쇼핑으로의 전환은 물류 회사들이 경량 트럭의 다재다능성과 연료 효율성을 선호하여 함대를 업그레이드하도록 촉구하고 있습니다. 그 결과, 경량 트럭 시장은 소비자 구매 행동의 변화에 대응하여 지속적인 확장을 준비하고 있습니다.

정부 규제 및 인센티브

배출가스를 줄이고 연료 효율성을 촉진하기 위한 정부 규제가 경량 트럭 시장에 영향을 미치고 있습니다. 경량 트럭 시장은 다양한 지역에서 점점 더 보편화되고 있는 엄격한 환경 기준에 적응하고 있습니다. 2025년에는 많은 국가들이 제조업체와 소비자가 더 깨끗한 기술을 채택하도록 유도하는 인센티브를 시행할 것으로 예상됩니다. 여기에는 전기 및 하이브리드 경량 트럭에 대한 세금 감면이 포함되어 있으며, 이는 시장 매력을 높일 수 있습니다. 제조업체들이 이러한 규제를 준수하기 위해 혁신함에 따라 시장은 보다 지속 가능한 옵션으로의 전환을 목격할 수 있습니다. 도시 지역에서 저배출 구역의 도입은 엄격한 환경 기준을 충족하는 경량 트럭의 채택을 더욱 장려합니다. 따라서 이러한 규제 프레임워크는 이해관계자들이 정부의 목표에 부합하도록 노력함에 따라 경량 트럭 시장의 성장을 이끌 가능성이 높습니다.

차량 디자인의 기술 혁신

차량 디자인의 기술 발전이 경량 트럭 시장을 재편하고 있습니다. 경량 트럭 시장은 향상된 안전 기능, 개선된 연료 효율성 및 고급 연결 옵션을 포함한 혁신의 물결을 목격하고 있습니다. 2025년에는 텔레매틱스 및 자율 주행 기능과 같은 스마트 기술의 통합이 더욱 보편화될 것으로 예상됩니다. 이러한 혁신은 운전 경험을 향상시킬 뿐만 아니라 경량 트럭에 의존하는 기업의 운영 효율성도 개선합니다. 경량 재료와 공기역학적 디자인의 채택은 함대 운영자에게 중요한 요소인 더 나은 연료 경제성에 기여할 가능성이 높습니다. 제조업체들이 연구 및 개발에 계속 투자함에 따라 경량 트럭 시장은 진화할 것으로 예상되며, 소비자들에게 다양한 요구를 충족하는 기술적으로 진보된 옵션을 제공할 것입니다.

도시화 및 인프라 개발

도시화 추세는 경량 트럭 시장에 상당한 영향을 미치고 있습니다. 경량 트럭 시장은 인구 밀집 지역에서의 운송 솔루션에 대한 증가하는 수요에 대응하고 있습니다. 도시 중심지가 확장됨에 따라 효율적인 배송 시스템의 필요성이 중요해집니다. 2025년에는 인프라 개발 프로젝트가 특히 도시 물류에서 경량 트럭을 위한 새로운 기회를 창출할 것으로 예상됩니다. 스마트 시티의 부상과 개선된 도로 네트워크는 경량 트럭 함대의 원활한 운영을 촉진할 수 있습니다. 또한 지속 가능한 도시 교통 솔루션에 대한 강조가 커짐에 따라 도시 환경에 맞게 설계된 경량 트럭의 채택이 촉진될 가능성이 높습니다. 이러한 추세는 도시가 발전함에 따라 경량 트럭 시장이 도시 물류의 독특한 도전과 요구를 충족하기 위해 적응할 것임을 시사합니다.

지속 가능성에 대한 소비자 선호 변화

소비자 선호가 점점 더 지속 가능성 쪽으로 기울어지고 있으며, 이는 경량 트럭 시장에 영향을 미치고 있습니다. 경량 트럭 시장은 구매자들이 환경 친화적인 옵션을 우선시함에 따라 변화하고 있습니다. 2025년에는 소비자들이 낮은 배출량과 더 나은 연료 효율성을 제공하는 경량 트럭을 선호할 것으로 예상됩니다. 이러한 추세는 제조업체들이 전기 및 하이브리드 차량를 포함한 더 지속 가능한 모델을 개발하도록 촉구하고 있습니다. 기후 변화에 대한 인식 증가와 그로 인한 구매 결정의 영향은 지속 가능성이 경량 트럭 시장에서 핵심 요소가 되고 있음을 나타냅니다. 결과적으로 기업들은 소비자 기대에 부합하도록 제품 제공을 강화할 가능성이 높습니다. 이러한 선호의 변화는 판매를 촉진할 뿐만 아니라 제조업체들이 더 친환경적인 운송 솔루션에 대한 수요를 충족하기 위해 혁신을 장려할 수 있습니다.

시장 세그먼트 통찰력

연료 유형별: 내연기관(가장 큰) 대 전기(가장 빠르게 성장하는)

경량 트럭 시장은 주로 소비자 친숙성과 광범위한 기존 인프라 덕분에 상당한 시장 점유율을 유지하는 내연기관(ICE) 부문에 의해 주도됩니다. ICE 트럭은 전통적인 응용 프로그램에서의 힘과 효율성 덕분에 많은 차량 운영자들이 선호하는 선택입니다. 반면 전기 부문은 빠르게 주목받고 있습니다. 이러한 변화는 환경 규제가 강화되고 지속 가능성에 대한 강조가 커짐에 따라 소비자들이 대체 연료 옵션으로 나아가고 있는 결과입니다.

연료 유형: 내연기관(우세) 대 전기(신흥)

내연기관 트럭은 경량 트럭 시장에서 강력한 성능과 신뢰성 덕분에 지배적인 위치를 차지하고 있습니다. 이들은 다양한 응용 프로그램에 맞춰져 있어 많은 기업들이 선호하는 선택입니다. 반면 전기 트럭는 산업에서 변혁적인 힘으로 떠오르고 있습니다. battery 기술의 발전과 충전 인프라의 성장으로 전기차는 점점 더 실행 가능해지고 있습니다. 차량 운영자들은 배출량을 줄이기 위한 정부 정책에 의해 유인되고 있으며, 이는 전기 트럭의 증가를 더욱 촉진하고 있습니다. ICE와 전기 간의 대조는 소비자 선호의 중요한 변화를 강조하며, 보다 지속 가능한 솔루션으로의 전환을 보여줍니다.

적재 용량별: 2,000에서 4,000 lbs(가장 큰) 대 4,000에서 6,000 lbs(가장 빠르게 성장하는)

경량 트럭 시장에서 적재 용량 부문은 2,000 lbs 미만, 2,000에서 4,000 lbs, 4,000에서 6,000 lbs의 다양한 옵션 분포를 보여줍니다. 가장 큰 점유율은 '2,000에서 4,000 lbs' 카테고리에 속하며, 이는 도시 배달 및 경량 운반 작업을 위해 소비자들 사이에서 중간 용량 트럭에 대한 강한 선호를 나타냅니다. 반면 '4,000에서 6,000 lbs' 부문은 유망한 성장을 보여주며, 더 많은 소비자와 기업들이 더 높은 적재 용량의 트럭에 대한 수요를 인식하고 있음을 나타냅니다.

적재 용량: 2,000에서 4,000 lbs(우세) 대 4,000에서 6,000 lbs(신흥)

'2,000에서 4,000 lbs' 적재 용량 부문은 경량 트럭 시장에서 우세한 선택으로 자리 잡고 있으며, 이는 주로 소규모 기업과 도시 교통을 포함한 다양한 소비자 요구를 충족할 수 있는 다재다능함 덕분입니다. 이 용량 범위는 효율적인 적재 및 취급을 가능하게 하며, 일상적인 사용에 적합합니다. 반면 '4,000에서 6,000 lbs' 부문은 더 많은 소비자와 기업들이 더 높은 적재 용량의 이점을 인식함에 따라 빠르게 성장하고 있습니다. 이러한 변화는 전자상거래와 logistics의 성장 추세에 의해 지원되며, 이 트럭들은 건설에서 배달 서비스에 이르기까지 다양한 응용 프로그램에 적합합니다.

차체 스타일별: 픽업 트럭(가장 큰) 대 밴(가장 빠르게 성장하는)

경량 트럭 시장은 다양한 차체 스타일을 보여주며, 픽업 트럭 부문이 시장을 지배하고 있습니다. 이 차체 스타일은 다재다능함과 유용성 덕분에 기업과 개인 사용자 모두에게 폭넓은 소비자층을 끌어들입니다. 반면 밴 부문은 상업 운송 솔루션에 대한 수요가 증가함에 따라 빠른 성장을 경험하고 있으며, 특히 화물 운송 효율성이 중요한 도시 지역에서 두드러집니다. 기업들이 점점 더 효율성과 적응성을 우선시함에 따라, 밴 부문의 성장은 전자상거래와 라스트 마일 배달 서비스의 증가에 의해 촉진되고 있습니다. 또한, 섀시 캡과 박스 트럭 부문은 틈새 시장과 특정 산업 요구를 충족하는 중요한 역할을 하지만, 시장 매력과 성장 잠재력 측면에서 픽업 트럭과 밴 부문에 의해 가려져 있습니다.

픽업 트럭(우세) 대 밴(신흥)

픽업 트럭은 경량 트럭 시장에서 여전히 지배적인 플레이어로 남아 있으며, 강력한 성능, 오프로드 능력 및 넓은 화물 공간이 특징입니다. 소비자와 기업 모두에게 인기가 있으며, 다양한 응용 프로그램에 적합한 실용성과 편안함의 조화를 제공합니다. 반면 밴 부문은 상업 사용자들 사이에서 효율적인 운송 솔루션을 찾는 신흥 세력으로 간주되고 있습니다. 화물 공간과 편안함을 극대화하는 디자인으로, 밴은 기동성과 효율성이 중요한 도시 배달 응용 프로그램에서 점점 더 인기를 얻고 있습니다. 지속 가능한 운송으로의 전환과 주문형 물류 서비스에 대한 수요 증가가 밴의 시장 위치를 더욱 강화하고 있습니다.

용도별: 상업용(가장 큰) 대 개인용(가장 빠르게 성장하는)

경량 트럭 시장에서 용도 부문은 상업용, 유틸리티, 정부 및 개인용의 네 가지 주요 카테고리 간의 다양한 분포를 보여줍니다. 상업 부문은 물류, 운송 및 배달 서비스에서 중요한 역할을 하여 가장 큰 시장 점유율을 차지하고 있습니다. 유틸리티 및 정부 응용 프로그램도 상당한 기여를 하지만, 전체 시장에서 더 작은 비율을 차지합니다. 개인용도 또한 소비자 선호가 변화함에 따라 주목할 만한 부문으로, 일상적인 사용을 위한 경량 트럭에 대한 수요를 증가시키고 있습니다.

유틸리티(우세) 대 정부(신흥)

유틸리티 용도 부문은 경량 트럭 시장에서 지배적인 힘으로 두드러지며, 일상적인 운영을 위해 다재다능하고 신뢰할 수 있는 차량이 필요한 기업과 서비스에 주로 맞춰져 있습니다. 건설에서 조경에 이르기까지 다양한 응용 프로그램을 통해 유틸리티 트럭는 기능성을 향상시키는 전문 기능을 제공하여 다양한 산업에 필수적입니다. 반면 정부 부문은 인프라 프로젝트 및 서비스 제공을 위해 경량 트럭을 점점 더 채택함에 따라 신흥 카테고리로 자리 잡고 있습니다. 이 부문의 성장은 현대화된 차량과 지속 가능성 목표의 필요성에 의해 추진되며, 정부 기준을 충족하는 경량 트럭 솔루션을 위한 길을 열고 있습니다.

경량 화물차 시장에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 경량 트럭 시장의 리더

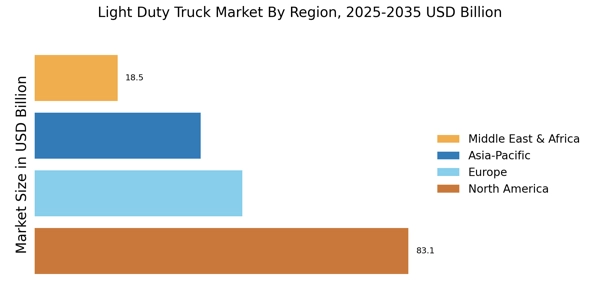
북미는 경량 트럭의 최대 시장으로, 전 세계 시장 점유율의 약 45%를 차지하고 있습니다. 이 지역의 성장은 다재다능한 차량에 대한 소비자 수요 증가, 연료 효율성의 발전, 친환경 기술을 촉진하는 정부 규제의 지원에 의해 주도되고 있습니다. 미국과 캐나다가 주요 기여국이며, 미국만으로도 시장 점유율의 약 40%를 차지하고 있습니다. 경쟁 환경은 포드, 제너럴 모터스, 램 트럭과 같은 주요 플레이어들이 다양한 모델로 시장을 지배하고 있습니다. 기존 제조업체의 존재와 강력한 공급망은 시장 역학을 더욱 강화합니다. 또한, 전기 경량 트럭으로의 전환 추세가 점점 더 확산되고 있으며, 기업들은 변화하는 소비자 선호에 부응하기 위해 R&D에 막대한 투자를 하고 있습니다.

유럽 : 성장 잠재력이 있는 신흥 시장

유럽은 현재 전 세계 점유율의 약 25%를 차지하며 경량 트럭 시장에서 상당한 변화를 목격하고 있습니다. 이 성장은 엄격한 배출 규제와 지속 가능한 운송 솔루션으로의 전환에 의해 촉진되고 있습니다. 독일과 영국이 이 트렌드를 주도하고 있으며, 독일은 시장의 약 12%를 차지하고 있습니다. 유럽 연합의 그린 딜은 전기 및 하이브리드 차량을 촉진하는 주요 규제 촉매입니다. 유럽의 주요 제조업체로는 폭스바겐, 르노, 포드가 있으며, 이들은 규제 기준과 소비자 선호에 맞춰 제품을 조정하고 있습니다. 경쟁 환경은 혁신과 지속 가능성에 중점을 두고 진화하고 있습니다. 도시 물류 솔루션에 대한 수요 증가도 시장을 주도하고 있으며, 기업들은 효율적이고 환경 친화적인 운송 옵션을 찾고 있습니다.

아시아-태평양 : 신흥 시장에서의 빠른 성장

아시아-태평양 지역은 현재 전 세계 점유율의 약 20%를 차지하며 경량 트럭 시장에서 중요한 플레이어로 빠르게 부상하고 있습니다. 이 성장은 도시화 증가, 가처분 소득 증가 및 물류 부문의 성장에 의해 주도되고 있습니다. 중국과 일본이 주요 국가이며, 중국은 시장의 약 15%를 차지하고 있습니다. 전기차를 촉진하기 위한 정부의 이니셔티브도 시장 확장을 촉진하고 있습니다. 이 지역의 주요 플레이어로는 도요타, 닛산, 혼다가 있으며, 이들은 시장 점유율을 확보하기 위해 혁신과 지속 가능성에 중점을 두고 있습니다. 경쟁 환경은 국내 및 국제 제조업체의 혼합으로 특징지어지며, 지역 소비자의 요구를 충족하는 데 강한 중점을 두고 있습니다. 도시 지역에서 상업 차량에 대한 수요 증가도 시장 성장을 더욱 촉진하고 있으며, 기업들은 효율적인 운송 솔루션을 찾고 있습니다.

중동 및 아프리카 : 트럭 시장에서의 미개척 잠재력

중동 및 아프리카 지역은 현재 전 세계 점유율의 약 10%를 차지하며 경량 트럭 시장에서 미개척 잠재력을 특징으로 하고 있습니다. 이 성장은 인프라 개발 증가와 물류 서비스에 대한 수요 증가에 의해 주도되고 있습니다. 남아프리카와 UAE가 시장을 주도하고 있으며, 남아프리카는 약 5%의 점유율을 차지하고 있습니다. 정부의 인프라 투자도 시장 성장을 촉진하는 촉매 역할을 하고 있습니다. 경쟁 환경은 현지 및 국제 플레이어 모두를 포함하고 있으며, 이즈즈와 도요타와 같은 기업들이 상당한 진전을 이루고 있습니다. 이 지역의 고유한 도전 과제, 즉 다양한 규제 및 경제 조건은 제조업체들이 전략을 조정해야 함을 요구합니다. 전자상거래로의 전환 추세도 경량 트럭에 대한 수요에 영향을 미치고 있으며, 기업들은 효율적인 배송 솔루션을 찾고 있습니다.

경량 화물차 시장 Regional Image

주요 기업 및 경쟁 통찰력

경량 트럭 시장은 현재 변화하는 소비자 선호도, 기술 발전 및 지속 가능성에 대한 강조가 주도하는 동적인 경쟁 환경을 특징으로 하고 있습니다. 포드 자동차 회사 (미국), 제너럴 모터스 (미국), 도요타 자동차 회사 (일본)와 같은 주요 기업들은 이러한 트렌드를 활용하기 위해 전략적으로 포지셔닝하고 있습니다. 포드 (미국)는 전기화 및 디지털 혁신에 집중하고 있으며, 고급 기술을 통해 제품 제공 및 고객 참여를 향상시키려 하고 있습니다. 한편, 제너럴 모터스 (미국)는 전기차 (EV) 기술 및 자율 주행 능력에 대규모로 투자하고 있으며, 이는 더 혁신적인 솔루션으로의 전환을 나타냅니다. 하이브리드 기술로 잘 알려진 도요타 (일본)도 전기 트럭 라인업을 확장하고 있으며, 지속 가능성과 환경 책임에 대한 헌신을 반영하고 있습니다. 이러한 전략들은 경쟁 환경을 재편하고 있으며, 기업들은 혁신과 친환경성을 중시하는 시장에서 차별화하려고 노력하고 있습니다. 비즈니스 전술 측면에서 기업들은 효율성을 높이고 비용을 줄이기 위해 제조를 현지화하고 공급망을 최적화하고 있습니다. 경량 트럭 시장은 여러 주요 플레이어들이 상당한 영향을 미치는 중간 정도의 분산 구조를 보이고 있습니다. 이러한 경쟁 구조는 기업들이 다양한 지역에서 입지를 확립하고 지역 시장 수요에 대응하려고 하면서 다양한 전략이 나타날 수 있도록 합니다. 이러한 주요 플레이어들의 집합적인 영향력은 변화하는 소비자 선호도와 규제 요구 사항에 적응하는 능력에서 분명히 나타나며, 이는 경쟁을 더욱 심화시킵니다.
8월 포드 자동차 회사 (미국)는 경량 트럭 세그먼트를 재정의할 것으로 예상되는 새로운 전기 F-150 라이트닝의 출시를 발표했습니다. 이 전략적 움직임은 전기차에 대한 증가하는 수요와 일치할 뿐만 아니라 포드를 트럭 전기화의 선두주자로 자리매김하게 합니다. 공중 업데이트 및 향상된 연결성과 같은 고급 기능의 도입은 포드의 혁신 및 고객 만족에 대한 헌신을 강조하며, 시장에서 새로운 기준을 설정할 가능성이 있습니다.
9월 제너럴 모터스 (미국)는 북미에서 전기 트럭 생산 능력을 확장할 계획을 발표했습니다. 이 이니셔티브는 전기 경량 트럭에 대한 증가하는 수요를 충족하기 위한 GM의 공격적인 전략을 반영하는 중요한 조치입니다. 생산을 늘림으로써 GM은 시장 위치를 강화하고 기존 및 신생 EV 플레이어로부터의 경쟁 압력에 대응하려고 합니다. 이 확장은 GM의 운영 효율성을 높이고 공급망 회복력을 강화할 가능성이 있습니다.
7월 도요타 자동차 회사 (일본)는 경량 트럭을 위한 차세대 배터리 기술을 개발하기 위해 주요 배터리 제조업체와 파트너십을 발표했습니다. 이 협력은 도요타의 혁신 및 지속 가능성에 대한 초점을 강조하며, 전기 트럭의 성능 및 주행 거리를 개선하는 것을 목표로 하고 있습니다. 고급 배터리 기술에 대한 투자를 통해 도요타는 효율성과 환경 영향을 점점 더 중시하는 시장에서 효과적으로 경쟁할 수 있는 위치를 차지하고 있습니다.
10월 현재 경량 트럭 시장은 디지털화, 지속 가능성 및 인공지능 통합을 강조하는 트렌드를 목격하고 있습니다. 주요 플레이어 간의 전략적 제휴가 경쟁 환경을 형성하고 있으며, 혁신과 협력을 촉진하고 있습니다. 가격 기반 경쟁에서 기술 발전 및 공급망 신뢰성에 대한 초점으로의 전환이 점점 더 뚜렷해지고 있습니다. 혁신과 지속 가능성을 우선시하는 기업들은 소비자들이 점점 더 환경 친화적이고 기술적으로 진보된 차량을 요구함에 따라 경쟁 우위를 얻을 가능성이 높습니다.

경량 화물차 시장 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

  • 2024년 2분기: 포드, 전기 트럭 생산을 위한 캐나다 공장에 12억 달러 투자 포드는 온타리오주 오크빌 조립 복합체를 재조정하여 차세대 전기 경량 트럭을 생산하기 위해 12억 달러를 투자한다고 발표했으며, 생산은 2025년에 시작될 예정입니다.
  • 2024년 2분기: GM, 플릿 고객을 위한 전기 쉐보레 실버라도 출시 발표 제너럴 모터스는 플릿 고객을 위한 전기 쉐보레 실버라도의 공식 출시를 발표하며, 경량 전기 트럭 세그먼트에서 중요한 제품 도입을 의미합니다.
  • 2024년 2분기: 테슬라, 사이버트럭 고객에게 배송 시작 테슬라는 미국의 고객에게 경량 전기 픽업인 사이버트럭을 배송하기 시작하며, 경쟁 전기 트럭 시장에 진입을 알리고 있습니다.
  • 2024년 3분기: 도요타와 이즈즈, 수소 동력 경량 트럭 개발을 위한 파트너십 발표 도요타와 이즈즈는 상업 차량 부문에서 탈탄소화를 가속화하기 위해 수소 동력 경량 트럭을 공동 개발 및 상용화하기 위한 전략적 파트너십을 발표했습니다.
  • 2024년 3분기: 리비안, 경량 트럭 생산 확대를 위한 25억 달러 신규 자금 확보 리비안은 R1T 경량 전기 픽업 및 관련 모델의 생산 능력을 확장하기 위해 기존 및 신규 투자자들로부터 25억 달러를 확보했습니다.
  • 2024년 3분기: 포드, 글로벌 트럭 사업의 새로운 책임자 임명 포드는 경량 트럭 포트폴리오의 전략 및 운영을 감독할 새로운 임원을 임명했다고 발표했습니다.
  • 2024년 4분기: GM, 전기 트럭 생산 지원을 위한 테네시주에 새로운 배터리 공장 개설 제너럴 모터스는 전기 경량 트럭의 확장된 라인업을 위한 배터리를 공급하기 위해 테네시주에 새로운 배터리 제조 시설을 개설했습니다.
  • 2024년 4분기: 스텔란티스, 램 1500 REV 전기 픽업 출시 스텔란티스는 북미의 소매 및 상업 고객을 겨냥한 첫 번째 전기 경량 픽업 트럭인 램 1500 REV를 공식 출시했습니다.
  • 2025년 1분기: 폭스바겐과 스카우트 모터스, 전기 트럭을 위한 새로운 미국 공장 착공 폭스바겐과 그 자회사 스카우트 모터스는 미국 시장을 위한 전기 경량 트럭 생산에 전념하는 새로운 제조 시설의 건설을 시작했습니다.
  • 2025년 1분기: GM, 전기 경량 트럭을 위한 FedEx와 주요 플릿 계약 확보 제너럴 모터스는 FedEx에 전기 경량 트럭의 플릿을 공급하는 계약을 체결했다고 발표하며, 물류 회사의 제로 배출 배송 차량으로의 전환을 지원합니다.
  • 2025년 2분기: 현대, 미국 경량 트럭 공장에 5억 달러 투자 발표 현대는 새로운 하이브리드 및 전기 모델을 포함하여 경량 트럭의 생산 능력을 확장하기 위해 앨라배마 공장에 5억 달러를 투자할 계획을 발표했습니다.
  • 2025년 2분기: 니콜라, 전기 트럭 출시 가속화를 위한 4억 달러 시리즈 D 자금 확보 니콜라는 전기 경량 트럭 라인업의 출시 및 상용화를 가속화하기 위해 4억 달러의 시리즈 D 자금을 확보했습니다.

향후 전망

경량 화물차 시장 향후 전망

경량 트럭 시장은 2025년부터 2035년까지 4.12%의 연평균 성장률(CAGR)로 성장할 것으로 예상되며, 이는 도시화 증가, 전자상거래 수요 및 연료 효율성 향상에 의해 촉진됩니다.

새로운 기회는 다음에 있습니다:

  • 도시 배송 서비스를 위한 전기 경량 트럭 개발.

2035년까지 시장은 혁신과 변화하는 소비자 요구에 의해 강력할 것으로 예상됩니다.

시장 세분화

경량 화물차 시장 최종 용도 전망

  • 상업용
  • 유틸리티
  • 정부
  • 개인용

경량 화물차 시장 연료 유형 전망

  • 내연기관
  • 전기
  • 하이브리드
  • 천연가스

경량 화물차 시장 차체 스타일 전망

  • 픽업 트럭
  • 밴
  • 섀시 캡
  • 박스 트럭

경량 화물차 시장 적재 용량 전망

  • 2 미만
  • 000 파운드
  • 2
  • 000에서 4
  • 000 파운드
  • 4
  • 000에서 6
  • 000 파운드

보고서 범위

2024년 시장 규모 184.76(억 달러)
2025년 시장 규모 192.37(억 달러)
2035년 시장 규모 288.11(억 달러)
복합 연간 성장률 (CAGR) 4.12% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 포드 자동차 회사 (미국), 제너럴 모터스 (미국), 도요타 자동차 회사 (일본), 램 트럭 (미국), 닛산 자동차 주식회사 (일본), 혼다 자동차 주식회사 (일본), 쉐보레 (미국), GMC (미국), 이즈즈 자동차 주식회사 (일본)
커버된 세그먼트 연료 유형, 적재 용량, 차체 스타일, 최종 사용, 지역
주요 시장 기회 경량 트럭 시장에서 전기 파워트레인 및 고급 연결 기능의 통합.
주요 시장 역학 환경 규제 및 지속 가능성에 대한 소비자 선호 변화에 의해 촉진되는 전기 경량 트럭에 대한 수요 증가.
커버된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

2035년까지 경량 트럭 시장의 예상 시장 가치는 얼마입니까?

2035년까지 경량 트럭 시장의 예상 시장 가치는 288.11억 달러입니다.

2024년 경량 트럭 시장의 전체 시장 가치는 얼마였습니까?

2024년 경량 트럭 시장의 전체 시장 가치는 184.76억 달러였습니다.

2025년부터 2035년까지의 예측 기간 동안 경량 트럭 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 경량 트럭 시장의 예상 CAGR은 4.12%입니다.

경량 트럭 시장에서 주요 기업은 누구입니까?

경량 트럭 시장의 주요 기업으로는 포드 모터 컴퍼니, 제너럴 모터스, 도요타 자동차, 램 트럭이 있습니다.

2035년까지 경량 트럭 시장의 전기 부문에 대한 예상 수익은 얼마입니까?

경량 트럭 시장의 전기 부문에 대한 예상 수익은 2035년까지 80.0억 달러에 이를 것으로 예상됩니다.

경량 트럭 시장에서 적재 용량 부문은 어떻게 수행됩니까?
적재 용량 부문은 2035년까지 2,000에서 4,000 lbs 범주에 대해 85.0억에서 130.0억 달러 사이의 수익을 창출할 것으로 예상됩니다.
경량 트럭 시장에서 픽업 트럭 차체 스타일의 수익 전망은 어떻습니까?
픽업 트럭 차체 스타일의 수익 전망은 2035년까지 73.9억에서 112.0억 달러 사이가 될 것으로 예상됩니다.
경량 트럭 시장에서 상업적 최종 사용 부문의 예상 성과는 어떻습니까?
상업적 최종 사용 부문은 2035년까지 73.9억에서 113.0억 달러 사이의 수익을 달성할 것으로 예상됩니다.
경량 트럭 시장의 성장에 영향을 미치는 트렌드는 무엇입니까?
전기차에 대한 수요 증가와 연료 효율성 향상과 같은 트렌드가 경량 트럭 시장의 성장에 영향을 미치고 있습니다.
경량 트럭 시장에서 하이브리드 부문의 성과는 다른 연료 유형과 어떻게 비교됩니까?
하이브리드 부문은 40.0억에서 50.0억 달러 사이의 수익을 창출할 것으로 예상되며, 이는 다른 연료 유형에 비해 증가하는 관심을 나타냅니다.
저자
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive industry publications, government transportation statistics, and authoritative automotive organizations. Key sources included the US Department of Transportation (DOT), National Highway Traffic Safety Administration (NHTSA), Environmental Protection Agency (EPA), European Environment Agency (EEA), European Automobile Manufacturers' Association (ACEA), International Energy Agency (IEA) Global EV Outlook, Society of Automotive Engineers (SAE International), Bureau of Transportation Statistics (BTS), International Council on Clean Transportation (ICCT), Organisation Internationale des Constructeurs d'Automobiles (OICA), US Energy Information Administration (EIA), California Air Resources Board (CARB), China Association of Automobile Manufacturers (CAAM), Japan Automobile Manufacturers Association (JAMA), and national motor vehicle registration databases from key markets. These sources were used to collect vehicle registration data, emission compliance standards, fuel economy regulations, production statistics, fleet composition analysis, and market landscape assessment for internal combustion engine, electric, hybrid, and natural gas light-duty truck technologies.

Additional specialized sources included IHS Markit (MRFR Mobility) for vehicle sales forecasting, Wards Intelligence for production and assembly data, Automotive News for industry developments, Fleet Equipment Magazine for commercial fleet trends, and Green Car Reports for alternative fuel vehicle adoption metrics.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Product Development, chief engineers, regulatory affairs leaders, and commercial directors from light-duty truck OEMs, powertrain technology suppliers, and fleet management solution providers comprised supply-side sources. Fleet managers from logistics and e-commerce companies, commercial vehicle procurement leads, government fleet administrators, utility fleet operators, and dealership network managers from North America, Europe, and Asia-Pacific markets comprised demand-side sources. Primary research has confirmed the launch timelines of electric vehicle platforms, and has gathered insights on fleet electrification strategies, total cost of ownership dynamics, charging infrastructure deployment, and commercial financing structures. Additionally, it has validated market segmentation across fuel types (internal combustion, electric, hybrid, natural gas), payload capacity categories, body styles (pickup, van, chassis cab, box truck), and end-use applications (commercial, utility, government, personal).

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

By Stakeholder Type: OEMs & Tier 1 Suppliers (45%), Fleet Operators & Commercial Buyers (30%), Government & Regulatory (15%), Infrastructure & Technology Providers (10%)
Market Size Estimation

Global market valuation was derived through production volume mapping, sales registration analysis, and revenue assessment across powertrain technologies. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across internal combustion engine, battery electric, hybrid electric, and natural gas propulsion systems

Analysis of reported and modeled annual revenues specific to light-duty truck portfolios (GVWR Class 1-3, up to 14,000 lbs)

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit sales × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across fuel type, payload capacity, body style, and end-use categories

Additional triangulation incorporated fleet telematics data, commercial vehicle financing volumes, and aftermarket parts market sizing to validate end-use demand patterns.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.