Li-ion battery recycling Market (2026 - 2035)

리튬 이온 배터리 재활용 시장 조사 보고서 수명 종료 소스(자동차 배터리, 가전제품 배터리, 산업용/에너지 저장 배터리)별, 배터리 화학별(NMC(니켈 망간 코발트), LFP(리튬 철 인산염), LCO(리튬 코발트 산화물), NCA(니켈 코발트 알루미늄))별, 재활용 기술별(자압 야금학, 건식 야금, 직접/기계), 공정 단계별(기계적 파쇄/선별, 흑색 대량 생산, 화학 정제, 전처리/방전), 회수된 물질의 적용별(배터리 등급 리튬 화합물, 음극 활물질, 코발트/니켈 염, 기타 특수 금속(Mn, Cu, Al)), 최종 사용자 산업별(자동차, 전력 및 에너지 저장, 가전제품, 산업) 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지 예측
ID: MRFR/EnP/9102-CR 200 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Lithium-ion Battery Recycling Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.5%
2025 Market SizeUSD 4.56 Billion
2035 Market SizeUSD 31.95 Billion
Key Players
Brunp Recycling
Redwood Materials
GEM Co., Ltd.
Umicore
Li-Cycle Holdings
SungEel HiTech
Opportunities
  • Direct Recycling and Cathode Regeneration
  • Gigafactory Scrap as Near-Term Feedstock
  • Emerging-Market Capacity in India and Southeast Asia

Lithium-ion Battery Recycling Market Summary

리튬이온 배터리 재활용 시장은 2025년 45억 6천만 달러로 평가되었으며, 2026년 55억 4천만 달러에서 2035년 319억 5천만 달러로 성장하여 예측 기간(2026~2035년) 동안 연평균 성장률(CAGR) 21.5%를 기록할 것으로 예상됩니다. 이러한 궤적을 뒷받침하는 두 가지 촉매제가 있습니다. 유럽 연합의 배터리 규정은 2031년부터 코발트, 리튬, 니켈에 대한 최소 재활용 함량 기준을 규정하고 있으며, 미국 인플레이션 감소법은 EV 세금 공제에 대한 국내 함량 요구 사항이 자본을 육상 재활용 용량으로 전환하도록 하고 있습니다.[1][2]. 이러한 정책은 수명이 다한 배터리 처리를 자발적인 지속 가능성 활동에서 규정 준수 중심 비용 라인으로 전환합니다.

기술 환경은 에너지 집약적인 건식 야금 제련에서 더 낮은 작동 온도에서 더 많은 리튬을 회수하는 습식 야금 및 직접 재활용 경로로 이동하고 있습니다. BloombergNEF는 배터리 재활용 용량에 대한 전 세계 투자가 2022년부터 2024년 사이에 80억 달러를 넘어섰으며 3개 대륙에 걸쳐 최소 35개의 상업용 규모 시설이 가동 중이거나 건설 중인 것으로 추정합니다.[3]. 이러한 투자 물결은 2단계 시장을 창출하고 있습니다. 즉, 회수된 음극 전구체를 다시 셀 생산에 직접 공급하는 수직 통합 재활용업체와 중간 흑색 덩어리를 현물 상품 채널에 판매하는 독립 프로세서입니다.

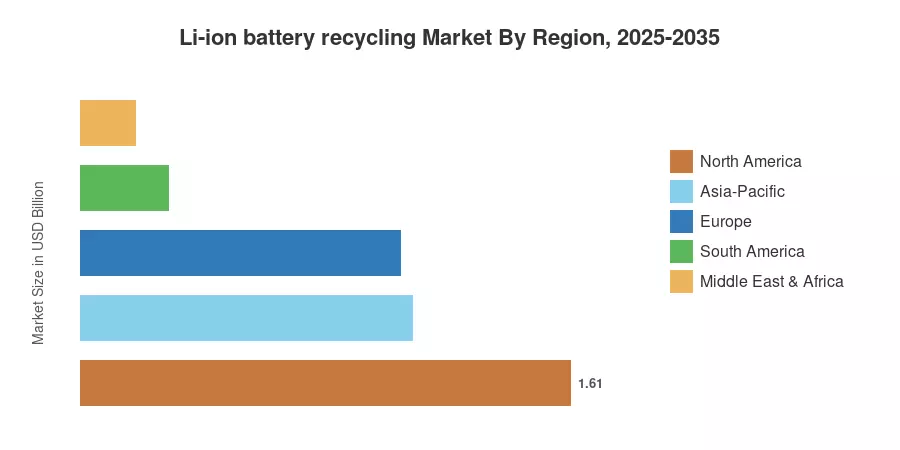
북미는 현재 IRA 연계 세금 인센티브와 20억 달러가 넘는 에너지부 대출 보증에 힘입어 전 세계 수익의 약 35.4%를 차지하며 리튬 이온 배터리 재활용 시장을 선도하고 있습니다.[4]. 아시아 태평양 지역은 중국과 한국의 셀 제조업체가 기가팩토리 단지 내에서 재활용을 내부화함에 따라 CAGR 23.8%로 확장하면서 가장 빠르게 성장하는 지역입니다. 유럽은 EU 배터리 규정의 생산자 책임 의무에 힘입어 약 23%의 시장 점유율로 두 번째로 큰 점유율을 차지하고 있습니다.[5]. 1세대 EV 배터리의 수명이 2028년부터 종료됨에 따라 수요가 아닌 처리량 제약이 성장의 구속력 있는 변수가 될 가능성이 높습니다.


주요 보고서 요약 - 리튬 이온 배터리 재활용 시장

재활용 기술로

  • 습식제련 공정은 2025년 리튬이온 배터리 재활용 시장의 58.4%를 차지했는데, 이는 열 대체 공정에 비해 우수한 리튬 회수율을 반영합니다.
  • 직접 및 기계적 재활용 방법은 2035년까지 CAGR 30.7%를 기록할 것으로 예상되어 더 짧은 폐쇄 루프 처리 시간을 원하는 자동차 제조업체의 투자를 유치할 것입니다.

수명 종료 소스별

  • 자동차 배터리는 2025년 리튬이온 배터리 재활용 시장에서 68.1%의 점유율을 차지했습니다. 이는 1세대 EV 팩이 중국과 유럽에서 퇴역에 돌입했기 때문입니다.
  • 소비자 가전 배터리는 2025년 매출에서 4억 8천만 달러를 기여했으며, 장치 수명이 연장됨에 따라 성장이 둔화되었습니다.

지역별

  • 북미는 정책 중심의 용량 증설에 힘입어 2025년에 35.4%의 매출 점유율로 리튬 이온 배터리 재활용 시장을 주도했습니다.
  • 아시아태평양 지역은 2035년까지 연평균 성장률(CAGR) 23.8%로 성장해 지역 중 가장 빠른 속도로 성장할 것으로 예상됩니다.


리튬이온 배터리 재활용 시장 규모 및 예측(2021~2035년)

과거 연도(2021~2024)에 대한 데이터는 회사 공개, 무역 협회 톤수 보고서, 대량 배송에 대한 세관 데이터와 상호 참조된 2차 문헌에서 파생됩니다. 예측 예측(2026~2035)은 발표된 자본 지출 파이프라인 및 규제 일정에 따라 보정된 지역 및 화학별로 설치된 처리 용량을 집계하는 상향식 모델을 적용합니다.
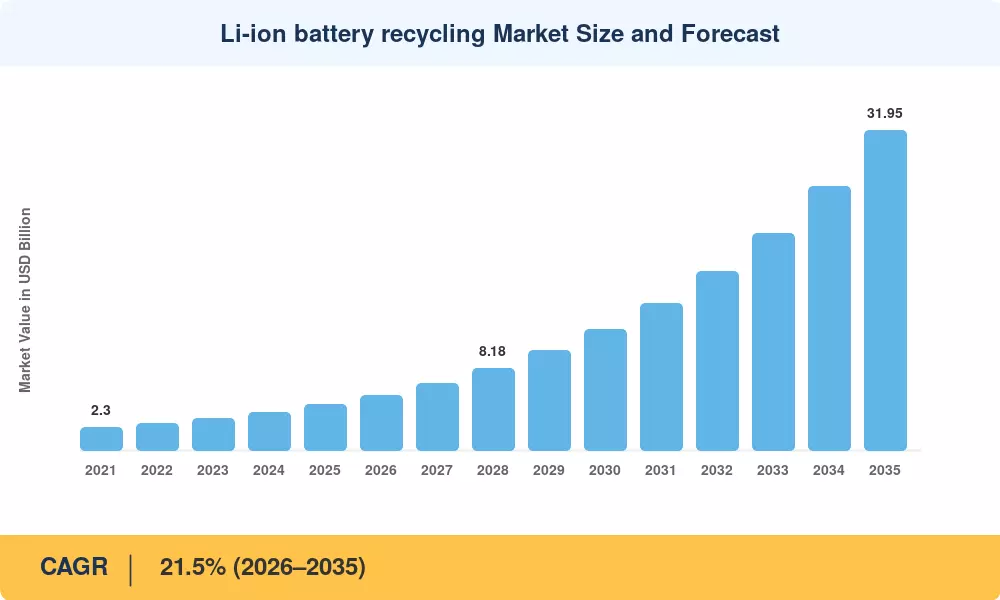
Li-ion battery recycling Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
EU 배터리 규정 재활용 소재 의무화 +3.5 유럽, 글로벌 중기(2~4년) [1]
IRA 국내 콘텐츠 및 45X 제작 크레딧 +3.0 북아메리카 단기(2년 이하) [2]
전기차 폐배터리 물량 급증 +4.0 글로벌 장기(≥4년) [3]
리튬 공급망 보안 문제 +2.5 글로벌 중기 [7]
중국 EPR 및 재활용 허가 강화 +2.0 아시아 태평양 단기 [8]
자동차 제조업체 폐쇄 루프 오프테이크 계약 +2.5 북미, 유럽 중기 [12]
대규모 상품화 및 현물 가격 책정 +1.5 글로벌 장기 [13]


EU 배터리 규정 및 재활용 콘텐츠 기준점

2023년 8월, EU 배터리 규정이 공식적으로 제정되었습니다. 이 규정은 새 배터리에 2031년까지 최소 16% 재활용 코발트, 6% 재활용 리튬, 6% 재활용 니켈을 포함해야 하며, 이 비율은 2036년까지 더욱 증가해야 합니다.[1]. 이러한 규칙은 유럽 전역의 재활용 재료 수요에 대한 구조적 최소값을 설정하고 음극 간 재활용 루프를 자극합니다. 유럽 ​​배터리 동맹[14]재활용 계약이 없는 전지 생산업체는 kWh당 15~25유로의 규정 준수 비용을 겪게 될 것으로 추정됩니다.


인플레이션 감소법 및 45X 세금 공제

IRA의 섹션 45X는 재활용 공급원료에서 파생된 부품을 포함하여 국내에서 제조된 배터리 부품에 대해 10% 생산 비용 공제를 제공합니다.[2]. 이 크레딧은 NMC 화학물질의 순수 양극 전구체 비용과 재활용 양극 전구체 비용 간의 격차를 거의 동등하게 줄여줍니다. 에너지부는 2022년부터 배터리 재활용 및 중요 광물 처리 프로젝트에 28억 달러 이상의 보조금과 대출 보증을 약속했습니다.[4].

EV 수명 종료 볼륨 급증

국제에너지기구(International Energy Agency)는 EV 배터리의 총 폐기량이 2030년까지 150만 톤, 2035년까지 600만 톤 이상이 될 것으로 추정합니다.[15]. 초기 EV 집단, 특히 2015년에서 2018년 사이에 생산된 중국 모델은 이미 대규모 공급원료를 생산하고 있으며, 손상된 팩에 대해 2차 사용이 경제적으로 한계가 있음이 입증됨에 따라 차량 판매와 배터리 폐기 사이의 지연이 줄어들고 있습니다.


중요 광물 공급망 보안

2022~2024년 탄산리튬 가격은 톤당 12,000달러에서 80,000달러로 변동했으며, 이는 1차 채굴에만 전적으로 의존하는 자동차가 직면한 불확실성을 강조합니다.[7]. 재활용은 헤지이며 지리적으로 가까운 배터리 등급 리튬, 코발트 및 니켈 공급원을 제공합니다. 미국 국방부는 리튬과 코발트를 전략 자원으로 지정하여 Title III 자금을 국내 재활용 인프라에 할당할 수 있도록 했습니다.[16].


제약 영향 분석

아래 제한 추정치는 방향성이 있으며 리튬 이온 배터리 재활용 시장의 성장 궤적을 완화할 수 있는 역풍을 반영합니다. CAGR에서 선형적으로 차감되지 않습니다.

제지 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
탄산리튬 가격 디플레이션으로 재활용 마진 감소 -2.0 글로벌 단기 [7]
자동화를 복잡하게 만드는 이기종 팩 설계 -1.5 글로벌 중기 [17]
허용된 위험물 운송 경로 부족 -1.0 북미, 유럽 단기 [18]
그린필드 플랜트에 대한 높은 초기 자본 집약도 -1.5 신흥 시장 장기  
관할권 간 불확실한 규제 조화 -1.0 글로벌 중기 [19]


상품 가격 디플레이션과 마진 압축

2023년 말 탄산리튬 현물 가격이 톤당 15,000달러 아래로 떨어졌을 때 몇몇 상인 재활용 업체는 고가 환경에 최적화된 습식 제련 라인의 영업 마진이 마이너스라고 보고했습니다.[7]. 재활용의 경제적 실행 가능성은 공급원료 구입 비용과 회수된 물질 판매 가격 간의 차이와 밀접하게 연관되어 있습니다. 상품의 부드러움이 장기간 지속되면 용량 추가가 지연되고 소규모 사업자가 통합을 향해 나아갈 수 있습니다.

팩 디자인 이질성

모듈 아키텍처, 셀 유형(원통형, 각형, 파우치), 접착 화학 및 버스바 레이아웃이 자동차 제조업체마다 크게 달라서 완전 자동 분해가 복잡해졌습니다.[17]. 표준화된 재활용 설계 규칙이 없다는 것은 가공업체가 다양한 수동 처리 기술을 개발해야 함을 의미합니다. 이로 인해 표준화된 공급원료 상황에 비해 인건비가 약 20~30% 추가됩니다.[10].


Lithium-ion Battery Recycling Market Opportunities

직접 재활용 및 음극 재생

직접 재활용은 음극 재료의 결정 구조를 유지하여 에너지를 많이 요구하는 습식 야금의 용해 공정을 제거합니다. 미국 에너지부(DOE) 리셀 센터(ReCell Center)는 직접 재활용을 통해 처리 비용을 40%까지 낮추고 회수된 물질 톤당 탄소 배출량을 50%까지 줄일 수 있을 것으로 예측합니다.[10]. NMC와 LFP의 양극 구성이 안정화됨에 따라 이 기술은 리튬 이온 배터리 재활용 시장에서 더 큰 부분을 차지할 준비가 되어 있습니다.


단기 공급원료로서의 기가팩토리 스크랩

제조 스크랩(전극 트리밍, 규격을 벗어난 셀, 형성 불량품)은 이미 전 세계적으로 재활용 공급원료 양의 약 25~30%를 차지합니다.[9]. 새로운 기가팩토리는 가동 중에 5~10%의 불량률을 생성하여 수명이 다한 팩이 대량으로 도착하기 몇 년 전에 안정적이고 화학적으로 일관된 입력 스트림을 생성합니다.

인도 및 동남아시아의 신흥 시장 역량

인도의 첨단 화학 전지에 대한 생산 연계 인센티브 제도에는 적격한 다운스트림 활동으로 재활용이 포함되어 있으며, 인도 광산부는 2022년부터 시행되는 리튬 이온 배터리에 대한 생산자 책임 확대 규칙 초안을 작성했습니다.[20]. 동남아시아 국가, 특히 인도네시아와 태국은 성장하는 EV 조립 기지와 연계하여 지역 재활용 허브로 자리매김하고 있습니다.

데이터 기반 블랙 매스 거래 플랫폼

배터리급 블랙 매스를 인증하고 거래하는 디지털 상품 플랫폼이 새로운 비즈니스 모델로 떠오르고 있으며, 재활용업체에게 투명한 가격 발견과 구매자에게 검증된 화학 분석 데이터를 제공합니다.[13]. 이러한 플랫폼은 거래상대방 위험을 줄이고 재활용 업체의 수익 실현을 촉진하여 리튬 이온 배터리 재활용 시장의 재정적 성숙을 가속화할 수 있습니다.

세컨드 라이프에서 재활용까지 통합 서비스

재활용 평가와 재활용 수명 종료 물류를 결합한 서비스를 제공하는 회사는 자재 회수를 위해 패키지를 라우팅하기 전에 고정 보관 단계에서 팩에서 잔존 가치를 추출할 수 있습니다.


Lithium-ion Battery Recycling Market Future Outlook

AI 기반 분류 및 자동 분해

로봇 분해 팔과 결합된 머신 비전 시스템은 팩 처리 인건비를 절감할 것으로 예상됩니다. 흑색 질량 화학 물질의 실시간 X선 형광 분류를 통해 단일 라인 시설에서 NMC, LFP 및 NCA 공급원료를 상호 교환적으로 처리하여 활용률을 높일 수 있습니다.

폐쇄 루프 플랫폼 경제학

BMW, 폭스바겐, 스텔란티스 등 자동차 제조사들은 2032년까지 재활용 재료 구매량을 보장하는 구속력 있는 구매 계약을 체결했습니다.[12]. 이러한 계약은 재활용업체가 처리 수수료와 상품 관련 상승 여력을 모두 획득하여 리튬 이온 배터리 재활용 시장의 수익 모델을 안정화시키는 플랫폼 스타일 경제를 창출합니다.

전기화 슈퍼사이클 및 배터리 폐기

IEA의 2024년 글로벌 EV 전망(Global EV Outlook 2024)에서는 2030년까지 도로에 2억 5천만 대의 EV가 운행되고 2035년에는 5억 대 이상이 운행될 것으로 예상합니다.[15]. 일반적인 8~12년의 차량 수명 이후 최고조에 달하는 폐기 물결은 사용 가능한 공급원료의 기하급수적인 증가를 제공하여 리튬 이온 배터리 재활용 시장을 공급이 제한된 환경에서 용량이 제한된 환경으로 전환할 것입니다.

ESG 보고 및 범위 3 공개

2026년부터 EU 기업 지속가능성 보고 지침은 배터리 원자재와 연결됩니다.[23]. 재활용된 투입물은 상당히 낮은 탄소 집약도(1차 추출에 비해 약 60~70% 감소)를 가져 재활용 파트너십을 기업의 탈탄소화 목표를 위한 전략적 수단으로 만듭니다.


Lithium-ion Battery Recycling Market Segmentation

수명 종료 소스별

분절 주요 지표(2025년) 주요 수요 동인
자동차 배터리 68.1% 점유율 첫 번째 물결 EV 팩 폐기[15]
가전제품 배터리 CAGR 17.3% 꾸준한 스마트폰, 노트북 교체 주기
산업용/에너지 저장 배터리 USD 0.38 Billion 2028년 이후부터 그리드 스토리지 폐기 시작


자동차 배터리는 리튬이온 배터리 재활용 시장을 장악하고 있습니다. EV 팩에는 단위당 40~80kWh의 양극재가 포함되어 있기 때문입니다. 이는 스마트폰 셀보다 훨씬 더 많은 양입니다. 2015~2018년 기간에 판매된 중국 EV가 은퇴 연령에 도달함에 따라 이 부문의 공급원료 가용성은 다른 어떤 것보다 빠르게 가속화되고 있습니다. 산업용 및 에너지 저장 배터리는 작지만 전략적으로 중요한 에너지원입니다. 그리드 규모의 리튬 이온 배치는 현재 전 세계적으로 100GWh를 초과하고 2020년대 후반에 첫 번째 주요 폐기 주기에 접근하고 있습니다.[11].

배터리 화학별

분절 주요 지표(2025년) 주요 수요 동인
NMC(니켈 망간 코발트) 54.1% 점유율 높은 코발트/니켈 가치로 인해 회복이 촉진됩니다.[7]
LFP(리튬철인산염) CAGR 28.7% 중국 및 신흥 EV 부문에서 신속한 LFP 채택[8]
LCO(리튬코발트산화물) USD 0.31 Billion 가전제품 수명 종료 스트림
NCA(니켈 코발트 알루미늄) CAGR 20.4% Tesla/Panasonic 원통형 셀 폐기


NMC 화학은 코발트 및 니켈 함량이 가장 높은 킬로그램당 회수율을 생성하기 때문에 리튬 이온 배터리 재활용 시장의 기반을 마련합니다. 코발트가 없어 오랫동안 비경제적이라고 여겨졌던 LFP 재활용은 처리를 정당화할 만큼 리튬 가격이 여전히 상승하고 특히 중국에서 신규 EV 판매에서 LFP의 점유율이 60%에 육박함에 따라 급증하고 있습니다.[8].

재활용 기술로

분절 주요 지표(2025년) 주요 수요 동인
습식 야금학 58.4% 점유율 우수한 리튬 회수율, 낮은 방출량[10]
건식야금 USD 0.67 Billion 유럽 ​​제련 인프라 구축
직접/기계 CAGR 30.7% 음극 간 비용 이점[10]


습식 야금 처리는 코발트와 니켈의 경우 95%를 초과하고 리튬의 경우 약 80%를 초과하는 회수율 덕분에 리튬 이온 배터리 재활용 시장을 선도하고 있습니다. 이는 일반적인 열 경로의 리튬 회수율인 50~60%보다 훨씬 높은 수치입니다. 직접 재활용은 규모 면에서 아직 상업화 전 단계이지만 처리 에너지 소비를 절반으로 줄일 수 있는 잠재력에 힘입어 2020년부터 누적 벤처 및 정부 자금에서 5억 달러가 넘는 자금을 유치했습니다.[10].

공정단계별

분절 주요 지표(2025년) 주요 수요 동인
기계적 파쇄/분류 35.9% 점유율 모든 경로에 걸친 범용 전처리 단계
블랙 대량 생산 CAGR 28.0% 중간제품을 위한 신흥 원자재 시장[13]
화학 정제 USD 0.89 Billion 배터리급 염 생산
전처리/퇴원 12.4% 점유율 안전 규정 준수 및 규제 요구 사항[18]


기계적 파쇄/분류는 2025년에 35.9%의 지배적인 점유율로 리튬 이온 배터리 재활용 시장을 선도하며, 다운스트림 추출이 발생하기 전에 모든 재활용 경로에서 필요한 필수적이고 보편적인 전처리 단계 역할을 합니다. 한편, Black-Mass Production은 가장 빠르게 성장하는 공정 단계를 대표하며, 현지화된 수집 스포크와 중앙화된 화학 정제소를 연결하는 중간 상품 시장으로의 급속한 발전에 힘입어 28.0%의 시장 선도적인 CAGR을 예상합니다.

회수된 물질을 적용하여

분절 주요 지표(2025년) 주요 수요 동인
배터리 등급 리튬 화합물 43.2% 점유율 셀 제조업체의 양극 전구체 수요[7]
양극활물질 CAGR 26.7% 직접 음극 재활용 파트너십[10]
코발트/니켈염 USD 0.72 Billion 높은 고유 금속 가치[7]
기타 특수금속(Mn, Cu, Al) CAGR 18.9% 다운스트림 애플리케이션 확장


배터리 등급 리튬 화합물은 현지화된 재료 공급을 원하는 배터리 셀 제조업체의 압도적인 양극 전구체 수요에 힘입어 2025년에 회수된 재료를 적용하여 43.2%의 점유율로 리튬 이온 배터리 재활용 시장을 선도하고 있습니다. 한편, 양극활물질은 가장 빠르게 성장하는 응용 부문을 대표하며, 활성물질을 공급망에 직접 재통합할 수 있는 전략적 직접 음극 재활용 파트너십에 힘입어 26.7%의 시장 선도적인 CAGR을 예상하고 있습니다.

최종 사용자 산업별

분절 주요 지표(2025년) 주요 수요 동인
자동차 72.8% 점유율 OEM 폐쇄 루프 공급 의무[12]
전력 및 에너지 저장 CAGR 24.1% 그리드 스토리지 확장 및 폐기[11]
가전제품 USD 0.29 Billion EU와 일본의 성숙한 수집 계획
산업용 CAGR 19.2% 지게차 및 e-모빌리티 차량 폐기


자동차 최종 사용자 부문은 리튬 이온 배터리 재활용 시장에서 가장 큰 점유율을 차지합니다. OEM이 재활용 콘텐츠 규정 준수를 보장하고 원자재 비용을 헤지하기 위해 다년간의 재활용 계약을 체결하고 있기 때문입니다. 2018년부터 2022년 사이에 배포된 유틸리티 규모의 리튬 이온 설치가 보증 만료에 가까워짐에 따라 전력 및 에너지 저장 최종 사용자는 차세대 성장 개척지를 대표합니다.[11].


지역 시장 점유율 분석

지역 주요 지표(2025년) 주요 투자 테마
북아메리카 35.4% 수익 지분 IRA 크레딧, DOE 대출 보증, 폐쇄 루프 OEM 거래
유럽 23.0% 수익 지분 EU 배터리 규정, EPR 의무 사항, 음극 재배치
아시아 태평양 연평균 성장률(CAGR) 23.8%(2026~2035) 수직계열화, 중국 EPR, 한일 기술수출
남아메리카 USD 0.29 Billion 리튬-삼각형 근접성, 초기 규제 프레임워크
중동 및 아프리카 USD 0.18 Billion UAE 산업다각화, 남아프리카 전자폐기물 정책
USD 4.56 Billion


북아메리카

국가 주요 지표 주요 드라이버
미국 지역점유율 78.2% IRA 45X 크레딧, DOE 보조금[2][4]
캐나다 CAGR 20.8% 중요 광물 전략, Li-Cycle 허브 운영[21]
멕시코 USD 0.07 Billion EV 조립의 근거리, 국경을 넘는 스크랩 흐름


미국은 Redwood Materials와 Li-Cycle이 대륙 최대의 처리 허브를 운영하면서 북미 리튬 이온 배터리 재활용 시장을 장악하고 있습니다. IRA에 따른 연방 정책은 직접 보조금 및 대출 보증에 28억 달러가 넘는 금액을 제공했으며, 네바다, 조지아, 뉴욕 등 여러 주에서는 재활용 시설에 대한 신속 처리를 허용하는 보완 법안을 제정했습니다.[4][21].

유럽

국가 주요 지표 주요 드라이버
독일 지역점유율 28.5% 자동차 OEM 파트너십, BASF 음극재 재활용[14]
영국 CAGR 22.4% 노섬벌랜드와 서머셋의 기가팩토리 파이프라인
프랑스 USD 0.11 Billion 오라노, SNAM 재활용 투자
이탈리아 CAGR 19.7% 코발트 정제 유산, 에넬 순환경제 파일럿
스페인 USD 0.05 Billion 새로운 EV 채택, EU 결속 기금 지원
북유럽 국가 CAGR 21.1% 스웨덴의 Northvolt Revolt 재활용 공장[22]
러시아 제국 USD 0.02 Billion 제한된 규제 프레임워크, 제재 제약
유럽의 나머지 지역 CAGR 18.9% 다양한 국가 EPR 전환 일정[1]


독일은 폭스바겐, BMW, 메르세데스-벤츠 등 자동차 OEM과 습식 야금 라인을 운영하는 화학 회사 간의 긴밀한 통합을 통해 유럽의 재활용 역량을 확보하고 있습니다. EU 배터리 규정은 포괄적인 규정 준수 프레임워크를 제공하지만 전환 일정은 회원국마다 다르므로 국경을 넘는 자재 흐름에 단기적인 불확실성이 발생합니다.[1][14].

아시아 태평양

국가 주요 지표 주요 드라이버
중국 지역점유율 52.1% Brunp/CATL, GEM, Ganfeng 통합 루프[8]
인도 CAGR 26.3% PLI 방식, 리튬 이온 배터리에 대한 EPR 규칙 초안[20]
일본 USD 0.19 Billion 스미토모 금속 광산, JX Nippon 프로세스
대한민국 CAGR 22.7% 성일하이테크, LG·삼성SDI 공급망과 연계
아세안 CAGR 24.5% 태국 및 인도네시아 EV 조립 성장
아시아 태평양 지역 USD 0.08 Billion 초기 단계의 정책 개발


중국은 다른 어떤 나라보다 폐기된 리튬 이온 셀을 더 많이 처리합니다. Brunp Recycling, GEM Co. 및 Ganfeng Lithium은 단일 산업 단지 내에서 사용한 팩을 음극 전구체로 변환하는 수직 통합 라인을 운영하고 있습니다. 아시아 태평양의 리튬 이온 배터리 재활용 시장은 수명이 다한 공급원료와 기가팩토리 스크랩 공급원료를 모두 공급하는 세계 최대의 셀 제조 기지에 근접해 있다는 이점을 누리고 있습니다.[8].

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역점유율 58.3% 지역 최대 규모의 EV 차량, 전자 폐기물 규제
아르헨티나 CAGR 19.4% 리튬 채굴 인접성, 유료 처리 가능성
남아메리카의 나머지 지역 USD 0.05 Billion 초기 규제 환경


브라질은 성장하는 EV 차량과 기존 전자 폐기물 수집 인프라를 통해 남미 재활용 분야의 단기 선두주자로 자리매김하고 있습니다. 아르헨티나의 역할은 리튬 추출기가 다운스트림 가치를 포착하기 위해 재활용 용량을 같은 위치에 배치할 가능성과 관련하여 더욱 전망적입니다.

중동 및 아프리카

국가 주요 지표 주요 드라이버
UAE 지역점유율 34.7% 산업 다각화, 자유지역 인센티브
사우디아라비아 CAGR 20.5% 비전 2030 순환경제 목표
남아프리카 USD 0.04 Billion 전자 폐기물 정책, 광업 부문 전문 지식
이집트 CAGR 17.8% 새로운 EV 조립 계획
MEA의 나머지 부분 USD 0.03 Billion 제한된 수집 인프라


중동 및 아프리카 지역은 리튬 이온 배터리 재활용 시장에서 작지만 성장하는 부분을 나타냅니다. UAE 기반 기업은 자유 구역 규정과 물류 연결성을 활용하여 두바이와 아부다비를 걸프 협력 협의회(Glf Cooperation Council)에서 폐기된 배터리에 대한 재활용 유료 처리 센터로 자리매김하고 있습니다.


Li-ion battery recycling Market By Region, 2025-2035

경쟁 벤치마킹

리튬 이온 배터리 재활용 시장은 Herfindahl-Hirschman Index가 1,200 미만으로 추산되고 상위 5개 업체가 전 세계 수익의 약 38~45%를 차지하는 등 중간 정도의 집중도를 보입니다. 환경은 두 가지로 나뉩니다. 전속 공급원료를 사용하는 수직 통합 아시아 사업자와 정책 중심 자본을 확장하는 서구 순수 재활용 기업입니다.

회사 예상 수익 공유 범위 주요 제품 전략적 포지셔닝
브런프 재활용(CATL) ~8~11% 통합 수소수 회수, 음극 전구체 생산 Captive CATL 공급원료, 중국 최대 규모의 단일 현장 용량
레드우드 재료 ~6~9% 완전 폐쇄 루프 NMC/NCA 재활용, 양극 구리 포일 IRA 지원 네바다 캠퍼스, Ford 및 Toyota 파트너십
(주)젬 ~5~8% 코발트/니켈 회수, 3원계 전구체 제조 10개 이상의 국가에 걸친 글로벌 컬렉션 네트워크
유미코어 ~5~7% 건식 야금 제련, 귀금속 제련 Hoboken 제련소, 유럽에서 오랜 OEM 관계 유지
리사이클 홀딩스 ~4~6% 스포크 앤 허브 하이드로메트 모델, 블랙 매스 상인 판매 멀티허브 북미 지역, Glencore off-take 거래
성일하이텍 ~3~5% 습식제련 가공, 한국 기반 역량 LG에너지솔루션과 파트너십, EU로 확대
간펑리튬 ~3~5% 통합 채굴-재활용 리튬 루프 업스트림 통합, 스크랩에서 수산화리튬 생산
글렌코어 ~2~4% 기존 제련소에서 상품 거래, 공동 처리 물류 및 구매 계약의 규모 우위
검색 기술 ~2~3% 북미 지역의 기존 납산 및 리튬 이온 처리 미국에서 가장 오랫동안 운영된 재활용 업체, BACT 허가 보유자
Accurec 재활용 ~1~3% 진공열처리, 유럽 코발트 회수 틈새 건식 야금 공정, 독일 시설


최신 뉴스 및 개발

  • Redwood Materials(2022년 12월): 사우스캐롤라이나에 35억 달러 규모의 배터리 소재 캠퍼스 착공, 2028년까지 연간 양극 및 음극 소재 생산량 100GWh 목표, IRA 연계 폐쇄 루프 전략 강화[2][4].


  • Li-Cycle Holdings(2024년 11월): 뉴욕 북부에 있는 주력 Rochester Hub 습식 야금 재활용 시설 건설을 지원하기 위해 미국 에너지부 대출 프로그램 사무소와 최종적으로 4억 7,500만 달러 규모의 직접 대출 시설을 폐쇄했습니다.


  • 미국 에너지부(2023년 6월): 초당적 인프라법에 따라 R&D, 파일럿 플랜트, 인력 교육을 포괄하는 17개 배터리 재활용 및 2차 수명 프로젝트에 1억 9,200만 달러의 보조금 지급[4].
  • Glencore(2022년 5월): Li-Cycle과 장기 상업 오프테이크 계약을 체결하여 글로벌 야금 제련 및 정제 네트워크 전반에 걸쳐 재활용 흑색 덩어리를 구매 및 처리하여 폐쇄 루프 배터리 금속 공급망을 구축했습니다.


Lithium-ion Battery Recycling Market Report Scope

매개변수 세부 사항
시장 범위 수명이 다한 소스, 배터리 화학, 재활용 기술, 공정 단계, 회수 재료 적용, 최종 사용자 산업 및 지역별 글로벌 리튬 이온 배터리 재활용 시장
학습기간 2021~2035년
CAGR(예측) 21.5% (2026~2035)
기준 연도 시장 규모 USD 4.56 Billion (2025)
예측 엔드포인트 USD 31.95 Billion (2035)
가장 빠르게 성장하는 부문 직접/기계적 재활용(CAGR 30.7%); LFP 화학(CAGR 28.7%)
프로파일링된 회사 10 (Brunp Recycling, Redwood Materials, GEM, Umicore, Li-Cycle, SungEel HiTech, Ganfeng Lithium, Glencore, Retriev Technologies, Accurec Recycling)
평가통화 USD Billion


자주 묻는 질문

What is the current valuation of the Lithium-Ion Battery Recycling Market?

As of 2024, the market valuation was 9.21 USD Billion.

What is the projected market size for the Lithium-Ion Battery Recycling Market by 2035?

The market is projected to reach 71.39 USD Billion by 2035.

What is the expected CAGR for the Lithium-Ion Battery Recycling Market during the forecast period 2025 - 2035?

The expected CAGR for the market during this period is 20.46%.

Which application segment is anticipated to have the highest valuation in 2035?

The Electric Vehicles segment is expected to reach 25.0 USD Billion by 2035.

What are the leading technologies in the Lithium-Ion Battery Recycling Market?

The Direct Recycling technology is projected to achieve a valuation of 26.14 USD Billion by 2035.

Which battery type is likely to dominate the market by 2035?

The Lithium Iron Phosphate battery type is anticipated to reach 21.0 USD Billion by 2035.

What is the expected performance of the Automotive end-use segment by 2035?

The Automotive end-use segment is projected to reach 23.0 USD Billion by 2035.

Who are the key players in the Lithium-Ion Battery Recycling Market?

Key players include Umicore, Li-Cycle, Redwood Materials, and American Battery Technology Company.

What is the valuation of the Hydrometallurgical technology segment in 2024?

The Hydrometallurgical technology segment was valued at 2.76 USD Billion in 2024.

How does the market for Power Tools compare to other segments in 2035?

The Power Tools segment is expected to reach 7.39 USD Billion by 2035, indicating a smaller market compared to others.

저자
저자
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical journals, and authoritative environmental and energy organizations. Key sources included the US Environmental Protection Agency (EPA), US Department of Energy (DOE) Vehicle Technologies Office, US Geological Survey (USGS) Mineral Commodity Summaries, European Commission Directorate-General for Environment (EU Battery Directive 2023/1542), International Energy Agency (IEA) Global EV Outlook, International Renewable Energy Agency (IRENA) Energy Storage Reports, National Renewable Energy Laboratory (NREL) Battery Second Life and Recycling Analysis, World Economic Forum (WEF) Global Battery Alliance, Battery University Technical Publications, International Congress for Battery Recycling (ICBR) Proceedings, Basel Convention Technical Guidelines on Used Batteries, OECD Environment Directorate, China Ministry of Ecology and Environment Battery Recycling Regulations, Korea Ministry of Environment Resource Circulation Bureau, Japan Ministry of Economy Trade and Industry (METI) Battery Recycling Trends, and national environmental agency reports from key markets.

Battery waste generation statistics, regulatory framework compliance data, recycling capacity expansion plans, material recovery rates, EV adoption trends, and circular economy policy developments for hydrometallurgical processing, pyrometallurgical smelting, direct recycling technologies, and battery chemistries including lithium nickel manganese cobalt oxide (NMC), lithium iron phosphate (LFP), lithium cobalt oxide (LCO), and lithium manganese oxide (LMO) were collected using these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, COOs, VPs of Operations, plant directors, chief technology officers, and leaders of sustainability from battery recycling companies, smelting operations, cathode material manufacturers, and recycling technology providers comprised supply-side sources. Energy storage system integrators, power tool manufacturers, procurement directors, supply chain sustainability heads, chief sustainability officers, battery management system leads from electric vehicle OEMs, consumer electronics manufacturers, and fleet electrification managers comprised demand-side sources. The primary research validated recycling capacity utilization rates, confirmed technology deployment timelines, and collected insights on feedstock sourcing strategies, long-term offtake agreements, black mass pricing dynamics, and regulatory compliance costs.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Recycling capacity mapping and processed volume analysis were employed to determine the global market valuation. The methodology comprised the following:

• Identification of over 50 significant battery recyclers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

• Technology mapping for direct recycling preprocessing lines, pyrometallurgical furnaces, and hydrometallurgical circuits

• Battery chemistry segmentation across NMC, LFP, LCO, and LMO chemistries, with specific recovery yields for lithium, cobalt, nickel, and manganese

• Examination of the annual processing volumes and recovery values that are specific to battery recycling operations, as reported and modeled

• In 2024, the coverage of recyclers and technology providers will account for 75-80% of the global recycling capacity.

• Segment-specific valuations for electric vehicle batteries, consumer electronics, energy storage systems, and power tool applications are derived through extrapolation using bottom-up (end-of-life battery volume × recovery value by chemistry) and top-down (recycler revenue and capacity validation) approaches.

Key Modifications Made:

Secondary Sources: Replaced medical/dermal filler sources with energy, environmental, and geological agencies (EPA, DOE, USGS, IEA, IRENA, NREL) and battery recycling regulatory bodies (EU Battery Directive, Basel Convention)

Primary Stakeholders: Adapted from medical professionals to recycling plant operators, smelters, sustainability officers, and EV/battery procurement heads

Market Sizing: Adapted for recycling capacity, black mass processing, and material recovery rather than procedure volumes

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















