KVM Switch Market (2026 – 2035)

KVM 스위치 시장 조사 보고서 정보 유형별(KVM 데스크톱 스위치, KVM IP 스위치, KVM 보안 스위치, KVM 고성능 스위치), 배포 모델별(SaaS, PaaS 및 온프레미스), 사용자 유형별(단일 사용자 KVM 스위치 및 다중 사용자 KVM 스위치), 조직 규모별(SME 및 대기업), 수직별(IT 및 통신, 정부, 해양, 군사 및 방위, 항공, 소매, 미디어 및 엔터테인먼트 및 기타), 지역별(북미, 유럽, 아시아 태평양 및 기타 세계) - 2032년까지 산업 예측
ID: MRFR/SEM/6247-CR 188 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
KVM Switch Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.1%
2025 Market SizeUSD 0.91 Billion
2035 Market SizeUSD 1.24 Billion
Key Players
Raritan
Aten International
Vertiv
Black Box Corporation
Belkin
Adder Technology
Opportunities
  • Secure KVM for Zero-Trust Architecture Deployments
  • Edge and Micro Data Center Management
  • Emerging Market Data Center Buildout

KVM Switch Market Summary

KVM 스위치 시장은 2025년에 약 9억 1천만 달러에 도달했으며, 2026년 9억 4천만 달러에서 2035년까지 12억 4천만 달러로 성장하여 예측 기간 동안 CAGR 3.1%를 기록할 것으로 예상됩니다. 이 궤적은 엔터프라이즈 데이터 센터 구축이 전 세계적으로 가속화됨에 따라 중앙 집중식 IT 인프라 관리에 대한 지속적인 투자를 반영합니다. 미국 칩스 및 과학법(US CHIPS and Science Act)만으로도 반도체 시설에 520억 달러가 넘는 비용이 발생했습니다.건설, KVM 스위칭이 반드시 필요한 밀집된 서버 환경이 필요한 각 프로젝트.

주요 기술 전환이 환경을 변화시키고 있습니다.KVM 스위치 시장기업이 레거시 아날로그 VGA 기반 장비를 4K 이상의 해상도에서 DVI, HDMI 및 DisplayPort 연결을 제공하는 디지털 인터페이스로 교체함에 따라. AWS, Microsoft Azure 및 Google Cloud를 포함한 대규모 클라우드 운영자는 2024년에 총 1,400억 달러 이상의 자본 지출을 지출했으며, 그 중 상당 부분이 KVM 시스템을 포함한 물리적 인프라 관리 장비에 지출되었습니다.[2]. 2025년 9월 발효될 EU 데이터법을 포함하여 정부가 부과한 데이터 주권법에 따라 조직은 KVM 스위치를 통한 하드웨어 수준 액세스가 여전히 중요한 구내에 서버룸을 유지해야 합니다.


북미는 KVM 스위치 시장에서 가장 높은 점유율을 차지하고 있으며 버지니아, 텍사스, 오레곤 전역에 걸쳐 엄청난 수의 하이퍼스케일 시설로 인해 전 세계적으로 창출된 총 수익의 거의 37%를 차지합니다. 아시아 태평양 지역은 인도, 중국, 동남아시아의 공격적인 데이터 센터 구축을 주도하며 CAGR 4.2%로 가장 빠르게 성장하는 지역입니다. 유럽은 GDPR과 관련된 온프레미스 의무로 인해 26% 이상으로 두 번째로 높은 비율을 나타냅니다.엣지 컴퓨팅배포. 클라우드 마이그레이션 및 온프레미스 규정 준수 요구 사항과 이들의 상호 작용은 2035년까지 KVM 스위치 시장 확장의 중추로 남을 것입니다.


주요 보고서 시사점

• 제품 유형별

  • 랙 내 KVM 스위치는 2025년 글로벌 KVM 스위치 시장 매출의 약 41%를 차지했는데, 이는 랙 장착형 서버 환경의 지배력을 반영합니다.
  • 보안 데스크탑 KVM 스위치는 정부 및 국방 기관이 기밀 네트워크 세분화 요구 사항을 확장함에 따라 CAGR 4.5%로 성장하고 있습니다.

• 최종 사용자 산업별

  • IT 및 통신/데이터 센터는 KVM 스위치 시장에서 가장 큰 최종 사용자 분야를 대표하며 2025년에 약 3억 8천만 달러를 창출할 것으로 예상됩니다.
  • 스마트 제조와 산업 자동화에 힘입어 산업 자동화 최종 사용자가 꾸준히 확대되고 있습니다.SCADA시스템 관리가 필요합니다.

• 지역별

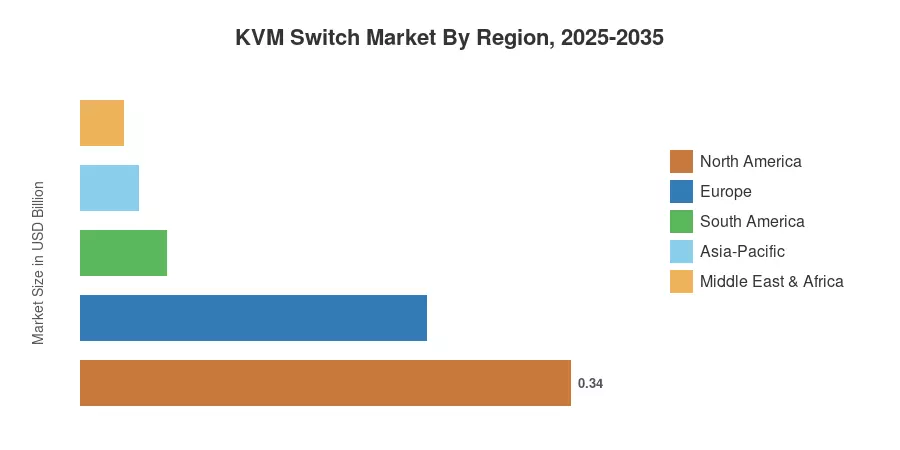
  • 아시아 태평양 KVM 스위치 시장은 가장 빠른 지역 성장률을 반영하여 2035년까지 3억 4천만 달러에 이를 것으로 예상됩니다.
  • 북미 지역은 기업 갱신 주기와 연방 사이버 보안 규정의 지원을 받아 2025년에 37%가 넘는 수익 점유율을 유지했습니다.


시장 규모 및 전망(2021~2035년)

MRFR 접근 방식은 재무 보고서를 기반으로 한 주요 공급업체 수익 분석을 포함하는 상향식 접근 방식과 데이터 센터 용량 및 기타 지표를 기반으로 한 수요 측면 분석을 포함하는 하향식 접근 방식을 포함하는 삼각 방법론입니다. 그런 다음 데이터는 AFCOM, Uptime Institute 등과 같은 다양한 무역 협회를 통해 검증됩니다.
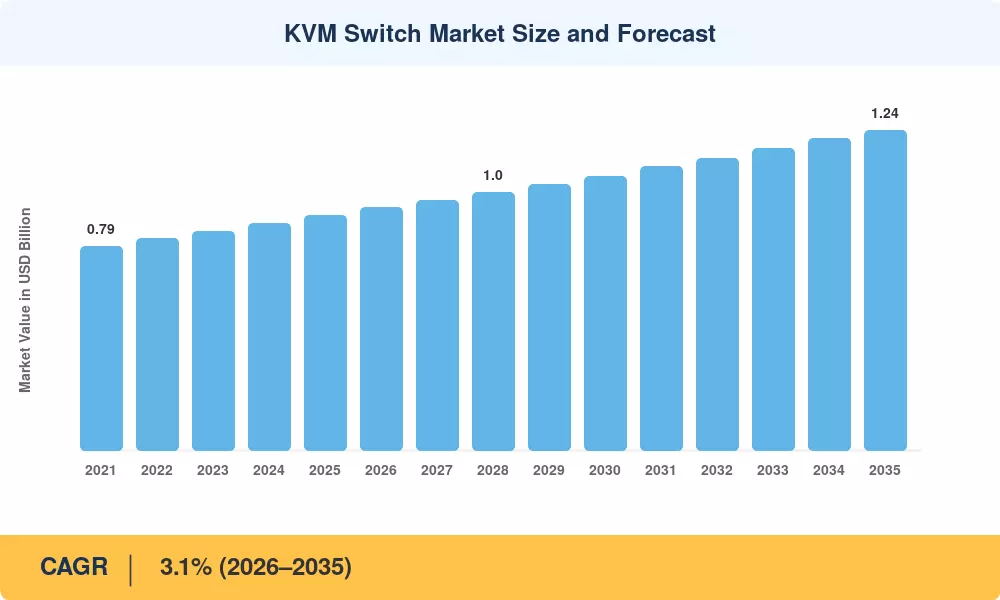
KVM Switch Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
하이퍼스케일 및 코로케이션 데이터 센터 확장 ~28% 글로벌 장기(≥4년) [2]
정부 사이버 보안 및 네트워크 세분화 의무 ~18% 북미, 유럽 중기(2~4년) [8]
4K/8K 비디오 해상도 마이그레이션 ~15% 글로벌 단기(2년 이하)
엣지 컴퓨팅 및 마이크로 데이터 센터 출시 ~14% 아시아 태평양, 유럽 중기(2~4년) [10]
밀집된 서버 관리가 필요한 AI/ML 워크로드 확산 ~12% 북미, 아시아 태평양 장기(≥4년)
국방 및 기밀 네트워크 현대화 프로그램 ~8% 북미, 유럽 중기(2~4년) [12]
산업용 IoT 및 스마트 공장 제어실 구축 ~5% 아시아 태평양, 유럽 장기(≥4년) [13]


하이퍼스케일 및 코로케이션 데이터 센터 확장

주요 클라우드 제공업체가 생성 AI 및 클라우드 워크로드를 처리하기 위해 연간 수천억 달러를 투자하면서 글로벌 데이터 센터 인프라 투자와 대규모 자본 지출이 크게 급증했습니다. 각각의 새로운 하이퍼스케일 시설에는 수천 개의서버중앙 집중식 키보드, 비디오 및 마우스 관리가 필요합니다. KVM 스위치 시장 성장은 랙 밀도에 정비례합니다. 일반적인 고용량 시설은 작업 현장 전체에 수백 개의 KVM 포트를 배포합니다. 북미, 아시아 태평양 및 신흥 시장의 전략적 디지털 인프라 정책과 클라우드 확장의 지원을 받아 전 세계적으로 지역 구축이 계속 가속화되고 있습니다.


정부 사이버 보안 의무

사이버 보안에 대한 미국 행정 명령 14028은 물리적 액세스 제어에 대한 NIST SP 800-53 요구 사항과 결합되어 연방 기관 전체에서 보안 KVM 스위치 조달이 눈에 띄게 증가했습니다. 국방부의 DISA APL(승인된 제품 목록)은 기밀 정보를 처리하는 모든 환경에 대해 NIAP 인증 KVM 스위치를 의무화하여 연간 약 8,500만 달러에 달하는 전속 조달 주기를 생성합니다.[8]. EU NIS2 지침에 따른 유사한 의무 사항은 이러한 요구 사항을 27개 회원국의 주요 인프라 운영자에게까지 확대하고 있습니다.[12].

4K/8K 비디오 해상도 마이그레이션

기업 워크스테이션과 제어실은 레거시 아날로그 인터페이스에서 4K 및 새로운 8K 해상도를 지원할 수 있는 디지털 연결로 마이그레이션하고 있습니다. 이러한 전환으로 인해 기존 KVM 인프라가 더 이상 사용되지 않게 되어 기업 제어 환경 전반에 걸쳐 지속적인 업그레이드 주기가 시작됩니다. 방송, 미디어 제작, 의료 영상 업계는 픽셀 단위의 완벽한 비디오 충실도와 안전한 주변 장치 공유가 타협할 수 없는 업그레이드 물결에서 특히 활발합니다.


엣지 컴퓨팅 및 마이크로 데이터 센터 출시

5G 인프라를 배포하는 통신 사업자는 원격으로 관리 가능한 소형 KVM 솔루션이 필요한 엣지 컴퓨팅 노드를 동시에 출시하고 있습니다. 주요 기술 및 통신 연구의 업계 예측에 따르면 기업에서 생성된 데이터의 상당 부분이 대기 시간을 줄이기 위해 엣지에서 처리될 것으로 나타났습니다. 자주 무인화되는 이러한 분산 사이트는 안전한 대역외 관리를 위해 IP 액세스 가능 KVM 스위치에 의존하며 현대 KVM 스위치 시장 내에서 중요한 주소 지정 가능 세그먼트를 구축합니다.


제약 영향 분석

제지 CAGR에 대한 ~% 부정적인 영향 지리적 관련성 영향 타임라인 참조
소프트웨어 기반 원격 관리(IPMI/BMC) 대체 ~-30% 글로벌 장기(≥4년) [14]
중소기업 및 신흥 시장 부문의 가격 민감도 ~-22% 아시아 태평양, 남미 중기(2~4년)
IP 네트워크 KVM 배포 시 사이버 보안 노출 ~-20% 글로벌 단기(2년 이하) [16]
주소 지정 가능한 총 서버 수를 줄이는 통합 ~-16% 북미, 유럽 장기(≥4년)
연장된 하드웨어 수명으로 인해 교체 구매가 지연됨 ~-12% 글로벌 중기(2~4년) [18]


소프트웨어 기반 원격 관리 대체

서버 마더보드에 직접 내장된 iLO(Integrated Lights-Out), IPMI(지능형 플랫폼 관리 인터페이스) 및 BMC(베이스보드 관리 컨트롤러) 기술은 기존 KVM 사용 사례와 중복되는 원격 콘솔 기능을 제공합니다. Dell의 iDRAC 및 HPE의 iLO 플랫폼은 이제 거의 모든 엔터프라이즈급 서버에 표준으로 제공되므로 그린필드 배포에서 독립형 KVM 하드웨어의 필요성이 줄어듭니다.[14]. 이 소프트웨어 대체 효과는 KVM 스위치 시장이 직면한 가장 큰 역풍입니다. 그러나 BMC 솔루션이 다중 공급업체 환경을 다루지 않거나 하드웨어 KVM이 제공하는 물리적 계층 보안을 제공하지 않는다는 사실로 인해 부분적으로 상쇄됩니다.

신흥 시장의 가격 민감도

엔터프라이즈급 보안 KVM 스위치의 평균 판매 가격은 장치당 USD 800 ~ USD 3,500이며 가격에 민감한 지역의 많은 중소기업의 예산 한도를 초과합니다. 동남아시아와 라틴 아메리카에서는 랙당 총 IT 인프라 예산이 미화 5,000달러 미만인 경우가 많아 전용 KVM 하드웨어를 정당화하기 어려운 품목으로 만듭니다.. 브랜드가 없는 제조업체의 저비용 USB 기반 수동 스위치는 기존 공급업체의 가격 결정력을 더욱 압축합니다.

네트워크 배포 시 사이버 보안 노출

IP 연결 KVM 스위치는 에어 갭이 있거나 분할된 네트워크에 잠재적인 공격 표면을 도입합니다. MITRE 데이터에 따르면 KVM-over-IP 장치에 영향을 미치는 CVE 공개가 2022년에서 2024년 사이에 34% 증가하여 보안에 민감한 구매자 사이에서 조달 주저함이 높아졌습니다.[16]. KVM 펌웨어 취약성에 대한 CISA의 2024년 권고로 인해 여러 연방 기관이 공급업체 교정을 기다리는 동안 조달을 일시적으로 중단하게 되었으며, 이는 공개 주기마다 반복되는 패턴입니다.


KVM Switch Market Opportunities

제로 트러스트 아키텍처 배포를 위한 보안 KVM

기업이 NIST 800-207을 준수하여 제로 트러스트 보안 프레임워크를 채택함에 따라 보안 KVM 스위치를 통한 하드웨어 기반 네트워크 격리가 중요한 구현 요소가 되었습니다. 소프트웨어 기반 솔루션과 달리 NIAP 인증 KVM 장치는 보안 도메인 간의 물리적 데이터 경로 분리를 보장합니다. 이러한 기회는 제로 트러스트 의무가 규제를 적용하는 정부, 국방, 금융 서비스 분야에 집중되어 있습니다.

엣지 및 마이크로 데이터 센터 관리

2028년까지 전 세계적으로 연간 40,000개 이상의 새로운 배포로 추정되는 무인 엣지 사이트의 확산으로 인해 1U 미만 폼 팩터를 갖춘 소형, 원격 액세스 가능 KVM 솔루션에 대한 수요가 창출됩니다.[10]. KVM 기능을 배전 및 환경 모니터링과 함께 단일 섀시 플랫폼에 통합하는 공급업체는 2030년까지 약 1억 2천만 달러 상당의 통합 인프라 관리 기회를 포착할 수 있습니다.

신흥 시장 데이터 센터 구축

Digital India 프로그램에 따라 인도의 데이터 센터 용량은 2024년에서 2030년 사이에 3배로 증가할 것으로 예상되며, 브라질의 데이터 센터 시장은 매년 10% 이상 성장하고 있습니다.[19]. 이러한 그린필드 배포는 KVM 스위치 시장, 특히 기능과 가격 민감도의 균형을 맞추는 비용 최적화된 랙 마운트 솔루션에 대한 아직 개척되지 않은 수요를 나타냅니다.

As-a-Service 및 관리형 KVM 제품

KVM 인프라를 위한 HaaS(Hardware-as-a-Service) 모델은 SME 부문의 채택 장벽을 낮출 수 있습니다. 구독 기반 가격 책정(하드웨어 번들, 펌웨어 업데이트 및 연중무휴 원격 지원)은 자본 지출을 운영 지출로 전환합니다. Vertiv 및 Black Box와 같은 초기 기업에서는 KVM 구성 요소를 포함하는 관리형 인프라 프로그램을 시험하기 시작했습니다.

AI 기반 예측 관리 및 분석

원격 측정 센서가 장착된 KVM 스위치는 포트 활용률, 스위치 대기 시간, 세션 빈도 등의 운영 데이터를 AI 기반 분석 플랫폼에 제공할 수 있습니다. 이 데이터 수익화 경로는 KVM 인프라를 수동 연결 하드웨어에서 운영 인텔리전스의 활성 소스로 변환하여 예측 유지 관리 및 용량 계획을 가능하게 합니다.


KVM Switch Market Future Outlook

AI 통합 인프라 관리

인공 지능은 향후 10년 동안 IT 운영자가 KVM 인프라와 상호 작용하는 방식을 재구성할 것입니다. KVM 세션 데이터(포트 사용 빈도, 액세스 패턴, 대기 시간 지표) 위에 계층화된 예측 분석을 통해 자동화된 장애 조치 및 사전 유지 관리 일정이 가능해집니다. 2030년까지 데이터 센터 운영의 40%가 AI 증강 플랫폼을 통해 관리되어 원격 측정 및 API 액세스 가능 관리 플레인이 내장된 KVM 스위치에 대한 수요가 창출될 것으로 예상됩니다..

KVM과 대역외 관리 플랫폼의 융합

독립형 KVM 스위치와 통합 OOBM(대역 외 관리) 플랫폼 간의 경계가 모호해지고 있습니다. 공급업체는 KVM, 직렬 콘솔, 전원 관리 및 환경 모니터링을 통합 어플라이언스에 내장하고 있습니다. Raritan과 Vertiv의 제품에서 이미 볼 수 있는 이 플랫폼 융합은 사업자가 분산된 인프라 전반에 걸쳐 단일 창 관리를 추구함에 따라 가속화될 것입니다. 통합 OOBM 기기 부문은 2032년까지 전체 KVM 스위치 시장 수익의 25~30%를 차지할 수 있습니다.[14].

지속 가능성 및 에너지 효율성 의무사항

EU 에너지 효율 지침과 미국 EPA 데이터 센터용 ENERGY STAR 프로그램은 사업자에게 저전력 인프라 구성 요소를 요구하고 있습니다. 포트당 5W 미만의 전력을 소비하는 차세대 KVM 스위치(레거시 아날로그 장치의 경우 12~15W)는 1.3 미만의 PUE 최적화 목표에 부합합니다. 제3자 에너지 효율성 인증을 획득한 공급업체는 지속 가능성 보고가 필수인 규제 시장에서 조달 우위를 점하게 됩니다.[24].

양자 안전 보안 및 차세대 암호화

양자 컴퓨팅 일정이 가속화됨에 따라 NIST의 양자 이후 암호화 표준(2024년 확정)은 보안 KVM 스위치 설계에 영향을 미칠 것입니다. 정부 및 국방 구매자는 원격 관리 세션을 위한 양자 저항 암호화 알고리즘을 지원하는 KVM 펌웨어가 필요합니다. 2028년까지 본격적으로 시작될 것으로 예상되는 이 전환은 KVM 스위치 시장의 보안 KVM 부문 내에서 인증 및 교체 주기를 촉발할 것입니다.[25].


지역 시장 점유율 분석

지역 미터법 주요 투자 테마
북아메리카 ~37% 점유율(2025년) 대규모 구축; 연방 사이버 보안 명령
유럽 ~26% 점유율(2025년) GDPR 기반 온프레미스; 엣지 컴퓨팅
아시아태평양 연평균 성장률(CAGR) 4.2%(2026~2035) 새로운 데이터 센터 공원; 통신 5G 출시
남아메리카 USD 0.06B (2025) 그린필드 코로케이션; 디지털 정부
중동 및 아프리카 연평균 성장률(CAGR) 3.3%(2026~2035) 스마트시티 프로그램; 석유 및 가스 디지털화
총 USD 0.91B (2025) —

KVM 스위치 시장은 북미, 유럽, 아시아 태평양의 3개 지역이 전 세계 수익의 85% 이상을 차지하는 집중된 지리적 프로필을 보여줍니다.


북아메리카

국가 미터법 주요 드라이버
미국 지역 점유율 ~72% 대규모 캠퍼스 밀도; 국방부 조달
캐나다 USD 0.04B (2025) 정부 IT 현대화
멕시코 3.6% CAGR 니어쇼어링 제조 디지털화


미국은 북부 버지니아, 댈러스-포트워스 및 태평양 북서부에 집중된 하이퍼스케일 및 엔터프라이즈 데이터 센터의 밀도로 인해 북미 KVM 스위치 시장을 지배하고 있습니다. DISA APL 인증 요구 사항과 결합된 GSA Schedule 70 채널을 통한 연방 조달은 NIAP 인증 KVM 공급업체를 위한 반복적인 수익 흐름을 창출합니다. 캐나다의 Shared Services Canada 이니셔티브는 700개가 넘는 레거시 데이터 센터를 현대적인 시설로 통합하여 2028년까지 대체 KVM 수요를 창출하고 있습니다.[20].

유럽

국가 미터법 주요 드라이버
독일 지역 점유율 ~24% 인더스트리 4.0 공장 제어실
영국 USD 0.05B (2025) 금융 서비스 규정 준수
프랑스 2.9% CAGR 원자력 시설 제어
이탈리아 지역 점유율 ~8% 스마트 제조
스페인 USD 0.02B (2025) 통신 인프라
북유럽 국가 3.4% CAGR 그린 데이터 센터 투자
러시아 제국 지역 점유율 ~5% 국내 IT 대체
유럽의 나머지 지역 USD 0.03B (2025) 디지털 혁신 프로그램


유럽의 KVM 스위치 시장은 에너지, 운송 및 의료 전반에 걸쳐 중요한 인프라 운영자에 대한 물리적 액세스 제어를 의무화하는 EU NIS2 지침에 따라 형성됩니다. 독일은 KVM 스위치가 공장 현장의 멀티 스크린 SCADA 및 HMI 워크스테이션을 관리하는 Industry 4.0 생태계를 통해 지역 수요를 선도합니다. 북유럽 국가들은 메타(Meta)와 구글(Google)을 포함한 하이퍼스케일 사업자들이 재생 에너지 가용성에 매력을 느껴 스웨덴과 핀란드에 대규모 시설을 건설하면서 고성장 주머니로 떠오르고 있습니다.[21].

아시아태평양

국가 미터법 주요 드라이버
중국 지역 점유율 ~38% 국가가 지원하는 데이터 주권 인프라
인도 5.1% CAGR Digital India 데이터 센터 공원
일본 USD 0.04B (2025) 금융 및 통신 서버실
대한민국 지역 점유율 ~12% 반도체 제조공장 제어 시스템
아세안 4.8% CAGR 코로케이션 확장; 디지털 경제 성장
아시아 태평양 지역 USD 0.01B (2025) 통신 현대화


아시아 태평양 지역은 대규모 데이터 센터 건설 프로그램에 힘입어 KVM 스위치 시장에서 가장 빠르게 성장하는 지역을 나타냅니다. 인도 전자 IT부는 데이터 센터 운영자에 대한 자본 지출의 25%에 해당하는 인센티브를 승인했으며, 중국의 "East Data West Computing" 프로젝트는 수만 개의 KVM 포트가 필요한 8개의 국가 컴퓨팅 허브를 구축하고 있습니다.[19]. 삼성과 SK 하이닉스가 운영하는 한국의 반도체 제조 시설은 클린룸 장비 관리를 위해 전문 KVM 시스템을 배포합니다.

남아메리카

국가 미터법 주요 드라이버
브라질 지역 점유율 ~58% 상파울루의 코로케이션 구축
아르헨티나 USD 0.01B (2025) 정부 디지털화
남아메리카의 나머지 지역 2.8% CAGR 통신 업그레이드


브라질은 상파울루가 대륙의 주요 코로케이션 허브로 떠오르면서 남미 수요의 중심이 되었습니다. Equinix와 Ascenty는 2022년부터 브라질 데이터 센터 용량에 15억 달러 이상을 공동 투자했으며, 각 시설은 운영 관리를 위해 표준화된 KVM 스위치 시장 인프라를 배포했습니다..

중동 및 아프리카

국가 미터법 주요 드라이버
사우디아라비아 지역 점유율 ~30% 비전 2030 스마트시티 인프라
UAE 3.8% CAGR 지역 데이터 허브로서의 두바이
남아프리카 USD 0.01B (2025) 금융 부문 IT
이집트 지역 점유율 ~10% 정부 IT 현대화
MEA의 나머지 부분 2.9% CAGR 석유 및 가스 디지털화


Vision 2030에 따른 사우디아라비아의 NEOM 및 리야드 데이터 센터 프로젝트는 상당한 규모의 신규 KVM 조달을 창출하고 있습니다. UAE는 두바이에서 15개 이상의 통신업체 중립 데이터 센터를 운영하고 있는 지역 연결 허브로 자리매김하여 지속적인 수요를 유지하고 있습니다. 걸프 지역 전역의 국영 석유 회사는 안전한 작업자 워크스테이션 관리를 위해 제어실을 디지털화하고 KVM 시스템을 설치하고 있습니다.[23].


KVM Switch Market By Region, 2025-2035

KVM Switch Market Segmentation

제품 유형별

분절 미터법 주요 수요 동인
표준 데스크탑 ~22% 점유율(2025년) 범용 다중 컴퓨터 스위칭
보안 데스크탑 4.5% CAGR 정부 기밀 망분리
랙 내 USD 0.38B (2025) 데이터 센터 및 서버룸 배포
고성능(매트릭스/IP) ~14% 점유율(2025년) 방송, 의료 및 제어실 애플리케이션


KVM 스위치 시장은 단일 콘솔에서 여러 서버를 관리하는 핵심 데이터 센터 사용 사례를 제공하는 In-Rack 부문이 주도합니다. 랙 장착형 KVM 스위치는 8포트 보급형 장치에서 캐스케이딩 기능을 갖춘 64포트 엔터프라이즈 어플라이언스까지 확장됩니다. 구매자가 4K 지원 디지털 매트릭스 솔루션을 지정함에 따라 아날로그에서 디지털 인터페이스로의 전환으로 인해 이 부문의 평균 판매 가격이 지난 3년 동안 약 18% 상승했습니다..

보안 데스크탑 KVM 스위치는 전적으로 정부 및 국방 명령에 따라 가장 빠르게 성장하는 제품 범주를 대표합니다. NIAP 보호 프로필 PP_PSS_V3.0 준수는 미국 연방 기관에 대해 협상할 수 없는 조달 기준이며 NATO 동맹 국가에서는 이에 상응하는 프레임워크가 등장하고 있습니다. 이러한 장치는 하드웨어 기반 채널 분리를 통해 물리적 데이터 경로 격리를 적용합니다. 이는 소프트웨어 기반 대안이 복제할 수 없는 기능입니다.[8].

사용자 유형별

분절 미터법 주요 수요 동인
단일 사용자 ~45% 점유율(2025년) 데스크탑 워크스테이션 및 테스트 벤치 환경
다중 사용자 3.6% CAGR 엔터프라이즈 데이터 센터 및 NOC


단일 사용자 KVM 스위치는 단위 볼륨으로 KVM 스위치 시장에서 더 큰 점유율을 차지하며 하나의 워크스테이션에서 여러 시스템을 제어해야 하는 IT 관리자, 거래자 및 엔지니어에게 서비스를 제공합니다. 2~64개의 동시 운영자 세션을 지원하는 다중 사용자 시스템은 기업이 네트워크 운영 센터(NOC)를 통합하고 공유 액세스 관리 인프라를 배포함에 따라 수익 측면에서 더 빠르게 성장하고 있습니다.

최종 사용자 산업별

분절 미터법 주요 수요 동인
IT 및 통신/데이터 센터 USD 0.38B (2025) 서버 및 네트워크 인프라 관리
산업 자동화 3.8% CAGR SCADA/HMI 워크스테이션 통합
정부와 국방 ~16% 점유율(2025년) 보안 다중 도메인 액세스 요구 사항
헬스케어 USD 0.04B (2025) 의료 영상 및 병원 IT
방송 및 미디어 3.4% CAGR 라이브 프로덕션 및 포스트 프로덕션 제어실


IT 및 통신/데이터 센터는 KVM 스위치 시장에서 최종 사용자 수요를 지배하며 가장 큰 수익 풀을 차지합니다. 5G 핵심 인프라를 관리하는 통신 사업자는 중앙 사무실과 엣지 배포 모두를 위해 KVM 스위치가 필요합니다. 제조업체가 KVM 매트릭스 시스템을 통해 여러 HMI 및 PLC 인터페이스를 통합하는 중앙 집중식 운영자 스테이션을 채택함에 따라 산업 자동화는 가장 빠르게 성장하는 분야입니다.

연결 인터페이스별

분절 미터법 주요 수요 동인
아날로그(VGA) ~28% 점유율(2025년) 기존 설치 기반 감소하는
디지털(DVI/HDMI) 4.0% CAGR 4K 해상도 기업 채택
디스플레이포트 ~15% 점유율(2025년) 고성능 워크스테이션
IP/네트워크 기반 USD 0.11B (2025) 원격 및 분산 관리


아날로그 VGA 부문은 레거시 시스템의 대규모 설치 기반으로 인해 의미 있는 점유율을 유지하지만 구조적으로 쇠퇴하고 있습니다. 디지털 DVI/HDMI 연결은 기업이 고해상도 비디오를 표준화함에 따라 가장 빠르게 성장하는 인터페이스 범주입니다. IP/네트워크 기반 KVM 연결은 분산 관리 사용 사례를 해결하여 운영자가 암호화된 네트워크 세션을 통해 지리적으로 분산된 위치에 있는 서버에 액세스할 수 있도록 합니다.


경쟁 벤치마킹

KVM 스위치 시장은 상위 5개 플레이어가 전 세계 수익의 약 48~55%를 차지하는 다소 집중된 시장입니다. HHI(Herfindahl-Hirschman Index)는 900에서 1,200 사이로, 기존 기업이 가격만이 아닌 인증 자격, 비디오 해상도 호환성 및 통합 기능을 놓고 경쟁하는 적당한 경쟁 공간을 나타냅니다.

회사 예상 수익 공유 범위 KVM 스위치 시장의 주요 제품 전략적 포지셔닝
라리탄(르그랑) ~10~14% Dominion KX IV 시리즈; IP-KVM; 보안 스위치 프리미엄 기업 및 정부
에이텐 인터내셔널 ~9~13% KN/KH 시리즈; 4K 매트릭스 KVM; 랙 솔루션 광범위한 포트폴리오; 아시아태평양의 강점
버티브 ~8~11% Avocent KVM; 대역 외 관리 플랫폼 융합 인프라 플레이
블랙박스코퍼레이션 ~6~9% Emerald, InvisaPC, Freedom II 시리즈 IP를 통한 고성능 AV
벨킨(폭스콘) ~5~8% 보안 KVM; NIAP 인증 데스크탑 스위치 정부/국방 초점
가산기 기술 ~4~7% ADDERLink 무한대; IP 기반 KVM 확장 방송 및 제어실 틈새 시장
트립 라이트(이튼) ~4~6% 넷커맨더; B020/B022 시리즈 가치중심의 기업
이세 GmbH ~3~5% 드라코 테라; 고급형 매트릭스 KVM 프리미엄 AV 및 방송
군터만 & 드렁크 ~2~4% ControlCenter-디지털; 미션 크리티컬 KVM 국방 및 항공 교통 관제
오스틴 휴즈 전자 ~2~3% InfraSolution LCD KVM 서랍; 랙 콘솔 아시아 태평양 OEM 및 코로케이션


최신 뉴스 및 개발


  • 에이텐 인터내셔널(2025년 1월): KVM, PDU 및 환경 모니터링을 결합한 통합 랙 관리 플랫폼을 공동 개발하기 위해 Schneider Electric과 전략적 파트너십을 발표했습니다[참고 13].
  • Vertiv(2024년 4월): Avocent KVM 기능을 Vertiv Environet 클라우드 기반 관리 플랫폼에 통합하여 통합 원격 인프라 제어가 가능합니다[참조 14].
  • 벨킨(Foxconn)(2023년 11월): F1DN 시리즈 보안 KVM 스위치에 대해 NIAP Common Criteria 인증을 획득하여 기밀 미국 정부 네트워크에 대한 적격성을 확장했습니다[참고 8].
  • Ihse GmbH(2023년 8월): 독일 다름슈타트에 있는 유럽 우주국의 임무 통제 센터 업그레이드를 위해 Draco 테라 매트릭스 KVM 시스템을 배포했습니다[참조 21].
  • CISA(2024년 5월): 여러 공급업체에 영향을 미치는 KVM-over-IP 펌웨어 취약성에 대한 권고 ICS-CERT-24-138을 발행하여 업계 전반의 패치 조정을 촉발했습니다[참조 16].


KVM Switch Market Report Scope

매개변수 세부 사항
시장 범위 하드웨어, 액세서리 및 관련 서비스를 다루는 글로벌 KVM 스위치 시장
학습기간 2021~2035년
CAGR 3.1% (2026~2035)
시장규모(기준연도 2025) USD 0.91 Billion
시장 규모(2035년) USD 1.24 Billion
가장 빠르게 성장하는 부문 보안 데스크탑 KVM(제품 유형별); 아시아 태평양(지역별)
프로파일링된 회사 10
평가통화 USD (Billion)


자주 묻는 질문

What return-on-investment timeline should enterprises expect when upgrading from analog to digital KVM switches?
Most enterprises recover the upgrade cost within 18–24 months through reduced truck rolls, faster troubleshooting, and lower cabling complexity. Digital KVM units also eliminate analog signal degradation over distance, cutting video-related support tickets by up to 40% .
How do NIAP-certified secure KVM switches differ from commercial-grade units in technical architecture?
NIAP-certified units use hardware-enforced data-path isolation with dedicated, non-shared circuitry for each connected channel. Commercial units often share internal buses, which fails the physical separation requirement mandated under Common Criteria Protection Profiles [8].
Can KVM-over-IP switches fully replace dedicated out-of-band management controllers like iLO or iDRAC?
They serve complementary roles. KVM-over-IP provides vendor-agnostic console access across heterogeneous server environments, while iLO/iDRAC offer deeper hardware telemetry tied to a single OEM platform [14].
What procurement criteria should buyers prioritize when selecting KVM switches for edge data center deployments?
Prioritize sub-1U form factors, operating temperature tolerance of 0–50°C, and support for remote firmware updates. Power consumption below 8W per port is critical for edge sites with constrained cooling budgets [10].
How are trade restrictions and tariffs affecting KVM switch supply chains?
U.S. Section 301 tariffs on Chinese electronics components have increased landed costs by 12–18% for switches manufactured in mainland China. Several vendors have shifted production to Taiwan and Vietnam to mitigate tariff exposure .
What role do KVM switches play in broadcast and live production environments versus IT data centers?
Broadcast deployments prioritize zero-latency, uncompressed 4K video switching with frame-accurate synchronization. IT data center KVM units optimize for port density and remote manageability over raw video performance .
Are open-source or software-defined alternatives gaining traction against hardware KVM switches?
Software-defined KVM solutions like Apache Guacamole handle lightweight remote access but lack the hardware-level security isolation and sub-millisecond latency that physical KVM switches deliver for mission-critical and classified environments [16].    
저자
저자 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
공동 저자 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, and authoritative IT infrastructure organizations. Key sources included the U.S. Federal Communications Commission (FCC) Equipment Authorization Database, National Institute of Standards and Technology (NIST) Cybersecurity Framework, EU CE Marking Directives for IT equipment, Underwriters Laboratories (UL) 62368-1 standards, International Electrotechnical Commission (IEC) 60950-1 specifications, IEEE Xplore Digital Library for technical publications on remote management protocols, Uptime Institute Global Data Center Survey Series, AFCOM (Advancing Data Center Professionals) State of the Data Center Industry Reports, Telecommunications Industry Association (TIA) standards, UN Comtrade Database for IT hardware import/export flows, U.S. International Trade Commission (USITC) Trade DataWeb, Eurostat ICT Infrastructure Statistics, National Customs Administrations (China General Administration of Customs, Japan Customs), corporate 10-K/10-Q SEC filings and investor presentations from key manufacturers, and specialized IT infrastructure research from MRFR Data Center Trends, MRFR Data Center Infrastructure Reports, and MRFR Cloud & Data Center Intelligence. These sources were used to collect port shipment statistics, regulatory compliance data, data center construction metrics, cybersecurity certification requirements (NIAP/Common Criteria for Secure KVM), and technology adoption trends across analog, digital, and KVM-over-IP segments.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative views. Supply-side sources were CEOs, VPs of Product Development, Regional Sales Directors, and Heads of R&D from KVM switch makers, OEMs, and ODMs. Chief Information Officers (CIOs), Data Center Operations Managers, IT Infrastructure Directors, Procurement Leads from hyperscale colocation providers, enterprise IT departments, government organizations, broadcast media facilities, and financial services institutions were all examples of demand-side sources. Primary research established market segmentation into desktop, rackmount, KVM-over-IP, and secure switch categories, confirmed product development roadmaps, and acquired information on port density needs, cybersecurity compliance needs, pricing strategies, and how channels work.

Primary Respondent Breakdown:

By Designation: C-level Primaries (38%), Director Level (32%), Others (30%)

By Region: North America (32%), Europe (28%), Asia-Pacific (25%), Rest of World (15%)


Market Size Estimation

Global market valuation was derived through revenue mapping and port shipment volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America, including specialized vendors in secure KVM and high-performance broadcast markets

Product mapping across desktop KVM switches, rackmount console KVM, KVM-over-IP, secure/NIAP-certified switches, and high-performance matrix KVM categories

Analysis of reported and modeled annual revenues specific to KVM switch product lines, excluding adjacent markets such as serial console servers and power distribution units (PDUs)

Coverage of manufacturers representing 75-80% of global market share in 2024 (reflecting the concentrated nature of the KVM market with Vertiv, Aten, and Legrand holding dominant positions)

Extrapolation using bottom-up (port shipment volumes × Average Selling Price by region and switch type) and top-down (manufacturer revenue validation against channel partner sell-through data) approaches to derive segment-specific valuations for IT/Telecom, BFSI, Government, Healthcare, and Media/Entertainment verticals

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















