이온 주입기 시장

이온 주입기 시장 조사 보고서: 이온 소스 기술(중성 빔 유형, 플라즈마 소스, 마이크로파 소스, 필드 이온화 소스)별, 응용 분야(반도체 제조, 태양 전지 제조, 포토닉스, 재료 과학)별, 최종 사용자 산업(전자, 자동차, 항공 우주, 의료)별, 시스템 구성(단일 챔버, 다중 챔버, 기타 장비와의 통합)별, 작동 모드(수동, 자동, 반자동)별 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지의 예측
ID: MRFR/CnM/30586-HCR 111 Pages Chitranshi Jaiswal Last Updated: September 23, 2026
Ion Implanter Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.85%
2024 Market Size$ 3.58 Billion
2025 Market Size$ 3.76 Billion
2035 Market Size$ 6.04 Billion
Key Players
Applied Materials
ASML
Tokyo Electron
Lam Research
Nikon
KLA Corporation
Opportunities
  • Rising Demand for Semiconductor Devices
  • Emphasis on Sustainability in Manufacturing
  • Growing Focus on Electric Vehicle Production

이온 주입기 시장 요약

MRFR 분석에 따르면, 이온 주입기 시장 규모는 2024년에 35.85억 달러로 추정되었습니다. 이온 주입기 산업은 2025년 37.59억 달러에서 2035년 60.37억 달러로 성장할 것으로 예상되며, 2025년부터 2035년까지의 예측 기간 동안 연평균 성장률(CAGR)은 4.85%입니다.

주요 시장 동향 및 하이라이트

이온 이식기 시장은 기술 발전과 다양한 분야에서의 수요 증가에 힘입어 상당한 성장이 예상됩니다.

  • 이온 주입의 기술 발전이 시장 환경을 재편하고 있으며, 효율성과 정밀성을 향상시키고 있습니다.

시장 규모 및 예측

2024 Market Size 3.585 (USD 억)
2035 Market Size 6.037 (억 달러)
CAGR (2025 - 2035) 4.85%

주요 기업

어플라이드 머티리얼즈 (미국), ASML (네덜란드), 도쿄 일렉트론 (일본), 램 리서치 (미국), 니콘 (일본), KLA 코퍼레이션 (미국), 이온 빔 서비스 (프랑스), 카메카 (프랑스), 히타치 하이테크놀로지스 (일본)

이온 주입기 시장 Treiber

반도체 장치에 대한 수요 증가

이온 주입기 시장은 소비자 전자 제품, 자동차 및 통신을 포함한 다양한 분야에서 반도체 장치에 대한 수요 증가에 의해 상당한 영향을 받고 있습니다. 스마트 장치의 확산이 계속됨에 따라 고급 반도체 구성 요소에 대한 필요성이 증가할 것으로 예상됩니다. 최근 추정에 따르면 반도체 시장은 2026년까지 5천억 달러 이상의 가치를 가질 것으로 예상됩니다. 이러한 수요의 급증은 제조업체들이 더 작고, 더 빠르며, 더 에너지 효율적인 칩을 생산하려고 함에 따라 효율적인 이온 주입 공정의 필요성과 직접적으로 연관되어 있습니다. 결과적으로 이온 주입기 시장은 반도체 제조의 진화하는 요구 사항에 적응함에 따라 성장할 준비가 되어 있습니다.

이온 주입기 시장의 기술 발전

이온 주입기 시장은 이온 주입 공정의 효율성과 정밀성을 향상시키는 기술 발전이 급증하고 있습니다. 고전류 주입기 및 공정 제어를 위한 고급 소프트웨어와 같은 혁신이 점점 더 보편화되고 있습니다. 이러한 발전은 반도체 장치의 성능을 향상시킬 뿐만 아니라 운영 비용을 절감합니다. 예를 들어, 새로운 이온 소스 기술의 도입은 처리량을 최대 30%까지 증가시키는 것으로 나타났으며, 이는 고성능 칩에 대한 증가하는 수요를 충족시키고 있습니다. 반도체 제조업체들이 소형화와 기능성 향상을 위해 노력함에 따라, 이온 주입기 시장은 이러한 기술 개선의 혜택을 받을 가능성이 높으며, 이는 보다 경쟁력 있는 시장 환경으로 이어질 수 있습니다.

전기차 생산에 대한 집중 증가

이온 주입기 시장은 효율적인 전력 관리 및 배터리 시스템을 위한 고급 반도체 기술이 필요한 전기차 생산에 대한 관심이 높아짐에 따라 혜택을 보고 있습니다. 자동차 제조업체들이 점점 더 전기차로 전환함에 따라 고성능 칩에 대한 수요가 증가할 것으로 예상됩니다. 이러한 전환은 필요한 반도체 구성 요소를 생산할 수 있는 정교한 이온 주입 공정에 대한 필요성을 촉진할 가능성이 높습니다. 보고서에 따르면 전기차 시장은 향후 몇 년 동안 20% 이상의 연평균 성장률로 성장할 것으로 예상됩니다. 따라서 이온 주입기 시장은 전기차 혁신에 필수적인 반도체 기술을 공급하는 중요한 역할을 하므로 이 추세로부터 이익을 볼 것으로 보입니다.

연구 및 개발에 대한 투자 증가

이온 주입기 시장 내 연구 및 개발에 대한 투자가 증가하고 있으며, 이는 혁신과 개선된 제조 공정에 대한 필요에 의해 촉진되고 있습니다. 기업들은 반도체 산업의 변화하는 수요를 충족할 수 있는 차세대 이온 주입 기술 개발에 상당한 자원을 할당하고 있습니다. 이러한 추세는 시장의 주요 기업들이 연구 기관과 협력하여 새로운 소재와 기술을 탐색하고 있다는 점에서 분명합니다. 이러한 투자는 성능과 신뢰성이 향상된 고급 이온 주입기를 생산할 것으로 예상됩니다. 결과적으로 이온 주입기 시장은 산업 표준을 재정의하고 전반적인 생산 효율성을 개선할 수 있는 새로운 제품의 물결을 목격할 가능성이 높습니다.

제조업에서의 지속 가능성 강조

지속 가능성은 이온 주입기 시장의 초점이 되었으며, 제조업체들은 환경 영향을 줄이기 위해 노력하고 있습니다. 친환경 관행에 대한 추진은 기업들이 폐기물과 에너지 소비를 최소화하는 보다 지속 가능한 이온 주입 공정을 채택하도록 촉구하고 있습니다. 저에너지 이온 주입기 및 재료 재활용과 같은 혁신이 주목받고 있습니다. 이러한 변화는 글로벌 지속 가능성 목표와 일치할 뿐만 아니라 환경을 고려하는 소비자와 투자자에게도 매력적입니다. 환경 기준에 대한 규제가 더욱 엄격해짐에 따라 이온 주입기 시장은 운영에 지속 가능한 관행을 통합하여 시장에서 경쟁 우위를 점할 가능성이 높습니다.

시장 세그먼트 통찰력

이온 소스 기술에 의해: 중성 빔 유형(가장 큼) 대 마이크로파 소스(가장 빠르게 성장하는)

이온 주입기 시장의 이온 소스 기술 세분화는 주로 중성 빔 유형이 주도하는 경쟁 환경을 드러냅니다. 이 이온 소스 기술은 신뢰성과 효과성 덕분에 시장 점유율의 상당 부분을 차지하고 있습니다. 한편, 마이크로웨이브 소스는 혁신적인 장점과 고급 반도체 제조 공정에서의 점점 더 널리 퍼진 채택으로 제조업체와 연구자들의 주목을 받고 있는 주요 플레이어로 부상했습니다. 이온 소스 기술 세그먼트 내의 성장 추세는 강력한 확장 궤적을 나타냅니다. 이 성장을 이끄는 요인은 반도체 기술의 발전, 특히 산업이 더 작고 복잡한 장치로 전환함에 따라 증가하는 수요입니다. 효율적인 제조 공정에 대한 수요 증가와 지속적인 연구 이니셔티브가 새로운 기술의 채택을 촉진했습니다. 업계 플레이어들은 전통적인 소스에 비해 마이크로웨이브 소스의 장점을 활용하기 위해 점점 더 많은 투자를 하고 있으며, 이는 이 카테고리 내에서 가장 빠르게 성장하는 세그먼트로 자리 잡고 있습니다.

중성자 빔 유형 (주요) 대 전장 이온화 소스 (신흥)

중성자 빔 유형은 이온 주입기 시장의 이온 소스 기술 분야에서 지배적인 힘으로 자리 잡고 있습니다. 정밀성과 운영 효율성으로 잘 알려진 이 기술은 열적 영향을 최소화하면서 이온을 효과적으로 생성하여 반도체 제조의 다양한 응용 분야에 적합합니다. 신뢰성과 성능에 대한 오랜 명성 덕분에 업계 리더들 사이에서 널리 수용되고 있습니다. 반면, 필드 이온화 소스는 신흥 기술로, 낮은 에너지 요구 사항으로 고전하 이온을 생성할 수 있는 능력을 통해 주목받고 있습니다. 제조업체들이 수율을 향상시키고 비용을 절감할 수 있는 고급 이온화 기술을 찾고 있는 가운데, 필드 이온화 소스는 전통적인 방법론을 방해할 잠재력을 보이기 시작했으며, 혁신에 중점을 둔 틈새 시장에 특히 매력적입니다.

응용 분야별: 반도체 제조(최대) 대 태양광 셀 제조(가장 빠르게 성장하는)

이온 주입기 시장은 반도체 제조 부문이 주도하고 있으며, 이는 마이크로 전자 부품 생산에서 중요한 역할을 하기 때문에 시장 점유율에서 크게 앞서고 있습니다. 이 부문은 칩 기술의 발전으로 혜택을 보고 있으며, 효율적인 이온 주입 공정에 대한 수요를 촉진하고 있습니다. 그 뒤를 이어, 태양광 셀 제조가 중요한 응용 분야로 부상하고 있으며, 글로벌 에너지 전환이 재생 가능 에너지원에 유리하게 작용하고 태양광 기술이 탄력을 받으면서 수요가 증가하고 있습니다. 성장 추세 측면에서 반도체 제조 부문은 전자 부품의 지속적인 소형화에 힘입어 지배력을 유지할 것으로 예상됩니다. 반면, 태양광 셀 제조는 청정 에너지 기술에 대한 투자 증가와 지속 가능성을 촉진하는 정부의 이니셔티브 덕분에 상승세를 보이고 있습니다. 이러한 공정에서 이온 주입의 통합은 더 높은 효율성과 개선된 재료 성능을 가능하게 하여 시장 참여자들에게 중요한 초점이 되고 있습니다.

반도체 제조 (주요) 대 태양광 셀 제조 (신흥)

반도체 제조는 이온 주입기 시장에서 지배적인 응용 분야로 자리 잡고 있으며, 이는 확립된 관행과 전자 산업에서의 중요한 역할로 특징지어집니다. 고성능 칩에 필수적인 복잡한 미세 구조를 생성하기 위해 이온 주입에서 정밀성과 일관성이 요구됩니다. 이 분야의 혁신은 첨단 반도체 기술에 대한 지속적인 소비자 수요에 의해 추진됩니다. 반면, 태양광 셀 제조는 빠르게 중요한 응용 분야로 부상하고 있습니다. 이 분야는 적응성과 글로벌 지속 가능성 노력에 의해 촉진된 성장 잠재력으로 특징지어집니다. 태양광 기술에 이온 주입기를 통합하면 에너지 변환 과정의 효율성이 향상되어 시장 참여자들이 재생 가능 에너지 응용 분야에서 제공을 확장할 수 있는 기회를 제공합니다.

최종 사용자 산업별: 전자(가장 큰) 대 자동차(가장 빠르게 성장하는)

이온 주입기 시장에서 전자 부문은 정밀성과 고급 반도체 제조의 필요성에 의해 주도되며 가장 큰 점유율을 차지하고 있습니다. 이 부문은 소비자 전자 제품과 반도체 장치에 대한 수요로 인해 번창하고 있으며, 이온 주입 기술의 주요 초점이 되고 있습니다. 자동차 부문도 전기차와 첨단 운전 보조 시스템의 채택 증가로 인해 상당한 성장을 목격하고 있으며, 산업 표준을 충족하기 위해 특수 이온 주입기에 대한 수요가 증가하고 있습니다.

전자기기 (주요) 대 자동차 (신흥)

전자 산업은 반도체 제조 기술의 경계를 확장하는 연구 및 개발에 대한 막대한 투자가 특징이며, 이는 더 작고 빠르며 효율적인 전자 장치를 만드는 데 필수적입니다. 기술이 발전함에 따라 반도체 제조 공정에서 이온 주입에 대한 수요는 계속해서 가속화되고 있으며, 이는 시장에서의 지배적인 위치를 확고히 하고 있습니다. 반면, 자동차 산업은 신흥 산업으로서 IoT 및 인공지능과 같은 혁신적인 기술의 통합으로 인해 빠르게 확장되고 있습니다. 이 분야는 고성능 차량 부품을 생산하기 위해 고급 이온 주입 기술을 필요로 하며, 이는 자동차 제조의 변혁적 변화를 알리고 있습니다.

시스템 구성에 따라: 단일 챔버(가장 큰) 대 다중 챔버(가장 빠르게 성장하는)

이온 주입기 시장은 시스템 구성 세그먼트 간에 다양한 분포를 보여줍니다. 단일 챔버 시스템은 효율성과 운영의 단순성으로 인해 가장 큰 점유율을 차지하고 있습니다. 반면, 다중 챔버 시스템은 증가된 처리량과 향상된 유연성 덕분에 시장 역학의 주목할 만한 변화를 가져오고 있으며, 이는 고급 제조 환경에서 점점 더 인기를 끌고 있습니다.

단일 챔버(주도형) 대 다중 챔버(신흥형)

단일 챔버 이온 주입기는 신뢰성과 비용 효율성으로 인정받아 많은 반도체 제조업체들이 선호하는 선택입니다. 이러한 시스템은 속도와 정밀성이 중요한 환경에서 뛰어난 성능을 발휘하여 시장에서 지배적인 입지를 유지하고 있습니다. 반면, 다중 챔버 시스템은 새로운 트렌드를 나타냅니다. 여러 프로세스를 단일 시스템에 통합할 수 있는 능력으로 인해 고용량 생산과 제조 시간 단축에 대한 증가하는 수요를 충족시키며, 산업 전반에 걸쳐 최첨단 응용 프로그램을 위한 빠르고 적응 가능한 솔루션으로 자리 잡고 있습니다.

운영 모드에 따라: 자동(가장 큰) 대 반자동(가장 빠르게 성장하는)

이온 주입기 시장에서 운영 모드 간의 시장 점유율 분포는 자동 시스템이 효율성과 고급 기능 덕분에 상당히 지배적임을 보여줍니다. 이 모드는 정밀성과 수동 개입에 대한 낮은 의존성으로 인해 제조 환경에서 더 높은 처리량을 이끌어내기 때문에 선호됩니다. 수동 작업은 여전히 존재하지만, 반도체 제조가 점점 더 완전 자동화 솔루션으로 기울어짐에 따라 점차 입지를 잃고 있습니다. 반자동 시스템은 자동화와 인간의 감독 간의 균형을 찾는 제조업체들에게 매력적인 경쟁 위치를 유지하고 있습니다. 이온 주입기 시장에서 자동화로의 추세는 생산성 향상과 품질 일관성에 대한 산업의 필요에 의해 주도되고 있습니다. 기술이 발전함에 따라 제조업체들은 비용 효율성과 노동 의존도 감소를 위해 자동 및 반자동 작업으로 전환하는 것의 이점을 인식하고 있습니다. 또한, 반도체 설계의 복잡성이 증가함에 따라 더 정교한 주입기가 필요해지며, 이는 자동화로의 전환을 더욱 가속화하고 있습니다. 반면, 수동 모드는 현대 제조 공정과의 확장성 및 통합의 한계로 인해 감소할 것으로 예상됩니다.

자동 (주도형) 대 반자동 (신흥형)

자동 모드 운영은 효율성, 높은 정밀도 및 최소한의 인간 개입으로 대량 생산을 처리할 수 있는 능력으로 특징지어집니다. 이는 처리량과 프로세스의 일관성을 우선시하는 선도적인 반도체 제조업체들이 선호하는 선택입니다. 반면, 반자동 모드는 신흥하고 있지만 자동화와 수동 제어 간의 균형을 제공하여 운영의 유연성을 더합니다. 이는 맞춤화와 변화하는 생산 수요에 대한 적응력이 중요한 환경에서 점점 더 선호되고 있습니다. 기술이 발전함에 따라 두 모드 모두 중요한 역할을 하며, 자동 시스템은 시장 점유율에서 우위를 점하고 있는 반면, 반자동 시스템은 두 접근 방식의 장점을 결합한 하이브리드 솔루션을 찾는 제조업체들에 의해 빠르게 주목받고 있습니다.

이온 주입기 시장에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 혁신 및 기술 허브

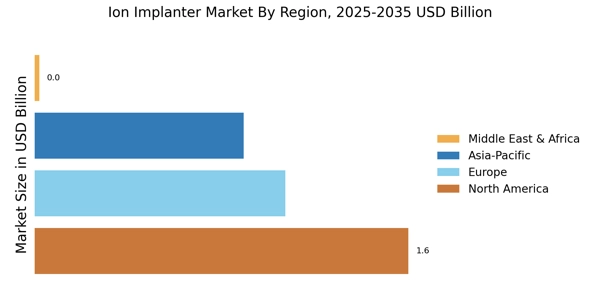
북미는 이온 주입기 시장에서 약 45%의 글로벌 점유율을 차지하며 가장 큰 시장입니다. 이 지역의 성장은 반도체 기술의 발전, 소형화에 대한 수요 증가, 혁신을 촉진하는 엄격한 규제 기준에 의해 주도됩니다. Applied Materials와 Lam Research와 같은 주요 기업의 존재는 시장 확장을 더욱 촉진하며, 기술 역량 강화를 목표로 하는 정부의 지원 정책이 뒷받침됩니다. 미국과 캐나다가 이 지역의 주요 국가로, 미국이 시장 점유율의 대부분을 차지하고 있습니다. 경쟁 환경은 R&D에 대한 상당한 투자와 주요 기업 간의 협력으로 특징지어집니다. KLA Corporation과 ASML과 같은 기업들도 혁신을 주도하는 데 중요한 역할을 하여 북미가 이온 주입기 시장의 최전선에 남아 있도록 보장합니다.

유럽 : 성장 잠재력을 가진 신흥 시장

유럽은 이온 주입기에 대한 수요가 증가하고 있으며, 글로벌 시장 점유율의 약 30%를 차지하고 있습니다. 이 지역의 성장은 반도체 제조에 대한 투자 증가와 지역 생산 능력 강화를 목표로 하는 정부 정책에 의해 촉진됩니다. 디지털 주권과 지속 가능성에 대한 유럽 연합의 초점도 중요한 동력으로 작용하여 이 분야의 혁신과 기술 발전을 장려하고 있습니다. 유럽의 주요 국가는 독일, 프랑스, 네덜란드이며, 독일이 가장 큰 시장입니다. 경쟁 환경은 이온 주입 기술을 발전시키는 데 중요한 역할을 하는 ASML과 Ion Beam Services와 같은 주요 기업들로 구성되어 있습니다. 연구 및 개발에 대한 지역의 헌신과 강력한 공급망은 유럽을 이온 주입기 시장의 중요한 플레이어로 자리매김하게 합니다.

아시아-태평양 : 빠르게 성장하는 반도체 허브

아시아-태평양은 이온 주입기 시장에서 두 번째로 큰 시장으로, 글로벌 점유율의 약 25%를 차지하고 있습니다. 이 지역의 성장은 일본, 한국, 중국과 같은 국가에서 반도체 산업의 급성장에 의해 주도됩니다. 기술 및 제조 능력에 대한 투자 증가와 지역 생산을 촉진하기 위한 정부의 정책이 이 성장을 이끄는 주요 요인입니다. 일본과 한국이 이 지역의 주요 국가로, Tokyo Electron과 Hitachi High-Technologies와 같은 기업들이 중요한 기여를 하고 있습니다. 경쟁 환경은 빠른 기술 발전과 혁신에 대한 강한 집중으로 특징지어집니다. 이 지역의 주요 반도체 제조업체의 존재는 이온 주입기에 대한 수요를 더욱 증가시켜 아시아-태평양의 글로벌 시장에서의 역할을 강화합니다.

중동 및 아프리카 : 잠재력이 있는 신흥 시장

중동 및 아프리카 지역은 이온 주입기 시장에서 점차 부상하고 있으며, 약 5%의 작은 점유율을 차지하고 있습니다. 성장은 주로 기술 및 인프라에 대한 투자 증가와 지역 반도체 제조를 촉진하기 위한 정부의 정책에 의해 주도됩니다. 이스라엘과 남아프리카 공화국이 선두를 달리고 있으며, 기술 역량 개발과 외국인 투자를 유치하는 데 집중하고 있습니다. 이스라엘은 이 발전의 최전선에 있으며, 반도체 기술에 투자하는 스타트업과 기존 기업의 수가 증가하고 있습니다. 경쟁 환경은 아직 발전 중이며, 국제 기업들이 시장에 진입할 기회가 있습니다. 이 지역이 기술과 혁신에 계속 투자함에 따라 이온 주입기에 대한 수요는 증가할 것으로 예상되며, 향후 성장을 위한 길을 열어줄 것입니다.

이온 주입기 시장 Regional Image

주요 기업 및 경쟁 통찰력

이온 주입기 시장은 고급 반도체 제조 기술에 대한 수요 증가로 인해 역동적인 경쟁 환경이 특징입니다. Applied Materials(미국) 등 주요 플레이어ASML(NL)과 Tokyo Electron(JP)은 기술력을 활용하여 운영 효율성과 제품 제공을 향상시키는 데 앞장서고 있습니다. 이들 회사는 반도체 장치의 소형화 및 성능 향상 추세를 활용할 수 있는 전략적 위치에 있습니다. 특히 자동화 및 AI 통합 영역에서 혁신에 대한 초점은 경쟁 환경을 형성하고 보다 정교한 이온 주입 솔루션을 향한 경쟁을 촉진하는 것으로 보입니다. 비즈니스 전술 측면에서 기업은 공급망 중단을 완화하고 물류를 최적화하기 위해 점점 더 제조를 현지화하고 있습니다. 이러한 접근 방식은 지역 시장 수요에 대한 대응력을 향상할 뿐만 아니라 운영 비용도 절감합니다. 시장 구조는 기존 플레이어와 신흥 기업이 시장 점유율을 놓고 경쟁하면서 혼합되어 적당히 세분화되어 있습니다. 이러한 핵심 기업의 집단적 영향력은 기술 발전을 주도하고 업계 표준을 설정하여 전반적인 경쟁 역학을 형성한다는 점에서 중요합니다. 2025년 8월, 미국 어플라이드 머티어리얼즈(Applied Materials)는 차세대 이온 주입 시스템 개발을 위해 선도적인 AI 기업과 전략적 파트너십을 발표했습니다. 이번 협력을 통해 자동화와 스마트 제조를 향한 업계의 변화에 ​​맞춰 장비의 정밀도와 효율성이 향상될 것으로 기대됩니다. 이 파트너십의 전략적 중요성은 어플라이드 머티어리얼즈를 이온 주입 공정 내 AI 기술 통합 분야의 리더로 자리매김하여 경쟁 우위를 강화할 수 있는 잠재력에 있습니다. 2025년 9월 ASML(NL)은 고급 노드 반도체 제조를 위해 특별히 설계된 새로운 이온 주입기 라인을 공개했습니다. 이번 출시는 시장에서 기술 리더십을 유지하려는 ASML의 의지를 나타냅니다. ASML은 최신 제조 기술에 중점을 두어 반도체 제조업체의 진화하는 요구 사항을 충족하는 것을 목표로 하며, 이를 통해 향후 시장 입지를 크게 강화하고 매출 성장을 촉진할 수 있습니다. 2025년 7월, Tokyo Electron(JP)은 동남아시아에서 제조 역량을 확장했는데, 이는 생산을 현지화하고 공급망 탄력성을 강화하려는 전략을 반영한 움직임입니다. 이번 확장을 통해 Tokyo Electron은 해당 지역 고객에게 보다 효과적으로 서비스를 제공할 수 있는 능력을 향상시켜 글로벌 시장에서의 경쟁력을 강화할 수 있을 것입니다. 이러한 움직임의 전략적 중요성은 경쟁이 치열한 이온 주입기 시장에서 중요한 요소인 리드 타임을 줄이고 서비스 제공을 개선할 수 있는 잠재력에 있습니다. 2025년 10월 현재 이온 임플란트 시장은 디지털화, 지속 가능성 및 AI 통합을 강조하는 추세를 목격하고 있습니다. 핵심 기업 간의 전략적 제휴는 점점 더 경쟁 환경을 형성하고 혁신과 협력을 촉진하고 있습니다. 가격 기반 경쟁에서 기술 발전과 공급망 신뢰성에 중점을 두는 경쟁으로의 전환이 더욱 뚜렷해지고 있습니다. 앞으로 혁신과 지속 가능한 관행을 우선시하는 기업은 빠르게 변화하는 시장에서 상당한 이점을 얻을 준비가 되어 있어 경쟁 차별화가 진화할 가능성이 높습니다.

이온 주입기 시장 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

September 2026: Axcelis Technologies announced a USD 35 million investment to build a new ion implantation equipment manufacturing facility in Pyeongtaek, South Korea. The approximately 200,000-square-foot facility will include warehousing, Class 1,000 and Class 10,000 cleanrooms, and a training center. Production is scheduled to begin in the second half of 2028, expanding Axcelis' manufacturing capacity close to major semiconductor customers in Asia.

September 2026: Applied Materials announced plans to invest USD 5 billion in India over the next decade, with investment focused on research, supply-chain development and workforce expansion. The announcement was made during SEMICON India 2026, where more than 600 companies from 52 countries participated. Applied Materials supplies semiconductor manufacturing equipment, including ion implantation systems, making the expansion relevant to India's developing semiconductor-equipment ecosystem.

September 2026: Tokyo Electron participated as a sponsor of SEMICON India 2026, held September 17–19 in New Delhi. The event brought together more than 500 exhibiting companies from over 20 countries and focused on developing India's semiconductor and microelectronics manufacturing ecosystem. Tokyo Electron is one of the semiconductor-equipment companies profiled in the MRFR Ion Implanter Market.

향후 전망

이온 주입기 시장 향후 전망

이온 주입기 시장은 2024년부터 2035년까지 4.85%의 연평균 성장률(CAGR)로 성장할 것으로 예상되며, 이는 반도체 기술의 발전과 소형화에 대한 수요 증가에 의해 촉진됩니다.

새로운 기회는 다음에 있습니다:

  • 효율성을 높이기 위한 고급 이온 소스 기술 개발.

2035년까지 이온 주입기 시장은 진화하는 산업 수요를 반영하여 강력한 성장을 이룰 것으로 예상됩니다.

시장 세분화

이온 주입기 시장 응용 전망

  • 반도체 제조
  • 태양 전지 제조
  • 포토닉스
  • 재료 과학

이온 주입기 시장 운영 모드 전망

  • 수동
  • 자동
  • 반자동

이온 주입기 시장 시스템 구성 전망

  • 단일 챔버
  • 다중 챔버
  • 기타 장비와의 통합

이온 주입기 시장 이온 소스 기술 전망

  • 중성자 빔 유형
  • 플라즈마 소스
  • 마이크로파 소스
  • 필드 이온화 소스

이온 이식기 시장 최종 사용자 산업 전망

  • 전자기기
  • 자동차
  • 항공우주
  • 헬스케어

보고서 범위

2024년 시장 규모 3.585(억 달러)
2025년 시장 규모 3.759(억 달러)
2035년 시장 규모 6.037(억 달러)
연평균 성장률 (CAGR) 4.85% (2024 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 시장 분석 진행 중
다룬 세그먼트 시장 세분화 분석 진행 중
주요 시장 기회 반도체 제조의 발전이 혁신적인 이온 주입기 시장 솔루션에 대한 수요를 촉진합니다.
주요 시장 역학 기술 발전과 규제 변화가 이온 주입기 시장의 경쟁과 혁신을 촉진합니다.
다룬 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

2035년까지 이온 주입기 시장의 예상 시장 가치는 얼마입니까?
이온 이식기 시장은 2035년까지 60.37억 USD의 가치를 달성할 것으로 예상됩니다.
2024년 이온 주입기 시장의 시장 가치는 얼마였습니까?
2024년 이온 이식기 시장은 35.85억 USD로 평가되었습니다.
2025 - 2035년 예측 기간 동안 이온 주입기 시장의 예상 CAGR은 얼마입니까?
2025 - 2035년 예측 기간 동안 이온 주입기 시장의 예상 CAGR은 4.85%입니다.
이온 이식기 시장에서 주요 기업으로 간주되는 회사는 어디인가요?
이온 주입기 시장의 주요 업체로는 어플라이드 머티리얼즈, ASML, 도쿄 일렉트론, 램 리서치, 니콘, KLA 코퍼레이션, 이온 빔 서비스, 카메카, 그리고 히타치 하이테크놀로지스가 있습니다.
이온 주입기의 주요 용도는 무엇인가요?
이온 주입기의 주요 응용 분야에는 반도체 제조, 태양 전지 제조, 포토닉스 및 재료 과학이 포함됩니다.
이온 소스 기술 부문은 시장 가치 측면에서 어떻게 수행됩니까?
이온 소스 기술 부문은 2024년 35.9억 USD에서 2035년까지 약 50.2억 USD로 성장할 것으로 예상됩니다.
2024년 반도체 제조 애플리케이션의 시장 가치는 얼마입니까?
2024년 반도체 제조 애플리케이션의 시장 가치는 25억 USD였습니다.
이온 이식기 시장에서 자동 모드 운영의 예상 성장률은 얼마입니까?
자동 모드 운영은 2024년 17억 9,100만 USD에서 2035년 28억 2,300만 USD로 성장할 것으로 예상됩니다.
2035년까지 전자 최종 사용자 산업의 예상 시장 규모는 얼마입니까?
전자 최종 사용자 산업은 2035년까지 25억 USD의 시장 규모에 도달할 것으로 예상됩니다.
저자
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, technical publications, and authoritative semiconductor industry organizations. Key sources included:

Regulatory & Standards Bodies:

US Department of Commerce (Bureau of Industry and Security)

European Commission (Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs)

SEMI (Semiconductor Equipment and Materials International)

SEMI Standards and Safety Guidelines

International Electrotechnical Commission (IEC)

Occupational Safety and Health Administration (OSHA) - Ionizing Radiation Standards

Nuclear Regulatory Commission (NRC) - Ion Source Regulations

Government & Trade Organizations:

US International Trade Commission (USITC) - Semiconductor Trade Data

European Semiconductor Industry Association (ESIA)

Semiconductor Industry Association (SIA) - US Market Statistics

Japan Semiconductor Equipment Association (JSEIA)

Korea Semiconductor Industry Association (KSIA)

China Semiconductor Industry Association (CSIA)

Taiwan Semiconductor Industry Association (TSIA)

World Trade Organization (WTO) - Technology Trade Statistics

Research & Academic Sources:

Institute of Electrical and Electronics Engineers (IEEE) - Electron Device Letters, Transactions on Semiconductor Manufacturing

American Vacuum Society (AVS) - Journal of Vacuum Science & Technology

National Institute of Standards and Technology (NIST) - Ion Beam Metrology

Lawrence Berkeley National Laboratory - Accelerator Technology Division

Oak Ridge National Laboratory - Ion Beam Facilities

CERN - Ion Source Technology Research

MIT Microsystems Technology Laboratories

Stanford Nanofabrication Facility Publications

Market Intelligence & Industry Data:

MRFR Dataquest - Semiconductor Capital Equipment Spending

VLSI Research - Equipment Market Analysis

The Information Network - Semiconductor Equipment Tracker

IC Insights - Global Wafer Capacity Report

World Semiconductor Trade Statistics (WSTS)

International Data Corporation (MRFR) - Semiconductor Manufacturing Forecasts

Corporate & Financial Sources:

US Securities and Exchange Commission (SEC) Filings (10-K, 10-Q)

EU Transparency Register - Corporate Financial Disclosures

Tokyo Stock Exchange - Semiconductor Equipment Manufacturer Reports

Company Annual Reports and Investor Presentations (Applied Materials, ASML, Tokyo Electron, Lam Research)

These sources were used to collect equipment shipment statistics, technology roadmap data, fab capacity expansion plans, regulatory compliance requirements, patent landscapes, and competitive positioning analysis for neutral beam, plasma source, microwave source, and field ionization ion implanter technologies.
 

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From ion implanter manufacturers and component suppliers, supply-side sources included CEOs, VPs of Product Development, Chief Technology Officers, and leaders of ion beam systems divisions. Demand-side sources included Vice Presidents of Fab Operations, Director of Equipment Procurement from prominent semiconductor foundries (TSMC, Samsung, Intel, GlobalFoundries), memory manufacturers (Micron, SK Hynix, Kioxia), and research institution facility managers. Market segmentation was validated across ion source technologies, next-generation implanter development timelines were confirmed, and insights on fab adoption patterns, capital expenditure cycles, and service contract dynamics were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

By Value Chain Position: Equipment Manufacturers (45%), Semiconductor Fabricators (35%), Research Institutions (12%), Component Suppliers (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and equipment shipment analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and emerging markets

Technology mapping across neutral beam type, plasma source, microwave source, and field ionization source categories

Analysis of reported and modeled annual revenues specific to ion implanter product portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (equipment unit shipments × ASP by region and technology) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation against fab capital expenditure (CapEx) data and wafer start capacity expansion plans

Adjustment for aftermarket services, upgrades, and refurbishment revenue streams

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Global Magnesium Sulfate Market – Forecast till 2027
사례 연구
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.