Infrared Sensor Market (2026 – 2035)

적외선 센서 시장 조사 보고서 정보 스펙트럼 범위(단파 적외선[SWIR], 중파 적외선[MEIR], 장파[LWIR]), 작동 메커니즘(능동 및 수동), 유형(열 적외선 센서 및 양자 적외선 센서), 감지(비냉각 적외선 센서 및 냉각 적외선 센서), 최종 사용자(의료, 항공우주 및 방위, 자동차, 상업, 제조, 석유 및 가스) 및 지역(북미, 유럽, 아시아 태평양 및 기타 세계)별 - 2032년까지 시장 전망
ID: MRFR/SEM/7153-HCR 200 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 15, 2026
Infrared Sensor Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.7%
2025 Market SizeUSD 1.21 Billion
2035 Market SizeUSD 2.31 Billion
Key Players
Teledyne FLIR
Honeywell International
Texas Instruments
Hamamatsu Photonics
Lynred
Murata Manufacturing
Opportunities
  • Autonomous Vehicle Cabin Sensing
  • Sensor-as-a-Service in Industrial IoT
  • Emerging-Market Agricultural Modernization

Infrared Sensor Market Summary

적외선 센서 시장의 가치는 2025년에 12억 1천만 달러로 평가되었으며, 2026년에는 12억 9천만 달러에 이를 것으로 예상되며, 2026~2035년 예측 기간 동안 연평균 성장률(CAGR) 6.7%를 기록하며 2035년까지 23억 1천만 달러로 성장할 것으로 예상됩니다. 두 가지 촉매제가 이러한 궤적을 뒷받침합니다. 하나는 Euro NCAP의 2026 로드맵에 따른 자동차 탑승자 모니터링 의무화 규정이고, 하나는 유럽 연합과 중국 전역에서 클라우드 기반 아키텍처보다 온디바이스 추론을 선호하는 주권 데이터 처리 의무화입니다. 이러한 정책 세력은 적외선 감지를 전통적인 틈새 시장에서 주류 소비자 및 산업 응용 분야로 끌어들이고 있습니다. 적외선 센서 시장은 가치 사슬 전반에 걸쳐 상당한 자본 재분배로 대응하고 있습니다.

근본적인 기술 변화는 적외선 센서 시장을 재편하고 있습니다. 레거시 납염 및 초전 검출기는 칩 규모의 양자 캐스케이드 어레이, 콜로이드 양자점 이미저 및 웨이퍼 레벨 패키지 비냉각식 마이크로볼로미터로 발전하고 있습니다. 웨이퍼 레벨 패키징만으로는 압축이 가능합니다. 감지기 Yole Intelligence의 추정에 따르면 모듈 비용은 2021년 이후 약 30% 감소했습니다.. 미 국방부의 3차 오프셋 전략과 같은 정부 프로그램은 차세대 전기 광학 시스템에 연간 20억 달러 이상을 지속적으로 투입하여 고성능 초점면 배열에 대한 수요를 유지하고 있습니다.[2].

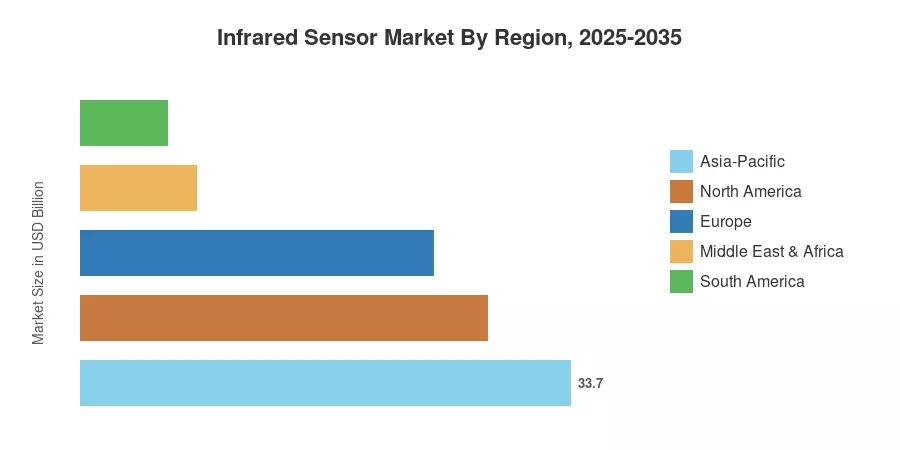
아시아 태평양 지역은 중국의 광범위한 스마트 시티 감시 출시와 일본의 정밀 제조 검사 라인에 힘입어 전 세계 매출의 약 33.7%로 적외선 센서 시장에서 가장 큰 점유율을 차지하고 있습니다. 아프리카는 농업 현대화와 경계 보안 배치에 힘입어 2035년까지 CAGR이 8.8%로 가장 빠르게 성장하는 지역입니다. 북미는 약 28.0%의 점유율로 두 번째로 큰 위치를 차지하고 있습니다.방어 조달주기 및 스마트 빌딩 HVAC 최적화 시스템의 신속한 구축. 엣지 AI 칩셋의 가격이 더욱 저렴해짐에 따라 적외선 센서 시장은 향후 10년 동안 웨어러블 건강 모니터와 자율주행 차량 객실에 대규모로 침투할 준비가 되어 있습니다.


주요 보고서 시사점

• 기술별

  • 비냉각식 감지기는 2025년 적외선 센서 시장에서 약 60.6%의 점유율을 차지했는데, 이는 대량 상용 애플리케이션에서의 비용 이점을 반영합니다.


• 파장별

  • 단파 적외선(SWIR) 파장 대역은 반도체 웨이퍼 검사 및 수분 감지 사용 사례에 힘입어 2035년까지 CAGR 8.3%로 확장될 것으로 예상됩니다.
  • 장파 적외선(LWIR)은 빌딩 자동화 및 경계 보안 수요에 힘입어 2025년 매출의 약 43.4%를 차지했습니다.

• 애플리케이션별

  • 보안 및 감시는 2025년 적외선 센서 시장 수익의 약 36.1%를 차지했으며, 이는 단일 애플리케이션 분야 최대 규모였습니다.
  • 정밀농업과가축모니터링은 2035년까지 CAGR이 8.0%로 가장 빠르게 증가하는 애플리케이션입니다.


• 최종 사용자별

  • 의료 최종 사용자는 웨어러블 진단 및 감염 검사 배포에 힘입어 약 8.9%의 CAGR로 성장하고 있습니다.


• 지역별

  • 아시아 태평양 지역은 2025년 전 세계 매출의 33.7%를 차지하며 적외선 센서 시장을 주도했습니다.
  • 아프리카는 2035년까지 CAGR 8.8%로 성장할 것으로 예상되는데, 이는 모든 지역 중 가장 높은 수치입니다.
  • 북미 지역은 국방 및 스마트빌딩 투자로 인해 약 28.0%의 점유율을 차지했습니다.


적외선 센서 시장 규모 및 예측(2021~2035년)

시장 규모 조정은 센서 OEM, 시스템 통합업체, 애프터마켓 채널 전반에 걸친 상향식 수익 집계와 WSTS의 반도체 출하 데이터 및 지역 무역 통계에 대한 하향식 교차 검증을 결합합니다. 과거 수치는 실제 보고된 수익을 반영하는 반면, 예측 기간은 14개국 조달 담당 임원 및 기술 담당자와의 1차 인터뷰를 통해 확인된 부문별 성장 차이와 함께 보정된 6.7% CAGR을 적용합니다.
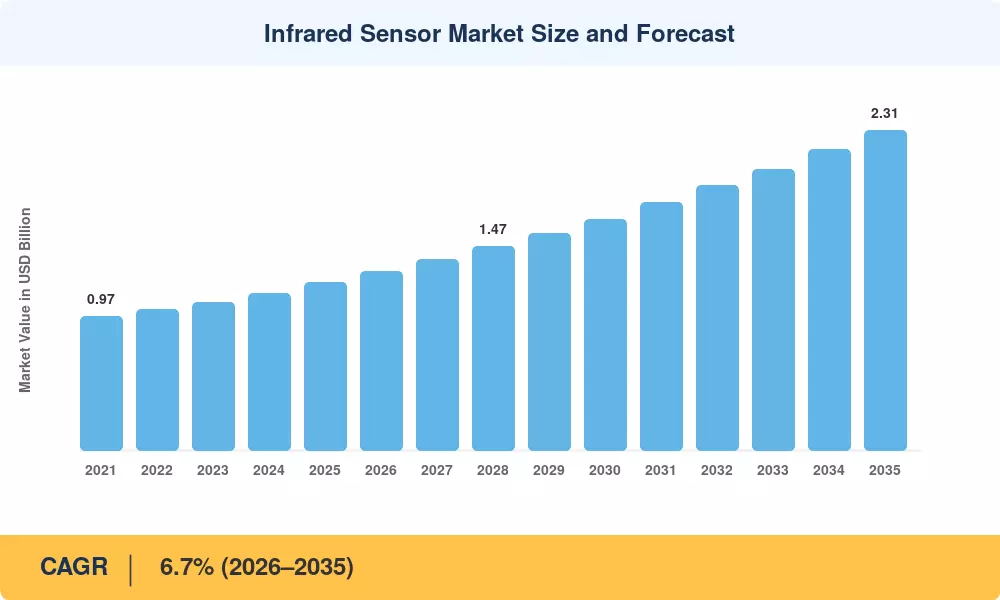
Infrared Sensor Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
자동차 탑승자 모니터링 규정 18~22% 유럽, 북미 단기(2년 이하) [6]
스마트 빌딩 에너지 최적화 의무 14~17% 북미, 유럽 중기(2~4년) [7]
헬스케어 웨어러블 및 진단 채택 12~15% 글로벌 중기(2~4년)  
정밀 농업 및 가축 모니터링 10~13% 아시아 태평양, 아프리카 장기(≥4년) [9]
국방 현대화 및 EO/IR 업그레이드 9~12% 북미, 아시아 태평양 단기(2년 이하) [2]
Edge-AI 통합으로 총 소유 비용 절감 8~11% 글로벌 중기(2~4년) [10]
주권 데이터 처리 및 기기 내 추론 정책 6~9% 유럽, 중국 장기(≥4년) [11]


자동차 탑승자 모니터링 규정

모든 신형 승용차에는 Euro NCAP의 2026년 안전 등급 기준에 따라 운전자 및 탑승자 모니터링 시스템이 통합되어 있어야 합니다. 적외선 센서는 다양한 실내 조명 상황에서 정확한 감지를 위해 가장 널리 사용되는 기술입니다. 유럽연합 집행위원회(European Commission)의 추정에 따르면 EU에서만 매년 1,400만 대 이상의 신차가 이 명령의 영향을 받게 될 것입니다.[6]. 적어도 2029년까지 광범위한 반도체 주기로부터 적외선 센서 시장을 보호하기 위해 Continental 및 Valeo와 같은 Tier 1 공급업체는 이미 마이크로볼로미터 제조업체와 다년간의 공급 계약을 발표했습니다.

스마트빌딩 에너지 최적화

미국 에너지부(U.S. Department of Energy)의 Better Buildings Initiative는 2030년까지 상업용 건물 에너지 소비를 20% 줄이는 것을 목표로 하고 있으며, 적외선 센서 어레이로 구동되는 점유 기반 HVAC 구역 설정은 핵심 구현 기술입니다.[7]. 미국의 빌딩 자동화 시스템에 대한 개조 지출은 2024년에 120억 달러를 초과했으며, 적외선 점유 센서가 해당 예산에서 점점 더 많은 비중을 차지하고 있습니다. 적외선 센서 시장은 뉴욕(지방법 97) 및 런던(MEES 규정)과 같은 도시의 건축법에 따라 조달 주기를 단축하는 규정 준수 기한을 정함으로써 이점을 얻습니다.

헬스케어 웨어러블 채택

적외선 센서는 맥박 산소 측정, 지속적인 피부 온도 모니터링 및 비침습적 혈당 파일럿 프로그램의 중추 역할을 합니다. FDA의 De Novo 경로는 2023년 이후 세 가지 새로운 적외선 기반 웨어러블 진단을 승인하여 규제 마찰을 줄였습니다. 이 임상 승인은 역사적으로 접촉 기반 온도 측정 및 현장 진료 장치에 의존해 온 병원 및 가정 간호 채널을 열어서 접근 가능한 적외선 센서 시장을 확대하고 있습니다.

정밀 농업 규모 조정

다중 스펙트럼 적외선 이미징 드론은 명백한 증상이 나타나기 최대 10일 전에 스트레스 징후를 식별할 수 있으며, FAO는 해충과 질병으로 인해 매년 전 세계적으로 2,200억 달러에 달하는 농작물 손실이 발생하는 것으로 추산합니다.[9]. 적외선 페이로드 보조금을 지원하는 정부 지원 드론 검사 프로그램이 브라질, 인도 및 사하라 사막 이남 아프리카 국가에서 테스트되고 있습니다. 자본이 제한된 소규모 자영업자 그룹을 대규모 고객으로 전환함으로써 이러한 파일럿 프로그램은 적외선 센서 시장이 일반적인 산업 및 국방 고객을 넘어 성장하도록 돕습니다.


제약 영향 분석

제지 CAGR에 대한 ~% 드래그 지리적 관련성 영향 타임라인 참조
냉각식 초점면 배열의 높은 단가 -8~-11% 글로벌 지속성 있는 [12]
수출 통제 제한(ITAR/EAR) -6~-9% 북미, 유럽 지속성 있는 [13]
교정 드리프트 및 유지 관리 복잡성 -4~-6% 신흥 시장 중기 [14]
공공장소의 열화상 촬영을 제한하는 개인정보 보호 규정 -3~-5% 유럽, 북미 단기 [15]
자동차 감지 부문에서 LiDAR와 레이더의 경쟁 -3~-5% 글로벌 장기


냉각 어레이의 높은 단가

InSb(인듐 안티모나이드) 및 MCT(수은 카드뮴 텔루라이드) 초점면 어레이 냉각 비용은 장치당 15,000~50,000달러에 달해 고급 산업 검사 및 방어 용도로 사용이 제한됩니다.[12]. 비냉각식 센서의 비용은 웨이퍼 레벨 패키징을 통해 절감되고 있지만, 냉각식 감지기의 비용은 극저온 냉각기의 복잡성과 적은 제조 수로 인해 제어하기가 훨씬 더 어렵다는 것이 입증되었습니다. 적외선 센서 시장은 이러한 비용 장벽으로 인해 LiDAR가 비용 경쟁력 있는 대체품을 제공하는 중간급 상용 애플리케이션에 진입할 수 없습니다.

수출 통제 제한

많은 고해상도 적외선 초점면 배열은 미국 ITAR(국제 무기 거래 규정)에 따라 방산 제품으로 분류되어 동맹국으로의 수출이 제한됩니다.[13]. 중국 기업으로의 기술 이전은 상무부의 법인 목록 추가에 따라 2023~2024년에 추가로 금지되었습니다. 적외선 센서 시장의 출시 기간이 느려지고 이러한 제한으로 인해 단위당 가격이 인상됩니다. 이는 또한 다음과 같은 미국 외 생산업체에게도 부담이 됩니다.린레드및 Xenics는 상용 제품 라인과 ITAR 규격 제품 라인 중 하나를 병행하여 유지합니다.

개인 정보 보호 규정 및 대중 인식

EU의 AI법은 열 안면 인식을 포함한 공공 장소에서의 실시간 생체 인식 식별을 고위험, 부과된 적합성 평가 및 인간 감독 요구 사항으로 분류합니다.[15]. 샌프란시스코와 브뤼셀 같은 도시에서는 안면 인식에 대한 지방자치단체의 금지로 인해 열 스펙트럼 이미징에 대한 조사가 확대되었습니다. 이러한 제한으로 인해 공공 구역 감시 배치에 대한 수요가 감소하여 적외선 센서 시장에서 조달 결정이 지연되는 규제 불확실성이 발생합니다.


Infrared Sensor Market Opportunities

자율주행차 실내 감지

L3+ 자율 주행이 상용화되기 시작하면서 적외선 센서는 운전자의 주의력, 어린이 존재 여부, 안전벨트 준수 여부를 감지하는 데 필수적입니다. 세계 자율주행차 시장은 2035년까지 3,000억 달러를 넘어설 것으로 예상됩니다., L3 이상의 모든 생산 차량에는 여러 개의 적외선 센서 모듈이 필요합니다. 이는 초기 Euro NCAP 의무 사항을 훨씬 뛰어넘는 적외선 센서 시장을 위한 반복적인 OEM 설계 윈 파이프라인을 생성합니다.

산업용 IoT의 서비스형 센서

산업 시설은 센서 하드웨어에 대한 자본 지출에서 센서, 에지 분석 및 예측 유지 관리 대시보드를 번들로 제공하는 구독 기반 모니터링 플랫폼으로 전환하고 있습니다. 이 서비스형 센서(Sensor-as-a-Service) 모델은 중소 제조업체의 채택 장벽을 낮추어 산업 분야에서 적외선 센서 시장의 고객 기반을 약 35~40% 확장합니다. Siemens MindSphere 및 PTC ThingWorx와 같은 클라우드 플랫폼 제공업체는 적외선 데이터 스트림을 적극적으로 통합하고 있습니다.

신흥 시장 농업 현대화

사하라 이남 아프리카와 남아시아는 정부가 농업 기술 채택에 보조금을 지급하는 고성장 기회를 나타냅니다. 아프리카개발은행(African Development Bank)의 TAAT(Technology for African Agricultural Transformation) 프로그램은 30개국에 정밀 농업 도구를 배포하기 위해 10억 달러 이상을 투자했습니다.[17]. 적외선 작물 상태 모니터링은 이러한 프로그램의 핵심 구성 요소이며 적외선 센서 시장은 보급률이 5% 미만으로 유지되는 지역에서 새로운 볼륨을 포착할 것입니다.

소형 의료 진단

현장 진료 적외선 분광학 장치는 벤치탑 기기에서 시골 진료소 및 구급차 유닛에 적합한 휴대용 형식으로 축소되고 있습니다. 이제 WHO의 필수 진단 목록에는 적외선 흡수 원리에 의존하는 비침습적 헤모글로빈 측정이 포함됩니다. 소비자 장치 가격대에서 의료 등급 정확도를 달성한 제조업체는 예측 기간 동안 적외선 센서 시장 내에서 수십억 달러 규모의 부문을 개척하게 될 것입니다.

열 분석을 통한 데이터 수익화

건물 운영자와 스마트 시티 관리자는 도시 계획, 소매 분석 및 에너지 거래에 상업적 가치가 있는 방대한 양의 열 점유 데이터를 생성합니다. 익명화된 열 히트맵 데이터는 적절하게 집계되면 GDPR 개인 데이터 문제를 유발하지 않고 제3자에게 라이선스를 부여할 수 있습니다. 이 데이터 수익화 계층은 일회성 센서 하드웨어 판매에 반복적인 수익 흐름을 추가하여 고객 평생 가치를 향상하고 접근 가능한 적외선 센서 시장을 확장합니다.


Infrared Sensor Market Future Outlook

Edge-AI 융합 및 뉴로모픽 프로세싱

뉴로모픽 신호 처리 칩과 적외선 센서 모듈의 통합은 향후 10년 동안 적외선 센서 시장의 성능 범위를 재정의할 것입니다. Intel의 Loihi 2와 BrainChip의 Akida 플랫폼은 기존 GPU에 비해 ​​추론 전력 소비가 10배 감소한 것으로 나타났습니다.[10]. 비냉각식 마이크로볼로미터와 결합하면 이러한 프로세서는 배터리 구동 장치에서 상시 열 분석을 가능하게 하여 이전에는 실용적이지 않았던 웨어러블 건강 모니터링 및 현장 배포 농업 감지 분야의 사용 사례를 열어줍니다.

이기종 통합 및 Chiplet 아키텍처

반도체 파운드리는 단일 인터포저에 적외선 감지기 어레이, ROIC(판독 집적 회로) 및 신호 처리 다이를 공동 패키지하는 칩렛 기반 설계로 전환하고 있습니다. TSMC의 고급 패키징 로드맵은 2028년 5nm 미만 노드에서 이종 센서 칩렛의 대량 생산을 목표로 합니다.[4]. 이러한 아키텍처 변화는 모듈 설치 공간을 40~50%까지 압축하여 적외선 센서를 스마트폰 베젤, AR 헤드셋 및 IoT 에지 노드에 직접 내장할 수 있게 하여 적외선 센서 시장의 총 주소 지정 가능 볼륨을 크게 확장합니다.

지속 가능성 및 ESG 중심 수요

유럽의 CSRD와 SEC의 기후 공개 규칙을 포함한 기업 ESG 보고 프레임워크는 실시간 에너지 모니터링 인프라에 대한 규정 준수 수요를 창출하고 있습니다. 적외선 점유 및 열 누출 감지 센서는 범위 1 및 범위 2 배출 감사에 필요한 세분화된 건물 성능 데이터를 생성합니다.[7]. IEA는 건물이 전 세계 에너지 관련 CO2 배출량의 37%를 차지하는 것으로 추정하여 적외선 센서 시장을 상업용 부동산 포트폴리오 전반에 걸쳐 탈탄소화 추적을 가능하게 하는 중요한 요소로 자리매김하고 있습니다.

우주 및 위성 기반 적외선 감지

지구 관측을 위한 소형 위성 별자리의 확산은 새로운 수요 벡터를 창출하고 있습니다. Planet Labs 및 Satellogic과 같은 회사는 산불 감지, 메탄 누출 모니터링 및 저궤도에서의 작물 수확량 추정을 위해 적외선 페이로드를 통합하고 있습니다.[9]. 전 세계 소형 위성 시장은 2032년까지 20,000개 이상을 배치할 것으로 예상되며(SpaceWorks), 적외선 센서 모듈은 일반적인 지구 관측 페이로드 비용의 8~12%를 차지합니다. 이 궤도 세그먼트는 적외선 센서 시장에 지상 경제 주기와 크게 독립적인 성장 채널을 제공합니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
아시아 태평양 점유율 33.7%(2025년) 스마트시티 감시, 자동차 OMS, 반도체 검사
북아메리카 점유율 28.0%(2025년) 국방 EO/IR, 스마트빌딩 개조, 의료용 웨어러블
유럽 점유율 24.3%(2025년) 자동차 안전 규제, 산업 에너지 효율화
중동 및 아프리카 점유율 8.0%(2025년) 경계 보안, 농업 현대화
남아메리카 점유율 6.0%(2025년) 정밀 농업, 석유 및 가스 파이프라인 모니터링
총 100% —

적외선 센서 시장은 국방 중심 경제가 프리미엄 냉각 감지기 수요를 주도하고 신흥 시장이 비용에 최적화된 비냉각식 모듈의 더 많은 양을 흡수하는 등 의미 있는 지역적 변화를 보여줍니다.


북아메리카

국가 주요 지표 주요 드라이버
미국 지역 수익의 ~82% DoD 조달 및 스마트 빌딩 코드
캐나다 6.2% CAGR 오일샌드 파이프라인 누출 감지
멕시코 USD 0.02 Billion (2025) 자동차 Tier-1 공급업체 통합


미국은 전자 광학 표적화 및 정찰 시스템에 대한 국방부의 지속적인 지출을 통해 북미 적외선 센서 시장을 지배하고 있습니다. DoD의 2025 회계연도 예산은 육군, 해군, 공군 전반의 EO/IR 프로그램에 약 32억 달러를 할당했습니다.[2]. 캐나다의 성장은 캐나다 에너지 규제 기관(Canada Energy Regulator)의 파이프라인 모니터링 의무에 의해 주도되는 반면, 멕시코는 OEM이 동아시아에서 공급망을 다양화함에 따라 자동차 전자 제품 제조의 근접화로 이익을 얻습니다.

유럽

국가 주요 지표 주요 드라이버
독일 지역 수익의 ~27% 자동차 OEM 통합 및 Industry 4.0
영국 7.1% CAGR 국방 열화상 현대화
프랑스 USD 0.04 Billion (2025) 항공우주 및 원자력 시설 모니터링
이탈리아 5.8% CAGR 건물 에너지 효율 지침
스페인 USD 0.02 Billion (2025) 신재생에너지 플랜트 점검
북유럽 국가 6.5% CAGR 스마트 빌딩 및 추운 기후 HVAC 감지
러시아 제국 USD 0.02 Billion (2025) 국방 및 국경 보안
유럽의 나머지 지역 5.9% CAGR 분산된 산업 채택


Euro NCAP의 탑승자 모니터링 의무는 독일의 자동차 OEM인 폭스바겐, BMW, 메르세데스-벤츠를 유럽 적외선 센서 시장의 주요 구매자로 자리매김하고 있습니다. 영국의 국방 및 보안 산업 전략은 2030년까지 정보, 감시, 정찰 역량에 66억 파운드를 할당했습니다.[13], 고성능 냉각 어레이에 대한 수요를 유지합니다. 남부 유럽 시장은 더디게 성장하고 있지만 REPowerEU 프레임워크에 따라 EU가 자금을 지원하는 에너지 효율성 혁신 프로그램의 혜택을 누리고 있습니다.

아시아 태평양

국가 주요 지표 주요 드라이버
중국 지역 수익의 ~42% 스마트 시티 및 공공 보안 인프라
인도 8.4% CAGR 국방 현대화 및 농업 조종사
일본 USD 0.05 Billion (2025) 반도체 검사 및 산업 자동화
대한민국 7.3% CAGR 디스플레이 제조 및 자동차 감지
아세안 USD 0.03 Billion (2025) 열대 기후에서의 스마트 빌딩 채택
아시아 태평양 지역 6.8% CAGR 신흥 인프라 투자


아시아 태평양 지역에서 중국의 적외선 센서 시장 리더십은 전국적으로 6억 대 이상의 감시 카메라를 설치한 Sharp Eyes 프로그램에 따른 대규모 공공 보안 카메라 배치에서 비롯됩니다.[11]. 인도의 성장 궤적은 DRDO(Defense Research and Development Organisation)의 고유 적외선 미사일 추적 프로그램과 Digital India 이니셔티브의 스마트 시티 구성 요소에 의해 지원됩니다. 일본은 하마마츠를 통해 기술 허브로 남아있습니다.포토닉스'가 고급 검출기 제조 분야에서 우위를 점하고 있는 반면, 한국의 반도체 및 디스플레이 산업은 전문적인 SWIR 검사 수요를 주도하고 있습니다.

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역 수익의 ~58% 농업용 드론 검사 및 정유공장 모니터링
아르헨티나 6.1% CAGR 팜파스 농업의 가축 모니터링
남아메리카의 나머지 지역 USD 0.01 Billion (2025) 채굴 및 경계 보안


브라질은 Embrapa의 정밀 농업 기술 이전 프로그램과 Petrobras의 정유소 검사 자동화 투자 덕분에 남미의 적외선 센서 시장을 주도하게 되었습니다. 아르헨티나의 가축 목장 부문은 거시경제적 변동성이 자본 장비 지출 주기를 완화시키기는 하지만 적외선 가축 건강 모니터링을 새롭게 채택하고 있습니다. 더 넓은 지역은 농지 면적에 비해 침투가 덜 되어 자금 조달 메커니즘이 개선됨에 따라 성장을 위한 활주로를 제시합니다.

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역 수익의 ~24% NEOM 스마트 시티 및 중요 인프라 보호
UAE 7.6% CAGR 공항 보안 및 스마트 빌딩 도입
남아프리카공화국 USD 0.01 Billion (2025) 광산 안전 및 주변 감시
이집트 7.2% CAGR 국경 보안 현대화
MEA의 나머지 부분 8.8% CAGR 사하라 이남 아프리카 전역의 농업 및 국방 수요


적외선 센서 시장에서 가장 빠르게 성장하는 지역인 아프리카의 지위는 증가하는 보안 및 농업 투자에 맞춰 낮은 설치 기반을 반영합니다. 사우디아라비아의 비전 2030 메가프로젝트인 NEOM, The Line 및 Jeddah Tower는 기본적으로 건물 관리 및 경계 방어에 적외선 감지 기능을 내장합니다.[17]. 사하라 이남 아프리카 국가들은 적외선 센서 조달을 포함하는 정밀 농업 및 국경 보안 프로그램을 위한 다자간 개발 자금을 지원받고 있으며 이 지역의 CAGR 예측은 8.8%로 유지됩니다.


Infrared Sensor Market By Region, 2025-2035

Infrared Sensor Market Segmentation

파장대별

분절 주요 지표 주요 수요 동인
장파 적외선(LWIR) 점유율 43.4%(2025년) 빌딩 자동화, 경계 보안
중파장 적외선(MWIR) USD 0.30 Billion (2025) 군사 표적화, 가스 탐지
단파 적외선(SWIR) 연평균 성장률(CAGR) 8.3%(2026~2035) 반도체 검사, 수분 분석


LWIR은 비냉각식 LWIR 마이크로볼로미터가 대량 상업용 애플리케이션에 최고의 가격 대비 성능 비율을 제공하기 때문에 적외선 센서 시장을 지배하고 있습니다. 건물 자동화, 자동차 탑승자 감지 및 공공 장소 감시는 모두 주로 대기 전송 피크와 주변 열 대비가 가장 높은 8~14μm 스펙트럼 창에서 작동합니다. 대량 생산으로 인해 자동차 등급 장치의 LWIR 모듈 가격이 50달러 미만으로 낮아져 이 파장 대역의 지배력이 강화되었습니다.

SWIR은 적외선 센서 시장에서 가장 빠르게 성장하는 대역으로, 가시광선 카메라로는 보이지 않는 표면 결함을 감지하기 위해 0.9~1.7μm 이미징이 필요한 반도체 웨이퍼 검사 도구를 통해 추진됩니다. InGaAs-on-silicon 검출기 어레이의 등장으로 2020년 이후 SWIR 카메라 비용이 약 45% 감소하여 이전에는 비용이 많이 들지 않았던 식품 품질 및 제약 검사 애플리케이션이 열렸습니다.

기술별

분절 주요 지표 주요 수요 동인
비냉각식 감지기 점유율 60.6%(2025년) 자동차, 가전제품, 스마트 빌딩
냉각식 감지기 연평균 성장률(CAGR) 8.3%(2026~2035) 국방 EO/IR, 과학 장비


비냉각식 감지기는 극저온 냉각 시스템의 필요성을 제거하고 단가와 전력 소비를 모두 절감하므로 적외선 센서 시장의 대부분을 차지하고 있습니다. VOx(산화바나듐) 및 a-Si(비정질 실리콘) 마이크로볼로미터 기술이 상용 생산을 지배하고 있으며 픽셀 피치가 이제 12μm에 달해 자동차 및 의료 등급 이미징에 충분합니다. 냉각식 탐지기는 미사일 경고 및 표적화 응용 분야에 대해 더 긴 탐지 범위와 더 높은 감도를 요구하는 국방 현대화 프로그램으로 인해 더 높은 성장률을 유지합니다.

작동 메커니즘별

분절 주요 지표 주요 수요 동인
수동적인 점유율 55.8%(2025년) 동작 감지, 열화상, 감시
활동적인 연평균 성장률(CAGR) 7.0%(2026~2035) 비행시간 거리 측정, 산업용 측정


패시브 아키텍처는 조명 소스 없이 방출된 열 복사를 감지하여 본질적으로 전력이 낮고 상시 배치에 적합하기 때문에 지배적입니다. 로봇 내비게이션 및 창고 자동화에서 비행시간 적외선 거리 측정기가 초음파 센서를 대체하면서 능동형 시스템이 주목을 받고 있으며, 10미터를 초과하는 범위에서 밀리미터 수준의 정확도를 제공합니다.

애플리케이션 별

분절 주요 지표 주요 수요 동인
보안 및 감시 점유율 36.1%(2025년) 스마트 시티 및 중요 인프라 보호
정밀농업 연평균 성장률 8.0%(2026~2035) 작물 스트레스 감지 및 가축 모니터링
모션 감지 USD 0.18 Billion (2025) 빌딩 자동화 및 가전제품
분광학 연평균 성장률(CAGR) 7.5%(2026~2035) 제약 및 식품 품질 분석


최종 사용자 산업별

분절 주요 지표 주요 수요 동인
항공우주 및 방위 점유율 26.9%(2025년) EO/IR 타겟팅, 미사일 경고 및 ISR 플랫폼
헬스케어 연평균 성장률(CAGR) 8.9%(2026~2035) 웨어러블 진단, 감염검사
상업용 건물 및 스마트 홈 USD 0.22 Billion (2025) 점유 기반 HVAC 및 조명 제어
석유 및 가스 연평균 성장률(CAGR) 6.4%(2026~2035) 비산 배출 감지, 파이프라인 모니터링


경쟁 벤치마킹

적외선 센서 시장은 중간 정도의 집중도를 보이며 상위 5개 플레이어가 전 세계 수익의 약 42~48%를 차지합니다. HHI(Herfindahl-Hirschman Index)는 800~1,200 범위에 속하며, 이는 기존 방위 산업 제조업체가 전문 상업용 센서 회사와 공존하는 적당히 단편화된 구조를 나타냅니다. 신생 기업이 새로운 검출기 재료, 특히 콜로이드 양자점 및 II형 초격자 배열을 상용화함에 따라 경쟁 강도가 높아지고 있으며, 기존 기업은 마진을 보호하기 위해 이종 통합에 투자하고 있습니다.

회사 예상 수익 공유 범위 적외선 센서 시장의 주요 제품 전략적 포지셔닝
텔레다인 FLIR ~10~14% 비냉각식/냉각식 카메라, 마이크로볼로미터 코어 국방 및 상업 분야의 전체 스펙트럼 포트폴리오 리더
하니웰 인터내셔널 ~6~9% 열전퇴 배열, 가스 감지 센서 건축 기술이 통합된 다각화된 산업 대기업
텍사스 인스트루먼트 ~5~8% 열전퇴 디지털 센서, 신호 조절 IC 소비자 가전 및 자동차용 대용량 MEMS 제조업체
하마마츠 포토닉스 ~5~8% InGaAs 검출기, 광전자 증배관, MEMS-FPI 프리미엄 과학 및 산업 포토닉스 전문가
린레드 ~4~7% 냉각식/비냉각식 FPA, ITAR 없는 제품 라인 방산 고객을 위한 유럽 주권 공급 대안
무라타 제작소 ~3~6% 초전기 센서, 열전퇴 모듈 가전제품을 위한 비용 최적화된 대용량 부품
옴론 주식회사 ~3~5% MEMS 열전퇴 센서, 주변 온도 모듈 스마트 홈 및 산업 자동화에 중점
엑셀리타스 테크놀로지스 ~3~5% 초전기 감지기, 열전퇴 센서 의료 및 산업용 OEM을 위한 특수 포토닉스
제닉스(엑소센스) ~2~4% SWIR/MWIR 카메라, 라인 스캔 모듈 머신 비전 및 과학적 용도를 위한 틈새 SWIR 이미징
인프라텍 ~2~4% 초전기 감지기, 열화상 카메라 중견 시장 열 측정 및 가스 분석


최신 뉴스 및 개발


  • 린레드(2025년 1월): 프랑스 그르노블에 새로운 200mm 웨이퍼 제조 라인을 개설하여 유럽 자동차 OEM에 서비스를 제공하기 위해 비냉각식 마이크로볼로미터 용량을 40% 확장했습니다[참고 4].
  • Hamamatsu Photonics(2024년 10월): 반도체 웨이퍼 검사를 위해 5μm 픽셀 피치를 갖춘 640×512 InGaAs SWIR 이미지 센서를 출시하여 이전 제품[참조 12]에 비해 2배의 공간 분해능을 달성했습니다.
  • Honeywell(2024년 7월): HVAC 최적화를 위해 열전퇴 점유 센서를 OpenBlue 건물 관리 플랫폼에 통합하기 위해 Johnson Controls와 제휴했습니다[참고 7].
  • Texas Instruments(2024년 4월): FDA 승인 웨어러블 장치를 대상으로 ±0.1°C 정확도의 의료용 디지털 열전퇴 센서인 TMP119를 출시했습니다[참고 8].


  • Murata Manufacturing(2023년 9월): 소비자 가격대에서 차세대 콜로이드 SWIR 검출기를 개발하기 위해 네덜란드 양자점 스타트업의 소수 지분을 인수했습니다[참고 10].


Infrared Sensor Market Report Scope

매개변수 세부 사항
시장 범위 하드웨어 모듈, 감지기 코어 및 통합 센서 시스템을 다루는 글로벌 적외선 센서 시장
학습기간 2021~2035년
CAGR (예측기간) 6.7% (2026~2035)
기준 연도 시장 규모 USD 1.21 Billion (2025)
예측 엔드포인트 USD 2.31 Billion (2035)
가장 빠르게 성장하는 부문 의료 최종 사용자(CAGR 8.9%); SWIR 파장 대역(8.3% CAGR)
프로파일링된 회사 Teledyne FLIR, Honeywell, Texas Instruments, Hamamatsu Photonics, Lynred, Murata, Omron, Excelitas, Xenics, InfraTec
평가통화 USD Billion


자주 묻는 질문

How does pixel pitch affect infrared sensor selection for automotive OEMs?
Smaller pixel pitches (12 µm vs. 17 µm) deliver higher spatial resolution within compact module envelopes critical for dashboard integration. OEMs typically specify 12 µm VOx microbolometers to balance cost, thermal sensitivity, and packaging constraints [Ref 6].
What is the typical lead time for custom infrared focal-plane array procurement?
Custom cooled FPA orders carry 26–40 week lead times due to epitaxial wafer growth and cryocooler integration steps. Commercial uncooled modules ship in 8–12 weeks from standard inventory [Ref 12].
How do ITAR restrictions shape the Infrared Sensor Market supply chain outside the United States?
Non-U.S. buyers increasingly source ITAR-free alternatives from European manufacturers like Lynred. This has created a parallel supply chain where export-unrestricted products command a 10–15% price premium [Ref 13].
What role do colloidal quantum-dot detectors play in the Infrared Sensor Market roadmap?
Colloidal quantum dots enable SWIR imaging on standard silicon CMOS read-out circuits, potentially reducing camera costs below USD 100. Volume commercialization is expected by 2028–2030 [Ref 10].
How are building operators justifying infrared sensor ROI for energy management?
Occupancy-driven HVAC zoning using infrared sensors delivers 15–25% energy savings, with typical payback periods under 18 months in commercial buildings. These savings satisfy Local Law 97 compliance requirements [Ref 5].
What testing standards govern infrared sensors in hazardous industrial environments?
ATEX and IECEx certifications are mandatory for sensors deployed in explosive atmospheres such as oil refineries. Compliance adds 6–9 months to product development timelines [Ref 23].
How does the Infrared Sensor Market differentiate between thermopile and microbolometer technologies for consumer applications?
Thermopiles measure absolute temperature and suit single-point devices like ear thermometers. Microbolometers produce thermal images and target smartphone thermal cameras and security systems [Ref 1].    
저자
저자 Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
공동 저자 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, patent filings, and authoritative technology organizations. Key sources included the U.S. Department of Defense (DoD), National Institute of Standards and Technology (NIST), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), SPIE (International Society for Optics and Photonics), SAE International, European Space Agency (ESA), NASA Technical Reports Server, U.S. Bureau of Industry and Security, U.S. Energy Information Administration (EIA), National Science Foundation (NSF), Japan Ministry of Economy Trade and Industry (METI), China Ministry of Industry and Information Technology, India Ministry of Electronics and Information Technology, SEMI (Semiconductor Equipment and Materials International), IPC (Association Connecting Electronics Industries), and regional semiconductor industry associations. These sources were used to collect technical specifications, regulatory compliance data, patent landscapes, application deployment statistics, and market landscape analysis for thermal infrared sensors, quantum infrared sensors, cooled and uncooled detection technologies, SWIR/MWIR/LWIR spectrum technologies, and end-use verticals including aerospace & defense, automotive, healthcare, manufacturing, and oil & gas.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of engineering, heads of product and business development, and regional sales managers from companies that make infrared sensors, semiconductor foundries, optical component suppliers, and system integrators were examples of supply-side sources. Procurement managers and technical directors from aerospace and defense contractors, automakers and Tier 1 suppliers, industrial automation firms, producers of medical devices, oil and gas operators, and commercial security integrators were among the demand-side sources. Primary research confirmed product development roadmaps, validated technology adoption timelines, and collected information on supply chain constraints, pricing dynamics, integration challenges, and competitive positioning across detection types (cooled vs. uncooled) and spectrum ranges (SWIR, MWIR, and LWIR).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (33%), Rest of World (6%)

By Segment: Aerospace & Defense (28%), Automotive (22%), Industrial/Manufacturing (20%), Healthcare (12%), Oil & Gas (10%), Commercial (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers and technology providers across North America, Europe, Asia-Pacific, and Rest of World

Technology mapping across thermal infrared sensors, quantum infrared sensors, short-wave IR (SWIR), mid-wave IR (MWIR), long-wave IR (LWIR), cooled detection, and uncooled detection categories

Analysis of reported and modeled annual revenues specific to infrared sensor portfolios and optical detection systems

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipment × ASP by application and region) and top-down (manufacturer revenue validation and value chain analysis) approaches to derive segment-specific valuations across working mechanism (active vs. passive), detection technology, spectrum range, and end-user verticals

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















