Industrial Dust Collector Market

산업용 집진기 시장 조사 보고서 응용 분야별 (목공, 금속 가공, 제약, 식품 가공, 섬유), 기술별 (백필터, 사이클론, 전기 집진기, 습식 스크러버, 카트리지), 최종 용도별 (제조, 건설, 광업, 화학 가공), 필터 유형별 (HEPA 필터, 주름 필터, 패널 필터, 백 필터) 및 지역별 (북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 성장 및 산업 예측 2035
ID: MRFR/Equip/2882-CR 100 Pages Harshita Gorde Last Updated: August 24, 2026
Industrial Dust Collector Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.32%
2024 Market Size$ 7,419.7 Billion
2025 Market Size$ 7,814.45 Billion
2035 Market Size$ 13,122.5 Billion
Key Players
Donaldson Company
Camfil
Parker Hannifin
Nederman
Aercology
Griffin Filters
Opportunities
  • Regulatory Compliance

Industrial Dust Collector Market 요약

MRFR 분석에 따르면, 산업용 집진기 시장은 2024년에 7419.7억 달러로 추정되었습니다. 산업용 집진기 산업은 2025년 7814.45억 달러에서 2035년까지 13122.5억 달러로 성장할 것으로 예상되며, 2025년부터 2035년까지의 예측 기간 동안 연평균 성장률(CAGR)은 5.32%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

산업용 집진기 시장은 기술 발전과 규제 준수 증가에 의해 성장할 준비가 되어 있습니다.

  • 북미는 엄격한 환경 규제로 인해 산업용 집진기 시장에서 가장 큰 시장으로 남아 있습니다.
  • 아시아 태평양 지역은 빠른 산업화와 도시화에 힘입어 가장 빠르게 성장하는 시장으로 부상하고 있습니다.
  • 제조 부문은 시장을 계속 지배하고 있으며, 제약 부문은 건강 기준의 강화로 인해 가장 빠른 성장을 경험하고 있습니다.
  • 필터링 시스템의 기술 발전과 건강 위험에 대한 인식 증가는 시장 확장을 촉진하는 주요 요인입니다.

시장 규모 및 예측

2024 시장 규모 7419.7 (미국 달러 십억)
2035 시장 규모 13122.5 (미국 달러 십억)
CAGR (2025 - 2035) 5.32%

주요 기업

도날드슨 컴퍼니(미국), 캠필(스웨덴), 파커 하니핀(미국), 네더만(스웨덴), 에어콜로지(미국), 그리핀 필터(미국), 슬라이 필터(미국), 더스트컨트롤(스웨덴), 파르 공기 오염 제어(미국)

Industrial Dust Collector Market Treiber

규제 준수

글로벌 산업용 집진기 시장은 공기 질 및 작업장 안전에 관한 엄격한 규제의 영향을 크게 받습니다. 전 세계 정부는 산업 환경에서 공기 중 입자의 감소를 의무화하는 법률을 시행하고 있습니다. 예를 들어, 미국 환경 보호국은 입자 배출에 대한 한계를 설정하여 산업이 고급 집진 시스템을 채택하도록 강요하고 있습니다. 이러한 규제 환경은 기업들이 이러한 기준을 준수하려고 함에 따라 효율적인 집진기에 대한 수요를 촉진합니다. 그 결과, 시장은 2024년까지 55억 달러에 이를 것으로 예상되며, 이는 산업이 효과적인 먼지 관리 솔루션에 투자해야 할 긴급성을 반영합니다.

시장 세그먼트 통찰력

응용 프로그램별: 제조업 (가장 큼) 대 식품 가공 (가장 빠르게 성장하는)

산업용 집진기 시장은 다양한 응용 프로그램 분포를 보이며, 제조업 부문이 가장 큰 시장 점유율을 차지하고 있습니다. 이 부문은 공기 질 및 안전 기준에 대한 엄격한 규제로 인해 집진 시스템의 광범위한 채택을 이끌고 있습니다. 반면, 식품 가공과 같은 부문은 점유율은 작지만 위생 및 오염 예방에 대한 증가하는 관심으로 인해 빠르게 성장하고 있으며, 이는 변화하는 건강 규정에 의해 촉진되고 있습니다. 결과적으로 이 부문은 소비자 수요와 시장 역학의 변화를 반영하여 상당한 성장을 경험할 것으로 예상됩니다. 산업용 집진기 시장의 성장 추세는 주로 기술 발전과 환경 지속 가능성에 대한 인식 증가에 의해 영향을 받습니다. 특히 제약 산업은 엄격한 제조 환경 기준을 준수하는 정교한 집진 솔루션을 구현함으로써 이 성장에 기여하고 있습니다. 또한, 광업 및 건설과 같은 부문은 근로자 안전 및 환경 관리에 대한 높은 관심으로 인해 강력한 상승세를 보이고 있습니다. 이러한 추세는 다양한 산업에서 적응 가능하고 효율적인 집진 시스템의 필요성을 보여줍니다.

제조업 (우세) 대 광업 (신흥)

제조업 부문은 산업용 집진기 시장 내에서 우세한 응용 프로그램으로 인식되며, 엄격한 규정을 준수하고 작업장 안전을 향상시키기 위해 집진 시스템을 광범위하게 사용하고 있습니다. 이 부문의 다양한 특성은 다양한 입자 크기와 재료를 효과적으로 처리할 수 있는 고급 솔루션을 필요로 합니다. 반면, 현재 신흥 중인 광업 부문은 운영이 확대되고 환경 문제가 심화됨에 따라 상당한 성장 잠재력을 보이고 있습니다. 지속 가능한 광업 관행으로의 전환과 더불어 먼지 배출에 대한 엄격한 규정은 광업을 집진기의 유망한 응용 프로그램으로 자리매김하게 합니다. 기업들은 광업 환경에서 특정 먼지 문제를 해결하기 위해 맞춤형 솔루션에 점점 더 많은 투자를 하고 있으며, 이는 혁신과 운영 효율성 향상의 길을 열고 있습니다.

기술별: 백하우스 (가장 큼) 대 전기 집진기 (가장 빠르게 성장하는)

산업용 집진기 시장에서 백하우스 기술은 미세한 먼지 입자를 수집하는 효율성으로 인해 가장 큰 시장 점유율을 차지하고 있습니다. 이 기술은 높은 수집 효율성과 신뢰성 덕분에 다양한 산업에서 널리 채택되고 있습니다. 한편, 전기 집진기는 특히 고효율 입자 물질 제거가 필요한 산업에 매력적인 가장 빠르게 성장하는 부문으로 인식되고 있습니다. 이러한 성장은 환경 규제의 증가와 기술 혁신에 기인합니다. 효과적인 공기 오염 제어 장치에 대한 수요는 두 기술의 성장을 크게 향상시켰습니다. 백하우스 부문은 확립된 존재와 검증된 기술의 이점을 누리고 있으며, 전기 집진기는 낮은 운영 비용과 낮은 배출 수준에서의 높은 성능으로 주목받고 있습니다. 기업들이 친환경 기술에 투자함에 따라, 이러한 부문은 산업 공기 오염 제어의 미래를 형성하는 데 중요한 역할을 하고 있습니다.

기술: 백하우스 (우세) 대 전기 집진기 (신흥)

백하우스 기술은 산업용 집진기 시장에서 우세한 플레이어로, 높은 산업 필터링 효율성과 다양한 산업 응용 프로그램에서 대량의 먼지를 관리할 수 있는 능력으로 특징지어집니다. 시멘트, 제약 및 식품 가공과 같은 산업은 효과성과 다양한 운영 조건에 대한 적응성 덕분에 백하우스에 크게 의존하고 있습니다. 반면, 전기 집진기는 종종 신흥 기술로 간주되지만, 고급 필터링 능력과 낮은 에너지 요구 사항 덕분에 빠르게 주목받고 있습니다. 발전 및 금속 가공과 같은 부문에서의 증가하는 구현은 엄격한 공기 질 규정을 충족하면서 지속 가능성을 촉진할 수 있는 잠재력을 강조합니다. 두 기술 모두 중요한 환경 문제를 해결하며, 백하우스는 확립된 시장에서 선도하고 있고 전기 집진기는 미래 성장 가능성이 큽니다.

최종 용도별: 항공우주 (가장 큼) 대 자동차 (가장 빠르게 성장하는)

산업용 집진기 시장은 최종 용도 부문에 따라 다양한 시장 점유율 분포를 보여줍니다. 항공우주 산업이 선두를 차지하고 있으며, 이는 주로 공기 질 및 먼지 제어에 대한 엄격한 규제 요구 사항 때문입니다. 그 뒤를 이어 자동차 부문이 있으며, 이는 운영 효율성을 높이고 작업장 안전을 개선하기 위해 집진 솔루션을 활용하여 시장에 중요한 기여를 하고 있습니다. 목공 기계, 섬유 및 금속 가공과 같은 작은 부문도 중요한 역할을 하지만 전체 시장 역학에서 비교적 낮은 점유율을 가지고 있습니다. 산업들이 혁신하고 깨끗하고 안전한 작업 환경에 집중함에 따라 자동차 부문에서의 성장은 특히 주목할 만합니다. 제조 공정의 발전과 지속 가능성에 대한 증가하는 관심은 효율적인 집진기에 대한 수요를 촉진하고 있습니다. 또한, 항공우주 및 목공 산업에서의 생산 활동 증가도 효과적인 먼지 관리 솔루션의 필요성을 더욱 부각시키며, 시장 내에서 확립된 부문과 신흥 부문 모두에 대한 강력한 전망을 나타냅니다.

자동차: 우세 대 목공: 신흥

자동차 부문은 자동화되고 효율적인 제조 공정에 대한 수요로 인해 산업용 집진기 시장에서 우세한 플레이어로 자리잡고 있습니다. 제조업체들이 운영 우수성에 집중함에 따라, 안전과 환경 규정을 준수하기 위한 강력한 먼지 제어 솔루션의 필요성이 대두되고 있습니다. 반면, 목공 산업은 신흥 부문으로 간주되고 있으며, 안전 기준에 대한 인식 증가와 고급 집진 기술의 도입으로 인해 주목받고 있습니다. 자동차 부문이 혁신과 효율성에 의존하는 반면, 목공은 현대 먼지 관리 기술을 통합하는 방향으로 점진적인 변화를 겪고 있으며, 산업 응용 프로그램의 진화하는 풍경을 보여줍니다.

필터 유형별: HEPA 필터 (가장 큼) 대 활성탄 필터 (가장 빠르게 성장하는)

산업용 집진기 시장은 다양한 필터 유형으로 특징지어지며, HEPA 필터는 입자를 포획하는 효율성과 엄격한 공기 질 기준 준수로 인해 가장 큰 점유율을 차지하고 있습니다. 다른 일반적인 필터 유형으로는 활성탄 필터, 프리 필터, 포켓 필터 및 패널 필터가 있으며, 각각이 시장의 전체 역학에 기여하고 있습니다. 시장의 성장은 작업장 안전 및 환경 규제에 대한 증가하는 관심에 의해 영향을 받으며, 더 높은 품질과 효과적인 필터링 솔루션에 대한 수요를 촉진하고 있습니다. 공기 질이 건강에 미치는 영향에 대한 인식이 높아짐에 따라, 활성탄 필터는 산업 환경에서 냄새 및 휘발성 유기 화합물(VOC)을 제거하는 능력으로 인해 가장 빠르게 성장하는 부문으로 간주되고 있습니다. 산업들은 점점 더 고급 필터링 기술을 채택하고 있으며, 이는 제품 제공의 개선으로 이어지고 있습니다. 먼지 제어 시스템 내에서 자동화 및 스마트 기술로의 전환은 또한 다양한 필터 유형에서 더 효율적인 필터 옵션을 가능하게 하여 시장 전반에 걸쳐 성장을 가속화하고 있습니다.

HEPA 필터 (우세) 대 활성탄 필터 (신흥)

HEPA 필터는 높은 필터링 효율성으로 유명하며, 제약 및 전자기기와 같은 엄격한 공기 질 기준이 요구되는 산업에서 산업용 집진기 시장에서 우세한 선택입니다. 먼지, 꽃가루 및 연기를 포함한 99.97%의 입자를 포획할 수 있는 능력은 그들의 입지를 확고히 합니다. 한편, 활성탄 필터는 특히 냄새 제어 및 유해 가스 제거가 필수적인 부문에서 시장에서 빠르게 부상하고 있습니다. 그들의 인기는 탄소 기술의 발전에 의해 촉진되며, 더 나은 흡착 능력을 가능하게 하고 강한 냄새와 유기 오염 물질을 다루는 제조 및 가공 유닛에 선호되는 옵션으로 만들고 있습니다.

먼지 유형별: 목재 먼지 (가장 큼) 대 금속 먼지 (가장 빠르게 성장하는)

산업용 집진기 시장에서 먼지 유형에 따른 세분화는 목재 먼지가 목공 및 가구 제조 산업에서의 유행으로 인해 가장 큰 점유율을 차지하고 있음을 보여줍니다. 이 부문의 상당한 시장 존재는 먼지 제어에 대한 엄격한 규제와 이러한 부문에서 효율적인 집진 솔루션에 대한 높은 수요에 기인합니다. 반면, 금속 먼지는 금속 가공 및 기계 가공과 같은 산업이 고급 기술을 수용함에 따라 빠르게 주목받고 있으며, 근로자 안전 및 규제 준수를 보장하기 위한 먼지 관리 솔루션에 대한 집중이 증가하고 있습니다.

목재 먼지 (우세) 대 금속 먼지 (신흥)

목재 먼지는 목공 과정에서 생성되는 특성을 가지며, 생성되는 입자의 양과 다양성을 견딜 수 있는 강력한 집진 시스템이 필요합니다. 이 부문은 목공 기술에 대한 지속적인 투자와 엄격한 안전 규제로 인해 우위를 유지하고 있습니다. 반면, 금속 먼지는 시장에서 신흥 기회를 나타냅니다. 자동화 및 수동 금속 가공 과정의 증가로 인해 효과적인 먼지 제어 솔루션에 대한 긴급성이 높아졌습니다. 금속 먼지 관리는 근로자를 건강 위험으로부터 보호할 뿐만 아니라 운영 효율성을 향상시켜, 먼지 수집 전략을 최적화하려는 제조업체들에게 중요한 초점 영역으로 자리잡고 있습니다.

Industrial Dust Collector Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

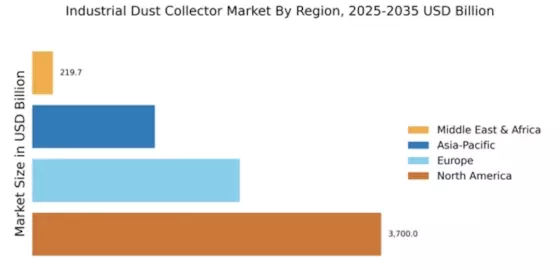
북미는 18억 달러의 시장 가치를 보유하고 있으며, 2032년까지 23억 달러로 성장할 것으로 예상되며, 이는 산업 응용 분야와 공기 오염에 대한 엄격한 규제를 반영합니다. 유럽은 2023년에 14억 달러로 뒤따르며, 2032년까지 17억 달러에 이를 것으로 예상되며, 이는 제조 및 환경 문제의 증가에 기인합니다.

아시아 태평양(APAC) 지역도 주목할 만하며, 2023년에 16억 달러로 평가되며, 2032년까지 21억 달러로 성장할 것으로 예상되며, 이는 빠른 산업화와 도시화에 의해 주도됩니다. 남미는 2023년에 4억 달러의 시장 가치를 나타내며, 2032년까지 5억 달러로 증가할 것으로 예상되며, 이는 신흥 시장에서의 잠재적 성장을 나타냅니다.

마지막으로, 중동 및 아프리카(MEA) 시장은 2023년에 2.4억 달러로 평가되며, 2032년까지 3억 달러로 성장할 것으로 예상되며, 이는 이러한 지역에서 산업 활동의 점진적인 증가를 반영합니다.

이러한 지역 간의 성장률 차이는 산업용 집진기 시장의 세분화를 강조하며, 다양한 지리적 영역에서 존재하는 기회와 도전을 강조합니다.

Industrial Dust Collector Market Regional Image

주요 기업 및 경쟁 통찰력

산업용 집진기 시장은 현재 역동적이고 다면적인 경쟁 환경으로 특징지어지고 있습니다. 주요 성장 동인은 공기 질에 대한 규제 압력 증가, 작업장 안전에 대한 인식 제고, 지속 가능한 제조 관행에 대한 지속적인 추진입니다. 도날드슨 컴퍼니(미국), 캠필(스웨덴), 파커 하니핀(미국)과 같은 주요 기업들은 이러한 트렌드를 활용할 수 있는 전략적 위치에 있습니다. 도날드슨 컴퍼니(미국)는 필터 기술의 혁신에 집중하고 있으며, 캠필(스웨덴)은 에너지 효율적인 솔루션을 통해 지속 가능성을 강조하고 있습니다. 파커 하니핀(미국)은 디지털 전환에 대한 운영 초점을 강화하고 있으며, 이는 기술 발전 및 친환경 관행에 점점 더 의존하는 경쟁 환경을 형성합니다. 비즈니스 전술 측면에서 기업들은 리드 타임을 줄이고 공급망을 최적화하기 위해 제조를 현지화하고 있으며, 이는 다소 분산된 시장에서 특히 중요합니다. 경쟁 구조는 시장 점유율을 놓고 경쟁할 뿐만 아니라 혁신과 운영 우수성을 통해 산업 표준을 설정하기 위해 노력하는 이러한 주요 기업들의 집단적 행동에 의해 영향을 받습니다. 이러한 현지화 접근 방식은 지역 수요 및 규제 요구 사항에 대한 더 큰 반응성을 허용하여 경쟁 위치를 강화합니다.
11월에 도날드슨 컴퍼니(미국)는 엄격한 환경 규제를 충족하기 위해 설계된 새로운 고급 필터링 시스템 라인의 출시를 발표했습니다. 이 전략적 움직임은 회사가 준수 및 지속 가능성에 점점 더 집중하는 시장에서 더 큰 점유율을 확보할 수 있도록 하는 중요한 조치입니다. 이러한 시스템의 도입은 도날드슨의 혁신적인 필터링 솔루션 리더로서의 명성을 높이고 향후 몇 년 동안 수익 성장을 촉진할 것으로 예상됩니다.
10월에 캠필(스웨덴)은 북미에서 텍사스에 새로운 제조 시설을 열어 운영을 확장했습니다. 이 확장은 지역에서 고효율 공기 필터링 시스템에 대한 증가하는 수요를 충족하기 위한 캠필의 헌신을 나타냅니다. 생산을 현지화함으로써 회사는 운송 비용과 리드 타임을 줄여 효율성과 반응성을 중시하는 시장에서 경쟁 우위를 개선하는 것을 목표로 하고 있습니다.
9월에 파커 하니핀(미국)은 주요 기술 회사와 전략적 파트너십을 체결하여 자사의 집진 시스템에 AI 기반 분석을 통합했습니다. 이 협력은 제품의 성능과 효율성을 향상시켜 예측 유지보수 및 개선된 운영 통찰력을 가능하게 할 것입니다. 이러한 기술 통합은 시장 내에서 디지털화로의 더 넓은 추세를 반영하며, 이는 가까운 미래에 경쟁 역학을 재정의할 가능성이 높습니다.
12월 현재 산업용 집진기 시장에서 경쟁을 형성하는 가장 최신 트렌드는 디지털화, 지속 가능성 및 AI 기술 통합에 대한 뚜렷한 초점입니다. 전략적 제휴가 점점 더 보편화되고 있으며, 기업들은 혁신을 촉진하고 제품 제공을 향상시키기 위한 협력의 가치를 인식하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 혁신, 기술 발전 및 공급망 신뢰성에 우선 순위를 두는 환경으로 진화할 것으로 예상됩니다. 이러한 변화는 경쟁 우위를 유지하기 위한 적응성과 미래 지향적인 전략의 중요성을 강조합니다.

Industrial Dust Collector Market 시장의 주요 기업은 다음과 같습니다

산업 발전

산업용 집진기 시장은 최근 몇 가지 중요한 발전을 목격했습니다. 파커 하니핀, 네더만, 캠필과 같은 기업들은 에너지 효율성과 집진 능력을 향상시키는 혁신에 집중하고 있으며, 이는 증가하는 환경 규제에 대응하고 있습니다.

한편, SysTec GmbH와 Teldust는 다양한 산업 요구를 충족하기 위해 제품 라인을 확장하고 있으며, 맞춤형 솔루션에 대한 수요 증가에 부응하고 있습니다. 시장에서 주목할 만한 인수는 Babcock and Wilcox가 경쟁사를 전략적으로 인수하여 시장 위치를 강화하고 기술 및 생산의 시너지를 활용한 것입니다.

재무 환경은 강력해 보이며, 도날드슨 컴퍼니와 AAF 인터내셔널과 같은 많은 기업들이 작업장 안전 및 건강 규제에 대한 인식 증가로 인해 시장 가치의 성장을 보고하고 있습니다. 이러한 성장은 첨단 집진 기술에 대한 투자를 자극하여 시장에 긍정적인 영향을 미치고 있습니다.

또한, 팬데믹 이후 회복 단계는 산업 부문이 기존 시스템을 업그레이드하여 더 엄격한 배출 기준을 충족하도록 장려하고 있으며, 이는 다양한 응용 분야에서 집진기의 관련성을 강화하고 있습니다.

향후 전망

Industrial Dust Collector Market 향후 전망

산업용 집진기 시장은 2025년부터 2035년까지 5.32%의 CAGR로 성장할 것으로 예상되며, 이는 규제 기준의 증가와 기술 발전에 의해 주도됩니다.

2035년까지 시장은 혁신과 전략적 확장에 의해 강력할 것으로 예상됩니다.

시장 세분화

산업용 집진기 시장 최종 용도 전망

  • 항공우주
  • 자동차
  • 금속 가공
  • 목공
  • 섬유

산업용 집진기 시장 먼지 유형 전망

  • 목재 먼지
  • 금속 먼지
  • 플라스틱 먼지
  • 화학 먼지
  • 광물 먼지

산업용 집진기 시장 기술 전망

  • 백하우스
  • 전기 집진기
  • 사이클론 분리기
  • 습식 스크러버
  • 카트리지 수집기

산업용 집진기 시장 응용 분야 전망

  • 제조
  • 제약
  • 식품 가공
  • 건설
  • 광업

산업용 집진기 시장 필터 유형 전망

  • HEPA 필터
  • 활성탄 필터
  • 프리 필터
  • 포켓 필터
  • 패널 필터

보고서 범위

2024년 시장 규모 7419.7(억 달러)
2025년 시장 규모 7814.45(억 달러)
2035년 시장 규모 13122.5(억 달러)
복합 연간 성장률(CAGR) 5.32% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
프로파일된 주요 기업 도날드슨 컴퍼니(미국), 캠필(스웨덴), 파커 하니핀(미국), 네더만(스웨덴), 에어콜로지(미국), 그리핀 필터(미국), 슬라이 필터(미국), 더스트컨트롤(스웨덴), 파르 공기 오염 제어(미국)
포함된 세그먼트 응용, 기술, 최종 사용, 필터 유형, 먼지 유형
주요 시장 기회 효율성을 향상시키기 위한 첨단 필터링 기술의 통합.
주요 시장 역학 증가하는 규제 압력이 다양한 산업 부문에서 효율적인 산업 집진 기술에 대한 혁신과 수요를 촉진합니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

산업용 집진기 시장의 현재 가치는 얼마입니까?

산업용 집진기 시장은 2024년에 약 7419.7억 달러로 평가되었습니다.

2035년까지 산업용 집진기 시장의 예상 시장 규모는 얼마입니까?

이 시장은 2035년까지 약 13122.5억 달러에 이를 것으로 예상됩니다.

예상되는 산업용 집진기 시장의 CAGR은 얼마입니까?

2025년부터 2035년까지 산업용 집진기 시장의 예상 CAGR은 5.32%입니다.

산업용 집진기 시장을 주도하는 응용 분야는 무엇입니까?

주요 응용 분야에는 제조, 제약, 식품 가공, 건설 및 광업이 포함되며, 가치는 800.0억 달러에서 2600.0억 달러 사이입니다.

산업용 집진기 시장에서 널리 사용되는 기술은 무엇입니까?

이 시장에는 백하우스, 전기 집진기, 사이클론 분리기, 습식 스크러버 및 카트리지 수집기와 같은 기술이 포함되며, 가치는 800.0억 달러에서 3922.5억 달러 사이입니다.

산업용 집진기 시장에 기여하는 최종 사용 부문은 무엇입니까?

항공우주, 자동차, 금속 가공, 목공 및 섬유와 같은 최종 사용 부문이 크게 기여하고 있으며, 시장 규모는 741.97억 달러에서 5249.37억 달러 사이입니다.

산업용 집진기 시장에서 사용되는 필터의 종류는 무엇입니까?

이 시장에는 HEPA, 활성탄, 프리 필터, 포켓 필터 및 패널 필터와 같은 다양한 필터 유형이 포함되며, 가치는 925.0억 달러에서 6112.5억 달러 사이입니다.

산업용 집진기가 수집하는 먼지의 종류는 무엇입니까?

산업용 집진기는 목재 먼지, 금속 먼지, 플라스틱 먼지, 화학 먼지 및 광물 먼지를 포함한 다양한 먼지 유형을 관리하며, 시장 규모는 1112.0억 달러에서 3300.0억 달러 사이입니다.

산업용 집진기 시장의 주요 업체는 누구입니까?

이 시장의 주요 업체로는 도날드슨 컴퍼니, 캄필, 파커 하니핀, 네더만 및 에어콜로지가 있습니다.

산업용 집진기 시장은 다양한 부문에서 어떻게 비교됩니까?

이 시장은 부문별로 다양한 가치를 보이며, 백하우스 기술이 2000.0억 달러에서 3500.0억 달러로 선두를 달리고, 제조와 같은 응용 분야는 1480.0억 달러에서 2600.0억 달러의 범위를 보입니다.

저자
Author
Author Profile
Harshita Gorde LinkedIn Research Analyst
Harshita Post graduate MBA in Business Administration from Welingkar Institute, Mumbai and 5 years of experience in the field of product market research. As a Research Analyst, I have cross-domain experience in packaging, and industrial Automation & Equipment. I am currently looking after the research process of packaging, logistics & transportation, and industrial automation & equipment at Market Research Future Reports. My responsibilities at the organization involve handling syndicate and custom reports as well as responding to client inquiries, and organize, co-ordinate with a group of 5 to 6 persons to manage all workflows.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of environmental regulatory databases, industrial hygiene publications, peer-reviewed occupational health journals, and authoritative manufacturing industry sources. Key sources included the US Environmental Protection Agency (EPA), Occupational Safety and Health Administration (OSHA), National Institute for Occupational Safety and Health (NIOSH), European Agency for Safety and Health at Work (EU-OSHA), European Environment Agency (EEA), Health and Safety Executive UK (HSE), Environment and Climate Change Canada, China's Ministry of Ecology and Environment, and Japan's Ministry of the Environment. Industry-specific sources encompassed the American Conference of Governmental Industrial Hygienists (ACGIH), ASHRAE (American Society of Heating, Refrigerating and Air-Conditioning Engineers), Air & Waste Management Association (A&WMA), Industrial Ventilation Association (IVA), and National Fire Protection Association (NFPA) regarding combustible dust standards. Additional sources included the World Bank Industrial Production Database, International Labour Organization (ILO) statistics, OECD Environmental Data, Eurostat Manufacturing Surveys, US Census Bureau Annual Survey of Manufactures, PubMed/NIH for epidemiological studies on occupational respiratory diseases, and technical whitepapers from leading filtration research institutes. These sources facilitated collection of emission standards compliance data, installation base statistics, retrofit market trends, filter replacement cycles, and regional industrial activity indices.

Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of engineering, global product directors, heads of regulatory compliance, and directors of aftermarket services from dust collector OEMs (Donaldson Company, Camfil, Parker Hannifin, Nederman), filtering media producers, and system integrators were examples of supply-side sources. Corporate EHS directors, plant engineers, facilities managers, procurement directors from the automotive, aerospace, and pharmaceutical industries, mining operations managers, and operators of wood processing facilities were among the demand-side sources. In addition to verifying replacement filter demand cycles and validating technology segment performance metrics, primary research also collected information on M&A activities, the adoption of smart dust collection (IoT/AI integration), and total cost of ownership (TCO) dynamics.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (38%), Others (30%)

• By Region: North America (30%), Europe (32%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through equipment revenue mapping and installed base analysis. The methodology included:

• Identification of 60+ key manufacturers and component suppliers across North America, Europe, Asia-Pacific, and Latin America

• Product mapping across baghouse collectors, cartridge collectors, electrostatic precipitators, cyclone separators, wet scrubbers, and ancillary filtration technologies

• Analysis of reported and modeled annual revenues specific to dust collection equipment portfolios, including aftermarket filter sales and replacement parts

• Coverage of manufacturers representing 65-70% of global market share in 2024

• Assessment of filter replacement cycles (bag filters, HEPA cartridges, pleated elements) by industry vertical to estimate recurring revenue streams

• Extrapolation using bottom-up (facility count × equipment ASP by country/sector) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across technology types, end-use industries, and filter media categories

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.