In building Wireless Market Summary
건물 내 무선 시장의 가치는 2025년에 241억 달러로 평가되었으며, 2026년에는 269억 6천만 달러에 이를 것으로 예상되며, 예측 기간(2026~2035) 동안 연평균 성장률(CAGR) 12.00%로 2035년까지 747억 7천만 달러로 성장할 것으로 예상됩니다. 이 궤적은 현재 전체 모바일 데이터 트래픽의 약 80%가 건물 내부에서 시작되거나 종료되지만 실내 커버리지는 여전히 통신사 네트워크에서 가장 약한 링크로 남아 있다는 현실을 반영합니다.[1]. FCC의 업데이트된 스펙트럼 공유 프레임워크와 EU의 디지털 10년(Digital Decade) 목표를 포함한 국가 5G 배포 의무 사항은 통신사와 부동산 소유자가 지속적인 적용 범위 격차를 해소하려고 노력함에 따라 건물 내 무선 시장으로의 자본 흐름을 가속화하고 있습니다.[2].
세대간 기술교체가 진행되고 있다. 3G 시대에 설치된 패시브 아날로그 중계기 아키텍처는 셀룰러, Wi-Fi 6E 및 프라이빗 5G를 단일 광섬유 백본에 통합하는 디지털 소프트웨어 정의 플랫폼으로 자리를 내주고 있습니다. 미국 상무부는 2023년부터 2025년까지 병원, 환승 허브 및 공공 안전 건물에 대한 실내 연결 요구 사항을 명시적으로 포함하는 광대역 인프라 보조금에 15억 달러 이상을 할당했습니다.[3]. 이러한 공공 자본의 투입은 민간 투자를 일치시키고 건물 내 무선 시장 내 경쟁 분야를 재편하고 있습니다.
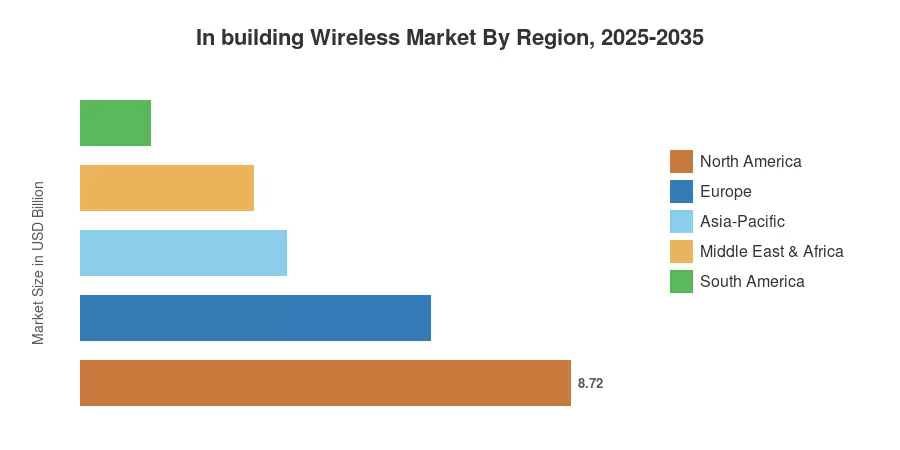
북미는 미국 전역의 항공사 중심 경기장, 공항 및 기업 배치를 기반으로 2025년에도 36.2%의 수익 점유율로 지배적인 지역으로 남아 있었습니다. 아시아 태평양 지역은 중국의 공격적인 스마트 빌딩 프로그램과 인도의 신속한 5G 실내 출시에 힘입어 2035년까지 CAGR 15.20%로 예상되는 가장 빠르게 성장하는 지역입니다. 유럽은 연결된 병원과 기차역에 대한 EU 공동 자금 지원 메커니즘의 지원을 받아 25.8%로 두 번째로 큰 점유율을 차지했습니다. 앞으로 10년 동안 인빌딩 무선 시장은 통신업체 커버리지 해결책에서 구축 환경 내 IoT, 포지셔닝 및 실시간 분석을 위한 플랫폼 계층으로 진화할 것입니다.
주요 보고서 시사점
• 구성 요소 유형별
- 분산 안테나 시스템은 2025년에 가장 큰 구성 요소 점유율을 차지하여 전체 건물 내 무선 시장 수익의 40.3%를 창출했습니다.
- 스몰 셀은 가장 빠르게 확장되는 구성 요소 범주로, 기업이 사설 네트워크 아키텍처를 채택함에 따라 2035년까지 연평균 성장률(CAGR) 14.60%로 성장할 것으로 예상됩니다.
• 기술별
- 4G/LTE 기술은 2025년 건물 내 배포를 지배했으며 건물 내 무선 시장의 약 59.7%를 차지했습니다.
- 5G NR은 고용량 실내 라디오로 업그레이드하는 장소 운영자에 힘입어 예상 CAGR 15.20%로 발전하고 있습니다.
• 지역별
- 북미는 2025년 글로벌 건물 내 무선 시장을 주도하며 36.2%의 수익 점유율을 차지했습니다.
- 아시아 태평양 지역은 중국과 인도 전역의 스마트시티 의무화에 힘입어 2035년까지 15.20%의 가장 빠른 CAGR을 기록할 것으로 예상됩니다.
시장 규모 및 전망(2021~2035년)
Market Research Future의 규모 조정 모델은 45개국에 걸쳐 운영자 자본 지출 공개, 공급업체 선적 데이터 및 건축 허가 분석을 삼각측량합니다. 과거 수치(2021~2024)는 감사를 받은 회사 보고서를 기반으로 하며, 예측 기간(2026~2035)은 5G 스펙트럼 경매 일정 및 상업용 부동산 건설 시작에 맞게 보정된 수요 측 회귀를 적용합니다.





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



