Horticulture Lighting Market (2026 – 2035)

원예 조명 시장 규모, 점유율 및 연구 보고서 조명 기술별(LED, HID, 형광등, 플라즈마, 기타), 제공별(하드웨어, 소프트웨어 및 서비스)별, 설치 유형별(새 빌드, 개조)별, 재배별(토마토 및 고추, 잎채소, 딸기, 꽃, 대마초, 기타)별, 애플리케이션별(온실, 수직 농장, 기타) 및 지역별(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카) – 2035년까지 산업 전망.
ID: MRFR/SEM/6369-CR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Horticulture Lighting Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.2%
2025 Market SizeUSD 10.46 Billion
2035 Market SizeUSD 30.52 Billion
Key Players
Signify N.V.
Fluence by OSRAM
Gavita
Samsung Electronics
Current
Heliospectra AB
Opportunities
  • Lighting-as-a-Service Business Models
  • Emerging-Market Greenhouse Expansion
  • Spectral-Data Monetization

Horticulture Lighting Market Summary

세계 원예 조명 시장은 2025년에 약 104억 6천만 달러에 달했고, 2026년까지 117억 4천만 달러에 이를 것으로 예상되며, 2026~2035년 예측 기간 동안 연평균 성장률(CAGR) 11.2%로 2035년까지 305억 2천만 달러로 성장할 것으로 예상됩니다. 두 가지 촉매제가 이 궤적을 가속화하고 있습니다. 하나는 성인용 프로그램을 규제하는 미국 40개 이상의 관할권을 포함하는 북미 주 전역의 대마초 합법화 물결과 상업 농업 전반에 걸쳐 공격적인 에너지 효율성 개조를 의무화하는 유럽 연합의 Fit-55 입법 패키지입니다.[2]. 이러한 정책 세력은 업계에서 거의 볼 수 없는 속도로 첨단 조명 시스템에 자본을 끌어들이고 있습니다.

원예 조명 시장의 기술 중추는 기존의 고강도 방전(HID) 설비에서 정밀 조정된 LED 플랫폼으로 결정적으로 이동하고 있습니다.삼성및 LG 이노텍은 2024년에서 2025년 사이에 고정 장치 가격이 약 15~20% 하락할 정도로 반도체 웨이퍼 생산을 확장하여 상업 재배자의 총 소유 비용을 낮췄습니다.[3]. 하드웨어 상품화는 공급업체를 클라우드 기반 스펙트럼 분석 및 구독형 조명 서비스 모델로 업스트림하도록 유도하고 있습니다. 이는 산업 기술 전반에 걸쳐 보다 광범위한 플랫폼 경제 추세를 반영하는 전략적 중심점입니다.

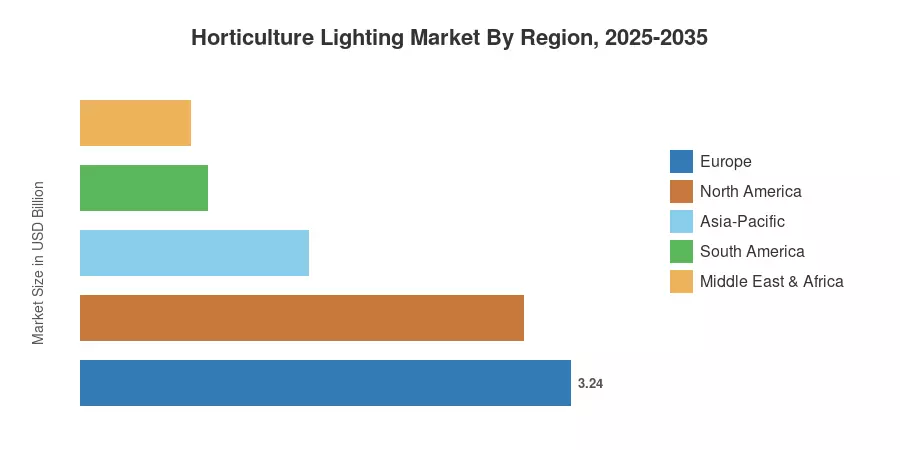
유럽은 네덜란드 온실 혁신과 스칸디나비아 수직 농장 투자에 힘입어 2025년 전 세계 원예 조명 시장 수익의 약 31%를 차지하는 지배적인 지역으로 남아 있습니다.[4]. 아시아 태평양 지역은 중국과 일본 대도시의 도시 식량 안보 의무에 힘입어 CAGR 14.4%로 가장 빠르게 성장하는 지역입니다. 북미는 대마초 재배 인프라 구축에 힘입어 약 28%로 두 번째로 큰 점유율을 차지하고 있습니다. 앞으로 10년은 LED 하드웨어가 상용화됨에 따라 소프트웨어 기반 스펙트럼 인텔리전스가 프리미엄 가격대를 정당화할 만큼 큰 수율 개선을 실현할 수 있는지 여부에 달려 있습니다.


주요 보고서 시사점

• 기술별

  • LED 시스템은 2025년 원예 조명 시장의 약 81%를 점유하여 상업용 재배 작업 전반에 걸쳐 기본 설비로서의 입지를 강화했습니다.
  • 플라즈마 및 대체 광원은 연속 스펙트럼 출력이 필요한 연구 환경에 힘입어 2035년까지 CAGR 13.4%로 확장될 것으로 예상됩니다.

• 제안을 통해

  • 하드웨어 수익은 2025년 원예 조명 시장의 약 67%를 차지했지만, 소프트웨어와 서비스는 CAGR 13.4%로 점유율을 높이고 있습니다.
  • 재배자들이 에너지 효율성 의무에 따라 노후화된 HID 시스템을 교체함에 따라 개조 설치는 연평균 14.4% 성장할 것으로 예상됩니다.

• 지역별

  • 유럽은 네덜란드, 독일, 북유럽 국가를 중심으로 2025년 원예 조명 시장의 31% 점유율을 차지했습니다.
  • 아시아 태평양 지역은 모든 지역 중에서 가장 빠른 14.4% CAGR을 기록할 것으로 예상됩니다.
  • 북미 지역은 2025년 수익에서 약 29억 3천만 달러를 기여했습니다.


원예 조명 시장 규모 및 예측(2021~2035년)

Market Research Future의 추정치는 주요 공급측 데이터(제조업체 선적 기록, 채널 조사)와 수요측 검증(재배자 CapEx 공개, 유틸리티 리베이트 데이터베이스)을 혼합한 것입니다. 과거 수치는 관세 무역 코드 및 반도체 생산 지수와 조정되며, 예측은 지역 정책 일정에 맞게 조정된 6개 세분화 차원에 걸쳐 상향식 구축을 적용합니다.
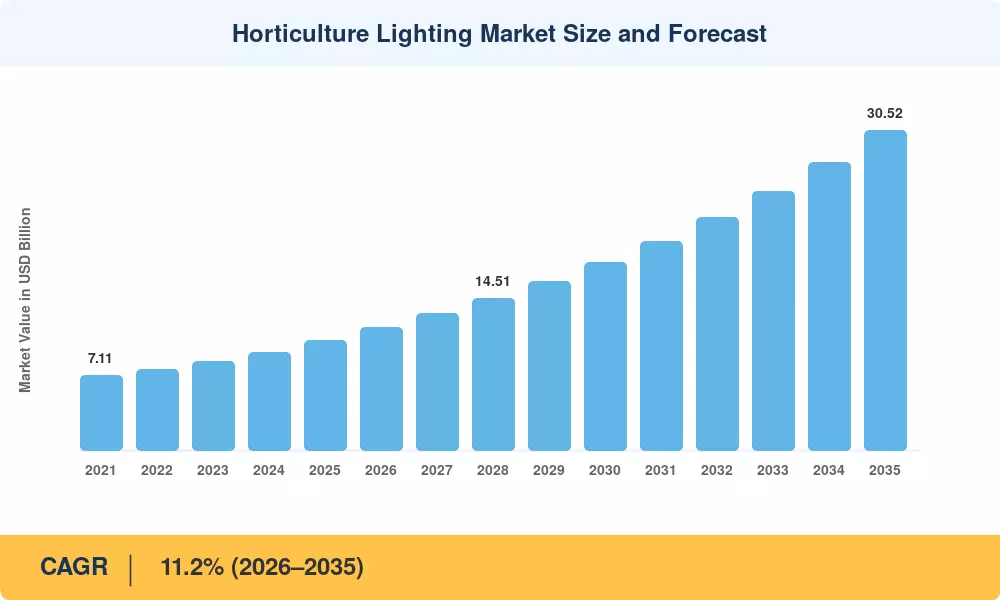
Horticulture Lighting Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
대마초 합법화 확대 18~22% 북아메리카 단기(2년 이하) [5]
EU Fit-for-55 개조 의무 15~18% 유럽 중기(2~4년) [2]
아시아의 도시 식량안보 정책 14~17% 아시아 태평양 중기(2~4년)
LED 반도체 원가 절감 12~15% 글로벌 단기(2년 이하) [3]
클라우드 기반 스펙트럼 분석 채택 10~13% 북미, 유럽 장기(≥4년) [7]
개조를 위한 ESG 녹색채권 금융 8~11% 글로벌 중기(2~4년) [8]
수직 농장 시운전 파이프라인 7~10% 아시아 태평양, 유럽 장기(≥4년) [9]


대마초 합법화 및 환경 통제 농업

허용된 캐노피 면적이 1억 2천만 평방피트가 넘는 북미 대마초 산업은 빠른 신개발 허가 기간에서 운영 효율성 및 생산량 최적화에 중점을 두는 방향으로 전환했습니다. 개발도상국 시장에서 성장이 계속되고 있지만 조명 수요를 이끄는 주요 요인은 이제 새로운 라이센스 활성화보다는 기존 시설을 고효율 스펙트럼 조정 가능 LED 어레이로 개조하는 것입니다. 산업 통합으로 인해 와트당 수율 측정법과 총 소유 비용은 새로운 시설을 건설하는 초기 자본 지출보다 조달 결정에서 더 중요한 요소가 되고 있습니다.


유럽 ​​에너지 효율 규정

이제 온실 운영자는 2026년 4월에 유럽 기후법이 개정되어 법적으로 의무적인 2040년 순 배출 감소 목표인 90%를 성문화한 이후 훨씬 더 엄격한 규정 준수 환경에 대처해야 합니다. 유럽 원예 제품의 40% 이상을 생산하는 네덜란드와 스페인의 운영자는 선택적 에너지 효율성 프로그램에서 필수적이고 광범위한 LED 개조로 전환하고 있습니다. 이들 기업은 Horizon Europe 자금 지원 덕분에 측정 가능한 에너지 절약을 제공하고 EU의 업데이트된 산업 및 농업 정책에서 요구하는 장기 기후 보고 요구 사항과 호환되는 조명 시스템에 우선 순위를 두고 있습니다.


아시아 도시 식량 안보 의무 사항

중국의 14차 5개년 계획에서는 스마트 농업 인프라에 800억 위안을 할당했으며 선전, 상하이, 베이징의 실내 농업 시범 사업은 전용 지방 보조금을 받았습니다.LED 조명설치. 일본 농업부는 2024년 식물 공장 면적이 전년 대비 22% 증가했다고 보고했는데, 이는 일본이 세계에서 1인당 밀도가 가장 높은 수직 농장 시장이 되는 속도입니다.[11]. 이러한 정책 중심의 구축은 원예 조명 시장에서 가장 빠르게 성장하는 기여자로서 아시아 태평양 지역의 입지를 확고히 하고 있습니다.

LED 반도체 원가 디플레이션

삼성전자와 LG이노텍은 2023년부터 2025년까지 중전력 LED 칩 용량을 약 35% 확장해 원예용 모듈 전체에서 와트당 가격이 약 18% 하락했습니다.[3]. 이러한 비용 디플레이션은 상업용 재배자의 투자 회수 기간을 평균 3.5년에서 2.5년 미만으로 낮추어 대규모 농업 운영의 재무 팀이 CapEx 승인의 장애물로 간주하는 중요한 채택 기준점을 넘어섰습니다.


제약 영향 분석

제지 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
전체 시설 개조를 위한 높은 초기 자본 지출 -3~-5% 글로벌 단기(2년 이하) [12]
전기요금 변동성 -2~-4% 유럽, 아시아 태평양 중기(2~4년) [13]
단편화된 인증 표준 -2~-3% 글로벌 장기(≥4년)
열 관리 복잡성 -1~-2% 글로벌 중기(2~4년) [15]
통제된 환경 농업의 숙련된 노동력 부족 -1~-2% 북미, 유럽 장기(≥4년) [16]


높은 초기 자본 요건

10헥타르 규모의 단지를 개조하는 데는 여전히 수백만 달러의 비용이 듭니다. 그러나 2024~2025년 CEA 부문 통합과 그에 따른 연방 신용 보증 강화로 인해 채택의 주요 장애물은 원시 자본 비용에서 "은행 가능성"으로 바뀌었습니다. 이제 대출 기관은 투기적 대출 대신 영업 마진 및 부채 상환 가능성에 대한 검증 가능한 정보가 필요한 엄격한 인수 방법을 사용합니다. 광범위한 조명 개조에 필요한 자금을 확보하기 위해 재배자는 이제 AI 기반 생산 예측의 지원을 받는 철저한 비즈니스 사례를 제공해야 합니다.


전기요금 변동성

LED 조명은 HID 조명에 비해 에너지를 40~60% 적게 사용하지만 주요 실내 기업의 연간 전기 비용은 여전히 ​​평방피트당 15~25달러입니다.[13]. 독일, 영국, 일본과 같이 에너지 가격이 불안정한 시장의 농민에게는 ROI 모델링이 더욱 어려워졌습니다. 어느 정도 해결되었음에도 불구하고 2022~2024년의 유럽 에너지 위기는 투자 위원회에 오랫동안 심리적 영향을 미쳐 원예 조명 시장의 의사 결정 일정을 지연시켰습니다.


단편화된 인증 및 상호 운용성 표준

원예용 조명 성능 주장을 관리하는 단일 글로벌 표준은 없습니다. 북미의 DLC(Design Lights Consortium), CENELEC(European Committee for Electrotechnical Standardization) 및 다양한 아시아 국가 기관은 각각 서로 다른 테스트 프로토콜을 유지합니다.. 이러한 단편화로 인해 제조업체는 여러 SKU를 보유해야 하며 지역 전반에 걸쳐 운영을 확장하는 다국적 농업 관련 기업에 대한 조달 결정을 복잡하게 만듭니다.


Horticulture Lighting Market Opportunities

서비스로서의 조명 비즈니스 모델

하드웨어 마진이 줄어들면서 공급업체는 설비, 스펙트럼 분석 소프트웨어 및 지속적인 최적화 서비스를 월간 구독 계약에 묶는 반복 수익 모델로 전환할 수 있습니다. Signify의 GrowWise 플랫폼과 같은 초기 이동자들은 구독 모델이 성장자의 이탈을 줄이고 일회성 설비 판매에 비해 평생 고객 가치를 40-50% 증가시키는 것을 보여주었습니다.[7].

신흥 시장 온실 확장

중동, 북아프리카, 동남아시아 전역의 국가들은 물 부족과 경작지 제약을 상쇄하기 위해 기후 조절 농업에 막대한 투자를 하고 있습니다. 사우디아라비아의 NEOM 프로젝트와 UAE의 Food Tech Valley 이니셔티브는 실내 농업 인프라에 총 30억 달러 이상을 투자했으며, 그 중 일부는 고급 조명 조달에 직접 투입될 것입니다.[17].

스펙트럼 데이터 수익화

재배자는 매년 테라바이트 규모의 스펙트럼, 환경 및 수확량 데이터를 생성합니다. 집계되고 익명화된 이 데이터는 작물 성과 위험을 모델링하려는 종자 회사, 농약 회사 및 보험업자에게 상업적 가치가 있습니다. 센서-클라우드 데이터 파이프라인을 제어하는 ​​조명 공급업체는 분석 라이선스를 통해 2차 수익원을 구축할 수 있습니다.[7].

자율 온실 제어와 통합

Priva 및 Ridder와 같은 회사의 AI 기반 기후 제어 플랫폼은 폐쇄 루프 최적화를 위해 조명 시스템과 점점 더 긴밀하게 결합되고 있습니다. 원예 조명 시장은 자율 온실 플랫폼이 기본 제어 계층이 되어 API 호환 LED 설비 및 스펙트럼 모듈에 대한 풀스루 수요가 창출됨에 따라 이익을 얻을 수 있습니다.[9].

대마초 미세 재배 라이센스

캐나다의 여러 주와 미국 주에서는 소규모 배치 프리미엄 대마초 생산을 위해 설계된 미세 재배 라이센스를 발급하고 있습니다. 일반적으로 200~2,000평방피트 규모의 이러한 시설에는 일반 온실 설비보다 단위당 마진이 더 높은 특수 다중 구역 조명이 필요하므로 원예 조명 시장에서 수익성 있는 틈새 시장을 열 수 있습니다.[5].


Horticulture Lighting Market Future Outlook

AI 기반 스펙트럼 최적화

식물 성장 단계 센서, 주변 기후 데이터 및 수확량 예측 모델을 기반으로 조명 레시피를 실시간으로 동적으로 조정할 수 있는 기계 학습 알고리즘은 10년 중반까지 원예 조명 시장을 재편할 것입니다. 국제에너지기구(International Energy Agency)는 AI 관리 농업 시스템이 에너지 낭비를 최대 30%까지 줄이는 동시에 작물 수확량을 10~15% 향상시켜 차세대 설비를 평가하는 재배자들에게 매력적인 가치 제안을 제공할 수 있을 것으로 예상합니다.[20].

플랫폼 경제학과 서비스로서의 조명

자본 지출 하드웨어 판매에서 운영 지출 구독 모델로의 전환은 2030년까지 가속화될 것입니다. 센서, 엣지 컴퓨팅 모듈 및 API 연결을 설비에 내장하는 공급업체는 반복되는 데이터 서비스 수익을 제어하여 잠재적으로 소프트웨어만으로 총 평생 고객 가치의 25~35%를 확보할 수 있습니다.[7]. 이러한 역학은 원예 조명 시장의 경쟁적 위치를 재편할 것입니다.

전력화 및 재생에너지 통합

현장 태양광 및 배터리 저장 비용이 감소함에 따라 BloombergNEF는 2030년까지 리튬 이온 팩 가격이 추가로 40% 하락할 것으로 예상합니다.상업용 온실조명 시스템이 소비하는 전력을 점점 더 자체적으로 생산할 것입니다.[21]. 분산 에너지와 환경 제어 농업의 융합은 운영 비용을 낮추고 에너지에 민감한 지역의 원예 조명 시장에 대한 ROI 사례를 강화할 것입니다.

ESG 보고 및 녹색채권 자본 흐름

EU의 CSRD(기업 지속 가능성 보고 지침) 및 미국 SEC의 기후 위험 규칙에 따른 기업 지속 가능성 공개 요구 사항에 따라 LED 개조 투자를 Scope 2 배출 감소로 직접 보고할 수 있습니다.[8]. 농업 지속 가능성을 위해 배정된 녹색 채권 발행은 2024년에 전 세계적으로 120억 달러를 넘어섰고, 해당 자본의 점점 더 많은 부분이 원예 조명 시장 전반의 조명 시스템 업그레이드로 유입되고 있습니다.


지역 시장 점유율 분석

지역 주요 지표(2025년) 주요 투자 테마
북아메리카 USD 2.93 Billion 대마초 시설 증축, 유틸리티 LED 리베이트 프로그램
유럽 31% 점유율 55개에 적합한 개조, 네덜란드 온실 현대화
아시아 태평양 연평균 성장률(CAGR) 14.4%(2026~2035) 도시 식량안보, 수직농장 시운전
남아메리카 USD 0.84 Billion 화훼 수출, 열대베리 재배
중동 및 아프리카 7% 점유율 건조 기후 실내 농업, 주권 식량 프로그램
총 USD 10.46 Billion —

원예 조명 시장은 유럽이 기존 리더십을 유지하고, 아시아 태평양이 빠르게 가속화되고, 북미가 대마초 중심 수요에 기반을 두는 명확한 지역 계층 구조를 보여줍니다.


북아메리카

국가 주요 지표 주요 드라이버
우리를 지역 점유율 72% 대마초 라이센스, 환경 통제 농업 투자
캐나다 14.2% CAGR 허가받은 생산자 확장, 연방 재배 인센티브
멕시코 USD 0.12 Billion Sinaloa 및 Jalisco의 농업 보호 통로


미국은 대마초 재배 주(캘리포니아, 콜로라도, 미시간, 일리노이)가 LED 조명기구 수요의 대부분을 차지하면서 북미 원예 조명 시장을 지배하고 있습니다. 캐나다의 확립된 허가 생산자 생태계는 노후화된 시설을 지속적으로 업그레이드하고 있으며, 멕시코의 보호 농업 부문은 미국 시장으로의 프리미엄 야채 수출을 위해 LED 솔루션을 채택하고 있습니다.[5][18].

유럽

국가 주요 지표 주요 드라이버
독일 지역 점유율 21% Energiewende 농업 보조금
영국 11.8% CAGR 브렉시트 이후 수직농장 투자
프랑스 USD 0.38 Billion LED 전환에 따른 와인 및 꽃 생산
이탈리아 지역 점유율 9% 지중해 온실 개조
스페인 12.1% CAGR 알메리아 온실 클러스터 현대화
북유럽 국가 USD 0.41 Billion 연중 실내 재배, 높은 전기 접근성
러시아 제국 지역 점유율 5% 수입대체 농업정책
유럽의 나머지 지역 USD 0.29 Billion CEE 온실 확장


원예 조명 시장에서 유럽의 위치는 온실 혁신의 글로벌 진원지인 네덜란드의 역할에 달려 있습니다. Wageningen University의 연구는 Westland 및 더 넓은 South Holland 지역의 상업용 LED 배치에 직접적으로 반영됩니다.[4]. 독일의 Energiewende 연계 농업 보조금과 스페인의 Almería 클러스터는 2차 엔진인 반면, 영국의 브렉시트 이후 식량 안보 초점은 사모 자본을 수직 농장 벤처로 전환하는 것입니다.

아시아 태평양

국가 주요 지표 주요 드라이버
중국 지역 점유율 38% 14차 5개년 계획 스마트 농업 보조금
인도 16.2% CAGR Maharashtra 및 Karnataka의 Polyhouse 확장
일본 USD 0.52 Billion 식물공장 밀도, 노령화 농민 인구통계
대한민국 13.8% CAGR 농식품부 산하 스마트팜단지
아세안 USD 0.22 Billion 싱가포르와 태국의 열대 실내 농업 조종사
아시아 태평양 지역 11.5% CAGR 신흥 시장 침투


중국은 주권 식량 안보 명령과 공격적인 지방자치 보조금을 결합하여 아시아 태평양 지역의 원예 조명 시장을 장악하고 있습니다. 2024년 일본의 식물공장 수는 상업시설 400개를 넘어섰다.[11], 그리고 한국의 정부 지원 스마트 농장 단지는 녹색 잎과 딸기 생산에 LED 채택을 주도하고 있습니다.

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역 점유율 52% 수출 지향적인 베리 및 화훼 생산
아르헨티나 12.4% CAGR 멘도사의 원예 확장 보호
남아메리카의 나머지 지역 USD 0.14 Billion 콜롬비아 및 에콰도르 꽃 수출


상파울루 주 홀람브라(Holambra)에 중심을 둔 브라질의 화초 재배 부문은 주요 수요 중심지이며 유럽 수입 지속 가능성 인증을 충족하기 위해 점점 더 HPS 설비를 LED 시스템으로 교체하고 있습니다.[19].

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역 점유율 31% NEOM 및 실내농업 국부투자
UAE 13.5% CAGR 푸드테크밸리, 마스다르시티 농업기술
남아프리카 USD 0.09 Billion 케이프타운 수직농장 스타트업
이집트 10.8% CAGR 나일 삼각주 온실 현대화
MEA의 나머지 부분 USD 0.07 Billion 초기 단계의 시장 개발


사우디아라비아와 UAE는 건조한 기후에서 수입에 대한 의존도를 줄이기 위해 고안된 수십억 달러 규모의 식량 안보 프로그램을 통해 원예 조명 시장이 직접적인 혜택을 누리면서 국부 자본을 실내 농업에 대규모로 배치하고 있습니다.[17].


Horticulture Lighting Market By Region, 2025-2035

Horticulture Lighting Market Segmentation

조명 기술별

분절 주요 지표 주요 수요 동인
주도의 점유율 81%(2025년) 비용 디플레이션, 스펙트럼 조정 가능성, 에너지 절약
HID USD 1.15 Billion (2025) 오래된 온실의 기존 설치 기반
형광등 5.8% CAGR 번식 및 묘목 적용
혈장 13.4% CAGR 지속적인 스펙트럼을 요구하는 연구시설
기타 USD 0.08 Billion (2025) 틈새 실험 애플리케이션


LED 기술은 스펙트럼 정밀도, 열 효율 및 광자당 비용 감소의 탁월한 조합으로 인해 원예 조명 시장을 지배하고 있습니다. 재배자는 파장 출력을 조정하여 특정 작물에 대한 광합성 광자속 밀도를 최적화할 수 있습니다. 이는 HID 및 형광 설비로는 복제할 수 없는 기능입니다. 플라즈마 고정 장치는 비록 작은 비중이지만 광범위한 스펙트럼 충실도를 타협할 수 없는 학술 및 제약 연구 환경에서 주목을 받고 있습니다.

제공으로

분절 주요 지표 주요 수요 동인
하드웨어 점유율 67%(2025년) 새로운 빌드 및 개조로 인한 설비 수요
소프트웨어 및 서비스 13.4% CAGR 스펙트럼 분석, 원격 모니터링, 구독 모델


하드웨어는 여전히 원예 조명 시장의 대부분을 차지하고 있지만 재배자가 조명 레시피 관리를 위해 클라우드 기반 플랫폼을 채택함에 따라 소프트웨어 및 서비스 수익이 확대되고 있습니다. 반복적인 구독 수익은 하드웨어 상품화 속에서 마진 탄력성을 추구하는 조명 OEM의 전략적 우선순위가 되고 있습니다.

설치 유형별

분절 주요 지표 주요 수요 동인
새로운 빌드 점유율 55%(2025년) 수직농장 및 대마초 시설공사
개조 14.4% CAGR EU 에너지 의무사항, 유틸리티 리베이트 인센티브


재배에 따라

분절 주요 지표 주요 수요 동인
토마토와 고추 점유율 22%(2025년) 연중 온실 생산
잎이 많은 채소 13.8% CAGR 수직농장 확장
베리 16.1% CAGR 프리미엄 수출 시장
월경 USD 0.94 Billion (2025) 네덜란드와 남미의 화초 재배
대마초 USD 1.78 Billion (2025) 북미 합법화
기타 10.5% CAGR 허브, 마이크로그린, 특수 작물


토마토와 고추는 유럽과 북미 지역의 연중 온실 생산 규모로 인해 재배 카테고리별로 원예 조명 시장을 선도하고 있습니다. 대마초는 북미 라이센스에 의해 주도되는 절대 달러 기준으로 가장 빠른 가치 성장 범주를 나타냅니다.

애플리케이션별

분절 주요 지표 주요 수요 동인
온실 점유율 46%(2025년) 상업용 재배 인프라 구축
수직 농장 16.3% CAGR 도시 식량 안보, 환경 통제 농업
기타 USD 0.63 Billion (2025) 연구실, 조직배양, 실내정원


온실은 광범위한 설치 기반으로 인해 응용 분야에서 원예 조명 시장을 고정하지만 수직 농장은 예측 기간의 결정적인 성장 스토리입니다. 다층 실내 작업에는 모든 재배 층에 조명이 필요하므로 바닥 공간 제곱미터당 설비 수요가 늘어납니다.


경쟁 벤치마킹

원예 조명 시장은 중간 정도의 집중도를 보입니다. 상위 5개 업체가 총합적으로 약 35~42%의 수익 지분을 보유하고 있는 반면, 지역 전문가와 스타트업 조명 회사는 틈새 시장에 서비스를 제공하고 있습니다. Herfindahl-Hirschman 지수는 800~1,200 범위에 속하며, 이는 규모 면에서 이점이 있는 적당히 단편화된 환경을 나타냅니다.LED 칩조달은 소프트웨어 및 작물별 스펙트럼 전문 지식의 차별화 기회와 공존합니다.

회사 예상 수익 공유 범위 주요 제품 전략적 포지셔닝
Signify N.V. (필립스) ~10~14% GreenPower LED, GrowWise 스펙트럼 플랫폼 풀스택 하드웨어 + 분석 리더
OSRAM의 Fluence ~7~10% VYPR, RAZR 및 SPYDR LED 시리즈 대마초 및 잎이 많은 녹색 전문 분야
가비타(호손) ~5~8% Pro 1700e LED, 환경 컨트롤러 프리미엄 대마 재배 브랜드
삼성전자 ~4~7% 중간 전력 LED 칩 모듈, LM301H 업스트림 부품 공급업체
현재(GE 기준) ~3~5% 원예용 Arize LED 솔루션 광범위한 상업용 조명 생태계
헬리오스펙트라 AB ~2~4% ELIXIA, DYNA, LightBar 시리즈 지능형 조명 관리 소프트웨어
캘리포니아 라이트웍스 ~2~3% SolarSystem 시리즈, MegaDrive 북미 대마초 시장 초점
Hortilux 슈레더 ~2~3% HortiLED Top, FSE LED 설비 유럽의 온실 전문 지식
루미그로우(주) ~1~3% SmartPAR 무선 조명 시스템 데이터 기반 조명 제어
Ilumitex(현재 Vypr) ~1~2% 전력 수확, HarvestEdge 통제된 환경 수직 농장


최신 뉴스 및 개발


  • Heliospectra AB(2024년 4월): Priva B.V.와 제휴하여 스펙트럼 제어 API를 Priva의 온실 기후 관리 플랫폼에 통합하여 폐쇄 루프 조명 최적화 가능[24].
  • 2025년 11월:시그니파이는 폴란드 핀 공장에서 8,500만 유로(9,200만 달러)를 들여 GreenPower 모듈 용량을 40% 추가할 계획을 발표했으며, 시운전은 2026년 3분기로 예정되어 있습니다.
  • 2025년 10월: 삼성은 Bowery Farming에 1,500만 달러를 투자하여 조지아와 텍사스의 12헥타르 수직 농장에 LM301H LED를 설치했습니다.
  • 2025년 9월: California LightWorks는 새크라멘토에 28,000평방피트 규모의 SolarSystem 설비 시설을 건설하기 위해 2,200만 달러 규모의 Series C를 마감했습니다.


Horticulture Lighting Market Report Scope

매개변수 세부 사항
시장 범위 하드웨어, 소프트웨어, 서비스 및 설치를 다루는 글로벌 원예 조명 시장
학습기간 2021~2035년
CAGR(예측) 11.2% (2026~2035)
기준 연도 시장 규모 USD 10.46 Billion (2025)
예측-최종 시장 규모 USD 30.52 Billion (2035)
가장 빠르게 성장하는 부문 애플리케이션별 수직 농장(CAGR 16.3%); 재배별 베리류(CAGR 16.1%)
프로파일링된 회사 10개 (Signify, Fluence, Gavita, Samsung, Current, Heliospectra, California LightWorks, Hortilux Schréder, LumiGrow, Illumitex)
평가통화 USD Billion


자주 묻는 질문

What payback period should a commercial grower expect when switching from HID to LED fixtures?
Most operations recoup LED retrofit costs within 2.0–2.8 years through energy savings of 40–60% and reduced HVAC loads. Utility rebate programs in North America and Europe can shorten this to under 18 months [12].
How do procurement teams evaluate spectral claims from competing lighting vendors?
Request third-party photon-efficacy test reports verified under DLC or CENELEC protocols. Independent lab data on photosynthetic photon flux density at canopy level matters more than manufacturer-reported wall-plug efficiency .
Which financing structures are most effective for large-scale lighting retrofits?
ESG-linked green bonds and equipment-as-a-service leases dominate current deal structures. Green bonds offer 50–80 basis points of interest savings versus conventional debt for qualifying agricultural projects [8].
How does fixture selection differ between single-tier greenhouses and multi-tier vertical farms?
Greenhouses typically use high-output toplighting fixtures spaced at wide intervals. Vertical farms require compact interlighting bars on each rack tier with precise beam control to avoid cross-tier light contamination [15].
What cybersecurity risks arise from cloud-connected lighting systems in commercial agriculture?
Networked fixtures create attack surfaces for operational-technology intrusion. Growers should mandate TLS 1.3 encryption, isolated VLAN segmentation, and regular firmware patching in procurement specifications [7].
Are plasma fixtures a viable alternative for any commercial-scale applications?
Plasma remains confined to research and breeding programs requiring continuous broadband spectra. Unit economics and fixture lifespan do not yet support commercial-scale deployment beyond pilot installations [24].
How will carbon-credit markets affect lighting investment decisions by 2030?
Verified Scope 2 emission reductions from LED conversions are increasingly tradable under voluntary carbon registries. Early adopters can monetize credits worth USD 8–15 per metric ton of CO₂ avoided annually [8].    
저자
저자 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
공동 저자 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural technology databases, peer-reviewed horticultural journals, energy efficiency publications, and authoritative agricultural organizations. Key sources included the US Department of Agriculture (USDA), National Institute of Food and Agriculture (NIFA), Agricultural Research Service (ARS), US Department of Energy (DOE) Office of Energy Efficiency & Renewable Energy, Environmental Protection Agency (EPA) Energy Star Program, European Commission Directorate-General for Agriculture and Rural Development (DG AGRI), European Environment Agency (EEA), International Society for Horticultural Science (ISHS), American Society of Agricultural and Biological Engineers (ASABE), Controlled Environment Agriculture Association (CEA), National Renewable Energy Laboratory (NREL), Lawrence Berkeley National Laboratory (LBNL), International Energy Agency (IEA) Energy Efficiency Division, Food and Agriculture Organization (FAO) of the United Nations, OECD Agricultural Statistics, Eurostat Agricultural Database, and national agricultural ministry reports from key markets. These sources were used to collect crop yield statistics, energy consumption data, regulatory compliance standards, adoption trends for controlled environment agriculture, and market landscape analysis for LED, high-intensity discharge, fluorescent, and laser lighting technologies across greenhouse, vertical farming, and indoor gardening applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Product Development, chief technology officers, and commercial directors from horticulture lighting manufacturers, LED chip suppliers, and greenhouse technology integrators. The demand-side sources included commercial greenhouse operators, vertical farm founders, indoor farming facility managers, agricultural research scientists, and procurement leaders from large-scale agricultural cooperatives, cannabis cultivation facilities, and university research stations. Market segmentation was validated across lighting types and spectrums, product development timelines were confirmed, and insights regarding technology adoption patterns, energy efficiency ROI, utility rebate programs, and spectral optimization strategies for various crop varieties were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis across greenhouse, vertical farming, indoor gardening, horticultural research, and plant propagation segments. The methodology included:

The identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across LED, high-intensity discharge (HID), fluorescent, incandescent, and laser lighting categories

Spectrum analysis across full spectrum, red and blue spectrum, white spectrum, ultraviolet spectrum, and far-red spectrum offerings

Analysis of reported and modeled annual revenues specific to horticulture lighting portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (installation volume × ASP by application and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for commercial growers, residential users, research institutions, and agricultural cooperatives

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















