Healthcare Consulting Services Market (2026 - 2035)

의료 컨설팅 서비스 시장 조사 보고서 서비스 유형별 (IT 컨설팅, 디지털 컨설팅, 재무 컨설팅, 운영 컨설팅, 전략 컨설팅), 애플리케이션별 (운영 관리, 재무, 인구 건강, 임상), 최종 사용자별 (병원 및 클리닉, 생명 과학 회사, 정부 기관) 및 지역별 (북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지 산업 예측.
ID: MRFR/HC/6388-CR 164 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 11, 2026
Healthcare Consulting Services Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.5%
2025 Market SizeUSD 36.94 Billion
2035 Market SizeUSD 91.54 Billion
Key Players
Accenture
Huron Consulting Group
Optum Advisory Services
-Parthenon
Opportunities
  • AI-Governance and Algorithm-Validation Consulting
  • Emerging-Market Public Health Digitization
  • Cybersecurity-as-a-Retainer Service Models

Healthcare Consulting Services Market Summary

헬스케어 컨설팅 서비스 시장은 2025년에 369억 4천만 달러에 도달했으며, 2026년에는 404억 5천만 달러에서 2035년까지 915억 4천만 달러로 성장할 것으로 예상되며, 예측 기간(2026–2035) 동안 연평균 성장률(CAGR)은 9.5%에 이를 것으로 보입니다. 두 가지 요인이 수요를 가속화하고 있습니다: 미국 메디케어 및 메디케이드 서비스 센터의 가격 투명성 의무 확대, 이는 병원이 협상된 요금을 공개하도록 강제하며, 헬스케어 네트워크에 대한 사이버 공격의 전 세계적인 급증으로, 2024년 IBM 데이터 유출 비용 보고서에 따르면 전년 대비 74% 증가했습니다 [1]. 이러한 압력은 공급자 조직이 내부에서 신속하게 구축할 수 없는 외부 자문 전문성을 향하도록 밀어붙이고 있습니다.

이 부문은 전통적인 수수료 기반 환급 모델이 결과 기반 지불 구조로 전환되는 전환점에 있습니다. 클라우드 기반 EHR 마이그레이션 프로젝트는 현재 OECD 국가에서 연간 IT 지출의 약 180억 달러를 차지하고 있으며 [2], 약 90%의 C-suite 헬스케어 리더는 향후 3년 동안 디지털 도구에 대한 의존도가 심화될 것으로 예상하고 있습니다 [3]. 사이버 보안 평가와 상호 운용성 로드맵을 결합할 수 있는 컨설팅 회사들이 새로운 계약의 과도한 점유율을 차지하고 있습니다.

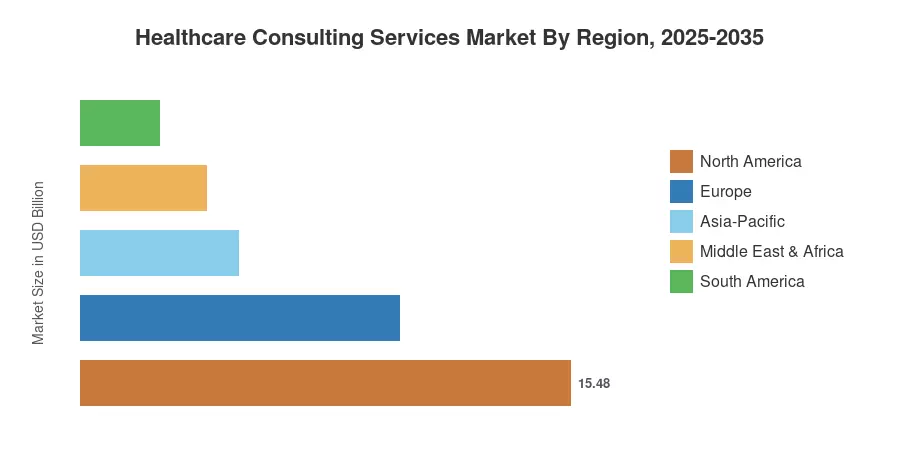
북미는 헬스케어 컨설팅 서비스 시장의 41.9%를 차지하며, 깊은 지불자-공급자 복잡성과 성숙한 규제 프레임워크에 기반하고 있습니다. 아시아-태평양 지역은 일본과 중국의 인구 고령화와 인도 및 동남아시아의 개인 건강 지출 증가에 힘입어 13.5%의 CAGR로 가장 빠른 성장을 기록하고 있습니다. 유럽은 27.3%의 두 번째로 큰 점유율을 차지하며, 유럽 건강 데이터 공간의 국경 간 데이터 규정이 새로운 컨설팅 수요를 창출하고 있습니다. 앞으로의 10년은 깊은 임상 도메인 지식과 확장 가능한 디지털 제공 능력을 결합한 회사에 보상을 줄 것입니다.


주요 보고서 요약

• 서비스 유형별

  • IT 컨설팅은 2025년에 헬스케어 컨설팅 서비스 시장의 34.5%를 차지했으며, 클라우드 마이그레이션 및 EHR 최적화 의무에 의해 주도되었습니다.
  • 디지털 전환 컨설팅은 2035년까지 11.0%의 CAGR로 성장할 것으로 예상되며, 서비스 카테고리 중 가장 빠른 성장률을 보입니다.
  • 전략 컨설팅은 2025년 수익에서 81억 2천만 달러를 차지하며, 인수 통합 자문에 대한 강한 수요를 반영합니다.

• 최종 사용자별

  • 헬스케어 공급자는 2025년에 헬스케어 컨설팅 서비스 시장의 50.1%를 차지했습니다.
  • 정부 기관은 공공 건강 디지털화가 가속화됨에 따라 2035년까지 11.8%의 CAGR로 성장할 것으로 예상됩니다.

• 제공 모델별

  • 현장 컨설팅은 2025년에 헬스케어 컨설팅 서비스 시장 점유율의 44.9%를 차지했습니다.
  • 원격/가상 컨설팅은 12.7%의 CAGR로 발전하고 있으며, 가장 빠른 제공 모델 세그먼트입니다.

• 지역별

  • 북미는 2025년에 헬스케어 컨설팅 서비스 시장의 41.9%를 차지하며 선두를 달리고 있습니다.
  • 아시아-태평양 지역은 2035년까지 13.5%의 CAGR로 성장하고 있으며, 가장 빠르게 성장하는 지역입니다.


헬스케어 컨설팅 서비스 시장 규모 및 예측 (2021–2035)

시장 조사 미래의 추정치는 공개적으로 보고된 컨설팅 회사 재무의 상향식 수익 분석, 42개 국가 수준의 건강 시스템에 대한 하향식 수요 모델링, 2024–2025년에 실시된 280명 이상의 헬스케어 CIO 및 CFO와의 독점적인 1차 인터뷰에 대한 교차 검증을 결합한 삼각 측량 방법론을 기반으로 합니다.
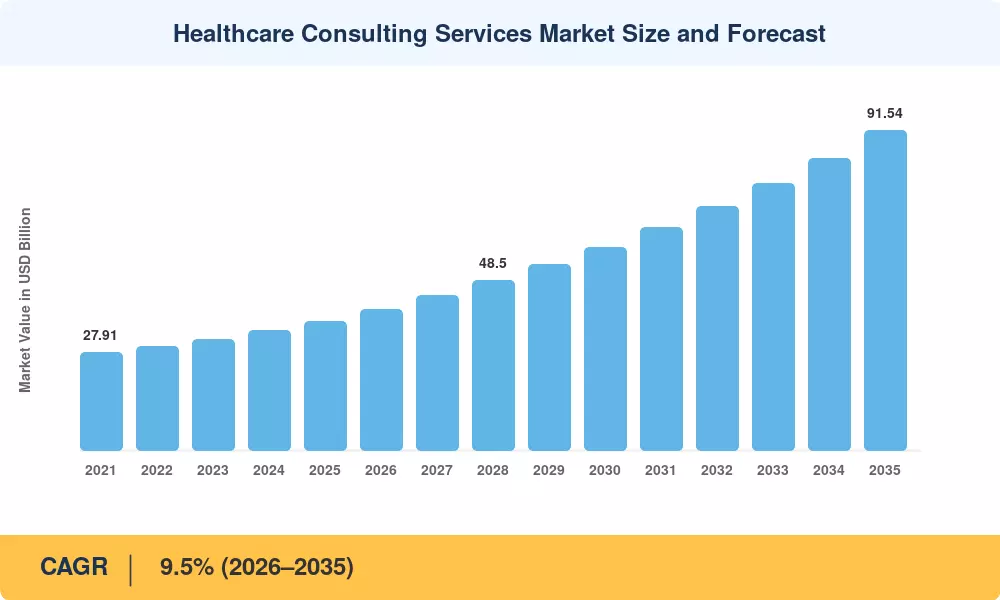
헬스케어 컨설팅 서비스 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
가치 기반 지불 모델 전환 ~18% 북미, 유럽 중기 (2–4년) [3]
의료 사이버 보안 위협 증가 ~16% 전 세계 단기 (≤2년) [1]
가격 투명성 및 규제 준수 ~15% 북미 단기 (≤2년) [6]
클라우드 EHR 전환 및 상호 운용성 의무 ~14% 전 세계 중기 (2–4년) [2]
임상 워크플로우에서 AI/ML 통합 ~13% 북미, 유럽, 아시아 태평양 장기 (≥4년) [8]
인구 고령화 및 만성 질환 부담 ~13% 아시아 태평양, 유럽 장기 (≥4년) [11]
원격/하이브리드 상담 제공 채택 ~11% 전 세계 중기 (2–4년) [12]


가치 기반 지불 모델 전환

의료 컨설팅 서비스 시장의 가장 큰 구조적 운전사는 서비스 요금에서 가치 기반 치료 방식으로의 변화입니다. 메디케어 및 메디케이드 서비스 센터(CMS)의 책임 있는 치료 조직 공정성, 접근성 및 지역 사회 건강(ACO REACH) 이니셔티브는 현재 220만 명 이상의 메디케어 수혜자에게 서비스를 제공하며, 참여 시스템은 치료 제공 워크플로우 및 재무 위험 분석을 재설계해야 합니다 [3]. 내부 보험 수리 및 인구 건강 능력이 제한된 제공업체들은 임상, 운영 및 IT 분야에서 다년간의 변혁 이니셔티브를 위해 점점 더 컨설팅 회사에 의존하고 있습니다.


의료 사이버 보안 위협 증가

병원에 대한 랜섬웨어 공격은 2022년부터 2024년까지 74% 증가했습니다 [1]. 의료 부문은 14년 연속으로 평균 위반 비용이 1,093만 달러로 가장 높습니다 [1]. 이러한 위협 환경은 보안 아키텍처 평가, 사고 대응 계획 및 HIPAA 위험 분석 참여에 대한 수요를 생성합니다. 특정 건강 IT 보안 관행을 가진 컨설팅 회사들은 이 하위 세그먼트에서 두 자릿수의 수익 성장을 경험하고 있습니다.


클라우드 EHR 전환 및 상호 운용성 의무

미국 건강 IT 국가 조정자 사무소(ONC)는 인증된 EHR 공급업체가 2025년 12월까지 FHIR 기반 API를 제공해야 한다는 HTI-1 규칙을 발표했습니다 [14]. 준수는 컨설팅 수요의 폭포를 초래합니다: 건강 시스템은 공급업체 선택 조언, 데이터 마이그레이션 계획 및 워크플로우 재설계 지원이 필요합니다. 전 세계적으로 OECD 국가들은 EHR 현대화 이니셔티브에 매년 총 180억 달러를 지출할 것으로 예상되며, 이는 2030년까지 연간 12% 성장할 것으로 예상됩니다 [2].


AI 및 머신 러닝 통합

전 세계 의료 AI 지출은 2030년까지 450억 달러를 초과할 것으로 예상됩니다 [8]. 임상 의사 결정을 지원하고, 수익 주기를 자동화하며, 예측적 인력을 필요로 하는 병원들은 알고리즘 검증, 변화 관리 및 규제 전략과 같은 분야에서 자문 서비스를 필요로 합니다. FDA의 AI/ML 기반 의료 기기로서의 소프트웨어에 대한 새로운 프레임워크는 5년 전에는 존재하지 않았던 규정 준수를 위한 전문 컨설팅 틈새 시장을 창출했습니다.


제한 요소 영향 분석

제한 요소 ~% CAGR에 대한 부정적 영향 지리적 관련성 영향 타임라인 참조
전문 건강-IT 컨설팅의 인재 부족 ~–22% 전 세계 중기 (2–4년) [15]
안전망 병원의 예산 제약 ~–20% 북미, 남미 단기 (≤2년) [16]
데이터 프라이버시 규제의 단편화 ~–18% 유럽, 아시아-태평양 장기 (≥4년) [9]
임상 직원의 변화에 대한 저항 ~–15% 전 세계 중기 (2–4년) [17]
기본 자문 서비스의 상품화 ~–14% 북미, 유럽 장기 (≥4년) [18]


전문 건강-IT 컨설팅의 인재 부족

의료 분야 전문 지식, 사이버 보안 자격증, 클라우드 아키텍처 기술의 교차점은 여전히 심각하게 공급이 부족한 노동력을 정의합니다. 이 제약은 기업의 참여 규모를 제한하고 청구 요금을 상승시키며, 이는 다시 중형 지역 병원에서 특히 주소 지정 가능한 고객 기반을 좁히는 결과를 초래합니다.

안전망 병원의 예산 제약

메디케이드 의존 인구에 비례적으로 서비스를 제공하는 안전망 및 농촌 병원은 미국 병원 협회의 2024 재무 벤치마킹 보고서에 따르면 평균 -7%의 얇은 운영 마진에 직면해 있습니다 [16]. 이러한 기관들은 수익 주기 최적화, 메디케이드 재결정 탐색 및 치료 모델 재설계를 위해 가장 많은 컨설팅 지원이 필요하지만, 가장 적게 감당할 수 있습니다. 보조금 지원 컨설팅 프로그램은 이 격차를 부분적으로 해소하지만, 자금 주기는 불규칙하고 예측할 수 없는 수요를 생성합니다.

데이터 프라이버시 규제의 단편화

미국의 HIPAA, 유럽의 GDPR, 아시아-태평양 지역의 새로운 데이터 보호 규칙은 서로 함께 존재하여, 국경 간 컨설팅 제공의 비용을 증가시키는 준수 복잡성을 만듭니다. 기업은 관할권별 데이터 처리 방법을 갖추도록 의무화되어 있어 원격 참여 모델의 확장성 이점을 제한합니다 [9]. 다가오는 유럽 건강 데이터 공간 법은 또한 컨설팅 기업이 고객에게 조언하기 전에 이해해야 할 추가적인 2차 사용 요구 사항을 가져올 것입니다.


Healthcare Consulting Services Market Opportunities

AI 거버넌스 및 알고리즘 검증 컨설팅

병원이 대규모로 임상 AI 도구를 배포함에 따라 독립적인 알고리즘 검증, 편향 감사 및 규제 제출 컨설팅에 대한 수요가 증가할 것입니다. FDA는 2024년까지 950개 이상의 AI 지원 의료 기기를 승인했으며 [8], 각 배포는 모니터링, 재교육 프로토콜 및 책임 프레임워크에 대한 하류 자문 필요성을 촉발합니다.

신흥 시장 공공 건강 디지털화

인도의 Ayushman Bharat 디지털 미션은 9억 3천만 시민을 위한 보편적인 건강 ID 커버리지를 목표로 하여 시스템 아키텍처 설계, 변화 관리 및 역량 구축에 대한 상당한 컨설팅 수요를 창출하고 있습니다 [11]. 인도네시아와 베트남을 포함한 동남아시아 국가들은 유사한 국가 디지털 건강 플랫폼을 추진하고 있으며, 확장 가능한 제공 모델을 가진 기업들에게 새로운 시장을 열고 있습니다.

사이버 보안 유지 관리 서비스 모델

전통적인 프로젝트 기반 사이버 보안 평가가 관리형 자문 유지 관리로 전환되고 있으며, 컨설팅 회사는 지속적인 위협 모니터링, 규정 준수 감사 및 사건 대응 준비를 제공합니다. 이 반복 수익 모델은 고객 유지율을 개선하고 컨설팅 회사의 현금 흐름을 원활하게 합니다. 500개 미만의 병상을 가진 건강 시스템은 관리형 보안 자문을 위한 가장 빠르게 성장하는 구매 세그먼트를 나타냅니다.

데이터 수익화 및 실제 증거 자문

제약 회사와 의료 기술 회사는 RWE 약물 연구를 촉진하기 위해 비식별화된 임상 데이터 블록에 대해 프리미엄을 지불할 의향이 있습니다. 전체 글로벌 RWE 솔루션 시장은 2030년까지 108억 3천만 달러에 이를 것으로 예상되며, 법적 프레임워크 정렬 및 자산 평가를 통해 제공자를 안내하는 자문 팀은 높은 마진의 수익을 확보합니다.

원격 제공 플랫폼 경제학

원격 및 하이브리드 컨설팅 제공으로의 전환은 기업이 비례적인 인력 증가 없이 지리적으로 분산된 고객에게 서비스를 제공할 수 있게 합니다. 비디오 협업, 안전한 데이터룸 및 AI 지원 분석을 결합한 플랫폼은 참여당 제공 비용을 약 25-35% 줄여 [12], 초기 채택자에게 마진 확장 기회를 창출합니다.


Healthcare Consulting Services Market Future Outlook

컨설팅 가속기로서의 생성적 AI

생성적 AI는 헬스케어 컨설팅 서비스 시장 내에서 컨설팅 참여의 범위, 제공 방식 및 가격 책정 방식을 재편할 것입니다. 규제 문서 분석, 임상 경로 벤치마킹 및 자동 보고서 생성을 위해 대규모 언어 모델을 배포하는 기업은 프로젝트 일정을 30–40% 단축할 수 있습니다 [8]. 경쟁 우위는 노동 차별에서 독점 AI 도구 개발로 이동하며, 도메인 특정 모델 미세 조정에 투자하는 기업에 유리합니다.

플랫폼 기반 제공 및 컨설팅 마켓플레이스

전문 컨설턴트와 헬스 시스템 구매자를 수요에 맞춰 연결하는 디지털 플랫폼이 주목받고 있으며, 이는 인접 산업에서 관리 컨설팅을 재편한 "인재 마켓플레이스" 모델을 반영합니다. 2030년까지 헬스케어 자문 참여의 15–20%가 플랫폼 중개자를 통해 소싱될 것으로 예상되며 [12], 이는 전통적인 기업의 마진을 압축하고 틈새 전문가의 시장 접근을 확대할 것입니다.

ESG 보고 및 건강 형평성 자문

헬스케어 조직은 임상 형평성과 지속 가능성에 대한 진전을 입증하라는 압박이 강화되고 있습니다. 연방 SEC 기후 규정이 철회될 위기에 처해 있는 반면, 엄격한 CMS 건강 형평성 구조적 조치와 주 차원의 기후 의무(예: 캘리포니아의 SB 253/261)는 지역 ESG 데이터 아키텍처를 조정하는 헬스 시스템에 복잡한 준수 컨설팅 요구를 생성합니다.

정밀 의학 워크플로 통합

정밀 의학으로의 전환은 감소하는 유전체 시퀀싱 비용과 확장되는 동반 진단 승인에 의해 촉진되며, 헬스 시스템은 임상 워크플로, 실험실 정보 시스템 및 환자 동의 프로세스를 재설계해야 합니다. 이 틈새 분야의 컨설팅 수요는 학술 의료 센터와 통합 제공 네트워크가 유전체 의학 프로그램을 운영하기 위해 외부 전문 지식을 찾으면서 전체 시장 비율의 약 두 배로 성장할 것으로 예상됩니다 [13].


지역 시장 점유율 분석

지역 주요 지표 주요 투자 주제
북미 41.9% 점유율 (2025) 규제 준수, 가치 기반 치료 전환, 사이버 보안
유럽 27.3% 점유율 (2025) EHDS 준수, 국경 간 상호 운용성, 인력 디지털화
아시아-태평양 13.5% CAGR (2026–2035) 국가 디지털 건강 플랫폼, 병원 현대화, 민간 부문 확장
남미 USD 25.1억 (2025) 보편적 건강 보장 개혁, EHR 채택, 공공 병원 자문
중동 및 아프리카 10.8% CAGR (2026–2035) 헬스 시티 메가 프로젝트, 보험 개혁, 원격 의료 인프라
총계 USD 369.4억 (2025)

헬스케어 컨설팅 서비스 시장은 헬스케어 시스템 성숙도, 규제 강도 및 디지털 인프라 준비 상태에 따라 상당한 지역 변화를 보입니다.


북미

국가 주요 지표 주요 동력
미국 지역 점유율의 82.4% CMS 가치 기반 지불 의무 및 HIPAA 집행
캐나다 지역 점유율의 11.7% 주 정부 건강 시스템 현대화 프로그램
멕시코 USD 9.1억 (2025) IMSS 디지털 전환 및 민간 병원 확장


미국은 세계에서 가장 복잡한 지불자-제공자 생태계와 지속적인 자문 수요를 생성하는 규제 환경에 기반하여 북미의 헬스케어 컨설팅 서비스 시장을 지배하고 있습니다. 캐나다의 주 건강 당국은 AI 기반의 분류 및 대기 시간 최적화에 투자하여 새로운 컨설팅 수직을 창출하고 있습니다. 멕시코의 Instituto Mexicano del Seguro Social은 2024년에 USD 13억의 디지털화 로드맵을 발표하여 스페인어 제공 능력을 갖춘 기업에 자문 기회를 열었습니다 [10].

유럽

국가 주요 지표 주요 동력
독일 9.4% CAGR (2026–2035) 병원 개혁법(KHVVG) 시행 자문
영국 USD 27.8억 (2025) NHS 디지털 전환 및 선택적 치료 회복
프랑스 지역 점유율의 16.2% Ségur du Numérique 건강 IT 투자 프로그램
이탈리아 10.1% CAGR (2026–2035) PNRR 자금 지원 원격 의료 및 지역 치료 개혁
스페인 USD 9.4억 (2025) 지역 건강 시스템 통합 자문
북유럽 국가들 8.7% CAGR (2026–2035) 국경 간 건강 데이터 공유 이니셔티브
러시아 USD 5.2억 (2025) 연방 전자 건강 플랫폼 확장
유럽 나머지 지역 점유율의 11.8% EU4Health 자금 지원 역량 구축 프로그램


유럽의 헬스케어 컨설팅 서비스 시장은 2028년까지 국경 간 환자 데이터 접근 및 2차 사용 거버넌스를 의무화하는 유럽 건강 데이터 공간 규정에 의해 형성됩니다 [9]. 독일의 병원 개혁법은 DRG 기반 상환에 대한 구조적 변화를 강요하며, 프랑스의 20억 유로 Ségur du Numérique 프로그램은 30,000개 의료 시설 전반에 걸쳐 상호 운용성 업그레이드를 자금 지원합니다. 영국의 NHS 장기 인력 계획은 인력 계획 및 디지털 기술 컨설팅에 대한 지속적인 수요를 생성합니다.

아시아-태평양

국가 주요 지표 주요 동력
중국 지역 점유율의 28.5% 건강한 중국 2030 이니셔티브 및 병원 그룹 통합
인도 14.8% CAGR (2026–2035) Ayushman Bharat 디지털 미션 롤아웃
일본 USD 18.4억 (2025) 초고령 사회 돌봄 모델 재설계
한국 12.2% CAGR (2026–2035) 디지털 건강 규제 현대화
ASEAN 13.9% CAGR (2026–2035) UHC 확장 및 병원 PPP 자문
아시아-태평양 나머지 USD 6.7억 (2025) 개발은행 자금 지원 건강 시스템 강화


아시아-태평양은 헬스케어 컨설팅 서비스 시장에서 가장 빠르게 성장하는 지역으로, 인구 고령화, 중산층의 건강 기대 상승, 야심찬 국가 디지털화 프로그램에 의해 주도되고 있습니다. 인도는 ABDM에 따라 14억 시민의 건강 ID 등록을 목표로 하고 있으며, 중국의 건강한 중국 2030 청사진은 12,000개 이상의 공공 병원에서 병원 거버넌스 및 상환 모델을 재구성하고 있습니다 [11].

남미

국가 주요 지표 주요 동력
브라질 지역 점유율의 58.6% SUS 현대화 및 민간 병원 체인 확장
아르헨티나 USD 4.1억 (2025) 건강 보험 개혁 자문
남미 나머지 11.4% CAGR (2026–2035) IDB 자금 지원 디지털 건강 역량 구축


브라질의 통합 건강 시스템(SUS)은 1억 9천만 시민 이상에게 서비스를 제공하며, 지속적인 운영 문제에 직면해 있어 헬스케어 컨설팅 서비스 시장에 대한 꾸준한 수요를 창출하고 있습니다. 미주개발은행은 2024년 남미 전역의 건강 시스템 강화 프로그램에 8억 2천만 달러를 약정했으며, 대부분의 프로젝트 설계에 자문 서비스 구성 요소가 포함되어 있습니다 [16].

중동 및 아프리카

국가 주요 지표 주요 동력
사우디아라비아 지역 점유율의 34.7% 비전 2030 헬스 시티 메가 프로젝트
UAE 11.6% CAGR (2026–2035) 의료 관광 및 스마트 병원 건설
남아프리카공화국 USD 3.8억 (2025) NHI 시행 자문
이집트 12.4% CAGR (2026–2035) 보편적 건강 보험 법 시행
MEA 나머지 지역 점유율의 22.1% WHO/세계은행 건강 시스템 강화 프로그램


사우디아라비아의 비전 2030은 헬스케어 인프라에 650억 달러를 투자하며, NEOM의 건강 및 웰니스 지구는 시설 계획, 임상 경로 설계 및 인력 전략 전반에 걸쳐 새로운 컨설팅 수요를 창출합니다 [19]. 남아프리카공화국의 제안된 국가 건강 보험 제도는 완전히 시행될 경우 제공자 인증 및 상환 모델 설계에 대한 시스템 전반의 자문 지원이 필요할 것입니다. 이 지역의 헬스케어 컨설팅 서비스 시장은 자문 서비스 조달을 뒷받침하는 개발 금융 기관의 자금 지원으로 혜택을 보고 있습니다.


헬스케어 컨설팅 서비스 시장 지역별, 2025-2035

Healthcare Consulting Services Market Segmentation

서비스 유형별

세그먼트 주요 지표 주요 수요 동인
IT 컨설팅 34.5% 점유율 (2025) 클라우드 마이그레이션, 사이버 보안, EHR 상호운용성
전략 컨설팅 USD 81.2억 (2025) M&A 통합, 시장 진입 자문, 성장 계획
운영 컨설팅 9.8% CAGR (2026–2035) 수익 주기 최적화, 공급망 재설계
디지털 전환 컨설팅 11.0% CAGR (2026–2035) AI 배포, 원격 의료 확장, 데이터 플랫폼 구축
재무 자문 USD 41.5억 (2025) 상환 개혁 탐색, 비용 구조 분석
HR 및 인력 컨설팅 10.2% CAGR (2026–2035) 임상 의사 소진 완화, 인력 모델 재설계


IT 컨설팅은 헬스케어 컨설팅 서비스 시장 내에서 가장 큰 세그먼트로 남아 있으며, 사이버 보안의 중요성, 클라우드 마이그레이션 일정, 상호운용성 요구 사항의 융합에 의해 주도됩니다. 헬스 시스템은 기술 결정이 다년간의 운영 및 재무적 결과를 초래하기 때문에 외부 자문 예산의 가장 큰 비율을 IT 관련 참여에 할당합니다. 인증된 클라우드 아키텍처 및 HITRUST 평가 능력을 갖춘 기업은 이 세그먼트에서 프리미엄 청구 요금을 요구합니다.

디지털 전환 컨설팅은 AI 채택, 원격 의료 플랫폼 확장 및 기업 데이터 레이크 이니셔티브의 가속화를 반영하여 가장 빠르게 성장하는 서비스 유형입니다. 이 범주의 참여는 전통적인 IT 프로젝트보다 지속 기간이 길고 평균 계약 가치가 높아지는 경향이 있으며, 임상, 운영 및 재무 영역을 아우르는 교차 기능적 변화 관리가 필요합니다.

최종 사용자별

세그먼트 주요 지표 주요 수요 동인
헬스케어 제공자 50.1% 점유율 (2025) 치료 모델 변환, 규제 준수
헬스케어 지불자 USD 95.4억 (2025) 청구 자동화, 네트워크 적정성 자문
정부 기관 11.8% CAGR (2026–2035) 공공 건강 디지털화, 팬데믹 대비 계획
생명 과학 및 제약 10.4% CAGR (2026–2035) 실제 증거, 시장 접근 전략


헬스케어 제공자 — 병원, 헬스 시스템 및 외래 네트워크 — 는 헬스케어 컨설팅 서비스 시장에서 최종 사용자 수요를 지배하고 있으며, 이는 동시에 가장 폭넓은 운영, 규제 및 기술적 압박에 직면하고 있기 때문입니다. 대규모 통합 제공 네트워크는 일반적으로 두세 개의 컨설팅 회사와 지속적인 관계를 유지하는 반면, 소규모 지역 병원은 특정 규정 준수 또는 IT 마이그레이션 필요에 따라 프로젝트 기반으로 자문을 요청합니다.

정부 기관은 국가 및 하위 국가 건강 당국이 디지털 인프라, 인구 건강 감시 및 팬데믹 대비 프레임워크에 투자함에 따라 가장 빠르게 성장하는 최종 사용자 세그먼트를 나타냅니다. 세계은행은 2024년 단독으로 헬스 시스템 강화 프로그램에 50억 달러 이상을 약속했으며 [11], 대부분의 프로젝트 범위에 컨설팅 서비스 구성 요소가 포함되어 있습니다.

전달 모델별

세그먼트 주요 지표 주요 수요 동인
현장 컨설팅 44.9% 점유율 (2025) 물리적 존재가 필요한 복잡한 구현
원격/가상 컨설팅 12.7% CAGR (2026–2035) 비용 효율성, 희소한 전문 지식 접근
하이브리드 모델 USD 72.8억 (2025) 유연한 참여 구조, 단계적 제공


현장 컨설팅은 EHR 가동, 인수 통합 및 규제 개선 프로젝트와 같은 고위험 참여가 고객 팀과 현장에서 함께 작업해야 하기 때문에 가장 큰 점유율을 유지합니다. 그럼에도 불구하고 원격 제공은 빠르게 격차를 좁히고 있습니다. COVID-19 팬데믹 동안 가상 컨설팅을 채택한 헬스 시스템은 데이터 분석, 정책 개발 및 교육을 포함한 특정 작업 흐름이 여행 없이도 효과적으로 제공될 수 있음을 발견했습니다. 헬스케어 컨설팅 서비스 시장은 현재의 추세에 따라 2030년대 초반까지 원격 및 하이브리드 모델이 현장 제공을 초과할 것으로 예상됩니다.


경쟁 벤치마킹

헬스케어 컨설팅 서비스 시장은 높은 집중도를 보이며, 상위 5개 기업이 약 38–44%의 총 수익 점유율을 차지하고 있습니다. 허핀달-허쉬만 지수는 중간 집중 범위(~1,200–1,500)에 위치하고 있으며, 이는 글로벌 경영 컨설팅 대기업과 전문 건강 IT 자문 회사의 공존을 반영합니다. 틈새 시장에 대한 진입 장벽은 중간 수준이지만, 임상, 규제 및 기술 역량을 동시에 요구하는 종합 서비스 제공에 대해서는 높은 편입니다.

회사 추정 수익 점유율 범위 주요 서비스 전략적 포지셔닝
  ~8–11% 헬스 시스템 전략, 성과 변환, 지불자 분석 깊은 C-suite 관계를 가진 프리미엄 전략 자문
  ~7–10% 헬스 IT 구현, 규제 준수, M&A 자문 통합 기술 제공을 통한 엔드 투 엔드 자문
Accenture ~6–9% 디지털 헬스 플랫폼, 클라우드 마이그레이션, AI/ML 배포 글로벌 제공 센터를 통한 기술 주도 변환
  ~5–8% 재무 자문, 위험 및 준수, 인력 컨설팅 강력한 규제 및 감사 연계 자문 포지셔닝
  ~4–7% 헬스케어 운영, 비용 절감, 데이터 거버넌스 감사 회사의 신뢰성을 가진 운영 효율성 집중
  ~4–6% 가치 기반 치료 설계, 지불자 전략, 디지털 헬스 벤처 디지털 벤처 구축 부서를 가진 전략 우선 접근
Huron Consulting Group ~3–5% 수익 주기, 성과 개선, 기술 자문 깊은 운영 집중을 가진 중간 시장 병원 전문 기업
  ~3–5% 공공 부문 건강, 메디케이드, 방위 건강 자문 정부 및 공공 건강 컨설팅 리더
Optum Advisory Services ~3–5% 인구 건강 분석, 치료 관리, 임상 통합 독점 데이터 자산을 가진 지불자 소유 자문
-Parthenon ~2–4% 거래 자문, 상업적 실사, 헬스 시스템 M&A 성장하는 헬스 섹터 실천을 가진 거래 중심 자문


최근 뉴스 및 개발


  • 엑센츄어 (2024년 3월): 주요 기업 기술 공급업체와 글로벌 전략 연합을 형성하여 제공자 시스템 전반에 걸쳐 생성적 AI 구현을 가속화하고, 임상 차트 작성 및 운영 분석을 간소화하기 위해 안전한 데이터 파이프라인을 배포했습니다.
  • CMS (2025년 1월): 책임 있는 치료 조직 기본 치료 유연 모델(ACO PC Flex Model)을 공식 출시하여 수익 예측 가능성을 높이고, 서비스가 부족한 의료 네트워크 전반에 가치 기반 치료 인프라를 확장하기 위한 선불 결제 옵션을 도입했습니다.


  • 휴론 컨설팅 그룹 (2024년 1월): 고급 디지털 건강 자문 프레임워크를 통합하여 의료 운영 능력을 확장하고, 건강 시스템이 로봇 프로세스 자동화를 수익 주기 워크플로우에 직접 통합하여 인력 부족 문제를 완화하도록 지원했습니다.
  • 유럽연합 집행위원회 (2025년 2월): 유럽 건강 데이터 공간(EHDS) 규정을 공식 채택하여 통합된 국경 간 전자 건강 기록 프레임워크를 수립하고, 건강 정보 시스템에 대한 엄격한 자가 인증 지침을 의무화했습니다.


Healthcare Consulting Services Market Report Scope

매개변수 세부사항
시장 범위 IT, 전략, 운영, 디지털 전환, 재무 및 인사/인력 컨설팅을 포함한 글로벌 헬스케어 컨설팅 서비스 시장
연구 기간 2021–2035
CAGR 9.5% (2026–2035)
시장 규모 (2025) USD 369.4억
시장 규모 (2035) USD 915.4억
가장 빠르게 성장하는 세그먼트 디지털 전환 컨설팅 (서비스 유형별); 정부 기관 (최종 사용자별); 원격/가상 컨설팅 (전달 모델별)
프로필된 회사 액센츄어, 휴론 컨설팅 그룹, 옵텀 자문 서비스, 파르테논
평가 통화 USD 억

자주 묻는 질문

의료 컨설팅 회사는 일반적으로 참여 가격을 어떻게 구조화합니까?
대부분의 회사는 컨설턴트 하루 기준으로 USD 2,500에서 USD 8,000까지의 혼합 일일 요금 모델을 사용하며, 잘 정의된 프로젝트에 대해 고정 요금 계약이 인기를 얻고 있습니다. 결과 연계 가격 책정은 드물지만 가치 기반 치료 참여에서 증가하고 있습니다 [17].
구매자가 의료 컨설턴트를 선택할 때 어떤 인증이나 인가를 찾아야 합니까?
구매자는 HITRUST 인증 평가자, FHIR 상호 운용성 전문가 및 CPHIMS 또는 PMP 자격을 보유한 직원을 가진 회사를 우선시해야 합니다. 이러한 인증은 기술적 깊이와 규제 친숙성을 나타냅니다 [15].
의료 컨설팅 서비스 시장은 일반 관리 컨설팅과 어떻게 다릅니까?
의료 컨설팅은 일반 실무 회사가 부족한 환급 시스템, 임상 워크플로 및 건강 데이터 규정에 대한 도메인 특정 지식을 요구합니다. 이러한 전문화는 진입 장벽을 높이고 프리미엄 가격을 생성합니다 [7].
의료 컨설팅 서비스 시장은 병원 시스템의 합병 후 통합에서 어떤 역할을 합니까?
컨설턴트는 폐쇄 후 광범위한 임상 통합, EHR 시스템 통합 및 문화적 정렬 루프를 관리합니다. 통합 비용은 목표 자산 규모, 다중 사이트 인프라 및 규제 제출 요구 사항에 따라 직접적으로 변동하며 고정 비용 창에 맞추지 않습니다.
중소 병원은 예산 제약에도 불구하고 어떻게 컨설팅 서비스에 접근하고 있습니까?
협동 구매 계약, 주 병원 협회 그룹 계약 프로그램 및 보조금 지원 자문 참여는 소규모 시설이 저렴한 요금으로 전문 지식에 접근할 수 있도록 합니다 [16].
규제된 건강 시스템과 비규제 건강 시스템에서 의료 컨설팅 서비스 시장을 구별하는 요소는 무엇입니까?
규제된 단일 지불 시스템은 정책 구현 및 인력 계획 주위에 집중된 수요를 생성하는 반면, 다중 지불 시장은 환급, 준수 및 경쟁 전략에 걸친 더 넓은 자문 요구를 촉진합니다 [5].
정치적 주기와 행정 변경이 의료 컨설팅 서비스 시장에 어떤 영향을 미칩니까?
규제 의제의 변화는 컨설팅 수요 급증을 초래하며, 건강 시스템은 새로운 규칙이 운영 및 환급에 미치는 영향을 신속하게 평가해야 합니다. 자문 회사는 행정 전반에 걸쳐 고객을 지원하기 위해 초당파 정책 팀을 유지합니다 [3].
저자
저자 Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
공동 저자 Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Healthcare Consulting Services Market

1. Introduction

Healthcare is critically important to the overall economy of any country and the proper functioning of societies. The field of healthcare consulting services is a rapidly growing and developing industry. Healthcare consulting services are a set of specialized services which are offered by firms with expertise in the field of healthcare. These services aid healthcare providers in making the best decisions concerning innovating, development, and operations wherein an entity is solely dedicated to managing healthcare operations; healthcare consulting services can provide experience and tailored solutions for a wide variety of critical needs.

Healthcare consulting services focus exclusively on the healthcare sector and guide strategy and operations, as well as clinical and financial benchmarking, organizational structure and process improvement.

The global healthcare consulting services market is expected to reach an all-time high revenue over the forecast period from 2023 to 2030. Market Research Future (MRFR) conducted a report on the global healthcare consulting services market to provide detailed information on the trends and market settings.

2. Research Methodology

For the current study, the Market Research Future report is used as the basis for the research. The research methodology used in the study is based on both qualitative and quantitative approaches. To understand the market dynamics, market drivers and restraints, a SWOT analysis is conducted. Additionally, Porter's five forces analysis was used to further understand the forces driving the market.

The primary sources of data collected for the research include technology associations, healthcare associations and industry reports. Secondary sources included company websites, case studies, company reports and financial year reports. The research team also conducted interviews with some of the key market players in the industry and talked to them about their strategies and operations.

The market sizing and forecasting are done using market drivers, restraints and opportunities. These drivers, restraints, and opportunities were identified by doing an extensive review of both secondary and primary sources including industry reports and interviews. The forecast was based on extensive research, including market dynamics and dynamics expected to shape the market in the future.

3. Conclusion

The Healthcare Consulting Services market is growing rapidly as healthcare providers are realizing the financial benefits and operational efficiencies this sector can offer. Providers are turning to healthcare consulting services to make the best decisions concerning innovation, development, and operations.

 The research methodology used in the current report is based on both qualitative and quantitative approaches. Porter's five forces analysis and a SWOT analysis were used to gain market insights and to further understand the forces driving and restraining the market. The report provides detailed information on market size and pricing structure, market segmentation, industry trends and drivers, and competitive landscape.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















