Health Supplements Market (2026 - 2035)

건강 보조 식품 시장 조사 보고서 - 2032년까지 예측
ID: MRFR/Pharma/1115-HCR 85 Pages Satyendra Maurya, Kinjoll Dey Last Updated: September 10, 2026
Health Supplements Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.6%
2025 Market SizeUSD 155.8 Billion
2035 Market SizeUSD 243.5 Billion
Key Players
Herbalife Nutrition
Amway
Abbott Laboratories
Bayer AG
Nestlé Health Science
Haleon
Opportunities
  • Personalized Nutrition and AI-Driven Formulation
  • Emerging Market Expansion in Africa and Southeast Asia
  • Clean-Label and Plant-Based Ingredient Sourcing

Health Supplements Market Summary

글로벌 건강 보조 식품 시장 규모는 2025년에 1558억 달러로 평가되었으며, 시장은 2026년 1624억 달러에서 2035년까지 2435억 달러로 성장할 것으로 예상되며, 2026–2035년 예측 기간 동안 4.6%의 연평균 성장률(CAGR)을 기록할 것입니다. 이 확장은 두 가지 구조적 촉매에 기반하고 있습니다: 세계 보건 기구의 2023년 비전염성 질병에 대한 글로벌 행동 계획으로, 40개 이상의 국가 정부가 예방 영양을 공공 건강 의무에 통합하도록 촉구하였고, 2021년부터 2024년 사이에 개인 맞춤형 영양 스타트업에 배치된 총 142억 달러의 벤처 자본이 있습니다 [2].

건강 보조 식품 시장은 기존의 알약 및 캡슐 형식에서 고급 전달 시스템으로의 근본적인 전환을 목격하고 있습니다. 젤리 제형, 액체 샷 및 기능성 음료는 이제 더 나은 맛과 생체 이용 가능성에 대한 소비자 수요에 의해 새로운 제품 출시의 빠르게 성장하는 비중을 차지하고 있습니다. 펙틴 기반의 젤리 매트릭스는 비건 인구를 열었고, 마이크로 캡슐화 기술은 유통 기한 동안 영양소 안정성을 개선하고 있습니다 [3]. 미국 FDA의 새로운 프로바이오틱 균주에 대한 GRAS 경로의 확장은 장 건강 제품의 시장 출시 시간을 2019년 기준에 비해 약 18개월 단축시켰습니다 [4].

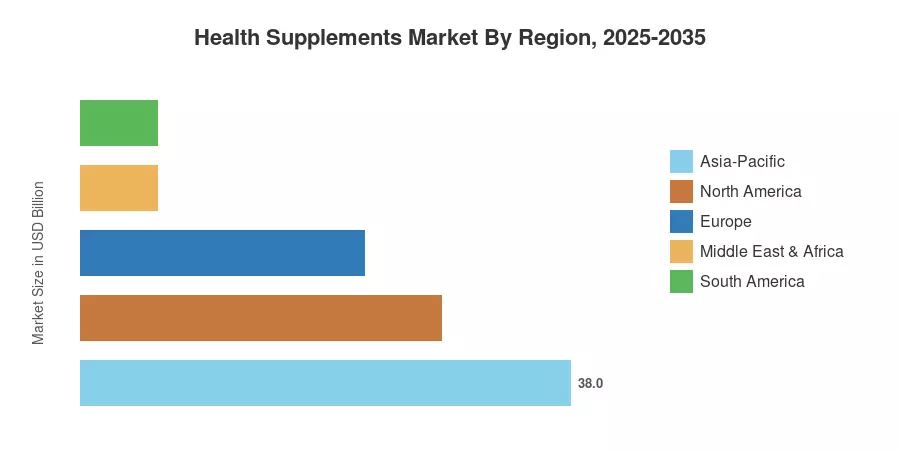
아시아-태평양 지역은 건강 보조 식품 시장에서 약 38%의 글로벌 수익 점유율을 차지하고 있으며, 이는 중국, 일본 및 인도의 강력한 소비자 지출에 의해 지원됩니다. 중동 및 아프리카는 가장 빠르게 성장하는 지역으로, 증가하는 가처분 소득과 확장되는 약국 소매 네트워크가 보조 식품 채택을 가속화하고 있습니다. 북미는 약 28%의 두 번째로 큰 점유율을 보유하고 있으며, 성숙한 전자상거래 인프라와 높은 1인당 보조 식품 지출에 의해 주도되고 있습니다 [5].


주요 보고서 요약

• 제품 유형별

  • 비타민은 2025년 건강 보조 식품 시장의 약 29%를 차지하며, 면역 및 뼈 건강을 목표로 하는 비타민 D 및 종합 비타민 제형이 주도하고 있습니다.
  • 프리바이오틱스와 프로바이오틱스는 장내 미생물 다양성과 면역 및 인지 기능의 연관성을 뒷받침하는 임상 증거에 의해 2035년까지 10.3%의 CAGR로 성장하는 가장 빠르게 성장하는 제품 범주를 나타냅니다.

• 형태별

  • 캡슐과 정제가 여전히 볼륨에서 지배하고 있지만, 젤리 형식은 제조업체들이 맛 프로필을 확장하고 젤라틴 기반 성분을 제거함에 따라 13.0%의 CAGR로 성장하고 있습니다.
  • 파우더 기반 보조 식품은 특히 북미와 유럽의 피트니스 지향 소비자 세그먼트 사이에서 건강 보조 식품 시장에서 인기를 얻고 있습니다.

• 지역별

  • 아시아-태평양 지역은 중국의 건강한 중국 2030 이니셔티브와 일본의 고령화 인구에 의해 주도되어 건강 보조 식품 시장에서 가장 높은 지역 수익을 기록하고 있습니다.
  • 중동 및 아프리카는 사우디아라비아와 UAE의 정부 건강 관리 다각화 전략에 의해 지원받아 2035년까지 가장 높은 지역 CAGR로 성장할 것으로 예상됩니다.


건강 보조 식품 시장 규모 및 예측 (2021–2035)

시장 조사 미래의 추정치는 상장된 보조 식품 제조업체의 상향식 수익 분석, 약국, 전자상거래 및 전문 소매에 대한 하향식 채널 감사, 그리고 FDA, EFSA 및 FSSAI가 유지하는 규제 제출 데이터베이스에 대한 교차 검증을 결합한 삼각 측량 방법론을 기반으로 합니다.
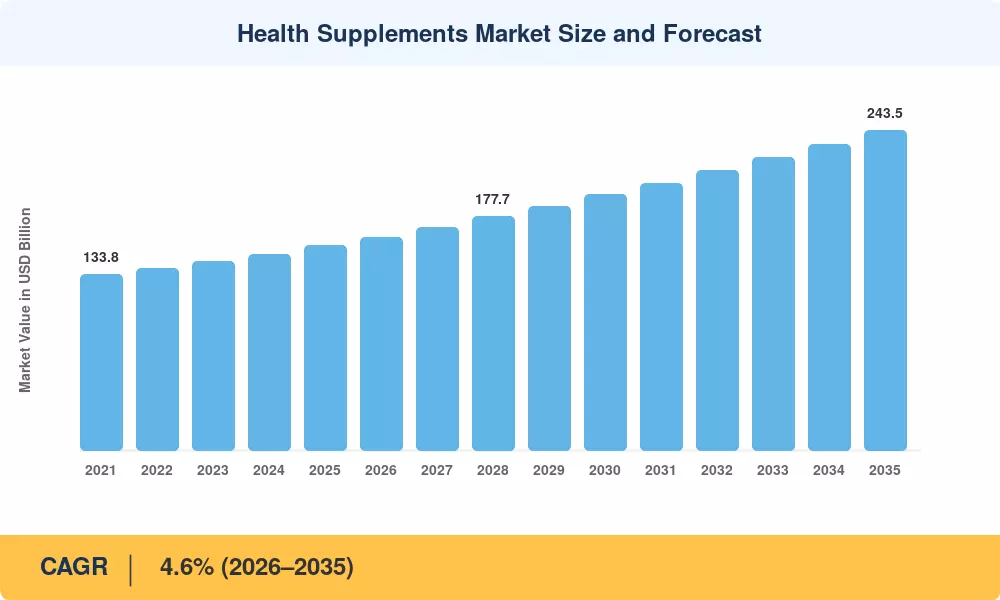
건강 보조 식품 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전 요인 영향 분석

운전 요인 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
예방 건강 관리 인식 증가 22% 전 세계 장기 (≥4년) [2]
고령화되는 세계 인구 18% 북미, 유럽, 일본 장기 (≥4년) [5]
전자상거래 및 D2C 채널 확장 16% 전 세계 중기 (2–4년)
새로운 배송 형식 혁신 14% 북미, 유럽 단기 (≤2년) [3]
장 건강 및 마이크로바이옴 임상 증거 12% 전 세계 중기 (2–4년) [4]
신흥 시장에서의 가처분 소득 증가 10% APAC, MEA, 남미 장기 (≥4년) [10]
규제 경로 단순화 (FDA GRAS, EFSA) 8% 북미, 유럽 단기 (≤2년) [11]

예방 건강 관리 인식 증가

건강 보조 식품 시장의 가장 큰 구조적 요인은 예방 건강으로의 글로벌 전환입니다. WHO 데이터에 따르면, 비전염성 질병이 전 세계 모든 사망자의 74%를 차지하고 있으며, 따라서 2022년부터 2025년까지 각국은 영양 기반 예방 이니셔티브에 추가로 68억 달러를 할당할 것입니다 [2]. 현재 성인의 68%가 일상적인 웰니스 루틴에 보조 식품을 포함하고 있으며, 이는 2019년의 51%에서 증가한 수치입니다. 이 데이터는 15개 주요 경제국에서 실시된 소비자 조사에 기반합니다 [5].

고령화되는 세계 인구

UN 인구국의 추정에 따르면, 2030년까지 전 세계적으로 6명 중 1명이 60세 이상이 될 것입니다 [5]. 55세 이상의 고객은 25–34세 연령대의 고객보다 뼈 건강, 관절 지원 및 인지 보조 식품에 2.3배 더 많은 지출을 하며, 이는 건강 보조 식품 시장에 직접적인 영향을 미칩니다. 현재 유럽과 북미 전역에서 확장되고 있는 수요 추세는 일본에서도 나타나고 있으며, 일본 인구의 29% 이상이 65세 이상입니다 [13].

전자상거래 및 소비자 직접 판매 확장

온라인 보조 식품 판매는 2020년부터 2024년까지 연평균 약 19% 성장하여 오프라인 채널보다 4배 빠른 성장률을 보였습니다. 소비자들이 매달 개인화된 보조 식품 팩을 받는 구독 기반 모델은 현재 미국의 온라인 보조 식품 수익의 약 12%를 차지합니다. 아마존의 건강 및 웰니스 스토어만 해도 85,000개 이상의 보조 식품 SKU를 보유하고 있어 가격 경쟁을 심화시키면서 소비자 접근성을 크게 확장하고 있습니다.

새로운 배송 형식 혁신

젤리 보조 식품은 13.0%의 CAGR로 성장하고 있으며, 이는 건강 보조 식품 시장에서 가장 빠르게 성장하는 배송 형식입니다. 이 변화는 비건 소비자에게 맞춘 펙틴 기반 제형과 제과 산업에서 차용한 맛 기술에 의해 주도되고 있습니다 [3]. 액체 샷과 발포성 정제도 점유율을 높이고 있으며, 특히 한국과 영국과 같은 편리함을 중시하는 시장에서 1회 제공 형식이 이동 중 라이프스타일과 잘 맞아떨어지고 있습니다 [4].

제한 요인 영향 분석

아래의 제한 요인 영향은 방향성 추정치이며 전체 성장 궤적을 완화하는 역풍을 나타냅니다. 이들은 정확한 CAGR 저항으로 합산되지 않으며 질적 영향 가중치로 읽어야 합니다.

제한 요인 ~% CAGR 저항 지리적 관련성 영향 기간 참조
시장 간 규제 분열 –18% 글로벌 장기 (≥4년) [11]
소비자 회의론 및 라벨 신뢰 문제 –15% 북미, 유럽 중기 (2–4년) [14]
원자재 가격 변동성 –12% 글로벌 단기 (≤2년) [15]
부정적 사건 보고 및 제품 리콜 –10% 북미 단기 (≤2년) [16]
강화 식품 및 음료와의 경쟁 –8% 유럽, 아시아 태평양 중기 (2–4년) [17]


규제 분열

건강 보조 식품 시장은 준수 비용을 증가시키고 국제 성장을 저해하는 국가 법률의 조합에 의해 지배됩니다. EU의 새로운 식품 규정에 따라 1997년 이전에 섭취되지 않은 성분에 대해 별도의 안전 문서가 요구되므로 시장 진입 기간이 12–24개월 연장되고 성분당 최대 250,000 유로의 비용이 발생합니다 [11]. 이와 동시에, 중국의 SAMR과 인도의 FSSAI는 서로 다른 성분 긍정 목록을 유지하고 있어 국제 기업들이 시장별로 제품을 재구성해야 합니다 [14].

소비자 회의론 및 라벨 신뢰

2024년 ConsumerLab.com 조사에 따르면 테스트된 보조 식품 항목의 21%가 활성 성분 함량에 대한 라벨 주장과 일치하지 않았습니다 [14]. 이는 규제 조사를 촉진하고 소비자 불신을 증가시킵니다. USP Verified 및 NSF International과 같은 제3자 인증 제도가 점점 더 인기를 얻고 있지만, 특히 소규모 프라이빗 라벨 브랜드 사이에서는 채택이 여전히 선택적이고 불균형적입니다 [16].

원자재 가격 변동성

어유, 유청 단백질 분리물 및 식물 추출물 등 주요 원자재는 공급망 중단 및 기후 관련 수확 변동성으로 인해 2022년과 2024년 사이에 15–30%의 가격 변동을 경험했습니다 [15]. 알gae에서 유래한 오메가-3 가격은 2023년 단독으로 22% 상승했으며, 이는 동남아시아 재배 지역의 가뭄 조건에 따른 것으로, 식물 기반 조달에 전념하는 제조업체의 마진에 압박을 가하고 있습니다.


Health Supplements Market Opportunities

개인화된 영양 및 AI 기반 포뮬레이션

보조식품 회사들은 영양유전체학과 실시간 웨어러블 건강 데이터의 발전 덕분에 개인 바이오마커 프로필에 기반한 하이퍼 개인화된 스택을 제공할 수 있습니다. AI 기반 추천 엔진을 사용하는 기업들은 일반 제품 라인을 제공하는 기업들보다 고객 유지율이 30–35% 더 높다고 보고하고 있습니다. D2C 구독 플랫폼이 발전하고 더 자세한 진단 데이터를 통합함에 따라, 이는 건강 보조식품 시장을 위한 높은 마진의 개발 경로로 계속되고 있습니다.

아프리카 및 동남아시아의 신흥 시장 확장

아프리카 개발은행은 2030년까지 사하라 이남 아프리카에 5억 8천만 명의 중산층이 있을 것이라고 예상하고 있습니다 [10]. 이 지역의 보조식품 침투율은 여전히 8% 이하로, 북미의 45%와 비교할 때 상당한 공백이 나타나고 있습니다. 남아프리카에서는 Dis-Chem과 Clicks와 같은 약국 체인이 확장하고 있으며, 대량 시장 유통에 필요한 소매 인프라를 구축하고 있습니다.

클린 라벨 및 식물 기반 원료 조달

소비자들은 투명성과 지속 가능성에 대한 수요를 높이고 있으며, 이는 브랜드들이 해조류, 버섯 및 발효 식물 성분을 사용하여 재포뮬레이션하도록 압박하고 있습니다. 식물 기반 보조식품은 합성 제품의 약 두 배 속도로 성장하고 있으며, 인증된 유기농 또는 비-GMO 상태를 달성한 브랜드는 20–25%의 가격 프리미엄을 요구합니다.

장-뇌 축 및 정신 건강 포지셔닝

미생물군집 구성과 정신 건강 결과를 연결하는 임상 연구는 건강 보조식품 시장을 위한 새로운 포지셔닝 경계를 열었습니다. 스트레스, 수면 및 인지 성능을 목표로 하는 심리생리학적 포뮬레이션은 소비자 관심과 임상 투자를 모두 끌어모으고 있으며, 2024년 현재 전 세계적으로 120건 이상의 등록된 임상 시험이 진행 중입니다 [4].

보조식품 플랫폼 모델을 통한 데이터 수익화

선도적인 D2C 보조식품 브랜드들은 개인화된 퀴즈 엔진, 웨어러블 통합 및 로열티 프로그램을 통해 수집한 건강 데이터를 수익화하고 있습니다. 익명화된 집계된 웰니스 데이터는 보험, 고용주 웰니스 및 제약 R&D 파트너에게 가치를 제공하며, 초기 진입자에게는 보조식품 매출의 3–5%로 추정되는 2차 수익원을 창출하고 있습니다 [7].


Health Supplements Market Future Outlook

AI 기반 제형 및 정밀 영양

기계 학습 플랫폼은 보조 식품 회사가 제품을 개발하는 방식을 변화시키고 있습니다. 유전체학, 미생물군 구성 및 혈액 바이오마커에 걸친 데이터 세트를 분석함으로써, AI 시스템은 전통적인 연구 개발 주기보다 60% 더 빠르게 최적의 성분 조합을 식별할 수 있습니다 [7]. 건강 보조 식품 시장은 점점 더 일반 멀티비타민과 월 50-100달러의 구독 가격을 지닌 프리미엄 정밀 영양 제품으로 양분될 것입니다.

플랫폼 경제학 및 구독 모델

거래 중심의 소매에서 반복적인 구독 수익으로의 전환은 건강 보조 식품 시장의 경쟁 환경을 재편하고 있습니다. 구독 플랫폼을 운영하는 브랜드는 소매 의존 동종업체에 비해 고객 생애 가치가 2.8배 높고 고객 획득 비용이 40% 낮다고 보고합니다. 2030년까지 구독 모델은 전 세계 온라인 보조 식품 수익의 20% 이상을 차지할 것으로 예상됩니다.

지속 가능성 및 ESG 기반 조달

환경 지속 가능성은 마케팅 차별화 요소에서 조달 요건으로 전환되고 있습니다. Whole Foods, Boots, Watsons와 같은 주요 소매업체는 이제 선반 배치를 위해 제3자 지속 가능성 인증을 요구합니다. 식물 조달 및 탄소 중립 제조를 위한 재생 농업 파트너십에 투자하는 브랜드는 강화되는 소매업체 ESG 점수를 충족하지 못하는 경쟁자로부터 시장 점유율을 확보할 것입니다.

규제 통합 및 글로벌 조화

CODEX Alimentarius 작업 그룹은 주요 비타민 및 미네랄에 대한 최대 허용 수준의 조화를 향해 나아가고 있으며, 이는 다국적 보조 식품 브랜드의 재구성 비용을 15-20% 줄일 수 있는 발전입니다 [11]. 건강 보조 식품 시장은 FDA, EFSA 및 APEC 회원국 규제 기관 간의 상호 인정 협정이 중복 임상 시험 요구 사항을 줄일 경우 상당한 혜택을 볼 수 있습니다.


지역 시장 점유율 분석

지역 전 세계 수익 점유율 (2025) 주요 투자 테마
아시아-태평양 38% 전통 의학 통합, 전자상거래, 고령화 인구
북미 28% 개인화된 영양, D2C 구독, 임상 등급 제품
유럽 22% 클린 라벨 규제, 유기농 인증, 약국 유통
남미 6% 소매 약국 확장, 신흥 중산층
중동 & 아프리카 6% 헬스케어 다각화, 약국 체인 구축
총계 100%

건강 보조 식품 시장은 소비자 침투율, 유통 인프라 및 규제 성숙도에서 상당한 지역 변화를 보입니다. 아시아-태평양은 지배적인 지역으로 자리 잡고 있으며, 중동 & 아프리카는 작은 기반에서 가장 빠르게 성장하고 있습니다.


북미

국가 CAGR (2026–2035) 주요 동력
미국 4.3% D2C 개인화 및 임상 등급 포지셔닝
캐나다 4.1% 자연 건강 제품 규제 프레임워크
멕시코 5.0% 소매 약국 확장 및 성장하는 중산층


미국은 북미 건강 보조 식품 시장 수익의 대부분을 차지하며, 전 세계에서 1인당 약 150달러의 보조 식품 지출로 뒷받침되고 있습니다. 캐나다의 자연 및 비처방 건강 제품 국은 세계에서 가장 구조화된 사전 시장 라이센스 프레임워크 중 하나를 제공하여 캐나다 원산지 브랜드에 수출 시장에서 신뢰 프리미엄을 부여합니다. 멕시코의 건강 보조 식품 시장은 Farmacias del Ahorro와 Farmacias Guadalajara가 2급 및 3급 도시로 보조 식품 진열 공간을 확장함에 따라 성장하고 있습니다 [5].

유럽

국가 유럽 수익 점유율 (2025) 주요 동력
독일 24% 약국 중심 유통 및 보험 통합
영국 19% 온라인 소매 리더십 및 기능성 식품 크로스오버
프랑스 15% 유기농 및 클린 라벨 소비자 선호
이탈리아 13% 유럽에서 가장 높은 1인당 보조 식품 소비
스페인 9% 성장하는 웰니스 관광 및 소매 확장
북유럽 국가 8% 오메가-3 유산 및 예방 건강 문화
러시아 6% 수입 대체 및 국내 생산 확대
유럽 나머지 6% 다양한 규제 채택


이탈리아는 1인당 보조 식품 소비에서 유럽을 선도하며, 연간 1인당 거의 32유로를 지출하고 있으며, 깊이 뿌리내린 약국 자문 문화에 의해 지원받고 있습니다. 독일의 건강 보조 식품 시장은 특정 보조 식품 카테고리가 법정 건강 보험 환급 경로에 통합됨으로써 혜택을 보고 있으며, 이는 다른 EU 회원국들이 채택 가능성을 연구하고 있는 모델입니다 [11][13].

아시아-태평양

국가 수익 (USD 억, 2025) 주요 동력
중국 24.8 건강한 중국 2030 이니셔티브 및 TCM 통합
인도 9.4 아유르베다 현대화 및 건강 인식 상승
일본 11.2 초고령 인구 및 기능성 식품 규제
한국 6.5 K-뷰티 크로스오버 및 온라인 채널 우위
ASEAN 5.2 확장하는 약국 네트워크 및 도시화
아시아-태평양 나머지 2.1 다양함


중국의 건강 보조 식품 시장은 전통 중국 의학 유산과 현대 임상 검증 요구 사항의 융합에 의해 형성됩니다. SAMR이 관리하는 "블루 햇" 등록 시스템은 건강 식품 주장에 대한 규제를 시행하며, 이 인증을 확보한 제품은 상당한 소비자 신뢰 프리미엄을 부여받습니다. 일본의 FOSHU(특정 건강 용도의 식품) 시스템은 승인된 제품에 대한 규제 보호막을 제공하며, 이 나라의 29% 노인 인구 비율은 뼈, 관절 및 인지 건강 포뮬레이션에 대한 지속적인 수요를 보장합니다 [8][13].

남미

국가 CAGR (2026–2035) 주요 동력
브라질 5.2% 가장 큰 지역 경제, 성장하는 피트니스 문화
아르헨티나 4.8% 거시 경제 변동성에도 불구하고 도시 웰니스 트렌드
남미 나머지 4.5% 신흥 소매 인프라


브라질은 강력한 피트니스 문화와 Mundo Verde와 같은 보조 식품 중심 소매 체인의 빠른 확장에 의해 남미 건강 보조 식품 시장을 지배하고 있습니다. ANVISA의 규제 감독은 품질 기준을 강화하여 강력한 준수 인프라를 갖춘 기존 브랜드에 혜택을 주고, 소규모 수입업체에는 장벽을 형성하고 있습니다 [10].

중동 & 아프리카

국가 MEA 수익 점유율 (2025) 주요 동력
사우디아라비아 28% 비전 2030 헬스케어 투자
UAE 22% 프리미엄 소비자 세그먼트 및 소매 밀도
남아프리카 20% 약국 체인 확장 (Dis-Chem, Clicks)
이집트 14% 인구 규모 및 증가하는 도시 건강 인식
MEA 나머지 16% 다양함


중동 & 아프리카 건강 보조 식품 시장은 전 세계에서 가장 빠르게 성장하는 지역 세그먼트로, 사우디아라비아의 비전 2030 헬스케어 다각화 전략에 의해 추진되고 있으며, 2030년까지 건강 인프라에 650억 달러 이상이 할당되었습니다 [10]. UAE는 웰니스 관광 허브로 자리 잡고 있으며, 인증된 건강 제품에 대한 자유로운 수입 정책 덕분에 두바이는 글로벌 보조 식품 브랜드의 지역 유통 관문이 되었습니다.


지역별 건강 보조 식품 시장, 2025-2035

Health Supplements Market Segmentation

제품 유형별

세그먼트 시장 점유율 (2025) 주요 수요 동인
비타민 29% 면역 건강 인식 및 일상적인 웰니스 루틴
미네랄 18% 뼈 건강 및 전해질 보충
프리바이오틱스 & 프로바이오틱스 10.3% CAGR 장-뇌 축 연구 및 마이크로바이옴 인식
효소 7% 소화 건강 및 음식 민감성 관리
아미노산 & 단백질 15% 피트니스 문화 및 근육 회복
허브 & 식물성 12% 클린 라벨 및 전통 의학 통합
기타 19% 오메가-3, CoQ10, 특수 화합물


비타민은 비타민 D, 비타민 C 및 B 복합체 제형이 이끄는 건강 보조 식품 시장의 초석으로 남아 있습니다. COVID-19 팬데믹은 면역 관련 비타민에 대한 기본 수요를 영구적으로 높였으며, 미국 성인들 사이에서 일일 종합 비타민 사용률은 현재 52%를 초과합니다. 프리바이오틱스와 프로바이오틱스는 가장 역동적인 성장 세그먼트를 나타내며, 10.3% CAGR로 확장되고 있습니다. 이는 임상 시험 증거가 장내 마이크로바이옴 다양성과 면역 기능에서 기분 조절에 이르는 전신 건강 결과 간의 연관성을 점점 더 검증하고 있기 때문입니다.

형태별

세그먼트 CAGR (2026–2035) 주요 수요 동인
정제 3.2% 비용 효율성 및 복용 정확성
캡슐 3.8% 삼키기 쉬움 및 조절된 방출
젤리 13.0% 맛, 편리함 및 비건 제형
파우더 5.4% 스포츠 영양 및 쉐이크 기반 소비
액체 & 샷 6.1% 이동 중 편리함 및 빠른 흡수
기타 3.5% 발포제, 소프트젤, 패치


젤리는 건강 보조 식품 시장 내에서 두드러진 형식 이야기입니다. 그들의 13.0% CAGR은 임상적 의무가 아닌 즐거운 일상 의식으로서 보조 식품에 대한 소비자 선호의 광범위한 변화를 반영합니다. 펙틴 기반 젤리 매트릭스는 젤라틴 장벽을 제거하여 비건 및 할랄 소비자 세그먼트에 이 형식을 열었습니다. 파우더 형식은 스포츠 및 피트니스 채널에서 강력한 침투력을 유지하고 있으며, 단백질 및 아미노산 제형이 운동 전후 루틴의 일부로 소비됩니다.

출처별

세그먼트 시장 점유율 (2025) 주요 수요 동인
식물 기반 35% 클린 라벨 수요 및 지속 가능성 우려
동물 기반 42% 확립된 공급망 및 생체이용률
합성 23% 비용 이점 및 제조 확장성


식물 기반 보조 식품은 건강 보조 식품 시장에서 합성 대안의 성장률의 약 두 배로 성장하고 있으며, 이는 클린 라벨 제품에 대한 소비자 선호와 브랜드가 조류, 버섯 및 발효 식물 소싱으로 전환하고 있기 때문입니다.

유통 채널별

세그먼트 CAGR (2026–2035) 주요 수요 동인
슈퍼마켓/하이퍼마켓 3.4% 대중 접근성 및 충동 구매
약국/약국 3.9% 전문가 추천 및 신뢰
온라인/전자상거래 7.8% 편리함, 개인화 및 구독
전문 매장 4.2% 선별된 품목 및 전문가 조언
기타 3.0% 직접 판매, MLM, 전문가 채널


온라인 및 전자상거래 채널은 건강 보조 식품 시장에서 가장 빠르게 성장하는 유통 경로로, 개인화된 추천 알고리즘, 구독 편리함 및 팬데믹 이후 디지털 건강 구매에 대한 소비자 편안함에 의해 추진되고 있습니다.


경쟁 벤치마킹

건강 보조 식품 시장은 낮은 집중도로 특징지어지며, 상위 5개 업체가 전 세계 수익의 약 18–22%를 차지하고 있습니다. 이 부문의 허핀달-허쉬만 지수(HHI)는 500 이하로 유지되고 있어, 지역 전문업체, 프라이빗 라벨 브랜드, D2C 스타트업이 다국적 기업과 경쟁하는 매우 분산된 환경을 나타냅니다. 2022년 이후 M&A 활동이 강화되었으며, 전략적 인수자는 강력한 구독 기반과 독점적인 제형 IP를 가진 브랜드를 목표로 하고 있습니다.

회사 추정 수익 점유율 범위 주요 제품 전략적 포지셔닝
허벌라이프 뉴트리션 3–5% 체중 관리, 맞춤 영양 D2C 및 MLM 유통 네트워크
암웨이 (뉴트리라이트) 3–5% 종합 비타민, 식물 기반 보조 식품 글로벌 직접 판매 및 유기농 농업
애보트 Laboratories 2–4% Ensure, PediaSure, 치료 영양 임상 등급 포지셔닝 및 약국 채널
바이엘 AG 2–4% One A Day, Flintstones, Elevit 대중 시장 소매 및 브랜드 인지도
네슬레 헬스 사이언스 2–3% Garden of Life, Vital Proteins, Pure Encapsulations 인수 주도 프리미엄 포트폴리오 구축
헤일론 2–3% Centrum, Caltrate, Emergen-C 약국 중심의 글로벌 유통
글랜비아 1–3% Optimum Nutrition, Amazing Grass 스포츠 영양 및 성능 집중
더 바운티풀 컴퍼니 1–2% Nature's Bounty, Sundown, Osteo Bi-Flex 가치 포지셔닝 및 대중 소매
블랙모어스 1–2% 자연 건강 보조 식품, 피쉬 오일 아시아-태평양 리더십 및 자연 요법 유산
스위스 웰니스 1–2% 종합 비타민, 내면에서 아름다움 APAC에서 프리미엄 웰니스 포지셔닝


최근 뉴스 및 개발

  • 네슬레 헬스 사이언스 (2025년 3월): 식물 기반 보충제 파이프라인과 수직 통합 전략을 강화하기 위해 3억 4천만 달러에 발효 식물 성분 스타트업 인수 완료 [18].
  • 헤일론 (2025년 1월): 28개 시장에서 65세 이상 인구를 대상으로 향상된 비타민 K2와 마그네슘 글리시네이트가 포함된 센트룸 실버+ 출시 [19].
  • 허벌라이프 뉴트리션 (2024년 10월): 제품 추천을 위해 웨어러블 건강 데이터를 통합하여 15개 추가 시장으로 AI 기반 개인화 영양 플랫폼 확장 [20].
  • 미국 FDA (2024년 7월): 프로바이오틱 보충제 제조업체의 시장 진입을 간소화하기 위해 새로운 GRAS 통지 3건 발표 [4].
  • 바이엘 AG (2024년 4월): 유럽 및 중동 시장을 겨냥하여 독일에 전용 젤리 보충제 제조 시설에 2억 달러 투자 발표 [21].
  • 암웨이 (2023년 12월): 모든 SKU에 대해 USDA 유기농 및 비GMO 프로젝트 인증을 받은 뉴트리라이트 유기농 라인 출시, 클린 라벨 경쟁자에 맞서 포지셔닝 [22].
  • 유럽연합 집행위원회 (2023년 9월): 식품 보충제 지침에 따라 비타민 D 및 셀레늄 보충제의 최대 허용 수준 업데이트 제안, 모든 27개 EU 회원국의 제형에 영향 [11].
  • 블랙모어스 (2023년 6월): 호주 브레이사이드에 새로운 제조 시설 개설, 생산 능력 30% 증가 및 AI 기반 품질 관리 시스템 추가 [23].
  • 2025년 5월, Awshad는 정신적 명료성, 이완 및 수면의 질을 개선하기 위해 설계된 CalmaGummies를 출시했습니다. 각 젤리는 THC와 CBD를 결합하여 약리 효과를 제공하는 135mg의 전 스펙트럼 대마 추출물을 포함하고 있습니다.
  • 2025년 4월, 비타민 샵은 체중 관리 요법의 일환으로 GLP-1 약물을 복용하는 사람들을 위한 영양 보충제 라인인 Whole Health Rx의 GLP-1 지원을 출시했습니다.
  • 2025년 3월: Life Time은 LTH 보충제의 일환으로 NOURISH라는 액체 종합 비타민 및 녹색 파우더를 출시했습니다. NOURISH는 다른 제품에 비해 1회 제공량당 중요한 비타민과 미네랄이 21% 더 많습니다.


Health Supplements Market Report Scope

매개변수 세부사항
시장 범위 제품 유형, 형태, 원천, 소비자 그룹, 건강 응용 프로그램 및 유통 채널을 포함한 글로벌 건강 보조 식품 시장
연구 기간 2021–2035
CAGR 4.6% (2026–2035)
기준 연도 시장 규모 USD 155.8억 (2025)
예측 종료점 USD 243.5억 (2035)
가장 빠르게 성장하는 제품 세그먼트 프리바이오틱스 및 프로바이오틱스 (10.3% CAGR)
가장 빠르게 성장하는 형태 세그먼트 젤리 (13.0% CAGR)
프로필된 회사 10 (허벌라이프, 앰웨이, 애보트, 바이엘, 네슬레 헬스 사이언스, 헤일론, 글랜비아, 더 바운티풀 컴퍼니, 블랙모어스, 스위스 웰니스)
평가 통화 USD 억

자주 묻는 질문

제3자 테스트 인증인 USP 인증이 보충제 가격 책정에 어떤 영향을 미칩니까?
USP 또는 NSF 인증을 받은 제품은 일반적으로 인증되지 않은 제품보다 15–20% 높은 소매 가격 프리미엄을 요구합니다 [14]. 인증 투자 비용은 더 높은 전환율과 감소된 반품량을 통해 12–18개월 이내에 회수됩니다.
구독 기반 모델이 보충제 브랜드의 고객 경제를 재편하는 데 어떤 역할을 합니까?
구독 플랫폼은 고객 획득 비용을 약 40% 줄이고, 일회성 소매 구매에 비해 고객 생애 가치를 2.8배 증가시킵니다 [6]. 50% 이상의 구독 수익을 가진 브랜드는 더 높은 평가 배수를 기록합니다.
할랄 및 코셔 인증 요구 사항이 전 세계 건강 보충제 시장에 어떤 영향을 미치고 있습니까?
할랄 인증을 받은 보충제는 GCC 및 동남아시아 전역에서 소매 유통의 전제 조건이며, 18억 명 이상의 소비자를 포함합니다 [10]. 인증이 없는 브랜드는 가장 빠르게 성장하는 지역 세그먼트에 접근할 수 없습니다.
보충제 브랜드가 AI 기반 제형 플랫폼을 채택할 때 어떤 통합 문제에 직면합니까?
주요 장벽으로는 독점 데이터 사일로, 제한된 바이오마커 표준화, AI 최적화 제형이 상업적으로 출시되기 전에 필요한 18–24개월의 검증 주기가 있습니다 [12]. 소규모 브랜드는 효과적인 모델을 훈련할 데이터 양이 부족한 경우가 많습니다.
의사 채널과 대량 소매 제품의 건강 보충제 시장은 어떻게 다릅니까?
의사 브랜드는 대량 소매의 30–35%에 비해 45–55%의 총 마진을 달성하며, 이는 더 높은 원료 품질과 통제된 유통을 반영합니다 [3]. 그 대가로는 낮은 판매량과 의료 전문가의 지지에 대한 의존도가 있습니다.
건강 보충제 시장에 신규 진입자가 고려해야 할 주요 특허 환경은 무엇입니까?
생체이용률 향상 특허 — 리포좀 캡슐화, 킬레이트 미네랄 및 파이토좀 복합체를 포함 — 는 가장 밀집된 지식 재산 클러스터를 나타냅니다 [12]. 신규 진입자는 고급 전달 형식을 상용화하기 전에 운영 자유 분석을 수행해야 합니다.
국경 간 전자상거래 규제가 국제 브랜드의 건강 보충제 시장에 어떤 영향을 미칩니까?
중국의 국경 간 전자상거래 파일럿 존은 외국 보충제가 전체 SAMR 등록을 우회할 수 있도록 하여 시장 진입 기간을 24개월에서 6개월 미만으로 단축합니다 [8]. 이 채널은 현재 중국에서 수입 보충제 판매의 30% 이상을 차지합니다.
저자
저자 Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
공동 저자 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of defense databases, military publications, government procurement records, and authoritative defense organizations. Key sources included the US Department of Defense (DoD), NATO Standardization Office (NSO), European Defence Agency (EDA), US Defense Security Cooperation Agency (DSCA), Stockholm International Peace Research Institute (SIPRI), Jane's Defence Intelligence, Defense News, Military & Aerospace Electronics, National Defense Industrial Association (NDIA), Aerospace Industries Association (AIA), EU Eurostat Defence Database, Government Accountability Office (GAO) defense reports, Congressional Research Service (CRS) reports, and national defense ministry procurement databases from key markets. These sources were employed to gather data on defense spending, procurement statistics, technology development programs, threat assessment reports, and market landscape analysis for electronic attack, electronic support, electronic protection systems, jammers, countermeasure systems, decoys, directed energy weapons, and antenna technologies.


Primary Research

As part of the primary research process, stakeholders from both the supply and demand sides were interviewed to acquire both qualitative and quantitative insights. The supply-side sources consisted of CEOs, VPs of Engineering, chief technology officers, and program directors from electronic warfare system manufacturers, defense contractors, and OEMs. Demand-side sources included program directors from armed forces, defense ministries, and military research laboratories, as well as military procurement officers, defense acquisition program managers, electronic warfare officers, and military intelligence analysts. Through primary research, market segmentation was verified, technology development timelines were verified, and insights regarding operational requirements, procurement strategies, and budget allocation dynamics were obtained.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was determined through system deployment mapping and contract value analysis. Included in the methodology were the followingIdentification of over 50 critical defense contractors in North America, Europe, Asia-Pacific, and the worldCross-product mapping for electronic attack, electronic support, electronic protection, jammers, countermeasure systems, decoys, directed energy weapons, and antenna systemsAn examination of the annual revenues that have been reported and modeled for electronic warfare portfolios

Coverage of contractors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (system deployment × unit cost by platform) and top-down (contractor revenue validation) approaches to derive segment-specific valuations

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















