위험 폐기물 관리 시장 (2026 - 2035)

Hazardous Waste Management Market Research Report By Physical State (Solid, Liquid, Sludge, Gaseous), By Waste Category (Chemical Waste (Industrial), Biomedical Waste, Electronic Waste, Radioactive & Nuclear Waste, Universal & Other Waste), By Treatment / Disposal Method (Landfill, Thermal Treatment, Recycling & Resource Recovery, Chemical / Physical / Biological Treatment, Other Methods), By Service (On-Site Storage, Collection & Transportation, Treatment & Disposal, Consulting, Audit & Training), By Industry (Oil & Gas, Chemicals & Pharmaceuticals, Electronics & Semiconductors, Healthcare, Metals & Mining, Construction & Demolition, Energy & Power, Others) and By Regional (North America, Europe, South America, Asia Pacific, Middle East and Africa) - Forecast to 2035
ID: MRFR/Equip/28088-HCR 128 Pages Priya Nagrale Last Updated: October 17, 2026
Hazardous Waste Management Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.02%
2025 Market SizeUSD 56.71 Billion
2035 Market SizeUSD 111.13 Billion
Key Players
Veolia Environnement
Clean Harbors
WM
Republic Services
SUEZ
REMONDIS
Opportunities
  • Black-Mass Processing as a Standalone Business Line
  • PFAS Remediation Services Bundled With Destruction
  • Emerging-Market Buildout in Africa and Southeast Asia

위험 폐기물 관리 시장 시장 요약

유해 폐기물 관리 시장은 2025년에 567억 1천만 달러에 도달했으며, 2026년에는 603억 4천만 달러로 예측되며, 2035년까지 1,111억 3천만 달러로 증가할 것으로 예상되며, 연평균 성장률(CAGR)은 7.02%입니다. 이 경로를 지탱하는 두 가지 촉매가 있습니다. 2025년 1월 발효되는 바젤 협약의 수정된 전자 폐기물 관리 체계는 수백만 톤의 국경 간 운송을 사전 통지 동의 절차로 끌어들였습니다 [1]. 이와 함께, 2024년 4월 미국 EPA가 두 개의 PFAS 화합물을 CERCLA에 따라 유해 물질로 지정함으로써 발생한 정화 책임은 발생자들이 현재 대비하고 있는 것입니다 [3].

이 산업의 전통적인 관행은 간단했습니다: 수집, 운송, 매립. 그 모델은 해체되고 있습니다. 안전한 매립 셀과 저온 회전로는 초임계수 산화, 플라즈마 아크 파괴, 시멘트 가마 공동 처리 및 복잡한 원료에서 구리, 코발트 및 귀금속을 회수하는 AI 지원 분류 라인으로 대체되고 있습니다. 베올리아는 2024년부터 2027년까지 유해 및 특수 폐기물 용량을 위해 약 20억 유로를 투자하기로 약속했습니다 [15], 반면 EU 배터리 규정은 2031년 리튬 회수 목표를 80%로 설정했습니다 [4].

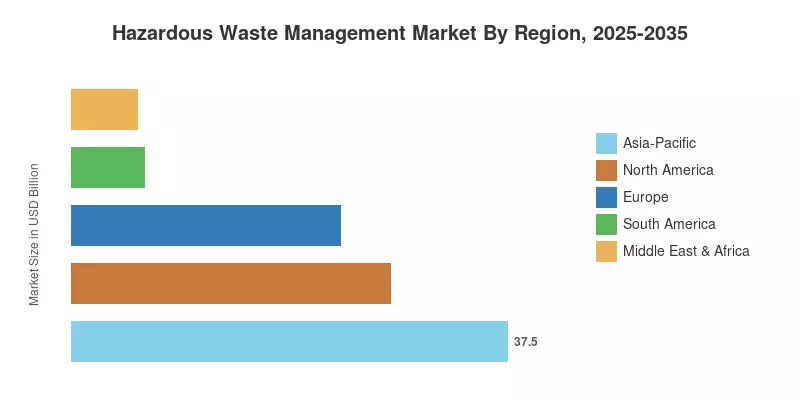
지역적으로 아시아-태평양은 전 세계 수익의 37.5%를 차지하며 동시에 7.28%의 CAGR로 가장 빠르게 성장하고 있습니다. 이는 중국과 인도의 면허가 있는 처리, 저장 및 폐기 시설의 병행 구축에 의해 촉진된 이례적인 조합입니다. 북미는 27.4%로 뒤따르며, 톤당 가격력이 매출을 이끌고 있습니다. 유럽은 세계에서 가장 엄격한 허가 체계에 기반하여 23.1%의 점유율을 차지하고 있습니다. 다음 10년은 트럭뿐만 아니라 파괴 기술을 소유한 운영자에게 보상을 제공합니다.

주요 보고서 요약

• 처리 기술별

  • 열처리는 2025년 유해 폐기물 관리 시장 수익의 37.2%를 차지하며, 여전히 유기 및 할로겐화 스트림의 기본 경로입니다.
  • 재활용 및 자원 회수는 2035년까지 11.7%의 CAGR로 가장 빠르게 성장하는 방법입니다.
  • 매립 및 안전한 격리는 2025년에 143억 5천만 달러를 생성했으며, 줄어들고 있지만 구조적으로 영구적인 바닥입니다.

• 산업 수직별

  • 석유 및 가스는 2025년 수요의 24.2%를 차지하며, 드릴링 머드, 탱크 바닥 및 정유 슬러지에 집중되어 있습니다.
  • 전자 및 반도체는 11.0%의 CAGR로 가장 빠르게 성장하고 있으며, 팹 건설 주기를 추적하고 있습니다.
  • 의료 발생자는 2025년 유해 폐기물 관리 시장에서 54억 4천만 달러를 기여했습니다.

• 지역별

  • 아시아-태평양은 2025년 유해 폐기물 관리 시장의 37.5%를 차지했습니다.
  • 중동 및 아프리카는 작은 기반에서 7.9%의 CAGR로 성장하고 있습니다.
  • 유럽은 세계에서 가장 엄격한 허가 환경에서 2025년에 131억 달러를 생성했습니다.

시장 규모 및 예측 (2021–2035)

추정치는 발생자 측 톤수, 면허 시설의 처리량 공개 및 40개 이상의 서비스 제공업체 간의 수익 삼각 측량을 혼합한 것입니다. 유해 폐기물 관리 시장의 역사적 가치는 바젤 협약의 국가 보고 및 EPA 2년 보고서 제출과 대조하여 조정되었으며, 이후 2025년 상수 미국 달러로 지수화되었습니다.
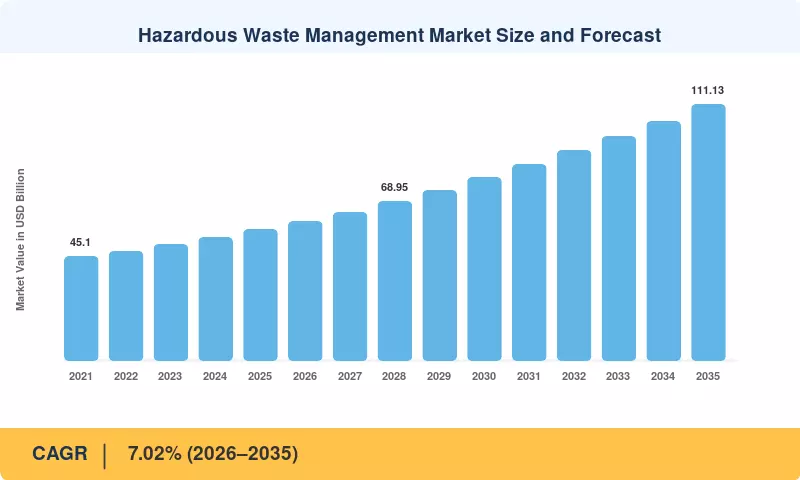
유해 폐기물 관리 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
국가 유해 폐기물 규정 강화 +1.4 pp 전 세계 중기 (2–4년) [1][2]
배터리 및 전자기기 순환성 의무 +1.2 pp 유럽, 아시아-태평양 중기 (2–4년) [4][5]
PFAS 파괴 및 복구 책임 +0.9 pp 북미, 유럽 장기 (≥4년) [3]
화학 및 반도체 산업의 자본 지출 +0.8 pp 아시아-태평양 단기 (≤2년) [9]
ESG 공시 및 투자자 감시 +0.6 pp 전 세계 단기 (≤2년) [7]
의료 폐기물량 증가 +0.5 pp 아시아-태평양, 중동 및 아프리카 중기 (2–4년) [8]
시멘트 가마 공동 처리 용량 추가 +0.4 pp 아시아-태평양 장기 (≥4년) [10]

규제 강화가 비공식 물량을 청구 가능한 톤수로 전환

유해 폐기물 관리 시장의 접근 가능한 규모는 생성이 아닌 집행에 의해 결정됩니다. 단일 준수 주기 동안, 주 정부는 4,000건 이상의 폐쇄 또는 이유 제시 서한을 발송하였으며, 인도의 중앙 오염 통제 위원회는 면허 용량에 비해 매년 1,230만 톤 이상의 유해 폐기물이 생성되었음을 기록했습니다 [11]. 집계되지 않은 톤수는 비공식 처분에서 화학 폐기물 처리 시설로 이동하도록 강제하는 각 통지에 대해 톤당 90–260달러의 유료 처리량으로 전환됩니다.

배터리 및 전자기기 의무가 회수 경제를 재가격 책정

2031년까지 유럽의 배터리 규정은 리튬 80% 및 코발트, 니켈, 구리의 95% 회수를 요구합니다. 블랙 매스 취급은 운송에서 유해한 것으로 간주됩니다 [4]. 2022년에는 6200만 톤이 생성될 것이며, 공식 수거율은 약 22.3%입니다 [5]. 회수된 코발트 및 구리의 가치는 이제 처리 비용의 상당 부분을 충당하여, 한때 게이트 수수료 비즈니스였던 것을 이중 수익 비즈니스로 전환합니다. 이 격차가 상업적 보상입니다.

PFAS 책임이 파괴 시장을 새로 창출

EPA의 CERCLA에 따른 PFOA 및 PFOS 지정은 수천 개의 사이트를 비용 회수 조치에 노출시켰으며, 해당 기관의 자체 분석에 따르면 연간 준수 비용은 15억 달러 범위에 해당합니다 [3]. 1,100°C 이하의 기존 소각은 더 이상 신뢰할 수 있는 파괴 방법으로 인정되지 않으며, 수요는 초임계수 산화 및 가스화 장치로 향하고 있습니다. Clean Harbors와 Veolia는 모두 2024–2025년에 전용 PFAS 파괴 라인을 가동할 예정입니다 [15][16].

반도체 및 화학 자본 지출이 수요를 선행

미국 CHIPS 프로그램 및 일본, 한국, EU의 유사한 계획에 따라 발표된 팹 건설은 총 4,000억 달러 이상의 약속을 초과합니다 [9]. 각 첨단 팹은 가동 첫날부터 전문적인 처리가 필요한 폐 용매, 산성 폐기물 및 슬러리를 생성하여, 이러한 공장이 결국 수익을 기록하기 전에 도착하는 수요를 창출합니다.

제한 사항 영향 분석

제한 사항 가중치는 허가, 비용 및 누출 역학에 대한 분석가의 판단을 반영하여 유해 폐기물 관리 시장에서 실현된 성장에 대한 방향성 드래그로 작용하며, 헤드라인 비율에서의 추가적인 감산이 아닙니다.

제한 사항 ~% CAGR에 미치는 영향 지리적 관련성 영향 타임라인 참조
허가 지연 및 지역 사회 반대 −0.7 pp 북미, 유럽 장기 (≥4년) [2][12]
고급 열 시스템의 자본 집약성 −0.5 pp 전 세계 중기 (2–4년) [15]
불법 투기 및 비공식 부문 누출 −0.4 pp 아시아-태평양, 아프리카 장기 (≥4년) [1][5]
전문 운전사 및 기술자 부족 −0.3 pp 북미 단기 (≤2년) [17]
회수된 자원 가격 변동성 −0.3 pp 전 세계 단기 (≤2년) [6]

허가는 시설 건설보다 더 오랜 시간이 걸린다

미국에서는 RCRA Part B 검토, 주 동의 및 환경 정의 스크리닝으로 인해 새로운 유해 매립지나 소각로를 설치하는 데 일반적으로 5년에서 8년이 걸리며, 이는 건설에 필요한 24개월에서 36개월보다 더 긴 시간입니다 [2][12]. 기술적 어려움 때문이 아니라, 2023–2025년의 여러 제안이 지역 저항으로 인해 철회되었습니다. 결과적으로, 용량은 수요에 뒤처져 가격을 지지하지만 물량의 증가를 제한합니다.

고급 파괴는 수익성이 나기 전에 비쌉니다

플라즈마 아크 및 초임계 물 산화 장치의 설치 비용은 라인당 4천만 달러에서 1억 2천만 달러에 이르며, 상환이 가능하다고 간주되기 전에 활용 요구 사항은 70%에 가깝습니다 [15]. 중형 지역 운영자가 이를 독자적으로 자금을 조달할 수 없기 때문에, 고급 용량은 5개 또는 6개의 재무제표에 집중되어 지리적 확산을 늦추고 있습니다.

누출은 여전히 회수 가능한 톤수를 흡수합니다

비공식 해체 및 무허가 투기는 특히 남아시아 및 동남아시아와 서아프리카 일부 지역에서 면허가 있는 경로에서 자재를 계속 전환하고 있으며, 이곳의 공식 전자 폐기물 수거는 생성량의 4분의 1에도 미치지 못합니다 [5]. 매립된 톤수는 준수하는 부문이 결코 기록하지 않는 수익입니다.

위험 폐기물 관리 시장 기회

독립 비즈니스 라인으로서의 블랙 매스 처리

배터리 기가팩토리의 스크랩 비율이 5–10%인 경우, 수명 종료 팩이 도착하기 훨씬 이전에 유해한 블랙 매스가 생성됩니다. 셀 제조업체와 오프테이크 계약을 체결한 운영자는 이제 10년 동안 원자재를 확보합니다.

파프스(PFAS) 정화 서비스와 파괴 서비스의 패키지 판매

현장 조사, 토양 및 지하수 처리, 열적 파괴를 단일 책임 패키지로 판매할 수 있습니다. 구매자는 CERCLA 노출이 활성화될 때 가장 낮은 톤당 가격보다 보상된 증거 체인을 더 중요하게 여깁니다.

아프리카 및 동남아시아의 신흥 시장 구축

베트남, 인도네시아, 나이지리아, 이집트는 빠른 산업화와 얇은 라이센스 용량을 결합합니다. IFC와 지역 은행을 통한 개발 금융 혼합 구조가 최초의 시설을 보증하기 시작했으며 [13], 초기 진입자는 규제된 독점과 유사한 위치를 차지합니다.

Manifest 및 준수 플랫폼을 통한 데이터 수익화

e-Manifest 및 유사한 EU 시스템에 따른 디지털 매니페스팅은 세분화된 생성자 수준 데이터를 생성합니다. 출력 단위당 폐기물 강도를 벤치마킹하고 재분류 위험을 표시하며 Scope 3 보고서를 제공하는 구독 분석은 물류 수익 위에 소프트웨어 마진을 추가합니다 [7].

의료 및 실험실 스트림 통합

병원 및 진단 실험실에 서비스를 제공하는 분산된 지역 운송업체는 중간 단일 자릿수 EBITDA 배수로 인수 가능하며, 의료 생물 위험 폐기물 관리 계약은 높은 유지율로 갱신됩니다 [8].

위험 폐기물 관리 시장 향후 전망

센서 기반 분류 및 자율 처리

센서, 머신 비전, 로봇 공학 및 자동 식별 시스템의 발전은 폐기물 분리의 속도와 정확성을 향상시켜 위험 폐기물 처리를 재편하고 있습니다. 스마트 분류 시스템은 조성, 용기 유형, 라벨링 및 물리적 특성을 기반으로 위험 물질을 식별하여 독성 또는 반응성 물질에 대한 수동 노출을 줄입니다. 자동 유도 차량 및 로봇 처리 시스템은 수집, 이동 및 처리 중 근로자의 접촉을 더욱 제한합니다. 폐기물 양과 규제 요구 사항이 증가함에 따라 위험 폐기물 운영자는 안전성, 추적 가능성 및 처리 효율성을 개선하기 위해 센서 지원 및 자율 인프라에 투자하고 있습니다.

플랫폼 경제학 및 서비스로서의 준수

디지털 매니페스팅, 텔레매틱스 및 생성자 대시보드는 전환 비용이 되고 있습니다. 준수 기록을 보유한 제공자는 갱신을 보유하며, 위험 폐기물 관리 시장은 그 유지를 가치 평가 배수에 가격을 책정하기 시작하고 있습니다 [7].

배터리 슈퍼사이클과 그 폐기물 그림자

IEA는 2030년대 중반까지 글로벌 배터리 제조 용량이 다중 테라와트시 규모에 접근할 것으로 예상하고 있습니다 [9]. 제조 스크랩이 먼저 도착하고, 사용 종료 팩이 나중에 도착하며, 두 가지 모두 운송 중에 위험합니다. 2026-2028년에 가동될 회수 용량이 원료보다 제약이 될 것입니다.

공시 체계가 폐기물을 보고된 지표로 전환

CSRD 및 ISSB 프레임워크는 수만 개의 기관으로부터 정량화된 폐기물 및 위험 물질 보고를 요구합니다 [7]. 폐기물 밀도가 감사된 제출물에 포함되면 조달은 최저 게이트 요금에 대한 최적화를 중단하고 검증 가능한 파괴에 대한 최적화를 시작합니다.

지역 시장 점유율 분석

지역 2025년 수익의 비율 주요 투자 주제
아시아-태평양 37.5% 공동 처리, TSDF 라이센스, 전자 폐기물 회수
북미 27.4% PFAS 파괴, 복원, 가격 권한
유럽 23.1% 배터리 재활용, 순환성 준수
남미 6.3% 광산 폐기물, 정제소 잔여물
중동 및 아프리카 5.7% 유전 폐기물, 그린필드 처리 용량
총계 100.0% —

위험 폐기물 관리 시장의 지리적 집중은 산업 밀도를 먼저 추적하고 규제 성숙도를 두 번째로 추적합니다. 이 때문에 아시아-태평양 지역이 두 가지 모두에서 선두를 차지하고 있습니다.

북미

국가 지표 주요 동인
미국 지역 수익의 82.6% CERCLA PFAS 책임 및 RCRA 집행
캐나다 16억 1천만 달러 (2025) 오일 샌드 및 광산 잔여물
멕시코 7.4% CAGR (2026–2035) 근접 제조 확대

북미 경제는 희소성에 기반하고 있습니다. 2010년 이후 허가된 새로운 상업용 소각 용량이 제한되어 있어 기존 운영자들은 평균 판매 가격을 매년 중간 단위 수치로 올렸고, 물량은 더디게 증가했습니다 [16]. 멕시코는 예외로, 근접 제조가 국내 처리 용량보다 화학, 자동차 및 전자 공장을 더 빠르게 추가하여 사전 정보 동의 규칙에 따라 국경 간 배송 흐름을 생성하고 있습니다.

유럽

국가 지표 주요 동인
독일 지역 수익의 22.8% 화학 공원 통합
영국 19억 4천만 달러 (2025) 브렉시트 이후 허가 차별화
프랑스 지역 수익의 15.1% 핵 및 산업 유산 사이트
이탈리아 6.6% CAGR (2026–2035) 오염된 사이트의 복원
스페인 9억 1천만 달러 (2025) 배터리 공장 클러스터 성장
북유럽 국가들 지역 수익의 8.4% 고온 파괴 수출
러시아 4.3% CAGR (2026–2035) 국내 용량 대체
유럽 나머지 지역 13억 8천만 달러 (2025) EU 가입 준수 투자

유럽의 수요는 사이클에 의해 주도되지 않고 법으로 규정되어 있습니다. 폐기물 프레임워크 지침의 계층 구조, 산업 배출 지침의 BAT 결론 및 배터리 규정은 생성자가 내부에서 충족할 수 없는 결과를 요구합니다 [4]. 독일의 화학 공원은 모델을 보여줍니다: 테넌트 운영과 통합된 현장 처리, 잔여 흐름만 외부로 배송됩니다.

아시아-태평양

국가 지표 주요 동인
중국 지역 수익의 41.2% MEE 라이센스 및 위험 폐기물 카탈로그
인도 9.6% CAGR (2026–2035) CPCB 집행 및 TSDF 확장
일본 31억 9천만 달러 (2025) 반도체 및 배터리 소재 흐름
한국 지역 수익의 8.1% 석유화학 및 디스플레이 제조
ASEAN 8.7% CAGR (2026–2035) FDI 주도 산업 이전
아시아-태평양 나머지 지역 12억 8천만 달러 (2025) 광산 및 자원 가공

아시아-태평양 지역의 위험 폐기물 관리 시장에서의 선도는 규모와 빠른 공식화에서 비롯됩니다. 중국의 개정된 국가 위험 폐기물 카탈로그와 지방 라이센스 통합은 수천 개의 비표준 운영자를 제거하면서 준수 시설의 처리량을 증가시켰습니다 [10]. 인도의 확장은 더 젊고 가파르며, 주 정부가 안전한 매립, 소각 및 공동 처리 전처리를 단일 사이트에서 결합한 통합 시설을 위임하고 있습니다 [11].

남미

국가 지표 주요 동인
브라질 지역 수익의 52.4% 정제소, 광산 및 농업 화학 잔여물
아르헨티나 6억 1천만 달러 (2025) 리튬 및 유전 폐기물
남미 나머지 지역 6.9% CAGR (2026–2035) 구리 농축물 가공 잔여물

브라질의 수요는 상파울루의 산업 벨트와 리오 정제 복합체 주변에 집중되어 있으며, CONAMA 결의안과 주 라이센스 기관이 점진적으로 허용 가능한 폐기 경로를 좁혀왔습니다. 칠레와 페루는 구리 및 리튬 가공 잔여물을 추가하며, 이 흐름은 부피가 크고 화학적으로 어렵습니다.

중동 및 아프리카

국가 지표 주요 동인
사우디아라비아 지역 수익의 28.9% 하류 석유화학 확장
UAE 6억 2천만 달러 (2025) 자유 구역 산업 및 폐기물 에너지 정책
남아프리카 6.8% CAGR (2026–2035) 광산 및 제련소 잔여물
이집트 지역 수익의 9.1% 산업 단지 개발
MEA 나머지 지역 8억 4천만 달러 (2025) 유전 서비스 폐기물

걸프 수요는 정제소 및 석유화학 주도이며, 사우디아라비아의 비전 2030 하류 프로그램은 사용된 촉매, 탱크 바닥 및 가성 흐름을 생성하는 크래커 및 특수 화학 공장을 추가하고 있습니다 [14]. 사하라 이남 아프리카는 여전히 용량 제약을 받고 있으며, 여러 국가는 여전히 국내에서 처리하기보다는 바젤 절차에 따라 고위험 분수를 수출하고 있습니다 [1].

위험 폐기물 관리 시장 지역별, 2025-2035

위험 폐기물 관리 시장 시장 세분화

물리적 상태별

유해 폐기물 관리 시장은 운반 특성에 따라 첫 번째로 나뉘며, 이는 운송 클래스와 처리 경로를 결정합니다.

세그먼트 지표 주요 수요 동인
액체 39.2% 점유율 (2025) 사용된 용제, 산, 기름진 물
고체 USD 196.2억 (2025) 오염된 토양, 포장재, 잔해
슬러지 7.28% CAGR (2026–2035) 정유소 바닥, 폐수 잔여물
가스 6.1% CAGR (2026–2035) 증기 회수 및 저감 잔여물

액체 흐름은 지속적으로 생성되고 안전하게 비축할 수 없기 때문에 지배적이며, 이는 일회성 처분보다는 정기적인 수거 계약을 강제합니다. 슬러지는 더 빠르게 움직입니다: 탈수 및 안정화 요구 사항이 강화되었고, 탱크 청소 주기를 겪는 정유소는 현장에서 관리하기보다는 점점 더 외주를 주고 있습니다.

폐기물 유형별

세그먼트 지표 주요 수요 동인
화학 폐기물 (산업) 38.1% 점유율 (2025) 공정 잔여물 및 비규격 제품
생물의학 폐기물 9.3% CAGR (2026–2035) 병원 및 진단량 증가
전자 폐기물 USD 89.2억 (2025) 장치 교체 및 바젤 규제
방사성 및 핵 폐기물 9.4% 점유율 (2025) 해체 프로그램
유니버설 및 기타 폐기물 5.6% CAGR (2026–2035) 램프, 배터리, 에어로졸

화학 흐름은 유해 폐기물 관리 시장의 수익 중추를 유지하며, 그 양은 산업 생산과 밀접하게 연관되어 있습니다. 생물의학 폐기물은 GDP가 아닌 의료 접근성과 함께 성장하는 다른 행동을 보이며, 이로 인해 가장 가파른 곡선은 아시아-태평양 및 걸프 지역에 위치합니다 [8].

처리 / 처분 방법별

세그먼트 지표 주요 수요 동인
열처리 37.2% 점유율 (2025) 유기 및 할로겐화물 파괴
매립 USD 143.5억 (2025) 잔여물 및 비처리 분획
재활용 및 자원 회수 11.7% CAGR (2026–2035) 금속 가치 및 순환성 의무
화학/물리/생물학적 처리 15.8% 점유율 (2025) 중화 및 안정화
기타 방법 4.9% CAGR (2026–2035) 심층 주입, 캡슐화

열처리는 시장을 지배하며, 2025년에는 37.2%의 점유율을 차지하고, 유해 유기 화합물을 파괴하고 폐기물 양을 크게 줄이는 효과로 뒷받침됩니다. 재활용 및 자원 회수는 2026년부터 2035년까지 11.7%의 CAGR로 가장 빠르게 성장할 것으로 예상되며, 이는 귀중한 자재 회수, 처분 비용 절감 및 순환 경제 관행 촉진에 대한 강조가 증가하고 있기 때문입니다. 매립은 2025년에 USD 143.5억을 차지했으며, 화학/물리/생물학적 처리는 15.8%의 점유율을 유지하여 화학적으로 복잡하고 생물학적으로 유해한 폐기물 처리에 계속 사용되고 있음을 반영합니다. 기타 방법은 예측 기간 동안 4.9% CAGR로 확장될 것으로 예상됩니다.

서비스별

세그먼트 지표 주요 수요 동인
수거 및 운송 29.8% 점유율 (2025) 경로 밀도 및 명세 준수
처리 및 처분 USD 221.0억 (2025) 허가된 용량 부족
컨설팅, 감사 및 교육 9.5% CAGR (2026–2035) 공개 및 허가 복잡성
현장 저장 11.6% 점유율 (2025) 발생자 축적 요구 사항

수거 및 운송은 시장을 지배하며, 2025년에는 29.8%의 점유율을 차지하고, 이는 발생지에서 처리 또는 처분 시설로의 준수 폐기물 수거, 처리 및 이동의 필수적인 역할에 의해 뒷받침됩니다. 컨설팅, 감사 및 교육은 2026년부터 2035년까지 9.5%의 CAGR로 가장 빠르게 성장할 것으로 예상되며, 이는 점점 더 엄격해지는 환경 규제, 복잡한 준수 요구 사항 및 전문 폐기물 관리 전문성에 대한 수요 증가에 의해 추진됩니다. 처리 및 처분은 2025년에 USD 221.0억을 발생시켰으며, 현장 저장은 11.6%의 점유율을 차지하여 처리 또는 최종 처분 전에 안전한 임시 보관의 필요성을 반영합니다.

산업별

세그먼트 지표 주요 수요 동인
석유 및 가스 24.2% 점유율 (2025) 시추 폐기물 및 정유소 잔여물
화학 및 제약 19.4% 점유율 (2025) 공정 및 API 제조 폐기물
전자 및 반도체 11.0% CAGR (2026–2035) 팹 확장 및 장치 교체
의료 USD 54.4억 (2025) 임상 및 실험실 흐름
금속 및 광업 11.3% 점유율 (2025) 광산 폐기물 및 제련소 잔여물
건설 및 철거 6.1% CAGR (2026–2035) 석면 및 오염된 토양
에너지 및 전력 USD 43.1억 (2025) 재, 변압기 오일, 배터리 저장
기타 6.8% 점유율 (2025) 직물, 농업, 방위

석유 및 가스는 단일 정유소의 회전이 몇 주 안에 수천 톤을 생성할 수 있기 때문에 산업 믹스를 지속적으로 지탱하고 있습니다. 전자는 구조적인 이야기입니다: 각 새로운 팹이나 배터리 공장은 이전에 존재하지 않았던 영구적이고 높은 가치의 유해 흐름을 설정합니다 [9].

경쟁 벤치마킹

집중도는 보통입니다. Market Research Future는 전 세계 HHI가 약 320에 이를 것으로 추정하며, 상위 5개 운영자가 수익의 약 24–28%를 차지하고 있어, 전 세계적으로는 분산된 모습이지만 개별 허가 구역 내에서는 과점적인 프로필을 보입니다. 시설이 지리적으로 고정되어 있고 허가를 받는 데 시간이 걸리기 때문에, 위험 폐기물 관리 시장의 경쟁은 글로벌보다 지역적이며, 인수는 그린필드 진입보다 저렴하게 유지됩니다.

회사 추정 수익 점유율 범위 위험 폐기물 관리 시장을 위한 주요 제공 서비스 전략적 포지셔닝
Veolia Environnement ~7–10% 통합 수거, 소각, PFAS 파괴, 재생 가장 넓은 글로벌 발자국; GreenUp 계획의 중심에 있는 위험 용량 [15]
Clean Harbors ~5–7% 소각 네트워크, 현장 서비스, 재정제 가장 큰 북미 소각 용량; 가격 주도 모델 [16]
WM (Waste Management) ~4–6% 안전한 매립지, 처리, 산업 서비스 매립지 중심; 처리 인접성 확장 [17]
Republic Services ~3.5–5.5% 환경 솔루션, 처리, 운송 US Ecology 통합으로 심화된 위험 능력 [18]
SUEZ ~3–5% 처리, 복원, 산업 청소 유럽 중심; 토양 및 수질 복원에 강함 [19]
REMONDIS ~2.5–4% 회수, 처리, 물류 위험 부문을 가진 민간 유럽 재활용업체 [20]
Stericycle (Republic) ~2–3.5% 규제된 의료 및 제약 폐기물 의료 중심의 경로 밀도 [21]
Enviri Corporation ~1.5–3% 청정 지구 토양, 준설 재료, 특수 폐기물 미국 오염 물질 전문업체 [22]
Séché Environnement ~1–2% 고온 파괴, 위험 물류 유럽 및 라틴 아메리카 틈새 파괴 [19]
Cleanaway Waste Management ~1–2% 액체 및 기술 서비스, 처리 호주 및 뉴질랜드의 리더 [20]
Tradebe ~0.5–1.5% 용매 회수, 산업 및 실험실 폐기물 용매 재활용 및 실험실 패키지 전문업체 [22]
Daiseki Co., Ltd. ~0.5–1.5% 폐유, 슬러지 및 용매 재활용 일본 중심의 회수 경제 [10]

최근 뉴스 및 개발

  • 미국 EPA (2024년 4월): PFOA 및 PFOS를 CERCLA 유해 물질로 지정하여 소급적 비용 회수 노출 및 새로운 파괴 수요 풀을 생성함 [3].
  • 바젤 협약 사무국 (2025년 1월): 전자 폐기물 조항 개정안이 발효되어 대부분의 국경 간 전자 폐기물 운송이 사전 정보 동의 통제 하에 들어감 [1].
  • 베올리아 (2024년 9월): GreenUp 프로그램에 따라 유럽에서 확대된 유해 폐기물 처리 용량을 개설하고, 유해 및 특수 스트림을 우선 성장 기둥으로 지정함 [15].
  • 공화국 서비스 (2024년 3월): 미국 생태학의 처리 네트워크 통합을 완료하고, 미국 중서부 및 걸프 코스트 전역에 허가된 소각 및 매립 자산을 추가함 [18].
  • 클린 하버스 (2023년 11월): 네브래스카주 킴벌의 소각로를 가동하여, 약 30년 만에 미국에서 건설된 첫 상업적 유해 폐기물 소각로가 됨 [16].
  • 유럽연합 집행위원회 (2024년 2월): 배터리 규정의 재활용 함량 및 회수 효율 목표에 대한 시행 지침을 발표하고, 국경 간 이동을 위한 블랙 매스 분류를 명확히 함 [4].
  • 인도 CPCB (2024년 8월): 시멘트 가마에서 유해 폐기물 공동 처리에 대한 개정 지침을 발행하고, 허용 가능한 스트림 및 전처리 기준 목록을 확대함 [11].
  • 엔비리 코퍼레이션 (2025년 6월): 주 수준의 음용수 기준에 대응하여 미국 북동부 전역에 Clean Earth's PFAS 영향을 받은 토양 처리 네트워크를 확장함 [22].

위험 폐기물 관리 시장 Market Report Scope

보고서 속성/지표 세부사항
시장 범위 모든 발생 산업에서의 위험 폐기물의 글로벌 수집, 운송, 처리, 재활용 및 폐기
연구 기간 2021-2035
기준 연도 2025
역사적 데이터 2021–2024
예측 기간 2026–2035
2025년 시장 규모 USD 567.1억
2035년 시장 규모 USD 1111.3억
CAGR (2026–2035) 7.02%
가장 빠르게 성장하는 부문 재활용 및 자원 회수(방법); 전자 및 반도체(산업); 아시아 태평양(지역)
포함된 지역 북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카, 기타 지역
프로필된 기업 Veolia, Clean Harbors, WM, Republic Services, SUEZ, REMONDIS, Stericycle, Enviri, Séché Environnement, Cleanaway, Tradebe, Daiseki
평가 통화 USD 억
방법론 350개 이상의 주요 전문가 인터뷰; 하향식 시장 규모 산정; 상향식 검증; 데이터 삼각 측량; 시나리오 기반 예측; 실시간 프로젝트 추적

자주 묻는 질문

위험 폐기물 관리 시장에서 발전자에게 가장 좋은 비용 통제를 제공하는 계약 구조는 무엇인가요?
다년간의 마스터 서비스 계약과 톤당 가격 지수화 및 볼륨 밴드는 스팟 입찰보다 성과가 좋습니다. 이는 허가가 제한된 기간 동안 용량을 잠그고 폐기 경로 위험을 공급업체로 전가합니다 [16].
구매자는 처리 공급업체의 하류 책임 노출을 어떻게 평가해야 하나요?
공급업체의 최종 처분 장소를 감사해야 하며, 단순히 전송 스테이션만을 감사해서는 안 됩니다. 생성자의 책임은 폐기물이 궁극적으로 파괴될 때까지 따라가기 때문입니다. Part B 허가 상태와 5년의 집행 기록을 요청하세요 [2].
지속적인 유기물 파괴를 지정할 때 어떤 기술 비교가 가장 중요합니까?
초임계수 산화는 회전로보다 낮은 배출량으로 거의 완전한 광물화를 달성하지만 일관된 원료가 필요합니다. 회전로는 이질적인 드럼을 더 잘 처리하며 혼합 실험실 패키지에 대한 실용적인 기본 옵션으로 남아 있습니다 [3].
위험 폐기물 관리 시장이 ERP 시스템과 만날 때 어떤 통합 문제가 발생합니까?
폐기물 코드가 자재 마스터 기록에 깔끔하게 매핑되는 경우는 드물기 때문에, 명세서 데이터는 생산 배치와 연결되지 않은 상태로 도착합니다. EPA 및 EU 코드를 내부 SKU와 조정하는 미들웨어가 일반적인 해결책입니다 [7].
캡티브 현장 처리 자산이 아웃소싱보다 저렴한 경우가 있나요?
단일 일관된 흐름의 경우 연간 약 15,000톤 이상에서만 가능합니다. 그 이하에서는 허가 오버헤드와 활용 위험이 절감을 지워버리므로, 화학 공원은 세입자 간 자산을 풀링합니다 [15].
위험 폐기물 관리 시장에서 과소평가된 새로운 사용 사례는 무엇인가요?
데이터 센터 폐기. 리튬 UPS 뱅크, 냉각제 및 화재 억제제가 시설 운영자가 리프레시 주기가 도래할 때까지 예산을 거의 세우지 않는 위험한 양을 생성합니다 [9].
보험 가격 책정이 공급업체 선택에 어떤 영향을 미칩니까?
오염 법적 책임 보험료는 고위험 화물에 대해 급격히 상승했으며, 자본이 부족한 운송업체는 점점 더 낮은 한도를 가지고 있습니다. 운송 범위를 수여하기 전에 보장 한도와 명명된 피보험자 상태를 확인하세요 [22].
저자
저자 Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Air Operated Double Diaphragm (AODD) Pump Market
사례 연구
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.