Glucose Syrup Market

포도당 시럽 시장 규모, 점유율, 산업 동향 및 분석 연구 보고서 정보 - 원천별(옥수수, 밀, 보리, 감자, 쌀, 카사바 및 기타), 등급별(식품, 제약, 산업 및 기타), 형태별(액체, 과립 및 기타), 응용 분야별(식품, 음료, 제과, 제약 및 기타) 및 지역 - 2030년까지의 예측

Forecast Period
2025 - 2035
CAGR
6.83%
2024 Market Size
$ 4,922.49 Million
2035 Market Size
$ 10,225.47 Million
Food, Beverages & Nutrition ● Updated August 24, 2026 Report ID: MRFR/FnB/1726-CR | Pages: 125 | Author: Harshita Gorde

Glucose Syrup Market 요약

MRFR 분석에 따르면, 포도당 시럽 시장 규모는 2024년에 4922.49 백만 달러로 추정되었습니다. 포도당 시럽 산업은 2025년 5315.1 백만 달러에서 2035년까지 10225.47 백만 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 6.83%의 연평균 성장률(CAGR)을 보일 것입니다. 북미는 제과, 제빵 및 음료 부문에서의 높은 수요, 잘 확립된 옥수수 가공 산업, Cargill, ADM 및 Ingredion과 같은 북미 플레이어의 지배적인 역할로 인해 글로벌 포도당 시럽 시장에서 약 35%의 가장 큰 점유율을 차지하고 있습니다. 미국은 북미 내에서 주요 국가로, 세계 최대의 옥수수 생산 및 가공 기반과 구운 식품, 냉동 디저트 및 청량 음료 생산에 대한 강력한 국내 수요로 인해 글로벌 포도당 시럽 시장 점유율의 약 27%를 차지하고 있습니다. 제과는 2025년 글로벌 시장 점유율의 약 35%를 차지하는 가장 큰 응용 분야로, 포도당 시럽이 설탕 결정화를 방지하는 데 필수적인 역할을 하기 때문입니다.

주요 시장 동향 및 하이라이트

포도당 시럽 시장은 변화하는 소비자 선호에 의해 자연 및 클린 라벨 제품으로의 역동적인 전환을 경험하고 있습니다.

  • 북미 지역은 식품 및 음료 부문에서의 강력한 수요를 반영하여 포도당 시럽의 가장 큰 시장으로 남아 있습니다.
  • 아시아 태평양 지역은 도시화 증가와 변화하는 식습관에 힘입어 가장 빠르게 성장하는 지역으로 확인되었습니다.
  • 식품 산업은 포도당 시럽 소비를 계속 지배하고 있으며, 음료 산업은 가장 빠르게 성장하는 부문으로 부상하고 있습니다.
  • 주요 시장 동인은 식품 및 음료 부문에서의 수요 증가와 건강 및 웰빙 제품의 확장입니다.

시장 규모 및 예측

2024 시장 규모 4922.49 (백만 달러)
2035 시장 규모 10225.47 (백만 달러)
CAGR (2025 - 2035) 6.83%

주요 기업

Cargill (미국), Archer Daniels Midland (미국), Tate & Lyle (영국), Ingredion (미국), Roquette Freres (프랑스), MGP Ingredients (미국), Grain Processing Corporation (미국), Kraft Heinz (미국), Südzucker AG (독일)
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Glucose Syrup Market Treiber

제약 산업의 확장

제약 산업은 다양한 제형에서 글루코스 시럽의 유용성을 점점 더 인식하고 있습니다. 글루코스 시럽은 시럽, 현탁액 및 기타 액체 약물에서 안정제 및 감미료 역할을 합니다. 글루코스 시럽 시장은 연간 약 4%의 성장률로 성장할 것으로 예상되는 제약 부문의 확장으로부터 혜택을 볼 것으로 보입니다. 이러한 성장은 만성 질환의 증가와 효과적인 약물 전달 시스템에 대한 수요 증가에 기인합니다. 제약 회사들이 계속해서 혁신하고 새로운 제형을 개발함에 따라 글루코스 시럽의 포함이 더욱 보편화될 가능성이 높아지며, 이는 글루코스 시럽 시장의 전반적인 성장을 촉진할 것입니다. 이 추세는 제약 제품의 효능과 기호성을 향상시키는 데 있어 글루코스 시럽의 중요성을 강조합니다.

전자상거래 및 온라인 소매의 성장

전자상거래 및 온라인 소매의 성장은 글루코스 시럽 시장에 상당한 영향을 미치고 있습니다. 소비자들이 쇼핑 필요를 위해 온라인 플랫폼으로 점점 더 많이 전환함에 따라 글루코스 시럽 제품의 접근성이 향상되고 있습니다. 전자상거래는 제조업체가 이전에 서비스가 부족했던 틈새 시장을 포함하여 더 넓은 청중에게 도달할 수 있게 합니다. 온라인 소매업체들이 특정 식이 요구 사항을 충족하는 전문 글루코스 시럽을 포함하여 다양한 제품을 제공함에 따라 글루코스 시럽 시장은 이 추세로부터 혜택을 볼 가능성이 높습니다. 또한, 온라인 쇼핑의 편리함은 소비자에게 매력적이며, 수요를 더욱 촉진합니다. 전자상거래로의 이러한 전환은 글루코스 시럽 시장의 유통 환경을 재편할 것으로 예상되며, 제품 제공의 성장과 혁신을 촉진할 것입니다.

식음료 부문에서의 수요 증가

식음료 부문은 그 다재다능한 응용 프로그램에 의해 글루코스 시럽에 대한 수요가 눈에 띄게 증가하고 있습니다. 글루코스 시럽은 과자, 제과 및 음료를 포함한 다양한 제품에서 감미료, 증점제 및 보습제로 널리 사용됩니다. 글루코스 시럽 시장은 향후 몇 년 동안 약 5%의 복합 연간 성장률을 기록할 것으로 예상되며, 이는 맛과 질감을 향상시키는 감미료에 대한 소비자의 선호 증가를 반영합니다. 또한, 가공식품 소비의 증가로 인해 제조업체들이 제품 품질과 유통 기한을 개선하려고 하면서 글루코스 시럽에 대한 수요가 더욱 증가할 가능성이 높습니다. 이 추세는 식품 제조업체와 소비자의 변화하는 요구에 적응하면서 글루코스 시럽 시장의 강력한 성장 궤적을 나타냅니다.

건강 지향 제품의 인기 상승

소비자들 사이에서 건강 지향 제품으로의 뚜렷한 전환이 있으며, 이는 글루코스 시럽 시장에 영향을 미치고 있습니다. 개인들이 자신의 식단 선택에 대해 더 많이 인식하게 되면서, 낮은 혈당 지수와 자연 성분을 제공하는 제품에 대한 수요가 증가하고 있습니다. 글루코스 시럽은 특히 자연 원료에서 유래된 경우 전통적인 감미료에 비해 더 건강한 대안으로 인식됩니다. 이 추세는 글루코스 시럽을 포함하는 건강 중심의 식품 제품 수가 증가하고 있음을 반영하며, 더 나은 영양 프로필을 추구하는 소비자에게 맞춰지고 있습니다. 글루코스 시럽 시장은 제조업체들이 건강 지향 소비자 선호에 맞는 제품을 혁신하면서 이 추세를 활용할 가능성이 높습니다. 이러한 전환은 글루코스 시럽의 시장 잠재력을 향상시킬 뿐만 아니라 변화하는 식이 요구를 충족하는 새로운 제형 개발을 촉진합니다.

생산 공정의 기술 발전

글루코스 시럽의 생산 공정에서의 기술 발전은 글루코스 시럽 시장을 형성하는 데 중요한 역할을 하고 있습니다. 효소 가수분해 및 정제 기술의 혁신은 보다 효율적이고 비용 효과적인 생산 방법으로 이어졌습니다. 이러한 발전은 글루코스 시럽의 품질을 향상시킬 뿐만 아니라 생산 비용을 줄여 제조업체들이 더 쉽게 접근할 수 있도록 합니다. 그 결과, 글루코스 시럽 시장은 경쟁이 증가하고 더 다양한 제품 제공을 경험할 가능성이 높습니다. 또한, 이러한 기술 개선은 유기농 또는 비GMO 변형과 같은 특정 응용 프로그램에 맞춘 전문 글루코스 시럽의 개발을 촉진할 수 있습니다. 생산 기술의 이러한 발전은 글루코스 시럽 시장 내에서 성장과 다양성을 촉진할 것으로 예상되며, 궁극적으로 생산자와 소비자 모두에게 혜택을 줄 것입니다.

시장 세그먼트 통찰력

용도별: 식음료 (최대) 대 제과 (가장 빠르게 성장하는)

글루코스 시럽 시장에서 식음료 부문은 다양한 식품 응용에서 감미료에 대한 수요 증가로 인해 가장 큰 시장 점유율을 차지하고 있습니다. 맛, 수분 유지 및 질감을 향상시키는 글루코스 시럽의 다재다능함은 식품 산업에서의 광범위한 사용에 크게 기여하고 있습니다. 한편, 제과 부문은 글루코스 시럽의 독특한 특성을 활용하려는 장인 및 고급 제과 제품의 증가로 인해 가장 빠르게 성장하는 부문으로 떠오르고 있습니다.

식음료 (지배적) 대 제과 (신흥)

식음료 부문은 글루코스 시럽 시장에서 지배적인 위치를 유지하고 있으며, 탄산음료, 소스 및 가공식품에서의 광범위한 사용으로 특징지어집니다. 이 부문은 고품질 감미료에 대한 수요를 촉진하는 식품 제품의 지속적인 혁신으로 혜택을 보고 있습니다. 반면, 제과 부문은 독특한 맛 조합과 고품질 재료에 집중하며 빠르게 진화하고 있으며, 글루코스 시럽은 고품질 사탕과 초콜릿을 만들고자 하는 제조업체들에게 선호되는 선택이 되고 있습니다. 소비자들 사이에서 건강에 대한 인식이 높아짐에 따라 제과업체들은 대체 감미료 솔루션을 탐색하게 되어, 이 번창하고 역동적인 시장에서 글루코스 시럽의 위치를 더욱 확고히 하고 있습니다.

용도별: 식품 산업 (최대) 대 음료 산업 (가장 빠르게 성장하는)

글루코스 시럽 시장은 주로 식품 산업에 의해 주도되며, 사탕, 제과 및 소스와 같은 제품에서의 다양한 응용으로 인해 상당한 점유율을 차지하고 있습니다. 이 부문은 편리한 식품에 대한 수요 증가와 글루코스 시럽을 감미료로 활용하는 건강 지향적인 제품의 수가 증가함에 따라 혜택을 보고 있습니다. 반면, 음료 산업은 준비된 음료와 글루코스 시럽을 활용한 맛 음료의 증가 추세로 인해 빠르게 성장하는 부문으로 떠오르고 있습니다.

식품 산업: 지배적 대 음료 산업: 신흥

식품 산업은 글루코스 시럽 시장에서 지배적인 부문으로 자리 잡고 있으며, 다양한 식품 제품에서의 광범위한 사용으로 특징지어집니다. 이 부문의 강점은 소비자들이 요구하는 단맛, 질감 및 보존을 충족하는 제품을 제조할 수 있는 능력에 있습니다. 반면, 음료 산업은 건강하고 혁신적인 음료 옵션이 증가함에 따라 신흥 부문으로 자리 잡고 있습니다. 생산자들은 제품의 명확성을 유지하면서 맛 프로필을 향상시키기 위해 글루코스 시럽을 점점 더 많이 포함하고 있습니다. 식품 산업과 음료 산업 간의 이러한 역동적인 상호작용은 글루코스 시럽 시장의 미래 방향을 형성할 것으로 예상됩니다.

유형별: 액체 글루코스 (최대) 대 고과당 옥수수 시럽 (가장 빠르게 성장하는)

글루코스 시럽 시장에서 시장 점유율의 분포는 액체 글루코스가 가장 큰 부분을 차지하고 있음을 보여줍니다. 이 지배력은 식품 및 음료 산업에서의 광범위한 응용으로 인해 주로 발생하며, 부드러운 질감과 용해 용이성 덕분에 선호되는 선택이 됩니다. 그 뒤를 이어 고과당 옥수수 시럽이 있으며, 시장 점유율은 작지만 비용 효율성과 단맛 덕분에 최근 몇 년 동안 상당한 주목을 받고 있습니다. 이 부문의 성장 추세는 변화하는 소비자 선호도와 가공식품으로의 증가하는 전환에 의해 영향을 받고 있습니다. 액체 글루코스는 다양한 제품에서의 다재다능한 사용 덕분에 계속해서 번창하고 있으며, 고과당 옥수수 시럽은 탄산음료와 가공식품에서의 수요에 의해 강력한 확장을 경험하고 있습니다. 건강하고 저칼로리 대안에 대한 지속적인 연구는 제조업체들이 시장 트렌드에 적응함에 따라 이러한 부문의 성장 궤적에도 영향을 미칠 수 있습니다.

액체 글루코스 (지배적) 대 고과당 옥수수 시럽 (신흥)

액체 글루코스는 글루코스 시럽 시장에서 중요한 역할을 하며, 다양한 응용에서의 안정성과 기능성으로 인정받고 있습니다. 그 특성 덕분에 제과, 제빵 및 유제품 산업에서 이상적인 재료로 사용됩니다. 시장은 액체 글루코스의 확립된 존재와 신뢰성 덕분에 강한 수요를 유지하고 있습니다. 반면, 고과당 옥수수 시럽은 특히 북미에서 선호되는 감미료로 빠르게 부상하고 있습니다. 높은 단맛과 비용 효율성 덕분에 더 달콤한 제품을 선호하는 소비자들에게 매력적입니다. 건강 고려사항이 증가함에 따라 두 부문 모두 변화하는 식이 요구를 충족하기 위해 적응할 것으로 예상됩니다.

원천별: 옥수수 (최대) 대 밀 (가장 빠르게 성장하는)

글루코스 시럽 시장에서 옥수수는 높은 글루코스 수율과 가공의 비용 효율성 덕분에 가장 큰 원천으로 남아 있습니다. 이는 시장 점유율의 상당 부분을 차지하며, 많은 제조업체들에게 선호되는 선택이 됩니다. 반면, 밀은 가용성과 밀 기반 제품에 대한 수요 증가로 인해 대체 원천으로 빠르게 주목받고 있습니다. 원천 부문의 성장 추세는 유기농 및 비GMO 제품에 대한 소비자 선호 증가와 같은 다양한 요인에 의해 형성됩니다. 가공 기술의 혁신 또한 밀의 매력을 높이고 있으며, 품질 기준을 충족하는 글루코스 추출을 가능하게 하고 있습니다. 건강에 대한 인식이 높아짐에 따라 두 부문 모두 지속적으로 발전할 것으로 예상되며, 공급업체들에게 새로운 도전과 기회를 제시할 것입니다.

옥수수 (지배적) 대 감자 (신흥)

옥수수는 글루코스 시럽 생산의 지배적인 원천으로, 수율과 경제적 효율성 측면에서 유리한 프로필을 제공하여 식품 및 음료 응용에서 광범위하게 사용됩니다. 확립된 공급망과 가공 기술 덕분에 경쟁 우위를 점하고 있습니다. 반면, 감자는 대체 원천으로 서서히 부상하고 있습니다. 전통적으로 옥수수에 의해 가려졌지만, 가공 기술의 발전과 독특한 맛과 영양 프로필로 알려진 감자 기반 글루코스 시럽에 대한 수요 증가가 시장 역학을 변화시키고 있습니다. 감자 글루코스 시럽의 독특한 특성, 즉 다른 맛 프로필과 틈새 시장에서의 잠재적 응용은 시장 위치를 강화하고 소비자 선호가 다양해짐에 따라 성장을 촉진할 것으로 예상됩니다.

형태별: 액체 (최대) 대 분말 (가장 빠르게 성장하는)

글루코스 시럽 시장에서 형태 부문은 액체, 분말 및 과립 형태의 경쟁적인 환경을 보여줍니다. 액체 글루코스 시럽은 식품 및 음료 산업에서의 광범위한 응용 덕분에 가장 큰 시장 점유율을 차지하고 있습니다. 다양한 제형에서의 다재다능함 덕분에 선두 위치를 확보하고 있습니다. 분말 글루코스 시럽은 점유율은 작지만 편리하고 유통 기한이 긴 제품에 대한 수요 증가로 인해 빠르게 주목받고 있습니다. 과립 글루코스 시럽은 중요한 플레이어이지만, 더 적응력이 뛰어난 액체 및 분말 형태에 의해 종종 그늘에 가려져 비교적 정체된 성장을 경험하고 있습니다. 글루코스 시럽 시장 내 성장 추세는 건강 지향적인 제품과 손쉬운 취급을 선호하는 소비자 선호 변화에 따라 분말 형태로 이동하고 있습니다. 제과, 제빵 및 기능성 식품에서의 분말 글루코스 시럽 사용 증가가 그 확장을 촉진하고 있습니다. 또한, 글루텐 프리 및 대체 식단 트렌드가 인기를 끌면서 분말 글루코스 시럽은 틈새 시장을 겨냥한 유효한 선택으로 부상하고 있습니다. 결과적으로 액체 글루코스에 대한 수요는 여전히 강하지만, 분말 변형은 가까운 미래에 주목할 만한 성장을 할 것으로 예상됩니다.

액체: 지배적 대 분말: 신흥

액체 글루코스 시럽은 사탕, 음료 및 소스를 포함한 다양한 식품 응용에서의 광범위한 사용 덕분에 시장에서 여전히 지배적입니다. 그 유동적인 특성 덕분에 수많은 레시피에 쉽게 통합될 수 있어 제조업체들에게 필수품이 되고 있습니다. 제품 제형에서의 폭넓은 수용성과 다재다능함은 시장 리더십을 더욱 확고히 하고 있습니다. 반면, 분말 글루코스 시럽은 여러 가지 장점을 제공하는 신흥 부문으로, 긴 유통 기한과 보관 용이성을 포함합니다. 건강을 중시하는 소비자와 비상식적인 옵션을 찾는 기업들에 의해 점점 더 선호되고 있으며, 특히 제과 및 식품 생산에서 그렇습니다. 제조업체들이 분말 글루코스 시럽을 중심으로 혁신함에 따라 시장 존재감이 크게 성장할 것으로 예상되며, 즉시 사용할 수 있는 솔루션에 대한 선호가 뒷받침되고 있습니다.

Glucose Syrup Market에 대한 더 자세한 통찰력 얻기 무료 샘플 요청

지역 통찰력

북미 : 포도당 시럽 시장의 리더

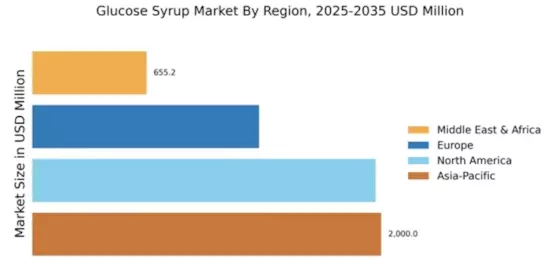
북미는 2024년에 1967.25 백만 달러의 상당한 점유율을 보유하며 포도당 시럽 시장에서의 리더십을 유지할 것으로 보입니다. 이 지역의 성장은 식품 및 음료 부문에서의 수요 증가, 특히 감미료 및 증점제에 의해 촉진되고 있습니다. 식품 안전 및 품질 기준에 대한 규제 지원은 시장 확장을 더욱 촉진하여 규정을 준수하고 혁신을 촉진합니다. 미국은 주요 기여자로, Cargill, Archer Daniels Midland 및 Ingredion과 같은 주요 플레이어들이 경쟁 환경을 이끌고 있습니다. 고급 제조 시설과 강력한 유통 네트워크의 존재는 시장 접근성을 향상시킵니다. 소비자 선호가 자연 및 유기농 제품으로 이동함에 따라 기업들은 이러한 수요를 충족하기 위해 제품을 조정하고 있으며, 이 수익성 높은 시장에서 지속적인 성장을 보장하고 있습니다.

유럽 : 성장 잠재력이 있는 신흥 시장

유럽은 1347.74 백만 달러의 시장 규모를 가지고 있으며, 가공 식품 및 음료에 대한 수요 증가로 포도당 시럽 소비가 꾸준히 증가하고 있습니다. EU의 식품 정보 규정과 같은 규제 프레임워크는 투명성과 품질을 강조하여 시장 역학을 형성하고 있습니다. 이러한 규제 환경은 혁신과 건강한 대안 개발을 장려하여 웰빙을 향한 소비자 트렌드와 일치합니다. 독일, 프랑스 및 영국과 같은 주요 국가들이 이 시장의 최전선에 있으며, Tate & Lyle 및 Roquette Freres와 같은 기업들이 중요한 기여를 하고 있습니다. 경쟁 환경은 기존 플레이어와 신생 스타트업이 혼합되어 역동적인 환경을 조성하고 있습니다. 지속 가능성이 우선 사항이 되면서 많은 기업들이 변화하는 소비자 기반을 포착하기 위해 친환경적인 생산 방법에 투자하고 있습니다.

아시아 태평양 : 신흥 경제에서의 빠른 성장

아시아 태평양 지역은 1347.74 백만 달러의 가치를 지니며, 도시화와 증가하는 가처분 소득에 의해 포도당 시럽 시장에서 빠른 성장을 경험하고 있습니다. 가공 식품 및 음료의 소비 증가가 주요 수요 동력이며, 식품 안전 및 품질 기준을 촉진하는 유리한 정부 정책에 의해 지원되고 있습니다. 이 지역의 다양한 요리 풍경은 다양한 응용 분야에서 포도당 시럽의 필요성을 더욱 촉진합니다. 중국, 인도 및 일본과 같은 국가들이 선두에 있으며, MGP Ingredients 및 Grain Processing Corporation과 같은 주요 플레이어들이 상당한 투자를 하고 있습니다. 경쟁 환경은 진화하고 있으며, 지역 및 국제 기업들이 시장 점유율을 놓고 경쟁하고 있습니다. 건강 의식이 높아짐에 따라 제조업체들은 변화하는 소비자 선호를 충족하기 위해 저칼로리 및 유기농 포도당 시럽 옵션 개발에 집중하고 있습니다.

중동 및 아프리카 : 잠재력이 있는 신흥 시장

중동 및 아프리카(MEA) 지역은 260.76 백만 달러의 시장 규모를 가지고 있으며, 포도당 시럽 시장에서 상당한 성장 기회를 제공합니다. 식품 및 음료 산업에서의 감미료 수요 증가와 도시화의 증가는 시장 확장을 촉진하고 있습니다. 식품 안전 기준을 개선하기 위한 규제 이니셔티브는 보다 구조화된 시장 환경에 기여하여 투자와 혁신을 장려하고 있습니다. 남아프리카 및 UAE와 같은 국가들이 이 시장에서 주요 플레이어로 부상하고 있으며, 지역 제조업체와 국제 기업들이 기회를 탐색하고 있습니다. 경쟁 환경은 기존 기업과 신규 진입자가 혼합되어 역동적인 시장을 형성하고 있습니다. 이 지역이 계속 발전함에 따라 포도당 시럽 시장은 변화하는 소비자 선호와 생산 능력 증가에 의해 성장할 것으로 예상됩니다.

Glucose Syrup Market Regional Image

주요 기업 및 경쟁 통찰력

포도당 시럽 시장은 현재 역동적이고 다면적인 경쟁 환경으로 특징지어집니다. 주요 성장 동력에는 식품 및 음료 부문에서의 감미료에 대한 수요 증가와 건강한 대안으로의 증가 추세가 포함됩니다. Cargill (미국), Archer Daniels Midland (미국), Tate & Lyle (영국)과 같은 주요 플레이어들은 이러한 추세를 활용할 수 있는 전략적 위치에 있습니다. Cargill (미국)은 특히 낮은 혈당 지수를 가진 포도당 시럽을 개발하는 제품 혁신에 집중하고 있으며, 이는 건강한 옵션에 대한 소비자 선호와 일치합니다. 한편, Archer Daniels Midland (미국)은 신흥 시장에서의 지역 확장을 강조하여 더 넓은 고객 기반을 확보하고 있습니다. Tate & Lyle (영국)은 운영 효율성과 고객 참여를 향상시키기 위해 디지털 혁신 이니셔티브에 투자하고 있으며, 이는 기술 발전에 점점 더 의존하는 경쟁 환경을 형성하고 있습니다.
비즈니스 전술 측면에서 기업들은 운송 비용을 줄이고 공급망을 최적화하기 위해 제조를 현지화하고 있습니다. 시장 구조는 대규모 다국적 기업과 소규모 지역 플레이어가 혼합된 중간 정도의 분산 상태로 보입니다. 이러한 분산은 다양한 제품 제공과 경쟁 가격 전략을 가능하게 하지만, Cargill (미국)과 Archer Daniels Midland (미국)과 같은 주요 플레이어의 집합적 영향력이 시장 역학을 지배하는 경향이 있습니다.
2025년 11월, Cargill (미국)은 유기농 포도당 시럽의 새로운 라인을 개발하기 위해 주요 건강식품 브랜드와 파트너십을 발표했습니다. 이 전략적 움직임은 Cargill의 제품 포트폴리오를 확장할 뿐만 아니라 유기농 및 자연 성분에 대한 소비자 수요 증가와 일치합니다. 이러한 협력은 브랜드 충성도와 건강 지향 세그먼트에서의 시장 침투를 향상시킬 수 있습니다.
2025년 10월, Archer Daniels Midland (미국)은 동남아시아의 지역 포도당 시럽 제조업체를 인수했습니다. 이 인수는 Archer Daniels Midland (미국)이 빠르게 성장하는 시장에서 입지를 강화할 수 있도록 하여 공급망 능력과 유통 네트워크를 향상시킵니다. 이 움직임의 전략적 중요성은 시장 점유율 증가와 현지 소비자에 대한 접근 개선의 잠재력에 있습니다.
2025년 9월, Tate & Lyle (영국)은 고객 상호작용 및 주문 처리를 간소화하기 위한 새로운 디지털 플랫폼을 출시했습니다. 이 이니셔티브는 산업 내 디지털화의 광범위한 추세를 반영하며, 고객 경험과 운영 효율성을 향상시킵니다. 이 플랫폼의 전략적 중요성은 더 강력한 고객 관계를 조성하고 서비스 제공 개선을 통해 판매 성장을 촉진할 수 있는 잠재력에 있습니다.
2025년 12월 현재, 포도당 시럽 시장의 현재 경쟁 추세는 디지털화, 지속 가능성 및 생산 과정에서 인공지능(AI)의 통합으로 점점 더 정의되고 있습니다. 전략적 제휴가 점점 더 보편화되고 있으며, 기업들은 협력 혁신을 통해 경쟁 우위를 강화하려고 합니다. 앞으로는 경쟁 차별화가 전통적인 가격 기반 경쟁에서 혁신, 기술 및 공급망 신뢰성에 초점을 맞추는 방향으로 발전할 가능성이 높습니다. 이러한 변화는 지속 가능한 관행과 기술 발전을 우선시하는 기업들이 점점 더 경쟁이 치열해지는 환경에서 번창할 수 있는 더 나은 위치에 있을 것임을 시사합니다.

Glucose Syrup Market 시장의 주요 기업은 다음과 같습니다

향후 전망

Glucose Syrup Market 향후 전망

포도당 시럽 시장은 2024년부터 2035년까지 6.83%의 CAGR로 성장할 것으로 예상되며, 식품 및 음료 응용 분야에서의 수요 증가와 제약 용도의 확장에 힘입고 있습니다.

2035년까지 시장은 다양한 산업에서 주요 원료 공급업체로서의 입지를 확고히 할 것으로 예상됩니다.

시장 세분화

포도당 시럽 시장 형태 전망

  • 액체
  • 분말
  • 입상

포도당 시럽 시장 유형 전망

  • 액체 포도당
  • 고과당 옥수수 시럽
  • 덱스트로스 시럽
  • 옥수수 시럽

포도당 시럽 시장 원천 전망

  • 옥수수
  • 감자
  • 타피오카

포도당 시럽 시장 최종 용도 전망

  • 식품 산업
  • 음료 산업
  • 제약 산업
  • 화장품 산업

포도당 시럽 시장 응용 전망

  • 식품 및 음료
  • 제과
  • 제빵
  • 제약
  • 화장품

보고서 범위

시장 하이라이트

FAQs

What is the current valuation of the Glucose Syrup Market?

As of 2024, the Glucose Syrup Market was valued at approximately 4922.49 USD Million.

What is the projected market valuation for the Glucose Syrup Market in 2035?

The Glucose Syrup Market is projected to reach a valuation of about 10225.47 USD Million by 2035.

What is the expected CAGR for the Glucose Syrup Market during the forecast period 2025 - 2035?

The expected CAGR for the Glucose Syrup Market during the forecast period 2025 - 2035 is 6.83%.

Which companies are considered key players in the Glucose Syrup Market?
Key players in the Glucose Syrup Market include Cargill, Archer Daniels Midland, Tate & Lyle, and Ingredion.
What segment of the market had the highest valuation in 2024?

In 2024, the Food and Beverage segment had the highest valuation at approximately 1960.99 USD Million.

How does the Bakery segment perform in terms of market valuation?

The Bakery segment was valued at around 735.37 USD Million in 2024, indicating its relevance in the market.

What is the valuation of the Pharmaceutical segment in 2024?

The Pharmaceutical segment was valued at approximately 490.25 USD Million in 2024.

Which type of glucose syrup is projected to grow the most by 2035?

High Fructose Corn Syrup, valued at 1500.0 USD Million in 2024, is projected to grow significantly by 2035.

What is the market valuation for liquid glucose in 2024?

Liquid Glucose was valued at around 1200.0 USD Million in 2024.

What is the expected growth trend for the Cosmetic Industry segment by 2035?

The Cosmetic Industry segment, valued at approximately 510.27 USD Million in 2024, is expected to grow as the market expands towards 2035.

저자
Author
Author Profile
Harshita Gorde LinkedIn Research Analyst
Harshita Post graduate MBA in Business Administration from Welingkar Institute, Mumbai and 5 years of experience in the field of product market research. As a Research Analyst, I have cross-domain experience in packaging, and industrial Automation & Equipment. I am currently looking after the research process of packaging, logistics & transportation, and industrial automation & equipment at Market Research Future Reports. My responsibilities at the organization involve handling syndicate and custom reports as well as responding to client inquiries, and organize, co-ordinate with a group of 5 to 6 persons to manage all workflows.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory food safety databases, agricultural commodity reports, food industry journals, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Food Code and GRAS Notice Inventory, European Food Safety Authority (EFSA) Scientific Opinions on sweeteners, Food and Agricultural Organization of the United Nations (FAOSTAT), US Department of Agriculture (USDA) Economic Research Service and National Agricultural Statistics Service (NASS), Codex Alimentarius Commission standards, Corn Refiners Association (CRA) industry statistics, International Sweeteners Association (ISA) consumption data, International Starch Institute technical publications, World Health Organization (WHO) guidelines on sugar intake, National Institutes of Health (NIH) metabolic research databases, Health Canada Food Directorate, European Commission Directorate-General for Agriculture, International Grains Council (IGC) supply reports, and national agricultural ministries from key starch-producing regions (Brazil Ministry of Agriculture, China National Food and Strategic Reserves Administration, India Ministry of Food Processing Industries).

Starch crop production statistics, glucose syrup manufacturing capacity data, regulatory approval statuses, food industry consumption trends, and trade flow analysis for glucose syrups derived from maize, wheat, and alternative sources were gathered using these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. VPs of Commercial Operations, Global Procurement Heads, Site Directors, R&D Innovation Managers, and Quality Assurance were among the supply-side sources. Directors from integrated agribusiness conglomerates, glucose syrup refiners, and starch processors. Global Procurement Directors from multinational food and beverage manufacturers, Heads of Ingredients from confectionery companies, Pharmaceutical Formulation Scientists, Industrial Application Technologists from personal care and chemical sectors, and Supply Chain Managers from bakery and beverage companies comprised demand-side sources. The primary research validated market segmentation by source crop and grade, confirmed capacity expansion timelines, and garnered insights on reformulation trends, clean-label demand dynamics, and sugar reduction strategies that impact the adoption of glucose syrup.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was determined by conducting a revenue analysis and production volume mapping across the value chain, from starch extraction to end-use applications. The methodology comprised the following:

Identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, and Latin America, including significant corn wet milling operations and specialized wheat/cassava syrup producers

Product mapping of liquid and particulate forms across corn-based, wheat-based, rice-based, cassava-based, and other starch sources

An examination of the annual revenues of glucose syrup and starch sweetener portfolios, as reported and modeled, with a focus on the food-grade, pharmaceutical-grade, and industrial-grade categories.

Manufacturers that account for 65-70% of the global market share in 2024 are included in the coverage.

For confectionery, beverage, bakery, and pharmaceutical applications, segment-specific valuations are derived through extrapolation using bottom-up (starch crop processing volumes × yield rates × regional pricing by grade) and top-down (manufacturer revenue validation less by-product credits) approaches.

Key Differences from your Template:

Sources shifted from medical/aesthetic regulatory bodies (FDA Center for Devices, ISAPS, ASDS) to food-agricultural authorities (FDA Food Code, EFSA, USDA, FAO, Corn Refiners Association)

Primary respondents shifted from plastic surgeons/dermatologists to F&B procurement directors and pharmaceutical formulators

Percentages adjusted across all three breakdown categories (Company Tier, Designation, Region) as requested

Market coverage adjusted from 70-75% to 65-70% to reflect the more fragmented nature of regional starch processing

Methodology emphasizes agricultural input (crop statistics, starch content yields) rather than clinical procedure volumes

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.