Geospatial Market

지리공간 시장 규모, 점유율 및 동향 분석 보고서 유형별(표면 분석, 네트워크 분석, 지리 시각화, 기타), 기술별(원격 감지, GPS, GIS, 기타), 최종 사용자별(부동산 및 건설, 자동차, 유틸리티 및 통신, 정부, 국방 및 정보, 자연 자원, 기타), 지역별(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미) – 2035년까지의 시장 예측.
ID: MRFR/ICT/1808-CR 128 Pages Kiran Jinkalwad Last Updated: September 26, 2026
Geospatial Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.12%
2024 Market Size$ 105.06 Billion
2025 Market Size$ 114.64 Billion
2035 Market Size$ 274.41 Billion
Key Players
Esri
Hexagon
Trimble
Autodesk
HERE Technologies
Maxar Technologies
Opportunities
  • Advancements in Satellite Technology
  • Growing Demand for Location-Based Services
  • Increased Investment in Geospatial Startups

Geospatial Market 요약

주요 시장 동향 및 하이라이트

시장 규모 및 예측

CAGR (2025 - 2035) 9.12%

주요 기업

Esri (US), Hexagon (SE), Trimble (US), Autodesk (US), HERE Technologies (NL), Maxar Technologies (US), Planet Labs (US), Carto (ES), Geosys (FR)

Geospatial Market Treiber

위성 기술의 발전

지리 공간 시장은 위성 기술의 발전으로 인해 주목할 만한 변화를 겪고 있습니다. 고해상도 이미지와 개선된 데이터 수집 방법을 포함한 향상된 위성 기능이 지리 공간 솔루션에 대한 수요를 촉진하고 있습니다. 큐브샛이라고 불리는 소형 위성의 확산은 더 낮은 비용으로 고품질 지리 공간 데이터를 수집하는 것을 더욱 가능하게 만들었습니다. 이 추세는 2023년 단독으로 100회 이상의 위성 발사가 이루어진 것에서 반영됩니다. 조직들이 도시 계획에서 재해 관리에 이르기까지 다양한 응용 프로그램을 위해 이 데이터를 활용하려고 함에 따라, 지리 공간 시장은 상당한 성장을 위한 준비가 되어 있습니다. 위성 데이터와 다른 지리 공간 기술의 통합은 그 유용성을 더욱 향상시켜 이 분야의 강력한 미래를 암시합니다.

위치 기반 서비스에 대한 증가하는 수요

지리 공간 시장은 모바일 장치와 인터넷에 대한 의존도가 증가함에 따라 위치 기반 서비스(LBS)에 대한 수요가 급증하고 있습니다. 소매, 운송 및 물류를 포함한 다양한 분야의 기업들이 고객 경험을 향상시키고 운영을 최적화하기 위해 지리 공간 데이터를 활용하고 있습니다. 최근 추정에 따르면 LBS 시장은 2026년까지 1,000억 달러에 이를 것으로 예상되며, 이는 지리 공간 서비스 제공업체에게 상당한 기회를 나타냅니다. 지리 공간 통찰력을 통해 소비자 행동을 분석할 수 있는 능력은 기업들이 정보에 기반한 결정을 내릴 수 있게 하여 효율성과 수익성을 증가시킵니다. 이 추세는 현대 비즈니스 전략을 형성하는 데 있어 지리 공간 기술의 중요한 역할을 강조하며, 지리 공간 시장 내에서 지속적인 확장의 잠재력을 부각시킵니다.

지리 공간 스타트업에 대한 투자 증가

지리 공간 시장은 혁신적인 지리 공간 솔루션에 초점을 맞춘 스타트업에 대한 투자 물결을 경험하고 있습니다. 지리 공간 기술 기업에 대한 벤처 캐피탈 자금이 급증하여 2023년에는 50억 달러를 초과하는 투자가 이루어졌습니다. 이러한 자본 유입은 혁신을 촉진하고 실시간 매핑 및 고급 분석과 같은 최첨단 응용 프로그램의 개발을 가능하게 하고 있습니다. 투자자들은 농업, 운송 및 환경 모니터링을 포함한 다양한 분야에서 복잡한 문제를 해결하기 위한 지리 공간 기술의 잠재력을 인식하고 있습니다. 이러한 스타트업들이 계속해서 등장하고 발전함에 따라, 그들은 지리 공간 시장에서 더 많은 발전을 이끌어내고 성장과 협력의 새로운 기회를 창출할 가능성이 높습니다.

지리 공간 이니셔티브에 대한 규제 지원

지리 공간 시장은 다양한 지역에서 지리 공간 이니셔티브에 대한 규제 지원이 증가함에 따라 혜택을 보고 있습니다. 정부는 의사 결정 과정에서 지리 공간 데이터의 중요성을 인식하고 있으며, 데이터 공유 및 협력을 촉진하는 정책을 수립하고 있습니다. 예를 들어, 공공 사용을 위한 지리 공간 데이터 접근성을 향상시키기 위한 이니셔티브가 주목받고 있으며, 이는 더 많은 정보에 기반한 시민과 개선된 거버넌스로 이어질 수 있습니다. 국가 지리 공간 프레임워크의 수립 또한 이러한 추세를 나타내며, 각국은 데이터 수집 및 사용을 표준화하려고 하고 있습니다. 이러한 규제 환경은 혁신과 성장을 촉진할 가능성이 높으며, 이해관계자들이 이러한 지원 정책에 부합하는 솔루션을 개발하도록 장려합니다.

스마트 시티에서의 지리 공간 데이터 통합

지리 공간 시장은 도시 계획 및 관리에서 지리 공간 데이터가 중요한 역할을 하는 스마트 시티 개발과 점점 더 얽혀 있습니다. 도시들이 더 효율적이고 지속 가능해지기 위해 노력함에 따라, 자원 배분 최적화 및 인프라 개선을 위해 지리 공간 기술의 통합이 필수적입니다. 지리 공간 시장은 2025년까지 2조 달러를 초과할 것으로 예상되며, 지리 공간 데이터는 이 변환의 기초 요소로 작용합니다. 지리 공간 분석을 활용함으로써 도시 계획자들은 교통 패턴, 환경 영향 및 인구 역학을 더 잘 이해할 수 있습니다. 이 통합은 도시 생활의 질을 향상시킬 뿐만 아니라 지리 공간 시장을 도시 개발의 미래에서 핵심 플레이어로 자리매김하게 합니다.

시장 세그먼트 통찰력

유형별: 표면 분석 (가장 큰) 대 네트워크 분석 (가장 빠르게 성장하는)

지리공간 시장에서 표면 분석은 다양한 산업에 걸친 광범위한 응용 프로그램 덕분에 상당한 시장 점유율을 차지하고 있습니다. 이 세그먼트는 표면 데이터를 분석하는 다양한 방법론을 포함하여 조직이 정보에 기반한 결정을 내릴 수 있도록 합니다. 반면, 네트워크 분석은 현재 시장 점유율은 작지만, 기업들이 복잡한 네트워크 구조와 의존성을 분석하기 위한 고급 솔루션을 찾으면서 빠르게 주목받고 있습니다. 네트워크 분석의 성장은 특히 도시 계획 및 교통 관리에서 데이터 기반 의사 결정 도구에 대한 수요 증가에 의해 촉진되고 있습니다. AI 및 기계 학습의 통합과 같은 기술 발전은 네트워크 분석의 능력을 향상시키고 있으며, 이는 지리공간 시장에서 중요한 구성 요소로 인식되고 있습니다. 두 세그먼트 모두 필수적이지만, 상호 연결된 세계에서 연결성과 분석에 대한 증가하는 필요성이 네트워크 분석의 빠른 성장을 촉진하고 있습니다.

표면 분석 (지배적) 대 지리 시각화 (신흥)

표면 분석은 방대한 양의 표면 데이터를 처리하고 해석하는 능력으로 지리공간 시장에서 지배적인 힘으로 자리 잡고 있습니다. 이 세그먼트는 환경 모니터링, 농업 및 도시 개발과 같은 산업에 필수적이며, 정확한 표면 정보가 중요합니다. 반면, 지리 시각화는 지리공간 데이터의 시각적 표현에 중점을 둔 신흥 세그먼트로 나타납니다. 현재 시장에서의 위치는 작지만, 시각적 도구와 기술이 데이터 프레젠테이션 및 스토리텔링에서 필수적이 되면서 그 중요성이 커지고 있습니다. 사용자 친화적인 지리 시각화 도구의 증가는 복잡한 데이터를 더 접근 가능하게 만들어 다양한 분야에서의 채택을 증가시키고 있습니다. 이 두 세그먼트는 지리공간 분석 및 의사 결정 향상에 중요한 역할을 합니다.

기술별: 원거리 감지 (가장 큰) 대 GPS (가장 빠르게 성장하는)

지리공간 시장에서 원거리 감지는 기술 세그먼트에서 가장 큰 점유율을 차지하고 있으며, 원거리에서 데이터를 캡처하고 공간 현상에 대한 포괄적인 통찰력을 제공하는 능력을 활용하고 있습니다. 그 뒤를 이어 GPS 기술은 위치 기반 서비스에 대한 수요 증가로 인해 빠른 채택을 보고 있으며, 다양한 산업에서의 응용 프로그램이 시장 점유율 증가를 이끌고 있습니다. 이러한 기술들은 환경 모니터링에서 도시 계획에 이르기까지 많은 지리공간 응용 프로그램에서 필수적이 되고 있습니다.

기술: 원거리 감지 (지배적) 대 GPS (신흥)

원거리 감지 기술은 지리공간 시장 내에서 지배적인 힘으로 인식되고 있습니다. 이 기술은 위성 및 공중 센서를 사용하여 지구 표면에 대한 데이터를 수집하며, 농업, 임업 및 기상 예보와 같은 응용 프로그램에서의 발전을 이끌고 있습니다. 반면, GPS는 모바일 장치의 확산과 내비게이션 솔루션에 대한 의존 증가로 인해 빠르게 주목받고 있는 주요 플레이어로 부상하고 있습니다. 이 기술의 정확한 위치 정보 제공 능력은 현대 응용 프로그램에 필수적이며, 물류, 교통 및 스마트 시티 개발에서 필수 도구가 되고 있습니다.

최종 사용자별: 부동산 및 건설 (가장 큰) 대 자동차 (가장 빠르게 성장하는)

지리공간 시장에서 부동산 및 건설 부문은 최종 사용자 세그먼트에서 지배적이며, 토지 조사, 부지 선택 및 프로젝트 관리를 위해 지리공간 기술을 활용하고 있습니다. 이 세그먼트는 도시 개발 및 인프라 프로젝트에서 중요한 정확한 위치 데이터 및 매핑 기능의 이점을 누리고 있습니다. 상당한 점유율을 가진 이 산업들은 효율성과 의사 결정 프로세스를 향상시키기 위한 고급 지리공간 솔루션에 대한 수요를 이끌고 있습니다. 반대로, 자동차 부문은 스마트 차량 및 자율 주행 기술의 부상으로 인해 가장 빠르게 성장하는 세그먼트로 부상하고 있습니다. 실시간 내비게이션 및 위치 기반 서비스와 같은 지리공간 분석의 발전은 자동차 응용 프로그램을 변화시키고 있습니다. 소비자 선호가 연결성과 데이터 기반 통찰력으로 이동함에 따라 자동차 산업은 지리공간 기술에 대규모로 투자하고 있으며, 이는 향후 몇 년 동안 상당한 성장을 촉진하고 있습니다.

부동산 및 건설 (지배적) 대 자동차 (신흥)

부동산 및 건설 부문은 도시 계획, 부지 분석 및 자산 관리 등 다양한 응용 프로그램에 대한 공간 데이터에 대한 광범위한 의존으로 지리공간 시장에서 지배적인 힘을 나타냅니다. 이 부문은 비용을 줄이고 프로젝트 결과를 최적화하기 위해 지리공간 기술을 활용하여 정확성과 효율성을 극대화합니다. 반면, 자동차 산업은 내비게이션 시스템 및 차량-인프라 통신에 지리공간 데이터 통합을 통해 빠르게 발전하고 있는 신흥 플레이어입니다. 자동차 기술이 특히 전기화 및 자동화와 함께 발전함에 따라, 지리공간 솔루션은 혁신을 촉진하고 매우 역동적인 환경을 조성하는 데 필수적입니다. 이 신흥 세그먼트는 가속화된 채택을 목격할 것으로 예상되며, 교통 수단을 더욱 변화시킬 것입니다.

Geospatial Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 혁신 및 리더십 허브

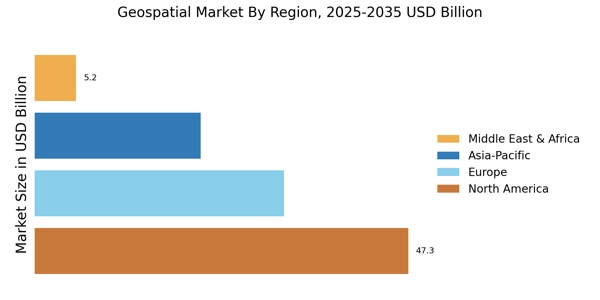
북미는 지리정보 기술의 최대 시장으로, 전 세계 시장 점유율의 약 45%를 차지하고 있습니다. 이 지역의 성장은 기술 발전, 위치 기반 서비스에 대한 수요 증가 및 정부의 지원 규제에 의해 촉진되고 있습니다. 미국 정부는 지리정보 인프라에 적극적으로 투자하여 도시 계획 및 재난 관리 등 다양한 분야에서 데이터 접근성과 사용성을 향상시키고 있습니다. 경쟁 환경은 강력하며, Esri, Trimble 및 Autodesk와 같은 주요 기업들이 선두에 있습니다. 미국은 여전히 지배적인 세력이며, 캐나다는 두 번째로 큰 시장으로 전체 점유율의 약 10%를 기여하고 있습니다. 혁신적인 스타트업과 기존 기업의 존재는 농업, 운송 및 환경 모니터링과 같은 분야에서 지리정보 응용 프로그램의 경계를 확장하는 역동적인 환경을 조성하고 있습니다.

유럽 : 신흥 지리정보 시장 강국

유럽은 지리정보 시장에서 상당한 성장을 경험하고 있으며, 전 세계 점유율의 약 30%를 차지하고 있습니다. 이 지역의 확장은 데이터 투명성과 환경 지속 가능성을 촉진하는 엄격한 규제에 의해 촉진되고 있습니다. 유럽 우주국의 코페르니쿠스 프로그램과 같은 이니셔티브는 위성 데이터 접근성을 향상시키는 데 중요한 역할을 하여 농업 및 도시 개발을 포함한 다양한 산업에서 지리정보 솔루션에 대한 수요를 촉진하고 있습니다. 독일, 프랑스 및 영국과 같은 주요 국가들이 이 성장의 최전선에 있으며, HERE Technologies 및 Geosys와 같은 주요 기업들이 경쟁 환경을 형성하고 있습니다. 유럽 시장은 혁신과 협업에 대한 강한 강조가 특징이며, 공공 및 민간 부문 간의 많은 파트너십이 이루어지고 있습니다. 이러한 시너지는 이 지역의 고유한 도전과 기회에 맞는 고급 지리정보 기술 개발에 필수적입니다.

아시아-태평양 : 빠르게 성장하는 시장

아시아-태평양은 지리정보 시장에서 중요한 플레이어로 빠르게 부상하고 있으며, 전 세계 점유율의 약 20%를 차지하고 있습니다. 이 지역의 성장은 도시화 증가, 스마트 시티 이니셔티브에 대한 정부 투자 및 다양한 분야에서 지리정보 기술의 채택 증가에 의해 촉진되고 있습니다. 중국과 인도가 이 성장을 주도하고 있으며, 데이터 수집 및 분석 능력을 향상시키기 위해 인프라 및 기술에 대한 상당한 투자를 하고 있습니다. 중국은 이 지역에서 가장 큰 시장이며, 인도는 지리정보 솔루션에 대한 수요가 급증하고 있습니다. 경쟁 환경은 진화하고 있으며, 기존 기업과 스타트업 모두가 운송, 농업 및 환경 관리와 같은 산업의 증가하는 요구를 충족하기 위해 혁신하고 있습니다. Hexagon 및 Planet Labs와 같은 주요 기업의 존재는 이 지역의 시장 역학을 더욱 강화합니다.

중동 및 아프리카 : 자원 풍부한 프론티어

중동 및 아프리카 지역은 점차 지리정보 시장에서 부상하고 있으며, 현재 전 세계 점유율의 약 5%를 차지하고 있습니다. 성장은 주로 인프라 개발에 대한 투자 증가와 효율적인 자원 관리의 필요성에 의해 촉진되고 있습니다. UAE 및 남아프리카 공화국과 같은 국가의 정부는 도시 계획 및 환경 모니터링에서 지리정보 기술의 중요성을 인식하고 있으며, 혁신적인 솔루션에 대한 수요가 급증하고 있습니다. 경쟁 환경은 여전히 발전 중이며, 지역 및 국제 기업들이 시장에 진입하고 있습니다. 주요 기업들은 물 관리 및 도시화와 같은 지역 문제를 해결하기 위해 맞춤형 솔루션에 집중하고 있습니다. Carto 및 Maxar Technologies와 같은 기업의 존재는 농업 및 부동산을 포함한 다양한 분야에서 전략적 의사 결정을 위한 지리정보 데이터 활용에 대한 관심이 증가하고 있음을 나타냅니다.

Geospatial Market Regional Image

주요 기업 및 경쟁 통찰력

지리정보 시장은 현재 기술 발전과 위치 기반 서비스에 대한 수요 증가에 힘입어 역동적인 경쟁 환경을 특징으로 하고 있습니다. Esri (미국), Hexagon (스웨덴), Trimble (미국)과 같은 주요 기업들은 혁신적인 역량과 광범위한 제품 포트폴리오를 활용할 수 있는 전략적 위치에 있습니다. Esri (미국)는 지리정보 시스템(GIS) 솔루션을 향상시키는 데 집중하고 있으며, Hexagon (스웨덴)은 센서 및 소프트웨어 통합을 통해 스마트 디지털 현실을 강조하고 있습니다. Trimble (미국)은 특히 농업 및 건설 분야에서 디지털 전환 이니셔티브를 적극적으로 추진하고 있으며, 이는 데이터 기반 의사 결정 및 실시간 분석에 점점 더 의존하는 경쟁 환경을 형성하고 있습니다. 이러한 기업들이 사용하는 비즈니스 전술은 운영 최적화와 시장 존재감을 향상시키기 위한 공동의 노력을 반영합니다. 지리정보 시장은 기존 기업과 신생 스타트업이 혼합된 중간 정도의 분산 상태로 보입니다. 제조 현지화 및 공급망 최적화는 지역 수요에 신속하게 대응할 수 있는 일반적인 전략입니다. 이러한 주요 기업들의 집합적인 영향력은 혁신과 협업을 촉진하는 경쟁 구조를 조성하여 궁극적으로 최종 사용자에게 개선된 서비스 제공을 통해 혜택을 줍니다. 2025년 8월, Esri (미국)는 고급 GIS 기술을 통해 재난 대응 능력을 향상시키기 위해 유엔과의 파트너십을 발표했습니다. 이 협력은 Esri를 인도적 노력의 최전선에 위치시켜 사회적 선을 위한 지리정보 데이터를 활용하겠다는 의지를 보여주는 전략적으로 중요한 의미를 갖습니다. 이러한 이니셔티브는 Esri의 브랜드 평판을 높일 뿐만 아니라 공공 부문에서 지리정보 솔루션에 대한 수요가 증가하고 있는 시장 범위를 확장합니다. 2025년 9월, Hexagon (스웨덴)은 도시 계획 및 인프라 관리를 최적화하기 위한 AI 기반 분석 도구의 새로운 제품군을 공개했습니다. 이 전략적 움직임은 Hexagon이 인공지능를 자사 제품에 통합하는 데 중점을 두고 있음을 강조하며, 도시가 자원을 관리하고 미래 성장을 계획하는 방식을 혁신할 가능성이 있습니다. AI를 활용함으로써 Hexagon (스웨덴)은 경쟁 우위를 강화하고 복잡한 도시 문제에 대한 혁신적인 솔루션을 찾는 지방 자치 단체에 매력적으로 다가갈 수 있을 것입니다. 2025년 7월, Trimble (미국)은 향상된 지리정보 데이터 통합을 통해 건설 프로젝트 관리를 간소화하기 위한 새로운 플랫폼을 출시했습니다. 이 이니셔티브는 건설 부문 내 디지털 전환에 대한 Trimble의 헌신을 반영하며, 산업의 효율성과 정확성에 대한 증가하는 요구를 해결하고 있습니다. 지리정보 데이터를 프로젝트 관리 도구와 통합하는 포괄적인 솔루션을 제공함으로써 Trimble은 정밀성과 시기적절한 의사 결정이 중요한 건설 시장에서 더 큰 시장 점유율을 확보할 수 있는 위치에 있습니다. 2025년 10월 현재, 지리정보 시장은 디지털화, 지속 가능성 및 AI 통합으로의 뚜렷한 전환을 목격하고 있습니다. 주요 기업 간의 전략적 제휴는 경쟁 환경을 점점 더 형성하고 있으며, 혁신과 협업 솔루션을 촉진하고 있습니다. 경쟁 차별화의 진화는 전통적인 가격 기반 경쟁에서 기술 혁신, 공급망의 신뢰성 및 맞춤형 솔루션 제공 능력에 중점을 두는 방향으로 이동하고 있는 것으로 보입니다. 이러한 추세는 혁신과 전략적 파트너십을 우선시하는 기업들이 지리정보 시장의 선두주자로 부상할 가능성이 높다는 것을 시사합니다.

Geospatial Market 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

  • Q3 2026: Esri (US)announced an initiative providing accessible GIS tools and resources to help small businesses and municipalities integrate location intelligence into their core operations.
  • Q3 2026: Trimble (US) launched Trimble Financials, a job-costing and financial software connected with Trimble Connect to streamline field-to-office geospatial and project data workflows.

  • Q3 2026: Autodesk (US) announced agentic AI advancements across its industry clouds, integrating spatial intelligence and automation tools into Autodesk Forma for AEC and urban design.

  • Q3 2026: HERE Technologies (NL)expanded its European partnership with NIO to deliver updated live maps and high-precision lane guidance for Navigation on Autopilot systems.

  • Q4 2024: EarthDaily Analytics Announces Acquisition of Descartes Labs EarthDaily Analytics acquired Descartes Labs to strengthen its geospatial AI capabilities and expand into multiple high-value industry verticals, enhancing its platform for future geospatial acquisition opportunities.
  • Q3 2024: KKR Completes Acquisition of Geospatial Market Software Business IQGeo KKR, a global investment firm, completed its acquisition of IQGeo, a geospatial software business, furthering its investment in the geospatial technology sector.
  • Q3 2024: Bentley Systems Acquires 3D Geospatial Market Company Cesium Bentley Systems acquired Cesium, a leading 3D geospatial company, to combine Cesium’s open platform and 3D Tiles standard with Bentley’s iTwin Platform, enabling advanced digital twin solutions for infrastructure engineering.
  • Q2 2025: Bentley Systems, Incorporated announced a collaboration with Google to enhance infrastructure management using advanced asset analytics. Bentley Systems partnered with Google to integrate Google's Imagery Insights and AI technologies into infrastructure management, enabling rapid detection and assessment of roadway conditions for transportation departments.
  • Q1 2025: Esri introduced the Content Store for ArcGIS, a web application designed to simplify the acquisition and integration of commercial satellite imagery. Esri launched the Content Store for ArcGIS, developed with SkyWatch, to streamline access to high-resolution commercial satellite imagery from providers like Maxar, improving efficiency for organizations acquiring geospatial data.

향후 전망

Geospatial Market 향후 전망

지리공간 시장은 2025년부터 2035년까지 9.12%의 CAGR로 성장할 것으로 예상되며, 이는 기술 발전, 위치 기반 서비스에 대한 수요 증가, 향상된 데이터 분석 능력에 의해 주도됩니다.

2035년까지 지리공간 시장은 글로벌 기술 인프라의 중요한 구성 요소가 될 것으로 예상됩니다.

시장 세분화

지리공간 시장 유형 전망

  • 표면 분석
  • 네트워크 분석
  • 지리 시각화
  • 기타

지리공간 시장 최종 사용자 전망

  • 부동산 및 건설
  • 자동차
  • 유틸리티 및 통신
  • 정부
  • 국방 및 정보
  • 자원
  • 기타

지리공간 시장 기술 전망

  • 원격 탐사
  • GPS
  • GIS
  • 기타

보고서 범위

MARKET SIZE 2024 105.06(USD Billion)
MARKET SIZE 2025 114.64(USD Billion)
MARKET SIZE 2035 274.41(USD Billion)
COMPOUND ANNUAL GROWTH RATE (CAGR) 9.12% (2025 - 2035)
REPORT COVERAGE Revenue Forecast, Competitive Landscape, Growth Factors, and Trends
BASE YEAR 2024
Market Forecast Period 2025 - 2035
Historical Data 2019 - 2024
Market Forecast Units USD Billion
Key Companies Profiled Esri (US), Hexagon (SE), Trimble (US), Autodesk (US), HERE Technologies (NL), Maxar Technologies (US), Planet Labs (US), Carto (ES), Geosys (FR)
Segments Covered Type, Technology, End-User, Region
Key Market Opportunities Integration of artificial intelligence in geospatial analytics enhances decision-making across various sectors.
Key Market Dynamics Technological advancements drive competitive forces, enhancing data accuracy and accessibility in the Geospatial Market.
Countries Covered North America, Europe, APAC, South America, MEA

Frequently Asked Questions

2035년까지 지리정보 시장의 예상 시장 가치는 얼마입니까?

지리정보 시장은 2035년까지 274.41억 달러의 가치를 가질 것으로 예상됩니다.

2024년 지리정보 시장의 전체 시장 가치는 얼마였습니까?

2024년 지리정보 시장의 전체 시장 가치는 105.06억 달러였습니다.

2025년부터 2035년까지의 예측 기간 동안 지리정보 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 지리정보 시장의 예상 CAGR은 9.12%입니다.

지리정보 시장에서 주요 기업은 누구입니까?

지리정보 시장의 주요 기업에는 Esri, Hexagon, Trimble, Autodesk, HERE Technologies, Maxar Technologies, Planet Labs, Carto 및 Geosys가 포함됩니다.

지리정보 시장의 주요 유형별 세분화는 무엇입니까?
유형별 주요 세분화에는 표면 분석, 네트워크 분석, 지시각화 및 기타가 포함되며, 가치는 20.0억 달러에서 80.0억 달러까지 다양합니다.
지리정보 시장의 GIS 기술 부문은 어떻게 수행됩니까?
GIS 기술 부문은 크게 성장할 것으로 예상되며, 가치는 40.0억 달러에서 100.0억 달러 사이일 것으로 예상됩니다.
지리정보 시장의 원격 감지 부문의 가치 범위는 얼마입니까?
지리정보 시장의 원격 감지 부문은 20.0억 달러에서 50.0억 달러의 가치 범위를 가지고 있습니다.
지리정보 시장의 성장을 주도하는 최종 사용자 부문은 무엇입니까?
성장을 주도하는 최종 사용자 부문에는 정부, 국방 및 정보, 부동산 및 건설, 유틸리티 및 통신이 포함되며, 가치는 10.0억 달러에서 50.0억 달러 사이입니다.
2035년까지 네트워크 분석 부문의 예상 성장은 얼마입니까?
네트워크 분석 부문은 성장할 것으로 예상되며, 2035년까지 가치는 25.0억 달러에서 65.0억 달러 사이일 것으로 예상됩니다.
2025년 지리정보 시장의 성과는 2024년과 어떻게 비교됩니까?
2025년 지리정보 시장의 성과는 2024년 105.06억 달러의 가치에 비해 성장이 있을 것으로 예상됩니다.
저자
Author Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geospatial intelligence databases, peer-reviewed remote sensing journals, cartographic publications, and authoritative earth observation organizations. Key sources included the United States Geological Survey (USGS) Earth Explorer, National Aeronautics and Space Administration (NASA) Earth Observatory, National Geospatial-Intelligence Agency (NGA), National Oceanic and Atmospheric Administration (NOAA) National Centers for Environmental Information, European Space Agency (ESA) Copernicus Programme, Group on Earth Observations (GEO) Secretariat, Open Geospatial Consortium (OGC) Standards Repository, American Society for Photogrammetry and Remote Sensing (ASPRS), International Society for Photogrammetry and Remote Sensing (ISPRS), Urban and Regional Information Systems Association (URISA), IEEE Geoscience and Remote Sensing Society, International Journal of Geographical Information Science, Remote Sensing of Environment journal, ISPRS Journal of Photogrammetry and Remote Sensing, World Bank Open Data Portal (geospatial indicators), and national mapping agency reports from key markets including Ordnance Survey (UK), Bundesamt für Kartographie (Germany), and National Administration of Surveying, Mapping and Geoinformation (China).

These sources were employed to compile satellite deployment statistics, geospatial data licensing metrics, regulatory compliance frameworks, technology adoption trends, and market landscape analysis for GIS platforms, remote sensing technologies, GPS/GNSS solutions, and geospatial analytics services.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources identified included CEOs, CTOs of Geospatial Intelligence, Heads of Satellite Operations, Chief Geospatial Officers, VPs of Product Development for GIS platforms, and Commercial Directors for location-based services from geospatial technology manufacturers, satellite operators, and OEMs. Demand-side sources included Chief Data Officers in real estate development, Geospatial Information Officers in defense and intelligence agencies, Directors of Fleet Management in automotive sectors, Utility Infrastructure Managers, Urban Planning Directors, and Procurement Leads from government mapping agencies, construction firms, and environmental consulting organizations. The market segmentation was validated across surface analytics and network analytics platforms, the satellite launch and data pipeline timelines were confirmed, and insights on technology integration patterns, licensing models, and procurement dynamics for geospatial solutions were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (31%), Rest of World (8%)


Market Size Estimation

Revenue mapping and geospatial data consumption analysis were employed to determine global market valuation. The methodology comprised the following:

The identification of over 50 essential manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa, including GIS software providers, satellite imagery operators, GPS/GNSS device manufacturers, and photogrammetry solution vendors.

The mapping of products across remote sensing platforms, GIS software, GPS technologies, revisualization, network analytics, and surface analytics

Analysis of annual revenues that are specific to geospatial intelligence portfolios, such as commercial satellite data licensing, SaaS-based GIS subscriptions, and professional services, as reported and modeled.

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Extrapolation is employed to derive technology-specific and application-specific valuations by utilizing bottom-up (data licensing volume × ASP by deployment type and end-user vertical) and top-down (manufacturer revenue validation across geospatial software, hardware, and services segments) approaches.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.