Gas to liquid Market

가스에서 액체로 (GTL) 시장 조사 보고서 정보 제품별 (GTL 디젤 및 GTL 나프타), 응용 프로그램별 (연료유, 윤활유, 공정유 및 기타), 지역별 (북미, 유럽, 아시아 태평양 및 기타 지역) – 글로벌 산업 규모, 점유율, 성장, 동향 및 2035년까지의 예측
ID: MRFR/EnP/3617-CR
150 Pages
Anshula Mandaokar
Last Updated: August 24, 2026
Gas to liquid Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.32%
2024 Market Size$ 5.65 Billion
2025 Market Size$ 5.84 Billion
2035 Market Size$ 8.09 Billion
Key Players
Sasol
Shell
ExxonMobil
Chevron
TotalEnergies
Linde
Opportunities
  • Technological Innovations
  • Rising Demand for Clean Fuels
  • Growing Energy Security Concerns

Gas to liquid Market 요약

시장 조사 미래의 분석에 따르면, 가스에서 액체로의 시장 규모는 2024년에 56.5억 달러로 추정되었습니다. 가스에서 액체로의 산업은 2025년 58.38억 달러에서 2035년 80.93억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 3.3%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

가스에서 액체로 시장은 기술 발전과 청정 연료에 대한 수요 증가로 인해 상당한 성장을 할 준비가 되어 있습니다.

  • 북미는 가스에서 액체로 제품의 가장 큰 시장으로 남아 있으며, 주로 고급 기술 인프라 덕분입니다.
  • 아시아 태평양은 에너지 안보 우려 증가와 청정 연료에 대한 규제 지원으로 인해 가장 빠르게 성장하는 지역으로 부상하고 있습니다.
  • GTL 디젤은 가장 큰 세그먼트로 계속해서 지배하고 있으며, GTL 나프타는 응용 프로그램의 다양성 덕분에 빠른 성장을 보이고 있습니다.
  • 청정 연료에 대한 수요 증가와 지원적인 규제 프레임워크가 시장 확장을 촉진하는 주요 동력입니다.

시장 규모 및 예측

2024 시장 규모 5.65 (억 달러)
2035 시장 규모 8.093 (억 달러)
CAGR (2025 - 2035) 3.32%

주요 기업

사솔(ZA), 셸(GB), 엑슨모빌(US), 셰브론(US), 토탈에너지(FR), 린데(DE), BP(GB), JGC 코퍼레이션(JP), KBR(US)

Gas to liquid Market Treiber

기술 혁신

기술 혁신은 가스에서 액체 시장을 형성하는 데 중요한 역할을 합니다. 촉매 공정 및 반응기 설계의 발전은 가스에서 액체로의 전환 효율성과 비용 효율성을 크게 향상시켰습니다. 예를 들어, 새로운 촉매의 개발은 전환 과정의 에너지 요구량을 줄여 운영 비용을 낮추었습니다. 또한, 인공지능 및 기계 학습과 같은 디지털 기술의 통합은 공정 최적화 및 예측 유지보수를 향상시키고 있습니다. 이러한 혁신은 시장을 앞으로 나아가게 할 것으로 예상되며, 가스에서 액체 시장이 이러한 기술이 더 널리 채택됨에 따라 연간 약 6%의 성장률을 보일 것이라는 추정이 있습니다.

청정 연료에 대한 증가하는 수요

청정 연료에 대한 증가하는 수요는 가스에서 액체 시장의 중요한 동력입니다. 국가들이 온실가스 배출을 줄이기 위해 노력함에 따라, 전통적인 화석 연료에서 더 깨끗한 대안으로의 전환이 필수적입니다. 가스에서 액체 기술은 천연 가스를 액체 연료로 전환하여 기존 석유 제품보다 더 깨끗하게 연소할 수 있는 실행 가능한 솔루션을 제공합니다. 최근 데이터에 따르면, 청정 연료에 대한 수요는 향후 10년 동안 약 5%의 복합 연간 성장률로 증가할 것으로 예상됩니다. 이러한 변화는 환경 목표와 일치할 뿐만 아니라 에너지 안보를 강화하여 가스에서 액체 시장을 투자 및 혁신의 매력적인 분야로 만듭니다.

증가하는 에너지 안보 우려

증가하는 에너지 안보 우려는 가스에서 액체 시장에 대한 관심을 촉진하고 있습니다. 지정학적 긴장과 공급망 취약성이 더욱 두드러짐에 따라, 국가들은 에너지 공급원을 다양화하려고 합니다. 가스에서 액체 기술은 국가들이 지역에서 이용 가능한 천연 가스를 액체 연료로 전환할 수 있게 하여 수입 석유에 대한 의존도를 줄이는 전략적 이점을 제공합니다. 이러한 변화는 에너지 독립성을 강화할 뿐만 아니라 연료 가격을 안정화합니다. 분석가들은 국가들이 에너지 안보를 우선시하고 국내 가스에서 액체 능력에 투자함에 따라 가스에서 액체 시장이 약 5%의 성장 궤적을 볼 수 있을 것이라고 제안합니다.

지원적인 규제 프레임워크

지원적인 규제 프레임워크는 가스에서 액체 시장의 성장을 촉진하는 데 중요한 역할을 합니다. 전 세계 정부는 더 깨끗한 기술과 연료의 채택을 장려하는 정책을 시행하고 있습니다. 세금 감면, 보조금 및 연구 보조금과 같은 인센티브가 가스에서 액체 기술에 투자하는 기업에 제공되고 있습니다. 이러한 규제는 환경 지속 가능성을 촉진할 뿐만 아니라 에너지 분야에서 일자리를 창출하여 경제 성장을 자극합니다. 규제 기관이 청정 에너지 이니셔티브를 우선시함에 따라, 가스에서 액체 시장은 증가된 투자 및 개발 기회로 혜택을 볼 가능성이 높으며, 향후 몇 년 동안 약 7%의 시장 확장을 이끌 수 있습니다.

증가하는 천연 가스 생산

천연 가스 생산의 급증은 가스에서 액체 시장의 중요한 동력입니다. 수압 파쇄 및 수평 시추와 같은 추출 기술의 발전으로 천연 가스 생산이 전례 없는 수준에 도달했습니다. 이러한 천연 가스의 풍부함은 가스에서 액체 공정에 안정적인 원료를 제공하여 경제적으로 실행 가능하게 만듭니다. 보고서에 따르면, 천연 가스 생산은 향후 5년 동안 약 10% 증가할 것으로 예상되며, 이는 가스에서 액체 시장을 더욱 강화할 것입니다. 국가들이 천연 가스 매장량을 보다 효과적으로 활용하려고 함에 따라, 액체 연료로의 전환은 에너지 수요를 충족하면서 환경 영향을 최소화하는 매력적인 옵션을 제공합니다.

시장 세그먼트 통찰력

제품별: GTL 디젤 (가장 큰) 대 GTL 나프타 (가장 빠르게 성장하는)

가스에서 액체(GTL) 시장에서 제품 세분화는 시장 점유율에서 상당한 차이를 드러내며, GTL 디젤이 가장 큰 세그먼트로 두드러집니다. 전통적인 화석 연료에 비해 우수한 청결성과 효율성으로 인해 강력한 수요에 의해 시장에서 확립된 위치를 차지하고 있습니다. 반면, GTL 나프타는 현재 더 작은 시장 점유율을 보이고 있지만, 석유화학 산업에서 플라스틱 및 합성 섬유와 같은 재료를 생산하는 데 중요한 원료로서의 다재다능함과 효과성 덕분에 빠르게 주목받고 있습니다. 이 세그먼트 내의 성장 추세는 연료 응용의 진화하는 역학을 조명하며, GTL 디젤은 운송 및 산업 운영에서 강력한 채택의 혜택을 보고 있습니다. 한편, GTL 나프타는 석유화학 프로젝트에 대한 투자 증가와 더 깨끗한 대안으로의 전환에 힘입어 가장 빠른 성장을 경험할 것으로 예상됩니다. 환경 규제가 강화되고 지속 가능한 제품에 대한 소비자 선호가 높아짐에 따라 두 세그먼트의 채택이 가속화되고 있으며, 이는 글로벌 에너지 전환에서 그들의 중요한 역할을 강조합니다.

GTL 디젤 (지배적) 대 GTL 나프타 (신흥)

GTL 디젤은 가스에서 액체 시장에서 지배적인 제품으로, 높은 성능 특성과 낮은 배출량으로 인해 규제 준수 및 지속 가능성 이니셔티브에 매력적인 옵션으로 평가받고 있습니다. 운송 및 전력 생성 등 다양한 산업에서의 광범위한 활용은 그 선도적인 위치를 강화합니다. 반면, GTL 나프타는 여러 화학 공정에서 필수 원료로서의 독특한 특성 덕분에 중요한 플레이어로 떠오르고 있습니다. 다양한 화학 물질을 생산하는 데 있어 그 적응력은 시장 내에서 유리한 위치를 차지하게 하며, 특히 산업이 더 깨끗한 생산 방법을 수용하려고 할 때 더욱 그렇습니다. GTL 나프타의 중요성이 증가하는 것은 지속 가능한 생산 관행으로의 지속적인 전환을 반영하며, 변화하는 소비자 요구와 규제 환경에 부합합니다.

응용별: 연료유 (가장 큰) 대 윤활유 (가장 빠르게 성장하는)

가스에서 액체 시장에서 응용 세그먼트는 연료유, 윤활유 및 프로세스 오일 간의 다양한 점유율 분포를 드러냅니다. 연료유는 에너지 및 난방 응용에서 필수적인 역할로 인해 가장 큰 세그먼트로 두드러집니다. 한편, 윤활유는 산업 응용의 증가로 주목받고 있으며, 기계 유지보수 및 효율성 향상에서의 관련성을 보여줍니다. 프로세스 오일은 중요하지만, 그 동료들에 비해 더 작은 점유율을 유지하고 있습니다.

윤활유 (지배적) 대 프로세스 오일 (신흥)

윤활유 세그먼트는 현재 가스에서 액체 시장에서 지배적이며, 자동차 및 제조업을 포함한 다양한 산업에서 널리 사용되고 있습니다. 가스-액체 공정에서 유래한 윤활유는 낮은 휘발성과 향상된 안정성과 같은 우수한 성능 특성을 제공하여 매우 수요가 높습니다. 반면, 프로세스 오일은 고무 및 플라스틱 생산에 사용되며 인기를 얻고 있는 신흥 세그먼트를 나타냅니다. 가스-액체 전환의 효율성을 향상시키는 기술 발전으로 인해, 제조업체들이 전통적인 오일에 대한 지속 가능한 대안을 찾으면서 프로세스 오일은 더 많은 시장의 주목을 받을 것으로 예상됩니다.

Gas to liquid Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 에너지 혁신 리더

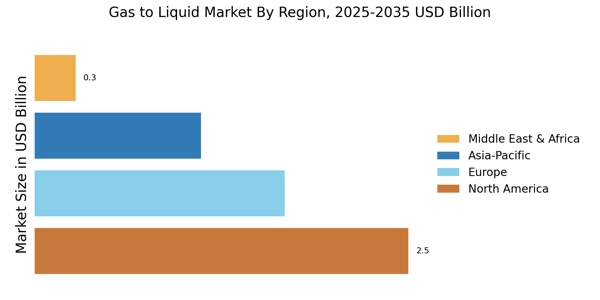
북미는 기술 발전과 청정 연료에 대한 수요 증가로 인해 가스에서 액체(GTL) 시장에서 상당한 성장을 목격하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 45%를 차지하며, 미국이 가장 큰 기여를 하고 있고, 캐나다가 뒤를 잇고 있습니다. 청정 에너지 이니셔티브에 대한 규제 지원과 인프라에 대한 투자는 이 성장의 주요 촉매제입니다.

경쟁 환경은 엑슨모빌, 셰브론, KBR과 같은 주요 기업들이 생산 효율성을 높이기 위해 기술 전문성을 활용하고 있습니다. 미국은 여러 시설이 개발 중인 GTL 프로젝트에서 선두를 달리고 있으며, 캐나다도 능력을 확장하고 있습니다. 탄소 배출 감소와 지속 가능한 에너지원으로의 전환에 대한 초점이 북미의 GTL 시장의 미래를 형성하고 있습니다.

유럽 : 지속 가능한 에너지 전환

유럽은 엄격한 환경 규제와 지속 가능성에 대한 강한 의지로 인해 가스에서 액체(GTL) 시장에서 중요한 플레이어로 떠오르고 있습니다. 이 지역은 전 세계 시장 점유율의 약 30%를 차지하며, 독일과 네덜란드가 가장 큰 기여를 하고 있습니다. 유럽 연합의 그린 딜과 다양한 국가 정책이 청정 연료 기술에 대한 혁신과 투자를 촉진하고 있습니다.

독일과 같은 주요 국가는 셸과 토탈에너지와 같은 주요 기업들이 GTL 프로젝트에 적극적으로 투자하고 있습니다. 경쟁 환경은 생산 능력을 향상시키기 위해 정부와 민간 부문 간의 협력으로 특징지어집니다. 유럽이 탄소 발자국을 줄이려는 목표를 가지고 있는 만큼, GTL 시장은 에너지 전환 목표를 달성하는 데 중요한 역할을 할 것으로 예상됩니다.

아시아 태평양 : 신흥 시장 잠재력

아시아 태평양 지역은 에너지 수요 증가와 청정 연료로의 전환에 의해 가스에서 액체(GTL) 기술의 주요 시장으로 빠르게 부상하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 20%를 차지하며, 일본과 중국이 선두를 달리고 있습니다. 화석 연료 의존도를 줄이고 대체 에너지원 촉진을 목표로 하는 정부의 이니셔티브가 이 시장의 중요한 성장 동력입니다.

일본은 첨단 기술과 강력한 에너지 정책을 갖춘 주요 기업인 JGC 코퍼레이션과 BP가 GTL 프로젝트에 투자하고 있습니다. 경쟁 환경은 산업 이해관계자 간의 혁신과 협력에 중점을 두고 진화하고 있습니다. 이 지역이 에너지 안보와 환경 지속 가능성을 우선시함에 따라 GTL 시장은 상당한 성장을 할 것으로 예상됩니다.

중동 및 아프리카 : 자원 풍부한 기회

중동 및 아프리카 지역은 천연 가스 자원이 풍부하여 가스에서 액체(GTL) 시장의 중요한 지역입니다. 이 지역은 전 세계 시장 점유율의 약 5%를 차지하며, 카타르와 남아프리카가 가장 두드러진 플레이어입니다. 에너지원 다각화와 자원 활용 극대화에 대한 전략적 초점이 GTL 부문의 성장을 주도하고 있습니다.

카타르는 첨단 GTL 시설로 인정받고 있으며, 사솔과 같은 기업이 남아프리카에서 선두를 달리고 있습니다. 경쟁 환경은 생산 능력을 향상시키기 위한 기술 및 인프라에 대한 상당한 투자가 특징입니다. 이 지역이 천연 가스 매장량을 활용하려고 함에 따라 GTL 시장은 확장될 것으로 예상되며, 에너지 안보와 경제 발전에 기여할 것입니다.

Gas to liquid Market Regional Image

주요 기업 및 경쟁 통찰력

가스에서 액체(GTL) 시장은 현재 청정 연료에 대한 수요 증가와 에너지 다각화의 필요성에 의해 주도되는 역동적인 경쟁 환경으로 특징지어집니다. 사솔(남아프리카), 셸(영국), 엑슨모빌(미국)과 같은 주요 기업들이 혁신과 지속 가능성에 초점을 맞춘 전략적 이니셔티브를 통해 시장을 적극적으로 형성하고 있습니다. 사솔(남아프리카)은 GTL 기술의 선두주자로 자리매김하며, 생산 효율성을 높이면서 탄소 배출을 줄이겠다는 의지를 강조하고 있습니다. 셸(영국)은 광범위한 글로벌 네트워크를 활용하여 GTL 운영을 확장하고 있으며, 기술 능력을 강화하는 파트너십에 집중하고 있습니다. 엑슨모빌(미국)도 GTL 프로세스를 최적화하기 위해 첨단 기술에 투자하고 있으며, 이는 이러한 주요 기업들 간의 지속 가능한 효율적인 생산 방법으로의 집단적 전환을 나타냅니다.

이들 기업이 사용하는 비즈니스 전술은 제조를 지역화하고 공급망을 최적화하려는 공동의 노력을 반영하며, 이는 다소 분산된 시장에서 매우 중요합니다. 경쟁 구조는 이러한 주요 기업들의 집단적 행동에 의해 영향을 받으며, 이들은 운영 효율성과 시장 도달 범위를 향상시키기 위해 점점 더 협력하고 있습니다. 이러한 협력적 접근은 개별 시장 위치를 강화할 뿐만 아니라 보다 탄력적이고 반응적인 산업 프레임워크에 기여합니다.

2025년 8월, 셸(영국)은 차세대 GTL 촉매를 개발하기 위해 선도적인 기술 회사와 전략적 파트너십을 발표했습니다. 이 협력은 GTL 프로세스의 효율성을 높이는 것을 목표로 하며, 생산 비용과 탄소 배출을 줄일 수 있습니다. 이 조치의 전략적 중요성은 지속 가능성을 중시하는 시장에서 경쟁 우위를 제공할 수 있는 셸의 혁신에 대한 의지에 있습니다.

2025년 9월, 엑슨모빌(미국)은 카타르에 있는 GTL 시설을 확장할 계획을 발표하며, 운영에 첨단 디지털 기술을 통합하는 데 중점을 두고 있습니다. 이 확장은 생산 능력을 증가시키면서 환경 영향을 최소화할 것으로 예상됩니다. 이 이니셔티브의 중요성은 엑슨모빌의 디지털 혁신에 대한 집중에 의해 강조되며, 이는 GTL 부문에서 운영 우수성의 새로운 기준을 설정할 수 있습니다.

2025년 10월, 사솔(남아프리카)은 AI 기반 분석을 채택하여 GTL 생산 능력을 향상시키기 위한 새로운 이니셔티브를 시작했습니다. 이 전략적 조치는 운영 효율성을 최적화하고 의사 결정 프로세스를 개선할 것으로 예상됩니다. 이 이니셔티브의 중요성은 사솔이 GTL 시장 내에서 디지털 기술 통합의 선두주자로 자리매김할 수 있는 잠재력에 있습니다.

2025년 10월 현재, GTL 시장은 디지털화, 지속 가능성 및 인공지능 통합으로의 뚜렷한 추세를 목격하고 있습니다. 주요 기업 간의 전략적 제휴가 경쟁 환경을 형성하고 있으며, 혁신과 협력을 촉진하고 있습니다. 가격 기반 경쟁에서 기술 발전과 공급망 신뢰성에 대한 초점으로의 전환이 분명해지고 있습니다. 앞으로 경쟁 차별화는 혁신하고 변화하는 시장 수요에 적응하는 능력에 달려 있을 것으로 보이며, GTL 시장의 복잡성을 탐색하는 데 있어 전략적 통찰력의 중요성을 강조합니다.
Gas to liquid Market 시장의 주요 기업은 다음과 같습니다

산업 발전

2022년 3월: A.P. 몰러 메르스크는 2025년까지 연간 최소 730,000톤의 녹색 메탄올의 전 세계 생산 능력을 높이기 위해 6개 기업과 전략적 파트너십을 체결했다고 발표했습니다.

2022년 8월: 영국은 러시아에서의 수입을 충족하기 위해 호주에서 액체 천연 가스의 선적을 받을 것으로 예상됩니다. 이 나라는 일반적으로 무역을 위해 그렇게 먼 국가에 의존하지 않습니다.

향후 전망

Gas to liquid Market 향후 전망

가스에서 액체로 시장은 2024년부터 2035년까지 3.32%의 CAGR로 성장할 것으로 예상되며, 기술 발전, 청정 연료에 대한 수요 증가 및 규제 지원에 의해 추진됩니다.

2035년까지 가스에서 액체로 시장은 상당한 성장을 달성할 것으로 예상되며, 에너지 전환의 주요 플레이어로 자리 잡을 것입니다.

시장 세분화

가스에서 액체로 시장 제품 전망

  • GTL 디젤
  • GTL 나프타

가스에서 액체로 시장 응용 전망

  • 연료유
  • 윤활유
  • 공정유

보고서 범위

2024년 시장 규모 56.5(억 달러)
2025년 시장 규모 58.38(억 달러)
2035년 시장 규모 80.93(억 달러)
복합 연간 성장률(CAGR) 3.32% (2024 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
프로파일된 주요 기업 시장 분석 진행 중
포함된 세그먼트 시장 세분화 분석 진행 중
주요 시장 기회 탄소 포집 기술의 발전이 가스에서 액체로의 시장에서 지속 가능성을 향상시킵니다.
주요 시장 역학 전환 프로세스의 기술 발전이 가스에서 액체로의 시장에서 효율성과 지속 가능성을 이끌고 있습니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

2024년 가스에서 액체 시장의 현재 가치는 얼마입니까?

2024년 가스에서 액체 시장의 가치는 56.5억 달러였습니다.

2035년 가스에서 액체 시장의 예상 시장 가치는 얼마입니까?

2035년 가스에서 액체 시장의 예상 가치는 80.93억 달러입니다.

2025년부터 2035년까지의 예측 기간 동안 가스에서 액체 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 가스에서 액체 시장의 예상 CAGR은 3.32%입니다.

가스에서 액체 시장의 주요 기업은 어디입니까?

가스에서 액체 시장의 주요 기업으로는 Sasol, Shell, ExxonMobil, Chevron, TotalEnergies, Linde, BP, JGC Corporation, KBR이 있습니다.

2035년까지 GTL 디젤과 GTL 나프타의 예상 수익은 얼마입니까?

2035년까지 GTL 디젤은 45억 달러의 수익을 창출할 것으로 예상되며, GTL 나프타는 35.93억 달러에 이를 것으로 예상됩니다.

2035년까지 연료유 및 윤활유 응용 프로그램에서 예상되는 수익은 얼마입니까?

2035년까지 연료유는 35억 달러의 수익을 창출할 것으로 예상되며, 윤활유는 20억 달러에 이를 것으로 예상됩니다.

2035년까지 가스에서 액체 시장의 공정유 수익 예상치는 얼마입니까?

2035년까지 가스에서 액체 시장의 공정유 수익 예상치는 25.93억 달러입니다.

가스에서 액체 시장의 성장률은 다른 에너지 부문과 어떻게 비교됩니까?

가스에서 액체 시장의 성장률은 3.32%의 예상 CAGR로 다른 에너지 부문에 비해 안정적인 확장을 나타냅니다.

가스에서 액체 시장의 성장을 이끄는 요인은 무엇입니까?

가스에서 액체 시장의 성장을 이끄는 요인으로는 기술 발전과 더 깨끗한 연료에 대한 수요 증가가 있습니다.

2035년까지 가스에서 액체 시장을 지배할 것으로 예상되는 응용 프로그램은 무엇입니까?

2035년까지 연료유와 윤활유와 같은 응용 프로그램이 가스에서 액체 시장을 지배할 것으로 예상됩니다.

저자
Author
Author Profile
Anshula Mandaokar LinkedIn Team Lead - Research
Anshula Mandaokar holds an academic degree in Chemical Engineering and has been contributing to the field for more than 5 years. She has expertise in Market Research and Business Consulting and serves as a Team Lead for a reputed Market Research firm under the Chemicals and Materials domain spectrum. She has worked on multiple projects, generating explicit results in a quick turnaround time. Her understanding of data interpretation justifies her role as a leader.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of energy regulatory databases, peer-reviewed petroleum engineering journals, statistical energy publications, and authoritative international energy organizations. Key sources included the US Energy Information Administration (EIA), International Energy Agency (IEA), OPEC World Oil Outlook, US Department of Energy (DOE), Environmental Protection Agency (EPA) fuel standards, International Gas Union (IGU), World Energy Council (WEC), Gas Processing Association (GPA Midstream), International Association for Natural Gas Vehicles (IANGV), BP Statistical Review of World Energy, International Renewable Energy Agency (IRENA) biofuel integration reports, Eurostat Energy Database, and national hydrocarbon ministry reports from Qatar, Nigeria, Malaysia, and South Africa. These sources were utilized to collect GTL plant capacity statistics, Fischer-Tropsch technology deployment data, synthetic fuel emission standards, natural gas reserve-to-production ratios, and market landscape analysis for GTL diesel, GTL naphtha, lubricants, and paraffin products.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, CTOs of Process Technology, regulatory compliance chiefs, and commercial directors from integrated oil majors with GTL operations, independent GTL technology licensors, gas processing engineering firms, and catalyst manufacturers. Procurement directors from aviation fuel distributors, marine bunkering companies, chemical manufacturing plants that utilize GTL feedstock, heavy-duty transportation fleet operators, and synthetic lubricant blenders constituted demand-side sources. Primary research verified market segmentation across Fischer-Tropsch and Methanol-to-Gasoline pathways, verified GTL plant expansion timelines, and collected insights on feedstock pricing dynamics, carbon intensity regulations, and off-take agreement structures.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (30%), Europe (25%), Asia-Pacific (25%), Middle East & Africa (15%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through capacity mapping and product yield analysis. The methodology included:

Identification of 25+ key GTL facility operators and technology providers across North America, Europe, Asia-Pacific, Middle East, and Africa

Technology mapping across Fischer-Tropsch synthesis, Methanol-to-Gasoline (MTG), and micro-channel GTL reactor systems

Analysis of reported and modeled annual revenues specific to synthetic fuel and specialty product portfolios

Coverage of operators and licensors representing 80-85% of global installed GTL capacity in 2024

Extrapolation using bottom-up (plant capacity × utilization rate × product slate yield × regional pricing by country) and top-down (operator revenue validation and EPC contract value analysis) approaches to derive segment-specific valuations for GTL diesel, naphtha, lubricants, and paraffin wax categories

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.