Functional Safety Market (2026 – 2035)

기능 안전 시장 조사 보고서 – 2032년까지의 글로벌 예측
ID: MRFR/SEM/2329-CR 131 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Functional Safety Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.5%
2025 Market SizeUSD 7.61 Billion
2026 Market SizeUSD 8.33 Billion
2035 Market SizeUSD 18.86 Billion
Key Players
Siemens AG
Honeywell International
ABB Ltd
Schneider Electric
Emerson Electric
Rockwell Automation
Opportunities
  • Subscription-Based Safety-as-a-Service Models
  • Hydrogen and Battery Gigafactory Safety Infrastructure
  • Data Monetization Through Predictive Safety Analytics

Functional Safety Market Summary

기능 안전 시장은 2025년 76억 1천만 달러로 평가되었으며, 2026년 83억 3천만 달러에서 2035년까지 188억 6천만 달러로 성장하여 예측 기간 동안 CAGR 9.5%를 기록할 것으로 예상됩니다. 화학 및 석유화학 시설 전반에 걸쳐 IEC 61508 및 Seveso III 지침과 같은 국제 표준을 의무적으로 준수함으로써 안전 계장 시스템에 대한 비재량적 수요가 발생했으며, ISO 26262 의무는 ADAS 및전기 자동차아키텍처는 자동차 OEM을 다년간의 인증 주기로 끌어들이고 있습니다.[1].

하드웨어 중심 안전 컨트롤러가 무선 매개변수 업데이트 및 클라우드 호스팅 증명 테스트 문서화를 지원하는 소프트웨어 정의 플랫폼으로 바뀌면서 기술 변화가 진행되고 있습니다. 인더스트리 4.0 배포는 SIL 등급 로직 솔버를 분산 제어 아키텍처에 직접 내장하고 독립형 안전 레이어였던 것을 통합 자동화 스택으로 축소합니다. 스마트 제조 인프라에 대한 전 세계 지출은 2024년에 4,100억 달러를 초과했으며, 해당 자본의 상당 부분이 기능 안전 업그레이드에 유입되고 있습니다.[3].

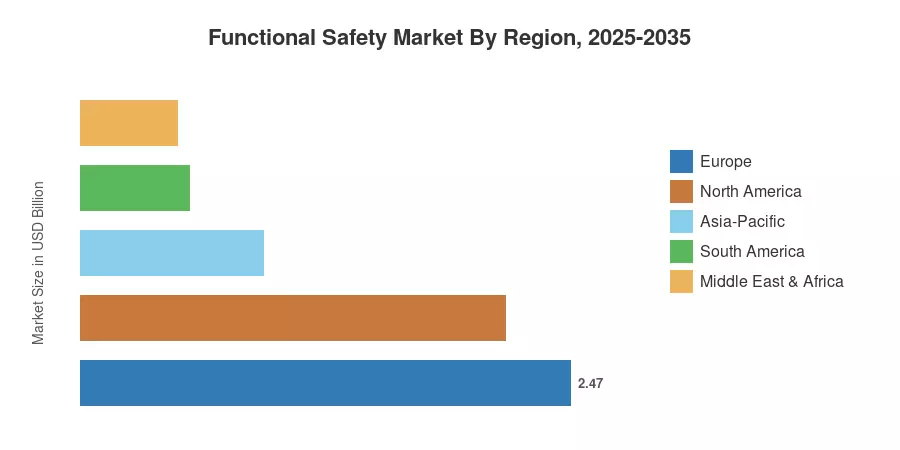
유럽은 엄격한 EU 기계 및 공정 안전 지침에 힘입어 2025년 기능 안전 시장에서 약 32.4%로 가장 큰 점유율을 유지했습니다. 아시아태평양 지역은 중국, 인도, 동남아시아 전역의 정유공장 및 자동차 공장 확장에 힘입어 CAGR 12.1%로 가장 빠르게 성장하는 지역입니다. 북미는 OSHA 프로세스 안전 의무 및 셰일 부문 현대화 프로그램의 지원을 받아 전 세계 수익의 약 28.1%를 차지했습니다. 자율 시스템과 AI 기반 종료 논리가 성숙해짐에 따라 기능 안전 시장은 향후 10년 동안 지속적으로 두 자릿수 성장을 이룰 준비가 되어 있습니다.[5][6].

주요 보고서 시사점

• 기기 유형별

  • 안전 센서는 2025년 기능 안전 시장의 약 31.4%를 점유했으며 이는 프로세스 및 개별 제조 환경 전반에 걸친 광범위한 배포를 반영합니다.
  • 프로그래밍 가능한 안전 시스템은 소프트웨어 정의 컨트롤러 채택에 힘입어 2035년까지 CAGR 10.8%로 확장될 것으로 예상됩니다.

• 안전 시스템별

  • 석유 및 가스 규제 요건에 따라 비상 정지 시스템은 2025년 총 매출의 약 30.4%를 차지했습니다.
  • 고집적 압력 보호 시스템은 연평균 성장률 10.9%로 안전 시스템 카테고리 중 가장 빠른 성장을 보일 것으로 예상된다.

• 최종 사용자 산업별

  • 석유 및 가스는 2025년 기능 안전 시장의 약 31.7%를 차지하여 단일 분야로는 최대 규모를 기록했습니다.
  • 배치 프로세스 검증 표준이 강화됨에 따라 의약품은 2035년까지 10.8% CAGR을 기록할 것으로 예상됩니다.

• 지역별

  • 유럽은 2025년 기능 안전 시장에서 32.4%의 점유율로 지배적인 위치를 차지했습니다.
  • 아시아 태평양 지역은 다른 모든 지역을 능가하는 12.1%의 CAGR을 기록할 것으로 예상됩니다.

시장 규모 및 예측(2021~2035년)

Market Research Future는 장치 및 서비스 품목의 상향식 수익 추정, 산업 자동화 지출 벤치마크에 대한 하향식 검증, 안전 엔지니어링 컨설팅 및 인증 기관의 정성적 입력을 결합한 삼각 방법론을 사용합니다. 과거 수치는 주요 공급업체의 감사 재무 공개를 기준으로 보정되며, 예측 예측에는 최종 사용자 산업 전반의 자본 지출 주기를 바탕으로 회귀 조정된 CAGR이 적용됩니다.
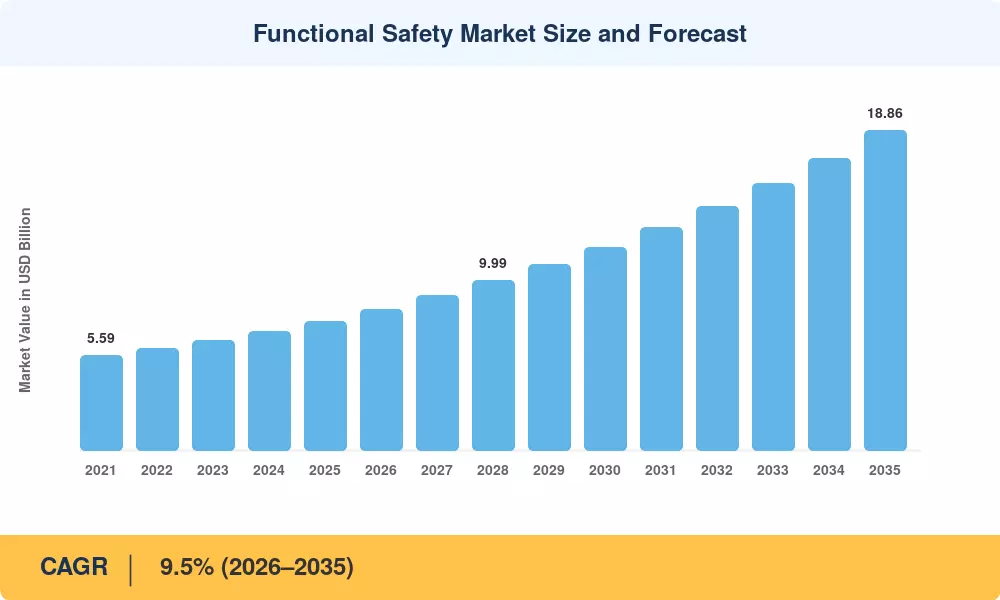
Functional Safety Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
필수 IEC 61508/61511 규정 준수 시행 ~18% 글로벌 단기(2년 이하) [1]
ISO 26262 자동차 기능 안전 확장 ~16% 유럽, 북미, 아시아 태평양 중기(2~4년)
인더스트리 4.0과 스마트 제조 통합 ~15% 글로벌 중기(2~4년) [3]
메탄 배출 벌금 및 ESG 중심 개조 ~12% 북미, 유럽 단기(2년 이하) [8]
자율 시스템 및 AI 종료 로직 개발 ~14% 북미, 유럽, 아시아 태평양 장기(≥4년)
제약 배치 프로세스 검증 요구 사항 ~10% 유럽, 북미 중기(2~4년) [12]
수소경제와 에너지 전환 인프라 ~9% 유럽, 아시아 태평양 장기(≥4년) [16]

비재량 수요층으로서의 규정 준수

플랜트 운영자는 IEC 61508과 공정 산업을 위한 IEC 61511, 기계를 위한 IEC 62061과 같은 분야별 파생 조항에 의해 확립된 법적 기준을 피할 수 없습니다. 반자율로봇식셀 및 협업 자동화는 이제 2027년 1월 발효되는 유럽 위원회의 개정된 기계 규정(EU 2023/1230)에 따른 안전 무결성 요구 사항의 적용을 받습니다. 이로 인해 2029년까지 EU 제조 전반에 걸쳐 8억 달러의 추가 안전 지출이 발생할 수 있습니다.[1][12].

자동차 안전 표준과 ADAS 확산

제조업체가 레벨 2+ 및 레벨 3 자율 기술을 추구함에 따라 차량 플랫폼당 ISO 26262 규정 준수 비용이 400만~700만 달러로 증가했습니다. OEM 및 Tier 1 공급업체가 오류 작동 전자 제어 장치 및 검증된 소프트웨어 스택에 투자하도록 유도하기 위해 Euro NCAP의 2026 프로토콜 업그레이드는 중복 안전 설계와 연결된 더 엄격한 충돌 방지 점수를 부과합니다.[9].

인더스트리 4.0 브라운필드 개조 주기

전 세계 프로세스 플랜트의 약 65%는 여전히 2010년 이전에 설치된 릴레이 기반 또는 1세대 PLC 안전 시스템에 의존하고 있습니다. 이러한 자산의 수명이 다함에 따라 운영자는 이를 SCADA, DCS 및 클라우드 기반 자산 성능 관리 플랫폼과 기본적으로 통합하는 네트워크 연결된 SIL 3 등급 프로그래밍 가능 안전 컨트롤러로 교체하고 있습니다.[3][11].

ESG 기반 프로세스 안전 업그레이드

인플레이션 감소법에 따라 미국 EPA가 제안한 메탄 요금(2024년 미터톤당 900달러부터 시작하여 2026년까지 1,500달러로 인상)은 업스트림 운영자가 폭발을 방지하고 비산 배출을 동시에 줄이는 무결성이 높은 압력 보호 시스템을 설치하도록 장려합니다. 캐나다와 EU의 유사한 탄소 가격 책정 메커니즘이 이러한 투자 주기를 강화합니다.[8][14].

제약 영향 분석

억제 영향 추정치는 섹션 4에 설명된 것과 동일한 방향성 방법론을 따릅니다. 이는 성장을 제거하기보다는 완화하는 역풍을 나타내며 헤드라인 CAGR에서 직접 차감되지 않습니다.

제지 CAGR에 대한 ~% 부정적인 영향 지리적 관련성 영향 타임라인 참조
높은 인증 및 수명주기 관리 비용 ~−6% 글로벌 단기(2년 이하) [18]
자격을 갖춘 기능안전 엔지니어 부족 ~−5% 글로벌 중기(2~4년) [19]
단편화되고 진화하는 표준 환경 ~−4% 신흥 시장 중기(2~4년) [20]
레거시 시스템 통합의 복잡성 ~−4% 북미, 유럽 단기(2년 이하) [11]
네트워크로 연결된 안전 컨트롤러의 사이버 보안 취약성 ~−3% 글로벌 장기(≥4년) [21]

중소기업의 인증비용 부담

전체 SIL 인증 주기는 12~18개월이 걸릴 수 있으며 위험 및 위험 분석, 설계 검토, 통합 테스트, 제3자 평가를 포함하여 안전 기능당 비용은 USD 250,000~USD 500,000입니다. 이러한 비용은 단일 사이트 운영을 운영하고 채택을 지연시키며 모범 사례 설계보다는 최소한의 실행 가능한 규정 준수에 자금을 집중하는 중소기업에게 큰 장애물입니다.[18][19].

기능안전공학의 인재 부족

업계 인증 기관에서는 전 세계적으로 TÜV 인증 기능 안전 엔지니어(CFSE/CFSP)가 12,000명 미만인 것으로 추산합니다. 2022년부터 계약자 일률은 15~25% 증가했으며, 안전 계측 시스템의 설치 기반과 프로젝트 수요 간의 격차가 커져 연간 약 10%씩 증가하면서 프로젝트 일정이 늘어났습니다.[19][20].

다중 공급업체 환경의 상호 운용성 문제

브라운필드 시설에서는 레거시 릴레이 로직과 함께 2~3개 공급업체의 안전 컨트롤러를 실행하는 경우가 많습니다. 이기종 아키텍처에서 SIL 2 또는 SIL 3을 달성하려면 광범위한 통합 테스트와 맞춤형 미들웨어가 필요하며, 그린필드 설치에 비해 총 프로젝트 비용이 20~30% 추가됩니다.[11][21].

Functional Safety Market Opportunities

구독 기반 Safety-as-a-Service 모델

클라우드 호스팅안전 수명주기검증 테스트 일정, 문서 관리, 역량 추적을 월간 구독으로 묶은 플랫폼은 중소기업의 진입 장벽을 낮추고 있습니다. 이 모델은 대규모 선행 인증 비용을 예측 가능한 운영 비용으로 전환하여 기존의 대형 운영업체를 넘어 다루기 쉬운 시장을 확장합니다.

수소 및 배터리 기가팩토리 안전 인프라

발표된 배터리 셀 공장의 글로벌 파이프라인은 2030년까지 200개를 초과하며 각 프로젝트에는 SIL 2~3 등급 열 폭주 감지 및 가스 억제 시스템이 필요합니다. 수소 생산 및 연료 공급 인프라는 높은 무결성 압력 보호 및 화염 감지에 대한 수요를 추가하며, 이 부문의 누적 안전 지출은 2032년까지 12억 달러에 이를 것으로 추산됩니다.[15][16].

예측적 안전 분석을 통한 데이터 수익화

안전 컨트롤러는 다음과 함께 사용하면 방대한 양의 진단 및 프로세스 데이터를 생성합니다.기계 학습알고리즘을 통해 검증 테스트 마감일 이전에 최종 제어 요소의 성능 저하를 예측할 수 있습니다. 내장된 분석 대시보드와 결과 기반 유지 관리 계약을 제공하는 공급업체는 상용 하드웨어 공급업체에 비해 15~20%의 가격 프리미엄을 얻을 수 있습니다.

동남아시아 및 아프리카의 신흥 시장 산업화

베트남, 인도네시아, 나이지리아는 국제 표준에 부합하는 그린필드 안전 계측 시스템 설치가 필요한 정유 및 석유화학 시설을 구축하고 있습니다. 이들 시장에는 현재 확립된 현지 통합업체가 부족하여 지역 교육 및 인증 인프라에 투자하려는 글로벌 공급업체에게 공백 기회가 생성됩니다.

자율주행 플랫폼을 위한 자동차 기능 안전

레벨 3 및 레벨 4 자율 주행 프로그램이 파일럿 차량 이상으로 확장됨에 따라 ISO 26262 ASIL-D 요구 사항에 따라 검증된 장애 운영 아키텍처에 대한 수요가 크게 증가할 것입니다. 사전 인증된 안전 IP 블록에 투자하는 반도체 공급업체 및 Tier-1 통합업체는 OEM 검증 일정을 18개월에서 9개월 미만으로 단축할 수 있습니다.[13].

Functional Safety Market Future Outlook

AI 기반 안전 검증 및 자율 종료 로직

수십 년간의 프로세스 장애 데이터에 대해 훈련된 기계 학습 알고리즘은 안전 계측 시스템 설계에서 정적 원인 및 결과 매트릭스를 보완하고 경우에 따라 대체하기 시작했습니다. 2030년까지 석유 및 가스 부문의 신규 SIS 설치 중 약 25%에 안전 기능 무결성을 지속적으로 검증하는 AI 지원 진단이 통합되어 프로세스 위험 감소를 유지 또는 개선하는 동시에 의사 트립 비율을 30~40% 줄일 것입니다..

플랫폼 경제성과 소프트웨어 정의 안전성

독점 하드웨어에서 개방형 소프트웨어 정의 안전 플랫폼으로의 전환은 공급업체의 경제성을 재편하고 있습니다. 특정 컨트롤러 하드웨어에서 안전 로직 실행을 분리하여 엣지, 온프레미스 및 클라우드 환경 전반에 걸친 이식성을 가능하게 하는 기업은 자본 주기와 독립적으로 성장하는 구독 수익 흐름을 확보할 수 있습니다. IEC는 가상화된 안전 기능에 대한 표준 지침을 적극적으로 개발하고 있으며 초기 기술 보고서는 2028년까지 예상됩니다.[3].

에너지 전환과 새로운 자산 클래스

IEA는 전 세계 전해조 용량이 2035년까지 550GW에 도달할 것으로 예상하고 있으며, 각 설치에는 수소 누출 감지, 화염 모니터링 및 비상 감압을 위한 전용 안전 계측 시스템이 필요합니다. 마찬가지로, 음극재 처리부터 셀 조립까지 리튬 이온 배터리 가치 사슬은 특수 목적으로 제작된 SIL 등급 보호 시스템을 요구하는 새로운 열 위험 프로필을 도입하고 있습니다.[15][16].

ESG 보고 및 안전 성과 투명성

EU 기업 지속 가능성 보고 지침 및 SEC 기후 위험 규칙에 따라 ESG 공개 프레임워크가 성숙해짐에 따라 기능 안전 성과 지표가 중요한 보고 항목이 되고 있습니다. 공정 안전 사고 발생률이 낮고 안전 시스템 가용성이 높은 기업은 우선 보험 조건을 확보하고 자본 비용을 낮추어 기능 안전 투자를 보상하는 재정적 피드백 루프를 생성합니다.[8][12].


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북아메리카 점유율 28.1%(2025년) 셰일 현대화, OSHA PSM 시행, 자동차 ADAS
유럽 점유율 32.4%(2025년) EU 기계 규정, Seveso III 준수, 해상 풍력
아시아 태평양 연평균 성장률(CAGR) 12.1%(2026~2035) 정유공장 확장, 자동차 제조, 스마트 팩토리
남아메리카 USD 0.55 Billion (2025) 소금전 석유 생산, 광산 안전 업그레이드
중동 및 아프리카 USD 0.49 Billion (2025) 국영석유회사 투자, 다운스트림 다각화
총 USD 7.61 Billion (2025) —

기능 안전 시장은 산업 성숙도, 규제 엄격성 및 자본 투자 주기에 따라 형성된 뚜렷한 지역 패턴을 나타냅니다. 유럽은 강력한 입법 체계를 바탕으로 선두를 달리고 있으며, 아시아 태평양 지역은 용량 증설로 인해 가장 빠른 속도로 성장하고 있습니다.


북아메리카

국가 주요 지표 주요 드라이버
우리를 지역점유율 72.3% OSHA PSM 현대화 및 셰일 부문 자동화[6]
캐나다 10.5% CAGR 오일샌드 탈탄소화 및 메탄 규제[8]
멕시코 USD 0.14 Billion (2025) Nearshore 중심의 제조 공장 안전 준수[22]


미국은 OSHA의 공정 안전 관리 표준과 정유 및 미드스트림 자산 전반에 걸쳐 누출 감지 및 수리 프로그램에 대한 EPA의 강화 시행을 기반으로 북미 수요의 대부분을 차지합니다. 캐나다의 오일샌드 운영업체는 광범위한 배출 감소 약속의 일환으로 노후화된 안전 시스템을 업그레이드하고 있으며, 멕시코에서는 인근 지역의 자동차 및 가전제품 제조와 관련된 신규 안전 설치 물결을 목격하고 있습니다.[6][22].

유럽

국가 주요 지표 주요 드라이버
독일 지역 점유율 24.6% 자동차 OEM ISO 26262 지출 및 Industrie 4.0
영국 9.8% CAGR 해양 에너지 전환 및 HSE 시행[23]
프랑스 USD 0.34 Billion (2025) 원자력 시설 안전 업그레이드 및 철도 신호[24]
이탈리아 8.9% CAGR 제약 및 식품 가공 자동화[12]
스페인 USD 0.18 Billion (2025) 재생 에너지 및 석유화학 플랜트 개조[14]
북유럽 국가 10.1% CAGR 해상풍력 및 그린수소 설치[16]
러시아 제국 USD 0.12 Billion (2025) 국내 정유공장 현대화 프로그램[14]
유럽의 나머지 지역 9.4% CAGR 동유럽 제조업 확장[22]


기능 안전 시장에서 유럽의 지배적인 위치는 EU의 계층화된 규제 아키텍처(중대 사고 위험 현장에 대한 Seveso III, 장비 제조업체에 대한 기계 규정, 폭발성 대기에 대한 ATEX 지침)에서 비롯됩니다. 독일만 해도 자동차 OEM 및 화학 대기업이 집중되어 지역 수익의 거의 4분의 1을 창출하며 이들 모두 전담 기능 안전 엔지니어링 팀을 유지하고 있습니다. 영국의 보건안전청(Health and Safety Executive)은 세계에서 가장 엄격한 해양 안전 표준 중 일부를 계속 시행하여 북해 작업 전반에 걸쳐 인증된 안전 시스템에 대한 수요를 유지하고 있습니다.[23][24].

아시아 태평양

국가 주요 지표 주요 드라이버
중국 지역점유율 38.2% 석유화학 생산능력 확대 및 자동차 전동화[14]
인도 13.4% CAGR 정유공장 현대화 및 스마트시티 인프라
일본 USD 0.41 Billion (2025) 자동차 안전 및 화학 공장 업그레이드[9]
대한민국 11.2% CAGR 반도체 제조공장 및 배터리 공장 안전 설치[15]
아세안 12.8% CAGR 그린필드 정제 및 식품 가공 능력[22]
아시아 태평양 지역 USD 0.09 Billion (2025) 광업 및 에너지 부문 개발[14]


아시아 태평양 지역은 대규모 산업 시설 추가로 인해 기능 안전 시장에서 가장 빠르게 성장하는 지역입니다. 중국의 14차 5개년 계획에서는 석유화학 현대화에 1,500억 달러 이상을 할당했으며, 그 중 대부분은 IEC 61511을 준수하는 안전 계측 시스템을 요구합니다. 2030년까지 450 MMTPA를 목표로 하는 인도의 정유소 처리량 확장과 한국의 배터리 기가팩토리 파이프라인은 수요를 더욱 증가시킵니다. 일본 자동차 제조업체는 ISO 26262를 세계에서 가장 엄격하게 채택하는 기업 중 하나로 성숙하면서도 고가치의 안전 전자 제품 시장을 유지하고 있습니다.[14][15].

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역점유율 64.5% 염전 심해 안전 시스템 및 에탄올 처리[14]
아르헨티나 10.3% CAGR Vaca Muerta 셰일 개발[14]
남아메리카의 나머지 지역 USD 0.07 Billion (2025) 광업 및 광물 가공 안전 업그레이드[22]


브라질은 고압, 고온 응용 분야에 대해 SIL 3 등급의 해저 및 상부 안전 계측 시스템이 필요한 Petrobras의 지속적인 사전 염전 생산 확장 프로그램을 통해 남미 기능 안전 시장을 장악하고 있습니다. 아르헨티나의 Vaca Muerta 조직은 개발된 지역의 유정 패드와 가스 처리 시설에 선진 시장의 안전 표준을 적용하는 국제 운영업체를 유치하고 있습니다.[14].

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역점유율 34.7% Saudi Aramco 다운스트림 확장 및 NEOM 인프라[14]
UAE 11.6% CAGR 정유 및 석유화학 현대화[14]
남아프리카공화국 USD 0.05 Billion (2025) 광업 부문 안전 규정 준수[22]
이집트 10.2% CAGR 천연가스 처리 및 비료 공장 안전[14]
MEA의 나머지 부분 USD 0.06 Billion (2025) 산유국 인프라 개발[22]


사우디아라비아는 광범위한 SIL 등급 안전 시스템이 필요한 Ras Al Khair와 Jazan의 세계적 규모의 정유 및 석유화학 단지를 포함하는 Saudi Aramco의 다운스트림 다각화 전략을 통해 MEA 수요를 확보하고 있습니다. UAE의 ADNOC도 마찬가지로 Ruwais 정유 단지 전체의 안전 업그레이드에 투자하고 있습니다. 사하라 이남 아프리카 전역에서 광산 운영자들은 국제 안전 무결성 표준을 점차적으로 따르고 있지만 남아프리카 외부에서는 채택률이 고르지 않습니다.[14][22].


Functional Safety Market By Region, 2025-2035

Functional Safety Market Segmentation

장치 유형별

분절 주요 지표 주요 수요 동인
안전 센서 점유율 31.4%(2025년) 가스 감지, 압력 및 온도 모니터링의 유비쿼터스 배포
안전 스위치 USD 1.22 Billion (2025) 기계 보호 및 비상 정지 애플리케이션
프로그래밍 가능한 안전 시스템 10.8% CAGR 소프트웨어 정의 컨트롤러 마이그레이션 및 통합 DCS 안전
안전 릴레이 USD 0.74 Billion (2025) 레거시 시스템 유지 관리 및 간단한 인터록 회로
안전 컨트롤러 10.2% CAGR 엣지 컴퓨팅 지원 분산 안전 아키텍처


안전 센서는 모든 최종 사용자 산업 전반에 배포되는 가스 감지기, 압력 ​​트랜스미터, 화염 감지기 및 온도 요소에 걸쳐 기능 안전 시장의 중추로 남아 있습니다. 이들의 지배력은 모든 안전 기능이 신뢰할 수 있는 프로세스 변수 측정에서 시작된다는 근본적인 현실을 반영합니다. 해당 부문의 설치 기반은 전 세계적으로 4,500만 대를 초과하며 교정, 검증 테스트 및 교체 주기를 통해 지속적인 애프터마켓 수익을 창출합니다.

운영자가 1세대 안전 PLC를 통합 사이버 보안, 중복 통신 백플레인 및 기본 클라우드 연결을 갖춘 최신 SIL 3 지원 컨트롤러로 교체함에 따라 프로그래밍 가능한 안전 시스템은 가장 빠르게 성장하는 장치 범주를 나타냅니다. 이러한 시스템은 물리적으로 배선된 릴레이 구현에 비해 엔지니어링 시간을 25~35% 단축하는 동시에 여러 사이트 작업 전반에 걸쳐 중앙 집중식 안전 프로그램 관리를 가능하게 합니다.[3][11].

안전 시스템 별

분절 주요 지표 주요 수요 동인
비상 정지 시스템 점유율 30.4%(2025년) 신속한 공정 격리를 위한 규제 의무
버너 관리 시스템 USD 0.89 Billion (2025) 정유 및 발전 분야의 연소 장비 안전
높은 무결성 압력 보호 시스템 10.9% CAGR 메탄 처벌 및 우물 무결성 프로그램
화재 및 가스 감지 시스템 USD 1.14 Billion (2025) 시설 경계 및 구역 모니터링 요구 사항
터보기계 제어 시스템 9.7% CAGR LNG 및 발전 분야의 압축기 및 터빈 보호


비상 정지 시스템은 기능 안전 시장에서 가장 큰 안전 시스템 부문을 구성하며, 치명적인 프로세스 편차에 대한 최종 자동화 방어선 역할을 합니다. 정유소, 화학 공장 및 해양 플랫폼은 단순한 1oo1부터 삼중 모듈 중복 2oo3 구성에 이르는 시스템 아키텍처를 갖춘 SIL 2 또는 SIL 3 등급의 ESD 시스템을 보편적으로 배포합니다.[1].

높은 무결성 압력 보호 시스템은 유정 무결성 관리 및 메탄 배출 감소에 대한 규제 강화로 인해 가장 빠른 속도로 점유율을 얻고 있습니다. HIPPS 설치를 통해 기계적 압력 완화 장치의 필요성을 없애고 플레어 방출을 줄이며 운영자가 점점 더 엄격해지는 환경 성능 표준을 준수함을 입증할 수 있습니다.[8][14].

서비스 별

분절 주요 지표 주요 수요 동인
테스트, 검사 및 인증 점유율 40.1%(2025년) 증명 테스트 규정 준수 및 제3자 SIL 검증
설계, 엔지니어링 및 유지 관리 USD 1.52 Billion (2025) 수명주기 관리 및 브라운필드 개조 엔지니어링
교육 및 컨설팅 11.7% CAGR 인력 역량 개발 및 표준 해석


테스트, 검사 및 인증 서비스는 가장 큰 서비스 점유율을 차지합니다. 왜냐하면 모든 안전 계측 시스템은 안전 요구 사항 사양에 지정된 간격(일반적으로 대상 SIL에 따라 1~5년)으로 주기적인 검증 테스트를 요구하기 때문입니다. TÜV 및 Exida와 같은 제3자 인증 기관은 대부분의 관할권에 걸쳐 규제적 중요성을 지닌 독립적인 평가를 수행합니다.[18][19].

최종 사용자 산업별

분절 주요 지표 주요 수요 동인
석유 및 가스 점유율 31.7%(2025년) 업스트림/다운스트림 프로세스 안전 의무사항
자동차 9.8% CAGR ISO 26262 ADAS 및 EV 아키텍처 준수
음식 및 음료 USD 0.52 Billion (2025) 위생 공정 자동화 및 CIP 시스템 안전
제약 10.8% CAGR 배치 검증 및 FDA 프로세스 안전 기대
광업 및 금속 USD 0.38 Billion (2025) 지하 작업의 컨베이어 보호 및 가스 모니터링
발전 9.6% CAGR 터빈 및 보일러 안전제어 현대화


석유 및 가스는 기능 안전 시장의 핵심 수직으로 남아 있습니다. 업스트림 운영자는 유정, 집결 네트워크 및 처리 시설 전반에 HIPPS 및 ESD 시스템을 배포하고 다운스트림 정유사는 운영 허가를 유지하기 위해 버너 관리 및 화재 및 가스 시스템에 투자합니다. 규제 기관이 활성 제약 성분 생산에서 배치 공정 안전 및 유해 물질 취급에 대한 정밀 조사를 강화함에 따라 제약 제조는 가장 빠르게 성장하는 최종 사용자 부문으로 떠오르고 있습니다.[12][14].


경쟁 벤치마킹

기능 안전 시장은 중간 수준의 집중도를 보이며 상위 5개 업체가 전 세계 수익의 약 38~45%를 차지합니다. 경쟁은 두 가지 계층으로 구성됩니다. 하나는 더 넓은 DCS/PLC 포트폴리오에 안전 시스템을 결합한 대규모 자동화 대기업이고, 다른 하나는 인증 깊이, 틈새 애플리케이션 전문 지식, 라이프사이클 서비스를 놓고 경쟁하는 전문 안전 공급업체입니다. 시장의 Herfindahl-Hirschman 지수는 800~1,200 범위에 있으며, 이는 과도한 분열 없이 의미 있는 경쟁을 반영합니다.

회사 예상 수익 공유 범위 기능 안전 시장을 위한 주요 제품 전략적 포지셔닝
지멘스 AG ~8~11% SIMATIC 안전 통합 컨트롤러, SIL 등급 계측 프로세스와 개별 영역 전반에 통합된 안전을 갖춘 풀 스택 자동화
하니웰 인터내셔널 ~7~10% Safety Manager SC, FSC 안전 컨트롤러 라이프사이클 서비스를 통한 심층적인 프로세스 산업 입지
ABB 주식회사 ~6~9% AC 800M 고강도 안전 시스템, SafetyPlus 강력한 힘과 프로세스; 성장하는 자동차 안전 포트폴리오
슈나이더 일렉트릭 ~5~8% Triconex 안전 컨트롤러, EcoStruxure Safety 전 세계적으로 가장 큰 TMR 안전 컨트롤러 설치 기반
에머슨 일렉트릭 ~5~7% DeltaV SIS, Fisher 안전 밸브, Rosemount 안전 트랜스미터 측정부터 최종 요소까지 통합된 안전 체인
로크웰 오토메이션 ~4~6% GuardLogix 안전 PLC, Allen-Bradley 안전 I/O 개별 및 하이브리드 제조 안전 애플리케이션에서 우위를 점함
HIMA 폴 힐데브란트 ~3~5% HIMax, HIQuad 안전 시스템 독립적인 안전 전문가; 철도와 파이프라인에 강함
요코가와 전기 ~3~5% ProSafe-RS 안전 계측 시스템 아시아 태평양 지역에서 강력한 입지를 확보하고 있는 공정 산업 전문가
필츠 GmbH ~2~4% PSS 4000, SafetyEYE, 기계 안전 서비스 기계 안전 및 CE 규정 준수 분야의 유럽 선두주자
TÜV 라인란드 ~2~3% 기능안전 인증, 교육, 컨설팅 글로벌 인증 범위를 갖춘 인증 기관

최신 뉴스 및 개발

  • 유럽 ​​위원회(2024년 7월): 개정된 EU 기계 규정(EU 2023/1230)에 대한 자세한 구현 지침을 발표하여 협업 로봇 설치 및 AI 지원 기계에 대한 SIL 요구 사항을 명확히 하고 2027년 1월부터 전면적으로 시행됩니다[참조: EU 공식 저널, 2024년 7월].
  • 2026년 1월:지멘스Amberg 시설을 확장하고 Simatic Safety Integrated 컨트롤러의 생산량을 40% 늘리기 위해 1억 5천만 유로(미화 1억 6,500만 달러)를 확보했습니다. Pilz는 2025년 11월 클라우드 기반 MYZEL 라이프사이클 제품군을 출시하여 여러 사이트 고객에게 규정 준수 비용을 25~30% 절감할 수 있도록 했습니다.
  • 2025년 10월: SIL-3 사이버 보안 게이트웨이를 상용화하기 위해 ABB와 Honeywell은 2025년 10월 합작 회사를 설립했습니다. 첫 번째 배송은 2026년 2분기로 예정되어 있습니다.
  • 2025년 9월: 안전 등급 내비게이션을 FactoryTalk 자동화에 통합하기 위해 Rockwell Automation은 2025년 9월에 Clearpath Robotics를 인수하는 데 2억 9천만 달러를 지불했습니다.

Functional Safety Market Report Scope

매개변수 세부 사항
시장 범위 글로벌 기능 안전 시장은 장치, 안전 시스템, 서비스 및 최종 사용자 산업을 포괄합니다.
학습기간 2021~2035년
CAGR 9.5% (2026~2035)
기준 연도 시장 규모 USD 7.61 Billion (2025)
예측 시작 시장 규모 USD 8.33 Billion (2026)
최종 시장 규모 예측 USD 18.86 Billion (2035)
가장 빠르게 성장하는 부문 높은 무결성 압력 보호 시스템(안전 시스템별) 의약품(최종 사용자별)
프로파일링된 회사 10개 (Siemens, Honeywell, ABB, Schneider Electric, Emerson, Rockwell Automation, HIMA, Yokogawa, Pilz, TÜV Rheinland)
평가통화 USD Billion


자주 묻는 질문

What is the typical SIL assessment timeline for a brownfield facility?
A brownfield SIL assessment usually takes 14–22 weeks, covering hazard review, SIL determination workshops, and verification testing. Facilities with legacy DCS infrastructure may require an additional 4–6 weeks for loop migration planning [18].
How do subscription-based safety services compare with traditional project-based procurement?
Subscription models spread costs into predictable monthly fees and include proof-test scheduling, documentation updates, and remote diagnostics. They reduce upfront capital by 30–40% but typically require 3–5-year commitments .
What role does cybersecurity play in Functional Safety Market system selection?
IEC 62443 alignment is increasingly required alongside IEC 61508 compliance, as networked safety controllers face growing attack surfaces. Buyers should prioritize vendors offering integrated security-by-design architectures [21].
How are digital twin platforms affecting proof-test intervals in the Functional Safety Market?
Digital twins enable condition-based proof testing, extending intervals by 20–35% without compromising safety integrity levels. This reduces planned shutdowns and associated production losses significantly .
What differentiates TÜV-certified from non-certified safety controllers?
TÜV certification provides independent verification of IEC 61508 compliance, reducing buyer liability and accelerating end-user acceptance. Non-certified controllers require additional site-level validation, adding cost and time [19].
Which emerging verticals are driving incremental demand in the Functional Safety Market?
Data center operators and battery gigafactory builders are emerging as significant buyers, requiring SIL 2–3 rated systems for thermal management and fire suppression. These verticals could contribute USD 0.5–0.6 billion by 2032 [15].
How will AI-based diagnostics reshape the Functional Safety Market competitive dynamics?
Vendors embedding predictive analytics into safety controllers will capture premium pricing and sticky maintenance contracts. Smaller integrators lacking AI capabilities face margin compression as end users consolidate suppliers .    
저자
저자 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
공동 저자 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of international standards databases, industrial automation publications, safety engineering journals, and authoritative regulatory bodies. Key sources included the International Electrotechnical Commission (IEC) standards repository (IEC 61508, IEC 62061, IEC 61511), International Organization for Standardization (ISO) databases (ISO 26262, ISO 13849, ISO 12100), US Occupational Safety and Health Administration (OSHA), European Agency for Safety and Health at Work (EU-OSHA), US National Institute of Standards and Technology (NIST), American National Standards Institute (ANSI), Process Safety Management (PSM) databases, US Chemical Safety and Hazard Investigation Board (CSB), European Chemicals Agency (ECHA), US Department of Energy (DOE) Safety databases, International Association of Oil & Gas Producers (IOGP) safety reports, US National Transportation Safety Board (NTSB) incident databases, EU European Industrial Gases Association (EIGA) safety publications, US Food and Drug Administration (FDA) 21 CFR Part 11 compliance data, UK Health and Safety Executive (HSE), German Federal Institute for Occupational Safety and Health (BAuA), Japan Ministry of Health, Labour and Welfare industrial safety statistics, American Petroleum Institute (API) safety standards, US Bureau of Safety and Environmental Enforcement (BSEE) offshore safety data, International Labour Organization (ILO) occupational safety statistics, and national process safety regulatory reports from key markets. These sources were used to collect safety integrity level (SIL) certification data, regulatory compliance requirements, incident analysis reports, industrial automation trends, and market landscape analysis for safety sensors, safety controllers/modules/relays, programmable safety systems, emergency stop devices, and final control elements across emergency shutdown systems (ESD), burner management systems (BMS), turbomachinery control (TMC) systems, high-integrity pressure protection systems (HIPPS), and fire & gas monitoring control systems.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Engineering, Chief Safety Officers, regulatory compliance leaders, and business unit directors from functional safety device manufacturers, automation solution providers, and safety system integrators comprised supply-side sources. Plant managers, process safety engineers, instrumentation and control managers, reliability engineers, and procurement leads from oil and gas operators, power generation utilities, pharmaceutical manufacturers, automotive OEMs, food and beverage processors, and chemical plants comprised demand-side sources. Safety integrity level (SIL) adoption patterns were validated, product certification timelines were confirmed, and insights regarding Industry 4.0 integration, maintenance strategies, and lifecycle cost analysis were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and safety system deployment analysis. The methodology included:

Identification of 55+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across safety sensors, safety controllers/modules/relays, programmable safety systems, emergency stop devices, final control elements (valves, actuators), and safety switches

System-level analysis across emergency shutdown systems (ESD), burner management systems (BMS), turbomachinery control (TMC) systems, high-integrity pressure protection systems (HIPPS), fire & gas monitoring control systems, SCADA safety systems, and distributed control systems (DCS)

Analysis of reported and modeled annual revenues specific to functional safety device and system portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (safety device shipments × ASP by industry vertical and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across oil & gas, power generation, pharmaceuticals, automotive, food & beverage, and chemical processing end-user industries

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















