Frozen Pizza Market (2026 - 2035)

Global Frozen Pizza Market Size, Share, Industry Trend & Analysis Research Report By Crust Type (Thin Crust, Regular/Traditional Crust, Stuffed Crust, Other Crust Types), By Topping (Meat-Based, Vegetable, Vegan and Plant-Based Cheese), By Category (Free-From, Conventional), By Distribution Channel (Foodservice, Retail), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035

Forecast Period
2026-2035
CAGR
7.04%
2025 Market Size
USD 17.57 Billion
2035 Market Size
USD 34.69 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/3284-CR | Pages: 165 | Author: Tejas Chaudhary

Frozen Pizza Market Summary

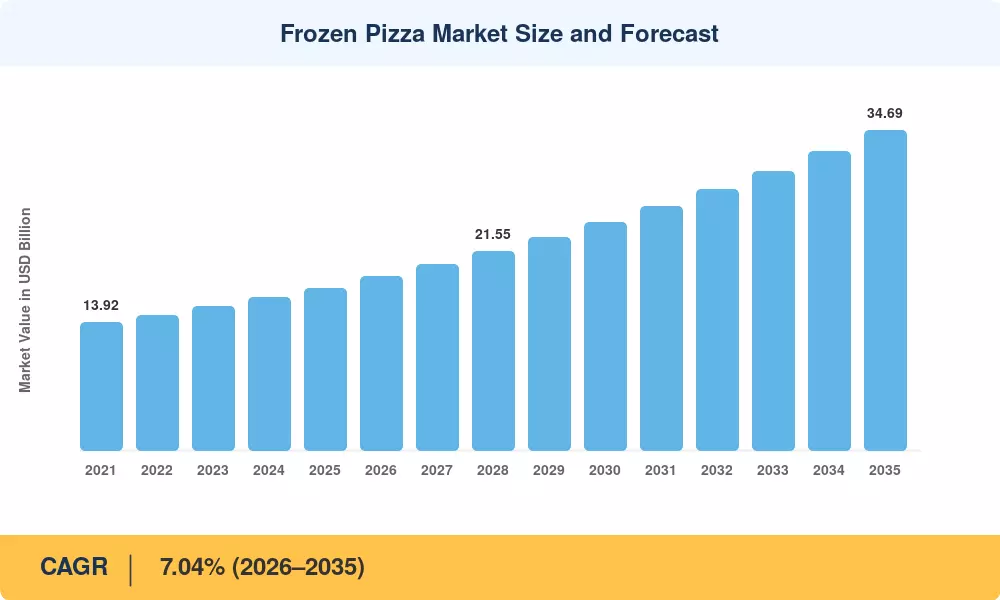
냉동 피자 시장은 2025년에 175.7억 달러에 도달하고, 2026년에는 188.1억 달러로 진입하며, 2035년까지 346.9억 달러로 마감할 것으로 예상되며, 7.04%의 CAGR로 성장할 것으로 보입니다. 두 가지 촉매제가 그 경로를 지탱하고 있습니다. USDA의 회복력 있는 식품 시스템 인프라 프로그램은 2023년과 2025년 사이에 지역 냉장 보관 및 가공 능력에 약 4억 2천만 달러를 투입했으며, 유럽연합의 농장에서 식탁까지의 클린 라벨 의제는 제과 냉동 라인의 재구성을 위한 지출을 증가시켰습니다 [1][2]. 이 두 가지 요소가 결합하여 냉동 피자 시장을 포장 식품 중 가장 안정적인 성장 이야기 중 하나로 만들었습니다.

이 카테고리 아래의 제조업체들은 재건되고 있습니다. 기존의 급속 냉동 터널과 수작업으로 적재하는 토핑 벤치는 액체 질소 스파이럴 냉동기, 비전 유도 적재기 및 가정용 오븐에서 바닥을 바삭하게 만드는 수세퍼터가 장착된 보드로 대체되고 있습니다. 네슬레는 2022년부터 2025년까지 북미 및 유럽 공장에서 냉동 용량에 약 6억 7천 5백만 달러를 투자했습니다 [3].

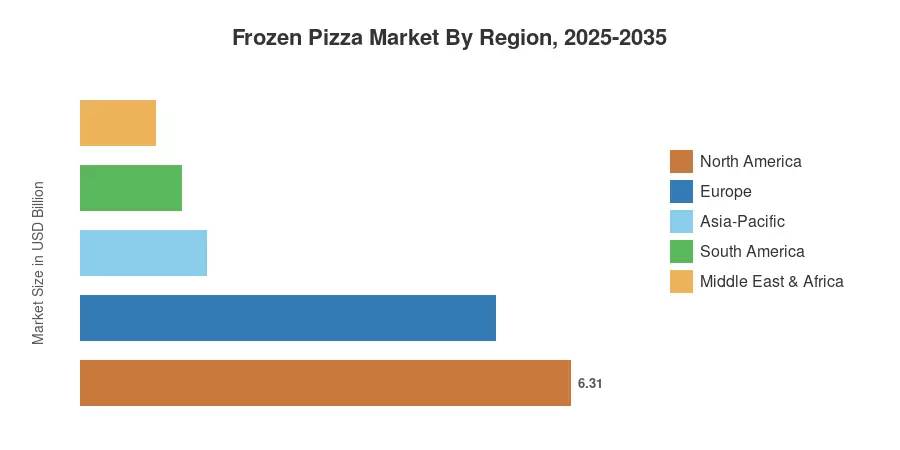
북미는 2025년 수익의 35.9%를 차지하며 냉동 피자 시장의 중심을 이루고 있으며, 어디서나 가장 깊은 냉동 식품 통로 구성을 지원합니다. 아시아-태평양 지역은 도시 냉장 체인이 성숙함에 따라 9.2%의 CAGR로 가장 빠르게 성장하고 있습니다. 유럽은 30.4%의 점유율로 두 번째 위치를 차지하며, 무첨가 주장으로 인해 진정한 가격 프리미엄을 얻고 있습니다. 2032년까지 이 세 블록 간의 격차가 상당히 좁혀질 것으로 예상됩니다.


주요 보고서 요약

• 크러스트 유형별

  • 얇은 크러스트는 2025년 냉동 피자 시장 수익의 54.1%를 차지하며, 전 세계에서 가장 큰 형식입니다.
  • 속이 채워진 크러스트는 2035년까지 8.4%의 CAGR로 가장 빠르게 움직이는 형식입니다.

• 토핑별

  • 육류 기반 조합은 2025년 냉동 피자 시장의 57.0%를 차지합니다.
  • 비건 및 식물 기반 치즈 토핑은 2035년까지 8.7%의 CAGR로 성장합니다.


• 카테고리별

  • 무첨가 변형은 2025년에 57.3억 달러의 가치를 지닙니다.

• 지역별

  • 북미는 2025년 전 세계 수익의 35.9%를 차지했습니다.
  • 아시아-태평양 지역은 9.2%로 가장 높은 지역 CAGR을 기록했습니다.
  • 유럽은 2025년에 53.4억 달러를 생성했습니다.


시장 규모 및 예측 (2021–2035)

냉동 피자 시장의 규모는 38개국의 소매 스캐너 패널, 식품 서비스 유통업체의 출하 데이터 및 하향식 공장 용량 모델링을 혼합한 후, 상장 제조업체의 감사된 세그먼트 공시와 결과를 조정합니다. 역사적 연도는 판매 시점 감사에 기반하고; 예측 연도는 가처분 소득 및 냉장 체인 침투에 대한 카테고리 수준의 탄력성을 적용합니다.
냉동 피자 시장 규모 및 예측
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

운전자의 영향 분석

운전자 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
레디 투 베이크 저녁식사에 대한 이중 소득 가정의 수요 ~1.4 pp 전 세계 장기 (≥4년) [16]
특수 크러스트 및 토핑을 통한 프리미엄화 ~1.1 pp 북미, 유럽 중기 (2–4년) [5]
신흥 경제국의 콜드 체인 구축 ~1.0 pp 아시아-태평양, 남미, MEA 장기 (≥4년) [7]
소매 냉동 공간 확장 및 프라이빗 라벨 ~0.9 pp 전 세계 단기 (≤2년) [19]
무첨가 및 식물 기반 재구성 ~0.8 pp 유럽, 북미 중기 (2–4년) [9]
푸드 서비스 및 편의점 핫 피자 프로그램 ~0.7 pp 북미, 아시아-태평양 단기 (≤2년) [16]
퀵 커머스 냉동 배달 ~0.6 pp 아시아-태평양, 유럽 중기 (2–4년) [17]


시간 압축 가정의 편의성 수요

2024년, 미국 가정에서 주중 저녁 요리에 소요되는 평균 시간은 34분으로 줄어들었고, 냉동 피자를 구매하는 소비자의 약 62%가 주로 속도를 위해 구매합니다 [16]. 전체적으로 즉석 냉동 식사는 이러한 행동 변화의 혜택을 받지만, 피자는 조립 요구 사항이 없고 가족 규모에 맞게 확장할 수 있으며 가격의 일부로 비교 가능한 배달 품질을 제공하기 때문에 불균형적인 점유율을 얻습니다.


프리미엄화 및 크러스트 혁신

소매 데이터에 따르면, 가치 계층은 2025년에 3.1% 성장했으며, 단위당 8.50 USD 이상인 프리미엄 계층은 11.4% 성장했습니다 [5]. 포장 식품, 나무 화덕 스타일의 베이스, 콜리플라워 믹스 및 핫 허니 프로필의 독특한 조합은 생산자가 볼륨에 영향을 주지 않고 단가를 인상할 수 있게 합니다. 이는 현재 브랜드가 접근할 수 있는 가장 명백한 마진 레버입니다.


신흥 경제국의 콜드 체인 확장

2024년, 전 세계 냉장 창고 용량은 약 7억 3천만 입방 미터에 도달했으며, 인도와 동남아시아는 약 9%의 신규 건축을 추가했습니다 [7]. 현대 거래에서의 모든 추가 냉동고 문은 직접적으로 유통 범위로 전환되므로, 제조업체들은 이제 인구가 아닌 냉장 저장 밀도에 따라 시장 진입 순서를 정합니다.

프라이빗 라벨 및 소매업체 투자

2025년, 매장 브랜드는 서유럽에서 냉동 피자 소매 가치의 거의 22%를 차지했습니다 [19]. 소매업체는 그 마진을 냉동고 리모델링에 재투자하여 전체 카테고리 공간을 확장합니다. 그 효과는 직관에 반하지만 실제로 존재합니다: 프라이빗 라벨은 통로를 확장하고, 브랜드 플레이어는 점유율을 양보하면서도 더 큰 공간의 혜택을 누립니다.


제한 요소 영향 분석

제한 요소 ~% CAGR에 미치는 영향 지리적 관련성 영향 기간 참조
콜드 체인 에너지 비용 및 냉매 단계적 축소 ~-0.8 pp 북미, 유럽 중기 (2–4년) [10]
치즈, 밀 및 가공육 원자재 변동성 ~-0.7 pp 전 세계 단기 (≤2년) [6]
신선 배달 및 QSR 가치 경쟁 ~-0.6 pp 북미, 유럽 장기 (≥4년) [16]
현대 유통의 냉동고 공간 제약 ~-0.5 pp 아시아-태평양, 중동 및 아프리카 중기 (2–4년) [7]
나트륨 및 포화 지방에 대한 검토 ~-0.5 pp 유럽, 라틴 아메리카 장기 (≥4년) [2]


냉매 규제 및 에너지 노출

중형 시설은 미국 EPA의 AIM 법을 준수하기 위해 CO2 및 암모니아 시스템으로 전환해야 하며, 이 시스템은 각각 약 300만~600만 달러의 비용이 듭니다. AIM 법은 2036년까지 85% HFC 단계적 축소를 요구합니다 [10]. 에너지는 이미 냉동 피자 전환 비용의 14–18%를 차지하고 있습니다. 제조업체는 준수 자본 지출의 부담을 지고 있으며 이를 전가할 수 있는 능력이 제한적입니다.


원자재 비용 변동성

2024년, 듀럼 밀은 추가로 9%를 기여했으며, 모짜렐라 기준 가격은 최고점과 최저점 사이에서 26% 이상 변동했습니다 [6][22]. 치즈 비용만으로도 자재 비용의 거의 25%를 차지합니다. 유제품에서는 헤징 기간이 두 분기를 넘지 않으며, 원자재 변화가 소매 가격 협상으로 지연될 경우 마진이 취약해집니다.


신선 배달의 경쟁

집합체 주도의 피자 배달은 2025년 주요 북미 대도시에서 역사적인 가격 프리미엄을 약 18% 낮췄습니다 [16]. 뜨겁고 신선한 피자가 12달러에 도착할 때, 9달러의 냉동 피자는 가치 주장을 일부 잃게 됩니다 — 주류 계층에 가장 큰 압력을 가하며 프리미엄 및 무첨가 세그먼트는 견고하게 유지됩니다.


Frozen Pizza Market Opportunities

프리-프롬 포트폴리오를 통한 가격 프리미엄 엔진

글루텐 프리 및 알레르기 관리 형식은 유럽의 일반적인 동등 제품에 비해 32–41%의 가격 프리미엄을 지니고 있습니다 [9]. 전용 생산 라인은 비용이 많이 들지만, 현재 물량에서 회수 기간이 3년 이내로 단축되었습니다. 제조업체는 조기 인증을 통해 소매업체가 하위 카테고리를 합리화하기 전에 선반 위치를 확보합니다.

아시아-태평양 도시 침투

2024년 1급 인도 및 인도네시아 도시의 가정용 냉동고 소유율은 58%를 넘어섰으며, 이는 5년 전의 41%에서 증가한 수치입니다 [7]. 이 설치 기반은 카테고리 진입의 제한 요소입니다. 현지화된 프로필 — 파니르 티카, 불고기, 삼발 — 는 이식된 서양 SKU보다 훨씬 더 잘 통하며, 낮은 프로모션 의존도를 가지고 있습니다.

소매 미디어 및 1차 데이터 수익화

식료품점은 이제 냉동 식품 통로 배치 분석을 공급업체에게 유료 서비스로 판매하고 있으며, 냉동 카테고리는 가장 빠르게 성장하는 소매 미디어 수직 중 하나입니다 [19]. 프로모션 비용을 바구니 수준의 통찰력으로 교환할 의향이 있는 브랜드는 거래 비용 비효율성을 10–15% 줄이면서 SKU 합리화 결정을 더욱 명확히 할 수 있습니다.

식음료 서비스 및 편의점 채널 형식

편의점 핫케이스를 위해 설계된 개인 사이즈 및 반 구운 형식은 8.6%의 연평균 성장률(CAGR)로 반등하고 있습니다 [16]. 이 채널은 공예보다 일관성을 보상하며, 이는 산업 냉동 경제에 적합합니다. 운영자는 주방 직원 없이도 높은 마진의 핫푸드 프로그램을 얻습니다.

지속 가능한 형식 및 순환 재료

섬유 기반 쟁반과 단일 재료 필름이 EU 포장 규정이 강화됨에 따라 다층 라미네이트를 대체하고 있습니다 [2]. 냉동 식품 포장 분야의 초기 진입자는 규정 준수 여유와 측정 가능한 선반 차별화 이점을 보고하고 있으며, 특히 구매 시 재활용 가능성을 검토하는 35세 이하 소비자들 사이에서 두드러집니다.


Frozen Pizza Market Future Outlook

자동화 라인 및 기계 비전 품질 관리

토핑 커버리지 등급을 매기고 라인 속도에서 크러스트 결함을 감지하는 비전 시스템이 파일럿에서 표준 사양으로 이동하고 있습니다. 전체 검사 범위를 운영하는 공장은 10년 동안 약 3.5% 포인트의 스크랩 감소를 보고하고 있으며 [11], 이는 특히 고혼합 프라이빗 라벨 일정을 운영하는 생산자에게 경쟁 비용 곡선을 재설정할 만큼 단위 경제에 변화를 줍니다.

콜드 체인 탈탄소화

냉장 시스템은 전 세계 전기 소비의 약 8%를 차지하며, 냉동 식품은 가장 노출이 많은 식품 카테고리 중 하나입니다 [15]. 자연 냉매 전환, 열 회수 및 현장 태양광 발전이 자발적인 ESG 프로젝트에서 대출자 요구 조건으로 전환되고 있습니다. 2028년 이후 새로운 용량을 자금 조달하는 생산자는 탈탄소화 요구 사항이 부채에 가격이 반영된다고 가정해야 합니다.

단백질 다양화 및 클린 라벨

식물 기반 치즈의 성능이 녹는 것과 갈변에서 실질적으로 개선되어 2022년까지 채택을 제한했던 감각적 격차를 해소했습니다 [9]. 하이브리드 포뮬레이션 — 완전 대체가 아닌 부분 유제품 대체 — 이 대부분의 볼륨을 차지할 것으로 예상되며, 이는 완전 아날로그 시스템의 가격 패널티 없이 클린 라벨 목표를 충족합니다.

채널 분산 및 품목 압박

퀵 커머스, 클럽, 할인 및 전통적인 식료품점은 이제 독특한 포장 구조와 가격대를 요구합니다. 다크 스토어는 전체 형식 슈퍼마켓의 60개 이상의 SKU에 비해 8-12개의 냉동 피자 SKU를 보유하고 있습니다 [17]. 이 짧은 목록에서 승리하려면 대부분의 중간 규모 브랜드가 아직 수집하지 않는 속도 데이터가 필요하며, 이는 분석 능력이 진정한 경쟁 우위가 됨을 의미합니다.


Frozen Pizza Market Segmentation

크러스트 유형별

크러스트 형식은 냉동 피자 시장에서 가장 강력한 차별화 요소로, 가격대와 제조 복잡성을 모두 형성합니다.

세그먼트 지표 (2025) 주요 수요 동인
얇은 크러스트 54.1% 점유율 가벼운 식사와 프리미엄 포지셔닝으로 인식됨
일반/전통 크러스트 50억 3천만 달러 가족 크기 가치 기회
속이 채워진 크러스트 8.4% CAGR (2026–2035) 사치스러움과 패스트푸드 동등 경험
기타 크러스트 유형 5.9% 점유율 콜리플라워, 사워도우 및 곡물 혼합 틈새 시장


얇은 크러스트는 빠르게 구워지고 효율적으로 배송되며, 프리미엄 가격을 정당화하는 건강한 이미지가 있기 때문에 지배적입니다. 속이 채워진 크러스트는 작은 기반에서 가장 빠르게 성장하며, 패스트푸드 메뉴의 직접 모방에 의해 주도됩니다. 생산 복잡성 — 밀봉된 가장자리는 정밀한 반죽 처리를 요구 — 때문에 대규모로 운영할 수 있는 공장의 수가 제한되어 있어 기존 업체의 마진을 보호합니다.

토핑별

냉동 피자 시장의 토핑 믹스는 식단 변화가 처음 나타나는 곳으로, 크러스트나 카테고리 수준 데이터에 도달하기 훨씬 이전입니다.

세그먼트 지표 (2025) 주요 수요 동인
육류 기반 57.0% 점유율 페퍼로니와 소시지가 기본 선택으로 남아 있음
채소 55억 3천만 달러 플렉시테리언 가정의 채택
비건 및 식물성 치즈 8.7% CAGR (2026–2035) 유제품 감소 및 알레르기 유발 물질 회피


육류 조합은 대부분의 점유율을 차지하며 지역 간에 놀라운 안정성을 보입니다. 비건 치즈는 가장 급격한 성장을 보이지만 카테고리 가치의 대략 10분의 1에서 시작하며, 그 경로는 가정용 오븐 조건에서의 녹는 행동 개선에 크게 의존합니다 [9].

카테고리별

냉동 피자 시장 내 카테고리 구조는 주류 전통 라인과 더 높은 마진의 프리프롬 포트폴리오로 나뉩니다.

세그먼트 지표 (2025) 주요 수요 동인
전통적 67.4% 점유율 가격 접근성과 광범위한 유통
프리프롬 8.5% CAGR (2026–2035) 글루텐, 유제품 및 첨가물 회피


전통적인 제품은 여전히 볼륨을 차지하지만, 프리프롬 라인은 카테고리 이익의 불균형한 비율을 기여합니다. 전용 알레르기 통제 라인은 소규모 진입자를 저지하는 인증 비용을 요구하여, 기존 자본 깊이를 가진 제조업체들 사이에 하위 세그먼트를 집중시킵니다.

유통 채널별

냉동 피자 시장의 채널 경제는 2023년 이후 의미 있게 변화하여, 식품 서비스 운영자들이 핫푸드 프로그램을 재구축했습니다.

세그먼트 지표 (2025) 주요 수요 동인
소매 74.6% 점유율 냉동식품 통로의 다양성
식품 서비스 8.6% CAGR (2026–2035) 편의점, 호텔 및 기관 급식


소매는 여전히 중추적인 역할을 하지만, 식품 서비스는 성장 이야기입니다. 반조리 프로그램을 채택한 편의점 체인은 훈련된 주방 직원이 필요 없으며, 뜨거운 조각의 마진 구조는 포장 스낵보다 현저히 뛰어납니다 [16].


지역 시장 점유율 분석

지역 지표 (2025) 주요 투자 테마
북미 35.9% 점유율 프리미엄 크러스트, 편의점 핫 케이스, 냉매 개조
유럽 USD 53.4억 무첨가 인증, 프라이빗 라벨, 재활용 포장
아시아-태평양 9.2% CAGR (2026–2035) 콜드체인 구축, 현지화된 맛, 빠른 상거래
남미 7.4% 점유율 현대 유통 확대, 저렴한 멀티팩
중동 & 아프리카 USD 9.6억 할랄 인증 제품, 호텔 및 케이터링 공급
총계 USD 175.7억 (2025)

냉동 피자 시장의 지역 성과는 성숙한 프리미엄 주도 블록과 콜드체인 제약 성장 시장으로 명확하게 나뉩니다. 북미와 유럽은 함께 가치의 약 3분의 2를 차지하며, 아시아-태평양은 대부분의 추가 성장을 제공합니다.


북미

국가 지표 주요 동력
미국 지역 수익의 78.4% 가장 깊은 냉동고 품목 및 프리미엄 티어 깊이
캐나다 USD 7.1억 국내 식료품점에서의 프라이빗 라벨 침투
멕시코 6.9% CAGR 현대 유통 및 편의점 확대


미국의 수요는 성숙했지만 정체되어 있지 않습니다. 패널 데이터는 단위 속도가 평탄한 반면, 달러 매출은 2025년에 6.1% 상승했으며, 이는 볼륨보다 믹스가 가치를 주도한다는 것을 확인합니다 [5]. AIM 법에 따른 냉매 전환은 2030년까지 정의되는 자본 지출 테마이며, 최근에 현대화된 공장을 가진 제조업체는 지속적인 비용 우위를 유지합니다.

유럽

국가 지표 주요 동력
독일 지역 수익의 24.6% 블록 내 1인당 소비량 최대
영국 USD 9.4억 프리미엄 및 스톤 베이크 형식 성장
프랑스 6.4% CAGR 장인 스타일 브랜드 출시
이탈리아 지역 수익의 11.2% 수출 지향적인 정통 레시피 생산
스페인 USD 4.1억 디스카운터 주도 볼륨 확대
북유럽 국가 6.8% CAGR 높은 냉동고 침투율, 클린 라벨 수요
러시아 지역 수익의 5.3% 수입 브랜드의 국내 대체
유럽 나머지 USD 6.3억 중부 유럽 계약 제조


유럽의 생산자는 세계에서 가장 엄격한 라벨링 규제를 따릅니다. 규정 (EU) No 828/2014는 글루텐 프리 기준을 20ppm으로 고정하며, 소매업체는 법적 최소 기준을 넘어서는 제3자 인증을 점점 더 요구하고 있습니다 [8]. 독일 및 이탈리아 계약 제조업체는 블록 전역에서 프라이빗 라벨 볼륨의 큰 비율을 공급하여 브랜드 수요가 약해질 때에도 활용도를 높게 유지합니다.

아시아-태평양

국가 지표 주요 동력
중국 지역 수익의 33.8% 하이퍼마켓 냉동고 확장 및 전자상거래
인도 10.6% CAGR 도시 냉동고 소유 및 현지화된 토핑
일본 USD 6.2억 편의점 핫푸드 프로그램
한국 9.4% CAGR 프리미엄 가정식 대체 문화
ASEAN 지역 수익의 12.7% 인도네시아 및 베트남 전역의 현대 유통 롤아웃
아시아-태평양 나머지 USD 3.5억 호주 및 뉴질랜드 브랜드 수요


여기서의 성장은 맛이 아닌 인프라 주도입니다. 인도의 식품 가공 산업부의 콜드체인 보조금 프로그램은 2022년 이후 수백 개의 새로운 냉장 시설을 지원하여 브랜드 인지도보다 더 빠르게 접근 가능한 발자국을 확장하고 있습니다 [7]. 지역 생산을 구축하는 제조업체는 수입에 따른 세금 노출과 긴 냉동 운송으로 인한 품질 손실을 피할 수 있습니다.

남미

국가 지표 주요 동력
브라질 지역 수익의 51.5% 확립된 국내 냉동 제조 기반
아르헨티나 USD 2.4억 강한 피자 소비 문화
남미 나머지 7.1% CAGR 칠레 및 콜롬비아 슈퍼마켓 성장


브라질의 수요는 비정상적으로 강한 국내 공급 기반에 의존하고 있으며, 현지 생산자는 다국적 진입자에 비해 선반 공간의 대부분을 차지하고 있습니다. 통화 변동성은 주요 계획 위험으로 남아 있으며, 제조업체는 현지에서 조달한 치즈와 밀가루로 나아가고 있습니다. 지역 전역에서 채택된 포장 전면 경고 라벨은 나트륨 조성 목표를 재편성하기 시작했습니다 [2].

중동 & 아프리카

국가 지표 주요 동력
사우디아라비아 지역 수익의 27.3% 할랄 인증 브랜드 포트폴리오
UAE USD 2.1억 호텔, 케이터링 및 외국인 수요
남아프리카 7.6% CAGR 정식 소매 냉동고 확대
이집트 지역 수익의 11.4% 국내 생산 및 가격대 접근성
MEA 나머지 USD 1.9억 걸프 및 북아프리카로의 수입 주도 공급


걸프 수요는 프리미엄 및 수입 의존적으로 편향되어 있으며, 가격보다 인증이 주요 관문 역할을 합니다. 전력 신뢰성은 사하라 이남 아프리카의 많은 지역에서 카테고리 성장을 제약하며, 간헐적인 공급은 가정용 냉동고 경제를 약화시킵니다. 남아프리카는 예외이며, 그 정식 소매 기반은 이 지역에서 가장 일관된 볼륨 성장을 지원합니다 [7].


지역별 냉동 피자 시장, 2025-2035

경쟁 벤치마킹

냉동 피자 시장의 집중도는 중간 수준에 있으며, 추정 HHI는 850–1,000 범위에 있고, 상위 5개 기업의 결합 점유율은 약 46–52%에 가깝습니다. 글로벌 규모는 활기찬 지역 및 장인 경쟁과 공존하며, 틈새 시장 진입 장벽이 낮아 혁신 속도가 높습니다. 통합 활동은 미미하여, 콜리플라워 베이스나 지역적 맛 프로필을 도입하는 민첩한 도전자를 선호합니다.

회사 추정 수익 점유율 범위 냉동 피자 시장을 위한 주요 제품 전략적 포지셔닝
네슬레 S.A. ~14–17% DiGiorno, Tombstone 인접 프리미엄 라인, California Pizza Kitchen 글로벌 규모의 리더; 프리미엄 티어 깊이 [3]
CJ 제일제당 (Schwan's Company) ~9–12% Red Baron, Freschetta, Tony's 소매 폭과 학교 급식 서비스 범위 [20]
제너럴 밀스 Inc. ~6–9% Totino's, Jeno's 가치 티어 볼륨 엔진 [11]
닥터 외트커 (Oetker Group) ~6–9% Ristorante, Casa di Mama 유럽 프리미엄 벤치마크 [21]
크래프트 하인즈 컴퍼니 ~4–6% Jack's, 선택된 지역 라벨 북미에서의 가치 포지셔닝 [18]
쥐드주커 AG (Freiberger) ~4–6% 유럽 전역의 프라이빗 라벨 제조 가장 큰 유럽 계약 생산자 [21]
코나그라 브랜드, Inc. ~3–5% Banquet, Healthy Choice 냉동 피자 라인 냉동 통로 전반에 걸친 포트폴리오 폭 [13]
맥케인 푸드 리미티드 ~2–4% 식품 서비스 파-베이크 베이스 및 소매 라인 콜드 체인 및 식품 서비스 깊이
팔레르모 빌라, Inc. ~2–3% Screamin' Sicilian, Urban Pie 크래프트 포지셔닝 도전 브랜드 [5]
노마드 푸드 리미티드 ~2–3% Goodfella's, Chicago Town 영국 및 아일랜드 카테고리 리더십
에이미스 키친, Inc. ~1–2% 유기농 및 글루텐 프리 피자 자연 채널 전문 [9]
리치 프로덕츠 코퍼레이션 ~1–2% 식품 서비스 크러스트 및 파-베이크 구성 요소 B2B 재료 및 베이스 공급업체 [16]


최근 뉴스 및 개발 사항

  • 네슬레 (2024년 3월): 위스콘신주 리틀 슈트의 냉동 피자 공장을 1억 달러 이상의 투자로 확장하여 상승 크러스트 용량을 추가하고 북미 공급 회복력을 강화했습니다. [3].
  • 미국 EPA (2023년 10월): 냉매 전환을 위한 규정 준수 시계를 설정하는 AIM 법 HFC 허용 프레임워크를 최종화하고 2030년까지 자본 지출 계획을 재구성했습니다. [10].
  • 닥터 외트커 (2024년 6월): 유럽 리스토란테 제품군에 재활용 가능한 단일 재료 필름을 도입하여 EU 포장 규정 강화에 앞서 다층 라미네이트 사용을 줄였습니다. [21].
  • CJ 제일제당 (2024년 9월): 캔자스주 살리나에 있는 슈완스 냉동 피자 운영의 용량 확장을 발표하며 외식 및 클럽 채널 수요를 겨냥했습니다. [20].
  • 제너럴 밀스 (2025년 1월): 수출 시장에서의 포장 전면 라벨링 압력에 대응하여 토티노스 크러스트를 재조정하여 나트륨을 약 12% 줄였습니다. [11].
  • 노마드 푸드 (2025년 4월): 굿펠라의 성장을 지원하고 브렉시트 이후 국경 간 화물 노출을 줄이기 위해 추가적인 아일랜드 생산 용량을 확보했습니다.
  • 유럽연합 집행위원회 (2025년 2월): 클린 라벨 주장에 대한 농장에서 식탁까지 이행 지침을 발전시켜 주요 유럽 냉동 제과 생산업체의 재조정 검토를 촉발했습니다. [2].
  • 팔레르모 빌라 (2025년 11월): 미국 전역의 식료품 유통에 콜리플라워 기반 제품 라인을 출시하여 자유로운 등급으로의 공예 포지셔닝을 확장했습니다. [5].

Frozen Pizza Market Report Scope

매개변수 세부사항
시장 범위 크러스트 유형, 토핑, 카테고리, 유통 채널 및 지리적 위치에 따른 글로벌 냉동 피자 시장
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 7.04% (2026–2035)
시장 규모 체크포인트 USD 175.7억 (2025); USD 188.1억 (2026); USD 346.9억 (2035)
가장 빠르게 성장하는 세그먼트 스태프 크러스트; 비건 및 식물 기반 치즈 토핑; 프리프롬 카테고리; 식품 서비스 채널
프로필된 회사들 네슬레, CJ 제일제당 (슈완스), 제너럴 밀스, 닥터 외트커, 크래프트 하인즈, 쥐드주커 (프라이버거), 코나그라 브랜드, 맥케인 푸드, 팔레르모 빌라, 노마드 푸드, 에이미의 주방, 리치 제품
평가 통화 USD 억

자주 묻는 질문

냉동 피자 시장에서 프라이빗 라벨 구매자가 공동 제조 파트너를 평가하는 방법은 무엇인가요?
가격 전에 스파이럴 냉동기 처리량, 알레르기 물질 분리 및 BRCGS Issue 9 인증을 감사하세요. 90분 이상의 라인 전환 시간은 짧은 생산에서 마진을 파괴합니다 [12].
글루텐 프리 주장에 대한 인증 기준은 무엇인가요?
EU 규정 828/2014는 글루텐을 20ppm으로 제한하며, 미국 FDA도 그 한도를 따릅니다. 비건 치즈 주장은 대부분 규제가 없으므로 주요 소매업체는 이제 제3자 인증을 요구합니다 [8].
오븐에서 바삭하게 만드는 데 가장 잘 작동하는 포장 형식은 무엇인가요?
수셉터-적층 보드는 국내 대류 오븐에서 기본 바삭함에서 일반 종이판보다 상당히 우수합니다. 추가 단가로 인해 브랜드는 일반적으로 프리미엄 계층에만 이를 예약합니다 [15].
빠른 상거래가 냉동 피자 시장의 유통 경제에 어떤 변화를 가져오나요?
다크 스토어 이행은 약 8-12개의 SKU로 품목을 압축하여 입증된 고속 브랜드를 선호합니다. 냉장 포장 비용은 일반 식료품보다 높아 운영자는 최소 장바구니 기준을 부과합니다 [17].
식물 기반 라인을 확장할 때 발생하는 통합 문제는 무엇인가요?
비건 치즈는 고온에서 고르지 않게 갈색이 되고 분리되어 레시피와 오븐 프로필을 재작업해야 합니다. 전용 전환 청소는 또한 효과적인 라인 가용성을 6-9% 감소시킵니다 [9].
무역 관세가 조달 결정에 어떤 영향을 미치나요?
치즈와 가공육의 관세 노출은 블록에 따라 급격히 다릅니다. 유럽 생산자는 블록 내 유제품 조달의 혜택을 보지만, 아시아 제조업체는 치즈 원가를 8-14% 증가시키는 세금을 직면합니다 [6].
투자자가 냉동 피자 시장에서 추적해야 할 주요 지표는 무엇인가요?
현대 거래에서 냉동고 문 선형 피트와 프라이빗 라벨 점유율 변동을 모니터링하세요. 두 가지 모두 일반적으로 카테고리 가치 변화를 2-3 분기 앞서 이끕니다 [19].
저자
저자
Author Profile
Tejas Chaudhary Research Analyst Level II
I have a degree in Engineering (Civil), with masters in Business Administration (Marketing). With more than 4 years of experience in market research and consulting, I am involved in end-to-end process of market research, proposals, project kickoffs and delivery. I have research knowledge and expertise in consumer goods/packaging domain. Also I have worked for various other domains like construction & equipment. Effectively managed and delivered more than 60 report studies for regional as well as global clientele.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory food safety databases, trade publications, industry statistical reports, and authoritative food industry organizations. Key sources included the U.S. Department of Agriculture (USDA) Economic Research Service, Food and Drug Administration (FDA) Center for Food Safety and Applied Nutrition, European Food Safety Authority (EFSA), American Frozen Food Institute (AFFI), British Frozen Food Federation (BFFF), European Frozen Food Federation (EFF), FMI—The Food Industry Association, National Frozen and Refrigerated Foods Association (NFRA), International Association of Plant-Based Foods (IAPF), Statistics Canada, EU Eurostat Food Industry Database, Organisation for Economic Co-operation and Development (OECD) Agro-Food Sector reports, and national retail trade associations from key markets. Additionally, retail measurement data from Circana (formerly IRI/Nielsen), Kantar Worldpanel, and SPINS were utilized.

These sources were employed to gather data on the following: cold chain logistics, retail sales metrics, consumer consumption trends, food safety compliance, ingredient cost analysis, and frozen food category statistics for regular pizza, gluten-free variants, thin crust, stuffed crust, and specialty frozen pizza formulations.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consulted were CEOs, VPs of Innovation, leaders of R&D and Product Development, supply chain directors, and national account managers from frozen pizza manufacturers, co-packers, and ingredient suppliers. Category managers and procurement directors from supermarket chains, convenience store operators, food service distributors, and e-commerce grocery platforms comprised demand-side sources. The primary research conducted validated market segmentation across crust types and flavor profiles, confirmed the timelines for new product launches, and collected insights on consumer purchasing patterns, pricing elasticity, private label versus branded dynamics, and distribution channel expansion strategies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (28%), Asia-Pacific (25%), Middle East & Africa (10%), South America (5%)


Market Size Estimation

Through revenue mapping and volume analysis of retail and food service channels, the global market valuation was determined. The methodology comprised the following:

Identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

Product mapping for conventional pizza, gluten-free pizza, thin crust pizza, stuffed crust pizza, and other emerging categories (such as plant-based crusts, cauliflower crusts, and keto-friendly variants)

Examination of annual revenues that are specific to frozen pizza portfolios, including private label manufacturing revenues for major retailers, as reported and modeled

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

The extrapolation of segment-specific valuations is achieved through the use of top-down (manufacturer revenue validation and category percentage of total frozen food sales) and bottom-up (retail scanner data volume × average retail price by country/region, adjusted for food service and institutional channels) approaches.

To verify regional volume allocations, cross-validation was conducted using cold storage warehousing data and frozen food import/export statistics from significant markets.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















