Forensic Accounting Market (2026 – 2035)

법의학 회계 시장 조사 보고서 정보 구성 요소별 (솔루션/플랫폼 [법의학 도구/소프트웨어, 감사/회계 소프트웨어 및 기타] 및 서비스), 최종 사용자별 (은행 및 보험, 법 집행 기관, 정부, 회계 법인 및 기타) 및 지역별 (북미, 아시아 태평양, 유럽 및 기타 지역) – 2035년까지의 시장 예측.
ID: MRFR/ICT/6911-HCR 141 Pages Ankit Gupta Last Updated: September 15, 2026
Forensic Accounting Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.35%
2025 Market SizeUSD 7.70 Billion
2035 Market SizeUSD 14.20 Billion
Key Players
FTI Consulting
Kroll
Alvarez & Marsal
BDO
Grant Thornton
International
Opportunities
  • Subscription Investigative Capacity for Mid-Market Buyers
  • Emerging-Market Delivery Hubs
  • Blockchain Intelligence Partnerships

Forensic Accounting Market Summary

법의학 회계 시장은 2025년에 77억 달러의 수익을 기록하였으며, 2026년에는 81억 6천만 달러로 예측 창을 열고 2035년까지 142억 달러로 증가할 것으로 예상되며, 연평균 성장률(CAGR)은 6.35%입니다. 이 궤적을 지탱하는 두 가지 촉매는 2025년 프랑크푸르트에서 운영을 시작한 유럽연합의 자금세탁 방지 당국으로, 약 40개의 고위험 국경 간 기관에 대한 감독 권한을 가지고 있으며 [1], 2022년 이후로 86억 달러 이상의 부적절한 팬데믹 시대 지출을 회수한 지속적인 미국 연방 회계 감사 활동입니다 [2]. 수요는 더 이상 스캔들 주기만 따르지 않고, 법률을 따릅니다.

조사 제공 방식은 스프레드시트에서 장부의 수동 샘플링 및 평가에서 급격히 변화하였습니다. 기업들은 전체 인구 거래 테스트, 기계 학습 이상 탐지 점수 매기기, 블록체인 추적 및 다국어 전자 발견 검토 엔진을 점점 더 많이 사용하여 문서 분류 속도를 몇 주에서 며칠로 단축하고 있습니다. 2024년에는 금융 범죄 기술에 대한 글로벌 지출이 약 340억 달러에 달했으며, 분석 도구가 가장 빠른 시장 성장률을 기록하고 있습니다 [3].


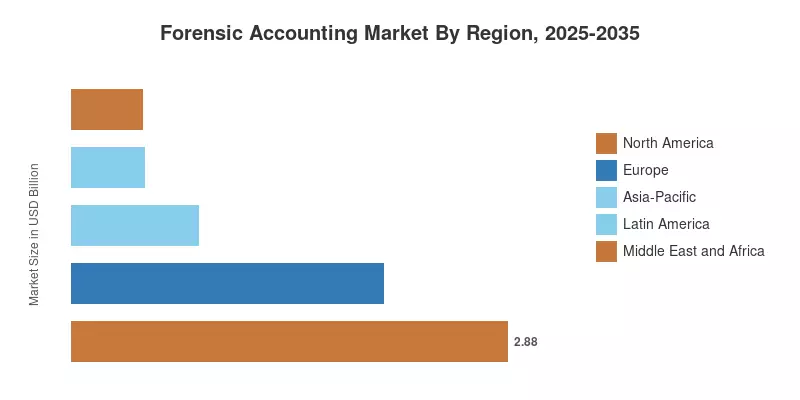
북미는 2025년 수익의 37.4%를 차지하며, 이는 사베인스-옥슬리 법의 집행 깊이와 활발한 원고 바에 의해 주도됩니다. 가장 빠르게 성장하는 지역은 아시아-태평양으로, 인도, 싱가포르 및 일본이 유익 소유권 및 감사 품질에 대한 법률을 강화하면서 10.85%의 CAGR을 기록하고 있습니다. 유럽은 27개 회원국 간의 AMLA 조화를 통해 두 번째입니다. 점점 더 많은 구매자들이 긴급 계약이 아닌 정기 구독 기반으로 조사 능력을 구매하고 있습니다.


주요 보고서 요약

• 기업 규모별

  • 대기업은 2025년 수익의 58.6%를 차지하며, 이는 글로벌 네트워크 기업에 유리한 다중 관할권 참여의 복잡성을 반영합니다.
  • 중소기업은 클라우드 기반 분석이 최소 참여 기준을 낮추면서 2035년까지 10.02%의 가장 빠른 CAGR을 기록합니다.

• 서비스 유형별

  • 사기 탐지 및 조사 서비스는 2025년에 35.4%의 점유율을 차지하며, 법의학 회계 시장에서 가장 큰 단일 서비스 라인입니다.
  • 위험 관리 및 준수는 사건 대응에 앞서 예방적 통제 테스트에 자금을 지원하는 이사회 덕분에 9.63%의 CAGR로 성장하고 있습니다.
  • 소송 지원 및 분쟁 해결은 2025년에 국경 간 중재 및 인수 후 청구량으로 17억 9천만 달러를 생성했습니다.

• 최종 사용자 산업별

  • 은행, 금융 서비스 및 보험은 지속적인 제재 및 거래 모니터링 의무 하에 2025년 수익의 38.2%를 유지했습니다.
  • 정부 및 공공 부문은 투명성 법률 및 보조금 회수 감사 덕분에 9.12%의 CAGR로 성장하며, 법의학 회계 시장에서 가장 빠른 수직입니다.
  • 의료 분야는 코딩 관행에 대한 거짓 청구법 검토가 강화되면서 2025년 수익의 9.6%를 기여했습니다.

• 지역별

  • 북미는 2025년 수익의 37.4%를 차지했습니다.
  • 아시아-태평양은 2035년까지 10.85%의 CAGR을 기록하며, 가장 빠른 지역 궤적입니다.
  • 유럽은 2025년에 20억 6천만 달러를 생성했습니다.

법의학 회계 시장 규모 및 예측 (2021–2035)

역사적 수치는 빅 포와 중간 규모 네트워크의 발표된 자문 세그먼트 수익, 미국 연방 수수료 신청서에 기록된 소송 지원 청구 데이터 및 국가 통계 사무소 서비스 수출 시리즈에서 재구성되었습니다. 향후 추정치는 서비스 라인 및 수직을 기준으로 아래에서 위로 구축되며, 14개국의 금융 정보 단위에서 발표한 집행 조치량과 교차 검증됩니다 [4][5]. 통화 효과는 2025년 평균 환율을 기준으로 합니다.
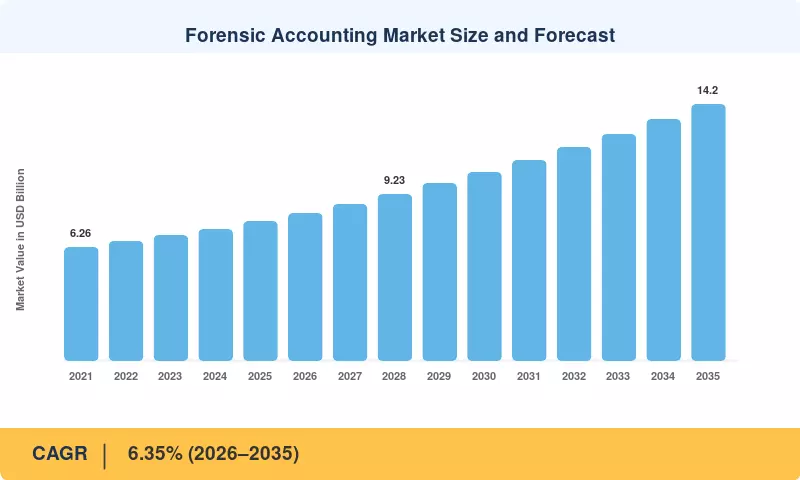
법의학 회계 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
사이버 기반 결제 사기 증가 ~22% 전 세계 단기 (≤2년) [10]
자금세탁 방지 감독 확대 ~19% 유럽, 아시아-태평양 중기 (2–4년) [1]
조사에서의 고급 분석 채택 ~16% 북미, 유럽 중기 (2–4년) [3]
공공 부문 회복 및 투명성 감사 ~13% 북미, 라틴 아메리카 단기 (≤2년) [2]
국경 간 M&A 및 중재 건수 ~11% 전 세계 중기 (2–4년) [11]
디지털 자산 추적 의무 ~10% 아시아-태평양, 중동 장기 (≥4년) [8]
지속 가능성 공시 보증 분쟁 ~9% 유럽 장기 (≥4년) [9]


사이버 기반 결제 사기 증가

FBI 인터넷 범죄 신고 센터에 보고된 승인된 푸시 결제 및 비즈니스 이메일 사기 손실은 2024년에 166억 달러에 달하며, 이는 전년 대비 33% 증가한 수치입니다 [10]. 실시간 결제 시스템은 거의 회복 창이 없으므로 기관들은 몇 주가 아닌 몇 시간 내에 추적 작업을 의뢰합니다. 이러한 압축은 상시 계약을 보유하고 사전 승인된 데이터 연결자 및 24시간 대응 팀을 보유한 제공자에게 유리하며, 한때 일회성 프로젝트 작업이었던 것을 반복적이고 용량 기반의 수익으로 전환합니다.

자금세탁 방지 감독 확대

유럽연합의 자금세탁 방지 당국의 직접 감독은 2027년부터 약 40개의 선택된 의무 기관에 걸쳐 단계적으로 시행되며, 모든 27개 회원국에 적용되는 조화된 규칙이 적용됩니다 [1]. 은행들은 첫 번째 검사에 앞서 역사적 고객 파일에 대한 독립적인 회고 검토를 의뢰하고 있으며, 이 작업은 일반적으로 18개월에서 30개월이 걸립니다. 국가 규정에 맞춰 구축된 금융 사기 탐지 프로그램은 이제 단일 감독 매뉴얼에 대한 재검증을 요구하며, 상당한 수정 의무를 발생시킵니다.

조사에서의 고급 분석 채택

전 세계 금융 범죄 기술 지출은 2024년에 340억 달러에 달했으며, 이 중 약 28%가 탐지 및 조사 분석에, 나머지는 스크리닝 인프라에 사용되었습니다 [3]. 전체 인구 테스트는 대규모 원장 검토에서 판단 샘플링을 대체하여 예외량과 이를 판별하는 데 필요한 분석가 시간을 모두 증가시켰습니다. 제공자들은 라이센스 플랫폼과 해외 검토 용량을 결합한 혼합 요금 모델을 통해 결과적인 처리량을 수익화하여 실현된 마진을 몇 포인트 높입니다.

공공 부문 회복 및 투명성 감사

미국 연방 기관은 2024 회계 연도 동안 약 1620억 달러의 부적절한 지급을 보고했으며, 정부 회계 사무소는 데이터 매칭 및 수상 후 검토 확대를 촉구하고 있습니다 [2]. 주 감사관들은 외부 조사 지원을 위한 다년 계약을 연장했습니다. 브라질과 멕시코의 유사한 회복 프로그램은 조달 불규칙성을 목표로 하여 공공 부문 수요 기반을 형성하고 있으며, 이는 민간 부문 지출 축소 동안 포렌식 회계 시장을 완충합니다.

국경 간 M&A 및 중재 건수

주요 기관에서의 국제 중재 신청 건수는 2024년에 4,300건을 초과했으며, 양자 분쟁은 점점 더 순수한 평가 의견이 아닌 회계 증언을 요구하고 있습니다 [11]. 완료 후 분쟁은 일반적으로 서명 후 12개월에서 24개월 사이에 발생하며, 제공자에게 가시적인 파이프라인을 제공합니다. 사모펀드의 세컨더리 및 지속 펀드 거래는 두 번째 파도를 추가하며, 제한 파트너들은 장부 가치를 독립적으로 검증할 것을 요구합니다.

디지털 자산 추적 의무

불법 암호화폐 거래량은 2024년에 510억 달러로 추정되며, 스테이블코인이 대부분의 흐름을 차지합니다 [8]. 싱가포르, 일본, 아랍에미리트 및 유럽연합 전역에서의 여행 규칙 시행은 이제 거래소가 요구 시 상대방 데이터를 보관하고 제공해야 합니다. 체인 분석 능력이 부족한 전통적인 관행은 블록체인 정보 공급업체와의 추천 동맹을 형성하여 법원이 수용하는 증거 작업 문서에 직접 추적 대시보드를 통합하고 있습니다.

지속 가능성 공시 보증 분쟁

기업 지속 가능성 보고 지침은 약 49,000개의 유럽 기업을 제한적 보증의 범위에 포함시키며, 이후 단계에 대한 합리적 보증이 평가되고 있습니다 [9]. 잘못된 배출량 목록과 탄소 크레딧 출처 주장은 이미 주주 행동 및 공급업체 분쟁을 발생시키고 있습니다. 지속 가능성 데이터의 감사자는 재무 잔액이 아닌 물리적 수량을 추적해야 하므로, 참여 팀은 조사 회계사와 엔지니어를 혼합하여 문제의 복잡성과 실현된 수수료율을 모두 높입니다.

제한 요인 영향 분석

제한 가중치는 헤드라인 CAGR에 적용되는 공제를 나타내기보다는 성장 모멘텀에 대한 방향성 드래그를 나타냅니다. 여러 제약이 상호작용하며 — 예를 들어, 인재 부족은 수수료 압박을 증대시킵니다 — 아래 수치는 합산해서는 안 됩니다. 각 수치는 2024년과 2025년 동안 포렌식 회계 시장에서 관찰된 조달 행동을 반영합니다.

제한 요인 ~% CAGR에 대한 드래그 지리적 관련성 영향 타임라인 참조
자격을 갖춘 조사 전문 인력 부족 ~26% 전 세계 중기 (2–4년) [12]
플랫폼 라이센스 및 호스팅 비용 상승 ~21% 북미, 유럽 단기 (≤2년) [3]
국경 간 데이터 접근 및 개인정보 보호 제약 ~19% 유럽, 아시아-태평양 중기 (2–4년) [13]
클라이언트 내부 조달 및 수수료 압축 ~18% 북미 장기 (≥4년) [14]
AI 기반 발견에 대한 증거 불확실성 ~14% 전 세계 장기 (≥4년) [15]


자격을 갖춘 조사 전문 인력 부족

미국 회계 졸업생 수는 2022 학년도에 약 7.8% 감소했으며 이전의 최고치로 회복되지 않았고, CPA 시험 응시자는 2016년 수준 이하에 머물러 있습니다 [12]. 인증된 사기 검사관 수는 사건 수보다 더 느리게 증가하고 있습니다. 이 부족은 전달 타임라인을 길게 하고 제공자가 낮은 마진의 의뢰를 거부하게 하여 수요가 존재하는 경우에도 실현 가능한 수익을 제한합니다.

플랫폼 라이센스 및 호스팅 비용 상승

e-디스커버리 검토를 위한 기가바이트당 처리 및 호스팅 비용은 여전히 주요 항목이며, 데이터 볼륨이 증가함에 따라 공급업체의 가격이 연속적인 갱신 주기 동안 상승했습니다 [3]. 고정 수수료 계약 내에서 이러한 인상을 흡수하는 회사들은 사건 수준의 마진이 감소하는 것을 경험했습니다. 볼륨 할인 레버리지가 없는 소규모 업체들은 가장 큰 노출에 직면하고 있으며, 점점 더 직접 라이센스하기보다는 재판매하고 있습니다.

국경 간 데이터 접근 및 개인정보 보호 제약

유럽 데이터 보호 당국은 2024년 동안 12억 유로를 초과하는 벌금을 부과하여 블록 외부로 수탁자 데이터를 전송하는 것에 대한 클라이언트의 주의를 강화했습니다 [13]. 인도의 디지털 개인 데이터 보호 프레임워크와 중국의 데이터 수출 규칙은 유사한 마찰을 부과합니다. 조사자들은 따라서 국가 내 검토 환경을 구축하여 인프라를 중복하고 사건당 4주에서 8주까지 동원 타임라인을 연장합니다.

클라이언트 내부 조달 및 수수료 압축

대형 금융 기관들은 2020년 이후 내부 조사 부서를 대폭 확장하였으며, 외부 제공자는 주로 독립성이 중요한 작업이나 용량 초과 작업을 위해 유지하고 있습니다 [14]. 조달 팀은 이제 제한된 시간당 요금과 필수 해외 레버리지 비율을 갖춘 경쟁 패널을 운영하고 있습니다. 그 결과는 낮은 요금 검토 작업으로의 구조적 전환으로, 사건 수가 증가하더라도 수익 성장에 둔화 효과를 미칩니다.

AI 기반 발견에 대한 증거 불확실성

미국 연방 증거 규칙 702의 수정은 전문가 방법론에 대한 사법적 게이트키핑을 강화하였으며, 법원은 기계 생성 결론의 검증 기준을 조사하기 시작했습니다 [15]. 따라서 실무자들은 증언을 위한 발견에 대해 병행 수동 검증을 유지합니다. 이러한 중복은 자동화의 효율성 사례를 약화시키고 분석 투자로부터 청구 가능한 레버리지로 전환되는 속도를 늦춥니다.

Forensic Accounting Market Opportunities

중소기업 구매자를 위한 구독 조사 능력

중소기업은 역사적으로 사건 발생 후에만 조사 서비스를 구매해 왔으며, 이때는 가격과 협상 모두 공급자에게 불리하게 작용합니다. 핫라인 접수, 분기별 거래 스윕, 사전 합의된 응답 유지 계약을 연간 구독으로 패키징하면 일회성 지출을 예측 가능한 수익으로 전환할 수 있습니다. 데이터 양에 따라 가격을 책정하는 공급자는 연매출 5천만~5억 달러인 기업을 수익성 있게 서비스할 수 있으며, 이 집단은 매년 10.02% 성장하고 있습니다.

신흥 시장 배송 허브

북미와 유럽의 용량 제약은 인도, 필리핀, 폴란드, 말레이시아의 검토 센터를 통해 완화되고 있으며, 이곳의 자격을 갖춘 분석가 비용은 온쇼어 동등 비용보다 55~70% 낮습니다. 현지 법적 수요도 병행하여 확대되고 있습니다: 인도의 감사 규제 기관은 검사 범위를 확대하였고, 걸프 국가들은 유익 소유권 등록을 강화했습니다. 수출 배송을 위해 구축된 허브는 점점 더 국내 고객에게 서비스를 제공하여 활용도를 높이고 시설 투자에 대한 회수 기간을 단축하고 있습니다.

블록체인 인텔리전스 파트너십

벤치마크 데이터 수익화

모든 완료된 참여는 구조화된 예외 패턴, 통제 실패 분류 및 손실 심각도 분포를 생성합니다. 익명화되고 집계된 이 데이터는 내부 감사 기능과 범죄 보장을 가격 책정하는 보험사에 판매되는 구독 벤치마크 제품을 지원합니다 — 서비스 제공에 소프트웨어와 유사한 마진이 부착된 비즈니스 모델입니다. 초기 진입자는 고객 동의 구조를 먼저 해결해야 하며, 참여 서한은 이차 데이터 사용을 고려하는 경우가 드뭅니다.

의료 지불 무결성

미국 연방 의료 부정 지불은 정부 손실의 가장 큰 단일 범주 중 하나로 남아 있으며, 메디케어 어드밴티지 위험 조정 감사는 이제 계약 연도 추정으로 확대됩니다 [2]. 지불자, 제공자 및 주 정부 기관은 각각 노출의 독립적인 정량화를 요구합니다. 이 작업은 임상 코딩 유창성과 조사 기술을 요구하기 때문에, 전담 건강 관행을 가진 기존 업체는 제한된 경쟁에 직면하고 프리미엄 실현을 유지합니다.

Forensic Accounting Market Future Outlook

지속적인 보증이 주기적 검토를 대체하다

장부를 조정하고, 예외를 표시하며, 초기 메모를 작성할 수 있는 에이전틱 검토 시스템은 연간 스냅샷에서 항상 켜져 있는 모니터링으로 보증을 전환할 것입니다. 채택은 기술 곡선이 아닌 검증 곡선을 따르며, 법원과 감사 위원회는 자동화된 결론을 수용하기 전에 문서화된 모델 성능 증거를 요구합니다 [15]. 검증 라이브러리와 모델 거버넌스 문서에 조기에 투자하는 관행은 2030년대 초까지 동일한 인력을 물질적으로 더 높은 사건 처리량으로 전환할 것입니다.

플랫폼 경제와 반복 수익

서비스 수익은 역사적으로 청구 가능한 시간에 따라 선형적으로 증가했지만, 구독 분석은 그 연결을 끊습니다. 탐지 플랫폼, 벤치마크 데이터 세트 및 대응 유지 보수를 묶는 공급자는 순수 자문 작업보다 몇 포인트 높은 총 마진을 달성하면서 분기별 변동성을 완화합니다. 중간 규모 네트워크가 틈새 소프트웨어 공급업체를 인수하여 압축된 스프레드에서 제3자 라이센스를 재판매하기보다는 독점 도구를 확보함에 따라 통합이 예상됩니다.

토큰화된 금융이 조사 범위를 확장하다

토큰화된 실물 자산과 규제된 스테이블코인 발행은 기존 감사 프로그램이 조사할 수 없는 장부 구조를 도입합니다. 2024년 불법 온체인 거래량이 510억 달러로 추정되며, 집행 능력은 여전히 성숙해지고 있는 가운데, 수탁 회계와 체인 귀속 모두에 능통한 전문가에 대한 수요는 대부분의 10년 동안 공급을 초과할 것입니다 [8]. 인증 기관은 이미 격차를 해소하기 위한 역량 프레임워크를 작성하고 있습니다.

지속 가능성 보증이 논쟁의 대상이 되다

약 49,000개의 유럽 기업이 지속 가능성 보고 범위에 포함되며, 배출 경계, 상쇄 출처 및 공급망 증명에 대한 분쟁은 규제 기관의 서신에서 소송으로 이동할 것입니다 [9]. 이러한 문제는 재무 인식이 아닌 물리적 측정에 의존하기 때문에, 참여 팀은 조사 회계사와 기술 전문가를 짝지어 배치할 것입니다 — 이는 아직 산업화되지 않은 몇몇 기업의 배달 모델로, 초기 진입자에게 지속적인 가격 우위를 남깁니다.

지역 시장 점유율 분석

지역 지표 주요 투자 테마
북미 37.4% 점유율 (2025) 내부 고발자 프로그램, 회복 감사, 암호화폐 집행
유럽 206억 달러 (2025) AMLA 조화, 지속 가능성 보증, 제재 회고
아시아-태평양 10.85% CAGR (2026–2035) 감사 품질 개혁, 실질 소유권, 디지털 자산 라이센스
라틴 아메리카 6.2% 점유율 (2025) 조달 무결성, 반부패 준수 프로그램
중동 및 아프리카 4.7억 달러 (2025) 자유 구역 감독, 국부 펀드 거버넌스, 무역 금융 검토
총계 77억 달러 (2025) —

법의학 회계 시장의 지역 성과는 경제 규모보다 집행 강도를 더 밀접하게 추적합니다. 활동적인 원고 변호사, 내부 고발자 보상 프로그램, 권한이 부여된 금융 정보 단위가 있는 관할권은 GDP에 비해 불균형한 수요를 생성하며, 이로 인해 북미와 유럽이 함께 전 세계 수익의 약 3분의 2를 차지합니다.


북미

국가 지표 주요 동인
미국 지역 수익의 78.4% SEC 내부 고발자 보상 및 DOJ 기업 집행
캐나다 3.6억 달러 (2025) 주 정부 증권 집행 및 광업 부문 분쟁
멕시코 9.35% CAGR (2026–2035) 조달 무결성 검토 및 근접 아웃소싱 실사


증권 거래 위원회의 내부 고발자 프로그램은 시작 이후 22억 달러 이상의 보상을 지급했으며, 각 자격을 갖춘 제보는 일반적으로 규제 기관이 개입하기 전에 내부 조사를 촉발합니다 [16]. 자발적 자가 신고를 보상하는 법무부 정책 개정은 기업들이 독립적으로 노출을 정량화하도록 더욱 촉진했습니다. 캐나다의 수요는 추출 부문 공개 분쟁에 집중되어 있으며, 멕시코의 성장은 지역의 무역 프레임워크에 따라 근접 아웃소싱 투자와 관련된 공급자 무결성 검토를 반영합니다.

유럽

국가 지표 주요 동인
독일 지역 수익의 23.8% Wirecard 이후 감사 개혁 및 산업 준수 검토
영국 5.1억 달러 (2025) ECCT 법에 따른 사기 방지 실패 범죄
프랑스 지역 수익의 14.2% Sapin II 모니터링 및 반부패 인증
이탈리아 지역 수익의 8.9% 파산법 조사 및 은행 자산 품질
스페인 지역 수익의 7.1% EU 회복 기금에 따른 공공 조달 감사
북유럽 국가 9.12% CAGR (2026–2035) 발트해 은행 대응 조치
러시아 6억 달러 (2025) 제재 제약에 따른 제한된 범위
유럽 나머지 지역 지역 수익의 6.4% 국경 간 제재 검토 및 자산 추적


영국의 경제 범죄 및 기업 투명성 법은 대규모 조직에 적용되는 사기 방지 실패 범죄를 도입했으며, 법적 방어는 입증 가능한 합리적인 예방 절차에 기반합니다 [17]. 이사회는 집행이 이를 테스트하기 전에 방어를 입증하기 위해 독립적인 평가를 위임하고 있습니다. 독일의 수요는 Wirecard 이후 시행된 감사 감독 개혁에 의해 형성되며, 이는 규제 기관의 검사 권한을 확대하고 상장 기업 전반에 걸쳐 참여 범위를 연장했습니다.

아시아-태평양

국가 지표 주요 동인
중국 지역 수익의 27.6% 국유 기업 감사 및 데이터 지역화 검토
인도 12.4% CAGR (2026–2035) NFRA 검사 및 파산법 법의학 감사
일본 2.9억 달러 (2025) 거버넌스 코드 개혁 및 제3자 위원회 검토
한국 지역 수익의 11.3% 재벌 공개 검토 및 암호화폐 거래소 감독
ASEAN 지역 수익의 13.8% 싱가포르 여행 규칙 집행 및 무역 금융 사기
아시아-태평양 나머지 지역 지역 수익의 7.2% 호주 AUSTRAC 2단계 개혁


인도의 국가 재무 보고 기관은 감사 회사의 검사 범위를 확대하고 여러 참여 파트너를 징계 조치로 회부했습니다. 동시에, 파산 절차는 일반적으로 입회 전 기간의 거래 회피 감사를 의무화합니다 [18]. 싱가포르와 일본은 모두 가상 자산 서비스 제공자에 대한 여행 규칙 의무를 시행하여 거래소가 규제 기관의 요청에 따라 상대방 체인을 재구성하도록 의무화했습니다. 지역 성장은 또한 호주가 변호사, 회계사 및 부동산 중개인에게 자금 세탁 방지 의무를 확대한 것을 반영합니다.

라틴 아메리카

국가 지표 주요 동인
브라질 지역 수익의 54.2% 반부패 준수 및 국영 기업 조달 감사
아르헨티나 0.9억 달러 (2025) 통화 통제 회피 및 수출 송장 검토
라틴 아메리카 나머지 지역 10.4% CAGR (2026–2035) 칠레 및 콜롬비아 공공사업 무결성 프로그램


브라질의 청정 기업 법은 독립적인 불법 이익 정량화가 합의 가치를 결정하는 관대함 협상을 계속 생성하고 있으며, 이 작업은 인증된 조사 회계사만 수행할 수 있습니다. 아르헨티나의 참여는 다단계 환전 통제에 의해 발생한 무역 송장 이상에 집중되어 있습니다. 지역 전반에 걸쳐 다자간 개발 은행은 독립적인 무결성 검토를 조건으로 인프라 지출을 점점 더 요구하고 있으며, 이는 기부자 정책을 안정적인 연간 의무 파이프라인으로 전환하고 있습니다.

중동 및 아프리카

국가 지표 주요 동인
사우디 아라비아 지역 수익의 31.5% 기가 프로젝트 비용 감사 및 Nazaha 조사
UAE 11.6% CAGR (2026–2035) FATF 회색 목록 탈퇴 조치 및 자유 구역 감독
남아프리카 0.7억 달러 (2025) 국가 포획 회복 및 SARS 수익 조사
이집트 지역 수익의 8.4% 공공 은행 자산 품질 및 보조금 누수 감사
MEA 나머지 지역 지역 수익의 12.9% 나이지리아 석유 수익 조정 및 케냐 조달 검토


아랍 에미리트는 감독 개혁을 시행한 후 2024년 초에 금융 행동 태스크 포스 회색 목록에서 탈퇴했지만, 그 상태를 유지하려면 지정된 비금융 기업에 대한 지속적인 독립 테스트가 필요합니다 [19]. 사우디 기가 프로젝트 후원자는 지역에서 전례 없는 규모로 비용 검증 및 계약자 무결성 검토를 위임합니다. 남아프리카의 수요는 국가 포획 위원회 조사 결과에서 발생하는 자산 회수 소송에 뿌리를 두고 있으며, 여기서 해외 층을 통한 추적이 참여 범위를 지배합니다.

법의학 회계 시장 지역별, 2025-2035

Forensic Accounting Market Segmentation

법의학 회계 시장의 세분화 성과는 두 가지 구조적 변화를 반영합니다: 사건 후 조사에서 예방적 통제 테스트로의 예산 이동과 클라우드 기반 도구로 가능해진 소규모 구매자의 진입입니다.

기업 규모별

세분화 지표 주요 수요 동인
대기업 58.6% 점유율 (2025) 조정된 글로벌 팀이 필요한 다중 관할권 문제
중소기업 10.02% CAGR (2026–2035) 클라우드 분석 및 모듈형 전자 발견으로 인한 진입 비용 절감


대기업은 규제 기관이 먼저 이들을 추적하고, 국경을 초월한 문제는 관할권 전역에서 동시에 법적 특권 관리를 요구하기 때문에 지배적입니다 — 이러한 능력은 소수의 글로벌 네트워크에 집중되어 있습니다. 중소기업은 감독 당국이 자금세탁 방지 및 데이터 보호 체제에서 비례 면제를 철회함에 따라 더 작은 기반에서 더 빠르게 성장합니다. 이 집단을 대상으로 하는 기술 기반 부티크는 가상 팀과 워크플로 자동화를 사용하여 기존 가격을 하회하면서도 마진을 침식하지 않습니다.

서비스 유형별

세분화 지표 주요 수요 동인
사기 탐지 및 조사 35.4% 점유율 (2025) 지불 사기, 허위 송장 계획, 자산 유용
소송 지원 및 분쟁 해결 17억 9천만 달러 (2025) 국경 간 중재 및 인수 후 청구
위험 관리 및 준수 9.63% CAGR (2026–2035) 감독 기관이 요구하는 지속적인 통제 테스트
기타 (사이버 포렌식, 보험 청구 검토) 10억 2천만 달러 (2025) 랜섬웨어 대응 및 디지털화된 청구 주기 노출


사기 탐지 및 조사는 사건 발생량이 많아 AI 지원 지불 계획과 암호화폐 도난이 사건 수를 유지합니다. 위험 관리 및 준수는 이제 이사회가 반응적 조사보다 예방적 프레임워크에 자금을 지원하기 때문에 가장 빠르게 성장하며, 감독 기관은 지속적인 테스트의 증거를 점점 더 요구합니다. 소송 지원 및 분쟁 해결은 중재 제출 및 가치 평가 증언이 필요한 사모펀드 2차 거래의 혜택을 받으며, 기타 그룹 내 사이버 포렌식은 디지털 자산 추적과 융합됩니다.

최종 사용자 산업별

세분화 지표 주요 수요 동인
은행, 금융 서비스 및 보험 38.2% 점유율 (2025) 제재 스크리닝, 거래 모니터링, 회고 검토
정부 및 공공 부문 9.12% CAGR (2026–2035) 투명성 법령 및 보조금 회수 감사
IT 및 통신 8억 7천만 달러 (2025) 수익 보장 분쟁 및 채널 파트너 무결성
헬스케어 9.6% 점유율 (2025) 허위 청구법 및 위험 조정 코드 검토
제조업 6억 2천만 달러 (2025) 공급망 무결성 및 재고 잘못 진술 검토
소매 및 전자상거래 8.28% CAGR (2026–2035) 합성 신원 및 로열티 포인트 도난
에너지 및 유틸리티 5.4% 점유율 (2025) 탄소 크레딧 검증 및 합작 투자 감사
기타 4억 2천만 달러 (2025) 교육, 비영리 및 전문 서비스 문제


은행, 금융 서비스 및 보험은 경제 상황에 관계없이 지속되는 비재량적 의무를 통해 리더십을 유지합니다. 정부 및 공공 부문은 투명성 법령이 확대되고 회수 감사가 감사 지출에 대한 측정 가능한 수익을 보여주면서 가장 빠르게 성장합니다. 헬스케어와 소매 및 전자상거래는 가장 매력적인 추가 풀을 나타냅니다: 전자는 경쟁을 제한하는 임상 코드 유창성을 요구합니다. 동시에 후자는 대부분의 내부 팀이 전혀 갖추고 있지 않은 디지털 사기 기술을 요구합니다.

경쟁 벤치마킹

시장 집중도: 중간 수준의 포렌식 회계. 다섯 개의 가장 큰 공급업체는 전 세계 수익 점유율이 44–47%에 이를 것으로 예상되며, 결정된 허핀달-허쉬만 지수는 780–860 범위로, 집중된 산업을 의미하는 기준 이하입니다. 글로벌 네트워크 아래에는 전문 부티크, 체인 분석 공급업체 및 지역 기업들이 부문 유창성과 가격을 놓고 경쟁하는 긴 꼬리가 있습니다. 오늘날의 차별화는 브랜드보다는 독점 데이터, 해외 배송 활용 및 입증 가능한 증언 기록에 더 중점을 두고 있습니다.

회사 추정 수익 점유율 범위 포렌식 회계 시장을 위한 주요 제공 서비스 전략적 포지셔닝
  ~11–14% 조사, 분쟁, AML 수정, 분석 플랫폼 가장 넓은 글로벌 발자국; 대규모 분석 투자
  ~10–13% 사기 조사, 포렌식 기술, 무결성 실사 강력한 규제 대응 및 모니터링 자격
  ~9–12% 포렌식 및 무결성 서비스, 전자 발견, 준수 테스트 깊은 관리 서비스 및 해외 검토 능력
  ~8–11% 조사, 분쟁 자문, 금융 범죄 컨설팅 은행 및 공공 부문에 중점을 둔 제공
FTI 컨설팅 ~5–8% 분쟁, 경제 분석, 사이버 및 데이터 포렌식 감사 충돌이 존재하는 경우 독립성 장점
Kroll ~4–7% 자산 추적, 평가 분쟁, 암호화폐 조사 국경 간 회수 작업의 인정받는 리더
Alvarez & Marsal ~3–6% 구조조정 관련 조사, 포렌식 실사 위기 및 파산 의뢰에서의 강점
BDO ~3–5% 포렌식 회계, 소송 지원, 보험 청구 경쟁력 있는 요금 구조를 갖춘 중소기업 커버리지
Grant Thornton ~2–4% 사기 위험 평가, 분쟁, 규제 검토 중소기업 및 공공 부문 구매자를 위한 민첩한 제공
International ~2–4% 조사, 준수 테스트, 데이터 분석 유럽 및 아시아 전역의 강력한 국가 기업 네트워크
  ~1–3% 경제적 손해, 전문가 증언, 경쟁 분석 프리미엄 전문가 증인 포지셔닝
Control Risks ~1–3% 무결성 실사, 부패 조사 신흥 시장 문제에 대한 전문 강점


최근 뉴스 및 개발

  • 유럽 연합 / AMLA (2024년 7월): 반자금세탁 당국이 프랑크푸르트에 본사를 두고 공식적으로 설립되어, 블록의 첫 번째 국경 간 의무 기관 감독자를 만들고 주요 은행에서 사전 검사 검토 프로그램을 촉발했습니다 [1].
  • 영국 정부 (2024년 9월): 경제 범죄 및 기업 투명성 법에 따른 사기 방지 실패 범죄를 지원하는 지침이 발표되어, 대규모 조직이 입증해야 할 예방 절차에 대한 기대치를 설정했습니다 [17].
  • FATF (2024년 2월): 아랍에미리트가 감독 개혁 이후 증가 모니터링 목록에서 제외되어, 걸프 지역의 지정된 비금융 기업에 대한 지속적인 독립 테스트 의무를 촉발했습니다 [19].
  • Chainalysis (2025년 1월): 연간 범죄 보고서에 따르면 2024년의 불법 온체인 거래량이 약 510억 달러로 추정되며, 스테이블코인이 비트코인을 제치고 주요 불법 결제 자산으로 자리 잡았습니다 [8].
  • 미국 연방 사법부 (2023년 12월): 수정된 연방 증거 규칙 702가 발효되어, 전문가 증언의 제안자에게 부담을 강화하고 분석에서 도출된 결론에 대한 검증 요구 사항을 높였습니다 [15].
  • Kroll (2024년 3월): 이 회사는 추가 추적 기능과 중동 배급 존재를 통해 디지털 자산 조사 관행을 확장하여, 거래소 및 파산 재산 의무를 목표로 하고 있습니다 [20].
  • NFRA 인도 (2025년 6월): 규제 기관은 감사 회사 검사 프로그램을 확대하고 추가 징계 명령을 발행하여, 파산 및 상장 회사 문제에 대한 독립적인 포렌식 검토 수요를 강화했습니다 [18].
  • EFRAG / 유럽 위원회 (2025년): 단순화 제안이 지속 가능성 보고 범위 내의 기업 수를 축소하면서 보증 의무를 유지하여, 지속 가능성 연계 조사 작업을 위한 접근 가능한 기반을 재구성했습니다 [9].

Forensic Accounting Market Report Scope

매개변수 세부사항
시장 범위 조사, 소송 지원, 준수 테스트 및 사이버 포렌식 참여를 포함한 글로벌 포렌식 회계 서비스
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 6.35% (2026–2035)
시장 규모 체크포인트 USD 77억 (2025); USD 81억 6천만 (2026); USD 142억 (2035)
가장 빠르게 성장하는 부문 중소기업 (10.02% CAGR); 리스크 관리 및 준수 (9.63% CAGR); 정부 및 공공 부문 (9.12% CAGR); 아시아-태평양 (10.85% CAGR)
프로필된 기업 FTI 컨설팅, 크롤, 알바레즈 & 마르살, BDO, 그랜트 손턴, 국제, 컨트롤 리스크
평가 통화 USD 억, 2025년 고정 환율

자주 묻는 질문

독립성 충돌이 존재할 때, 구매자는 포렌식 회계 시장의 조달을 어떻게 구조화해야 합니까?
후보 기업을 먼저 법정 감사인 관계에 대해 평가한 다음, 거래 상대방을 위해 수행된 자문 작업에 대해 평가합니다. 두 개의 사전 승인된 공급자와의 패널 계약은 문제가 발생할 때 연속성을 유지합니다 [14].
대규모 조사 작업에서 어떤 수수료 모델이 지배적입니까?
상한이 있는 혼합 요금 계약이 공개 시간 청구를 대체했습니다. 데이터 볼륨 가격은 처리 및 호스팅에 별도로 적용되며, 구매자는 대부분의 비용 초과를 초래하기 때문에 그 라인을 독립적으로 협상해야 합니다 [3].
포렌식 회계 시장 공급자를 평가할 때 어떤 자격증이 가장 중요합니까?
공인 사기 검사관 및 재무 포렌식 인증은 기본적인 능력을 나타냅니다. 증언이 필요한 사안의 경우, Rule 702 검토 하의 이전 수용 가능성 결과가 인증 수보다 훨씬 더 중요합니다 [15].
e-디스커버리 플랫폼은 거래 분석 도구와 어떻게 다릅니까?
e-디스커버리 플랫폼은 비구조화된 커뮤니케이션 및 문서를 처리하고, 거래 분석 도구는 구조화된 원장 및 지불 데이터를 조사합니다. 대부분의 복잡한 사안은 두 가지 모두를 필요로 하며, 이들 간의 통합이 전달 일정이 일반적으로 지연되는 곳입니다 [3].
포렌식 회계 시장에서 내부 조달이 외부 참여보다 우수한 경우는 언제입니까?
내부 조달은 독립성이 논란이 되지 않는 반복적이고 낮은 복잡도의 모니터링에 적합합니다. 외부 공급자는 규제 기관과의 검토, 이사회 지시 조사 및 발견 사항이 법정에 도달할 수 있는 모든 사안에 대해 여전히 필요합니다 [14].
범죄 보험은 일반적으로 조사 비용을 보장합니까?
대부분의 상업 범죄 정책은 조사 비용을 손실 한도의 작은 부분인 하한까지만 보상합니다. 참여가 시작되기 전에 공급자의 사전 승인이 필요한지 확인하십시오 [20].
지속적인 모니터링을 배포할 때 어떤 통합 문제들이 발생합니까?
구형 ERP 환경은 전체 거래 계보를 거의 노출하지 않아 데이터 충실도를 저하시킬 수 있는 추출 우회 작업을 강요합니다. 자회사 간의 마스터 데이터 불일치를 해결하는 데는 일반적으로 탐지 논리를 구성하는 것보다 더 많은 노력이 소모됩니다 [23].
저자
저자 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















