Flying Cars Market

비행 자동차 시장 조사 보고서 정보 제품별(비행 자동차 및 승객 드론), 용량별(2인용 좌석, 3인 및 4인용 좌석, 5인용 좌석), 지역별(북미, 유럽, 아시아 태평양 및 기타 지역) - 2035년까지의 예측
ID: MRFR/AT/5890-CR
136 Pages
Shubham Munde, Sejal Akre
Last Updated: August 27, 2026
Flying Cars Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)43.7%
2024 Market Size$ 867.29 Million
2025 Market Size$ 1,246.29 Million
2035 Market Size$ 46,793.69 Million
Key Players
Terrafugia
PAL-V
AeroMobil
Joby Aviation
Volocopter
Kitty Hawk
Opportunities
  • Environmental Concerns
  • Market Growth Projections
  • Technological Advancements

Flying Cars Market 요약

MRFR 분석에 따르면, 2024년 플라잉 카 시장 규모는 867.29 백만 달러로 추정되었습니다. 플라잉 카 산업은 2025년 1246.29 백만 달러에서 2035년까지 46793.69 백만 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 43.7%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

비행 자동차 시장은 기술 발전과 도시 이동 솔루션에 의해 상당한 성장을 이룰 것으로 예상됩니다.

  • 북미는 비행 자동차의 가장 큰 시장으로 남아 있으며, 혁신적인 도시 이동 솔루션에 대한 강력한 수요를 보여줍니다.
  • 아시아 태평양은 도시화 증가와 첨단 운송 기술에 대한 투자로 인해 가장 빠르게 성장하는 지역으로 부상하고 있습니다.
  • 승객 운송이 시장을 지배하고 있으며, 화물 운송은 중요한 세그먼트로 빠르게 주목받고 있습니다.
  • 기술 혁신과 규제 프레임워크는 비행 자동차 시장의 성장을 이끄는 주요 동력입니다.

시장 규모 및 예측

2024 시장 규모 867.29 (USD 백만)
2035 시장 규모 46793.69 (USD 백만)
CAGR (2025 - 2035) 43.7%

주요 기업

Terrafugia (미국), PAL-V (네덜란드), AeroMobil (슬로바키아), Joby Aviation (미국), Volocopter (독일), Kitty Hawk (미국), Urban Aeronautics (이스라엘), Lilium (독일)

Flying Cars Market Treiber

환경 문제

환경 지속 가능성은 글로벌 비행 자동차 시장 산업의 중요한 동력입니다. 기후 변화에 대한 글로벌 인식이 높아짐에 따라, 더 깨끗한 교통 대안에 대한 긴급한 필요성이 대두되고 있습니다. 전기 또는 하이브리드 시스템으로 구동되는 비행 자동차는 전통적인 차량에 비해 탄소 배출량을 크게 줄일 수 있습니다. 2025년부터 2035년까지 예상되는 20.81%의 CAGR을 고려할 때, 환경 친화적인 기술이 소비자와 투자자를 유치하는 데 중심적인 역할을 할 것임을 시사합니다. 지속 가능한 이동 수단으로의 이러한 전환은 산업의 미래 발전을 형성할 가능성이 높습니다.

시장 성장 전망

글로벌 비행 자동차 시장 산업은 상당한 성장을 할 준비가 되어 있으며, 2024년에는 150억 달러의 시장 가치가 예상되고 2035년에는 1200억 달러로 인상될 것으로 보입니다. 이러한 성장은 도시 항공 이동성 솔루션에 대한 관심 증가와 이를 지원하는 기술 발전을 반영합니다. 2025년부터 2035년까지 예상되는 20.81%의 CAGR은 더 많은 기업이 시장에 진입하고 소비자 수용이 증가함에 따라 빠른 확장의 잠재력을 강조합니다. 이러한 상승 추세는 비행 자동차가 전통적인 지상 차량에 대한 실현 가능한 대안이 되는 교통 패러다임의 변화를 시사합니다.

기술 발전

글로벌 비행 자동차 시장 산업은 비행 자동차의 실현 가능성과 안전성을 향상시키는 빠른 기술 발전을 경험하고 있습니다. 전기 추진 시스템, 자율 항법 및 경량 재료의 혁신이 중요합니다. 예를 들어, 기업들은 수직 이착륙 및 착륙(VTOL) 기능을 개발하고 있으며, 이는 도시 교통을 혁신할 수 있습니다. 2024년 현재 시장 가치는 약 150억 달러로, 이러한 기술에 대한 관심이 증가하고 있음을 반영합니다. 비행 시스템에 인공지능의 통합도 운영 효율성과 안전성을 개선할 것으로 예상되며, 이는 이 분야에 더 많은 투자를 유치할 수 있습니다.

도시화 및 교통 혼잡

글로벌 비행 자동차 시장 산업은 도시화 증가와 그로 인한 대도시 지역의 교통 혼잡에 크게 영향을 받고 있습니다. 도시가 확장됨에 따라 전통적인 지상 교통 시스템은 증가하는 인구를 수용하는 데 어려움을 겪고 있습니다. 비행 자동차는 혼잡을 완화할 수 있는 실현 가능한 솔루션을 제공하며, 도시 이동성에 새로운 차원을 제공합니다. 2035년까지 시장이 1200억 달러로 성장할 것으로 예상되는 것은 혁신적인 교통 솔루션에 대한 긴급성을 강조합니다. 정부는 비행 자동차를 도시 항공 이동성 시스템에 통합하기 위한 규제 프레임워크를 탐색하고 있으며, 이는 시장 확장을 더욱 촉진할 수 있습니다.

투자 및 자금 기회

투자 및 자금 기회는 글로벌 비행 자동차 시장 산업의 중요한 동력입니다. 이 분야가 주목받으면서 벤처 캐피탈 및 사모펀드 회사들은 비행 자동차 기술을 개발하는 스타트업 및 기존 기업에 대한 자금 지원에 점점 더 관심을 기울이고 있습니다. 자본의 유입은 연구 및 개발에 필수적이며, 기업들이 혁신적인 제품을 시장에 출시할 수 있도록 합니다. 2025년부터 2035년까지 예상되는 20.81%의 CAGR은 이해관계자들이 이 신흥 시장에서 높은 수익의 잠재력을 인식함에 따라 강력한 투자 환경을 시사합니다. 이러한 재정적 지원은 발전과 상용화 노력을 가속화할 가능성이 높습니다.

정부의 이니셔티브 및 규제

정부의 이니셔티브와 규제 프레임워크는 글로벌 비행 자동차 시장 산업의 성장에 필수적입니다. 여러 국가는 비행 자동차의 테스트 및 배치를 지원하기 위한 정책을 적극적으로 개발하고 있습니다. 예를 들어, 미국의 연방 항공국은 도시 항공 이동성을 위한 지침을 마련하고 있으며, 이는 상업 운영의 길을 열 수 있습니다. 이러한 이니셔티브는 법적 프레임워크를 제공할 뿐만 아니라 투자자와 제조업체에게 신뢰를 심어줍니다. 2035년까지 시장 성장 예상치가 1200억 달러에 이르는 것은 지원적인 규제가 혁신과 시장 진입을 촉진하는 데 중요한 역할을 할 것임을 나타냅니다.

시장 세그먼트 통찰력

응용 프로그램별: 승객 운송 (가장 큰) 대 화물 운송 (가장 빠르게 성장하는)

플라잉 카 시장에서 응용 프로그램 세그먼트는 뚜렷한 역학을 보여주며, 승객 운송이 가장 큰 점유율을 차지하고 있습니다. 이 세그먼트는 도시화의 증가와 효율적인 개인 운송 솔루션에 대한 수요에 의해 주도됩니다. 반면, 화물 운송은 공중 물류의 발전과 도시 지역에서의 빠른 배송 필요성을 활용하여 빠르게 부상하고 있습니다. 도시들이 혁신적인 운송 방법을 찾고 있는 가운데, 두 세그먼트는 서로 다른 소비자 요구를 충족하면서 상당한 성장을 할 준비가 되어 있습니다. 이러한 세그먼트의 성장 추세는 도시 이동성 솔루션과 지속 가능성 이니셔티브에 의해 촉진되고 있습니다. 승객 운송 회사들은 안전성과 효율성을 향상시키기 위해 기술에 투자하고 있으며, 화물 운송은 전자 상거래 성장과 물류 혁신을 활용하고 있습니다. 규제 지원과 드론 기술의 발전은 이러한 추세를 더욱 촉진하여 두 세그먼트를 도시 환경에서의 미래 운송에 필수적으로 만들고 있습니다.

승객 운송 (지배적) 대 응급 서비스 (신흥)

승객 운송은 도시 통근 및 여가 여행에서의 광범위한 적용 가능성 덕분에 플라잉 카 시장에서 계속해서 지배적인 위치를 차지하고 있습니다. 이 세그먼트는 전통적인 운송 방법에 대한 신뢰할 수 있고 편리한 대안을 제공하는 데 중점을 두며, 유연성과 속도에 대한 소비자 선호의 증가에 부응하고 있습니다. 반면, 응급 서비스는 신흥 세그먼트로서 특히 의료 및 구조 작업에서 주목받고 있습니다. 플라잉 카의 신뢰성과 신속한 배치 능력은 중요한 상황에서 더 빠른 대응 시간을 가능하게 하는 독특한 이점을 제공합니다. 두 세그먼트가 발전함에 따라 정부 및 도시 기관과의 파트너십이 필수적이 되어 혁신을 촉진하고 시장 채택을 향상시키고 있습니다.

기술별: 전기 수직 이착륙 및 착륙 (가장 큰) 대 하이브리드 추진 (가장 빠르게 성장하는)

플라잉 카 시장에서 전기 수직 이착륙 및 착륙 (eVTOL) 기술은 혁신적인 디자인과 환경적 이점 덕분에 현재 가장 큰 세그먼트를 차지하고 있습니다. 반면, 하이브리드 추진 시스템은 빠르게 주목받고 있으며, 다재다능성과 배출가스 감소를 원하는 소비자들에게 매력적입니다. 이러한 기술들은 도시 공중 이동성을 재편성하고 효율적인 운송 솔루션을 촉진하고 있습니다.

기술: eVTOL (지배적) 대 하이브리드 추진 (신흥)

전기 수직 이착륙 및 착륙 (eVTOL) 기술은 긴 활주로 없이 수직으로 이착륙하고 착륙할 수 있는 능력 덕분에 플라잉 카 시장에서 지배적인 힘으로 부각되고 있습니다. 이 능력은 공간이 제한된 도시 환경에서 특히 가치가 있습니다. 반면, 하이브리드 추진 시스템은 전통적인 엔진 파워와 전기 능력을 결합하여 범위와 효율성을 향상시키는 신흥 기회를 제공합니다. 규제가 발전하고 인프라가 개발됨에 따라 두 기술은 서로를 보완하며 혁신과 수용을 촉진할 가능성이 높습니다.

최종 용도별: 도시 이동성 (가장 큰) 대 물류 및 배송 (가장 빠르게 성장하는)

플라잉 카 시장은 '최종 용도' 세그먼트 전반에 걸쳐 다양한 분포를 경험하고 있습니다. 도시 이동성은 현재 가장 큰 점유율을 차지하고 있으며, 효율적인 도시 운송 솔루션에 대한 필요성이 증가하고 있습니다. 한편, 물류 및 배송은 특히 전통적인 배송 방법이 점점 덜 실현 가능해지는 도시 지역에서 더 빠르고 유연한 물류 솔루션에 대한 수요 증가에 힘입어 빠르게 성장하는 세그먼트로 부상하고 있습니다.

도시 이동성 (지배적) 대 물류 및 배송 (신흥)

도시 이동성은 플라잉 카의 지배적인 사용 사례를 나타내며, 주요 도시의 교통 혼잡을 해결하고 외딴 지역에 대한 접근성을 향상시킵니다. 이 세그먼트는 도시 공중 이동성 솔루션을 통합하기 위한 인프라 및 기술에 대한 지속적인 투자로 특징지어집니다. 반면, 물류 및 배송은 빠르고 효율적인 상품 운송을 제공할 수 있는 능력 덕분에 빠르게 부상하고 있으며, 배송 시간을 크게 단축시키고 있습니다. 기업들은 전자 상거래의 증가와 빠른 물류 필요에 대응하여 마지막 마일 배송 작업을 위해 플라잉 카를 활용하는 데 집중하고 있습니다. 이는 전통적인 모델이 혁신적인 공중 솔루션에 적응하는 흥미로운 역학을 제공합니다.

Flying Cars Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미: 혁신 및 리더십 허브

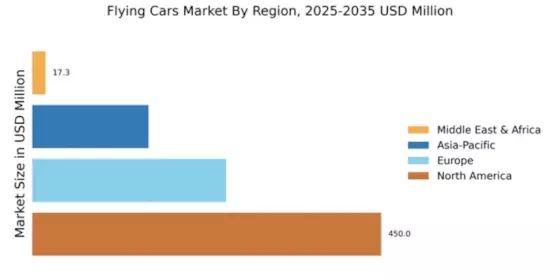
북미는 플라잉 카 시장에서 2025년 4억 5천만 달러의 상당한 점유율을 유지할 것으로 예상됩니다. 이 지역의 성장은 기술 발전, 도시 공중 이동에 대한 투자 증가 및 지원적인 규제 프레임워크에 의해 주도되고 있습니다. 플라잉 카를 기존 교통 시스템에 통합하기 위한 정부의 이니셔티브는 수요를 더욱 촉진하고 있습니다. 효율적인 도시 교통 솔루션에 대한 증가하는 필요성도 시장 역학에 영향을 미치는 주요 요소입니다. 북미의 경쟁 환경은 강력하며, Terrafugia, Joby Aviation, Kitty Hawk와 같은 주요 기업들이 포함되어 있습니다. 미국은 R&D 및 플라잉 카 운영을 지원하기 위한 인프라에 대한 상당한 투자를 통해 선두를 달리고 있습니다. 기존 항공 우주 기업과 혁신적인 스타트업의 존재는 활기찬 생태계를 조성하여 북미가 플라잉 카 기술 및 배치의 최전선에 남도록 보장합니다.

유럽: 잠재력을 가진 신흥 시장

유럽은 2025년 2억 5천만 달러의 시장 규모를 가진 플라잉 카 시장에서 중요한 플레이어로 빠르게 부상하고 있습니다. 이 지역은 강력한 규제 지원과 지속 가능한 도시 이동 솔루션에 대한 관심 증가의 혜택을 받고 있습니다. 유럽 정부는 공중 차량의 공역 통합을 촉진하기 위한 프레임워크를 적극적으로 개발하고 있으며, 이는 수요를 촉진할 것으로 예상됩니다. 교통 혼잡 및 탄소 배출 감소에 대한 초점도 시장 성장의 촉매 역할을 하고 있습니다. 독일, 네덜란드, 영국과 같은 유럽의 주요 국가들은 Volocopter와 PAL-V와 같은 기업들이 이 분야에서 진전을 이루고 있습니다. 경쟁 환경은 스타트업과 기존 항공 우주 기업 간의 협력으로 특징지어지며, 혁신을 촉진하고 있습니다. 유럽이 인프라 및 기술에 계속 투자함에 따라 플라잉 카 시장의 잠재력을 활용할 수 있는 좋은 위치에 있습니다.

아시아-태평양: 이동성의 신흥 강국

아시아-태평양은 플라잉 카 시장에 대한 관심이 급증하고 있으며, 2025년에는 1억 5천만 달러의 시장 규모가 예상됩니다. 이 지역의 성장은 급속한 도시화, 증가하는 교통 혼잡 및 혁신적인 교통 솔루션에 대한 수요 증가에 의해 촉진되고 있습니다. 정부는 비행 차량의 개발 및 배치를 지원하기 위한 규제 프레임워크를 탐색하기 시작하고 있으며, 이는 시장 확장을 촉진할 것으로 예상됩니다. 스마트 시티 이니셔티브에 대한 초점도 공중 이동 솔루션에 대한 투자를 촉진하고 있습니다. 일본, 중국, 호주와 같은 국가들이 이 움직임의 최전선에 있으며, AeroMobil 및 Urban Aeronautics와 같은 기업들이 주도하고 있습니다. 경쟁 환경은 진화하고 있으며, 현지 스타트업과 국제 기업들이 시장 점유율을 놓고 경쟁하고 있습니다. 아시아-태평양이 기술 발전을 수용함에 따라 플라잉 카의 주요 플레이어로 자리 잡을 것입니다.

중동 및 아프리카: 자원이 풍부한 최전선

중동 및 아프리카 지역은 플라잉 카 시장 개발의 초기 단계에 있으며, 2025년에는 1729만 달러의 시장 규모가 예상됩니다. 증가하는 도시화와 혁신적인 교통 솔루션에 대한 수요에 의해 성장 잠재력이 큽니다. 이 지역의 정부는 공중 이동의 중요성을 인식하기 시작하고 있으며, 비행 차량의 도입을 촉진하기 위한 규제 프레임워크를 탐색하고 있습니다. 인프라 및 기술에 대한 투자는 시장 성장을 지원할 것으로 예상됩니다. UAE 및 남아프리카와 같은 국가들이 도시 교통 시스템에 플라잉 카를 통합하기 위한 이니셔티브를 통해 선두를 달리고 있습니다. 경쟁 환경은 여전히 발전 중이며, 현지 스타트업과 국제 기업들이 입지를 다지기 위해 노력하고 있습니다. 이 지역이 기술 및 인프라에 계속 투자함에 따라 플라잉 카 시장에서 성장할 준비가 되어 있습니다.

Flying Cars Market Regional Image

주요 기업 및 경쟁 통찰력

The Flying Cars Market is currently characterized by a dynamic competitive landscape, driven by technological advancements, regulatory developments, and increasing consumer interest in urban air mobility solutions. Key players such as Joby Aviation (US), Volocopter (DE), and Lilium (DE) are at the forefront, each adopting distinct strategies to enhance their market positioning.
 
Joby Aviation (US) focuses on innovation and has made significant strides in electric vertical takeoff and landing (eVTOL) aircraft, while Volocopter (DE) emphasizes partnerships with urban planners to integrate air taxis into existing transportation networks. Lilium (DE) is pursuing a unique approach by developing a regional air mobility network, which could reshape urban transportation dynamics.
 
Collectively, these strategies indicate a shift towards collaborative ecosystems that prioritize sustainable and efficient air travel solutions.In terms of business tactics, companies are increasingly localizing manufacturing to reduce costs and enhance supply chain resilience. The market structure appears moderately fragmented, with several players vying for dominance, yet the influence of major companies is palpable. This competitive environment fosters innovation, as firms strive to differentiate their offerings through advanced technology and strategic partnerships.
  • In November Joby Aviation (US) announced a partnership with a major urban transportation authority to pilot its air taxi service in a metropolitan area. This collaboration is strategically significant as it not only validates Joby’s technology but also positions the company as a key player in the urban air mobility sector, potentially leading to regulatory approvals and increased consumer acceptance.
  • In October Volocopter (DE) successfully completed a series of test flights in a European city, showcasing its air taxi capabilities. This achievement is crucial as it demonstrates the operational readiness of Volocopter’s technology and strengthens its case for regulatory approval, which is essential for commercial deployment. The successful tests may also enhance investor confidence and attract further funding.
  • In September Lilium (DE) secured a substantial investment from a consortium of aerospace investors, aimed at accelerating the development of its eVTOL aircraft. This financial backing is likely to bolster Lilium’s research and development efforts, enabling the company to enhance its technological capabilities and expedite its go-to-market strategy, thereby solidifying its competitive edge.
 
As of December the competitive trends in the Flying Cars Market are increasingly defined by digitalization, sustainability, and the integration of artificial intelligence (AI) into operational frameworks. Strategic alliances are becoming pivotal, as companies recognize the need for collaborative approaches to navigate regulatory landscapes and technological challenges. Looking ahead, competitive differentiation is expected to evolve, with a pronounced shift from price-based competition to a focus on innovation, technological advancements, and supply chain reliability. This transition underscores the importance of developing robust, sustainable solutions that meet the demands of a rapidly changing urban mobility landscape.

Flying Cars Market 시장의 주요 기업은 다음과 같습니다

산업 발전

2021년 1월: Lilium과 함께 Ferrovial은 수직 포트 네트워크를 개발하기로 결정했습니다. Lilium, 전기 수직 이착륙 및 착륙(e-VTOL) 제트를 개발하는 항공사, 및 세계 최고의 인프라 공급업체인 Ferrovial 간에 최소 10개의 수직 포트 네트워크에 대한 프레임워크 계약이 체결되었습니다.

2020년 3월: 네덜란드 기업 PAL-V는 구자라트에 공장을 건설할 계획을 발표하며, 그곳에서 제작된 차량이 미국 및 기타 유럽 국가로 수출될 것이라고 밝혔습니다. PAL-International V의 사업 개발 부사장인 Carlo Maasbommel과 주 산업의 MK Das가 공동으로 양해각서에 서명했습니다.

향후 전망

Flying Cars Market 향후 전망

비행 자동차 시장은 2025년부터 2035년까지 43.7%의 CAGR로 성장할 것으로 예상되며, 기술 발전, 도시화 및 규제 지원이 이를 이끌고 있습니다.

2035년까지 비행 자동차 시장은 상당한 성장을 이룰 것으로 예상되며, 도시 교통에서 변혁적인 존재감을 확립할 것입니다.

시장 세분화

플라잉카 시장 최종 용도 전망

  • 도시 이동성
  • 농촌 연결성
  • 물류 및 배송
  • 수색 및 구조
  • 의료 대피

플라잉카 시장 기술 전망

  • 전기 수직 이착륙 및 착륙
  • 하이브리드 추진
  • 내연 기관
  • 자율 항법
  • 플라이바이와이어 시스템

플라잉카 시장 응용 프로그램 전망

  • 승객 운송
  • 화물 운송
  • 응급 서비스
  • 관광
  • 군사 작전

보고서 범위

2024년 시장 규모 867.29(백만 달러)
2025년 시장 규모 1246.29(백만 달러)
2035년 시장 규모 46793.69(백만 달러)
연평균 성장률(CAGR) 43.7% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 동향
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 백만 달러
주요 기업 프로필 Terrafugia (미국), PAL-V (네덜란드), AeroMobil (슬로바키아), Joby Aviation (미국), Volocopter (독일), Kitty Hawk (미국), Urban Aeronautics (이스라엘), Lilium (독일)
다룬 세그먼트 응용 프로그램, 기술, 최종 사용
주요 시장 기회 자율 기술 및 도시 공중 이동 규제의 발전이 플라잉 카 시장의 성장을 촉진합니다.
주요 시장 역학 기술 발전 및 규제 프레임워크가 플라잉 카 시장의 경쟁 환경을 형성하고 있습니다.
다룬 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

2024년 현재 비행 자동차 시장의 가치는 얼마인가요?

비행 자동차 시장은 2024년에 867.29 백만 달러로 평가되었습니다.

2035년 비행 자동차 시장의 예상 시장 가치는 얼마인가요?

시장은 2035년까지 46793.69 백만 달러의 가치를 가질 것으로 예상됩니다.

2025년부터 2035년까지 비행 자동차 시장의 예상 CAGR은 얼마인가요?

2025년부터 2035년까지 비행 자동차 시장의 예상 CAGR은 43.7%입니다.

비행 자동차 시장의 성장을 이끄는 애플리케이션은 무엇인가요?

성장을 이끄는 주요 애플리케이션은 승객 운송, 화물 운송 및 응급 서비스로, 각각 15000.0, 10000.0 및 5000.0 백만 달러의 가치가 있습니다.

비행 자동차 시장에서 어떤 기술이 활용되고 있나요?

자율 내비게이션 및 전기 수직 이착륙 및 착륙과 같은 기술이 두드러지며, 각각 15000.0 및 10000.0 백만 달러의 예상 가치가 있습니다.

비행 자동차 시장의 주요 플레이어는 누구인가요?

비행 자동차 시장의 주요 플레이어에는 테라퓨지아, PAL-V, 에어로모빌, 조비 항공, 볼로콥터, 키티 호크, 어반 에어로노틱스 및 리리움이 포함됩니다.

비행 자동차 시장에 기여하는 최종 사용 세그먼트는 무엇인가요?
물류 및 배송, 도시 이동성 및 농촌 연결성과 같은 최종 사용 세그먼트는 각각 15000.0, 7000.0 및 5000.0 백만 달러의 가치로 상당한 기여를 하고 있습니다.
응급 서비스 시장은 다른 애플리케이션과 어떻게 비교되나요?
응급 서비스 애플리케이션은 5000.0 백만 달러로 평가되며, 승객 운송 및 화물 운송에 비해 작습니다. 승객 운송은 15000.0 백만 달러, 화물 운송은 10000.0 백만 달러로 평가됩니다.
하이브리드 추진은 비행 자동차 시장에서 어떤 역할을 하나요?
하이브리드 추진 기술은 8000.0 백만 달러의 가치가 있을 것으로 예상되며, 이는 시장에서의 중요성을 나타냅니다.
공중 감시 시장은 어떻게 발전할 것으로 예상되나요?
현재 2000.0 백만 달러로 평가되는 공중 감시 세그먼트는 고급 감시 솔루션에 대한 수요가 증가함에 따라 성장할 수 있습니다.
저자
Author
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author
Co-Author Profile
Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of aerospace regulatory filings, patent databases, peer-reviewed engineering journals, aviation safety publications, and authoritative transportation authorities. Key sources included the Federal Aviation Administration (FAA) Unmanned Aircraft Systems (UAS) Integration Office, European Union Aviation Safety Agency (EASA) VTOL Special Condition Framework, International Civil Aviation Organization (ICAO) U-Space regulations, National Aeronautics and Space Administration (NASA) Urban Air Mobility (UAM) studies, US Department of Transportation Volpe Center, European SESAR Joint Undertaking, General Aviation Manufacturers Association (GAMA), Vertical Flight Society (VFS), International Air Transport Association (IATA), Bureau of Transportation Statistics (BTS), Eurostat Transport Database, OECD International Transport Forum, and national civil aviation authorities from Japan (JCAB), China (CAAC), and UAE (GCAA). These sources were utilized to collect certification timelines, flight test data, airspace integration protocols, infrastructure investment flows, and competitive patent landscapes for electric vertical take-off and landing (eVTOL) architectures, hybrid propulsion systems, tilt-rotor mechanisms, and autonomous flight navigation technologies.


Primary Research

To gather qualitative and quantitative information on commercialization roadmaps and operational viability, supply-side and demand-side players were interviewed as part of the primary research process. Vice Presidents of Business Development, Heads of Certification, Chief Executive Officers, and Chief Technology Officers from eVTOL manufacturers, aerospace OEMs, battery technology suppliers, and UAS infrastructure developers were examples of supply-side sources. Demand-side sources included regulatory policy leaders from metropolitan planning organizations, vertiport infrastructure developers, luxury transportation procurement managers, chief pilots from prospective fleet operators, and urban mobility planners. In addition to verifying type certification milestones and validating propulsion system segmentation, primary research also collected information on battery energy density requirements, pricing per seat-mile, and the integration of urban air traffic management.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (28%), Director Level (42%), Others (30%)

• By Region: North America (42%), Europe (30%), Asia-Pacific (22%), Rest of World (6%)


Market Size Estimation

Global market valuation was derived through both bottom-up and top-down approaches adapted for pre-revenue and early commercialization phase entities. The methodology included:

• Identification of 60+ key stakeholders across established aerospace contractors, venture-backed eVTOL pure-plays, hybrid flying car developers, and autonomous drone manufacturers spanning North America, Europe, Asia-Pacific, and Middle East

• Product mapping across electric VTOL (multirotor, lift+cruise, vectored thrust), hybrid-electric propulsion, and territorial roadable aircraft categories

• Analysis of reported Series C/D funding rounds, projected manufacturing scale-up capacities, and modeled revenue recognition post-type certification

• Coverage of manufacturers and technology holders representing 65-70% of disclosed funding and patent activity in 2024

• Extrapolation using bottom-up (projected passenger-mile demand × yield management pricing by urban corridor) and top-down (venture capital flow validation and aerospace OEM R&D allocation confirmation) approaches to derive segment-specific valuations for passenger transport versus cargo/logistics applications

Key Methodological Adaptations for Flying Cars Sector:

Regulatory Focus: Emphasized FAA Part 23/Part 27 certification pathways and EASA SC-VTOL special conditions rather than medical device regulations

Technology Hurdles: Incorporated battery energy density constraints (Wh/kg) and vertiport infrastructure readiness as limiting variables

Market Maturity: Adjusted tier definitions to account for pre-revenue status of most eVTOL firms, using funding stages rather than traditional revenue metrics

Geographic Weighting: Shifted toward North American dominance (42% vs original 35%) reflecting FAA's leadership in UAM policy framework development

This methodology accounts for the nascent regulatory environment, dual-use (air/road) certification complexity, and infrastructure-dependent adoption patterns specific to the urban air mobility sector.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.