현장군 자동화 시장 시장 요약
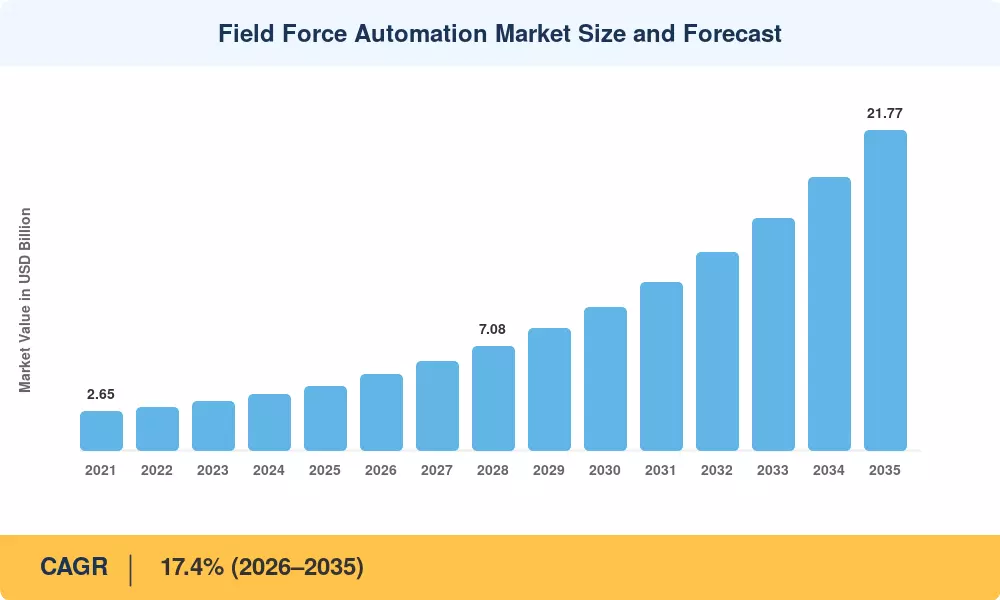
현장군 자동화 시장은 2025년에 43억 8천만 달러에 이르렀고, 2026년 51억 4천만 달러에서 2035년까지 217억 7천만 달러로 성장하여 예측 기간 전체에서 17.4%의 CAGR을 기록할 것으로 예상됩니다. 두 가지 촉매제가 이 궤도를 고정시킵니다. 전자 방문 확인(EVV) 의무 사항이 현재 미국 50개 주 전체에서 활성화되어 가정 건강 기관이 방문 기록을 자동화하도록 강제하고 있습니다., 2025년부터 2028년까지 현장 운영에 대한 AI 지출을 늘리겠다는 대기업의 92% 약속[2]. 이러한 정책 및 투자 압력으로 인해 현장 자동화가 임의적 업그레이드에서 규정 준수 중심의 필요성으로 전환되고 있습니다.
최고위층 아래에서는 엄청난 기술 변화가 일어나고 있습니다. 일정 관리, 재고, 라우팅, 고객 연락을 단일 창에 결합하는 AI 기반 클라우드 우선 기술은 기존의 종이 기반 파견 및 단절된 스프레드시트 기반 일정을 대체하고 있습니다. 이전에 현장 장비와 백오피스 시스템 간의 실시간 데이터 공유를 제한했던 지연 문제는 2030년까지 전 세계 대도시 인구의 85%에 도달할 것으로 예상되는 5G 출시를 통해 무너지고 있습니다.. 이전에 GPS 추적기와 별도의 CRM 앱을 함께 패치했던 기업은 이제 엔드투엔드 오케스트레이션 제품군에 투자하고 있으며, 플랫폼 라이선스 비용만 현장 작업자당 연간 평균 1,200달러에 이릅니다.
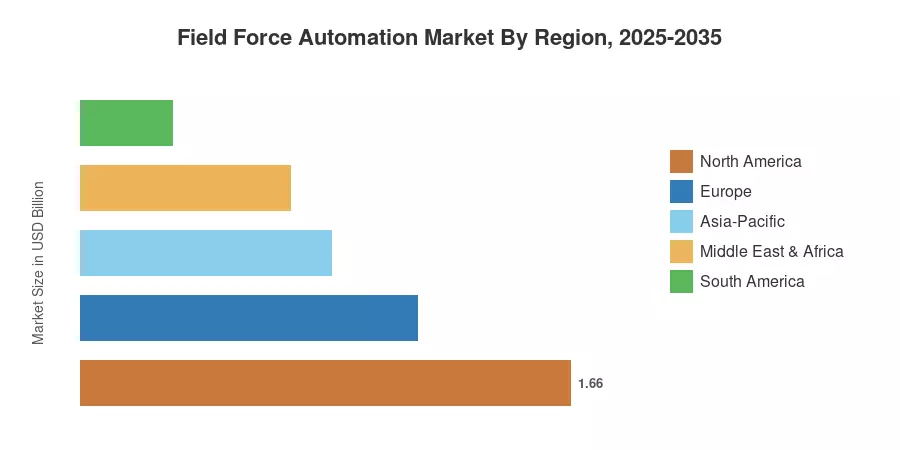
당일 배송의 경제성과 엄격한 규제 준수로 인해 북미 지역은 전 세계 현장 인력 자동화 시장의 약 38%를 점유하고 있습니다. 스마트 제조 프로젝트와 모바일 광대역 보급률이 세계 속도의 두 배로 증가함에 따라 아시아 태평양 지역은 가장 빠르게 성장하는 지역입니다. 함대 수준 탄소 추적(야전군 플랫폼에 점점 더 통합되고 있는 기능)을 보상하는 EU 그린 딜(EU Green Deal) 규칙으로 인해 유럽은 약 26%로 두 번째로 큰 점유율을 차지합니다. 현장 인력 자동화 시장은 결과 기반 가격 책정 모델이 인기를 얻으면서 향후 10년 동안 두 자릿수로 꾸준히 성장할 것으로 예상됩니다.
주요 보고서 시사점
• 구성요소별
- 소프트웨어/솔루션은 2025년 72%의 점유율로 현장군 자동화 시장을 장악했으며, 이는 일정 관리, 파견 및 분석을 번들로 제공하는 통합 플랫폼 제품군으로의 전환을 반영합니다.
- 서비스는 기업이 구현, 변경 관리 및 운영 관리를 아웃소싱함에 따라 2035년까지 CAGR 15.5%로 빠르게 성장하는 구성 요소 부문입니다.
• 배포별
- 클라우드 기반 배포는 2025년 Field Force Automation 시장의 76%를 차지하여 낮은 초기 비용과 탄력적인 확장성의 이점을 얻었습니다.
• 기업 규모별
- 저렴한 SaaS 계층과 모바일 우선 인터페이스가 소규모 인력의 채택 임계값을 낮추면서 중소기업은 CAGR 16.5%로 성장할 것으로 예상됩니다.
• 지역별
- 북미는 EVV 규정 준수 및 최종 배송 압력에 힘입어 2025년 약 38%의 점유율로 현장군 자동화 시장을 주도했습니다.
- 아시아 태평양 지역은 신속한 5G 구축과 정부 지원 디지털 제조 프로그램에 힘입어 19.3%의 가장 높은 지역 CAGR로 성장하고 있습니다.
시장 규모 및 예측(2021~2035년)
Market Research Future의 규모 조정 모델은 공급업체 재무 및 계약 데이터베이스의 하향식 수익 추정치와 42개국의 기업 IT 지출 조사에서 얻은 상향식 수요 신호를 결합합니다. 과거 수치(2021~2024)는 감사된 연간 보고서에 의존합니다. 기준 연도(2025)는 120명 이상의 현장 운영 임원에 대한 1차 인터뷰를 통해 삼각측량됩니다. 예측 값(2026~2035)은 기술 채택 곡선 및 규제 일정의 회귀 분석에 대해 보정된 일정한 CAGR을 적용합니다.





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



