지방 아미드 시장 (2026 - 2035)

Fatty Amide Market Research Report Information By Type (Primary Amines, Secondary Amines, and Tertiary Amines), By Application (Water Softener, Emulsifier, Corrosion Inhibitor, Asphalt Additives, Anti-caking, and Other Applications), and By End-user Industry (Water Treatment, Agriculture, Oil and Gas, Infrastructure, Personal Care, and Other End-user Industries) – Forecast Till 2035
ID: MRFR/CnM/30455-HCR 111 Pages Chitranshi Jaiswal Last Updated: November 12, 2026
Fatty Amide Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.30%
2025 Market SizeUSD 3.62 Billion
2035 Market SizeUSD 6.06 Billion
Key Players
Nouryon
Kao Corporation
Solvay S.A.
Evonik Industries AG
Arkema S.A.
KLK OLEO
Opportunities
  • Certified Bio-Based and Traceable Product Lines
  • Emerging Market Water Infrastructure Buildout
  • Technical Service and Dosing Data as a Revenue Line

지방 아미드 시장 시장 요약

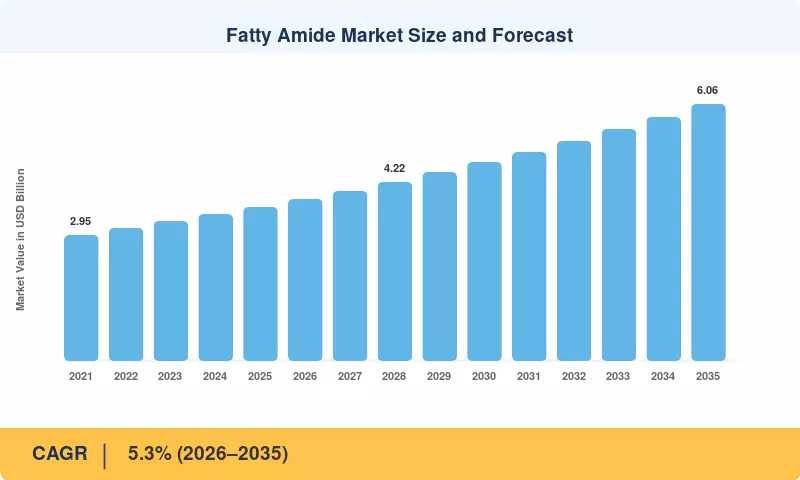
지방 아민 시장은 2025년에 36.2억 달러에 도달하고 2026년에는 38.1억 달러로 예측 창을 열며, 2035년까지 60.6억 달러로 성장할 것으로 예상되며, 연평균 성장률(CAGR)은 5.3%입니다. 지방 아민 시장에 대한 수요는 두 가지 확고한 지출 약속에 기반하고 있습니다: 인도의 Jal Jeevan Mission은 파이프 수돗물 공급 및 관련 처리 용량에 440억 달러 이상을 약속했으며 [1], 미국의 초당적 인프라 법은 2026년까지 음용수 및 폐수 시스템에 500억 달러를 배정했습니다 [2]. 이는 모두 아민 기반 응집제, 연화제 및 부식 방지제의 소비 증가로 직접 연결됩니다.

생산자들은 또한 기존의 석유화학 경로 아민 원료를 팜 커널 및 코코넛 분획에서 유래한 올레오화학 경로로 대체하고 있습니다. 2023년과 2025년 사이에 동남아시아에서 가동된 새로운 아민 용량의 약 68%는 합성 C-사슬에서의 니트릴 수소화가 아닌 지방 알코올 또는 지방산 스트림에 통합되었습니다. 말레이시아의 올레오화학 수출 가치는 2024년에 59억 달러를 초과하여, 지역 변환업체들에게 유럽 및 북미 상업 생산자들이 맞추기 힘든 구조적 비용 우위를 제공합니다 [4].

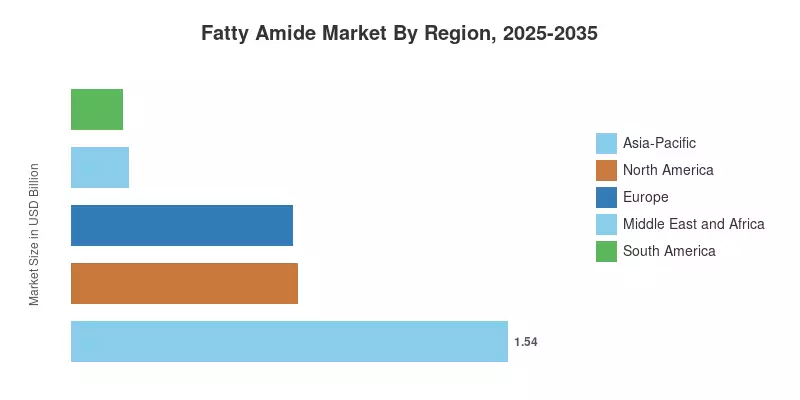
아시아-태평양 지역은 2025년에 42.5%의 수익 점유율로 지배하며, 동시에 6.2%의 CAGR로 가장 빠르게 성장하는 지역입니다. 이는 중국의 물 재사용 의무와 인도의 비료 조정량에 의해 추진됩니다. 북미는 셰일 관련 부식 방지제 소비의 강세로 두 번째를 차지합니다. 향후 10년 동안 경쟁 우위는 원료 추적 가능성을 인증할 수 있는 생산자로 이동할 것입니다.

주요 보고서 요약

아래의 항목들은 지방 아민 시장에서 가치가 집중되는 곳과 성장 속도가 가장 빠른 곳을 요약합니다.

• 유형별

  • 1차 아민이 2025년에 46.8%의 수익 점유율로 선두를 차지하며, 하류의 쿼터나이제이션을 위한 원료로서의 역할에 의해 유지됩니다.
  • 3차 아민은 2035년까지 6.1%의 CAGR로 가장 강력한 성장세를 기록합니다.
  • 2차 아민은 2025년 수익에서 7.1억 달러를 차지하며, 윤활유 및 광업 응용 분야에 집중되어 있습니다.

• 응용 분야별

  • 부식 방지제가 2025년 지방 아민 시장의 가장 큰 응용 분야로 25.1%를 차지합니다.
  • 아스팔트 첨가제가 5.9%의 CAGR로 가장 빠른 응용 성장률을 기록하며, 고속도로 재활 주기를 추적합니다.
  • 유화제 응용 분야는 6.2억 달러를 생성하며, 비투멘 및 농업 제형으로 나뉩니다.

• 최종 사용자 산업별

  • 수처리는 26.3%의 점유율을 보유하며, 가장 큰 수요 풀입니다.
  • 개인 관리 분야는 6.3%의 CAGR로 가장 빠르게 성장하며, 조정 활성 물질이 생물 유래 입력으로 전환되고 있습니다.
  • 농업은 2025년 수익에서 7.8억 달러를 기여합니다.

• 지역별

  • 아시아-태평양 지역은 2025년에 전 세계 수익의 42.5%를 차지합니다.
  • 북미는 22.0%의 점유율로 뒤따릅니다.
  • 중동 및 아프리카는 5.4%의 CAGR로 성장하며, 두 번째로 빠른 지역 성장률을 보입니다.

시장 규모 및 예측 (2021–2035)

아래의 수치는 지역 생산 통계, 아민 중간체에 대한 UN Comtrade 흐름 및 하류 소비 지수를 기반으로 구축된 주소 가능한 수요의 상향식 재구성과 공급업체 수익 공개 및 알려진 명판 용량에 대한 관찰된 활용도를 하향식으로 검증한 것입니다. 평균 판매 가격은 유통업체 견적 및 올레오화학 계약 지수와 교차 확인되었습니다. 지방 아민 시장 시리즈는 제조업체 및 유통업체의 판매 시점에서 표현되며, 내부 복합체 간 이전은 제외됩니다.
지방 아미드 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
지자체 수처리 자본 확장 1.15 아시아-태평양, 북미 단기 (≤2년) [1][2]
비료 조정 및 작물 보호 제형 0.92 아시아-태평양, 남미 중기 (2–4년) [8]
유전 부식 관리 지출 0.78 북미, 중동 및 아프리카 중기 (2–4년) [9]
고속도로 재활 및 따뜻한 혼합 아스팔트 채택 0.66 북미, 유럽, 남미 장기 (≥4년)
올레오화학 원료 통합 0.54 아시아-태평양 중기 (2–4년) [4]
개인 관리 및 가정 관리 재구성 0.48 유럽, 북미 장기 (≥4년)
인증된 바이오 기반 투입물에 대한 규제적 유인 0.41 유럽 장기 (≥4년) [12]

지자체 수처리 자본 확장

이 맥락에서, 수도 사업체는 가장 신뢰할 수 있는 대량 구매자입니다. 미국 환경 보호청의 2023년 필요 평가에 따르면 20년간의 음용수 인프라 요구 사항은 약 6250억 달러로 추정되며, 이 중 약 12%는 배급 파이프라인이 아닌 처리 프로젝트와 관련이 있습니다 [13]. 2019년 이후, 인도의 병행 이니셔티브는 1억 5천만 개 이상의 농촌 가구를 연결하여 각 새로운 연결마다 규모 조절 및 연화 화학 물질에 대한 기본 수요를 증가시켰습니다 [1]. 공공 서비스 조달 계약은 3년에서 5년 동안 지속되어 제공업체에게 독특한 수익 가시성을 제공합니다.

비료 조정 및 작물 보호 제형

입상 요소와 NPK 혼합물은 습기 있는 저장을 견디기 위해 응집 방지 처리가 필요하며, 아민 기반 코팅이 기본적으로 사용됩니다. 2024년 글로벌 비료 소비는 약 1억 9500만 톤의 영양소에 도달했으며, 남아시아 및 브라질의 수요는 매년 3% 이상 증가하고 있습니다 [8]. 브라질은 2024년에만 4100만 톤 이상의 비료 제품을 수입했으며, 거의 모든 제품이 현장 배급 전에 조정이 필요합니다. 농화학 제형에서의 유화제 수요는 이러한 유인을 더욱 강화합니다.

유전 부식 관리 지출

부식은 전 세계 석유 및 가스 부문에 연간 약 14억 달러의 비용을 초래하며, 이는 생산 지연을 고려하기 전의 상류 부문에서만 해당됩니다 [9]. 필름 아민은 집합 라인에서 단맛과 쓴맛 서비스에 대한 주요 화학 물질로 남아 있습니다. 2024-2025년 동안 미국의 원유 생산은 하루 평균 1320만 배럴을 초과하여, 생산 우물은 에피소드가 아닌 지속적으로 억제제를 소비하기 때문에 억제제 소비를 유지했습니다.

고속도로 재활 및 따뜻한 혼합 아스팔트 채택

접착 촉진제와 방수제는 포장 톤수에 직접적으로 영향을 미칩니다. 미국 연방 고속도로 관리국은 따뜻한 혼합 아스팔트가 현재 총 아스팔트 톤수의 약 45%를 차지한다고 보고하며, 이는 2010년의 10% 미만에서 증가한 수치입니다. 따뜻한 혼합 제형은 뜨거운 혼합보다 더 높은 투여 비율로 아민 기반 첨가제 패키지를 사용합니다. 유럽의 도로 유지 보수 적체는 EU-27 전역에서 약 300억 유로로 추정되며, 이는 2030년대까지 지속적인 물량을 시사합니다.

올레오화학 원료 통합

입찰 승자는 점점 더 비용 위치에 따라 결정됩니다. 2023-2025년 사이클 동안, 말레이시아와 인도네시아의 지방 공급을 가진 생산자는 상인 전환업체보다 약 300-450 베이시스 포인트 높은 총 마진을 유지했습니다. 말레이시아의 올레오화학 공장 추가로 연간 40만 톤 이상의 하류 파생물 생산이 이루어질 예정입니다 [4]. 글로벌 무역 흐름은 이러한 구조적 이점으로 인해 아시아-태평양 수출 플랫폼으로 재편되고 있습니다.

개인 관리 및 가정 관리 재구성

브랜드 소유자는 내부 지속 가능성 목표를 충족하기 위해 석유화학 유래 조정 활성 성분을 올레오화학 대체물로 대체하고 있습니다. 2024년 동안 서유럽에서 출시된 새로운 헤어 케어 제품의 약 34%가 바이오 기반 또는 자연 유래 성분 주장을 포함하고 있습니다. 아민 유래 에스터쿼트와 아미도아민이 주요 수혜자로, 유사한 사용 비용에서 비슷한 지속성을 제공합니다. 재구성 주기는 느리기 때문에 이 운전사는 장기적으로 등록됩니다.

인증된 바이오 기반 투입물에 대한 규제적 유인

정책은 원료 출처에 가격을 매기기 시작하고 있습니다. 팜유 파생물에 적용되는 EU 산림 파괴 규정은 EU 시장에 배치되는 제품에 대해 지리적 위치 수준의 추적 가능성을 요구하며, 비준수 시 연간 EU 매출의 4%에 해당하는 벌금이 부과됩니다 [12]. RSPO 대량 균형 또는 분리 인증을 보유한 공급자는 유럽 계약에서 약 4-7%의 가격 프리미엄을 차지하고 있습니다. 준수 능력은 비용 항목이 아닌 상업적 차별화 요소가 되고 있습니다.

제한 요소 영향 분석

제한 요소 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
팜 커널 오일 가격 변동성 -0.71 전 세계 단기 (≤2년) [4]
REACH 및 TSCA 준수 부담 -0.46 유럽, 북미 중기 (2–4년) [15]
수생 독성 및 방출 한도 -0.39 유럽, 북미 중기 (2–4년) [16]
비아민 대체물에 의한 대체 -0.33 전 세계 장기 (≥4년)  
과잉 생산능력 및 수입 압력 -0.28 아시아-태평양, 유럽 단기 (≤2년)  

팜 커널 오일 가격 변동성

원료는 대부분의 아민 등급에서 현금 비용의 55–65%를 차지합니다. 팜 커널 오일은 2021–2024년 동안 톤당 약 950달러에서 2,150달러 사이에서 변동했으며, 이는 어떤 분기별 가격 조정 조항도 완전히 흡수하지 못하는 변동입니다 [4]. 통합이 없는 변환업체는 마진의 불일치를 흡수하고, 구매자는 급등에 대응하여 투여 비율을 줄이거나 재고 보충을 지연시켜 영향을 받은 분기에서 실현된 물량을 압축합니다.

REACH 및 TSCA 준수 부담

등록 경제학은 틈새 등급에 불이익을 줍니다. 100–1,000톤 범위의 물질에 대한 전체 REACH 서류는 일반적으로 테스트 및 컨소시엄 비용을 포함하여 150,000–300,000 유로의 비용이 듭니다 [15]. 소규모 생산자는 저용량 체인 길이를 등록하기보다는 상장 폐지하여 유럽 구매자에게 제공되는 조제 팔레트를 좁힙니다. 유사한 역학이 미국의 수정된 TSCA 신규 화학물질 검토 일정에도 적용됩니다.

수생 독성 및 방출 한도

양이온 종은 쉽게 부유 고형물에 결합하고 급성 수생 독성을 등록할 수 있습니다. 여러 EU 회원국은 처리된 배수에서 잔여 양이온 함량을 효과적으로 제한하는 방출 허가를 시행하여 조제업체가 저용량 또는 부분 중화된 제품으로 나아가도록 강요합니다 [16]. 이러한 허가를 충족하기 위한 재조제는 일반적으로 처리된 부피당 활성 소비를 줄여, 처리된 물의 양이 증가하더라도 톤 수를 줄입니다.

비아민 대체물에 의한 대체

고분자 플록큘런트, 이미다졸린 및 포스포네이트 혼합물은 수처리 및 유전 서비스에서 직접 경쟁합니다. 원료 스프레드가 넓어지면 조달 팀은 대체 시험을 실시하며, 조사된 수처리 조제업체의 약 8–11%가 2022년과 2024년 사이에 아민 화학물질의 부분 대체를 보고했습니다. 자격이 부여되면 전환이 고착되므로 각 변동성 주기는 일부 영구적인 시장 점유율 손실을 초래합니다.

과잉 생산능력 및 수입 압력

2023–2025년 동안 새로 가동된 동남아시아 라인은 지역 소비 성장률을 초과하여 잉여 톤수를 유럽 및 남미 채널로 공격적인 순이익으로 밀어넣었습니다. 2024년 상업 부문에서의 활용률은 약 74%에 달했습니다. 가격 하락은 물리적 수요가 확대되더라도 수익 성장을 억제하고, 다른 곳에서의 병목 해소 프로젝트에 대한 최종 투자 결정을 지연시킵니다.

지방 아미드 시장 기회

지방 아민 시장의 성장 여지는 상품량만이 아니라 인증, 지리 및 서비스 모델 주위에 집중되어 있습니다.

인증된 바이오 기반 및 추적 가능한 제품 라인

추적 가능성은 수익화할 수 있습니다. 유럽 계약에 분리된 RSPO 인증 체인을 제공할 수 있는 공급자는 상인 경쟁자가 맞출 수 없는 다년 공급 계약을 잠그면서 4–7%의 프리미엄을 실현했습니다 [12]. 병행 인증 및 기존 스트림을 구축하려면 탱크 분리 및 질량 균형 회계가 필요하지만, 자본 집약도는 마진 포착에 비해 적당합니다. 초기 진입자는 2030년까지 더욱 강화될 규정 준수 체계에 효과적으로 사전 자격을 갖추고 있습니다.

신흥 시장의 수자원 인프라 구축

사하라 이남 아프리카와 남아시아는 가장 큰 미개척 물량 풀을 나타냅니다. 세계은행은 개발도상국의 연간 수자원 및 위생 투자 요구를 1140억 달러로 추정하고 실제 지출은 약 400억 달러에 가깝습니다 [18]. 그 격차가 양허 금융을 통해 좁혀짐에 따라, 처리 화학물질 수요는 2~3년의 지연을 두고 따라올 것입니다. 현지 혼합 파트너십이 여기서 수출 모델을 이기는데, 희석된 제품에 대한 운송비와 세금이 도착 경제성을 파괴하기 때문입니다.

기술 서비스 및 투입 데이터 수익원으로서

제조업체는 현장 서비스를 비용 센터에서 구독으로 전환하고 있습니다. 부식 쿠폰 분석과 결합된 원격 투입 텔레메트리는 공급자가 톤이 아닌 성과 결과에 대해 요금을 부과할 수 있게 해주며, 북미 집합 시스템의 초기 프로그램은 보호된 배럴당 더 높은 공급자 마진과 함께 억제제 소비를 12–18% 줄이는 것을 입증했습니다 [9]. 이 모델은 경쟁을 킬로그램당 가격에서 입증된 자산 무결성 절감으로 전환하여 현장 데이터 이력이 있는 기존 업체에 유리합니다.

배터리 공급망을 위한 광물 부유제

같은 화학 물질이 스포듐엔 및 희토류 beneficiation에 대해 자격을 갖추고 있으며, 아민 수집기는 실리카 및 칼륨 비료 부유에서 표준입니다. 2020년과 2024년 사이에 전 세계 리튬 광산의 생산량이 증가했으며, 호주, 브라질 및 짐바브웨의 새로운 경암 작업은 현지 광물학에 맞춤화된 수집기 패키지를 필요로 했습니다. 현재는 작은 기반이지만, 상품 가격이 아닌 전문 가격을 요구하며 시장 평균보다 훨씬 높은 성장률을 보이고 있습니다.

남미의 온믹스 아스팔트 침투

브라질과 아르헨티나에서 온믹스 기술의 채택은 북미 수준보다 20%포인트 이상 뒤쳐져 있으며, 이는 주로 사양 프레임워크가 지연되었기 때문이지 경제성이 불리하기 때문은 아닙니다. 브라질의 도로 양허 프로그램은 2032년까지 재포장될 15,000킬로미터 이상의 고속도로를 포함합니다. 국가 표준 기관과 협력하여 첨가제 투입 요구 사항을 규정하는 공급자는 물량이 도착하기 전에 자격을 갖춘 공급업체 목록을 정의할 것입니다.

지방 아미드 시장 향후 전망

원료 탈탄소화 및 추적 가능성 인프라

원산지 검증은 지방 아민 시장의 공급 계약에서 일상적인 항목이 될 것입니다. 국제 에너지 기구는 명시된 정책에 따라 2035년까지 바이오 에너지 및 바이오 기반 원료 수요가 약 40% 증가할 것으로 예상하며, 이는 아민 생산에 필요한 동일한 팜 및 코코넛 분획에 대한 경쟁을 강화합니다 [7]. 생산자들은 이미 블록체인 연결 대량 균형 시스템과 위성 검증 플랜테이션 소싱에 투자하고 있습니다. 인증 비용은 규모가 커짐에 따라 감소할 것으로 예상되며, 오늘날의 프리미엄이 내일의 기준 요구 사항으로 전환될 것입니다.

예측 투여 및 제형 분석

화학 물질 공급업체는 데이터 운영자로 발전하고 있습니다. 가치 포착은 유전 응용 분야에서 12-18%의 소비 감소, 지속적인 부식 모니터링, 인라인 탁도 감지 및 기계 학습 투여 최적화의 결과로 변화하고 있으며, 이는 인간 프로그램이 따라잡을 수 없는 실시간 수정을 가능하게 합니다 [9]. 공급업체는 더 끈끈한 계약과 경쟁자 대체의 위험에 대한 가시성을 얻고, 구매자는 전체 화학 지출 감소로 이익을 얻습니다. 이는 새로운 분자의 필요 없이 마진을 재조직합니다.

구조적 수요 주기로서의 물 재사용

재사용은 수요 곡선의 형태를 변화시키며, 단순히 수준을 변화시키지 않습니다. 산업 루프를 통해 물을 두세 번 처리하면 원수당 화학적 접점이 증가하며, 세계은행은 개발도상국의 물 투자 격차를 해소하기 위해 현재 연간 지출을 세 배로 늘려야 한다고 추정합니다 [18]. 중국, 인도 및 걸프 지역의 산업 단지가 최초의 선도자입니다. 재사용으로 인한 볼륨 성장은 2030년대 초까지 새로운 담수 용량에서의 성장률을 초과할 것으로 예상됩니다.

ESG 공시 및 범위 3 책임

보고 의무는 이제 지방 아민 시장 공급망에까지 미칩니다. EU 기업 지속 가능성 보고 지침은 해당 기업이 가치 사슬 배출량을 공개하도록 요구하며, 이는 브랜드 소유자가 화학 공급업체로부터 요람에서 게이트까지의 발자국을 요구하도록 압박합니다 [12]. 올레오화학 경로는 일반적으로 니트릴 수소화 대안보다 더 낮은 내재 탄소를 지니고 있어, 토지 사용 회계가 상쇄 검토를 도입하더라도 공시 측면에서 통합된 아시아 생산자에게 유리할 것입니다.

지역 시장 점유율 분석

지역 지표 (2025) 주요 투자 테마
북미 22.0% 점유율 유전 부식 방지, 온수 아스팔트, 유틸리티 업그레이드
유럽 21.5% 점유율 생물 기반 인증, 배출수 준수, 개인 관리 재조정
아시아-태평양 42.5% 점유율 올레오케미컬 통합, 지방수, 비료 조정
남미 5.1% CAGR 비료 수입, 고속도로 양허, 광산 부유
중동 및 아프리카 5.4% CAGR 해수 담수화 전처리, 유전 화학, 도로 건설
총계 USD 3.62 Billion —

지방 아민 시장의 지역 성과는 최종 사용 믹스에 따라 급격히 다릅니다: 아시아-태평양의 볼륨은 물 및 비료 프로그램을 추적하고, 북미는 상류 에너지 활동을 추적하며, 유럽은 톤수 성장보다 규제 주도 재조정을 추적합니다.

북미

국가 지표 (2025) 주요 동력
미국 지역의 71.4% 셰일 부식 억제제 소비
캐나다 USD 0.13 Billion 오일 샌드 물 처리 및 파이프라인 무결성
멕시코 5.4% CAGR 고속도로 재활 및 비료 혼합

북미의 지방 아민 시장 수요는 주기성을 저항하는 지속 소비 응용 프로그램에 기반하고 있습니다. 생산 중인 유정은 드릴링 활동과 관계없이 억제제 주입이 필요하며, 이로 인해 2024년 시추기 수 감소 동안 볼륨이 안정적으로 유지되었습니다. 유틸리티 지출은 두 번째 안정적인 다리를 추가합니다: 2024년에 최종된 EPA의 납 및 구리 규칙 개선은 전체 서비스 라인 교체 재고를 요구하고 60,000개 이상의 지역 사회 수자원 시스템에서 부식 방지 화학 검토를 촉진합니다 [13]. 캐나다의 수요는 오일 샌드 폐수 및 생산된 물 처리에 치우쳐 있습니다.

유럽

국가 지표 (2025) 주요 동력
독일 지역의 24.8% 산업용 물 처리 및 윤활유 첨가제
영국 USD 0.13 Billion 수자원 회사 AMP8 투자 주기
프랑스 지역의 14.9% 농업 조제 및 아스팔트 첨가제
이탈리아 4.6% CAGR 도로 유지보수 및 개인 관리 제조
유럽 나머지 지역의 31.0% 노르딕 펄프 화학, 이베리아 농업

유럽의 볼륨 성장률은 완만하지만 톤당 가치는 전 세계에서 가장 높습니다. 이는 준수 및 인증이 계약에 가격이 반영되기 때문입니다. 영국의 AMP8 규제 기간은 2025년부터 2030년까지 수자원 회사에 약 1,040억 파운드의 투자를 약속하며, 이는 이 부문의 민영화 역사상 가장 큰 프로그램입니다 [20]. 규제 압력은 양면성을 띱니다 — 치료 업그레이드를 자금 지원하는 동일한 프레임워크가 배출 한계를 부과하여 제조업체가 저용량 제품으로 나아가도록 압박합니다.

아시아-태평양

국가 지표 (2025) 주요 동력
중국 지역의 38.6% 산업용 물 재사용 의무 및 수출 전환
인도 6.8% CAGR 관수 확장 및 비료 조정
일본 USD 0.19 Billion 특수 개인 관리 및 전자기기 세척
한국 지역의 9.4% 석유화학 부식 방지
아시아-태평양 나머지 지역의 21.2% 말레이시아 및 인도네시아 올레오케미컬 통합

아시아-태평양은 공급 및 수요 측면에서 동시에 지방 아민 시장을 지탱하는 비정상적인 조합입니다. 중국의 물 재사용 정책은 물 부족 지역의 북부 도시에서 25% 재생수 활용률을 목표로 하며, 이전에 최소한의 조정으로 배출된 산업 공원에서 전처리 화학을 의무화합니다 [21]. 하류에서는 말레이시아 및 인도네시아 변환업체가 전 세계적으로 거래되는 아민 중간체의 약 절반을 공급하여 이 지역이 전체 체인의 가격 결정자가 됩니다 [4]. 인도는 단일 국가 중 가장 가파른 성장 곡선을 기여합니다.

남미

국가 지표 (2025) 주요 동력
브라질 지역의 58.2% 비료 조정 및 광산 부유
아르헨티나 USD 0.05 Billion 농업 조제 및 바카 무에르타 유전 화학
남미 나머지 지역의 23.4% 칠레 및 페루의 구리 부유

브라질의 수요는 압도적으로 농업에 집중되어 있습니다. 이 나라는 소비하는 비료 영양소의 약 85%를 수입하기 때문에, 조정 처리는 생산 현장이 아닌 항구 및 혼합 터미널에서 이루어지며, 소수의 대형 혼합업체에 구매가 집중됩니다 [8]. 아르헨티나의 볼륨은 점점 바카 무에르타와 연결되고 있으며, 이곳의 비전통적 생산은 2024년에 하루 400,000배럴을 초과하여 고사양 억제제 패키지가 필요한 신맛 서비스 부식 문제를 가져왔습니다.

중동 및 아프리카

국가 지표 (2025) 주요 동력
사우디아라비아 지역의 31.5% 해수 담수화 전처리 및 유전 화학
남아프리카 USD 0.05 Billion 광산 부유 및 지방수
중동 및 아프리카 나머지 지역의 47.2% 북아프리카 비료 생산, 걸프 도로 프로그램

담수화는 걸프 전역의 분위기를 설정합니다. 사우디 아라비아는 세계에서 가장 큰 담수화 함대를 운영하고 있으며, 비전 2030에 따른 용량 증가는 하루 300만 입방미터 이상의 새로운 출력을 목표로 하고 있으며, 각 플랜트는 가동 이후 항scale제 및 전처리 화학 물질을 필요로 합니다 [22]. 아프리카의 수요는 더 적지만 구조적으로 서비스가 부족하며, 현지 혼합 용량은 남아프리카, 이집트 및 모로코에 집중되어 있고, 대륙의 나머지 지역은 불리한 도착 비용으로 완성된 제형을 수입합니다.

지방 아미드 시장 지역별, 2025-2035

지방 아미드 시장 시장 세분화

지방 아민 시장의 세그먼트 성과는 두 가지 별개의 역학을 반영합니다: 유형 차원 내의 화학 수준 대체와 응용 및 산업 차원 내의 최종 사용 자본 주기.

유형별

세그먼트 지표 (2025) 주요 수요 동인
1차 아민 46.8% 점유율 하류의 쿼터나이제이션 및 유도체 생산을 위한 원료
2차 아민 USD 0.71억 윤활제 첨가제 및 광물 부양제
3차 아민 6.1% CAGR 퍼스널 케어를 위한 에스터쿼트 및 아민 산화물 생산

1차 아민은 거의 모든 유도체 경로의 상류에 위치하여 다른 유형들이 따라올 수 없는 볼륨 레버리지를 제공합니다. 2차 아민은 부양제 및 윤활제 응용에서 그들의 입체적 프로필이 대안을 초월하는 좁지만 방어 가능한 위치를 차지합니다. 3차 아민은 섬유 유연제 및 컨디셔닝 활성 물질에서 에스터쿼트 수요에 의해 가장 빠르게 성장하며, 규제 압력이 기존의 쿼터나리 화학에 대한 새로운 경로를 선호합니다.

응용별

세그먼트 지표 (2025) 주요 수요 동인
수질 연화제 22.4% 점유율 지자체 및 산업 규모의 제어 프로그램
유화제 USD 0.62억 아스팔트 유화물 및 농업 농축액
부식 방지제 25.1% 점유율 상류 석유 및 가스 자산 무결성 지출
아스팔트 첨가제 5.9% CAGR 온수 혼합 채택 및 고속도로 재활
응집 방지제 USD 0.38억 입상 비료 저장 및 취급
기타 응용 11.5% 점유율 광물 부양, 섬유 보조제, 생물 살충제

부식 방지제는 생산 우물 및 집합 시스템에서의 지속적인 소비의 강점으로 선두를 달리고 있으며, 여기서 투여는 드릴링 주기와 독립적으로 진행됩니다. 수질 연화제가 그 뒤를 바짝 따르며, 유틸리티 예산에 묶인 더 안정적인 볼륨을 제공합니다. 아스팔트 첨가제는 온수 혼합 제형이 더 높은 첨가제 부하에서 뜨거운 혼합을 대체함에 따라 가장 빠르게 성장하며, 이는 가격 주도가 아닌 사양 주도의 변화입니다.

최종 사용자 산업별

세그먼트 지표 (2025) 주요 수요 동인
수처리 26.3% 점유율 지자체 자본 지출 프로그램 및 산업 재사용 의무
농업 USD 0.78억 비료 조정 및 작물 보호 제형
석유 및 가스 5.6% CAGR 생산 연계 부식 관리
인프라 USD 0.44억 도로 건설 및 포장 유지보수
퍼스널 케어 6.3% CAGR 생물 유래 조정 활성 물질 대체
기타 최종 사용자 산업 8.7% 점유율 광업, 섬유, 윤활제

수처리는 가장 큰 점유율과 가장 예측 가능한 지출 프로필을 보유하고 있으며, 유틸리티 조달은 상품 가격 변동으로부터 차단된 다년간 규제 주기로 운영됩니다. 농업은 수익 기준으로 두 번째를 차지하지만, 파종 일정 및 비료 수입 시기에 따라 더 높은 계절 변동성을 가지고 있습니다. 퍼스널 케어는 작은 기반에도 불구하고 가장 빠르게 확장하며, 이는 브랜드 소유자의 재구성 약속에 의해 다섯에서 일곱 년의 제품 주기 동안 올레오화학 유래 활성 물질을 고정하는 데 기인합니다.

경쟁 벤치마킹

지방 아민 시장의 집중도는 중간 범위에 있습니다. 추정된 헤르핀달-허쉬만 지수는 780에서 940 사이이며, 상위 5개 공급업체가 전 세계 수익의 약 41–47%를 차지하고 있습니다. 구조는 지역에 따라 크게 다릅니다: 유럽과 북미의 공급은 통합 전문 생산자들 사이에 집중되어 있는 반면, 아시아-태평양 지역은 원자재 비용을 주로 경쟁하는 지역 변환업체들이 긴 꼬리를 형성하고 있습니다. 지방 알코올 또는 지방산 스트림으로의 수직 통합은 마진 지속성의 가장 명확한 결정 요인이며, 여러 중간 규모의 업체들이 격차를 줄이기 위해 후방 통합 또는 장기 원자재 구매 계약을 추구해왔습니다.

회사 추정 수익 점유율 범위 지방 아민 시장을 위한 주요 제품 전략적 포지셔닝
Nouryon ~11–14% 1차, 2차 및 3차 아민; 4차 유도체 가장 넓은 글로벌 발자국; 농업 및 아스팔트 분야에서 강력함
카오 주식회사 ~8–11% 3차 아민, 아민 산화물, 에스터쿼트 전구체 개인 관리 및 가정용 관리 전문화; 일본 및 ASEAN 자산
솔베이 S.A. ~6–9% 아민 계면활성제, 광업 부유제 광업 및 유전 집중; 강력한 남미 채널
Evonik Industries AG ~5–8% 전문 아민, 아미도아민, 부식 방지제 중간체 고부가가치 틈새; 강력한 유럽 기술 서비스
아르케마 S.A. ~4–7% 코팅 및 비트멘을 위한 지방 아민 유도체 아스팔트 첨가제 및 건설 화학 강조
KLK OLEO ~4–6% 올레오화학 통합 아민 범위 말레이시아에서 원자재 통합 비용 리더십
글로벌 아민스 컴퍼니 Pte Ltd ~3–5% 아민 및 4차 암모늄 화합물 아시아-태평양 수출 시장을 위한 합작 투자 플랫폼
인도 아민스 리미티드 ~2–4% 1차 및 2차 아민, 전문 유도체 인도 기반; 빠른 용량 확장, 국내 농업 집중
볼란트-켐 주식회사 ~2–4% 아민 중간체 및 유도체 중국 기반 대량 공급업체; 경쟁력 있는 순이익
테믹스 올레오 S.r.l. ~1–3% 올레오화학 아민 및 에스터 유럽 틈새 생산자; 인증 주도 포지셔닝
프록터 앤드 갬블 화학 ~1–3% 지방 아민 및 아미드 중간체 통합 올레오화학 운영의 상업 부문
론자 그룹 AG ~1–3% 4차 암모늄 및 생물살균 유도체 규제된 생물살균제 응용; 높은 준수 장벽

최근 뉴스 및 개발

  • Nouryon (2024년 3월): 중국 닝보에 있는 사이트에서 계면활성제 및 아민 유도체의 생산 능력 확장을 완료하여 아시아 태평양 전역의 농업 및 산업 고객을 대상으로 하며 지역 포뮬레이터의 수입 의존도를 줄였습니다.
  • 유럽연합 집행위원회 (2023년 6월): 팜유 유도체를 포함하는 EU 산림 파괴 규정을 채택하여 EU에 판매하는 올레오화학 유래 아민 생산자들의 소싱 요구 사항을 재편하는 지리적 위치 추적 의무를 설정했습니다. [12].
  • KLK OLEO (2024년 11월): 말레이시아에서 캡티브 지방산 스트림에 통합된 하류 유도체 용량 추가를 발표하여 동남아시아 수출 플랫폼의 비용 위치를 상인 변환업체에 대해 강화했습니다. [4].
  • 미국 EPA (2024년 10월): 서비스 라인 교체 계획 및 전국 커뮤니티 수자원 시스템의 부식 제어 처리 재평가를 요구하는 납 및 구리 규칙 개선안을 최종 확정하여 유틸리티 화학 평가 주기를 확장했습니다. [13].
  • 카오 코퍼레이션 (2025년 2월): 유럽 및 북미의 헤어 케어 재포뮬레이션 프로그램을 목표로 하는 새로운 3차 아민 유래 등급으로 생물 기반 계면활성제 및 컨디셔닝 활성 포트폴리오를 확장했습니다.
  • Indo Amines Limited (2024년 8월): 인도 마하라슈트라에서 추가 특수 아민 용량을 가동하여 국내 비료 컨디셔닝 및 작물 보호 포뮬레이션 수요를 충족할 수 있도록 배치했습니다. [8].
  • Solvay S.A. (2023년 5월): 리튬 및 희토류 beneficiation을 위한 업데이트된 부유제 수집기 범위를 출시하여 배터리 광물 가공 응용 프로그램으로 아민 수집기 화학을 확장했습니다.
  • 사우디 물 권한 (2025년 9월): 비전 2030 물 안전 목표에 따라 새로운 담수화 용량을 위한 입찰을 진행하여 걸프 지역의 전처리 및 항스케일 화학을 위한 자격을 갖춘 공급업체 파이프라인을 확장했습니다. [22].

지방 아미드 시장 시장 보고서 범위

보고서 속성/지표 세부사항
시장 범위 제조업체 및 유통업체 판매 시점에서 계산된 산업 및 소비자 최종 용도로 사용되는 기능성 성분으로 상업적으로 판매된 지방 아민 제품의 수익. 내부 복합체 간 이전 및 지방 원료에서 유래하지 않은 아민은 제외됩니다.
연구 기간 2021-2035
기준 연도 2025
역사적 데이터 2021–2024
예측 기간 2026–2035
2025년 시장 규모 USD 36.2억
2035년 시장 규모 USD 60.6억
CAGR (2026–2035) 5.30%
가장 빠르게 성장하는 세그먼트 3차 아민 (유형); 아스팔트 첨가제 (응용); 개인 관리 (최종 사용자 산업); 아시아-태평양 (지리)
포함된 지역 아시아-태평양 (지리); 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카
프로파일된 회사 Nouryon, Kao Corporation, Solvay S.A., Evonik Industries AG, Arkema S.A., KLK OLEO, Global Amines Company Pte Ltd, Indo Amines Limited, Volant-Chem Corp, Temix Oleo S.r.l., Procter & Gamble Chemicals, Lonza Group AG
평가 통화 USD 억
방법론 하향식 수익 삼각 측량, 상향식 거시 검증, 120건 이상의 주요 인터뷰

자주 묻는 질문

지방 아민 시장에 진입할 때 조달 팀이 협상해야 할 계약 구조는 무엇인가요?
팜 커널 오일에 연동된 가격 책정은 분기별 리셋 윈도우를 통해 원자재 위험을 당사자 간에 공정하게 분배합니다. 고정 가격 연간 계약은 하락 사이클 동안 구매자에게 일관되게 저조한 성과를 보입니다 [4].
구매자는 어떻게 두 번째 공급원을 자격을 갖추게 할 수 있나요? 재구성 비용을 유발하지 않고?
먼저 체인 길이 분포와 아민 가치를 일치시킨 다음, 비핵심 자산에서 병행 현장 시험을 진행합니다. 대부분의 자격 실패는 명시되지 않은 불순물 프로필에서 발생하며, 헤드라인 사양의 격차 때문이 아닙니다 .
지방 아민 시장에서 실제 상업적 가치를 지닌 인증은 무엇인가요?
RSPO 분리 또는 대량 균형 인증은 이제 유럽 계약에 대해 사실상 의무적입니다. ISCC PLUS는 하류 고객이 EU 공개 규칙에 따라 범위 3 배출량을 보고할 때 중요합니다 [12].
중간 규모 생산자에게 원자재로의 후방 통합이 가치가 있나요?
통합 생산자는 최근 사이클 동안 상인 변환기보다 약 300-450 베이시스 포인트 높은 마진 스프레드를 유지해왔습니다 . 장기 오프테이크 계약은 훨씬 낮은 자본 집약도로 그 혜택의 대부분을 포착합니다.
지방 아민 시장에서 지역 경쟁자를 구별하는 요소는 무엇인가요?
아시아 생산자는 원자재 비용에서 경쟁하고, 유럽 및 북미 공급자는 기술 서비스 및 규제 문서에서 경쟁합니다. 구매자는 가격만으로는 이러한 그룹 간에 쉽게 전환하지 않습니다 [6].
투자자는 이 분야의 용량 발표를 어떻게 해석해야 하나요?
발표된 톤수는 실현 가능한 생산량을 자주 과대 평가합니다. 왜냐하면 디보틀넥 프로젝트는 계약되지 않은 원자재 가용성을 가정하기 때문입니다. 활용도를 모델링하기 전에 오프테이크 계약을 확인하세요 .
2030년까지 가장 주목할 만한 신흥 응용 프로그램은 무엇인가요?
배터리 광물용 플로테이션 수집기입니다. 리튬 광산 생산량은 2020년과 2024년 사이에 세 배로 증가했으며, 수집기 패키지는 원자재 순수익이 아닌 특수 가격을 요구합니다 .
저자
저자 Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Global Magnesium Sulfate Market – Forecast till 2027
사례 연구
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.