Eye Health Supplements Market (2026 - 2035)

눈 건강 보충제 시장 조사 보고서 성분 유형별 (루테인 및 제아잔틴, 항산화제, 오메가-3 지방산, 코엔자임 Q10, 플라보노이드, 알파-리포산, 아스타잔틴 및 기타), 형태별 (캡슐, 액체, 젤리, 소프트젤 및 기타), 응용 프로그램별 (노화 관련 황반 변성, 백내장, 녹내장, 눈 피로, 각막 지원, 눈꺼풀 결막염 및 기타), 유통 채널별 (병원 약국, 소매 약국, 대형 마트 및 슈퍼마켓, 전자상거래) 및 지역별 (북미, 유럽, 아시아 태평양, 남미 및 중동 및 아프리카) - 성장 및 산업 전망 2025년부터 2035년까지
ID: MRFR/HC/7316-CR 183 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 11, 2026
Eye Health Supplements Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.05%
2025 Market SizeUSD 2.91 Billion
2035 Market SizeUSD 6.32 Billion
Key Players
Bausch + Lomb
Alcon
Nestlé Health Science
Amway
Abbott
Blackmores
Opportunities
  • Pediatric Myopia Franchises in Asia
  • Clinician-Channel Formulations
  • Adherence Data as a Commercial Asset

Eye Health Supplements Market Summary

건강 보충제 시장은 2025년에 29억 1천만 달러에 도달했으며, 2035년까지 63억 2천만 달러로 성장할 것으로 예상되며, 2026년부터 2035년까지 연평균 성장률(CAGR)은 8.05%에 이를 것으로 보입니다. 시장 가치는 예측 기간의 첫 해인 2026년에 31억 5천만 달러에 이를 것으로 예상됩니다. 이러한 성장은 주로 시각 장애의 글로벌 부담과 영양 개입에 대한 임상 지침 지원, 그리고 더 생체이용 가능한 알레르기 유발 물질이 없는 보충제 제형으로의 광범위한 전환에 의해 주도되고 있습니다.

세계 보건 기구(WHO)는 22억 명 이상의 사람들이 시각 장애를 가지고 있다고 보고하며, 그 중 대략 절반은 예방 가능하거나 해결되지 않은 상태로, 눈 건강 보충제를 위한 크고 성장하는 대상 인구를 나타냅니다. 동시에, 국가안과연구소(NEI)의 AREDS2 프로토콜은 중간 연령 관련 황반 변성을 위한 안과 진료 지침에서 공식적으로 언급된 유일한 영양 개입으로 남아 있습니다. 이 임상적 지지는 안과 치료 제공자의 추천을 반복적인 소매 구매로 전환시키며, 이 카테고리에 식이 보충제 중 드문 임상적 정당성을 부여합니다.

제형 과학 또한 조용히 이 카테고리를 재편하고 있습니다. 어류에서 유래한 DHA와 EPA는 젤라틴 소프트젤에서 펙틴 캡슐화된 츄와 조류 오일 유제형으로 전환되고 있으며, 이는 알레르기 유발 물질이나 수은 함량 없이 소프트젤에 가까운 카로티노이드 생체이용 가능성을 제공합니다. Kemin의 FloraGLO와 기타 브랜드 루테인 플랫폼은 현재 2023년부터 2025년까지 예상되는 4억 8천만 달러의 용량 및 발효 투자 뒤에 있는 원료 공급망의 엔진 역할을 하고 있습니다.

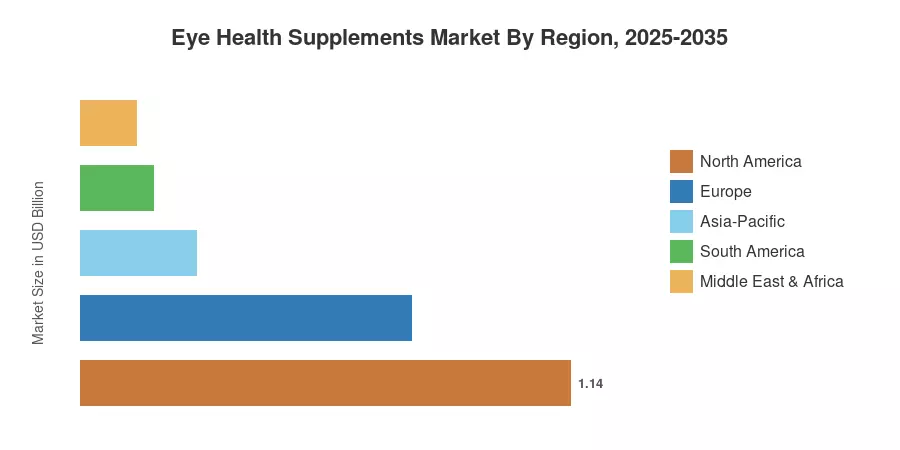
지역별로 북미는 눈 건강 보충제 시장에서 가장 큰 점유율을 차지하며, 2025년 수익의 39.2%를 차지하고 있으며, 약국 주도의 유통 및 검안사 추천 행동에 의해 주도되고 있습니다. 아시아 태평양 지역은 가장 빠르게 성장하는 지역으로, 2035년까지 9.3%의 CAGR이 예상되며, 근시 검사 규정이 중국, 한국 및 싱가포르 전역으로 확대되고 있습니다. 유럽은 2025년 수익에서 7억 7천만 달러로 두 번째로 큰 점유율을 차지하며, 수요 제약보다는 EFSA 건강 주장 규정에 의해 성장하고 있습니다. 향후 10년 동안, 합법적인 임상 문서와 구독 등급 유지 경제를 결합한 기업들이 성장에 가장 유리한 위치에 있을 것으로 예상됩니다.


주요 보고서 요점

• 성분 유형별

  • 오메가-3 지방산은 2025년 수익의 31.6%로 눈 건강 보충제 시장을 이끌며, 여전히 기본적으로 임상의가 추천하는 성분입니다.
  • 카로티노이드, 주로 루테인과 제아잔틴 이성질체는 2035년까지 10.5%의 CAGR로 성장하고 있습니다.


• 형태별

  • 소프트젤 캡슐은 2025년 수익의 48.7%를 차지하며, 젤리와 츄는 가장 빠른 형태 성장률을 기록하고 있습니다.

• 적응증별

  • AMD는 2025년에 12억 2천만 달러를 생성하며, 눈 건강 보충제 시장에서 가장 큰 적응증 풀입니다.
  • 근시 진행 관리가 11.6%의 CAGR로 성장하며, 가장 빠른 적응증 세그먼트입니다.


• 채널별

  • 온라인 소매 및 직접 소비자 브랜드는 12.9%의 CAGR로 성장하며, 모든 오프라인 채널을 초과합니다.

• 지역별

  • 북미는 2025년 수익의 39.2%를 차지했습니다.
  • 아시아 태평양은 2035년까지 9.3%의 CAGR로 예상됩니다.
  • 유럽은 2025년에 7억 7천만 달러를 기여했습니다.


시장 규모 및 예측 (2021–2035)

추정치는 상장된 건강 보조 식품 제조업체의 감사된 수익 공개, 루테인 및 해양 오일 농축물에 대한 세관 수준의 무역 데이터, 9개국의 약국 스캔 패널 판독 및 41명의 카테고리 구매자 및 계약 제조업체와의 주요 인터뷰를 혼합한 것입니다. 역사적 연도는 발행자가 눈 건강 라인을 별도로 공개하는 경우 보고된 세그먼트 수익에 맞춰 조정됩니다. 그렇지 않은 경우, 할당은 SKU 수준의 선반 감사에 따릅니다. 예측 연도는 연간 1.4%의 완만한 실제 가격 상승에 대해 채널 가중 볼륨 성장을 적용합니다.
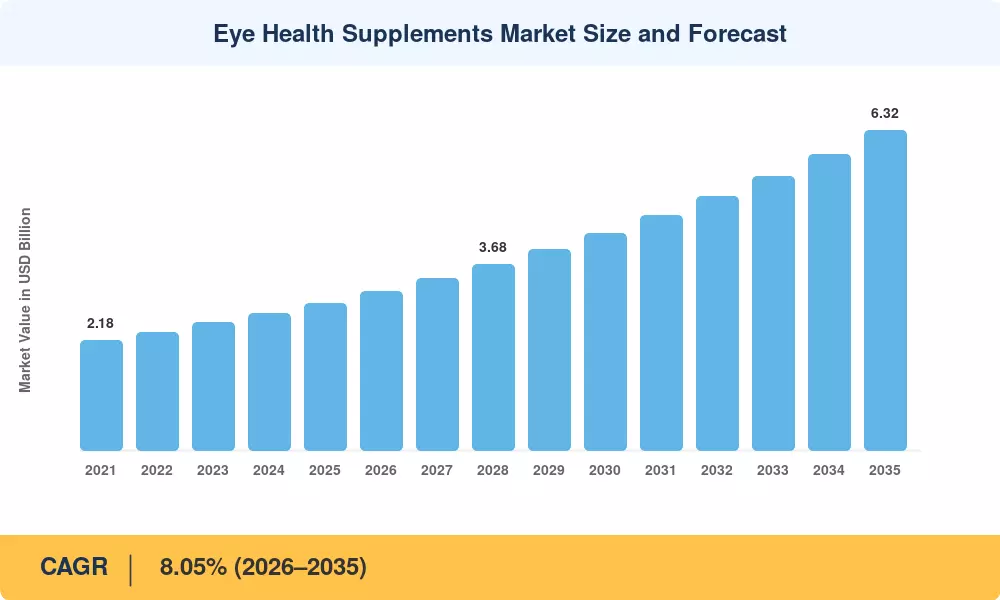
눈 건강 보충제 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전 요인 영향 분석

운전 요인 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
고령 인구 및 AMD 유병률 증가 +1.6 pp 전 세계 (NA, EU, 일본) 장기 (≥4년) [3]
장시간 화면 노출로 인한 디지털 눈 피로 +1.3 pp 아시아-태평양, 북미 단기 (≤2년) [7]
AREDS2급 증거에 의한 임상 검증 +1.1 pp 북미, 유럽 중기 (2–4년) [1]
소비자 직접 구독 경제 +1.0 pp 북미, 유럽, 중국 단기 (≤2년)
젤리, 씹는 과자 및 파우치의 포맷 혁신 +0.9 pp 아시아-태평양, 북미 중기 (2–4년) [9]
조류 DHA 용량 확대에 따른 원가 절감 +0.7 pp 전 세계 중기 (2–4년) [14]
당뇨병으로 인한 망막병증 선별 프로그램 +0.6 pp 아시아-태평양, MEA 장기 (≥4년) [4]

연령 관련 황반 변성으로 인한 인구 통계적 압력

인구 고령화는 눈 건강 보조제 시장의 구조적 엔진으로 남아 있습니다. 건강 지표 및 평가 연구소는 65세 이상 글로벌 집단이 2025년 약 8억 3천만 명에서 2035년까지 11억 명으로 확대될 것이라고 예측하며, AMD 유병률은 그 기준을 넘어 급격히 증가합니다 [3]. 2024년 Medicare Part B의 유리체 내 항-VEGF 주사에 대한 지출은 31억 달러를 초과했으며, 이는 주사 요법 이전의 저비용 예방 영양에 대한 지불자의 관심을 높입니다 [5].

화면 노출과 근로 연령 소비자

성인들은 이제 Vision Council의 10,000명 응답자를 대상으로 한 조사에 따르면, 업무 및 여가 기기를 통해 평균 6시간 40분의 일일 화면 노출을 보고하고 있습니다 [7]. 이러한 행동 변화는 역사적으로 노인 AMD 관리에 고정된 카테고리에 젊은 구매자를 끌어들였습니다. 브랜드는 질병 수정보다는 피로 및 대비 감도를 위해 포지셔닝된 저용량 루테인 및 아스타잔틴 혼합물로 대응하여 2022년과 2025년 사이에 추정 22%의 접근 가능한 기반을 확대했습니다.

구독 상거래 및 유지 경제

디지털 네이티브 브랜드는 일회성 거래에서 90일 리필 주기로 전환함으로써 고객 획득 비용을 의미 있게 절감하고, 두 번째 해에 60% 이상의 반복 구매율을 관찰했습니다. 지속적인 사용의 18~24개월 동안 임상적 이점이 축적되기 때문에 유지가 여기서 불균형적으로 중요합니다. 따라서 구독 메커니즘은 상업적 인센티브를 카테고리가 필요한 효능 이야기와 일치시킵니다.

원료 공급 경제

발효 유래 조류 오일은 2024년 미국과 포르투갈에서 세 개의 새로운 생산 라인이 가동됨에 따라 정제된 어유와 광범위한 비용 동등성에 도달했습니다 [14]. GOED 무역 데이터에 따르면 해양 오메가-3 농축액 가격은 2022년과 2024년 사이에 페루 앤초비 할당량 결정에 따라 31% 변동했습니다 [15]. 조류 대체품은 이러한 변동성을 완화하고 프리미엄 가격을 제한했던 수은 및 추적 가능성 문제를 제거합니다.

제한 사항 영향 분석

제한 사항 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
건강 주장에 대한 규제 조사 −0.9 pp 유럽, 북미 중기 (2–4년) [6]
해양 원자재 가격 변동성 −0.7 pp 글로벌 단기 (≤2년) [15]
AMD 적응증 외의 증거 부족 −0.6 pp 글로벌 중기 (2–4년) [2]
프라이빗 라벨 가격 압축 −0.5 pp 북미, 유럽 단기 (≤2년) [11]
단편화된 국경 간 전자상거래 준수 −0.4 pp 아시아-태평양, MEA 장기 (≥4년) [18]


유럽의 조사에 따른 주장 입증

EFSA는 눈 관련 주장에 대해 매우 제한된 세트만을 승인하였으며, DHA 관련 시력 주장은 많은 대량 시장 SKU가 충족하지 못하는 250 mg의 일일 섭취 조건을 가지고 있습니다 [6]. 따라서 마케팅 담당자들은 유럽 연합에서 일반적인 웰니스 언어에 의존하게 되며, 이는 선반에서의 전환을 약화시킵니다. 집행은 다른 곳에서도 강화되고 있습니다: 미국 연방 거래 위원회는 2024년 보충제 광고 사건에서 1,200만 달러 이상의 합의를 확보했습니다 [17].

황반 질환 외의 미비한 증거

AMD 외부의 임상 지원은 고르지 않습니다. 디지털 눈 피로를 위한 루테인의 체계적인 리뷰는 작은 효과 크기와 이질적인 최종점을 보고하며, 안과 학회는 건성 안구 또는 백내장 예방에 대한 공식 권고를 발행하기를 거부했습니다 [2]. 회의적인 임상의들은 결과적으로 약국의 볼륨을 증가시키는 의뢰 행동을 보류하여, 새로운 적응증이 관심을 반복 수익으로 전환하는 속도를 제한합니다.

대량 소매에서의 프라이빗 라벨 침식

소매업체의 자체 브랜드 AREDS2 동등 제품은 현재 미국 약국 체인에서 치료당 일일 기준으로 국가 브랜드보다 35%에서 45% 저렴합니다 [11]. 제형이 사실상 공개된 사양이기 때문에, 차별화는 조성보다는 생체이용률 데이터와 브랜드 신뢰에 의존하게 되며 — 이는 2초의 선반 결정에서 이기기 어려운 주장입니다.


Eye Health Supplements Market Opportunities

아시아의 소아 근시 프랜차이즈

중국의 국가 근시 예방 프로그램은 청소년 근시 유병률의 측정 가능한 감소를 목표로 하며, 1억 명 이상의 학생들에게 연간 시력 검사를 학교 건강 검진에 포함시켰습니다 [4]. 이 검진 인프라는 진단된, 부모가 자금을 지원하는 집단을 만들어 내며, 확립된 보충제 치료 기준이 없습니다. 저용량 제형과 검안사 공동 마케팅을 결합한 브랜드는 눈 건강 보충제 시장에서 가장 빠르게 성장하는 적응증에서 선도적인 위치를 주장할 수 있습니다.

임상의 채널 제형

안과 및 검안사 진료소는 미국, 호주 및 일본에서 직접 판매하여 소매가 할 수 없는 마진을 확보합니다. 진료소에서 판매되는 SKU는 동등한 대중 시장 제품보다 단위당 실현 가격이 40%에서 55% 더 높습니다 [11]. 전용 전문 라인을 구축하는 것은 — 별도의 포장, 별도의 가격, 임상 세부 정보 도구 — 섹션 5.3에서 설명한 프라이빗 라벨 압력으로부터 브랜드 가치를 보호합니다.

상용 자산으로서의 복용 데이터

구독 플랫폼은 전통적인 소매업체가 보유하지 않는 장기 복용 기록을 생성합니다. 집계되고 비식별화된 이 데이터 세트는 실제 증거 제출, 지불자 파일럿 및 제약 공동 마케팅 파트너십을 지원합니다. 여러 비전 지원 보충제 브랜드는 가정 모니터링 도구를 구축하는 기기 제조업체에 익명화된 복용 집단을 라이센스하기 시작하여, 운영적 폐기물을 눈 건강 보충제 시장 내 두 번째 수익 라인으로 전환하고 있습니다.

신흥 시장 당뇨병성 망막병증 프로그램

인도의 실명 예방 국가 프로그램은 최근 사이클에서 당뇨병성 안 질환에 대해 3천2백만 명 이상을 검사하였으며, 걸프 국가들은 국가 당뇨병 등록부에 망막병증 검사를 추가하였습니다 [4][19]. 진단된 당뇨병 환자는 일반 보충제 침투율이 12% 이하인 시장에서 순응적인, 의사 영향을 받는 구매 집단을 나타냅니다. 현지 제조 파트너십은 가격을 월 6달러 이하로 유지하여 실질적인 가격 적정성을 확보합니다.

발효 원료 수직 통합

조류 DHA 및 발효 제아잔틴 용량에서 지분 또는 오프테이크 위치를 확보한 브랜드는 해양 변동성으로부터 총 마진을 보호합니다. 두 개의 원료 회사는 2025년에 용량을 열었으며, 결합된 명판 출력은 전 세계 카테고리 수요의 약 18%를 공급할 수 있는 충분한 양입니다 [14].


Eye Health Supplements Market Future Outlook

개인화된 조제 및 유전자형 검사

보완 인자 H와 ARMS2 유전자형 검사가 연구 환경에서 소비자 테스트 패널로 이동하고 있으며, 아연 복용 반응은 AREDS 재분석에서 유전자형에 따라 다르게 나타나는 것으로 보입니다 [1]. 2029년까지 저비용 유전자 검사가 구매자를 고아연 또는 아연 무첨가 조제로 유도하는 계층화된 SKU를 기대하십시오. 눈 건강 보충제 시장은 이러한 세분화로 인해 가격 여유를 얻으며, 개인화는 일반적인 AREDS2 복제품이 지원할 수 없는 프리미엄을 정당화합니다.

소매 미디어 및 플랫폼 경제

아마존, 티몰 및 쇼피는 이제 선반 비용이 아닌 소매 미디어를 통해 카테고리 마진의 증가하는 부분을 차지하고 있습니다. 디지털 우선 보충제 브랜드의 순수익에서 광고 비용 비율은 2021년에서 2025년 사이에 약 19%에서 28%로 증가했습니다. 승자는 유료 획득을 희석할 만큼 충분히 큰 자사 구독 기반을 가진 브랜드가 될 것이며, 이는 중형 브랜드 간의 통합을 선호합니다.

지속 가능성 및 해양 원료 공개

소매업체의 원료 조달 정책은 점점 더 해양 성분에 대해 MSC 또는 동등한 인증을 요구하고 있으며, FAO는 평가된 어류 자원의 37.7%가 생물학적으로 지속 불가능한 수준에서 수확되고 있다고 보고합니다 [13]. 조류 및 효모 발효 대안은 감사 부담을 완전히 피합니다. 2033년 이전에 발효에서 유래한 DHA가 카테고리 오메가-3 볼륨의 3분의 1을 초과할 것으로 예상됩니다.


지역 시장 점유율 분석

지역 지표 (2025) 주요 투자 테마
북미 39.2% 점유율 약국 상세 설명, 실습 배급, 구독 DTC
유럽 USD 0.77억 청구 준수 재조정, 약국 체인
아시아-태평양 9.3% CAGR (2026–2035) 소아 근시, 국경 간 전자상거래
남미 5.8% 점유율 현대 유통 확대, 현지 계약 제조
중동 및 아프리카 USD 0.13억 당뇨병 등록부, 프리미엄 수입 채널
총계 USD 2.91억

안구 건강 보충제 시장의 지리적 성과는 약국 밀도, 자비 건강 지출, 국가 스크리닝 프로그램이 진단 수요를 창출하는지 여부의 세 가지 변수를 추적합니다.


북미

국가 지표 (2025) 주요 동력
미국 지역의 78.4% AREDS2 임상의 추천 기반 [1]
캐나다 USD 0.13억 NNHPD 제품 라이센스 명확성 [16]
멕시코 9.1% CAGR 약국 체인 현대화 [11]


약국은 북미 전역에서 결정적인 채널로 남아 있으며, PreserVision급 제형은 망막 전문의들 사이에서 20년간 추천 습관을 누리고 있습니다. 이곳의 안구 건강 보충제 시장은 성숙하지만 정체되지 않았습니다: 구독 DTC 진입자들은 2023년과 2025년 사이에 의미 있는 추가 점유율을 확보했으며, 약국 볼륨을 실질적으로 줄이지 않고 카테고리 확장을 시사합니다. 캐나다의 자연 건강 제품 프레임워크는 미국의 구조-기능 체계에 비해 청구 모호성을 줄이는 사전 시장 라이센스를 제공합니다 [16].

유럽

국가 지표 (2025) 주요 동력
독일 지역의 21.6% 약국 추천 문화
영국 USD 0.14억 고급 거리 안경사 배급
프랑스 지역의 17.2% 약사 주도의 파라파르마시 판매
이탈리아 지역의 8.9% Integratori 카테고리 친숙도
스페인 USD 0.05억 노령화 해안 인구 통계
북유럽 국가 7.4% CAGR 해양 오메가-3 유산 브랜드 [15]
러시아 지역의 5.8% 국내 제조 대체
유럽 나머지 지역 지역의 9.3% 국경 간 약국 전자상거래


청구 제한은 수요보다 유럽 상업 전략을 더 많이 형성합니다. 독일의 약국은 약사가 적극 추천하기 때문에 지역에서 가장 높은 1인당 지출을 유지하며, 이는 규정 1924/2006에 따라 부과된 광고 제한을 보완합니다 [6]. 북유럽 제조업체들은 기존의 해양 오일 공급 관계를 활용하지만, 섹션 5에서 설명된 앤초비 쿼터 노출이 동일하게 적용됩니다.

아시아-태평양

국가 지표 (2025) 주요 동력
중국 지역의 34.8% 국가 소아 근시 프로그램 [4]
인도 10.8% CAGR 당뇨병성 망막병증 스크리닝 확대 [19]
일본 USD 0.15억 FOSHU 라벨이 붙은 기능성 식품 [20]
한국 지역의 9.6% 건강 기능 식품 인증
ASEAN 10.1% CAGR 현대 유통 약국 성장
아시아-태평양 나머지 지역 USD 0.06억 국경 간 플랫폼 수입


아시아-태평양은 안구 건강 보충제 시장의 성장 이야기를 제공합니다. 중국의 학교 스크리닝 장치는 다른 어떤 지역도 맞먹을 수 없는 규모로 진단된 소아 수요를 생성하며, 플랫폼 상거래는 서구에서 요구되는 약국 상세 비용 없이 제품을 이동시킵니다 [4]. 일본의 FOSHU 시스템은 유럽 규제 당국이 거부할 특정 건강 청구를 허용하여 일본 브랜드에 포장 커뮤니케이션에서 비정상적인 여유를 제공합니다 [20].

남미

국가 지표 (2025) 주요 동력
브라질 지역의 58.3% ANVISA 보충제 프레임워크 조화 [21]
아르헨티나 USD 0.03억 수입 대체 제조
남미 나머지 지역 7.9% CAGR 체인 약국 침투


브라질은 ANVISA가 식품 보충제 규칙을 단일 등록 경로로 통합한 후 이 지역의 중심이 되었으며, 수입된 안구 제형의 진열 시간을 단축했습니다 [21]. 통화 변동성은 여전히 실질적인 제약으로 남아 있으며, 다국적 기업들은 완제품 수입보다 현지 계약 제조로 나아가고 있습니다.

중동 및 아프리카

국가 지표 (2025) 주요 동력
사우디 아라비아 지역의 27.9% 비전 2030 예방 건강 지출 [22]
UAE USD 0.03억 프리미엄 약국 소매 밀도
남아프리카 8.4% CAGR 개인 의료 계획 웰니스 혜택
이집트 지역의 12.6% 성인 중 당뇨병 유병률 20% 이상 [19]
MEA 나머지 지역 USD 0.04억 걸프 재수출 유통 허브


걸프 국가들은 프리미엄을 구매하고 수입품을 구매합니다. 사우디 아라비아의 건강 변혁 프로그램은 당뇨병성 안 질환을 조기에 발견할 수 있는 예방 스크리닝을 지원하며, 사우디 FDA 등록은 이제 승인 기간을 실질적으로 단축한 정의된 전자 경로를 운영합니다 [22]. 이집트의 규모와 당뇨병 부담은 제한된 1인당 지출에도 불구하고 이 지역에서 가장 침투가 낮은 기회를 만듭니다.


안구 건강 보충제 시장 지역별, 2025-2035

Eye Health Supplements Market Segmentation

눈 건강 보조제 시장의 세분화는 상업적으로 의미 있는 다섯 가지 차원을 따르며, 각 차원은 독특한 마진 및 채널 행동을 가지고 있습니다.

성분 유형별

세분화 지표 (2025) 주요 수요 동인
오메가-3 지방산 31.6% 점유율 안구 건조증 및 일반 망막 지원 [1]
카로티노이드 (루테인 & 제아잔틴) 10.5% CAGR 황반 색소 광학 밀도 증거 [1]
항산화 비타민 (A, C, E) 54억 달러 AREDS2 핵심 제형
아연 & 미네랄 복합체 10.7% 점유율 AMD 진행 프로토콜
허브 & 식물 추출물 7.9% 점유율 블루베리 및 사프란 소비자 친숙도
기타 1.3억 달러 아스타잔틴, NAC 및 신흥 활성 성분


오메가-3는 안구 건조증 완화와 장기적인 망막 유지라는 두 가지 적응증을 동시에 제공하기 때문에 눈 건강 보조제 시장에서 리더십을 유지하고 있습니다. 카로티노이드는 더 빠르게 성장하고 있습니다. 황반 색소 측정은 루테인과 제아잔틴에 경쟁 활성 성분이 부족한 객관적인 바이오마커를 제공하며, 마케팅 담당자들은 이를 적극 활용하고 있습니다. 성분 회사들은 또한 한때 높은 과잉 생산을 강요했던 안정성 문제를 해결하여 2022년 이후 제형 비용을 약 15% 개선했습니다 [14].

형태별

세분화 지표 (2025) 주요 수요 동인
소프트젤 캡슐 48.7% 점유율 기름에 용해되는 카로티노이드 및 DHA 전달
정제 20.3% 점유율 치료당 가장 낮은 비용
젤리 & 씹는 과자 11.5% CAGR 소아 및 복용 준수 기반 채택 [9]
파우더 & 액체 2.8억 달러 노인 삼키기 어려움
기타 7.2% 점유율 소포, 스프레이, 기능성 음료


소프트젤은 카로티노이드와 해양 오일이 지용성이며 기름 매트릭스에서 예측 가능한 행동을 하기 때문에 지배적입니다. 젤리는 펙틴 캡슐화가 성숙해지면서 대부분의 생체이용률 격차를 해소하였고, 24개월 치료 이야기를 약화시키는 복용 준수 문제를 해결합니다. 소아 근시 수요는 이러한 변화를 더욱 가속화합니다.

적응증별

세분화 지표 (2025) 주요 수요 동인
노인성 황반 변성 12.2억 달러 AREDS2 임상 프로토콜 [1]
안구 건조증 19.6% 점유율 스크린 노출 및 노화 눈물막 [7]
백내장 14.8% 점유율 항산화 예방 포지셔닝
당뇨병성 망막병증 10.3% 점유율 당뇨병 등록부 스크리닝 [19]
근시 진행 11.6% CAGR 아시아의 학교 스크리닝 프로그램 [4]
기타 5.7% 점유율 녹내장 지원, 수술 후 회복


AMD는 눈 건강 보조제 시장의 중심을 이루며 계속 그렇게 할 것이지만, 새로운 적응증이 더 젊은 구매자를 유치함에 따라 그 점유율은 점차 감소하고 있습니다. 근시는 주목해야 할 세분화입니다. 이는 국가 정부가 효과적으로 수요를 창출한 유일한 적응증이며, 소아 구매자는 AMD 환자에게 일반적인 5~8년이 아닌 20년의 구매 지평을 암시합니다.

유통 채널별

세분화 지표 (2025) 주요 수요 동인
OTC 약국 & 약국 45.5% 점유율 약사 추천 [11]
온라인 소매 & DTC 12.9% CAGR 구독 리필 경제학
슈퍼마켓 & 하이퍼마켓 15.1% 점유율 프라이빗 라벨 안구 영양 보조제
전문점 & 건강 상점 2.7억 달러 프리미엄 및 클린 라벨 포지셔닝
기타 5.3% 점유율 실습 배급, 병원 약국


유통 채널 시장 데이터는 다양한 소매 세그먼트와 그들의 주요 수요 동인을 강조합니다. OTC 약국 및 약국은 약사 추천에 의해 주도되는 특정 점유율로 선두를 차지하고 있습니다. 온라인 소매 및 DTC는 구독 리필 경제학을 통해 확장하고 있습니다. 슈퍼마켓 및 하이퍼마켓은 프라이빗 라벨 안구 영양 보조제에 의해 주도되는 독특한 점유율을 보유하고 있으며, 전문점 및 건강 상점과 기타는 클린 라벨 포지셔닝 및 실습 배급에 집중하고 있습니다.

연령대별

세분화 지표 (2025) 주요 수요 동인
성인 64.8% 점유율 디지털 눈 피로 및 예방적 사용 [7]
노인 7.7억 달러 AMD 및 백내장 관리 [3]
소아 9.9% CAGR 근시 스크리닝 프로그램 [4]


연령대 시장 세분화는 세 가지 주요 범주와 그들의 주요 수요 동인을 설명합니다. 성인은 디지털 눈 피로 및 예방적 사용에 의해 주도되는 주요 점유율을 차지하고 있습니다 [7]. 노인 세그먼트는 시장 가치로 측정되며, 노인성 황반 변성과 백내장 관리에 의해 주도됩니다. 마지막으로, 소아 세그먼트는 전용 근시 스크리닝 프로그램을 통해 성장하고 있습니다.

경쟁 벤치마킹

집중도는 보통입니다. 추정된 상위 5개 기업의 시장 점유율은 약 36%에 달하며, HHI는 520에서 610 사이로, 지역 전문 기업들이 생존할 수 있을 만큼 분산되어 있지만, 약국의 진열 공간은 실제로 경쟁이 치열합니다. 성분 공급업체는 브랜드 루테인과 조류 DHA 플랫폼이 완제품 마케팅 담당자들이 인용하는 임상 문서를 보유하고 있기 때문에 눈 건강 보충제 시장에서 불균형한 영향을 미칩니다.

회사 추정 수익 점유율 범위 눈 건강 보충제 시장을 위한 주요 제품 전략적 포지셔닝
바우쉬 + 롬 ~10–13% PreserVision AREDS2, Ocuvite 임상의에 기반한 카테고리 리더
알콘 ~6–9% Systane 보충제, ICaps 라인 안구 관리 생태계 번들링
네슬레 헬스 사이언스 ~5–8% Nature's Bounty 눈 포뮬러 대량 생산 및 대형 소매
암웨이 (뉴트리라이트) ~4–7% Nutrilite Ocular Health 아시아에서의 직접 판매 도달
애보트 ~3–6% 비전 지원 영양 혼합물 당뇨병 관련 포트폴리오
블랙모어스 ~3–5% 루테인 비전 어드밴스드 APAC에서의 약국 신뢰
H&H 그룹 (스위스) ~2–4% Swisse Ultiboost Lutein 중국으로의 크로스보더 전자상거래
지아비전 ~2–4% EyePromise 실습 배급 제품군 검안 전문 채널
DSM-피어멘치 ~2–4% Life's DHA 조류 오일, 카로티노이드 상류 성분 플랫폼
케민 산업 ~2–4% FloraGLO 루테인, OmniActive 혼합물 브랜드 성분 라이센스
~1–3% 임상 등급 눈 포뮬레이션 전문가 및 테스트 통합
노르딕 내추럴스 ~1–3% 오메가 비전, 조류 대체물 지속 가능성 주도 프리미엄


최근 뉴스 및 개발 사항

  • Bausch + Lomb (2024년 3월): 미국 약국 체인에서 PreserVision 씹어먹는 포맷을 확장하여 대형 소프트젤을 견딜 수 없는 환자들의 복용 준수 격차를 목표로 함 [11]
  • DSM-Firmenich (2024년 9월): 추가적인 조류 DHA 발효 용량을 위탁하여 제약 등급 오일에 대한 페루 앤초비 어획 의존도를 줄임 [14]
  • 중국 국가 보건 위원회 (2024년 1월): 추가적인 지방 학교 시스템으로 청소년 시력 검사 요구 사항을 확대하여 진단된 소아 집단을 늘림 [4]


  • EFSA (2023년 11월): 시력 관련 주장에 대한 입증 요구 사항을 명확히 하는 업데이트된 지침을 발행하여 유럽 범위 전반에 걸쳐 재조정을 촉진함 [6]


  • H&H Group (2024년 10월): 중국 플랫폼에서 Swisse의 국경 간 운영을 확장하여 소아 및 학생 세그먼트를 위한 눈 건강 SKU를 우선시함 [4]


Eye Health Supplements Market Report Scope

매개변수 세부사항
시장 범위 성분 유형, 형태, 적응증, 유통 채널, 연령대 및 지리적 범위를 아우르는 글로벌 눈 건강 보충제
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 8.05% (2026–2035)
시장 규모 체크포인트 USD 29.1억 (2025); USD 31.5억 (2026); USD 63.2억 (2035)
가장 빠르게 성장하는 세그먼트 카로티노이드; 젤리 및 씹는 과자; 근시 진행; 온라인 소매 및 DTC; 소아; 아시아 태평양
프로필된 회사 눈 건강 보충제 시장의 12개 주요 참가자
평가 통화 USD 억

자주 묻는 질문

안구 건강 보조제 시장을 위한 루테인 공급 계약을 체결하기 전에 조달 팀이 확인해야 할 사항은 무엇인가요?
아이소머 비율, 마리골드 원산지 추적 가능성 및 잔여 용매 테스트를 보여주는 분석 인증서를 요구하세요. 브랜드 플랫폼은 일반 추출물에는 없는 임상 문서를 보유하고 있으며, 이는 주장 인접 마케팅을 계획하는 경우 중요합니다 [14].
프라이빗 라벨 계약은 브랜드 공급 계약과 어떻게 다릅니까?
프라이빗 라벨 거래는 일반적으로 제형 책임을 계약 제조업체로 전가하지만, 주장 책임은 소매업체가 유지합니다. 최소 주문 수량은 3배에서 5배 더 높고, 독점 기간은 18개월을 초과하는 경우가 드뭅니다 [11].
안구 건강 보조제 시장에 진입하는 수출업체에게 가장 중요한 인증은 무엇인가요?
어유에서 유래한 기름에 대한 해양 관리 위원회 또는 바다의 친구 인증, 그리고 목적지별 등록 — 캐나다의 NNHPD, 일본의 FOSHU 통지, 브라질의 ANVISA. 지역 등록을 건너뛰는 것이 가장 흔한 진입 실패입니다 [16][20][21].
조류 DHA가 현재 정제된 어유와 진정으로 비용 경쟁력이 있나요?
제약 농도 등급에서는 그렇습니다 — 2024년에 동등성이 도달했습니다. 낮은 농도에서는 어유가 여전히 적당한 비용 우위를 유지하고 있으며, 이는 새로운 발효 라인이 추가될수록 좁혀집니다 [14].
안구 건강 보조제 시장에 임상 포뮬러를 추가하는 소매업체가 직면하는 통합 문제는 무엇인가요?
약사 교육이 병목 현상이며, 선반 공간이 아닙니다. 임상 SKU는 복용량 대화와 금기 사항 인식이 필요하며, 특히 아연 상호작용 및 고용량 오메가-3와 관련된 항응고제 고려가 중요합니다 [1].
투자자는 이 카테고리에서 구독 이탈률을 어떻게 평가해야 하나요?
3개월이 아닌 13개월 유지율을 살펴보세요. 혜택은 천천히 축적되므로 초기 이탈은 마케팅 불일치를 반영하고, 늦은 이탈은 임상 약속이 고객을 유지했는지를 드러냅니다 [12].
구조-기능 주장으로 인한 책임 노출은 무엇인가요?
강제 집행은 암시된 질병 치료 언어를 가장 공격적으로 겨냥합니다. 입증 파일은 주장이 있기 전에 존재해야 하며, 최근 규제 조치는 기본 제형이 준수했더라도 추천 광고에 대해 이루어졌습니다 [17].
저자
저자 Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
공동 저자 Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical trial repositories, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Food Safety and Applied Nutrition, European Food Safety Authority (EFSA), Health Canada Natural and Non-prescription Health Products Directorate, Therapeutic Goods Administration (TGA) Australia, NMPA (National Medical Products Administration) China, and FSSAI (Food Safety and Standards Authority of India). Clinical and scientific sources comprised the National Eye Institute (NEI) of the National Institutes of Health (NIH), AREDS and AREDS2 (Age-Related Eye Disease Study) databases, PubMed/MEDLINE, Cochrane Eyes and Vision Group trials register, ClinicalTrials.gov, World Health Organization (WHO) Vision Impairment and Blindness databases, CDC Vision Health Initiative, American Academy of Ophthalmology (AAO) guidelines, and Royal College of Ophthalmologists vision research publications. Industry associations included the Council for Responsible Nutrition (CRN), International Alliance of Dietary Supplement Associations (IADSA), and The Nutrition Business Journal. These sources were used to collect clinical efficacy data on carotenoids and omega-3 fatty acids, regulatory approval statuses for novel ingredients, AREDS formulation adoption rates, prevalence statistics for age-related macular degeneration (AMD) and dry eye syndrome, demographic trends in digital eye strain, and competitive intelligence across natural and synthetic ingredient categories.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Regulatory affairs managers, commercial directors, CEOs, and VPs of product development from nutraceutical manufacturers, ingredient suppliers (such as carotenoid and omega-3 extractors), contract development and manufacturing organizations (CDMOs), and private label supplement companies were examples of supply-side sources. The demand-side sources included medical directors of eye care clinics, category managers from retail and e-commerce pharmacy chains, board-certified ophthalmologists, optometrists, retina specialists, clinical nutritionists, and pharmacy procurement managers. In addition to verifying new product launch dates and validating ingredient efficacy claims, primary research also provided information on clinical recommendation trends, premium formulation pricing strategies (such as AREDS2-based products), direct-to-consumer distribution dynamics, and reimbursement policies for medical foods versus dietary supplements.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

• By Region: North America (32%), Europe (28%), Asia-Pacific (35%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

• Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in eye health formulations

• Product mapping across lutein, zeaxanthin, omega-3 fatty acids (EPA/DHA), antioxidants (Vitamins C, E, A), zinc, copper, bilberry extract, astaxanthin, alpha-lipoic acid, and coenzyme Q10 ingredient categories

• Analysis of reported and modeled annual revenues specific to eye health supplement portfolios, including AREDS-formulated products and digital eye strain solutions

• Coverage of manufacturers representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (retail scan data × SKU-level pricing by country/region) and top-down (manufacturer revenue validation against industry association shipment data) approaches to derive segment-specific valuations for AMD, dry eye, cataract, and general eye health indications

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















