Electronic Toll Collection Market

전자 통행료 징수 시장 규모, 점유율 및 기술별 연구 보고서 (무선 주파수 식별, 자동 번호판 인식, 스마트폰 애플리케이션, 비접촉 결제 시스템), 구성 요소별 (차량 탑재 장치, 백오피스 시스템, 도로변 장비, 결제 처리 솔루션), 응용 프로그램별 (고속도로 통행료, 도시 통행료, 혼잡 요금), 최종 사용자별 (정부, 민간 운영자, 교통 당국) 및 지역별 (북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지 산업 전망
ID: MRFR/SEM/3536-CR 200 Pages Ankit Gupta, Shubham Munde Last Updated: September 23, 2026
Electronic Toll Collection Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.08%
2024 Market Size$ 9.4 Billion
2025 Market Size$ 9.97 Billion
2035 Market Size$ 17.99 Billion
Key Players
TransCore
Kapsch TrafficCom
Cubic Corporation
Thales Group
Siemens Mobility
Conduent
Opportunities
  • Increasing Urbanization
  • Government Initiatives and Regulations
  • Environmental Concerns and Sustainability

Electronic Toll Collection Market 요약

Market Research Future 분석에 따르면, 전자 통행료 징수 시장 규모는 2024년에 94억 달러로 추정되었습니다. 전자 통행료 징수 산업은 2025년 99.72억 달러에서 2035년까지 179.9억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 6.08%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

전자 통행료 징수 시장은 기술 발전과 변화하는 소비자 선호에 의해 상당한 성장을 할 준비가 되어 있습니다.

  • 기술 발전이 전자 통행료 징수 시장을 재편하고 있으며, 효율성과 사용자 경험을 향상시키고 있습니다.
  • 비접촉 결제로의 전환이 특히 편리함이 중요한 북미에서 가속화되고 있습니다.
  • 공공-민간 파트너십이 아시아 태평양 지역에서 통행료 인프라 개발을 촉진하고 있습니다.
  • 주요 시장 동력에는 도시화 증가와 스마트 교통 솔루션을 촉진하기 위한 정부의 이니셔티브가 포함됩니다.

시장 규모 및 예측

2024 시장 규모 94억 (USD)
2035 시장 규모 179.9억 (USD)
CAGR (2025 - 2035) 6.08%

주요 기업

TransCore (미국), Kapsch TrafficCom (오스트리아), Cubic Corporation (미국), Thales Group (프랑스), Siemens Mobility (독일), Conduent (미국), Abertis (스페인), E-ZPass (미국), TollPlus (인도) — 선도적인 전자 통행료 징수 회사 및 글로벌 전자 통행료 징수 회사 혁신가를 대표합니다.

Electronic Toll Collection Market Treiber

Increasing Urbanization

Government Initiatives and Regulations

Government initiatives and regulations are pivotal in shaping the Electronic Toll Collection Market. Many governments are actively promoting the adoption of electronic tolling systems as part of broader transportation policies aimed at reducing congestion and improving road safety. For example, regulatory frameworks that mandate the use of electronic toll collection in new infrastructure projects can significantly boost market growth. In certain regions, government incentives for adopting smart transportation technologies have led to a marked increase in electronic tolling installations. Data suggests that regions with supportive government policies have witnessed a 25% increase in electronic toll collection usage over the past few years. Such initiatives not only facilitate smoother traffic flow but also contribute to enhanced revenue generation for public infrastructure.

Environmental Concerns and Sustainability

Technological Innovations in Tolling Systems

Technological innovations in tolling systems are a driving force behind the growth of the Electronic Toll Collection Industry. Advancements in technology, such as the development of RFID tags, license plate recognition, and mobile payment solutions, have revolutionized the way tolls are collected. These innovations not only enhance the efficiency of toll collection but also improve user convenience, as drivers can pass through toll booths without stopping. The market for electronic toll collection technologies is expected to witness substantial growth, with projections indicating a potential increase of 20% in adoption rates over the next few years. As technology continues to evolve, the integration of artificial intelligence and data analytics into tolling systems may further optimize operations and enhance revenue collection. This ongoing technological evolution is likely to play a crucial role in shaping the future landscape of the electronic toll collection market.

Rising Demand for Smart Transportation Solutions

시장 세그먼트 통찰력

기술별: 라디오 주파수 식별 (가장 큰) 대 자동 번호판 인식 (가장 빠르게 성장하는)

전자 통행료 징수 시장은 주로 라디오 주파수 식별 (RFID) 및 자동 번호판 인식 (ANPR)과 같은 기술에 의해 주도됩니다. RFID는 전자 통행료 징수 시스템 내에서 여전히 지배적이며, ANPR 채택은 고급 통행료 징수 솔루션의 일환으로 가속화되고 있습니다. 비교적으로 ANPR은 상당한 주목과 수요를 얻으며, 더 많은 지역이 고급 이미징 기술로 통행료 징수 시스템을 현대화하려고 하면서 가장 빠르게 성장하는 부문으로 부상하고 있습니다.

기술: RFID (지배적) 대 ANPR (신흥)

라디오 주파수 식별 (RFID)은 전자 통행료 징수 시장에서 지배적인 기술로 자리 잡았으며, 최소한의 사용자 개입으로 원활하고 즉각적인 통행료 징수를 제공합니다. 이 기술은 태그-리더 통신에 의존하여 RFID 태그가 장착된 차량이 정차하지 않고 통행료 지점을 통과할 수 있게 합니다. 도전자로 부상한 자동 번호판 인식 (ANPR) 기술은 고해상도 카메라를 사용하여 차량 번호판을 캡처하는 데 중점을 두어, 도시 통행료 솔루션을 포함한 다양한 환경에서의 적응성으로 특히 매력적입니다. 스마트 도시가 발전함에 따라 두 기술은 서로 보완하며 공존할 가능성이 높습니다.

구성 요소별: 온보드 유닛 (가장 큰) 대 결제 처리 솔루션 (가장 빠르게 성장하는)

전자 통행료 징수 산업에서 온보드 유닛은 전자 통행료 징수에 필수적이며, 결제 처리 솔루션은 현대 통행료 징수 시스템의 필수 디지털 지원자로 부상하고 있습니다. 이들은 원활한 통행료 징수를 가능하게 하여 운영자와 운전사 모두에게 가치를 제공합니다. 백 오피스 시스템과 도로 측 장비가 뒤따르며, 통행료 징수의 인프라와 운영 요구를 지원하는 중요한 역할을 합니다. 결제 처리 솔루션은 작지만 마찰 없는 거래를 촉진하고 사용자 경험을 향상시키는 데 필수적입니다. 이 부문 내의 성장 추세는 온보드 유닛이 기술 발전과 스마트 교통 시스템의 채택 증가로 인해 지배하도록 추진하고 있습니다. 결제 처리 솔루션은 비접촉 결제에 대한 수요 증가와 디지털 솔루션으로의 전환에 의해 빠르게 부상하고 있습니다. 더 많은 지역이 전자 통행료를 채택함에 따라 효율적이고 통합된 시스템의 필요성이 이러한 구성 요소 분야의 성장을 더욱 촉진할 것입니다.

온보드 유닛 (지배적) 대 결제 처리 솔루션 (신흥)

온보드 유닛 (OBUs)은 전자 통행료 징수 시장 시스템의 중추 역할을 하며, 차량과 통행료 인프라 간의 주요 인터페이스로 작용합니다. 이들의 지배력은 다양한 지역의 차량에 광범위하게 설치되어 통행료 징수 프로세스의 신뢰성과 효율성을 보장합니다. 기술이 발전함에 따라 OBUs는 사용자 경험과 운영 효율성을 향상시키기 위해 내비게이션 및 텔레매틱스 시스템과 통합되고 있습니다. 반면, 결제 처리 솔루션은 통행료 시스템에서 유연하고 안전한 결제 방법에 대한 증가하는 필요에 대응하는 신흥 부문입니다. 디지털 결제 채택의 급격한 증가는 모바일 결제 및 클라우드 기반 처리와 같은 통행료 징수를 위한 혁신적인 솔루션으로 이어졌습니다. 이 부문은 사용자 편의성과 운영 효율성에 중점을 두고 높은 적응성을 특징으로 합니다.

응용 프로그램별: 고속도로 통행료 (가장 큰) 대 도시 통행료 (가장 빠르게 성장하는)

전자 통행료 징수 시장은 고속도로 통행료가 확립된 전자 통행료 징수 시스템으로 인해 지배적이며, 도시 통행료와 혼잡 요금제가 스마트 도시 이니셔티브를 통해 확장되고 있는 다양한 응용 프로그램 환경을 보여줍니다. 고속도로의 차량 수가 증가함에 따라 이 부문은 효율적인 통행료 징수 솔루션을 가능하게 하여 교통을 간소화하고 정부 기관의 수익 징수를 향상시킵니다. 도시 통행료는 도시가 증가하는 혼잡 문제에 직면함에 따라 도시 교통 흐름을 효과적으로 관리하기 위한 중요한 솔루션을 제공합니다. 또한 성장 추세는 도시 통행료가 시장에서 가장 빠르게 성장하는 부문으로 빠르게 주목받고 있음을 나타냅니다. 도시 중심은 혼잡을 줄이고 자동 번호판 인식 및 실시간 교통 모니터링과 같은 기술을 통해 교통 관리를 개선하기 위해 스마트 인프라에 막대한 투자를 하고 있습니다. 이러한 투자가 계속됨에 따라 도시 통행료는 향후 몇 년 동안 상당히 확장될 것으로 예상됩니다.

고속도로 통행료 (지배적) 대 혼잡 요금제 (신흥)

고속도로 통행료는 전자 통행료 징수 시장에서 지배적인 응용 프로그램으로 자리 잡고 있으며, 주로 성숙도와 수많은 고속도로에 걸친 광범위한 구현 덕분입니다. 이 부문은 교통 혼잡을 효과적으로 줄이고 여행 효율성을 향상시켜 국가 교통 시스템에 필수적입니다. 반면, 혼잡 요금제는 도시 지역 내에서 교통을 완화하기 위해 비혼잡 시간 여행을 장려하는 전략을 통해 모멘텀을 얻고 있는 신흥 응용 프로그램입니다. 이 전략은 피크 시간 동안 운전자를 요금 부과하여 대체 교통 수단이나 카풀을 장려하는 것입니다. 아직 개발 중이지만, 혼잡 요금제는 지속 가능한 도시 이동성에 중점을 둔 기술 발전과 공공 정책 변화의 혜택을 보고 있습니다. 도시의 혼잡이 증가함에 따라 이 부문은 특히 도시가 도시 교통을 관리하기 위한 혁신적인 솔루션을 찾고 있는 만큼 빠르게 성장할 것으로 예상됩니다.

최종 용도별: 정부 (가장 큰) 대 민간 운영자 (가장 빠르게 성장하는)

전자 통행료 징수 시장은 주로 정부, 민간 운영자 및 교통 당국으로 세분화됩니다. 이들 부문 중에서 정부 기관이 채택을 주도하고 있으며, 민간 운영자는 전자 통행료 징수 솔루션의 민첩한 제공자로 부상하고 있습니다. 최근 몇 년 동안 민간 운영자는 기술 발전과 효율적인 통행료 징수 시스템에 대한 증가하는 수요를 활용하여 중요한 플레이어로 부상하고 있습니다. 교통 당국은 운영에 필수적이지만, 종종 정부 및 민간 기관과 협력하여 이 역동적인 시장에서 보조적인 역할을 합니다.

최종 용도: 정부 (지배적) 대 민간 운영자 (신흥)

정부 기관은 광범위한 인프라와 규제 권한 덕분에 전자 통행료 징수 시장을 지배하고 있습니다. 그들은 대규모 통행료 시스템을 구현하여 원활한 교통 흐름을 보장하고 공공 프로젝트를 위한 수익을 창출합니다. 이 부문은 기술 제공자와의 장기 계약 및 파트너십이 특징입니다. 반면, 민간 운영자는 혁신과 소비자의 더 유연하고 사용자 친화적인 통행료 솔루션에 대한 수요에 의해 빠르게 부상하고 있습니다. 그들은 사용자 경험을 향상시키고 징수 효율성을 개선하기 위해 모바일 앱 및 RFID와 같은 첨단 기술을 채택하고 있습니다. 정부와 민간 운영자 간의 시너지는 이 시장의 미래를 형성할 것으로 예상됩니다.

Electronic Toll Collection Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 혁신의 선도 시장

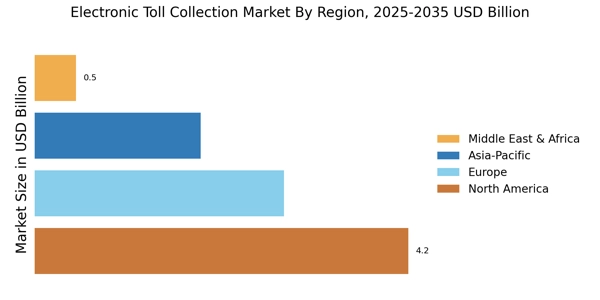
북미는 전자 통행료 징수 시장을 선도하고 있으며, 강력한 규제 프레임워크에 의해 지원되는 전자 통행료 징수 시스템의 광범위한 구현이 이루어지고 있습니다. 성장은 차량 소유 증가, 도시화 및 효율적인 교통 관리의 필요성에 의해 주도되고 있습니다. 연방 고속도로 관리국의 이니셔티브와 같은 규제 지원은 시장 확장을 더욱 촉진합니다. 미국과 캐나다가 주요 기여국이며, 스마트 교통 솔루션을 향한 강력한 추진력이 있습니다. 경쟁 환경은 강력하며, TransCore, Cubic Corporation 및 E-ZPass와 같은 주요 기업들이 있습니다. 이들 기업은 기술 발전의 최전선에 있으며, 사용자 경험과 운영 효율성을 향상시키는 혁신적인 솔루션을 제공합니다. 기존 기업의 존재와 인프라 개발에 대한 지속적인 투자는 북미의 ETC 시장에서의 위치를 강화합니다.

유럽 : 규제가 있는 신흥 시장

유럽의 표준화된 전자 통행료 징수 시스템 채택은 규제 의무와 국경 간 상호 운용성 이니셔티브에 의해 주도되고 있습니다. 수요는 교통 혼잡을 줄이고 지속 가능한 교통 솔루션을 촉진하기 위한 엄격한 규제에 의해 주도되고 있습니다. 독일과 프랑스와 같은 국가들이 선두에 서서 스마트 시티 이니셔티브와 통합된 고급 통행료 시스템을 구현하고 있습니다. 유럽 연합의 교통 효율성에 대한 지침은 시장 성장을 더욱 강화합니다. 이 지역의 주요 국가로는 독일, 프랑스 및 영국이 있으며, Kapsch TrafficCom 및 Thales Group과 같은 기업들이 두드러집니다. 경쟁 환경은 기존 기업과 혁신적인 스타트업이 혼합되어 있으며, 모두 시장 점유율을 놓고 경쟁하고 있습니다. 상호 운용성과 사용자 친화적인 솔루션에 대한 초점이 유럽의 ETC 미래를 형성하고 있습니다.

아시아-태평양 : 신흥 경제국의 빠른 성장

아시아-태평양 지역은 전자 통행료 징수 시장에서 중요한 플레이어로 빠르게 부상하고 있으며, 전 세계 시장의 약 20%를 차지하고 있습니다. 아시아-태평양은 특히 중국, 인도 및 일본에서 전자 통행료 징수의 빠른 성장을 경험하고 있으며, 고급 일본 통행료 인프라와 자동화 기술이 지역 리더십을 형성하고 있습니다. 중국과 인도와 같은 국가들이 앞장서서 성장하는 교통 수요를 효과적으로 관리하기 위해 고급 통행료 시스템을 구현하고 있습니다. 중국은 이 지역에서 가장 큰 시장으로, 스마트 교통 기술에 대한 상당한 투자를 하고 있습니다. TollPlus와 같은 주요 기업 및 현지 기업들이 이 경쟁 환경에 적극 참여하고 있습니다. ETC와 모바일 결제 솔루션 통합 및 사용자 편의성 향상에 대한 초점이 아시아-태평양의 혁신과 시장 침투를 촉진하고 있으며, 이는 미래 성장에 대한 역동적인 지역으로 만들고 있습니다.

중동 및 아프리카 : 잠재력이 있는 신흥 시장

중동 및 아프리카 지역은 점차 전자 통행료 징수 시장을 개발하고 있으며, 현재 전 세계 시장의 약 5%를 차지하고 있습니다. MEA는 스마트 이동성 이니셔티브를 지원하기 위해 현대적인 통행료 징수 시스템에 투자하면서 성장 시장으로 부상하고 있습니다. 남아프리카와 UAE와 같은 국가들이 선두에 서서 도시 혼잡을 해결하고 수익 징수를 향상시키기 위해 현대적인 통행료 시스템을 구현하고 있습니다. 경쟁 환경은 아직 초기 단계에 있으며, 지역 및 국제 기업들이 시장에 진입하고 있습니다. 기업들은 이 지역의 고유한 요구를 충족하는 사용자 친화적인 솔루션 개발에 집중하고 있습니다. 정부가 스마트 시티 이니셔티브와 지속 가능한 교통 솔루션을 우선시함에 따라 성장 가능성이 상당하며, 이는 ETC의 미래 발전을 위한 길을 열고 있습니다.

Electronic Toll Collection Market Regional Image

주요 기업 및 경쟁 통찰력

전자 통행료 징수 시장은 혁신, 지역화 및 전략적 파트너십에 집중하는 기존 전자 통행료 징수 회사 간의 강력한 경쟁으로 특징지어집니다. 기업들은 사용자 경험과 수익 효율성을 개선하기 위해 AI 통합, 클라우드 플랫폼 및 모바일 기반 통행료 징수 시스템을 통해 전자 통행료 징수 솔루션을 향상시키고 있습니다. TransCore (미국), Kapsch TrafficCom (오스트리아), Cubic Corporation (미국)와 같은 주요 기업들은 각기 다른 전략을 채택하여 시장 위치를 강화하고 있습니다. TransCore (미국)는 고급 통행료 기술 개발을 통해 혁신에 집중하고 있으며, Kapsch TrafficCom (오스트리아)는 유럽 및 북미에서의 지역 확장을 강조하고 있습니다. Cubic Corporation (미국)은 파트너십을 활용하여 스마트 시티 솔루션을 통행료 시스템에 통합하여 사용자 경험과 운영 효율성을 향상시키고 있습니다. 이러한 전략들은 기술 혁신과 고객 중심 솔루션에 점점 더 중점을 두는 경쟁 환경에 기여하고 있습니다.
비즈니스 전술 측면에서 기업들은 운영 효율성을 높이기 위해 제조를 지역화하고 공급망을 최적화하는 데 점점 더 집중하고 있습니다. 시장 구조는 적당히 분산되어 있으며, 여러 기업들이 시장 점유율을 놓고 경쟁하고 있습니다. 그러나 주요 기업들의 영향력은 상당하여, 그들이 산업 표준을 설정하고 기술 발전을 주도함으로써 소규모 기업들이 종종 따르게 됩니다. 이러한 경쟁 구조는 혁신이 가장 중요시되는 환경을 조성하며, 기업들은 시장 위치를 유지하기 위해 지속적으로 적응해야 합니다.
2025년 8월, Kapsch TrafficCom (오스트리아)은 AI 기반 통행료 솔루션을 개발하기 위해 주요 기술 회사와 전략적 파트너십을 발표했습니다. 이 협력은 통행료 징수 프로세스의 효율성을 높이고 교통 관리 시스템을 개선할 것으로 기대됩니다. AI 기술의 통합은 Kapsch에게 경쟁 우위를 제공할 가능성이 높아, 교통 당국의 변화하는 요구를 충족하는 더 정교한 솔루션을 제공할 수 있게 될 것입니다.
2025년 9월, Cubic Corporation (미국)은 교통 기관의 운영을 간소화하기 위해 설계된 새로운 클라우드 기반 통행료 플랫폼을 출시했습니다. 이 플랫폼은 실시간 데이터 분석을 촉진하고 수익 징수 효율성을 개선할 것으로 예상됩니다. 이 출시의 전략적 중요성은 Cubic이 통행료 분야에서 digital transformation의 선두주자로 자리매김할 수 있는 능력에 있으며, 이는 현대화된 솔루션을 찾는 새로운 고객을 유치할 수 있는 잠재력을 가지고 있습니다.
2025년 10월, TransCore (미국)은 사용자 참여를 향상시키고 실시간 통행료 정보를 제공하기 위한 새로운 모바일 애플리케이션 제품군을 공개했습니다. 이 이니셔티브는 사용자 경험에 대한 고객 중심 혁신에 대한 TransCore의 헌신을 반영하며, 이는 사용자 경험이 채택률에 상당한 영향을 미칠 수 있는 시장에서 점점 더 중요해지고 있습니다. 모바일 기술을 우선시함으로써, TransCore는 시장 존재감을 강화하고 더 넓은 청중에게 어필할 가능성이 높습니다.
2025년 10월 현재, 전자 통행료 징수 시장은 디지털화, 지속 가능성 및 인공지능 통합을 강조하는 경향을 목격하고 있습니다. 전략적 제휴가 점점 더 보편화되고 있으며, 기업들은 혁신을 주도하는 협력의 가치를 인식하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 기술 혁신, 공급망 신뢰성 및 향상된 고객 경험에 중점을 두는 방향으로 진화할 것으로 예상됩니다. 이러한 전환은 기업들이 점점 더 복잡해지는 시장에서 경쟁력을 유지하기 위해 최첨단 기술과 전략적 파트너십에 투자해야 함을 강조합니다.

Electronic Toll Collection Market 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

Q3 2026: NXP Semiconductors (NL): NXP announced the SAF9800 automotive audio and radio processor with AI/ML-enabled acoustic source separation, enabling real-time extraction of voices, mechanical sounds and emergency sirens from complex in-cabin acoustic environments.

Q2 2026: STMicroelectronics (FR): STMicroelectronics introduced the IIS3DWB10IS industrial vibration sensor with ISPU 2.0, combining wide-bandwidth sensing with in-sensor signal processing and edge AI for condition monitoring and anomaly detection.

Recent developments reflect increased investments by global electronic toll collection companies, enhancing system scalability, digital payment integration, and operational efficiency across the toll industry. Jabil Inc. is indeed expanding; however, the company's primary focus is on strategic growth in photonics, AI infrastructure, and sustainable operations, rather than explicit "sustainable electronics manufacturing processes." Jabil announced the establishment of a new photonics factory in Gujarat, India, in March 2025.

The facility will support silicon photonics and co-packaged optics, and it was established in accordance with an MoU that was signed in November 2024. In March 2025, they also published a Sustainability Progress Report for FY 2024, which included a 46% decrease in GHG emissions from 2019 levels, landfill diversion milestones, the acquisition of Mikros Technologies for energy-efficient liquid refrigeration, and the membership of the Circular Electronics Partnership.Universal Scientific Industrial (USI) has experienced growth as a result of the increasing demand for high-performance computing modules, particularly in the server and networking sectors.

However, the majority of this growth is associated with 5G and networking infrastructure, rather than HPC alone. There were no recent announcements that were specifically relevant to that context.In September 2023, Foxconn Technology Group did not acquire a controlling stake in a local semiconductor firm. In July 2023, Foxconn terminated its joint venture with Vedanta and redirected its attention to the mobile and component assembly facilities in Chennai, Bangalore, and Hyderabad in India. They have ongoing investments; however, there has been no confirmed acquisition of a local semiconductor stake.
향후 전망

Electronic Toll Collection Market 향후 전망

전자 통행료 징수 시장 점유율은 2025년부터 2035년까지 6.08%의 연평균 성장률(CAGR)로 성장할 것으로 예상되며, 기술 발전, 도시화 증가 및 효율적인 교통 관리의 필요성에 의해 추진됩니다.

2035년까지 시장은 혁신과 채택 증가에 의해 강력할 것으로 예상됩니다.

시장 세분화

전자 통행료 징수 시장 최종 사용자 전망

  • 정부
  • 민간 운영자
  • 교통 당국

전자 통행료 징수 시장 구성 요소 전망

  • 온보드 장치
  • 백오피스 시스템
  • 도로변 장비
  • 결제 처리 솔루션

전자 통행료 징수 시장 기술 전망

  • 무선 주파수 식별
  • 자동 번호판 인식
  • 스마트폰 애플리케이션
  • 비접촉 결제 시스템

전자 통행료 징수 시장 응용 프로그램 전망

  • 고속도로 통행료
  • 도시 통행료
  • 혼잡 요금제

보고서 범위

MARKET SIZE 2024 9.4(USD Billion)
MARKET SIZE 2025 9.972(USD Billion)
MARKET SIZE 2035 17.99(USD Billion)
COMPOUND ANNUAL GROWTH RATE (CAGR) 6.08% (2025 - 2035)
REPORT COVERAGE Revenue Forecast, Competitive Landscape, Growth Factors, and Trends
BASE YEAR 2024
Market Forecast Period 2025 - 2035
Historical Data 2019 - 2024
Market Forecast Units USD Billion
Key Companies Profiled TransCore (US), Kapsch TrafficCom (AT), Cubic Corporation (US), Thales Group (FR), Siemens Mobility (DE), Conduent (US), Abertis (ES), E-ZPass (US), TollPlus (IN)
Segments Covered Technology, Component, Application, End Use, Regional
Key Market Opportunities Integration of advanced technologies enhances efficiency in the Electronic Toll Collection Market.
Key Market Dynamics Technological advancements and regulatory changes drive the evolution of Electronic Toll Collection systems worldwide.
Countries Covered North America, Europe, APAC, South America, MEA

Frequently Asked Questions

전자 통행료 수집 시장의 현재 가치는 얼마인가요?

2024년 기준으로 전자 통행료 수집 시장의 가치는 94억 달러였습니다.

2035년까지 전자 통행료 수집 시장의 예상 시장 규모는 얼마인가요?

이 시장은 2035년까지 179.9억 달러에 이를 것으로 예상됩니다.

2025년부터 2035년까지의 예측 기간 동안 전자 통행료 수집 시장의 예상 CAGR은 얼마인가요?

2025년부터 2035년까지의 예측 기간 동안 시장의 예상 CAGR은 6.08%입니다.

전자 통행료 수집 시장의 성장을 이끄는 기술 세그먼트는 무엇인가요?

주요 기술 세그먼트에는 무선 주파수 식별, 자동 번호판 인식 및 스마트폰 애플리케이션이 포함되며, 가치는 20억에서 55억 달러 사이입니다.

전자 통행료 수집 시장에 기여하는 주요 구성 요소는 무엇인가요?

주요 구성 요소에는 온보드 유닛, 백 오피스 시스템 및 결제 처리 솔루션이 포함되며, 가치는 20억에서 50억 달러 사이입니다.

고속도로 통행료와 도시 통행료의 시장 가치 비교는 어떻게 되나요?

고속도로 통행료는 2035년까지 70.6억 달러에 이를 것으로 예상되며, 도시 통행료는 52.4억 달러에 이를 것으로 예상됩니다.

전자 통행료 수집 시장의 주요 플레이어는 누구인가요?

주요 플레이어에는 TransCore, Kapsch TrafficCom, Cubic Corporation 및 Thales Group 등이 포함됩니다.

전자 통행료 수집 시장에 영향을 미치는 최종 사용 세그먼트는 무엇인가요?

최종 사용 세그먼트에는 정부, 민간 운영자 및 교통 당국이 포함되며, 가치는 28.2억에서 71.2억 달러 사이입니다.

전자 통행료 수집 시장 내 비접촉식 결제 시스템의 예상 성장률은 얼마인가요?

비접촉식 결제 시스템은 19억 달러에서 45억 달러로 성장할 것으로 예상됩니다.

전자 통행료 수집 시장의 성장 잠재력은 지역별로 어떻게 비교되나요?

특정 지역 데이터는 제공되지 않지만, 전반적인 시장 성장 추세는 기술 발전과 도시화 증가에 의해 다양한 지역에서 강력한 확장 잠재력을 시사합니다.

저자
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, transportation authority publications, government procurement records, and authoritative ITS (Intelligent Transportation Systems) sources. Key sources included the U.S. Department of Transportation (USDOT), Federal Highway Administration (FHWA), European Commission Directorate-General for Mobility and Transport (DG MOVE), European Toll Service (EETS) regulatory frameworks, International Bridge, Tunnel and Turnpike Association (IBTTA), International Transport Forum (ITF/OECD), Intelligent Transportation Society of America (ITS America), ERTICO - ITS Europe, National Highway Traffic Safety Administration (NHTSA), U.S. Census Bureau Transportation Statistics, Eurostat Transport Database, World Road Association (PIARC), Asian Development Bank (ADB) Transport Sector, United Nations Economic Commission for Europe (UNECE) Transport Division, and national transport ministry reports from key markets including China's Ministry of Transport, India's National Highways Authority (NHAI), and Japan's Ministry of Land, Infrastructure, Transport and Tourism (MLIT). These sources were used to collect toll transaction volume data, ETC adoption rates, regulatory compliance requirements, smart city infrastructure investments, and competitive landscape analysis for RFID-based systems, automatic number plate recognition (ANPR), satellite positioning/GNSS technologies, and smartphone-enabled payment platforms.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From ETC system integrators, RFID transponder manufacturers, roadside equipment providers, and back-office software vendors, supply-side sources comprised CEOs, CTOs, VPs of Product Engineering, chiefs of government sales, and business development directors. The demand-side sources included chief toll operations officers from state/provincial toll authorities, secretaries/directors of state DOTs, urban mobility planners from metropolitan planning organizations (MPOs), toll facility managers, and procurement leads from highway concession operators and public-private partnership (PPP) infrastructure developers. Technology adoption curves were validated, system deployment timelines were affirmed, and insights regarding interoperability standards, pricing models, concession agreements, and public funding mechanisms were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (29%), Director Level (34%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (29%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and transaction volume analysis. The methodology included:

Identification of 40+ key solution providers and system integrators across North America, Europe, Asia-Pacific, Latin America, and Middle East

Product mapping across RFID on-board units, roadside readers/antennas, back office clearinghouses, ANPR cameras, satellite tolling systems, and mobile payment platforms

Analysis of reported and modeled annual revenues specific to ETC hardware, software, and service portfolios

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (tag volumes × ASP by region + transaction processing fees) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across technology (RFID, ANPR, DSRC, GNSS), component (OBUs, roadside infrastructure, central systems), and application (highway, urban/congestion pricing) categories

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.