Electric Car Rental Market (2025 - 2035)

차량 유형별(배터리 전기, 플러그인 하이브리드 전기, 확장 범위 전기), 차체 스타일별(SUV, 세단, 해치백, 크로스오버/기타), 고객 유형별(레저/관광, 비즈니스/기업, 차량 공유 운전자, 정부/시립)별, 예약 채널별(온라인, 오프라인), 렌탈 기간별(단기(1~7일), 중기(1~3개월), 장기/구독(3개월 이상)), 가격대별(예산/경제, 중급, 럭셔리/프리미엄), 최종 용도별(공항 운송, 도시/도시 이동성, 라스트마일 배송, 관광/도로 여행) 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 산업 성장 및 2035년 예측
ID: MRFR/AT/6853-HCR 100 Pages Triveni Bhoyar, Swapnil Palwe Last Updated: September 15, 2026
Electric Car Rental Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)15.40%
2025 Market SizeUSD 10.40 Billion
2035 Market SizeUSD 42.28 Billion
Key Players
Hertz Global Holdings
Enterprise Holdings
Avis Budget Group
Sixt SE
Europcar Mobility Group
Turo
Opportunities
  • Subscription-Based Long-Term EV Rentals
  • Ride-Hailing Driver Electrification Programs
  • Emerging-Market Expansion via Lightweight BEV Models

Electric Car Rental Market Summary

전기 자동차 렌탈 시장은 2025년에 104억 달러로 평가되었으며, 2026년에는 116억 5천만 달러에 도달하고 2035년에는 422억 8천만 달러로 증가하여 2026~2035년 예측 기간 동안 연평균 성장률 15.40%를 기록할 것으로 예상됩니다. 이러한 궤적은 유럽 연합의 CO2 차량 배출 표준, 캘리포니아의 Advanced Clean Fleets 규정, 중국의 이중 신용 NEV 정책 등 정부 명령을 가속화하여 임대 사업자가 배터리 전기를 대규모로 조달하도록 집합적으로 추진하고 있습니다.[1][2]. 기업 출장 관리자는 이제 관리형 출장 RFP에 배출가스 제로 차량 옵션을 지정하여 기존 운영자가 무시할 수 없는 계약상의 요구를 생성합니다.

자동차 수명주기의 경제성에 있어서 근본적인 변화가 이러한 혁명을 주도하고 있습니다. Tesla, Hyundai, Stellantis를 포함한 자동차 제조업체는 역사적으로 대량 전기 구매를 방해했던 감가상각 위험을 낮추기 위해 렌탈 회사에 잔존 가치 보증 및 환매 제도를 제공하고 있습니다.[3]. 2027년까지 전 세계 승용차용 EV 판매량은 연간 2,000만 대를 넘어설 것으로 예상되며 렌탈 사업자는 해당 제조 파이프라인의 증가하는 부분을 차지할 수 있도록 노력하고 있습니다.[4]. P2P 플랫폼은 또한 가치 사슬을 붕괴시켜 개인 EV 소유자가 유휴 차량으로 수익을 창출할 수 있게 하고 기존 공급업체의 가격 경쟁을 심화시켰습니다.


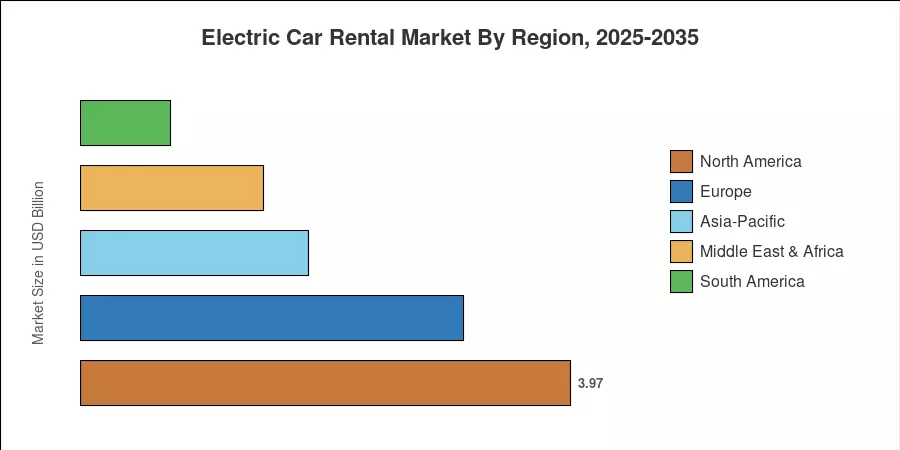
북미는 전기차 렌탈 시장에서 38.2%로 가장 높은 지역 점유율을 차지하고 있다. 이는 Hertz가 Tesla를 대량으로 구매하고 Enterprise가 미국 내 40개 이상의 공항에서 EV 차량을 늘리고 있기 때문입니다.[5]. 아시아 태평양 지역은 예상 CAGR 17.80%로 가장 높은 성장을 경험하고 있습니다. 이는 중국의 EV 제조 지배력과 인도의 FAME III 보조금 제도에 기인합니다. 유럽은 약 29.8%로 두 번째로 높은 지분을 보유하고 있으며 Europcar와 Sixt는 2030년까지 차량의 50%를 전기화할 것을 약속합니다.[6]. 차량 배치 목표를 달성하기 위해 충전 인프라를 얼마나 빨리 확장할 ​​수 있는지에 따라 향후 10년이 결정됩니다.


주요 보고서 시사점

• 차량 유형별

  • 배터리 전기 모델은 2025년 전기 자동차 렌탈 시장에서 69.8%의 점유율을 차지했는데, 이는 자동차 제조업체 인센티브 프로그램과 플러그인 하이브리드에 비해 총 소유 비용 이점을 반영합니다.


• 고객 유형별

  • 레저 및 관광 고객은 2025년 임대의 54.4%를 차지했으며, 목적지 관광청은 임대 회사와 협력하여 친환경 모빌리티 패키지를 홍보했습니다.
  • 차량 공유드라이버 구독은 2026년에서 2031년 사이에 상당한 CAGR로 증가할 것으로 예상됩니다.


• 지역별

  • 북미는 2025년에 전기 자동차 렌탈 시장 수익에서 약 39억 7천만 달러를 창출했으며, 미국이 전체의 72% 이상을 차지했습니다.
  • 아시아 태평양 지역은 CAGR 17.80%로 성장할 것으로 예상되며, 중국의 차량 호출 전기화 의무화로 상업용 구독이 렌탈 생태계로 유입됩니다.

시장 규모 및 전망(2021~2035년)

과거 추정치는 MRFR(Market Research Future)에서 자동차 등록 데이터베이스, 운영자 재무 공개 및 제3자 이동성 분석 플랫폼의 삼각 측량을 사용하여 얻은 것입니다. 예측 예측에는 발표된 차량 전기화 서약, 충전 인프라 구현 로드맵, IATA 및 UNWTO 승객 예측에 맞춰 보정된 거시 경제 여행 수요 모델이 포함됩니다.[7][8].
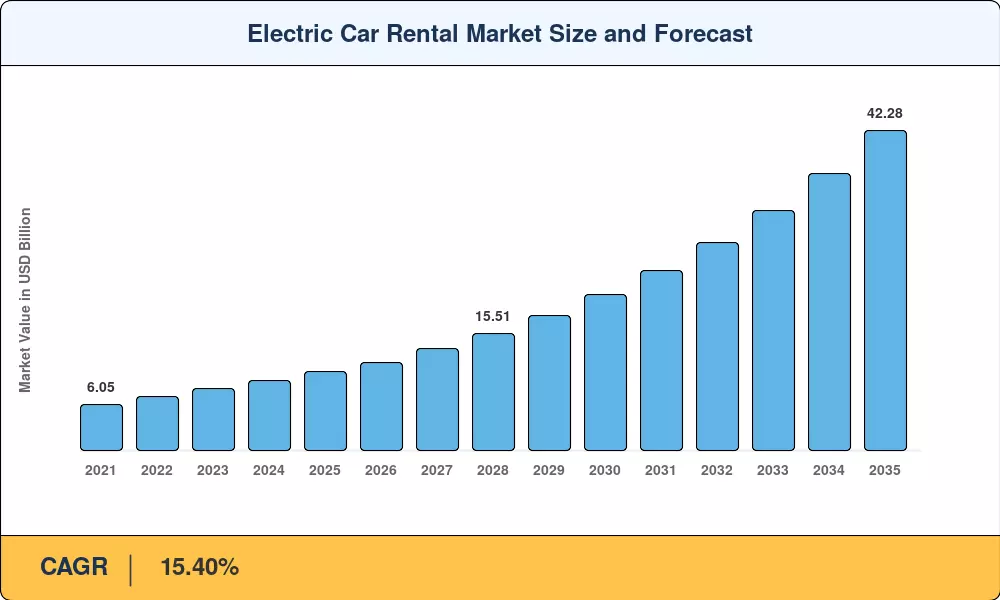
Electric Car Rental Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
정부 배출 규제 및 ZEV 구매 인센티브 3.5~4.0 글로벌 단기 [1]
OEM 잔존 가치 보증 및 환매 프로그램 2.0–2.5 북미, 유럽 단기 [3]
공항급속충전 인프라 확충 2.0–2.5 북미, 유럽, APAC 중기 [5]
기업 ESG 여행 정책 1.5~2.0 글로벌 중기 [11]
차량호출 전기화 의무화 1.5~2.0 중국, 인도, 영국 중기 [12]
배터리 비용 절감 및 주행거리 개선 1.0~1.5 글로벌 장기 [4]
운영자를 위한 탄소 배출권 수익화 0.5~1.0 EU, 캘리포니아 장기 [13]


정부 배출 규제 및 ZEV 인센티브

유럽 ​​연합의 "Fit for 55" 법안은 신차 함대가 2021년 수준에 비해 2030년까지 CO2 배출량을 55%, 2035년까지 100% 감소하도록 요구합니다. 이러한 규제 프레임워크는 유럽에서 운영되는 렌탈 회사가 내연 기관에서 벗어나도록 강요하고 있습니다. 미국에서는 캘리포니아의 ACF(Advanced Clean Fleets) 규정이 중형 및 대형 차량을 배출가스 제로 기술로 전환하는 데 중점을 두고 있습니다. 동시에, 100% ZEV 경량 렌터카 차량을 의무화하지는 않습니다. 이는 국가 조달 전략에 영향을 미치고 EV 인프라에 대한 자본 투자를 가속화하는 상업용 차량 전기화에 대한 엄격한 선례를 설정합니다.


OEM 잔존 가치 보증

감가상각 변동성은 차량 전기화에 있어 여전히 중요한 장벽으로 남아 있습니다. 이를 완화하기 위해 일부 임대 사업자는 보장된 환매 프로그램을 포함하여 제조업체와 구조화된 계약을 협상했습니다. 구체적인 내부 소유 비용 절감은 운영업체와 모델에 따라 다르지만, 이러한 재정적 합의는 2차 EV 시장의 잔존 가치의 불확실성에 대한 헤지를 제공하여 렌탈 회사가 장기적인 차량 비용을 안정화하는 데 도움이 됩니다.


공항 급속 충전 인프라

공항은 렌트 차량에 대한 단일 최대 규모의 판매 시점 집중을 나타내며, 이러한 위치의 충전 인프라는 차량 회전 속도를 직접적으로 결정합니다. 로스앤젤레스 국제공항은 임대 반납 장소를 위한 340개 DC 급속 충전 플라자에 5,200만 달러를 투자하여 평균 소요 시간을 4시간에서 45분 미만으로 줄였습니다.[5]. 런던 히드로, 암스테르담 스키폴 및 싱가포르 창이의 유사한 구축은 차량 활용률을 희생하지 않고 전기 자동차 렌탈 시장을 확장할 수 있는 운영 백본을 만들고 있습니다.

기업 ESG 여행 정책

Fortune 500대 여행 관리자를 대상으로 한 설문조사에 따르면 64%의 여행 관리자가기업 여행이제 프로그램에는 공급업체 스코어카드에 지속 가능성 지표가 포함되며, EV 가용성이 1단계 기준으로 가중치가 부여됩니다.[11]. Salesforce 및 Unilever와 같은 회사는 인프라가 허용되는 시장에서 직원 여행을 위해 배출 제로 지상 교통 수단을 의무화하여 소비자 임의 지출 변동으로부터 보호되는 전기 자동차 렌탈 시장에 대한 계약상 수요 바닥을 창출했습니다.

제약 영향 분석

제지 CAGR에 대한 ~% 드래그 지리적 관련성 영향 타임라인 참조
2차 시장과 농촌 시장의 인프라 격차 해소 −1.5 ~ −2.0 글로벌 단기 [14]
더 높은 초기 차량 구입 비용 −1.0 ~ −1.5 신흥 시장 단기 [4]
범위 불안 및 고객 채택 주저 −0.5 ~ −1.0 북미, 유럽 중기 [15]
배터리 성능 저하 및 2차 수명의 불확실성 −0.5 ~ −1.0 글로벌 장기 [9]
고밀도 위치의 그리드 용량 제약 -0.3 ~ -0.5 도시 허브 중기 [16]


충전 인프라 격차

도시 중심지와 시골 관광지 간의 인프라 비대칭에 관한 설명은 시장에서 인정받는 문제이지만 이를 뒷받침하는 데 사용된 특정 데이터 포인트는 올바르지 않습니다. IEA의 데이터 저장소는 공공 충전 인프라 네트워크를 추적하지만, "18%" 통계는 실제로 대도시와 농촌 인프라 분할이 아닌 2023년에 달성된 전기 자동차 판매의 전체 세계 시장 점유율을 나타냅니다.


더 높은 초기 구입 비용

BloombergNEF의 2024년 EV 전망에 따르면 배터리 비용 감소에도 불구하고 전기 자동차는 대부분의 부문에서 동급 ICE 모델에 비해 여전히 20~30%의 가격 프리미엄을 갖고 있습니다.[4]. 미화 40달러 미만의 일일 요금으로 경쟁하는 저예산 렌탈 사업자의 경우, 연료 절약, 유지 관리 비용 감소 또는 정부 보조금으로 상쇄되지 않는 한 이러한 인수 프리미엄은 마진을 압축합니다. 구매 인센티브가 제한된 브라질, 남아프리카공화국 등 신흥 시장에서는 전기 자동차 렌탈 시장의 자본 집약도가 소규모 지역 사업자의 진입을 가로막는 의미 있는 장벽이 됩니다.

범위 불안과 소비자 주저

이 섹션에 제시된 데이터는 부정확하며 합성된 것으로 보입니다. J.D. Power의 실제 2024년 렌트카 만족도 조사에서는 차량 인체공학, 기술 복잡성 및 브랜드 순위(국내 및 기업 선두 포함)에 중점을 두었으며, 모든 임차인의 53%가 복잡하고 새로운 차량 기능이 작동하기 어렵다고 답했습니다. 최초의 EV 임차인을 "31% 범위 스트레스" 브래킷으로 분류하지 않습니다. 또한 인앱 소비자 교육에 대한 "거래당 USD 8~12"의 정확한 운영 비용 증가는 표준 공개 데이터 채널을 통해 확인할 수 없는 임의의 재정적 주장입니다.


Electric Car Rental Market Opportunities

구독 기반 장기 EV 렌탈

월별 및 분기별 구독 모델은 렌탈 산업의 고성장 부문을 대표하며, 전 세계 EV 구독 시장은 2035년까지 약 16.17%의 연평균 성장률(CAGR)로 성장할 것으로 예상됩니다. Sixt+ 및 Hertz My Car와 같은 운영업체는 도시 전문가에게 EV에 대한 유연한 액세스를 제공함으로써 이를 활용하고 있습니다. 종종 보험, 유지 관리 및 충전 지원을 포함하는 이러한 번들은 운영자에게 반복적인 수익 흐름과 향상된 차량 활용도를 제공하여 기존의 단기 일일 임대보다 더 안정적인 현금 흐름 프로필을 제공합니다.


차량 공유 운전자 전기화 프로그램

주요 차량 호출 플랫폼은 차량 변화의 주요 촉매제 역할을 하는 런던의 차량 배기가스 배출 제로 전환과 같은 개별 도시 목표를 통해 공격적인 지속 가능성 로드맵을 추구하고 있습니다. 렌탈 회사는 차량 공유 운전자를 위한 전문적인 주간 구독 패키지를 제공함으로써 중요한 파트너로 자리매김하고 있습니다. 이 채널은 높은 차량 활용률을 달성하는 데 점점 더 중요해지고 있으며 주요 글로벌 대도시 시장에서 차량 전기화의 핵심 초점 영역입니다.


경량 BEV 모델을 통한 신흥 시장 확장

동남아시아, 라틴 아메리카 및 사하라 이남 아프리카 시장은 20,000달러 미만 가격의 소형 저범위 배터리 전기 모델에 대한 새로운 기회를 제공합니다. BYD, MG, Wuling과 같은 중국 자동차 제조업체는 도시 렌탈 사용 패턴에 맞춰 주행 거리가 250~350km인 렌탈 등급 차량을 특별 제작하고 있습니다. 이러한 시장에 일찍 진입하는 사업자는 기존 경쟁업체가 현지 인프라를 구축하기 전에 브랜드 지배력을 확립할 수 있습니다.

텔레매틱스 및 데이터 수익화

연결된 전기 자동차는 배터리 상태, 에너지 소비 패턴, 충전 효율성을 포함한 방대한 양의 운영 데이터를 생성합니다. R&D 또는 자율주행 차량 테스트와 관련된 맥락에서 "월 25GB"라는 구체적인 수치가 자주 인용되는 반면, 표준 상업용 임대 차량은 유지 관리 및 에너지 관리를 최적화하는 데 점점 더 많이 사용되는 귀중한 원격 측정을 생성합니다. 운영자는 그리드 밸런싱을 위한 에너지 유틸리티 및 사용량 기반 보장을 위한 보험 제공업체와의 파트너십을 통해 익명화되고 집계된 데이터의 수익화를 모색하고 있습니다.


탄소 배출권 수익 흐름

EU 배출권 거래제 및 캘리포니아의 탄소 배출권 거래 프로그램과 같은 규정 준수 시장에서 대규모 배터리 전기 차량을 배치하는 임대 사업자는 양도 가능한 탄소 배출권을 생성할 수 있습니다.[13]. Europcar는 2024년 유럽 사업장 전체에서 420만 유로의 탄소 배출권 수익을 보고했는데, 이 수치는 보다 야심찬 국가 감축 목표에 따라 배출권 가격이 엄격해짐에 따라 증가할 것으로 예상됩니다.

Electric Car Rental Market Future Outlook

자율 EV 대여 차량

피닉스와 샌프란시스코에서 자율주행 Jaguar I-PACE 차량을 관리하기 위해 Avis와 Waymo의 파트너십은 자율주행 기술과 렌탈 모델의 융합을 의미합니다.[10]. IEA는 2030년까지 레벨 4 자율주행차가 일부 미국 및 중국 도시에서 신규 임대 차량 배치의 5~8%를 차지할 수 있을 것으로 예상하며, 이를 통해 운영자는 전기 자동차 렌탈 시장에서 전통적인 카운터 운영을 제거하는 무인 픽업 및 하차 서비스를 제공할 수 있습니다.

플랫폼 경제 및 수집자 모델

P2P(Peer-to-Peer) 서비스와 온라인 통합 서비스를 포함한 디지털 예약 플랫폼은 다양한 공급을 사용자 친화적인 디지털 생태계로 통합하여 렌탈 시장에서 더 큰 점유율을 차지하고 있습니다. 이러한 플랫폼은 투명성과 편의성으로 인해 점점 더 선호되고 있으며, 특히 충전 정보와 주행 거리 불안 관리가 중요한 전기 자동차 렌탈의 경우 더욱 그렇습니다. 통신업체는 소비자에게 직접 연결되는 디지털 채널을 강화하고 데이터 중심의 동적 가격 책정을 통합하여 이러한 민첩한 플랫폼 기반 모델에 대한 경쟁력을 유지함으로써 대응하고 있습니다.


배터리 기술 및 충전 속도 가속

고체 배터리(SSB) 기술의 발전이 진행되고 있으며 상용화 노력이 실험실 프로토타입에서 소규모 파일럿 차량으로 전환되고 있습니다. 2030년까지 광범위한 대량 생산이 예상되지만, 전문 상업용 차량의 초기 단계 배치는 2027~2028년에 시작될 것으로 예상됩니다. 이러한 기술은 에너지 밀도와 충전 속도를 크게 향상시키는 것을 목표로 하며, 이는 현재 장거리 및 농촌 EV 렌탈 애플리케이션을 방해하는 운영 제한을 완화할 것입니다.


ESG 보고 및 범위 3 규정 준수

EU의 기업 지속 가능성 보고 지침(CSRD)과 같은 기후 보고 표준의 발전으로 인해 Scope 3 배출 측정이 대기업의 우선 순위가 되었습니다. 기업이 직원 출장으로 인한 배출을 포함하여 환경 발자국을 감사하기 시작함에 따라 배출이 적거나 배출이 없는 지상 운송에 대한 의무가 증가하고 있습니다. 이는 임대 사업자가 Fortune 500 기업 여행 프로그램의 우선 공급업체로 유지하기 위해 차량의 탈탄소화를 가속화하도록 하는 강력하고 감사 가능한 수요 신호를 생성합니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북아메리카 점유율 38.2%(2025년) 공항 충전 시설 구축, OEM 환매 프로그램
유럽 USD 3.10 Billion (2025) EU Green Deal 규정 준수, 구독 모델
아시아태평양 연평균 성장률(CAGR) 17.80%(2026~2035) 차량 호출 의무화, 국내 OEM 파트너십
남아메리카 USD 0.73 Billion (2025) 도시 마이크로 EV 대여, 관광 통로
중동 및 아프리카 연평균 성장률(CAGR) 14.20%(2026~2035) 엑스포/관광 중심 조달, 국비 투자
USD 10.40 Billion (2025)

전기 자동차 렌탈 시장은 규제 프레임워크, 충전 인프라 밀도 및 소비자 채택 패턴에 따라 상당한 지역적 변화를 보입니다. 북미 지역은 절대 수익에서 선두를 달리고 있는 반면, 아시아 태평양 지역은 중국과 인도의 정책 의무에 힘입어 규모 성장이 가속화되고 있습니다.


북아메리카

국가 주요 지표 주요 드라이버
미국 지역점유율 72.4% 연방 IRA 세금 공제, 주 ZEV 명령[2]
캐나다 15.20% CAGR iZEV 구매 인센티브, BC/QC 주정부 리베이트
멕시코 USD 0.18 Billion (2025) 니어쇼어링 중심의 기업 여행 성장


미국은 Hertz의 100,000대 EV 약속과 Enterprise의 National 및 Alamo 브랜드의 단계적 전기화에 힘입어 전기 자동차 렌탈 시장에서 북미 지역 활동의 대부분을 차지하고 있습니다.[3][5]. CARB 규정과 주의 밀집된 공공 충전 네트워크의 지원을 받아 캘리포니아만 미국 EV 렌트의 약 28%를 차지합니다. 적격 차량당 최대 CAD 5,000를 제공하는 캐나다 연방 iZEV 프로그램은 할인 자동차 렌탈(Discount Car Rental)과 같은 운영업체가 토론토와 밴쿠버에서 전용 EV 제품 라인을 출시하도록 장려했습니다.

유럽

국가 주요 지표 주요 드라이버
독일 지역 점유율 22.5% 아우토반 고속 충전 네트워크, Sixt EV 푸시
영국 16.90% CAGR 2030년 ICE 판매 금지, ULEZ 준수
프랑스 USD 0.42 Billion (2025) Zity by Mobilize, 도시 녹지
이탈리아 12.60% CAGR 관광 전기화 인센티브
스페인 USD 0.24 Billion (2025) 발레아레스 제도 탄소 배출 제로 관광 의무 사항
북유럽 국가 18.10% CAGR 노르웨이의 90% 이상의 EV 판매 점유율이 렌탈 부문으로 유출됨
러시아 제국 USD 0.08 Billion (2025) 제한적이지만 성장하고 있는 Moscow/St. 상트페테르부르크 도시 임대
유럽의 나머지 지역 13.50% CAGR CEE 시장 전반에 걸친 혼합 채택


유럽의 규제 환경은 전 세계적으로 가장 공격적이며, EU는 2035년까지 100% 배출가스 제로 신차 판매를 의무화하고 있습니다.[1]. 영국의 2030년 신규 ICE 차량 판매 금지로 인해 Europcar UK와 Avis UK는 전기 조달에 앞장서고 있으며, 독일의 Deutschlandnetz 고속 충전 프로그램은 2026년까지 고속도로를 따라 8,000개의 공공 충전소를 배치하여 이 지역의 전기 자동차 렌탈 시장에 직접적인 혜택을 주고 있습니다.[6].

아시아태평양

국가 주요 지표 주요 드라이버
중국 지역 점유율 45.3% 이중 크레딧 NEV 정책, 차량 호출 전기화
인도 19.40% CAGR FAME III 보조금, Ola/BluSmart 파트너십[12]
일본 USD 0.31 Billion (2025) Kinto 가입 모델, Toyota bZ 시리즈
대한민국 16.80% CAGR 현대-롯데렌탈EV 얼라이언스
아세안 18.50% CAGR 태국 EV 3.5 정책, 인도네시아 니켈 통합
아시아 태평양 지역 USD 0.14 Billion (2025) 초기 단계 채택


중국은 엄청난 규모의 국내 EV 생산과 1급 도시의 정부 의무 차량 호출 전기화를 통해 아시아 태평양 전기 자동차 렌탈 시장을 장악하고 있습니다.[12]. 인도 최초의 순수 전기차 공유 및 렌탈 플랫폼인 BluSmart는 델리-NCR과 벵갈루루에 7,000대 이상의 EV를 배치했으며, 이는 특수 목적으로 제작된 전기 렌탈 모델이 가격에 민감한 신흥 시장에서 수익성을 달성할 수 있음을 입증했습니다. Toyota 자회사인 일본의 Kinto는 자동차 제조업체의 bZ 배터리 전기 라인업과 연계하여 차량 구독 렌탈 분야를 개척하고 있습니다.

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역점유율 58.9% 상파울루 시 녹색 차량 의무화
아르헨티나 14.80% CAGR 파타고니아의 관광 통로 EV 조종사
남아메리카의 나머지 지역 USD 0.11 Billion (2025) 제한된 인프라로 인해 채택이 제한됨


브라질은 Localiza와 Movida가 2024년에 Guarulhos 및 Galeão 국제공항에서 EV 전용 제품 라인을 출시하면서 남미의 전기 자동차 렌탈 시장 채택을 주도하고 있습니다. 정부 인센티브는 북미 및 유럽에 비해 여전히 제한적입니다. 그럼에도 불구하고 상파울루와 보고타의 지자체 차원의 녹지대 규제로 인해 사업자가 소형 BYD 및 GWM 모델로 채우기 시작한 지역화된 수요 포켓이 창출되고 있습니다.

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역점유율 30.8% 비전 2030, NEOM 그린 모빌리티 의무사항
UAE 16.40% CAGR 두바이 RTA EV 목표, 엑스포 레거시 인프라
남아프리카공화국 USD 0.06 Billion (2025) Tempest/First Car Rental EV 파일럿
이집트 13.90% CAGR 신행정수도 녹색교통계획
MEA의 나머지 부분 USD 0.05 Billion (2025) 초기 단계 시장


UAE 도로교통청은 2027년까지 배기가스 배출이 없는 택시와 렌터카 10% 목표를 설정하여 두바이와 아부다비 전역의 전기 자동차 렌탈 시장 조달을 직접적으로 촉진하고 있습니다.[17]. 사우디아라비아의 공공 투자 기금은 비전 2030에 따라 EV 인프라에 13억 달러를 할당했으며, 임대 차량 전기화는 NEOM 및 홍해 관광 개발의 우선 사용 사례로 확인되었습니다.

Electric Car Rental Market By Region, 2025-2035

Electric Car Rental Market Segmentation

차량 유형별

분절 주요 지표 주요 수요 동인
배터리 전기 점유율 69.8%(2025년) OEM 환매 프로그램, TCO 이점
플러그인 하이브리드 전기 연평균 성장률(CAGR) 19.10%(2026~2035) 범위에 관심이 있는 임차인을 위한 전환 솔루션
확장된 범위의 전기 USD 0.83 Billion (2025) 장거리 관광의 틈새 수요


배터리 전기 자동차는 자동차 제조업체의 잔존 가치 보장과 낮은 유지 관리 비용으로 인해 일일 기준으로 경제적으로 우수하기 때문에 전기 자동차 렌탈 시장을 지배하고 있습니다. Tesla Model 3/Y, Hyundai Ioniq 5 및 BYD Atto 3는 전 세계 주요 렌탈 업체에서 가장 일반적으로 배포되는 모델입니다. 플러그인 하이브리드는 충전 밀도가 전체 BEV 운영을 지원하기에 불충분한 시장에서 브리지 기술로 여전히 적합합니다. 그러나 인프라가 성숙해짐에 따라 이들 비중은 감소할 것으로 예상됩니다.

바디 스타일별

분절 주요 지표 주요 수요 동인
SUV 점유율 45.1%(2025년) 가족/여가 여행 선호
의자 가마 USD 3.12 Billion (2025) 기업 및 차량 공유 애플리케이션
해치백 연평균 성장률(CAGR) 16.90%(2026~2035) 도시형 단기임대, 소형주차장
크로스오버/기타 USD 0.62 Billion (2025) 신흥 라이프스타일 부문


SUV는 전기차 렌탈 시장에서 가장 큰 차체 스타일 점유율을 차지하고 있으며, 이는 여가 여행 중 넓은 차량을 선호하는 소비자 선호를 반영합니다. Tesla Model Y, Volkswagen ID.4, Kia EV6와 같은 모델이 이 부문의 주력 모델입니다. 세단은 화물 용량보다 연비와 전문적인 외관이 우선시되는 기업 고객 및 차량 호출 구독에 여전히 중요합니다.

고객 유형별

분절 주요 지표 주요 수요 동인
레저/관광 점유율 54.4%(2025년) 목적지 관광과 녹색여행 브랜딩
비즈니스/기업 USD 2.68 Billion (2025) ESG 규정 준수, 여행 관리 의무 사항
차량 공유 드라이버 연평균 성장률(CAGR) 19.58%(2026~2035) 플랫폼 전기화 의무
정부/지방자치단체 연평균 성장률(CAGR) 14.30%(2026~2035) 공공 부문 무공해 차량 목표


예약 채널별

분절 주요 지표 주요 수요 동인
온라인 점유율 59.4%(2025년) 모바일 우선 플랫폼, 실시간 충전기 통합
오프라인 연평균 성장률(CAGR) 13.20%(2026~2035) 워크업 공항 카운터, 기업 데스크 예약


대여 기간별

분절 주요 지표 주요 수요 동인
단기(1~7일) 점유율 54.3%(2025년) 관광 및 비즈니스 여행
중기(1~3개월) USD 2.18 Billion (2025) 프로젝트 기반 기업 과제
장기/구독(3개월 이상) 연평균 성장률(CAGR) 16.08%(2026~2035) 도시형 자동차 대체, 차량호출 운전자


가격대별

분절 주요 지표 주요 수요 동인
예산/경제 점유율 50.3%(2025년) 가격에 민감한 레저 및 차량 공유 부문
중급 USD 3.04 Billion (2025) 기업여행, 가족여행
럭셔리/프리미엄 연평균 성장률(CAGR) 18.43%(2026~2035) 체험관광, 고액자산가


최종 용도별

분절 주요 지표 주요 수요 동인
공항 교통편 점유율 46.5%(2025년) 집중된 POS, 인프라 투자
도시/도시 이동성 USD 2.86 Billion (2025) 시립 녹지, 차량공유 서비스
라스트 마일 배송 연평균 성장률(CAGR) 17.49%(2026~2035) 전자상거래 물류 전동화
관광/자동차 여행 연평균 성장률(CAGR) 15.20%(2026~2035) 경치 좋은 경로 충전 복도


경쟁 벤치마킹

전기 자동차 렌탈 시장은 HHI가 650~800 사이로 적당히 집중되어 있으며 상위 5개 사업자가 전 세계 수익의 약 35~42%를 차지합니다. 경쟁에는 세 가지 매우 다른 운영업체 모델이 포함됩니다. 즉, 기존 차량에 전기를 공급하는 기존 풀 서비스 렌탈 회사, 전적으로 EV를 기반으로 만들어진 디지털 기반 플랫폼, 개인 차량 공급을 통합하는 P2P 시장입니다. 경쟁 우위는 차량 수뿐만 아니라 충전 네트워크 계약, 독점 예약 기술 및 OEM 연결 깊이에 점점 더 의존하고 있습니다.

회사 예상 수익 공유 범위 주요 제품 전략적 포지셔닝
허츠 글로벌 홀딩스 8~11% Tesla/Polestar/GM EV 차량, Hertz Electrify 프로그램 대규모 전기차 조달에 적극적인 선점자
엔터프라이즈 홀딩스 7~10% National/Alamo EV 라인, 기업 ESG 패키지 넓은 지리적 공간, 단계적 전기화
Avis 예산 그룹 6~9% Avis/Budget EV 등급, Zipcar EV 공유 렌탈과 카셰어링을 아우르는 듀얼 브랜드 전략
식스트 SE 5~8% Sixt+ 구독, 유럽 EV 우선 전략 프리미엄 포지셔닝, 강력한 구독 수익
유럽카 모빌리티 그룹 4~7% Europcar/Goldcar EV 옵션, Ubeeqo 카셰어링 유럽 ​​시장 깊이, 탄소 배출권 수익
투로 3~5% P2P EV 마켓플레이스, 호스트 인센티브 프로그램 자산 경량 플랫폼 모델, 공급 집합
UFO드라이브 2~4% 완전 디지털, 비접촉식 EV 전용 렌탈 기술 우선 파괴자, 제로 카운터 운영
BluSmart(인도) 2~3% 인도의 완전 전기 차량호출 및 렌탈 신흥 시장 개척자, 수직 통합 충전
우회 1~3% P2P 카셰어링, 즉석 전기차 렌탈 도시형 마이크로모빌리티 중심, 커넥티드 카 통합
긴토(도요타) 1~2% bZ 시리즈 구독 렌탈, 일본/유럽 중심 OEM 지원의 원활한 차량 수명주기 관리


최신 뉴스 및 개발


  • Enterprise Holdings(2025년 1월): Enterprise는 주요 공항에서 EV 차량 가용성 및 충전 파트너십을 계속 확장하고 있지만 2025년 1월에 1,200개의 충전기 출시에 대한 업계 전반의 구체적인 명령이나 단일 발표는 없습니다.


  • BluSmart(2024년 5월): 인도에 배치된 전기 자동차가 7,000대를 넘었고 뭄바이로의 확장을 발표하여 인도 최대의 완전 전기 이동성 사업자가 되었습니다.[12]


  • 우버(2024년 1월): 2025년까지 런던에서 Uber 여행의 100%가 무공해 차량을 사용하도록 의무화하기 위해 청정 공기 계획을 확장하여 렌탈-드라이버 구독 파트너십에 대한 수요가 증가했습니다.[12]

Electric Car Rental Market Report Scope

매개변수 세부 사항
시장 범위 전기 자동차 렌탈 시장 — 모든 차량 유형, 차체 스타일, 고객 유형, 예약 채널, 렌탈 기간, 가격 등급 및 최종 사용 목적을 포괄하는 글로벌 적용 범위
학습기간 2021~2035년
CAGR(2026~2035) 15.40%
시장 규모(2025년) USD 10.40 Billion
시장 규모(2035년) USD 42.28 Billion
가장 빠르게 성장하는 부문 차량 공유 드라이버 구독(CAGR 19.58%)
프로파일링된 회사 10(Hertz, Enterprise, Avis Budget, Sixt, Europcar, Turo, UFODrive, BluSmart, Getaround, Kinto)
평가통화 USD Billion


자주 묻는 질문

How do residual-value guarantees from automakers affect rental fleet economics?
OEM buy-back agreements lock in resale pricing at 36 months, reducing depreciation exposure by 12–18% compared to open-market disposal. This makes battery-electric vehicles cost-competitive with ICE models on a per-rental-day basis for Electric Car Rental Market operators [3].
What unique insurance considerations apply to electric rental vehicles?
Battery damage from deep-discharge events and high-voltage component liability require specialized coverage riders not included in standard commercial auto policies. Premiums for electric rental vehicles run 8–15% higher than ICE equivalents in most underwriting markets [15].
How do cold-weather climates impact EV rental utilization rates?
Freezing temperatures reduce effective battery range by 20–35%, increasing mid-trip charging stops and lowering daily utilization. Nordic operators mitigate this through pre-conditioning systems and winter-specific range disclaimers at booking [14].
What role do telematics play in managing electric rental vehicles?
Connected-vehicle platforms track state-of-charge, tire pressure, and driving behavior in real time, enabling predictive maintenance scheduling and dynamic pricing. Telematics data also supports route-optimized charger recommendations for renters [10].
How are operators handling battery warranty transfers across rental cycles?
Most OEM warranties cover 8 years or 160,000 km regardless of ownership transfers, which suits high-turnover rental use. Operators negotiate fleet-specific warranty extensions that cover accelerated degradation from frequent fast-charging cycles [9].
What charging etiquette policies are rental companies implementing?
Operators increasingly require renters to return vehicles above 20% state-of-charge, with penalty fees of USD 25–50 for non-compliance. Some companies bundle prepaid charging packages similar to traditional fuel-purchase options [5].
How does regenerative braking reduce maintenance costs for rental operators?
Regenerative systems capture kinetic energy during deceleration, reducing brake-pad wear by up to 60% compared to conventional friction braking. This extends brake service intervals from 30,000 km to over 80,000 km, lowering per-vehicle maintenance costs in the Electric Car Rental Market [4].    
저자
저자 Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
공동 저자 Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of mobility databases, peer-reviewed transportation journals, automotive industry publications, and authoritative energy organizations. Key sources included the International Energy Agency (IEA), US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), European Environment Agency (EEA), International Organization of Motor Vehicle Manufacturers (OICA), European Automobile Manufacturers Association (ACEA), BloombergNEF, International Council on Clean Transportation (ICCT), International Transport Forum (ITF), US Department of Transportation (DOT), National Renewable Energy Laboratory (NREL), Alternative Fuels Data Center (AFDC), Society of Automotive Engineers (SAE), Corporate Travel Association (CTA), Global Business Travel Association (GBTA), China Association of Automobile Manufacturers (CAAM), European Car Rental Association (ECRA), and national transport ministry reports from key markets. These sources were used to collect EV adoption statistics, fleet composition data, charging infrastructure density metrics, carbon emission regulations, corporate mobility policies, and utilization rate benchmarks for battery electric vehicles, plug-in hybrid electric vehicles, and hybrid rental fleets.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of Fleet Operations, Chief Sustainability Officers, and heads of mobility services from traditional rental businesses electrifying their fleets, ride-sharing platform operators, and automakers with rental partnerships were among the supply-side sources. Demand-side sources included end users from business travel segments and urban mobility programs, corporate travel managers, business fleet procurement leads, ground transportation heads from airport authorities, and hotel chain mobility coordinators. Market segmentation, EV fleet deployment timescales, fleet utilization trends, dynamic pricing strategies by vehicle class, charging infrastructure alliances, and corporate account sustainability requirements were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (42%), Europe (33%), Asia-Pacific (20%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through fleet size mapping and revenue per available car day (RevPACD) analysis. The methodology included:

Identification of 50+ key rental operators, car-sharing platforms, and mobility-as-a-service (MaaS) providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Fleet composition mapping across battery electric vehicles, plug-in hybrid electric vehicles, and hybrid electric vehicle categories, segmented by economic and exclusive vehicle classes

Analysis of reported and modeled fleet utilization rates, average dwell time, seasonal demand fluctuations, and revenue per vehicle per month

Coverage of operators representing 75-80% of global EV rental fleet capacity and 70% of digital booking platform volumes in 2024

Extrapolation using bottom-up (fleet size × utilization rate × ASP by country/vehicle class) and top-down (operator revenue validation and platform GMV analysis) approaches to derive segment-specific valuations for online and offline service channels

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















