식용 플레이크 시장 (2026 - 2035)

식용 플레이크 시장 조사 보고서 원자재(옥수수, 밀, 쌀, 귀리, 기타), 용도(아침 시리얼, 스낵, 제과 제품, 과자, 기타), 유통 채널(슈퍼마켓 및 하이퍼마켓, 편의점, 온라인 소매, 기타), 첨가물 유형(감미료, 향료, 색소, 방부제, 기타), 기능적 이점(글루텐 프리, 고섬유질, 저칼로리, 고단백, 기타) 및 지역(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지의 예측.
ID: MRFR/FnB/28664-HCR 128 Pages Varsha More Last Updated: September 17, 2026
Edible Flakes Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.55%
2025 Market SizeUSD 40.75 Billion
2035 Market SizeUSD 63.28 Billion
Key Players
Kellogg's
Nestlé S.A.
General Mills
PepsiCo
Post Holdings
Dr. August Oetker KG
Opportunities
  • Protein-Enriched & Functional Flakes
  • Emerging-Market Penetration in Sub-Saharan Africa
  • Sustainable Packaging & Clean-Label Premiumization

식용 플레이크 시장 시장 요약

식용 플레이크 시장은 2025년에 407억 5천만 달러에 달했으며, 2026년에는 424억 6천만 달러에 이를 것으로 예상되며, 2035년까지 632억 8천만 달러로 증가할 것으로 보이며, 이는 예측 기간 동안 4.55%의 연평균 성장률(CAGR)을 반영합니다. 이러한 확장은 전 세계 아침 식사 소비 증가율과 정부 지원 영양 강화 프로그램에 의해 뒷받침되고 있습니다. 예를 들어, 인도의 식품안전기준청(FSSAI)은 2024년 지침에 따라 주식 시리얼에 철분과 엽산 강화 의무화를 규정하여 가공 시리얼 부문에서 약 3억 2천만 달러의 규정 준수 관련 재조정 투자를 유도하고 있습니다 . 성숙한 경제와 신흥 경제 모두에서 소비자들은 영양 가치를 희생하지 않으면서 편리함을 제공하는 강화된 아침 식사 시리얼 플레이크와 즉석 시리얼 제품으로 이동하고 있습니다.

제품 환경에서 중요한 변화가 일어나고 있습니다. 퀴노아와 아마란스와 같은 고대 곡물과 식물성 단백질 및 프로바이오틱스로 강화된 구운 곡물 플레이크 제품이 전통적인 설탕 코팅 단일 곡물 조제식을 대체하고 있습니다. 기존 업체들이 프리미엄화 물결을 얼마나 진지하게 받아들이고 있는지를 보여주기 위해, 제너럴 밀스는 2024년에 맛이 나는 다곡물 플레이크를 위한 북미 생산 라인 3개를 재조정하기 위해 1억 8천만 달러 이상을 약속했습니다 [3]. 볼륨의 핵심은 여전히 옥수수, 귀리 및 밀 플레이크이지만, 혁신은 분명히 유기농 및 기능성 하위 세그먼트로 이동하고 있습니다.

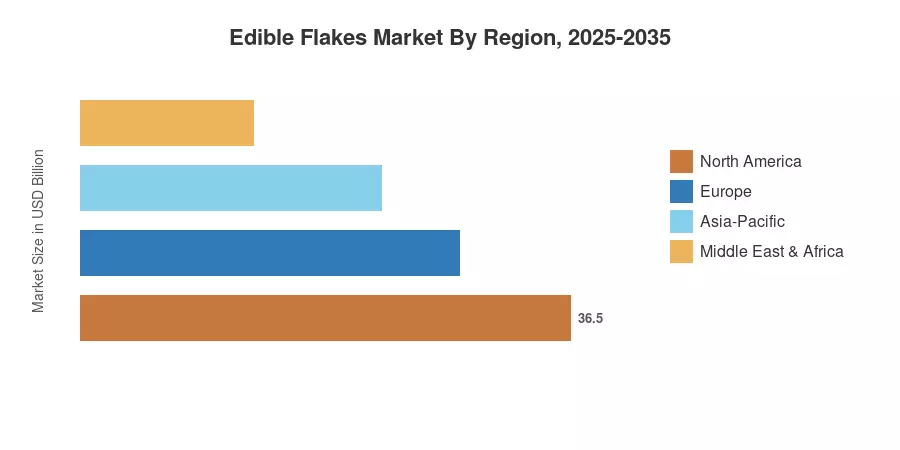
뿌리 깊은 아침 식사 전통과 주요 소매업체의 프라이빗 라벨 개발로 인해 북미는 2025년 식용 플레이크 시장에서 약 40.2%의 가장 높은 점유율을 유지했습니다. 예측된 6.92%의 CAGR을 가진 아시아 태평양 지역이 가장 빠르게 성장하는 지역입니다. 이는 중국과 인도의 도시화 증가로 인해 즉석 시리얼 제품이 전통적인 조리된 아침 식사를 대체하고 있기 때문입니다. 유럽은 세계 수익의 27% 이상을 차지하며 2위에 있습니다. 향후 10년 동안 건강을 중시하는 소비자를 유치하기 위해 기업들이 경쟁하면서 치열한 경쟁이 예상됩니다.

주요 보고서 요약

• 제품 유형별

  • 옥수수 플레이크는 2025년 식용 플레이크 시장 점유율의 48.6%를 차지하며, 성숙한 경제와 개발도상국 모두에서 선호되는 기본 곡물로서의 지배력을 강조합니다.
  • 귀리 플레이크는 심장 건강 지향적인 강화된 아침 식사 시리얼 플레이크와 베타-글루칸이 풍부한 조제식에 대한 소비자 수요에 힘입어 2035년까지 5.42%의 CAGR로 성장할 것으로 예상됩니다.

• 성격별

  • 전통적인 변형은 2025년 식용 플레이크 시장에서 291억 4천만 달러를 차지했지만, 유기농 대안은 6.67%의 CAGR로 빠르게 성장하고 있습니다.

• 형식별

  • 즉석 냉 플레이크는 형식 판매의 68.5%를 차지하며, 구운 곡물 플레이크 제품에 대한 수요가 증가함에 따라 뜨거운 즉석 플레이크는 5.91%의 CAGR을 기록할 것으로 예상됩니다.

• 지역별

  • 북미는 2025년 식용 플레이크 시장에서 40.2%의 점유율을 유지하며, 미국의 128억 달러 기여가 이끌고 있습니다.
  • 아시아 태평양 지역은 2026–2035년 동안 6.92%의 가장 높은 CAGR을 기록할 것으로 예상되며, 도시화와 증가하는 가처분 소득이 즉석 시리얼 제품을 선호하게 하고 있습니다.

시장 규모 및 예측 (2021–2035)

시장 조사 미래(MRFR)의 시장 규모는 제조업체 출하 데이터, 소매 패널 감사, 관세 무역 데이터베이스 및 32개국의 독점 소비자 설문조사를 통한 하향식 수익 모델링을 통합합니다. 역사적 수치는 (2021–2024) 감사된 회사 보고서에 의존하며; 예측 수치는 (2026–2035) 거시 경제 지표에 대해 검증된 세그먼트 가중 CAGR 모델링을 적용합니다.
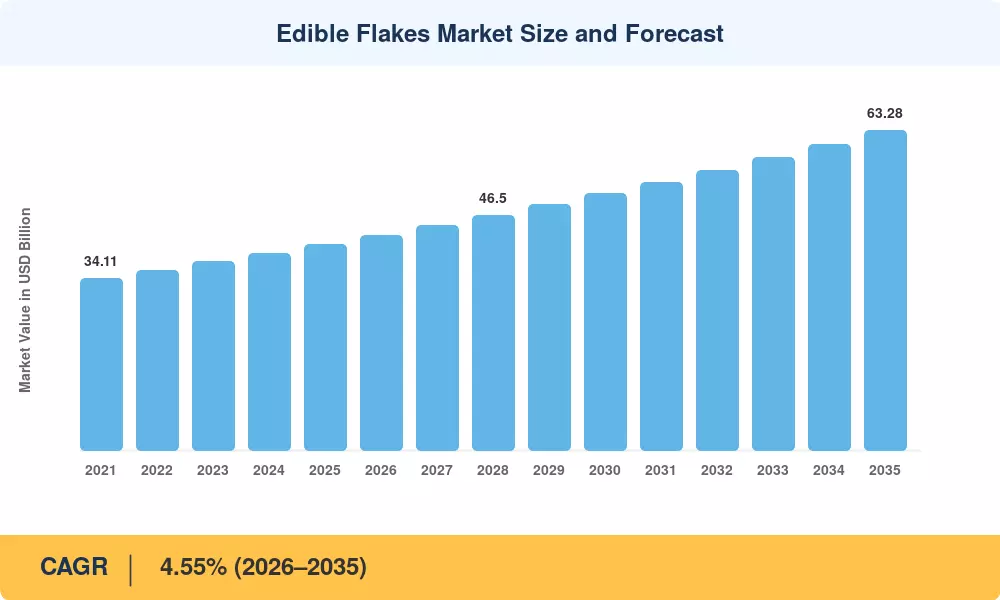
식용 플레이크 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자의 영향 분석

운전자 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
건강 및 웰니스 소비자 변화 22% 전 세계 단기
강화 규정 18% 아시아-태평양, 아프리카 중기
전자상거래 및 D2C 채널 성장 16% 전 세계 단기
도시화 및 변화하는 아침 식사 습관 15% 아시아-태평양, 남미 장기 [8]
다중 곡물 및 단백질 강화 SKU의 제품 혁신 14% 북미, 유럽 중기 [3]
소매업체의 프라이빗 라벨 확장 9% 북미, 유럽 중기
지속 가능성 및 클린 라벨 수요 6% 유럽, 북미 장기 [10]

건강 및 웰니스 소비자 변화

미국 식이 지침과 IFIC의 최신 데이터에 따르면, 소비자의 70%가 이제 식이 단백질을 극대화하려고 적극적으로 노력하고 있으며, 64%는 일일 섬유소를 증가시키는 데 집중하고 있습니다. 이러한 행동은 제조업체가 플레이크 SKU를 재구성하도록 강요합니다. 이에 따라 WK Kellogg Co는 2024 회계연도 전체 순매출 27억 8천만 달러를 보고하며, 건강 중심의 곡물 혁신을 통해 제품 마진을 최적화했습니다.

강화 규정

영양소 결핍을 해결하기 위해, 인도의 FSSAI는 곡물 전반에 걸쳐 자발적인 "+F" 강화 기준을 엄격하게 규제하며, 상업적으로 가공된 식품을 위한 표준화된 비타민-미네랄 프리믹스를 설정합니다. 동시에, 나이지리아의 NAFDAC는 지역 주요 농산물에 대한 엄격한 미량 영양소 기준을 계속해서 요구하고 있습니다. 이러한 변화하는 기준은 기본 식품 가공의 장벽을 높여, 국제 식용 플레이크 제조업체가 공식적인 공공 건강 기준에 맞추도록 강요합니다.

전자상거래 및 소비자 직접 성장

유엔 인구부와 세계은행의 수치에 따르면, 2024년 전 세계 도시 인구 비율은 약 57.5%에 도달했으며, 2050년까지 68%에 이를 것으로 예상됩니다. 동남아시아의 빠르게 도시화되고 있는 경제에서는, 이러한 대규모 인구 변화가 전통적인 쌀 식사를 시간 소모적인 방식에서 바쁜 도시 전문가들을 위한 선반 안정성이 있는 즉석 조리된 곡물 플레이크로 직접 대체하고 있습니다.

도시화 및 변화하는 아침 식사 습관

유엔은 2050년까지 세계 인구의 68%가 도시 지역에 거주할 것으로 예상하며, 이는 2024년 56%에서 증가한 수치입니다 [8]. 인도네시아와 베트남과 같은 빠르게 도시화되는 시장에서는, 즉석 조리된 곡물 플레이크 제품이 시간 효율적인 영양을 추구하는 근무 전문가들 사이에서 전통적인 쌀 기반 아침 식사를 대체하고 있습니다. ASEAN의 총 식용 플레이크 시장은 배급 인프라가 개선됨에 따라 2035년까지 7% 이상의 CAGR로 성장할 것으로 예상됩니다.

제한 요소 영향 분석

제한 요소의 영향은 CAGR에 대한 추정된 영향을 나타내며, 이는 정확한 공제를 의미하기보다는 방향성 가중치로 해석되어야 합니다.

제한 요소 ~% CAGR에 미치는 영향 지리적 관련성 영향 타임라인 참조
원자재 가격 변동성 (귀리, 옥수수, 밀) –18% 전 세계 단기 [4]
설탕 및 초가공식품 반발 –15% 유럽, 북미 중기 [13]
프라이빗 라벨 마진 압축 –12% 북미, 유럽 단기
시장 전반의 규제 복잡성 –10% 전 세계 장기 [12]
대체 아침식사 형식의 경쟁 –8% 아시아-태평양 중기

원자재 가격 변동성

농업 공급의 변동은 곡물 가공 부문 전반에 걸쳐 심각한 마진 압박을 초래합니다. 미국 농무부(USDA)의 데이터는 국내 밀의 계절 평균 농가 가격이 2024/2025 마케팅 연도 동안 부셸당 $5.52로 안정되었다고 확인합니다. 헤지되지 않은 상업용 플레이크 제조업체는 이러한 기본 입력 변동을 관리하며, 이는 제조 예산을 직접적으로 방해하고 제품 개발 주기를 지연시킵니다.

초가공식품에 대한 조사

대사 건강에 대한 소비자 인식의 증가는 국제 식품 라벨링 요구 사항을 재편성하고 있습니다. 세계 보건 기구(WHO)는 과도한 나트륨, 트랜스 지방 및 첨가당을 제한하는 데 집중하여 증거 기반의 포장 전면 영양 라벨링 시스템을 설계하는 데 회원국을 적극 지원합니다. 강한 영양 검토를 받는 식용 플레이크 브랜드는 공공 가시성을 유지하기 위해 불가피한 재구성 비용과 포장 준수 업데이트에 직면합니다.

대체 아침식사 형식의 경쟁

전통적인 냉곡물은 고단백, 기능성 대안으로의 식습관 변화에 따라 소비자 수요가 급격히 감소하고 있습니다. 종합적인 식품 부문 연구는 현대 소비자들이 아침 곡물 제품을 전통적인 아침 식사 대신 비전통적인 저녁 간식이나 식사 보조제로 점점 더 많이 취급하고 있음을 추적합니다. 이러한 행동 변화는 식용 플레이크 가공업체가 감소하는 밀레니얼 및 Z세대 가정 시장 점유율을 확보하기 위해 지속적으로 기본 마케팅 포트폴리오를 재설계하도록 압박합니다.

식용 플레이크 시장 기회

단백질 강화 및 기능성 플레이크

확장하는 글로벌 건강 부문은 부가가치 시리얼 혁신을 강력하게 추진하고 있습니다. 종합적인 식품 연구는 현대 소비자들이 기능성 식단을 선호하는 방식을 추적하며, 제조업체들은 표준 구운 플레이크 라인을 단백질, 비타민 및 소화 효소와 같은 활성 성분으로 강화하도록 압박받고 있습니다. 클린하고 임상적으로 검증된 성분 주장을 활용하는 식용 플레이크 브랜드는 더 강력한 제품 마진을 확보하고, 기본적으로 고도로 상품화된 설탕이 많은 아침 대체품과 차별화된 핵심 제품 포트폴리오를 성공적으로 구축할 수 있습니다.

사하라 이남 아프리카의 신흥 시장 침투

사하라 이남 아프리카 전역의 빠른 도시 인구 성장으로 인해 구조화된 소비재에 대한 광범위한 시장이 열리고 있습니다. 식량농업기구(FAO)의 모니터링은 지역 대도시 중심지에서 식량 수요 추세가 두 배로 증가하고 있음을 강조합니다. 나이지리아와 가나와 같은 시장에 진입하는 즉석 시리얼 플레이크 제조업체는 지역화된 미량 영양소 분배 프레임워크 및 신흥 도시 소매 네트워크와 전략적으로 일치하는 강화된 저비용 옵션을 개발하여 초기 소비자 채택을 강력하게 확보할 수 있습니다.

지속 가능한 포장 및 클린 라벨 프리미엄화

진화하는 환경 정책과 변화하는 소비자 기대는 제품 디자인의 구조적 업데이트를 강요하고 있습니다. 국제 기구들이 적극적으로 확장된 생산자 책임 프레임워크를 시행함에 따라, 제조업체들은 복잡한 다층 플라스틱에서 벗어나고 있습니다. 검증된 단일 재료, 완전 재활용 가능 또는 산업적으로 퇴비화 가능한 포장 라인을 적극적으로 도입하는 식용 플레이크 브랜드는 다가오는 규정 준수 벌금을 완화하면서 점점 더 환경을 의식하는 소비자 집단 사이에서 프리미엄 시장 점유율을 확보할 수 있습니다.

데이터 기반 개인화 및 구독 모델

디지털 소매 구조의 지속적인 진화는 현대 아침 브랜드를 위한 독특한 직접 소비자 파이프라인을 제공합니다. 표준 오프라인 매장 한계를 우회함으로써, 디지털 우선 플랫폼은 구조적 소비자 행동 데이터를 수집하여 독특한 곡물 조합과 맞춤형 맛 프로필을 제공합니다. 이러한 민첩한 웹 기반 공급 메커니즘을 채택하는 식용 플레이크 회사는 재고 예측을 최적화하고, 초기 도매 유통 비용을 줄이며, 고도로 목표화된 보충 주기를 통해 일관된 기본 수익 흐름을 구축하는 데 성공합니다.

글루텐 프리 및 알레르기 안전 플레이크 혁신

글로벌 무역 지표는 전문 식이 부문 내에서 강력하고 지속적인 확장을 확인하며, 국제 글루텐 프리 카테고리는 전 세계적으로 300억 달러를 초과하고 있습니다. 고대 곡물, 대체 수수 또는 인증된 글루텐 프리 귀리를 사용하는 즉석 시리얼 가공업체는 이 수익성 있는 틈새 시장을 확보할 수 있습니다. 완전히 격리된 알레르기 안전 생산 인프라에 대규모로 투자함으로써 제조업체들은 주요 글로벌 학교, 병원 및 환대 네트워크 전반에 걸쳐 안전하게 기관 식품 서비스 계약을 확보할 수 있습니다.

식용 플레이크 시장 향후 전망

AI 기반 공급망 및 수요 예측

자동화된 물류 인프라의 통합은 소비재 산업 전반에 걸쳐 재고 관리를 크게 최적화합니다. 역사적 데이터 연구에 따르면, 고급 예측 AI 모델링을 배포하면 기업 운영 전반에서 공급망 예측 오류를 20%에서 50%까지 줄일 수 있습니다. 이러한 자동화 시스템을 활용하는 식용 플레이크 가공업체들은 과도한 간접비를 성공적으로 줄이고, 제조 폐기물을 최소화하며, 소중한 매장 내 제품 가용성을 보호합니다.

플랫폼 상거래 및 옴니채널 통합

디지털 소매 아키텍처는 전 세계 식품 유통 네트워크를 재구성하고 있으며, 전통적인 채널에서 식료품 판매를 이동시키고 있습니다. 국제 무역 기관이 추적한 운영 지표는 소비자가 디지털 소매 미디어, 신속한 이행 물류 및 소비자 직접 판매 파이프라인을 결합한 하이브리드 구매 모델로 영구적으로 전환하고 있음을 보여줍니다. 이 옴니채널 생태계를 마스터한 식용 플레이크 브랜드는 고객 생애 가치를 극대화하면서 분산된 지역 이행 네트워크 전반에 걸쳐 대량 재고 추적을 간소화합니다.

지속 가능성 및 재생 농업 조달

상류 농업 조달 프레임워크는 다국적 기업들이 검증된 환경 기준에 맞춰 조정됨에 따라 변화하고 있습니다. 예를 들어, 글로벌 식품 가공 선두주자인 네슬레는 2030년까지 주요 원재료의 50%를 재생 농업 운영에서 조달하겠다는 이정표 목표를 공식적으로 설정했습니다. 이러한 대규모 제도적 추진은 곡물 공급 계약을 직접적으로 변경하여 시리얼 플레이크 제조업체들이 장기적인 생태적 준수를 우선시하도록 요구합니다.

영양유전학 및 개인 맞춤형 영양

특정 대사 특성에 맞춰 기능성 식품 프로필을 조정하는 기본 과학은 장기적인 제품 혁신 경로를 재편성합니다. 국립 보건원에서 제공하는 공공 건강 문서는 증거 기반의 정밀 영양 연구에 대한 기관의 관심이 증가하고 있음을 강조하며, 목표 미량 영양소 전달 시스템을 탐구합니다. 즉석에서 먹을 수 있는 시리얼 플레이크 가공업체들은 이 새로운 건강 틈새 시장 내에서 미래 포트폴리오를 전략적으로 배치할 수 있으며, 제품을 일반 아침 옵션에서 맞춤형 강화 웰니스 솔루션으로 전환할 수 있습니다.

지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북미 40.2% 점유율 (2025) 프라이빗 라벨 성장: 단백질 강화 옥수수, 귀리 및 밀 플레이크
유럽 110억 달러 (2025) 클린 라벨 규제; 유기농 구운 곡물 플레이크 제품
아시아-태평양 6.92% CAGR (2026–2035) 도시화, 즉석 시리얼 제품에 대한 수요 증가
남미 26억 5천만 달러 (2025) 브라질 주도의 확장; 저렴한 강화 아침 시리얼 플레이크
중동 및 아프리카 5.85% CAGR (2026–2035) 강화 의무; 수입 대체
총계 407억 5천만 달러 (2025) —

식용 플레이크 시장은 명확한 지역적 계층화를 보여줍니다. 북미와 유럽은 전 세계 수익의 3분의 2 이상을 차지합니다. 그러나 가장 빠른 절대 성장은 아시아-태평양 및 일부 아프리카 시장으로 이동하고 있으며, 이곳에서는 아침 시리얼 채택이 초기 단계에 있습니다.

북미

국가 주요 지표 주요 동인
미국 128억 달러 (2025) 성숙한 소매 인프라; D2C 구독 성장
캐나다 3.95% CAGR 캐나다 보건부 섬유 강화 지침
멕시코 14억 2천만 달러 (2025) 확장되는 현대 무역; 맛있는 다곡물 플레이크 채택

미국은 식용 플레이크 시장에 가장 큰 국가 기여자로 남아 있으며, 아침 식사를 위한 시리얼 문화와 월마트, 코스트코, 크로거의 공격적인 프라이빗 라벨 프로그램에 의해 뒷받침되고 있습니다. 캐나다의 포장 시리얼에서 더 높은 섬유 함량을 위한 규제 추진은 옥수수, 귀리 및 밀 플레이크의 재구성을 가속화하고 있으며, 멕시코의 중산층 증가가 브랜드 즉석 시리얼 제품을 편리한 식품으로 수용하고 있습니다.

유럽

국가 주요 지표 주요 동인
독일 4.25% CAGR 유기농 인증 수요; 소매업체의 지속 가능성 약속
영국 21억 8천만 달러 (2025) 강력한 자사 브랜드 시리얼 침투
프랑스 지역 점유율의 22.1% 영양 점수 라벨링이 재구성을 촉진
이탈리아 9억 4천만 달러 (2025) 장인 및 고대 곡물 플레이크 혁신
스페인 3.88% CAGR 관광 주도의 환대 채널 수요
북유럽 국가 8억 2천만 달러 (2025) 1인당 높은 유기농 소비
러시아 4.62% CAGR 수입 대체; 현지 생산 증가
유럽 나머지 지역 13억 5천만 달러 (2025) 동유럽 도시화

EU의 농장에서 식탁까지 전략은 2030년까지 25%의 유기농 농지 점유율을 목표로 하며, 블록 내에서 제조된 유기농 구운 곡물 플레이크 제품에 직접적인 혜택을 줍니다 [10]. 영국의 HFSS(고지방, 고염, 고당) 광고 규칙의 재구성은 브랜드가 프로모션 가시성을 유지하기 위해 저당 강화 시리얼 플레이크에 대규모로 투자하도록 촉진하고 있습니다.

아시아-태평양

국가 주요 지표 주요 동인
중국 29억 5천만 달러 (2025) 도시 밀레니얼 세대의 채택; 전자상거래 채널
인도 8.15% CAGR FSSAI 강화 의무; 소득 증가
일본 13억 8천만 달러 (2025) 영양이 풍부한 아침 식사를 찾는 노인 인구
한국 6.45% CAGR K-웰니스 트렌드; 맛있는 시리얼 혁신
ASEAN 11억 달러 (2025) 빠른 현대 무역 구축; 서구식 아침 식사 채택
아시아-태평양 나머지 지역 5.72% CAGR 중앙 아시아의 신흥 시장

인도는 전 세계 식용 플레이크 시장에서 가장 큰 성장 잠재력을 지닌 지역을 나타냅니다. FSSAI의 2024년 강화 요구 사항과 Reliance Retail의 포장 식품 유통에 대한 공격적인 확장은 브랜드 즉석 시리얼 제품이 Tier-2 및 Tier-3 도시로 진출할 수 있는 길을 열고 있습니다 . 중국의 식용 플레이크 소비는 기본 옥수수 플레이크에서 프리미엄 맛있는 다곡물 플레이크로 이동하고 있으며, Tmall과 JD.com이 주요 발견 플랫폼으로 자리잡고 있습니다.

남미

국가 주요 지표 주요 동인
브라질 17억 2천만 달러 (2025) 가장 큰 지역 경제; 학교 급식 프로그램
아르헨티나 4.10% CAGR 통화 안정화가 수입에 도움
남미 나머지 지역 4억 1천만 달러 (2025) 콜롬비아와 칠레의 아침 식사 현대화

브라질의 국가 학교 급식 프로그램(PNAE)은 매일 4천만 명 이상의 학생에게 서비스를 제공합니다. 이 프로그램은 점점 더 강화된 아침 시리얼 플레이크를 메뉴에 포함시키고 있으며, 식용 플레이크 시장에 대한 안정적인 기관 수요 파이프라인을 생성하고 있습니다 [17].

중동 및 아프리카

국가 주요 지표 주요 동인
사우디아라비아 5억 8천만 달러 (2025) 비전 2030 식품 가공 투자
UAE 5.92% CAGR 관광 및 외국인 수요
남아프리카 4억 7천만 달러 (2025) 가장 큰 아프리카 가공 식품 시장
이집트 6.38% CAGR 인구 증가; 수입 대체 정책
MEA 나머지 지역 5억 2천만 달러 (2025) 나이지리아, 케냐 및 강화 프로그램

사우디아라비아의 비전 2030은 국내 식품 가공 능력을 위해 21억 달러를 배정하고 있으며, 시리얼 제조가 우선 순위 하위 부문으로 확인되었습니다 [18]. 나이지리아의 NAFDAC 강화 기준은 옥수수, 귀리 및 밀 플레이크의 현지 생산을 자극하여 유럽 수입에 대한 의존도를 줄이고 있습니다.

지역별 식용 플레이크 시장, 2025-2035

식용 플레이크 시장 시장 세분화

제품 유형별

세그먼트 주요 지표 주요 수요 동인
콘 플레이크 48.6% 점유율 (2025) 가격 적정성; 보편적인 소비자 친숙함
오트 플레이크 5.42% CAGR (2026–2035) 심장 건강 주장; 베타-글루칸 함량
밀 플레이크 USD 45.2억 (2025) 섬유질 강화; 전곡 포지셔닝
기타 플레이크 (쌀, 기장, 퀴노아) 6.18% CAGR (2026–2035) 글루텐 프리 및 고대 곡물 트렌드

콘 플레이크는 낮은 생산 비용, 중립적인 맛 프로필, 깊은 유통 침투로 인해 식용 플레이크 시장에서 계속해서 지배적인 위치를 차지하고 있습니다. 켈로그는 단독으로 180개국 이상에서 콘 플레이크를 판매하고 있습니다 . 오트 플레이크는 정기적인 오트 소비와 LDL 콜레스테롤 감소를 연결하는 임상 증거에 힘입어 가장 빠르게 성장하는 제품 유형입니다. FDA의 오트 베타-글루칸에 대한 자격 있는 건강 주장은 북미 시장에서 콘, 오트 및 밀 플레이크 제조업체들에게 강력한 마케팅 도구를 제공합니다.

자연별

세그먼트 주요 지표 주요 수요 동인
전통적 73.2% 점유율 (2025) 가격 접근성; 대중 시장 유통
유기농 6.67% CAGR (2026–2035) 클린 라벨 수요; EU 유기농 농지 확장

유기농 즉석 시리얼 제품은 전통적인 대안보다 30–50%의 가격 프리미엄에도 불구하고 빠르게 성장하고 있습니다. 알디와 리들 같은 유럽 소매업체들은 유기농 프라이빗 라벨 시리얼 라인을 연간 22% 확장하여 소비자들이 식용 플레이크 시장 내에서 더 높은 가격을 지불할 의향이 있음을 입증하고 있습니다 [10].

맛 프로필별

세그먼트 주요 지표 주요 수요 동인
클래식/플레인 USD 228.5억 (2025) 다용도성: 요리 재료로 사용
맛있는 5.28% CAGR (2026–2035) 초콜릿, 베리, 계피 변형의 혁신

맛있는 다곡물 플레이크는 특히 호화롭지만 허용 가능한 아침 옵션을 찾는 젊은 소비자들 사이에서 성장 측면에서 클래식 변형을 초과하고 있습니다. 한정판 계절 맛은 시도 구매와 소셜 미디어 참여를 유도하여 맛 혁신을 식용 플레이크 시장에서 주요 경쟁 요소로 만듭니다.

형태별

세그먼트 주요 지표 주요 수요 동인
즉석 냉 플레이크 68.5% 점유율 (2025) 편리함; 준비 시간 없음
뜨거운/즉석 플레이크 5.91% CAGR (2026–2035) 단일 서브 포장; 겨울철 수요
탈수 플레이크 USD 32.8억 (2025) 식품 서비스 및 산업 재료 응용

즉석 시리얼 제품은 식용 플레이크 시장에서 여전히 지배적인 형태입니다. 그러나 뜨거운 즉석 구운 곡물 플레이크 제품은 추운 기후 시장과 따뜻한 아침을 선호하는 노인 소비자들 사이에서 의미 있는 점유율을 차지하고 있습니다.

유통 채널별

세그먼트 주요 지표 주요 수요 동인
슈퍼마켓/하이퍼마켓 47.3% 점유율 (2025) 원스톱 쇼핑; 프로모션 선반 배치
온라인 소매 5.65% CAGR (2026–2035) 구독 모델; 가격 비교 용이성
편의점 USD 39.5억 (2025) 이동 중 단일 서브 형태
기타 채널 3.82% CAGR (2026–2035) 기관, 식품 서비스 및 자판기

경쟁 벤치마킹

식용 플레이크 시장은 중간 정도의 집중도를 보이며, 상위 5개 업체가 전체 수익의 약 48–55%를 차지하고 있습니다. 허핀달-허쉬만 지수(HHI)는 약 850–1,050으로 추정되며, 이는 곡물 조달 및 소매 진열 접근에서의 규모의 이점과 유기농 및 기능성 부문에서의 활발한 틈새 브랜드 활동이 공존하는 중간 정도의 경쟁 구조를 나타냅니다.

회사 추정 수익 점유율 범위 주요 제품 전략적 포지셔닝
Kellogg's (Kellanova) ~14–18% 콘 플레이크, 스페셜 K, 올브랜 강화 아침 시리얼 플레이크의 글로벌 규모 리더
Nestlé S.A. ~10–14% 피트니스, 체리오스 (선택된 시장), 세레비타 영양 과학 기반; 강력한 아시아-태평양 입지
General Mills ~8–12% 휘티스, 토탈, 카스케이디안 팜 맛과 다곡물 플레이크의 혁신 리더
PepsiCo (Quaker Oats) ~6–9% 퀘이커 오트 플레이크, 라이프 시리얼 오트 중심 포트폴리오; 강력한 D2C 존재감
Post Holdings ~4–7% 그레이프-너츠, 허니콤, 그레이트 그레인즈 북미에서의 가치 및 중간 계층 포지셔닝
Dr. August Oetker KG ~3–5% 비탈리스, 뮈슬리 제품군 유럽 구운 곡물 플레이크 제품에서의 프리미엄 포지셔닝
Nature's Path Foods ~2–4% 엔바이로키즈, 헤리티지 플레이크 유기농 및 비-GMO 선구자
Bob's Red Mill ~1–3% 유기농 콘 플레이크, 롤드 오트 클린 라벨; 장인적 포지셔닝
Bagrrys India ~1–3% 콘 플레이크 플러스, 뮈슬리 인도 식용 플레이크 시장의 선도 브랜드 플레이어
MOM Brands (TreeHouse Foods) ~1–2% 몰트-오-밀, 스토어 브랜드 시리얼 프라이빗 라벨 및 가치 계층 전문

최근 뉴스 및 개발

  • 2025년, Post Consumer Brands는 소매 유통 네트워크를 확장하고, 국내 식료품점과 협력하여 전문 바삭한 쌀 플레이크 포트폴리오의 전국적 가용성을 확대했습니다.
  • 2025년, Nestlé India는 바삭한 초콜릿이 들어간 아침 제품인 Munch Choco Fills를 공식 출시하여 식용 시리얼 플레이크 라인을 확장했습니다.
  • 2025년, 세계 관세 기구 회원국들은 지역 관세 업데이트를 시행하고, 구운 시리얼 플레이크에 대해 엄격한 HS 코드 1904.20 보고를 의무화했습니다.

식용 플레이크 시장 Market Report Scope

매개변수 세부사항
시장 범위 옥수수, 귀리, 밀, 쌀, 기장 및 특수 곡물 플레이크를 포함한 글로벌 식용 플레이크 시장
연구 기간 2021–2035
CAGR 4.55% (2026–2035)
기준 연도 시장 규모 407.5억 달러 (2025)
예측 종료점 632.8억 달러 (2035)
가장 빠르게 성장하는 부문 유기농 (자연에 따라); 귀리 플레이크 (제품 유형에 따라)
프로필된 회사 10개 (켈로그, 네슬레, 제너럴 밀스, 펩시코, 포스트 홀딩스, 드. 아우구스트 외트커, 네이처스 패스, 밥스 레드 밀, 바그리, MOM 브랜드)
평가 통화 억 달러

자주 묻는 질문

단백질 강화 트렌드는 시리얼 제조업체의 조달 전략에 어떤 영향을 미칩니까?
단백질이 강화된 제형은 전통적인 곡물과 함께 완두콩, 유청 또는 대두 분리를 조달해야 하므로 공급업체 의존도가 다양해지고 원자재 단가가 12–18% 증가할 수 있습니다 . 제조업체는 원자재 가격을 안정시키기 위해 분리 공급업체와 다년 계약을 체결해야 합니다.
유기농 식용 플레이크는 기존 변형 제품에 비해 어떤 유통 기한 문제에 직면합니까?
유기농 구운 곡물 플레이크 제품은 일반적으로 합성 방부제가 부족하여 유통 기한이 6–8개월로 줄어들고, 기존 SKU는 12개월 이상입니다 . 수정된 대기 포장 및 질소 플러싱은 비용 효율적인 완화 전략입니다.
어떤 새로운 유통 모델이 전통적인 시리얼 소매에 가장 큰 혼란을 초래합니까?
소비자 직접 구독 플랫폼은 1차 데이터를 수집하고 매장 판매보다 3배 높은 재구매율을 제공하여 식용 플레이크 시장에서 가장 파괴적인 채널이 됩니다 . 브랜드는 D2C 확보를 위해 마케팅 예산의 15–20%를 할당해야 합니다.
포장 전면 라벨링 규정은 제품 재구성 일정에 어떤 영향을 미칩니까?
Nutri-Score 및 칠레 스타일 경고 라벨은 일반적으로 제조업체가 부정적인 평가를 피하기 위해 설탕을 줄이고 섬유질을 늘리는 12–18개월의 재구성 주기를 촉발합니다 [13]. 조기 재구성자는 6–9개월의 경쟁 우위를 얻습니다.
계약 제조업체는 틈새 시리얼 브랜드의 확장에 어떤 역할을 합니까?
계약 제조업체는 신생 브랜드가 전용 생산 라인에 대해 2천만~5천만 달러의 자본 지출을 피할 수 있게 하여 4–6개월 내에 출시할 수 있도록 합니다 . 이 모델은 맛이 나는 다곡물 플레이크의 혁신을 가속화합니다.
즉석 시리얼 제품에 대한 기관 급식 채널의 중요성은 얼마나 됩니까?
호텔, 병원 및 학교 급식 프로그램은 전 세계 시리얼 물량의 약 11–14%를 차지합니다 [17]. 기관 계약을 따내기 위해서는 대량 포장 및 지역 강화 의무 준수가 필요합니다.
국제 시리얼 수출업체는 어떤 통화 및 원자재 헤지 전략을 고려해야 합니까?
수출업체는 CBOT에서 곡물 선물 계약을 통화 헤지와 결합하여 밀과 귀리 가격에서 관찰되는 연간 15–25%의 변동성에 대해 마진을 보호해야 합니다 [4]. 다통화 청구서는 외환 노출을 줄입니다.
저자
저자 Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed food science journals, agricultural publications, and authoritative health organizations. Key sources included:

Regulatory & Government Sources:

US Food & Drug Administration (FDA) - GRAS notifications, food labeling requirements, and ingredient safety assessments

European Food Safety Authority (EFSA) - Novel food regulations and scientific opinions on cereal ingredients

Food Standards Australia New Zealand (FSANZ) - Food standards code and cereal product regulations

Health Canada - Food Directorate guidelines for breakfast cereals and grain-based products

Food Safety and Standards Authority of India (FSSAI) - Standards for cereal-based foods and flaked products

UK Food Standards Agency - Food safety regulations and nutritional labeling requirements

International Organizations & Industry Bodies:

Food and Agriculture Organization (FAO) - Cereal production statistics and food security databases

World Health Organization (WHO) - Global nutrition reports and dietary guidelines

International Association for Cereal Science and Technology (ICC) - Cereal processing standards and research

Association of Cereal Chemists International (AACCI) - Technical research and industry standards

European Breakfast Cereal Association (CEEREAL) - European market data and consumption trends

Institute of Food Technologists (IFT) - Food science publications and industry trends

Trade & Market Intelligence:

International Trade Centre (ITC) - Trade statistics for cereal products and breakfast foods

UN Comtrade Database - Import/export data for flaked cereal commodities

USDA Economic Research Service - Grain and feed market analysis

National Agricultural Statistics Service (NASS) - Crop production and utilization data

EUROSTAT - Agricultural production and food industry statistics

OECD-FAO Agricultural Outlook - Cereal market projections

Academic & Scientific Sources:

PubMed/NCBI - Clinical studies on dietary fiber, whole grains, and nutritional impacts

Journal of Cereal Science - Processing technologies and product innovation

Food Chemistry - Ingredient analysis and shelf-life studies

Critical Reviews in Food Science and Nutrition - Health benefits of cereal-based diets

Trends in Food Science & Technology - Emerging processing technologies for flaked products

Commercial & Industry Data:

MRFR - Packaged food market intelligence

MRFR GNPD - New product development tracking in breakfast cereals

MRFR - Alternative grain and specialty flake segments

MRFR - Consumer behavior and market statistics

These sources were utilized to collect production statistics, regulatory approval data, nutritional research, consumption trends, and competitive landscape analysis for corn flakes, wheat flakes, rice flakes, flakey oats, and other specialty grain segments (triticale, barley, quinoa).


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from edible flake manufacturers, cereal processors, and private label suppliers comprised supply-side sources. The demand-side sources included procurement managers from supermarket chains, convenience store vendors, food service distributors, nutritionists, and category managers from retail organizations. Market segmentation was verified, new product launch timelines were confirmed, and consumer adoption patterns, pricing strategies, distribution channel dynamics, and private label growth trends were gathered through primary research.

Primary Respondent Breakdown:

By Company Tier Percentage: Tier 1 (>$5B revenue) 38%, Tier 2 ($500M-$5B revenue) 29%

By Designation Percentage: C-level Executives 31%, Director Level 34%, Others (Managers/Specialists) 35%

By Region Percentage: North America 32%, Europe 29%, Asia-Pacific 28%, Rest of World (LATAM, MEA) 11%

By Stakeholder Type Percentage: Cereal Manufacturers 45%, Raw Material Suppliers 22%, Retail/ Distribution 20%, Food Service/ Hospitality 13%

Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Manufacturer Mapping: Identification of 50+ key manufacturers and processors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product Segmentation: Comprehensive mapping across corn flakes, wheat flakes, rice flakes, flakey oats, and specialty grains (triticale, barley, quinoa flakes)

Revenue Analysis: Analysis of reported and modeled annual revenues specific to edible flake portfolios, including branded and private label production

Market Coverage: Coverage of manufacturers representing 72-78% of global market share in 2024

Estimation Approaches: Extrapolation using bottom-up (production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for supermarket/hypermarket, convenience stores, online retail, and food service channels

This methodology ensures robust triangulation of data points across regulatory, scientific, and commercial sources while maintaining consistency with industry-standard market research practices for food and beverage sectors.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















