Edge AI hardware Market Summary
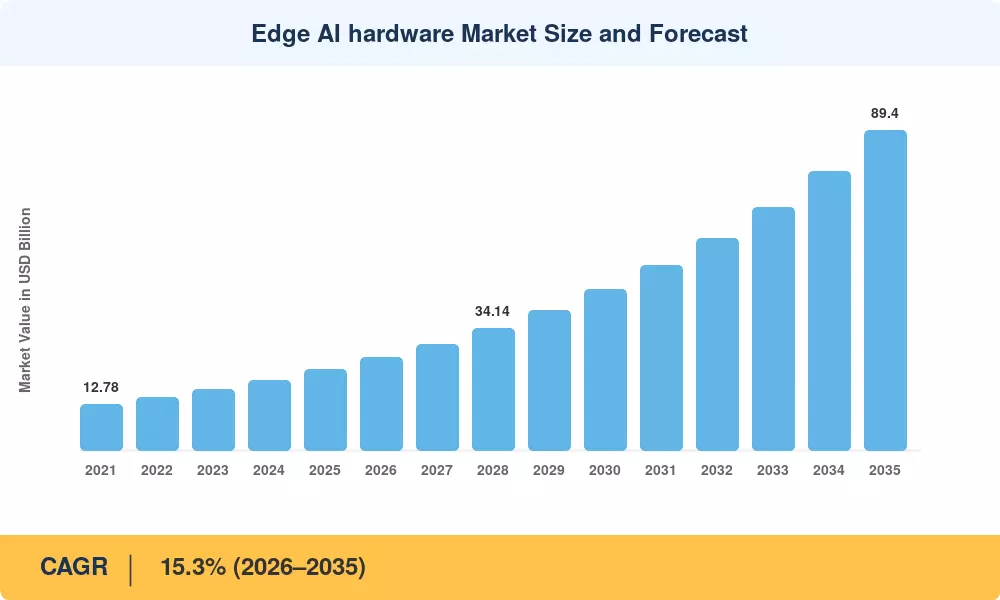
엣지 AI 하드웨어 시장은 2025년에 226억 달러로 평가되었으며, 2026년에는 258억 달러에서 2035년까지 894억 달러로 성장할 것으로 예상되며, 2026–2035년 예측 기간 동안 연평균 성장률(CAGR)은 15.3%에 이를 것으로 보입니다. 이러한 가속화는 두 가지 수렴하는 힘에 기반하고 있습니다: 2027년까지 35,000개 이상의 기업 배포를 초과할 것으로 예상되는 5G 전용 네트워크의 글로벌 롤아웃 —과 민감한 데이터를 중앙 집중식 클라우드 서버로 라우팅하는 대신 현지에서 처리하도록 강제하는 EU 및 아시아 태평양 전역의 데이터 거주 규정 강화 [3]입니다. 엣지 AI 하드웨어 시장은 반도체 혁신과 분산 지능의 교차점에 위치하여, 더 넓은 AI 칩 생태계에서 가장 빠르게 움직이는 세그먼트 중 하나가 되고 있습니다.
근본적인 기술 변화가 진행 중입니다. 기본적인 이상 탐지에 적합했던 레거시 CPU 전용 추론 파이프라인은 엣지 추론을 위한 목적 맞춤형 AI 가속기 칩과 시스템 온 칩 설계에 직접 내장된 엣지 AI를 위한 전용 NPU 신경 처리 장치로 대체되고 있습니다. Qualcomm, Intel 및 NVIDIA는 2023년부터 2025년까지 엣지 전용 실리콘 연구개발에 140억 달러 이상을 할당했습니다 . 한편, 미국 CHIPS 및 과학 법안은 국내 반도체 제조를 위해 527억 달러를 earmarked 하였으며, 이 중 일부는 방어 및 중요 인프라에 사용되는 스마트 카메라와 드론을 위한 엣지 AI 하드웨어로 직접 흐릅니다 .
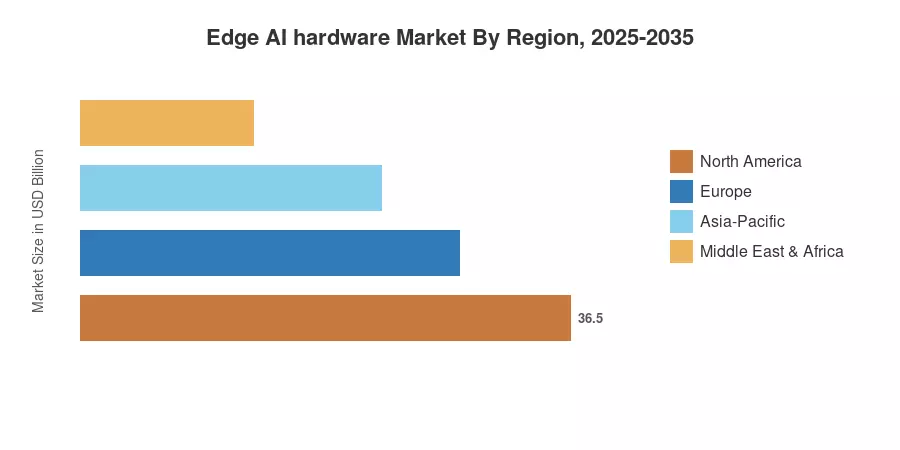
북미는 엣지 AI 하드웨어 시장에서 약 38%의 글로벌 수익 점유율을 차지하고 있으며, 이는 하이퍼스케일러 자본 지출 및 방어 조달에 의해 주도됩니다. 아시아 태평양은 중국의 "AI 플러스" 산업 정책과 인도의 100억 달러 규모의 반도체 인센티브 계획에 힘입어 17.8%의 예상 CAGR로 가장 빠르게 성장하는 지역입니다 [6]. 유럽은 자동차 ADAS 의무 및 산업 4.0 공장 업그레이드에 의해 추진되어 약 27%의 두 번째로 큰 점유율을 차지하고 있습니다. 2035년까지 IoT 엔드포인트를 위한 온디바이스 AI 하드웨어는 오늘날 PLC만큼 산업 환경에서 보편화될 것입니다.
주요 보고서 요약
• 구성 요소 유형별
- 엣지 추론을 위한 AI 가속기 칩, GPU, FPGA 및 ASIC을 포함하여 2025년 엣지 AI 하드웨어 시장의 약 44%를 차지하며, 자율주행차 및 감시 수직 분야의 강력한 수요를 반영합니다.
- 엣지 AI를 위한 NPU 신경 처리 장치는 2035년까지 18.2%의 CAGR로 가장 빠르게 성장하는 구성 요소 세그먼트를 나타내며, 스마트폰 및 웨어러블 OEM이 전용 신경 엔진을 통합하고 있습니다.
- 임베디드 장치를 위한 RISC-V AI 프로세서는 유럽과 아시아의 오픈 소스 실리콘 이니셔티브에 의해 2035년까지 39억 달러에 이를 것으로 예상됩니다.
• 응용 프로그램별
- 스마트 감시 및 보안 응용 프로그램은 2025년에 약 51억 달러로 평가된 엣지 AI 하드웨어 시장의 두 번째로 큰 점유율을 차지합니다.
- 산업 자동화 및 예측 유지보수 배포는 16.5%의 CAGR로 성장하고 있으며, 이는 공장 바닥에서 IoT 엔드포인트를 위한 온디바이스 AI 하드웨어로의 전환을 반영합니다.
- 자동차 ADAS 및 자율주행은 전체 엣지 AI 하드웨어 지출의 약 21%를 차지합니다.
• 지역별
- 북미는 38%의 수익 점유율로 엣지 AI 하드웨어 시장을 선도하며, 이는 미국 방어 및 하이퍼스케일러 수요에 기반하고 있습니다.
- 아시아 태평양은 17.8%의 가장 높은 지역 CAGR을 기록하며, 중국과 인도가 주요 성장 엔진입니다.
- 유럽은 2025년에 약 61억 달러를 생성하며, EU 칩 법안 및 자동차 OEM 조달에 의해 추진됩니다.
아래의 엣지 AI 하드웨어 시장 규모 추정치는 상향식 반도체 TAM 분석, 12개 응용 분야의 하향식 장치 출하 추적을 결합한 삼각 측량 방법론에서 도출되었으며, 주요 산업 데이터베이스 및 상위 15개 공급업체의 연례 보고서와 검증되었습니다 .





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



