E-House Market (2026 – 2035)

E-House 시장 규모, 점유율 및 연구 보고서 솔루션별(고정 E-House, 이동 변전소), 정격 전압별(저전압, 중전압, 고전압), 애플리케이션별(공익사업, 산업, 석유 및 가스, 광업, 데이터 센터, 기타(재생 에너지, 수소, 철도)), 구성 요소별(배전반, 변압기, 보호 및 제어 시스템, 기타(버스바, HVAC, 화재 진압)), 배포 모드별 (영구, 임시/이전 가능) 및 지역별(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카) – 2035년까지 업계 전망.
ID: MRFR/SEM/4127-CR 200 Pages Ankit Gupta Last Updated: September 15, 2026
E-House Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.3%
2025 Market SizeUSD 1.82 Billion
2035 Market SizeUSD 3.34 Billion
Key Players
ABB Ltd.
Siemens Energy
Schneider Electric
Eaton Corporation
Powell Industries
WEG S.A.
Opportunities
  • Modular Hydrogen Electrolysis Plants
  • Emerging-Market Grid Access Programs
  • Drone-Based Inspection and Digital Twin Integration

E-House Market Summary

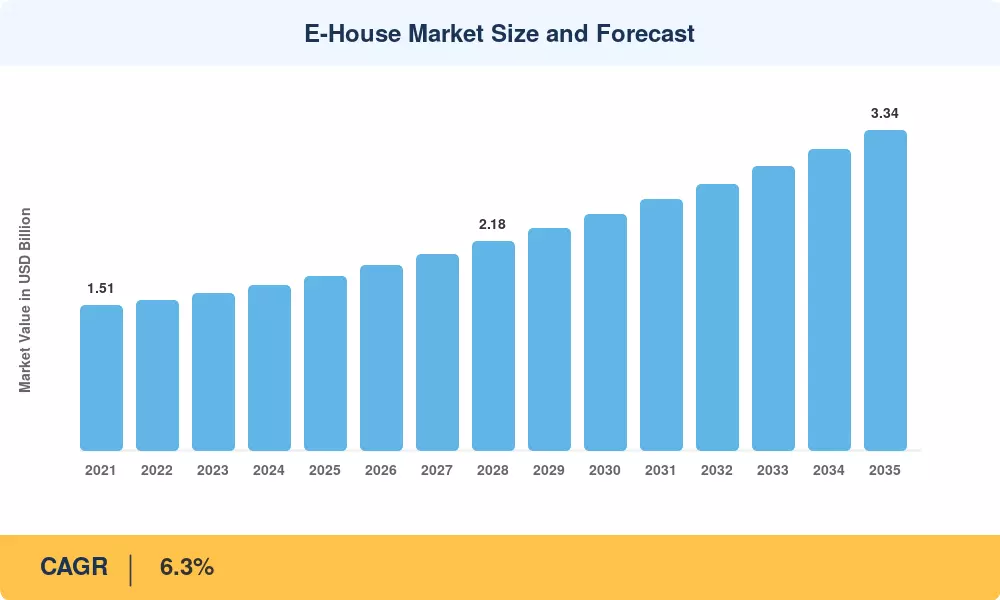
전 세계 E-하우스 시장은 2025년 18억 2천만 달러로 평가되었으며, 2026년에는 19억 3천만 달러에 도달하고 2035년에는 33억 4천만 달러로 증가하여 2026~2035년 예측 기간 동안 연평균 성장률(CAGR) 6.3%를 기록할 것으로 예상됩니다. 그리드 현대화 프로그램 가속화, 특히 미국 에너지부의 200억 달러 규모의 GRIP(그리드 복원력 및 혁신 파트너십) 이니셔티브와 유럽 연합의 개정된 TEN-E(Trans-European Networks for Energy) 규정은 자본을 공장 조립 방식으로 돌리고 있습니다.전기 인클로저프로젝트 일정을 12개월에서 8주까지 단축합니다.[1][2]. 유틸리티, 광산 운영자 및 데이터 센터 개발자는 현장 인력을 줄이고 안전 사고를 최소화하며 단일 트럭 지원 패키지로 사전 시운전 전력 분배를 제공하기 때문에 이러한 사전 엔지니어링 모듈을 점점 더 선호하고 있습니다.

E-House 시장은 더 큰 기술 변화를 겪고 있습니다. 기존의 스틱형 변전소와 현장에서 제작된 배전반실은 중전압 배전반, 저전압 배전반, 변압기 및 디지털 보호 계전기를 하나의 내후성 인클로저에 통합하는 통합 모듈형 장치로 대체되고 있습니다. EU F-가스 규정 개정에 따라 육불화황(SF₆) 절연 가스의 단계적 폐지가 진행되면서 이러한 모듈 내부에 진공 및 청정 공기 스위치기어의 채택이 가속화되고 있으며, 2030년까지 유럽 유틸리티 전반에 걸쳐 약 12억 달러의 개조 지출이 예상됩니다.[3].


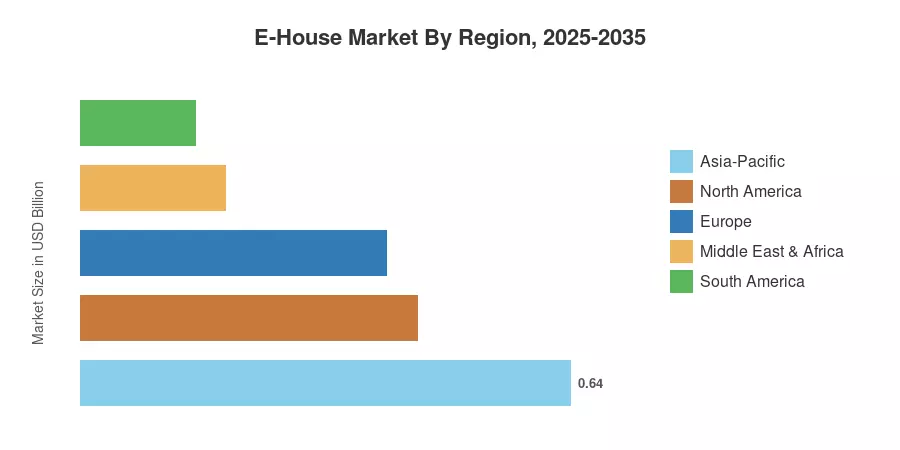
아시아 태평양 지역은 전 세계 매출 점유율의 약 35%를 차지하며 E-House 시장을 주도하고 있습니다. 이는 주로 중국의 초고압 회랑 건설과 인도의 개편된 배전 부문 계획(RDSS)에 따른 것입니다. 중동 및 아프리카는 사우디아라비아의 NEOM 및 홍해 메가프로젝트에 힘입어 2035년까지 연평균 성장률(CAGR)이 10.2%로 가장 빠르게 성장하는 시장입니다. 북미는 데이터 센터 캠퍼스 확장과 재생 가능 에너지 연결 적체로 인해 약 24%로 두 번째로 큰 지역입니다.


주요 보고서 시사점

• 솔루션별

  • 고정형 e-하우스 유닛은 2025년 매출의 약 58%를 차지했는데, 이는 영구 설치에 대한 유틸리티 및 산업계의 강한 선호를 반영합니다.
  • 이동식 변전소는 긴급 복구 및 임시 전력 수요로 인해 2035년까지 연평균 성장률(CAGR) 6.6%로 확장될 것입니다.

• 애플리케이션별

  • 유틸리티는 그리드 확장 의무에 힘입어 2025년 E-House 시장의 약 53%를 점유했습니다.
  • 데이터 센터 배포는 가장 빠르게 성장하는 애플리케이션 부문을 나타내며 2035년까지 CAGR이 8.8%로 예측됩니다.

• 지역별

  • 아시아 태평양 지역은 2025년 전 세계 E-House 시장 매출의 약 35%를 차지했습니다.
  • 중동 및 아프리카 지역은 2035년까지 10.2%의 가장 높은 지역 CAGR을 기록할 것으로 예상됩니다.


E-House 시장 규모 및 전망(2021~2035)

시장 규모는 45개 이상의 전기 OEM, EPC 및 유틸리티 조달 담당자와의 1차 인터뷰를 바탕으로 이루어지며, 관세 무역 데이터, 기업 서류, IEA, IRENA 및 지역 그리드 운영업체의 2차 데이터베이스가 보완됩니다. 실제(2021~2024)는 게시된 주문 잔고를 통해 확인됩니다. 예측(2026~2035)은 회귀 적합도로 보정되고 전기화 설비 투자 예측과 연결된 성장 모델을 활용합니다.[4][5].

E-House Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
그리드 현대화 및 탄력성 의무 +1.4% 북미, 유럽 단기(2년 이하) [1]
데이터센터 전력수요 급증 +1.2% 글로벌 중기(2~4년) [8]
SF₆ 단계적 폐지 및 디지털 배전반 전환 +0.9% 유럽, 아시아 태평양 중기(2~4년) [3]
광업 및 석유가스 전기화 +0.8% 중동, 남미 장기(≥4년) [9]
신재생에너지 연계 확대 +0.7% 아시아 태평양, 북미 중기(2~4년)
공장 조립을 선호하는 EHS 규정 +0.5% 글로벌 단기(2년 이하) [11]
모듈형 수소 및 배터리 저장 장치 배포 +0.4% 유럽, 중동 장기(≥4년) [12]


그리드 현대화 및 탄력성 의무사항

US GRIP 프로그램만으로도 그리드 강화에 105억 달러를 할당하며 상당 부분이 목표로 삼고 있습니다.모듈식 변전소몇 달이 아닌 몇 주 안에 배포할 수 있는 솔루션입니다. 캐나다의 스마트 재생에너지 및 전기화 경로(Smart Renewables and Electrification Pathways) 프로그램은 2028년까지 그리드 업그레이드를 위해 CAD 9억 6400만 추가[1][2]. 이러한 프로그램은 현장 위험을 줄이기 위해 공장에서 테스트되고 시운전된 장비의 우선순위를 명시적으로 지정합니다. 이는 E-House 시장에 직접적인 이점을 제공하는 사양입니다.

데이터센터 전력 수요 급증

IEA에 따르면 전 세계 데이터센터 전력 소비량은 2030년까지 1,000TWh를 초과할 것으로 예상됩니다.[8]. Amazon Web Services 및 Microsoft와 같은 대규모 사업자는 서버 랙 배포 속도에 맞는 빠르고 반복 가능한 전력 공급 모듈이 필요합니다. 통합된 중전압 스위치기어와 강압 변압기를 갖춘 사전 설계된 e-하우스는 이러한 캠퍼스의 사실상 표준이 되어 에너지 공급 일정을 14개월에서 16주 미만으로 단축했습니다.

SF₆ 단계적 폐지 및 디지털 배전반 전환

유럽연합 집행위원회의 개정된 F-가스 규정은 2030년까지 새로운 중압 스위치기어의 SF₆를 완전히 금지하여 40억 유로 이상의 가치가 있는 설치 기반에 영향을 미치는 것을 목표로 하고 있습니다.[3]. 장비 제조업체는 진공 및 청정 공기 회로 차단기를 모듈식 E-House 설계에 내장하여 예측 기간 동안 E-House 시장에 도움이 되는 교체 주기를 만들고 있습니다.

광업 및 석유-가스 전기화

국제광업 및 금속 협의회는 광산 전기화가 2040년까지 부문 배출량을 30%까지 줄일 수 있을 것으로 추정합니다.[9]. 호주, 칠레, 사하라 이남 아프리카의 원격 광산 현장에서는 전통적인 건설이 이러한 환경에서 비실용적이기 때문에 점점 더 컨테이너화된 전자 주택에 의존하고 있습니다. 이 동인은 남미와 중동 및 아프리카 지역의 E-House 시장에 특별한 비중을 두고 있습니다.


제약 영향 분석

구속 추정치는 방향성 역풍을 반영하며 CAGR에서 기계적으로 차감되지 않습니다. 이는 공급측 인터뷰와 규제 분석을 통해 확인된 마찰 요인을 나타냅니다.

제지 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
고정형 대비 높은 초기 자본 비용 -0.6% 신흥 시장 단기(2년 이하)
대형 모듈의 물류 및 운송 제한 -0.5% 글로벌 중기(2~4년)
공장 조립의 숙련된 노동력 부족 -0.4% 북미, 유럽 단기(2년 이하)
허가 및 표준화 단편화 -0.3% 아시아 태평양, 남아메리카 장기(≥4년) [16]
디지털 통합 모듈의 사이버 보안 위험 -0.2% 글로벌 중기(2~4년) [17]


높은 초기 자본 비용

수명주기 경제학에서는 현장 건설 변전소보다 모듈형 전자 주택을 선호하지만 EPRI 분석에 따르면 초기 조달 비용은 동등한 MVA 등급에 대해 15~20% 더 높을 수 있습니다.. 동남아시아와 사하라 이남 아프리카의 예산이 제한된 유틸리티는 기존 설계로 되돌아가는 경우가 많아 E-House 시장의 채택률이 일시적으로 저하됩니다.

물류 및 운송 제한

완전히 조립된 e-하우스 모듈의 무게는 40~80미터톤에 달하고 표준 도로 규격 치수를 초과하므로 전문적인 중량물 운송 허가가 필요하며 내륙 지역에서는 철도 또는 바지선 조정이 필요합니다.. 이러한 제약으로 인해 총 설치 비용이 8~12% 추가되고 산악 지역이나 섬 지역에서는 배송 일정이 4~6주 연장됩니다.


E-House Market Opportunities

모듈형 수소 전기분해 플랜트

NEOM에서 로테르담까지의 녹색 수소 프로젝트에는 컨테이너화된 e-house 설계와 잘 어울리는 전용 중전압 배전 허브가 필요합니다. 수소위원회는 2030년까지 누적 수소 투자가 7,000억 달러에 달할 것으로 추산하고 있으며, 이 중 일부는 BOP(Balance-of-Plant) 전기 인프라로 유입될 것입니다.[12].

신흥 시장 그리드 액세스 프로그램

세계은행에 따르면 사하라 이남 아프리카의 전력 이용률은 51%에 불과합니다.[18]. 나이지리아, 케냐, 에티오피아의 국가 전기화 로드맵에서는 농촌 배전을 위한 모듈식 변전소를 지정하여 E-House 시장 내에 새로운 수요 통로를 열고 있습니다.

드론 기반 검사 및 디지털 트윈 통합

CIGRÉ 연구에 따르면 e-house 모듈을 실시간 모니터링 플랫폼 및 디지털 트윈과 결합하면 예상치 못한 가동 중단을 최대 35%까지 줄이는 예측 유지 관리가 가능합니다.[19]. 내장형 IoT 센서를 인클로저와 함께 번들로 제공하는 OEM은 초기 하드웨어 판매 이상의 서비스 수익 연금을 얻습니다.

데이터 센터 엣지 배포

일반적으로 1~5MW의 엣지 컴퓨팅 시설은 표준 e-하우스와 아키텍처가 동일한 독립형 전력실을 사용합니다. 2028년까지 기업 데이터의 75%가 엣지에서 처리되어 E-House 시장을 위한 대량의 표준화된 제품 계층을 만들 것으로 예상됩니다..

순환 경제 개조 및 재배치 모델

임시 및 재배치 가능한 e-하우스를 위한 임대 및 재배포 비즈니스 모델은 낭비를 줄이고 총 소유 비용을 낮춥니다. 석유 및 가스 부문의 운영자는 이미 광업, 건설 및 재해 복구 응용 분야로 확장할 수 있는 모델인 웰패드 현장 간에 모듈을 순환하고 있습니다.

모든 상품, 기계 및 관련 영역에 대한 현재 무역 및 지정학적 시나리오

글로벌 공급망 지역화

2026년까지 글로벌 무역은 지속적인 지정학적 불확실성으로 인해 점점 더 세분화됩니다. EMEA 지역의 기업들은 니어쇼어링 전략으로 적극적으로 전환하고 멀리 떨어져 있는 외부 파트너에 대한 의존도를 줄이고 있습니다. 이러한 공급망 지역화는 운영 탄력성을 강화하고 무역 중단에 대한 노출을 최소화하며 중요한 인프라 프로젝트의 연속성을 보장하는 것을 목표로 합니다.

 EU-인도 자유 무역 협정(FTA)

2026년 1월 27일에 체결된 EU-인도 자유 무역 협정은 양국 무역의 주요 구조적 변화를 나타냅니다. 이번 협정은 기계류(이전 최대 44%)와 화학제품(최대 22%)을 포함한 주요 산업재에 대한 관세를 철폐하거나 대폭 인하합니다. 이번 개발은 EU와 인도 간 E-House 부품, 전기 시스템, 엔지니어링 상품의 무역 흐름을 크게 향상시켜 두 시장 모두에 대한 비용 경쟁력과 공급 유연성을 향상시킬 것으로 예상됩니다.

탄소경계조정기구(CBAM) 및 제조 국산화

유럽연합은 공식적으로 탄소국경조정기구(CBAM)의 전환 단계에서 최종 이행 단계로 전환했습니다. E-House는 주로 강철과 알루미늄을 사용하여 건설되므로 EU로의 수입품에는 이제 EU 배출권거래제(ETS)에 따른 탄소 가격이 적용됩니다.

그 결과, 중요한 무역 피벗이 진행 중입니다. 이동식(컨테이너형) E-House는 EU 내에서 또는 북유럽 국가와 같은 저탄소 "친환경 철강" 생산 지역에서 점점 더 많이 제조되고 있습니다. 이러한 변화는 제조업체가 일반적으로 중국 및 인도와 같은 탄소 집약적 지역에서 공급되는 철강과 관련된 높은 탄소 관련 수입 부과금을 피하는 데 도움이 됩니다.

NZIA(Net-Zero Industry Act) 및 국내 제조 의무사항

EU의 넷제로 산업법(NZIA)에 따라 전략적 넷제로 기술에 대한 EU 수요의 최소 40%는 국내 생산을 통해 충족되어야 합니다. 여기에는 변압기, 스위치기어, 배전 시스템과 같은 중요한 그리드 인프라 구성 요소가 포함됩니다. 이 법안은 현지화된 제조를 가속화하고 EU 기반 E-House 생산 및 통합 시설에 대한 비즈니스 사례를 강화하고 있습니다.

주요 시장 동인으로서의 에너지 보안

지속적인 지정학적 긴장과 유럽의 러시아 에너지 수입의 완전한 단계적 중단으로 인해 에너지 안보가 전략적 우선순위로 높아졌습니다. 이제 그리드 탄력성, 유연성 및 배포 속도는 필수 요구 사항입니다. 이러한 환경은 지역 전체의 재생 가능 통합, 그리드 강화 및 에너지 전환 프로젝트에 신속한 배치를 가능하게 하는 이동식 및 조립식 E-House를 강력하게 선호합니다.

주요 유럽 허브의 그리드 혼잡

유럽의 주요 대도시 및 데이터 센터 허브인 FLAP-D(프랑크푸르트, 런던, 암스테르담, 파리, 더블린)는 심각한 그리드 정체에 직면해 있습니다. 기존의 오프라인 변전소에는 리드타임이 3~5년 정도 소요되는 경우가 많습니다. 이에 대응하여 규제 기관과 공공 기관에서는 신속한 구축을 위한 표준 솔루션으로 조립식 E-House를 점점 더 많이 요구하고 있으며 이를 통해 더 빠른 그리드 연결과 용량 확장이 가능합니다.

중동 Giga 프로젝트 및 모듈형 에너지 인프라

중동에서는 NEOM 및 홍해 프로젝트와 같은 대규모 개발로 인해 특히 에너지 저장 및 스마트 그리드 통합을 위한 E-House의 대규모 채택이 촉진되고 있습니다. E-House의 모듈식 및 재배치 가능 특성은 이러한 프로젝트의 지속 가능성 목표와 일치하여 영구적인 환경 파괴나 장기적인 토지 영향 없이 확장성을 허용합니다.

중동 지역의 현지화 정책 및 서비스 중심 모델로의 전환

사우디아라비아 및 UAE와 같은 국가에서는 Saudi Aramco의 iktva 이니셔티브와 같은 프로그램을 포함하여 엄격한 현지 콘텐츠 요구 사항을 도입했습니다. 이러한 정책으로 인해 글로벌 E-House 공급업체는 완전히 조립된 장치를 수출하는 것에서 현지 조립 운영으로 전환하게 되었습니다. 결과적으로 시장은 완제품 거래에서 설계 엔지니어링, 시스템 통합, 프로젝트 컨설팅을 포함한 서비스 중심 상품으로 전환하고 있습니다.

중동 투자 모멘텀

중동은 에너지 인프라, 디지털 자산(데이터 센터 포함), 첨단 제조에 중점을 두고 2026년까지 연간 1000억 달러 이상의 투자를 유치할 것으로 예상됩니다. 이러한 지속적인 투자 물결은 특히 속도, 모듈성 및 현지화가 중요한 성공 요인인 사우디아라비아와 UAE에서 E-House 솔루션에 대한 수요를 크게 증가시키고 있습니다.

안전 및 책임 규정

법적 프레임워크와 안전 규정은 특히 인간이나 환경에 잠재적인 위험이 있는 영역에서 로봇 시스템의 배포 및 운영에 영향을 미칩니다. 예: 산업 현장의 직업 안전 규정은 작업자의 안전을 보장하기 위해 로봇 시스템에 대한 특정 안전 표준을 준수하도록 요구합니다.

데이터 개인정보 보호 및 보안

데이터 보호 및 개인 정보 보호법은 특히 의료 및 소비자 로봇 공학과 같은 분야에서 로봇 시스템에서 생성된 데이터의 수집, 사용 및 공유에 영향을 미칩니다. 예: 미국의 CCPA(캘리포니아 소비자 개인 정보 보호법)는 소비자 로봇 공학과 관련된 기업을 포함하여 개인 데이터를 처리하는 기업에 대한 요구 사항을 설정합니다.
E-House Market Future Outlook

전동화 슈퍼사이클

IEA의 세계 에너지 전망 2024에서는 2023년부터 2050년까지 전 세계 전력 수요가 75% 증가할 것으로 예상합니다.[22]. 새로운 기가와트의 발전 또는 저장 용량에는 개폐 장치, 변압기 및 보호 시스템이 필요합니다. 이는 e-하우스 내부에 수용되는 핵심 구성 요소입니다. 이러한 구조적 순풍은 2035년 이후에도 E-House 시장을 유지하게 될 것입니다.

AI 기반 예측 작업

내장된 센서 어레이와 엣지 컴퓨팅 컨트롤러는 전자 주택을 수동 인클로저에서 지능형 노드로 변화시키고 있습니다. CIGRÉ Working Group B3.47에 따르면 예측 분석을 통해 버스바 핫스팟 오류를 72시간 전에 미리 예측하여 계획되지 않은 가동 중지 시간을 최대 40%까지 줄일 수 있습니다.[19]. "스마트 지원" 모듈을 출시하는 OEM은 프리미엄 가격을 책정하게 됩니다.

플랫폼 기반 조달 모델

유틸리티 기업이 온라인으로 전자 주택을 구성, 가격 책정 및 주문하는 디지털 조달 플랫폼은 판매 주기를 6개월에서 6주로 단축하고 있습니다. 슈나이더 일렉트릭의 EcoStruxure 구성기 및ABB모듈식 솔루션 포털은 고객 확보 비용을 낮추고 E-House 시장 내 중간 계층 구매자에 대한 접근성을 확대하는 이러한 변화를 잘 보여줍니다.

ESG 및 지속가능성 보고 압력

EU 기업 지속 가능성 보고 지침(CSRD)에 따른 범위 3 보고 프레임워크에서는 인프라 개발자가 전기 설비의 구체화된 탄소를 문서화하도록 요구합니다.[23]. 공장에서 조립된 e-하우스는 현장에서 건설된 동급 구조물보다 20~30% 더 낮은 검증 가능한 탄소 배출량을 생성하므로 ESG에 민감한 조달 결정에서 뚜렷한 이점을 제공합니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
아시아 태평양 2025년 수익의 ~35% UHV 복도, RDSS 배전 업그레이드
북아메리카 2025년 수익의 ~24% 그리드 탄력성, 데이터 센터 캠퍼스
유럽 2025년 수익의 ~22% SF₆ 단계적 폐지, 해상 풍력 변전소
중동 및 아프리카 CAGR ~10.2%(2026~2035) NEOM 대규모 프로젝트, 광업 및 전기화
남아메리카 2025년 수익의 ~8% 구리/리튬 채굴, 재생 에너지
총 USD 1.82 Billion (2025) —

E-House 시장은 지역적 궤적을 정의하는 인프라 투자 주기 및 자원 추출 활동을 통해 지리적으로 다양한 수요 기반을 보여줍니다.


북아메리카

국가 주요 지표 주요 드라이버
우리를 지역 수익의 ~72% GRIP 자금 조달, 하이퍼스케일 데이터 센터
캐나다 CAGR ~6.8% 온타리오/퀘벡의 중요 광물 채굴
멕시코 ~미화 4억 달러(2025년) 근해 제조 클러스터


로렌스 버클리 국립 연구소(Lawrence Berkeley National Laboratory)에 따르면 미국 전력회사는 2023년에만 2,600GW가 넘는 상호 연결 요청을 제출했으며, 모듈식 e-하우스는 태양열 및 풍력 집결지의 신속한 변전소 건설을 위해 선호되는 솔루션입니다.. 캐나다의 중요 광물 전략은 새로운 니켈 및 리튬 처리 시설에 플러그 앤 플레이 전기실이 필요함에 따라 더욱 큰 바람을 불러일으킵니다.

유럽

국가 주요 지표 주요 드라이버
독일 지역 수익의 ~26% Energiewende, 산업 탈탄소화
영국 CAGR ~6.5% 해상 풍력 그리드 연결
프랑스 ~6억 달러(2025년) 원자력 함대 개조
이탈리아 지역 수익의 ~11% 재생에너지 경매 파이프라인
스페인 CAGR ~6.2% 태양광 PV 상호 연결
북유럽 국가 지역 수익의 ~10% 데이터센터 복도 확장
러시아 제국 ~3억 달러(2025년) 석유-가스 상류 전기화
유럽의 나머지 지역 CAGR ~5.8% 일반 그리드 업그레이드


유럽의 E-House 시장은 2030년까지 신규 설치 시 SF₆가 없는 중전압 개폐 장치를 의무화하는 F-가스 규제 일정과 긴밀하게 연결되어 있습니다.[3]. 독일 TSO는 Netzentwicklungsplan에 따라 2030년까지 그리드 확장을 위해 250억 유로를 할당했으며 사전 조립된 변전소 모듈은 이러한 배포 기한을 맞추는 데 핵심입니다.

아시아 태평양

국가 주요 지표 주요 드라이버
중국 지역 수익의 ~42% UHV 그리드 복도, 재생 에너지
인도 CAGR ~8.5% RDSS, 태양광 발전소 변전소
일본 ~미화 5억 달러(2025년) 후쿠시마 개혁 이후 전력망 탄력성
대한민국 지역 수익의 ~8% 반도체 팹 전력 시스템
아세안 CAGR ~7.9% 산업지역 전기화
아시아 태평양 지역 지역 수익의 ~6% 광업, 일반 인프라


중국의 State Grid Corporation은 2024년에 UHV 회랑을 따라 40개 이상의 모듈식 변전소 프로젝트를 의뢰했으며, 인도의 RDSS 프로그램은 2억 5천만 가구의 스마트 계량 배전 업그레이드를 목표로 하며, 두 가지 모두 해당 지역의 E-House 시장에 대한 지속적인 수요를 창출합니다..

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역 수익의 ~52% 해양 전염, 태양광 발전소
아르헨티나 CAGR ~7.4% Vaca Muerta 셰일, 리튬 트라이앵글
남아메리카의 나머지 지역 ~3억 달러(2025년) 칠레/페루의 구리 채굴


칠레와 페루는 전 세계 구리 생산량의 40% 이상을 차지하고 있으며, 광산 운영업체는 국가 기후 서약에 따른 탈탄소화 약속을 이행하기 위해 디젤 발전기를 그리드 연결 모듈식 e-house로 교체하고 있습니다.[9].

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역 수익의 ~34% 네옴, 홍해 프로젝트
UAE CAGR ~9.8% 산업다각화, 태양광발전단지
남아프리카공화국 지역 수익의 ~18% Eskom 언번들링, 마이닝
이집트 CAGR ~8.6% 수에즈 운하 경제 구역
MEA의 나머지 부분 ~3억 달러(2025년) 석유가스, 광산 탐사


사우디아라비아의 비전 2030 인프라 파이프라인은 계획된 지출에서 1조 달러를 초과했으며 e-house 모듈은 전력 공급 속도 요구 사항에 따라 NEOM의 산업 클러스터 전체에 지정되었습니다.[21]. 중동의 E-House 시장은 공장 테스트를 통해 보장할 수 있는 극한의 주변 온도 등급의 이점을 누리고 있지만 현장 조립은 복제하기가 어렵습니다.


E-House Market By Region, 2025-2035

E-House Market Segmentation

솔루션별

분절 주요 지표 주요 수요 동인
고정 E-하우스 2025년 수익의 ~58% 유틸리티 변전소, 산업 플랜트
이동 변전소 CAGR ~6.6%(2026~2035) 긴급복구, 임시전원


유틸리티 및 산업 운영자가 30년 이상의 서비스 수명을 보장하는 영구적이고 유형 테스트를 거친 인클로저를 요구하기 때문에 고정식 e-house 장치가 E-House 시장을 지배하고 있습니다. 이러한 장치에는 일반적으로 연속 작업용으로 설계된 12~36kV 스위치기어 베이, SCADA 인터페이스 및 HVAC 시스템이 포함되어 있습니다.모바일 변전소는 절대 수익은 작지만 전력망 운영자가 폭풍 대응 및 계획된 유지 관리 중단을 위해 트레일러 장착 장치를 비축하여 복원 시간을 며칠에서 몇 시간으로 단축함에 따라 견인력을 얻고 있습니다.

전압 정격별

분절 주요 지표 주요 수요 동인
저전압 ~3억 3천만 달러(2025년) 데이터센터 UPS 배전
중간 전압 2025년 수익의 ~60% 배전망, 산업용 피더
고전압 CAGR ~8.2%(2026~2035) 변전소, 재생 가능 에너지


중전압 구성은 E-House 시장의 중추로 남아 있으며 유틸리티 및 산업 캠퍼스 전반에 걸쳐 6.6~36kV 배전 요구 사항을 충족합니다. 재생 에너지 개발자가 모듈식 구조가 일정상의 이점을 가장 많이 제공하는 외딴 지역에 풍력 및 태양열 발전 단지와 승압 변전소를 공동 배치함에 따라 고전압 장치(72.5kV 이상)가 가장 빠르게 성장하고 있습니다.

애플리케이션 별

분절 주요 지표 주요 수요 동인
유용 2025년 수익의 ~53% 그리드 확장, 스마트그리드 업그레이드
산업용 ~2억 2천만 달러(2025년) 제조, 화학물질 처리
석유 및 가스 CAGR ~6.9%(2026~2035) 업스트림 전력화, LNG 터미널
채광 2025년 수익의 ~8% 지하 및 노천 전기화
데이터 센터 CAGR ~8.8%(2026~2035) 하이퍼스케일 및 에지 배포
기타 ~미화 7억 달러(2025년) 재생에너지, 수소, 철도


유틸리티 부문 조달은 E-House 시장의 규모를 정의합니다. 전 세계 유통 및 전송 사업자가 노후화된 야외 스위치야드를 밀폐형 모듈 솔루션으로 교체하기 때문입니다. 데이터 센터 배포는 가장 빠르게 성장하는 애플리케이션입니다. 하이퍼스케일 운영자는 동일한 전원 블록을 사전 시운전하고 최소한의 리엔지니어링만으로 여러 캠퍼스 위치에 복제하는 기능을 중요하게 생각하기 때문입니다.

구성요소별

분절 주요 지표 주요 수요 동인
배전반 2025년 수익의 ~46% 핵심 배전 기능
변신 로봇 ~5억 1천만 달러(2025년) 승압/강압 전압 변환
보호 및 제어 시스템 CAGR ~9.0%(2026~2035) 디지털화 및 IEC 61850 채택
기타(버스바, HVAC, 화재 진압) 2025년 수익의 ~10% 규제 및 환경 준수


배포 모드별

분절 주요 지표 주요 수요 동인
영구적인 2025년 수익의 ~73% 장수명 유틸리티 및 산업 자산
임시 / 재배치 가능 CAGR ~6.5%(2026~2035) 이벤트 전력, 재해 복구 및 채굴


경쟁 벤치마킹

E-House 시장은 중간 수준의 집중도를 갖고 있으며, 상위 5개 공급업체가 전 세계 매출의 약 38~45%를 기여합니다. Herfindahl-Hirschman Index(HHI)는 800-1,200 범위 내에 있으며 이는 경쟁력이 있지만 단편화되어 있지 않음을 의미합니다. 중동 및 아시아 태평양의 지역 제작업체는 글로벌 OEM에 가격 압력을 가하여 OEM이 부가 가치 디지털 통합 및 풀 턴키 서비스 모델을 지향하도록 유도합니다.

회사 예상 수익 공유 범위 E-House 시장의 주요 제품 전략적 포지셔닝
ABB 주식회사 ~8~11% MV/HV 모듈형 변전소, 디지털 배전반 글로벌 전체 포트폴리오 리더
지멘스 에너지 ~7~10% NXAIR+ 스위치기어, 가스 절연 모듈 유럽의 기술 리더
슈나이더 일렉트릭 ~6~9% EcoStruxure 지원 모듈형 인클로저 디지털 통합 초점
이튼 주식회사 ~5~8% 배전 어셈블리, UPS 모듈 데이터센터 전문화
파월 산업 ~3~5% 맞춤형 엔지니어링 MV 스위치기어 하우스 북미 틈새 시장의 리더
WEG S.A. ~2~4% 변압기 통합 e-하우스 남미 가격 대비 성능
Aktif Elektroteknik ~2~4% 소형 MV/LV 모듈 터키 수출 허브
티굿일렉트릭 ~2~3% 조립식 모듈형 변전소 중국 국내 및 일대일로
델타스타(주) ~1~3% 이동식 변전소 유틸리티 비상 대응
엘진 파워 솔루션 ~1~2% 스키드 장착형 전력 센터 석유가스 및 광산 응용 분야


최신 뉴스 및 개발


  • 이튼(2024년 6월): 50MW 데이터 센터 블록용으로 특별히 제작된 컨테이너형 전력 분배 장치를 출시하여 에너지 공급 리드 타임을 12주로 단축[8].


  • 유럽 ​​위원회(2023년 10월): 개정된 F-가스 규정 시행 규칙을 발표하여 EU 전역의 신규 설치에서 SF₆ 없는 MV 스위치기어의 2030년 기한을 확인했습니다.[3].


E-House Market Report Scope

매개변수 세부 사항
시장 범위 고정식 전자 주택, 이동식 변전소 및 관련 전기 인클로저를 포함한 글로벌 전자 주택 시장
학습기간 2021~2035년
역사적 기간 2021년~2024년
기준 연도 2025
예측기간 2026년~2035년
CAGR 기간 2026년~2035년
CAGR 6.3%
시장규모(2025년) USD 1.82 Billion
시장 규모(2035년) USD 3.34 Billion
가장 빠르게 성장하는 지역 중동 및 아프리카 (CAGR ~10.2%)
가장 빠르게 성장하는 애플리케이션 데이터 센터(CAGR ~8.8%)
프로파일링된 회사 10 (ABB, Siemens Energy, Schneider Electric, Eaton, Powell Industries, WEG, Aktif Elektroteknik, TGOOD Electric, Delta Star, Elgin Power Solutions)
평가통화 USD Billion


자주 묻는 질문

What lead time should a buyer expect when ordering a custom e-house?
Typical lead times range from 16 to 26 weeks, depending on voltage class and switchgear configuration. Early engagement with the OEM during the FEED phase can shave four to six weeks off delivery .
How do lifecycle costs of modular e-houses compare to stick-built substations?
Over a 25-year service life, e-houses deliver 12–18% lower total cost of ownership due to reduced field labor and faster commissioning . Upfront procurement costs are higher, but operational savings offset them within five years.
What cybersecurity standards apply to digitally integrated e-house modules?
IEC 62351 and NERC CIP standards govern communication security for protection relays and SCADA interfaces embedded in e-houses [17]. Buyers should verify OEM compliance certificates before procurement.
Can e-houses operate in extreme ambient temperatures?
Factory-tested modules are routinely rated for –40 °C to +55 °C ambient ranges using integrated HVAC and Arctic-grade insulation . Desert and Arctic deployments require enhanced cooling or heating packages.
What financing structures are available for temporary e-house deployments?
Lease-to-own and rental-pool models are increasingly common for relocatable units in mining and oil-gas sectors [9]. These structures convert capital expenditure into operating expenditure.
How does the SF₆ phase-out affect existing e-house installations?
Existing SF₆ equipment can remain in service, but new installations in the EU must use alternatives by 2030 [3]. Retrofit kits allow vacuum-breaker upgrades inside existing enclosures.
What role do digital twins play in e-house lifecycle management?
Digital twins enable real-time thermal and electrical simulation, cutting diagnostic time by up to 60% [19]. They are becoming a standard OEM offering bundled with new module shipments.    
저자
저자 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of electrical infrastructure databases, energy sector journals, engineering publications, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), Federal Energy Regulatory Commission (FERC), International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), National Electrical Manufacturers Association (NEMA), International Energy Agency (IEA), US Energy Information Administration (EIA), European Network of Transmission System Operators for Electricity (ENTSO-E), EU Eurostat Energy Database, World Energy Council, Occupational Safety and Health Administration (OSHA), National Fire Protection Association (NFPA), and national energy ministry reports from key markets. These sources were used to collect power infrastructure statistics, regulatory compliance data, safety standards, grid modernization trends, and market landscape analysis for mobile, semi-mobile, and fixed E-House solutions across switchgear, transformer, UPS, and other component categories.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Engineering, project directors, and business development leaders from E-House manufacturers, electrical equipment OEMs, and modular construction providers comprised the supply-side sources. Electrical engineers, project managers, procurement leads from oil and gas operators, mining companies, utility providers, and infrastructure contractors in the industrial, transportation, and power utilities sectors comprised demand-side sources. Market segmentation was verified, project pipeline timelines were confirmed, and insights regarding specification requirements, procurement cycles, and competitive tendering dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (38%), Europe (30%), Asia-Pacific (25%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and project deployment analysis. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, Middle East & Africa, and South America

Product mapping across mobile, semi-mobile, and fixed E-House types, covering switchgear, transformer, UPS, control panel, busway, HVAC systems, and other components

Analysis of reported and modeled annual revenues specific to E-House and modular substation portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (project volume × ASP by application and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for oil & gas, mining, power utilities, transportation, and other end-use sectors

Key Adjustments Made:

Modified all percentage breakdowns in primary research section

Replaced medical/aesthetic sources with electrical infrastructure, energy, and industrial safety organizations

Updated component and application categories to match E-House market segments (Mobile/Semi-Mobile/Fixed types, Oil & Gas/Mining/Power Utilities applications)

Maintained consistent methodology structure while adapting to electrical power distribution industry context

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















