Dry Eye Syndrome Market Summary
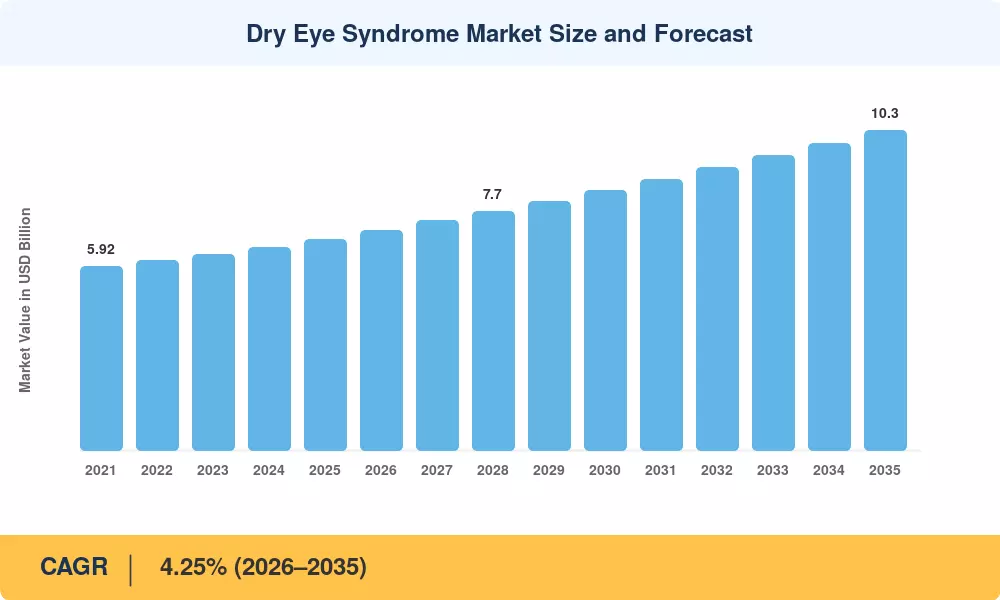
안구건조증 시장은 2025년에 68억 달러로 평가되었으며, 2026년에는 70억 9천만 달러에 도달할 것으로 예상되며, 2035년까지 103억 달러로 증가할 것으로 보이며, 2026–2035년 예측 기간 동안 4.25%의 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 이러한 경향은 두 가지 구조적 후풍에 기반하고 있습니다: WHO가 안구건조증을 장기 관리가 필요한 만성 질환으로 인정한 것과, 미국 및 EU에서의 보험 보장 확대가 환자들을 간헐적인 OTC 구매에서 지속적인 처방 치료로 끌어들이고 있습니다. 현재 전 세계적으로 진단된 안구건조증 환자 수는 3억 명을 초과하며, 일본과 한국의 국가 스크리닝 프로그램이 매년 그 수를 증가시키고 있습니다 [1].
치료 측면에서 안구건조증 시장은 증상을 숨기는 윤활제에서 상태를 변화시키는 약물로의 중요한 전환을 목격하고 있습니다. FDA의 2024년 두 가지 지속 방출 눈물막 조절제에 대한 신속 승인 지정은 승인을 가속화하려는 규제 의지를 나타내며, 새로운 분비촉진제, TRPM8 작용제 및 RASP 억제제가 후기 단계 파이프라인으로 이동하고 있습니다 [2]. 2022년 이후, 보존제가 없는 생물학적 제제와 열 펄스 치료를 결합한 장치-약물 조합 플랫폼은 총 14억 달러의 벤처 자금을 유치하여 의료 전문가들이 난치성 상황을 처리하는 방식을 변화시키고 있습니다 [3].
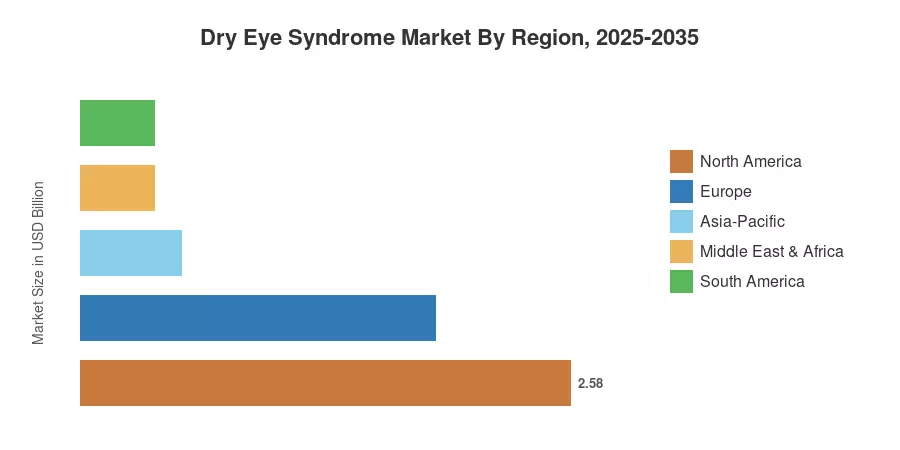
강력한 지불자 인프라와 높은 진단율 덕분에 북미는 2025년 안구건조증 시장 수익의 약 38.0%를 차지했습니다. 2035년까지 아시아-태평양 지역은 중국과 인도의 증가하는 화면 사용 시간 및 일본의 고령화 인구에 힘입어 7.84%로 가장 빠른 CAGR을 기록할 것으로 예상됩니다. 독일과 프랑스가 차세대 처방 제형 사용을 선도함에 따라 유럽은 약 27.5%로 두 번째로 큰 점유율을 차지했습니다. 향후 10년 동안, 원격 안과 진료가 부족한 지역의 진단 격차를 메우면서 접근 가능한 환자 풀은 크게 증가할 것입니다.
주요 보고서 요약
• 치료 방법별
- 처방 치료는 2025년 안구건조증 시장의 45.3%를 차지하며, 항염증제 및 면역조절제의 강력한 수요를 반영합니다.
- 진단 검사는 2035년까지 7.10%의 CAGR로 확대될 것으로 예상되며, 현장 점검 눈물 삼투압 및 마이보그래피 장치가 표준 임상 도구가 될 것입니다.
• 질병 유형별
- 증발성 안구건조증 사례는 2025년 수익의 56.1%를 차지하며, 전 세계적으로 지배적인 임상 아형입니다.
- 수분 부족 사례는 자가면역 스크리닝이 조기 발견을 개선함에 따라 2035년까지 8.01%의 CAGR로 성장할 것으로 예상됩니다.
• 제형별
- 안약은 2025년 안구건조증 시장 규모의 70.2%를 차지했습니다.
- 연고와 젤은 보존제가 없는 제형이 임상의 선호를 얻으면서 2035년까지 8.60%의 CAGR로 발전하고 있습니다.
• 유통 채널별
- 병원 약국은 2025년 안구건조증 시장 수익의 65.9%를 차지했습니다.
- 온라인 약국 채널은 환자 직접 구독 모델이 확장됨에 따라 2035년까지 10.58%의 CAGR을 기록할 것으로 예상됩니다.
• 지역별
- 북미는 2025년 전 세계 수익의 38.0%를 차지했으며, 아시아-태평양 지역은 2026–2035년 동안 가장 빠른 지역 CAGR인 7.84%를 기록할 것으로 예상됩니다.
시장 규모 및 예측 (2021–2035)
Market Research Future의 시장 규모 산정 방법론은 감사된 제약 데이터베이스의 상향식 수익 분석과 처방량 추적, 환자 유병률 모델 및 42개국의 유통 채널 조사를 통한 하향식 검증을 결합합니다. 역사적 데이터는 실제 판매 및 배송 기록을 반영하며; 예측 값은 임상 시험 파이프라인 진행, 규제 승인 일정 및 지불자 채택 곡선에 맞춰 조정된 가중 CAGR 모델을 사용하여 외삽됩니다.