Digital Payment Healthcare Market

의료 분야의 디지털 결제 시장 규모, 점유율 및 구성 요소별 연구 보고서 (솔루션, 서비스), 배포 방식 (온프레미스, 클라우드), 조직 규모 (중소기업, 대기업) 및 지역 (북미, 유럽, 아시아 태평양 및 기타 지역) – 2035년까지의 산업 예측

ID: MRFR/BS/6505-HCR 111 Pages Ankit Gupta Last Updated: September 28, 2026
Digital Payment Healthcare Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)13.7%
2024 Market Size$ 10.99 Billion
2025 Market Size$ 12.5 Billion
2035 Market Size$ 45.13 Billion
Key Players
Epic Systems Corporation
Cerner Corporation
Allscripts Healthcare Solutions
Athenahealth
Inc.
McKesson Corporation
Opportunities
  • Increase in Telehealth Services
  • Growing Emphasis on Patient Experience
  • Rising Demand for Contactless Payments

Digital Payment Healthcare Market 요약

Market Research Future 분석에 따르면, 2024년 헬스케어 디지털 결제 시장은 10.99억 달러로 추정됩니다. 헬스케어 디지털 결제 산업은 2025년 12.5억 달러에서 2035년까지 45.13억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 13.7%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

의료 분야의 디지털 결제 시장은 기술 발전과 변화하는 소비자 선호에 의해 강력한 성장을 경험하고 있습니다.

  • 이 시장은 특히 북미에서 의료 제공자들이 환자의 편의를 향상시키기 위해 모바일 결제의 채택이 증가하고 있습니다.
  • 데이터 보안 및 규정 준수는 여전히 가장 중요하며, 이는 디지털 결제 솔루션의 설계 및 구현에 영향을 미칩니다.
  • 인공지능 통합이 보편화되고 있으며, 이는 결제 프로세스를 최적화하고 의료 환경에서 운영 효율성을 향상시키고 있습니다.
  • 비접촉 결제에 대한 수요 증가와 디지털 결제를 지원하는 정부의 이니셔티브는 특히 아시아 태평양 지역에서 시장 확장을 촉진하는 주요 요인입니다.

시장 규모 및 예측

2024 시장 규모 10.99 (억 달러)
2035 시장 규모 45.13 (억 달러)
CAGR (2025 - 2035) 13.7%

주요 기업

Epic Systems Corporation (미국), Cerner Corporation (미국), Allscripts Healthcare Solutions (미국), Athenahealth, Inc. (미국), McKesson Corporation (미국), Change Healthcare (미국), PayPal Holdings, Inc. (미국), Square, Inc. (미국), Stripe, Inc. (미국)
Digital Payment Healthcare Market Treiber

원격 의료 서비스의 증가

원격 의료 서비스의 증가는 의료 분야의 디지털 결제 시장에서 중요한 원동력입니다. 더 많은 환자들이 가상 상담을 선택함에 따라 효율적인 디지털 결제 솔루션의 필요성이 절실해졌습니다. 원격 의료 플랫폼은 원활한 거래를 촉진하는 통합 결제 시스템을 필요로 합니다. 데이터에 따르면 원격 의료 방문이 30% 이상 증가했으며, 이는 이 의료 제공 방식에 맞춘 결제 솔루션 개발을 필요로 합니다. 이러한 추세는 의료 제공자들이 원격 의료를 지원하는 디지털 결제 기술에 투자하도록 장려할 가능성이 높으며, 환자들이 제공된 서비스에 대해 쉽게 결제할 수 있도록 보장합니다. 원격 의료 플랫폼 내 결제 솔루션의 통합은 전반적인 환자 경험을 향상시키고 의료 조직의 수익 주기를 간소화할 것으로 예상됩니다.

환자 경험에 대한 강조 증가

의료 분야의 디지털 결제 시장은 환자 경험 향상에 대한 강조가 커짐에 따라 점점 더 영향을 받고 있습니다. 의료 제공자들은 원활한 결제 과정이 전반적인 환자 만족도에 필수적이라는 것을 인식하고 있습니다. 연구에 따르면 75%의 환자들이 쉽고 효율적인 결제 옵션을 제공하는 의료 시설로 돌아갈 가능성이 더 높습니다. 따라서 의료 조직들은 청구 및 결제 과정을 간소화하는 사용자 친화적인 디지털 결제 플랫폼에 투자하고 있습니다. 환자 중심 솔루션에 대한 이러한 초점은 환자에게 재정적 경험을 개선할 뿐만 아니라 제공자에게 행정적 부담을 줄여줍니다. 산업이 발전함에 따라 디지털 결제 시스템의 통합은 표준 관행이 될 가능성이 높으며, 이는 의료 제공에서 환자 경험의 중요성을 반영합니다.

비접촉 결제 수요 증가

의료 분야의 디지털 결제 시장은 비접촉 결제 솔루션에 대한 수요가 눈에 띄게 증가하고 있습니다. 환자들은 빠르고 위생적인 결제를 가능하게 하는 비접촉 거래의 편리함과 안전성을 점점 더 선호하고 있습니다. 최근 데이터에 따르면 거의 60%의 환자들이 의료비를 결제할 때 비접촉 옵션을 선호한다고 합니다. 이러한 추세는 의료 제공자들이 이러한 거래를 촉진하는 디지털 결제 시스템을 채택하도록 이끌 가능성이 높습니다. 결과적으로, 산업은 환자 만족도를 높이고 청구 과정을 간소화하는 고급 결제 기술 통합으로 전환하고 있습니다. 모바일 지갑과 근거리 통신(NFC) 기술의 수용 증가 또한 이 추세를 뒷받침하며, 의료 분야에서 비접촉 결제의 밝은 미래를 나타냅니다.

결제 솔루션의 기술 발전

기술 발전은 의료 분야의 디지털 결제 시장을 상당히 형성하고 있습니다. 블록체인 기술, 인공지능 및 기계 학습과 같은 혁신이 보안과 효율성을 높이기 위해 결제 시스템에 통합되고 있습니다. 이러한 기술은 의료 분야에서 중요한 사기 방지 및 데이터 관리에 대한 강력한 솔루션을 제공합니다. 예를 들어, 블록체인은 안전하고 투명한 거래 기록을 제공할 수 있으며, AI는 결제 처리 과정을 간소화하고 오류를 줄일 수 있습니다. 의료 조직들이 이러한 고급 기술을 점점 더 많이 채택함에 따라 디지털 결제 환경은 빠르게 발전할 것으로 예상됩니다. 운영 효율성 향상 및 비용 절감의 잠재력은 디지털 결제 솔루션 채택을 촉진하는 기술 발전의 중요성을 더욱 강조합니다.

디지털 결제를 지원하는 정부 이니셔티브

정부 이니셔티브는 의료 분야의 디지털 결제 시장을 형성하는 데 중요한 역할을 합니다. 다양한 규제 기관들이 의료 거래의 효율성과 투명성을 높이기 위해 디지털 결제 시스템의 채택을 적극적으로 촉진하고 있습니다. 예를 들어, 현금 거래를 줄이고 전자 결제를 장려하는 정책이 시행되고 있습니다. 일부 지역에서는 디지털 결제 솔루션을 채택하는 의료 제공자에게 인센티브를 제공하여 혁신을 위한 보다 유리한 환경을 조성하고 있습니다. 이러한 정부의 지원은 의료 조직들이 규제 기대에 부합함에 따라 디지털 결제 시스템의 성장을 촉진할 것으로 예상됩니다. 기술 채택을 위한 자금 및 자원의 증가 가능성은 이러한 이니셔티브가 디지털 결제 환경을 주도하는 데 중요함을 더욱 강조합니다.

시장 세그먼트 통찰력

구성 요소 솔루션: 솔루션(최대) 대 서비스(가장 빠르게 성장하는)

디지털 결제 의료 시장에서 구성 요소 솔루션 세그먼트는 주로 솔루션과 서비스로 나뉩니다. 솔루션 카테고리는 통합된 의료 결제 솔루션 플랫폼과 다양한 의료 결제 방법을 지원하는 확장 가능한 의료 결제 솔루션을 활용하여 가장 큰 시장 점유율을 차지하고 있습니다. 여기에는 디지털 지갑과 결제 게이트웨이의 통합이 포함되어 원활한 거래 프로세스에 필수적입니다. 반면 서비스 세그먼트는 작지만, 의료 제공자와 환자의 다양한 요구를 충족할 수 있는 개인화되고 적응 가능한 결제 솔루션에 대한 수요 증가로 인해 빠른 성장을 목격하고 있습니다.

솔루션(지배적) 대 서비스(신흥)

디지털 결제 의료 시장 내 솔루션 세그먼트는 고급 의료 청구 기술과 자동화된 의료 결제 자동화 워크플로우에 의해 지원되는 간소화된 결제 처리 및 관련 기술을 제공하는 광범위한 능력으로 특징지어집니다. 전자 건강 기록(EHR) 및 운영 효율성을 향상시키는 결제 시스템의 채택 증가로 인해 지배적인 시장 위치를 차지하고 있습니다. 반면 서비스 세그먼트는 개인화 및 탁월한 사용자 경험을 향한 트렌드에 의해 빠르게 부상하고 있습니다. 컨설팅, 지원 및 교육과 같은 서비스는 의료 조직이 결제 프로세스를 최적화하려고 함에 따라 필수적인 요소가 되고 있습니다. 상호 운용성 및 환자 중심 솔루션에 대한 증가하는 초점은 서비스 제공에 대한 수요를 더욱 촉진하여 시장에서 중요한 성장 영역으로 구별됩니다.

배포 방식: 클라우드(최대) 대 온프레미스(가장 빠르게 성장하는)

의료 시장에서 디지털 결제 솔루션의 배포는 주로 클라우드 기반 시스템에 의해 지배되고 있으며, 이는 유연성을 제공하고 전 세계 의료 생태계의 고급 결제 솔루션 의료 인프라를 지원합니다. 이로 인해 클라우드 배포는 의료 제공자들이 결제 프로세스를 간소화하고 환자 경험을 향상시키기 위해 이러한 솔루션을 점점 더 선택함에 따라 상당한 시장 점유율을 차지하게 되었습니다. 한편, 온프레미스 솔루션은 전통적으로 데이터 보안 문제로 선호되었지만, 조직들이 직접 제어할 수 있는 맞춤형 솔루션을 찾으면서 관심이 다시 증가하고 있습니다.

배포: 클라우드(지배적) 대 온프레미스(신흥)

클라우드 배포는 현재 의료 분야의 디지털 결제 환경에서 지배적인 힘으로, 의료 통합에서 확장 가능한 핀테크와 운영 효율성을 향상시킵니다. 의료 시스템은 원격 접근 및 다양한 의료 애플리케이션과의 통합을 지원해야 하므로 이러한 솔루션으로 기울어지고 있습니다. 반면 온프레미스 솔루션은 보안 장점과 맞춤화 능력으로 인해 강력한 대안으로 부상하고 있습니다. 초기 투자 및 유지 관리 비용이 더 높지만, 많은 의료 제공자들이 결제 시스템을 최적화하기 위해 두 가지 배포 유형을 모두 활용할 수 있는 하이브리드 모델을 탐색하고 있습니다.

조직 규모별: 중소기업(SMEs)(최대) 대 대기업(가장 빠르게 성장하는)

디지털 결제 의료 시장은 중소기업(SMEs)과 대기업 간의 상당한 격차를 목격하고 있습니다. 현재 중소기업은 민첩성, 혁신적인 결제 솔루션 및 낮은 운영 비용 덕분에 가장 큰 시장 점유율을 차지하고 있으며, 이를 통해 지역 의료 제공자에게 효과적으로 서비스를 제공할 수 있습니다. 한편 대기업은 전략적 파트너십, 광범위한 자원 및 기술 발전을 통해 시장 존재감을 빠르게 증가시키고 있으며, 그들의 점유율은 눈에 띄게 경쟁력을 갖추고 있습니다.

중소기업(SMEs)(지배적) 대 대기업(신흥)

중소기업(SMEs)은 디지털 결제 의료 시장에서 우위를 점하고 있으며, 이는 환자의 요구와 의료 규정의 변화에 신속하게 적응할 수 있는 능력으로 특징지어집니다. 그들의 슬림한 운영 구조는 지역 의료 제공자에 맞춘 혁신적인 결제 솔루션을 구현할 수 있게 해줍니다. 반면 대기업은 자본을 활용하여 확장 가능한 디지털 결제 기술에 투자하고 의료 시스템과 전략적 제휴를 형성함으로써 강력한 플레이어로 부상하고 있습니다. 규제 준수 및 환자 데이터 보안의 복잡성을 탐색하면서 대기업은 점차 시장 점유율을 확보할 수 있는 위치에 있으며, 의료 분야의 디지털 혁신이 가속화됨에 따라 광범위한 성장을 준비하고 있습니다.

Digital Payment Healthcare Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

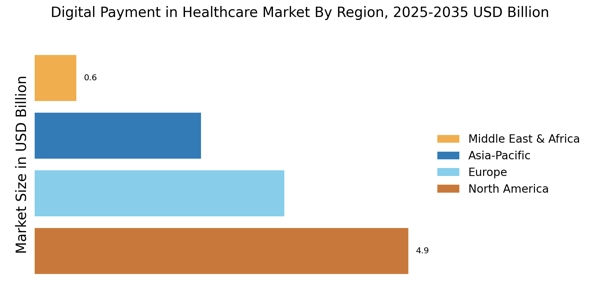
지역별로 이 연구는 북미, 유럽, 아시아 태평양 및 기타 지역에 대한 시장 통찰력을 제공합니다. 북미 헬스케어 디지털 결제 시장은 효율성과 효과성을 높이려는 필요성이 증가함에 따라 지배적일 것이며, 이 지역의 시장 성장을 촉진할 것입니다.

또한, 시장 보고서에서 연구된 주요 국가는 미국, 캐나다, 독일, 프랑스, 영국, 이탈리아, 스페인, 중국, 일본, 인도, 호주, 한국 및 브라질입니다.

그림 3: 2022년 지역별 헬스케어 디지털 결제 시장 점유율 (%)

유럽의 헬스케어 디지털 결제 시장은 다양한 수직 산업에서 성장하고 있는 헬스케어 디지털 결제의 증가로 인해 두 번째로 큰 시장 점유율을 차지하고 있습니다. 이러한 산업에서 헬스케어 서비스의 디지털 결제 채택이 증가함에 따라 시장 확장에 기여하고 있습니다. 또한 독일의 헬스케어 디지털 결제 시장은 가장 큰 시장 점유율을 보였고, 영국의 헬스케어 디지털 결제 시장은 유럽 지역에서 가장 빠르게 성장하는 시장이었습니다.

아시아 태평양 헬스케어 디지털 결제 시장은 2023년부터 2032년까지 가장 빠른 CAGR로 성장할 것으로 예상됩니다. 이는 제조 수직 산업에서의 채택 때문입니다. 수직 산업에는 소매 및 소비재, 제조, IT 및 통신이 포함됩니다. 또한, 중국의 헬스케어 디지털 결제 시장은 가장 큰 시장 점유율을 보였고, 인도의 헬스케어 디지털 결제 시장은 아시아 태평양 지역에서 가장 빠르게 성장하는 시장이었습니다.

Digital Payment Healthcare Market Regional Image

주요 기업 및 경쟁 통찰력

주요 시장 참여자들은 제품 라인을 확장하기 위해 연구 및 개발에 막대한 투자를 하고 있으며, 이는 헬스케어 디지털 결제 시장의 성장을 더욱 촉진할 것입니다. 시장 참여자들은 또한 새로운 제품 출시, 계약 체결, 인수 합병, 더 높은 투자 및 다른 조직과의 협력을 포함한 다양한 전략적 활동을 수행하여 입지를 확장하고 있습니다. 경쟁이 치열해지는 헬스케어 산업에서 성공하기 위해, 디지털 결제 솔루션은 비용 효율적인 옵션을 제공하여 시장 수요를 충족하고 도달 범위를 확장해야 합니다. 운영 비용을 최소화하기 위해 현지에서 제조하는 것은 헬스케어 산업의 디지털 결제에서 고객에게 혜택을 주고 시장 부문을 증가시키기 위해 제조업체들이 사용하는 주요 비즈니스 전략 중 하나입니다. 최근 몇 년 동안 헬스케어 디지털 결제 산업은 의학에 가장 중요한 이점을 제공했습니다. 헬스케어 디지털 결제 시장의 주요 플레이어로는 Aurus Inc. (미국), Aliant Payments (미국), Stripe (미국), ACI Worldwide, Inc. (미국), Payments Direct, Inc. (미국), First Data Corporation (미국), PayPal (미국), Worldpay, LLC (영국), Wirecard AG (독일), Fiserv, Inc. (미국), InstaMed (미국), Billing Tree (미국), Change Healthcare (미국), Elavon Inc. (미국), Zelis Payments (미국) 등이 있습니다. 시장 수요를 증가시키기 위해 일부 기업들은 연구 및 개발 능력을 강화하는 데 집중하고 있습니다. ParkMobile은 EasyPark Group의 자회사로, 북미에서 스마트 주차 및 이동 솔루션의 주요 제공업체입니다. 이 회사는 수백만 사용자가 모바일 장치를 통해 주차를 쉽게 찾고 예약하며 결제할 수 있는 비접촉식 접근 방식을 제공합니다. 39개의 미국 주요 도시를 포함하여 3,000개 이상의 장소에 널리 퍼져 있는 ParkMobile은 4천만 명 이상의 소비자들 사이에서 인기를 얻고 있습니다. 이 서비스는 도로 및 거리 주차, 공항 및 이벤트 예약, 일시적인 예약, 시 정부 주차 허가 솔루션 등 다양한 주차 옵션을 포함합니다. 최근 ParkMobile은 사무실 솔루션을 전문으로 하는 협동조합 EasyPark와 파트너십을 발표했습니다. Aliant는 전 세계의 신중하게 선택된 엘리트 로펌으로 구성된 국제 로펌입니다. 이 독립적인 로펌들은 국경을 초월한 거래 및 소송에 대한 전문 지식을 결합하여 지역 이해와 지식을 바탕으로 최고의 법률 자문을 제공합니다. Aliant는 암호화폐 결제 솔루션인 CryptoBucks를 제공한 최초의 결제 처리업체 중 하나가 되는 선구적인 조치를 취했습니다. 이 전략적 이니셔티브는 주요 소매업체, 핀테크 기업 및 소프트웨어 개발자와의 파트너십을 확장하여 암호화폐 결제의 채택을 촉진하는 것을 목표로 하고 있습니다.

Digital Payment Healthcare Market 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

  • 2025년 1분기: 디지털 결제 진화가 헬스케어 재무 환경을 재편하다 TrustCommerce는 2025년 1월 헬스케어에서 디지털 결제 선호도가 급격히 변화하고 있음을 보여주는 새로운 국가 연구를 발표했습니다. 조사된 조직의 96%가 이제 신용 카드 결제를 수락하고 있으며, 69%가 유연한 결제 계획을 제공하고 있습니다.
  • 2025년 3분기: 조사: 60세 이상의 성인 60%가 헬스케어에 디지털 결제를 사용합니다 TrustCommerce는 2025년 8월 조사 결과를 발표하며, 60세 이상 미국인의 거의 60%가 헬스케어에 디지털 결제를 사용하는 데 어느 정도 편안함을 느끼고 있음을 보여주어 노인들 사이에서 채택이 증가하고 있음을 강조했습니다.

향후 전망

Digital Payment Healthcare Market 향후 전망

의료 분야의 디지털 결제 시장은 2025년부터 2035년까지 13.7%의 CAGR로 성장할 것으로 예상되며, 이는 기술 발전, 소비자 수요 증가 및 규제 지원에 의해 추진됩니다.

2035년까지 시장은 상당한 성장과 혁신을 반영하며 강력할 것으로 예상됩니다.

시장 세분화

디지털 결제 헬스케어 시장 배포 전망

  • 온프레미스
  • 클라우드

디지털 결제 헬스케어 시장 조직 규모 전망

  • 중소기업
  • 대기업

디지털 결제 헬스케어 시장 구성 요소 솔루션 전망

  • 솔루션
  • 서비스

보고서 범위

2024년 시장 규모 10.99(억 달러)
2025년 시장 규모 12.5(억 달러)
2035년 시장 규모 45.13(억 달러)
복합 연간 성장률 (CAGR) 13.7% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 Epic Systems Corporation (미국), Cerner Corporation (미국), Allscripts Healthcare Solutions (미국), Athenahealth, Inc. (미국), McKesson Corporation (미국), Change Healthcare (미국), PayPal Holdings, Inc. (미국), Square, Inc. (미국), Stripe, Inc. (미국)
포함된 세그먼트 구성 요소 솔루션, 배포, 조직 규모, 지역
주요 시장 기회 블록체인 기술의 통합은 헬스케어 디지털 결제 시장의 보안 및 투명성을 향상시킵니다.
주요 시장 역학 원활한 디지털 거래에 대한 소비자 수요 증가가 헬스케어 결제 솔루션의 혁신을 촉진합니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

2035년까지 의료 분야의 디지털 결제 시장의 예상 시장 가치는 얼마입니까?

의료 분야의 디지털 결제 시장의 예상 시장 가치는 2035년까지 451억 3천만 달러입니다.

2024년 의료 분야의 디지털 결제 시장의 시장 가치는 얼마였습니까?

의료 분야의 디지털 결제 시장의 시장 가치는 2024년에 109억 9천만 달러였습니다.

2025년부터 2035년까지의 예측 기간 동안 의료 분야의 디지털 결제 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 의료 분야의 디지털 결제 시장의 예상 CAGR은 13.7%입니다.

의료 분야의 디지털 결제 시장에서 주요 기업은 누구입니까?

의료 분야의 디지털 결제 시장의 주요 기업으로는 Epic Systems Corporation, Cerner Corporation, PayPal Holdings, Inc.가 있습니다.

구성 요소 솔루션별로 의료 분야의 디지털 결제 시장의 세분화 가치는 얼마입니까?

구성 요소 솔루션별로 의료 분야의 디지털 결제 시장의 세분화 가치는 솔루션에 대해 65억 9천만 달러, 서비스에 대해 44억 달러입니다.

의료 분야의 디지털 결제 시장에서 중소기업의 시장 가치는 대기업과 어떻게 비교됩니까?

의료 분야의 디지털 결제 시장에서 중소기업의 가치는 32억 9천만 달러였고, 대기업은 77억 달러에 달했습니다.

의료 분야의 디지털 결제 시장의 배포 세분화 가치는 얼마입니까?
의료 분야의 디지털 결제 시장의 배포 세분화 가치는 온프레미스 솔루션에 대해 43억 9천만 달러, 클라우드 솔루션에 대해 66억 달러입니다.
2024년부터 2035년까지 의료 분야의 디지털 결제 시장 성장의 중요성은 무엇입니까?
의료 분야의 디지털 결제 시장은 2024년 109억 9천만 달러에서 2035년 451억 3천만 달러로 성장할 것으로 예상되며, 이는 강력한 성장을 나타냅니다.
Square, Inc.와 Stripe, Inc.와 같은 기업은 의료 분야의 디지털 결제 시장에서 어떤 역할을 합니까?
Square, Inc.와 Stripe, Inc.와 같은 기업은 혁신적인 결제 솔루션을 제공하며 의료 분야의 디지털 결제 시장에 필수적입니다.
기술 발전의 맥락에서 의료 분야의 디지털 결제 시장의 성장 궤적은 어떻게 보입니까?
의료 분야의 디지털 결제 시장의 성장 궤적은 유망해 보이며, 지속적인 기술 발전과 증가하는 채택에 의해 추진될 가능성이 높습니다.
저자
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved a comprehensive analysis of regulatory databases, financial technology publications, healthcare IT journals, and authoritative banking & health organizations. Key sources included the US Department of Health and Human Services (HHS), Centers for Medicare & Medicaid Services (CMS), Office of the National Coordinator for Health Information Technology (ONC), US Federal Reserve Payment Systems, European Central Bank (ECB), European Banking Authority (EBA), Health Level Seven International (HL7), Healthcare Information and Management Systems Society (HIMSS), American Hospital Association (AHA), America's Health Insurance Plans (AHIP), National Health Service (NHS) Digital UK, National Institute of Standards and Technology (NIST), Payment Card Industry Security Standards Council (PCI SSC), International Organization for Standardization (ISO), World Health Organization (WHO) Digital Health Observatory, World Bank Global Payment Systems Survey, BIS Committee on Payments and Market Infrastructures (CPMI), GSMA Mobile Money Tracker, and central bank reports from key markets.

Transaction volume statistics, security standards documentation, regulatory compliance frameworks, healthcare IT adoption data, and digital payment infrastructure analysis for cloud-based solutions, on-premise deployments, payment processing platforms, and healthcare revenue cycle management systems were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, heads of Healthcare Verticals, and commercial directors from digital payment solution providers, fintech firms, healthcare IT suppliers, and payment gateway service providers were examples of supply-side sources. Chief financial officers, revenue cycle directors, directors of health information technology, procurement leads from hospital systems, integrated delivery networks (IDNs), specialty clinics, health insurance payers, and pharmacy benefit managers were examples of demand-side sources. Market segmentation, product roadmap dates, enterprise adoption trends, price models, API integration issues, and reimbursement processing workflows were all corroborated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), Director Level (32%), Vice Presidents (22%), Others (18%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and transaction volume analysis were used to determine the global market valuation. The methodology comprised:

Finding more than fifty major suppliers of solutions in North America, Europe, Asia-Pacific, and Latin America

Product mapping between revenue cycle management systems, payment gateway solutions, payment processing services, and merchant services tailored to the healthcare industry Examination of annual revenues for healthcare digital payment portfolios, both reported and modeled

Coverage of suppliers accounting for 75–80% of the worldwide market in 2024 Extrapolation for segment-specific valuations for Solutions vs. Services, Cloud vs. On-Premise, and SME vs. Large Enterprise installations utilizing top-down (provider revenue validation) and bottom-up (transaction volume × average transaction value × take rate by nation) methodologies

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.