국방 사이버 전쟁 시장

국방 사이버 전쟁 시장 조사 보고서: 응용 프로그램별 (네트워크 보안, 데이터 보호, 위협 인텔리전스, 사고 대응, 취약점 관리), 유형별 (소프트웨어 솔루션, 서비스, 하드웨어 솔루션), 배포 모드별 (온프레미스, 클라우드 기반, 하이브리드), 최종 사용자별 (정부, 군대, 방산 계약자) 및 지역별 (북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지 예측.
ID: MRFR/ICT/33657-HCR 100 Pages Aarti Dhapte Last Updated: September 17, 2026
Defense Cyber Warfare Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.32%
2024 Market Size$ 152.7 Billion
2025 Market Size$ 163.88 Billion
2035 Market Size$ 332.16 Billion
Key Players
Northrop Grumman
Raytheon Technologies
Lockheed Martin
BAE Systems
General Dynamics
Thales Group
Opportunities
  • Rising Demand for Cloud Services

국방 사이버 전쟁 시장 요약

MRFR 분석에 따르면, 방위 사이버 전쟁 시장은 2024년에 152.7억 달러로 추정되었습니다. 방위 사이버 전쟁 산업은 2025년 163.88억 달러에서 2035년까지 332.16억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 7.32%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

국방 사이버 전쟁 시장은 증가하는 위협과 기술 발전에 힘입어 강력한 성장을 경험하고 있습니다.

  • 북미는 사이버 방어 능력에 대한 상당한 투자를 반영하여 국방 사이버 전쟁의 가장 큰 시장으로 남아 있습니다.
  • 아시아 태평양 지역은 디지털화와 사이버 위협의 증가에 힘입어 가장 빠르게 성장하는 시장으로 부상하고 있습니다.
  • 네트워크 보안은 시장에서 여전히 지배적이며, 조직들이 클라우드 기반 솔루션으로 전환함에 따라 클라우드 보안이 빠르게 주목받고 있습니다.
  • 주요 동인은 증가하는 사이버 위협 환경과 방위 예산의 증가로, 방위 및 기술 부문 간의 협력을 촉진하고 있습니다.

시장 규모 및 예측

2024 시장 규모 152.7 (미국 달러 억)
2035 시장 규모 332.16 (미국 달러 억)
CAGR (2025 - 2035) 7.32%

주요 기업

노스롭 그루먼 (미국), 레이시온 테크놀로지스 (미국), 록히드 마틴 (미국), BAE 시스템즈 (영국), 제너럴 다이나믹스 (미국), 탈레스 그룹 (프랑스), L3 해리스 테크놀로지스 (미국), 시스코 시스템즈 (미국), 팔란티어 테크놀로지스 (미국)

국방 사이버 전쟁 시장 Treiber

클라우드 서비스에 대한 수요 증가

글로벌 데이터 처리 및 호스팅 서비스 시장 산업은 확장 가능하고 유연한 솔루션을 찾는 기업들에 의해 클라우드 서비스에 대한 수요가 눈에 띄게 증가하고 있습니다. 2024년에는 시장 가치가 약 141.6억 달러에 달하며, 이는 데이터 저장 및 처리를 위한 클라우드 인프라에 대한 의존도가 증가하고 있음을 반영합니다. 기업들은 운영 효율성을 높이고 비용을 줄이기 위해 클라우드 플랫폼으로 이전하고 있습니다. 이 추세는 조직들이 디지털 혁신을 우선시함에 따라 계속될 것으로 예상되며, 클라우드 서비스는 산업 성장 궤적에서 중요한 역할을 할 것으로 예상됩니다.

시장 세그먼트 통찰력

응용 프로그램별: 네트워크 보안 (가장 큰) 대 엔드포인트 보안 (가장 빠르게 성장하는)

국방 사이버 전쟁 시장에서 네트워크 보안은 응용 프로그램 세그먼트 중 가장 큰 시장 점유율을 차지하며, 군사 통신과 네트워크를 사이버 위협으로부터 보호하는 데 필수적인 역할을 하고 있습니다. 그 뒤를 이어 엔드포인트 보안이 있으며, 이는 정교한 공격으로부터 개별 장치를 보호하려는 수요 증가로 인해 가장 빠르게 성장하는 세그먼트로 인식되고 있습니다. 두 세그먼트 모두 기술적으로 진화하는 환경에서 다양한 운영 요구 사항을 충족하는 포괄적인 방어 전략에 필수적입니다. 이 세그먼트의 성장 추세는 방어 조직이 직면한 사이버 위협의 역동적인 본질을 반영합니다. 네트워크 보안은 인프라 업그레이드 및 향상된 위협 탐지 능력에 대한 지속적인 군사 투자의 추진을 받고 있습니다. 반면, 모바일 및 클라우드 기술의 가속화된 채택은 엔드포인트 보안 솔루션에 대한 상당한 관심을 불러일으켜, 방어 기관이 잠재적인 사이버 침입으로부터 증가하는 진입점을 보호하는 것이 중요해졌습니다.

네트워크 보안 (지배적) 대 클라우드 보안 (신흥)

네트워크 보안은 군사 네트워크와 정보 시스템을 보호하는 데 기초적인 역할을 하여 국방 사이버 전쟁 시장에서 지배적인 응용 프로그램으로 확고히 자리 잡았습니다. 이는 침입으로부터 방어하고 데이터 무결성을 보장하기 위해 설계된 다양한 기술을 포함하여, 어떤 국가의 사이버 전쟁 전략에서도 필수적인 요소입니다. 반면, 클라우드 보안은 국방 작전을 위한 클라우드 컴퓨팅에 대한 의존도가 증가함에 따라 중요한 세그먼트로 부상하고 있습니다. 군사 기관이 운영 요구를 충족하기 위해 클라우드 기반 솔루션으로 전환함에 따라, 클라우드 환경을 보호하는 강력한 보안 조치에 대한 수요가 증가할 것으로 예상됩니다. 이러한 전환은 데이터 전송 중 보호할 뿐만 아니라 분산되고 점점 더 디지털화되는 방어 프레임워크에서 준수 및 운영 연속성을 보장하는 안전 장치의 중요성을 강조합니다.

최종 용도별: 정부 (가장 큰) 대 군사 (가장 빠르게 성장하는)

국방 사이버 전쟁 시장에서 정부 세그먼트는 사이버 보안 이니셔티브 및 국가 방어 전략에 대한 투자 증가에 힘입어 시장 점유율에서 선두를 달리고 있습니다. 이 세그먼트의 우세는 사이버 위협으로부터 민감한 데이터와 국가 안보를 보호하기 위한 강화된 인프라의 필요성을 강조합니다. 한편, 군사 세그먼트는 기술의 지속적인 발전과 운영 준비 태세에 대한 강조 증가로 인해 빠른 성장을 보이고 있습니다.

정부 (지배적) 대 군사 (신흥)

정부 세그먼트는 증가하는 글로벌 위협 속에서 사이버 보안을 우선시하는 기관들에 의해 국방 사이버 전쟁 시장에서 지배적인 특징을 지니고 있습니다. 이 세그먼트는 고급 사이버 방어 시스템에 막대한 투자를 하고 있는 연방, 주 및 지방 정부 기관을 포함합니다. 반면, 군사 세그먼트는 디지털 전쟁 능력에 대한 의존도가 증가함에 따라 성장의 초점으로 부상하고 있습니다. 군사 기관의 자동화된 위협 탐지 및 대응 시스템과 같은 혁신적인 기술의 채택은 방어 사이버 전쟁의 진화하는 환경에서 주요 플레이어로 자리매김하게 하여 정교한 솔루션에 대한 수요를 촉진하고 있습니다.

배포 유형별: 온프레미스 (가장 큰) 대 클라우드 기반 (가장 빠르게 성장하는)

국방 사이버 전쟁 시장에서 배포 유형은 다양화되고 있으며, 현재 온프레미스 솔루션이 가장 큰 시장 점유율을 차지하고 있습니다. 이러한 솔루션은 강력한 보안 조치로 인해 선호되며, 방어 부문 내 조직이 민감한 데이터를 제어할 수 있도록 합니다. 반면, 클라우드 기반 솔루션은 유연성, 확장성 및 운영 비용 절감으로 인해 빠르게 부상하고 있으며, 보안을 저해하지 않으면서 효율성을 향상시키려는 기관에 매력적입니다. 하이브리드 배포 모델은 온프레미스와 클라우드 기반 솔루션을 혼합하여 각 솔루션의 이점을 누릴 수 있도록 하며, 틈새 시장을 형성하기 시작하고 있습니다.

배포 유형: 온프레미스 (지배적) 대 클라우드 기반 (신흥)

국방 사이버 전쟁 시장에서 온프레미스 배포는 국가 보안 기준에 대한 엄격한 준수를 특징으로 하여, 민감한 방어 정보가 지역화된 인프라 내에서 안전하게 유지되도록 보장합니다. 이 배포 유형은 데이터 주권을 우선시하는 정부 기관에 의해 널리 선호됩니다. 반면, 클라우드 기반 솔루션은 실시간 분석 및 플랫폼 간 협업을 가능하게 하는 신흥 기술 덕분에 주목받고 있습니다. 이들은 비용 효율적이고 확장 가능한 옵션을 찾는 조직을 끌어들이며, 클라우드에서 사이버 보안 조치의 지속적인 발전으로 혜택을 보고 있습니다. 하이브리드 모델로의 전환은 주목할 만하며, 조직이 온프레미스와 클라우드 솔루션의 강점을 활용하여 사이버 방어에 대한 보다 다재다능한 접근 방식을 창출하려고 합니다.

서비스 유형별: 컨설팅 (가장 큰) 대 관리 서비스 (가장 빠르게 성장하는)

국방 사이버 전쟁 시장에서 서비스 유형 세그먼트는 컨설팅, 관리 서비스, 교육 및 지원으로 구성됩니다. 이 중 컨설팅은 사이버 보안 전략 및 위험 관리에 대한 전문 지식의 필요성으로 인해 가장 큰 시장 점유율을 차지하고 있습니다. 관리 서비스는 조직이 진화하는 위협에 대해 경계를 유지하기 위해 사이버 보안 노력을 아웃소싱하려는 수요 증가로 인해 그 뒤를 따릅니다.

컨설팅 (지배적) 대 관리 서비스 (신흥)

국방 사이버 전쟁 시장에서 컨설팅 서비스는 전략적 자문, 위험 평가 및 방어 조직의 고유한 보안 요구에 맞춘 맞춤형 솔루션에 중점을 두고 있습니다. 이 세그먼트는 사이버 위협의 복잡성이 증가하고 조직이 방어 전략에서 앞서 나가야 할 필요성에 의해 지배적인 위치를 확립했습니다. 반면, 관리 서비스는 조직이 사이버 보안 운영 아웃소싱의 이점을 인식함에 따라 빠르게 부상하고 있습니다. 이 세그먼트는 지속적인 모니터링, 위협 탐지 및 사건 대응을 제공하여 방어 기관이 자원 할당을 최적화하면서 사이버 회복력을 향상시킬 수 있도록 합니다. 이 두 세그먼트는 사이버 전쟁에 대한 방어를 강화하는 데 서로 보완적인 역할을 합니다.

솔루션 유형별: 위협 인텔리전스 (가장 큰) 대 사건 대응 (가장 빠르게 성장하는)

국방 사이버 전쟁 시장에서 솔루션 유형 세그먼트는 운영 보안에 필수적이며, 여러 주요 영역으로 구성됩니다: 위협 인텔리전스, 사건 대응, 취약성 관리 및 보안 정보 및 이벤트 관리(SIEM). 이 중 위협 인텔리전스는 사이버 위협을 예측하고 방어 조치를 강화하는 데 기초적인 역할을 하여 가장 큰 시장 점유율을 차지하고 있습니다. 반면, 사건 대응은 사이버 사건 이후 민감한 데이터를 보호하고 운영 무결성을 유지하기 위해 신속한 수정 능력을 우선시하는 조직의 증가로 인해 가장 빠르게 성장하는 세그먼트로 부상하고 있습니다.

사건 대응: 지배적 대 취약성 관리: 신흥

사건 대응은 사이버 위협에 대한 인식 증가와 민첩한 대응 전략의 필요성에 의해 국방 사이버 전쟁 시장에서 지배적인 힘으로 자리 잡았습니다. 조직은 효율적으로 침해를 처리하기 위한 구조화된 프로토콜을 갖추는 것이 중요하다는 것을 인식하고 있으며, 이는 사건 관리 능력을 향상시킵니다. 취약성 관리는 신흥하고 있지만, 사전 보안 조치를 우선시함에 따라 주목받고 있습니다. 이 세그먼트는 취약성이 악용되기 전에 식별하고 완화하는 데 중점을 둡니다. 규제 압력과 증가하는 사이버 위협으로 인해 두 솔루션 모두 운영 회복력을 유지하는 데 필수적입니다.

국방 사이버 전쟁 시장에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 사이버 보안 리더십 및 혁신

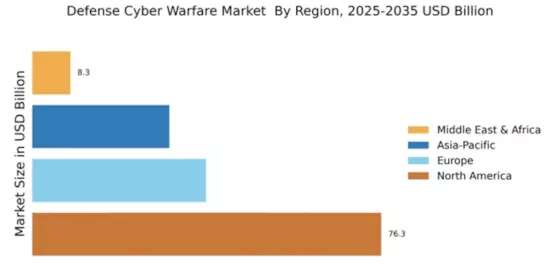
북미는 방위 사이버 전쟁 시장에서 76.35%의 상당한 점유율로 선두를 달리고 있습니다. 이 지역의 성장은 사이버 위협 증가, 사이버 보안 인프라에 대한 정부 투자 및 국가 안보를 보호하기 위한 엄격한 규제에 의해 촉진되고 있습니다. 고급 사이버 방어 솔루션에 대한 수요는 중요한 인프라와 방위 시스템을 겨냥한 정교한 사이버 공격의 증가로 더욱 촉발되고 있습니다. 미국은 이 시장의 주요 플레이어로, 노스롭 그루먼, 레이시온 테크놀로지스 및 록히드 마틴과 같은 주요 방위 계약업체들이 있습니다. 이들 기업은 혁신적인 사이버 전쟁 기술 개발의 최전선에 있습니다. 경쟁 환경은 AI 및 기계 학습의 지속적인 발전으로 특징지어지며, 이는 진화하는 사이버 위협에 대한 방어 시스템의 능력을 향상시키고 있습니다.

유럽 : 증가하는 사이버 방어 이니셔티브

유럽의 방위 사이버 전쟁 시장은 380억 유로로 평가되며, 이는 국가 방어에서 사이버 보안의 중요성에 대한 인식이 증가하고 있음을 반영합니다. 이 지역은 EU 사이버 보안 법과 같은 규제 프레임워크에 의해 촉진되는 사이버 방어 이니셔티브에 대한 투자가 증가하고 있습니다. 강력한 사이버 솔루션에 대한 수요는 지정학적 긴장과 협력 방어 전략의 필요성에 의해 영향을 받고 있습니다. 이 시장의 주요 국가는 영국, 독일 및 프랑스이며, BAE 시스템즈와 탈레스 그룹과 같은 기업들이 주요 플레이어입니다. 경쟁 환경은 사이버 보안 능력을 강화하기 위한 공공-민간 파트너십에 중점을 두고 진화하고 있습니다. 혁신적인 스타트업과 기존 방위 계약업체의 공존은 사이버 전쟁에서 기술 발전을 위한 역동적인 환경을 조성하고 있습니다.

아시아-태평양 : 신흥 사이버 전쟁 능력

아시아-태평양 방위 사이버 전쟁 시장은 300억 달러로 평가되며, 사이버 위협 증가와 국가 안보 강화를 위한 전략적 초점으로 인해 빠르게 확장되고 있습니다. 국가들은 중요한 인프라와 민감한 데이터를 보호하기 위해 사이버 방어 능력에 막대한 투자를 하고 있습니다. 이 지역 전반에 걸쳐 사이버 보안 프레임워크를 강화하기 위한 규제 이니셔티브도 등장하고 있으며, 이는 시장 성장에 유리한 환경을 조성하고 있습니다. 이 시장의 주요 플레이어는 일본, 인도 및 호주와 같은 국가의 주요 방위 계약업체들입니다. 경쟁 환경은 기존 기업과 신흥 기술 회사들이 혼합되어 있으며, 모두 혁신적인 솔루션을 제공하기 위해 경쟁하고 있습니다. 이 지역의 다양한 지정학적 환경은 맞춤형 사이버 방어 전략을 필요로 하며, 이는 고급 기술에 대한 수요를 더욱 촉진하고 있습니다.

중동 및 아프리카 : 전략적 사이버 방어 투자

중동 및 아프리카 방위 사이버 전쟁 시장은 83억 5천만 달러로 평가되며, 이는 국가 방어 전략에서 사이버 보안의 중요성이 증가하고 있음을 반영합니다. 이 지역은 사이버 위협으로부터 중요한 인프라를 보호하는 것의 중요성을 점점 더 인식하고 있으며, 이는 사이버 방어 능력에 대한 투자를 증가시키고 있습니다. 정부의 이니셔티브와 민간 부문과의 파트너십은 강력한 사이버 보안 프레임워크 개발을 촉진하고 있습니다. UAE 및 남아프리카 공화국과 같은 국가들이 사이버 방어 능력을 강화하는 데 앞장서고 있습니다. 경쟁 환경은 지역의 고유한 도전 과제를 해결하기 위한 맞춤형 솔루션 개발에 중점을 두고 있으며, 지역의 사이버 전쟁 능력을 향상시키기 위해 필수적인 혁신과 협력을 촉진하고 있습니다.

국방 사이버 전쟁 시장 Regional Image

주요 기업 및 경쟁 통찰력

방위 사이버 전쟁 시장은 증가하는 지정학적 긴장과 사이버 위협의 복잡성이 높아짐에 따라 빠르게 진화하는 경쟁 환경으로 특징지어집니다. 노스롭 그루먼 (미국), 레이시온 테크놀로지스 (미국), 록히드 마틴 (미국)과 같은 주요 기업들이 기술적 역량과 방위 시스템에 대한 광범위한 경험을 활용하여 선두에 서 있습니다. 이들 기업은 고급 사이버 능력에 대한 수요 증가를 활용하기 위해 전략적으로 위치하고 있으며, 혁신, 파트너십 및 지역 확장을 통해 시장 존재감을 강화하고 있습니다. 이들의 집합적 전략은 경쟁 환경을 형성할 뿐만 아니라 하드웨어와 software를 결합한 통합 솔루션으로의 경향을 나타냅니다. 이 시장 내 주요 비즈니스 전술에는 제조 현지화 및 공급망 최적화를 통해 반응성을 높이고 비용을 절감하는 것이 포함됩니다. 경쟁 구조는 다소 분산되어 있으며, 여러 주요 기업들이 상당한 영향을 미치고 있습니다. 이러한 분산은 틈새 기업들이 등장할 수 있는 기회를 제공하여 혁신과 경쟁을 촉진합니다. 그러나 BAE 시스템즈 (영국) 및 제너럴 다이나믹스 (미국)와 같은 기존 기업들의 지배는 이러한 기업들이 전문화된 능력을 갖춘 소규모 기업들을 인수하여 자사 제품을 강화하려는 경향을 시사합니다.

2024년 11월, 노스롭 그루먼 (미국)은 사이버 방어 솔루션을 강화하기 위해 주요 클라우드 서비스 제공업체와 전략적 파트너십을 발표했습니다. 이 협력은 기존 플랫폼에 고급 인공지능(AI) 기능을 통합하여 위협 탐지 및 대응 시간을 개선하는 것을 목표로 하고 있습니다. 이 파트너십의 중요성은 노스롭 그루먼을 AI 기반 사이버 전쟁 솔루션의 선두주자로 자리매김할 수 있는 잠재력에 있습니다. 이는 신속하고 효과적인 사이버 방어 메커니즘에 대한 증가하는 수요를 해결하는 데 기여할 것입니다.

2024년 10월, 레이시온 테크놀로지스 (미국)는 군사 응용 프로그램을 위해 설계된 새로운 사이버 복원력 도구 모음을 공개했습니다. 이 출시는 회사의 혁신에 대한 헌신과 사이버 위협의 진화하는 본질에 대한 이해를 반영합니다. 레이시온 테크놀로지스는 복원력에 중점을 두어 위협을 탐지할 뿐만 아니라 사이버 공격에 직면했을 때 운영의 연속성을 보장하는 포괄적인 솔루션을 제공하는 것을 목표로 하고 있습니다. 이 전략적 움직임은 점점 더 적극적인 방어 조치를 중시하는 시장에서 경쟁 우위를 강화할 가능성이 높습니다.

2024년 9월, 록히드 마틴 (미국)은 다양한 군사 부문과 협력하여 사이버 훈련 프로그램을 확대했습니다. 이 이니셔티브는 사이버 작전에서 인력의 기술을 향상시키기 위해 설계되었으며, 방위 부문에서 인력 개발에 대한 더 넓은 경향을 반영합니다. 인적 자본에 투자함으로써 록히드 마틴은 즉각적인 운영 요구를 해결할 뿐만 아니라 사이버 전쟁 훈련에서 사고 리더로 자리매김하고 있으며, 이는 인재 유지 및 혁신 측면에서 장기적인 이점을 가져올 수 있습니다.

2023년 12월 현재 방위 사이버 전쟁 시장의 현재 추세는 디지털화, 지속 가능성 및 AI 통합에 강한 중점을 두고 있습니다. 전략적 동맹은 복잡한 사이버 위협을 해결하기 위한 협력적 접근의 필요성을 인식함에 따라 경쟁 환경을 점점 더 형성하고 있습니다. 가격 기반 경쟁에서 혁신, 기술 및 공급망 신뢰성에 대한 초점으로의 전환이 분명해지며, 이는 향후 경쟁 차별화가 방위 고객의 동적 요구를 충족하는 최첨단 솔루션을 제공하는 능력에 달려 있음을 시사합니다.
국방 사이버 전쟁 시장 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

  • 2024년 2분기: BAE 시스템즈, 사이버 방어를 위한 3억 1,800만 달러의 미 육군 계약 수주 BAE 시스템즈는 군사 네트워크를 위한 고급 위협 탐지 및 대응 솔루션을 포함한 사이버 방어 능력을 제공하기 위해 미 육군으로부터 3억 1,800만 달러의 계약을 확보했습니다.
  • 2024년 2분기: 팔란티어 테크놀로지스, 미 공군 사이버 작전 계약 1억 7,800만 달러 수주 팔란티어 테크놀로지스는 사이버 작전 및 디지털 방어 이니셔티브를 지원하는 소프트웨어 및 분석 플랫폼을 제공하기 위해 미 공군으로부터 1억 7,800만 달러의 계약을 수주했습니다.
  • 2024년 3분기: 록히드 마틴, 메릴랜드에 새로운 사이버 혁신 센터 개소 록히드 마틴은 정부 및 군사 고객을 위한 차세대 사이버 전쟁 및 방어 기술을 개발하기 위해 메릴랜드에 새로운 사이버 혁신 센터를 개소했습니다.
  • 2024년 2분기: 탈레스, 사이버 방어 포트폴리오 확장을 위해 테세렌트 인수 탈레스는 호주 사이버 보안 기업 테세렌트를 인수하여 방위 사이버 전쟁 시장에서의 입지를 강화하고 관리 보안 서비스를 확장했습니다.
  • 2025년 1분기: 레이시온, 방위 고객을 위한 AI 기반 사이버 위협 탐지 플랫폼 출시 레이시온은 군사 및 정부 기관을 위해 실시간 위협 식별을 향상시키기 위해 특별히 설계된 AI 기반 사이버 위협 탐지 플랫폼을 도입했습니다.
  • 2025년 2분기: 노스롭 그루먼, 사이버 전쟁 시스템을 위한 4억 달러의 펜타곤 계약 확보 노스롭 그루먼은 군사 응용 프로그램을 위한 고급 사이버 전쟁 시스템을 개발하고 배포하기 위해 미 국방부로부터 4억 달러의 계약을 수주했습니다.
  • 2024년 1분기: 크라우드스트라이크, NATO와 협력하여 동맹 사이버 방어 강화 크라우드스트라이크는 엔드포인트 보호 및 위협 정보 서비스를 제공하기 위해 NATO와 전략적 파트너십을 발표하여 동맹의 사이버 방어 태세를 강화했습니다.
  • 2024년 3분기: 마이크로소프트, 방위 부문을 위한 새로운 안전한 클라우드 플랫폼 출시 마이크로소프트는 방위 기관을 위해 맞춤화된 안전한 클라우드 플랫폼을 공개하여 민감한 군사 작전을 위한 향상된 암호화, 준수 및 사이버 복원력 기능을 제공합니다.
  • 2025년 2분기: 다크트레이스, AI 사이버 방어를 위한 영국 국방부 계약 수주 다크트레이스는 영국 국방부와 계약을 체결하여 중요한 군사 인프라 전반에 걸쳐 AI 기반 사이버 방어 솔루션을 배포합니다.
  • 2025년 1분기: 이스라엘 항공우주 산업과 록히드 마틴, 사이버 방어 합작 투자 발표 이스라엘 항공우주 산업과 록히드 마틴은 글로벌 방위 고객을 위한 통합 사이버 방어 솔루션 개발에 중점을 둔 합작 투자를 형성했습니다.
  • 2024년 2분기: 카도 보안, 방위 고객을 위한 클라우드 사이버 포렌식 확장을 위해 5천만 달러 조달 카도 보안은 방위 및 정보 기관을 대상으로 클라우드 기반 사이버 포렌식 플랫폼 개발을 가속화하기 위해 5천만 달러의 자금을 확보했습니다.
  • 2025년 3분기: 미 국방부, 사이버 전쟁 전문가를 모집하기 위한 사이버 인재 관리 시스템 출시 미 국방부는 국가 방위를 위한 최고의 사이버 전쟁 전문가를 모집하고 유지하기 위한 새로운 사이버 인재 관리 시스템의 출범을 발표했습니다.

향후 전망

국방 사이버 전쟁 시장 향후 전망

국방 사이버 전쟁 시장은 2025년부터 2035년까지 7.32%의 CAGR로 성장할 것으로 예상되며, 이는 증가하는 사이버 위협, 기술 발전 및 정부 투자가 주도하고 있습니다.

새로운 기회는 다음에 있습니다:

  • 중소기업을 위한 맞춤형 클라우드 솔루션을 개발하여 확장성과 비용 효율성을 향상시킵니다.

2035년까지 시장은 강력할 것으로 예상되며, 상당한 성장과 혁신을 반영할 것입니다.

시장 세분화

국방 사이버 전쟁 시장 최종 사용자 전망

  • 정부
  • 군대
  • 방산 계약자
  • 정보 기관

국방 사이버 전쟁 시장 응용 프로그램 전망

  • 네트워크 보안
  • 엔드포인트 보안
  • 응용 프로그램 보안
  • 데이터 보안
  • 클라우드 보안

국방 사이버 전쟁 시장 서비스 유형 전망

  • 컨설팅 서비스
  • 관리 서비스
  • 교육 및 지원

국방 사이버 전쟁 시장 솔루션 유형 전망

  • 위협 인텔리전스
  • 사고 대응
  • 취약점 관리
  • 보안 정보 및 이벤트 관리

국방 사이버 전쟁 시장 배포 유형 전망

  • 온프레미스
  • 클라우드 기반
  • 하이브리드

보고서 범위

2024년 시장 규모 152.7(억 달러)
2025년 시장 규모 163.88(억 달러)
2035년 시장 규모 332.16(억 달러)
복합 연간 성장률 (CAGR) 7.32% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 추세
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
프로파일된 주요 기업 노스롭 그루먼 (미국), 레이시온 테크놀로지스 (미국), 록히드 마틴 (미국), BAE 시스템즈 (영국), 제너럴 다이나믹스 (미국), 탈레스 그룹 (프랑스), L3 해리스 테크놀로지스 (미국), 시스코 시스템즈 (미국), 팔란티어 테크놀로지스 (미국)
포함된 세그먼트 응용 프로그램, 배포 유형, 최종 사용자, 솔루션 유형, 서비스 유형
주요 시장 기회 위협 탐지에서 인공지능의 통합은 방위 사이버 전쟁 시장에서의 능력을 향상시킵니다.
주요 시장 역학 증가하는 사이버 위협은 방위 사이버 전쟁 능력 및 고급 기술 솔루션에 대한 투자를 증가시킵니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

2035년까지 방위 사이버 전쟁 시장의 예상 시장 가치는 얼마입니까?

방위 사이버 전쟁 시장의 예상 시장 가치는 2035년까지 332.16억 달러입니다.

2024년 방위 사이버 전쟁 시장의 전체 시장 가치는 얼마였습니까?

2024년 방위 사이버 전쟁 시장의 전체 시장 가치는 152.7억 달러였습니다.

2025년부터 2035년까지의 예측 기간 동안 방위 사이버 전쟁 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 방위 사이버 전쟁 시장의 예상 CAGR은 7.32%입니다.

방위 사이버 전쟁 시장에서 주요 기업은 누구입니까?

방위 사이버 전쟁 시장의 주요 기업으로는 노스롭 그루먼, 레이시온 테크놀로지스, 록히드 마틴, BAE 시스템스가 있습니다.

2024년 클라우드 기반 배포의 가치는 온프레미스 배포와 어떻게 비교됩니까?

2024년 클라우드 기반 배포의 가치는 61.08억 달러로, 온프레미스 배포의 가치인 45.81억 달러를 초과했습니다.

2032년까지 데이터 처리 서비스의 예상 가치는 얼마입니까?
• 데이터 처리 서비스는 2032년까지 90.0억 달러로 평가될 것으로 예상됩니다.
2032년까지 데이터 분석 부문은 얼마나 성장할 것으로 예상됩니까?
• 데이터 분석 부문은 2032년까지 42.0억 달러로 성장할 것으로 예상됩니다.
2032년까지 데이터 처리 및 호스팅 서비스 시장의 APAC 지역 시장 규모는 얼마입니까?
• APAC 지역의 시장 규모는 2032년까지 50.0억 달러로 평가될 것으로 예상됩니다.
2032년 데이터 통합 부문의 예상 가치는 얼마입니까?
• 데이터 통합 부문은 2032년까지 50.0억 달러에 이를 것으로 예상됩니다.
2032년까지 남미 지역의 이 시장의 예상 시장 규모는 얼마입니까?
• 남미의 시장 규모는 2032년까지 10.0억 달러로 예상됩니다.
저자
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Global Diameter Signaling Market
사례 연구
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.