Coated Abrasives Market

코팅 연마재 시장 조사 보고서 - 2032년까지 전망
ID: MRFR/CnM/1783-CR
111 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Coated Abrasives Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.3%
2024 Market Size$ 10.28 Billion
2025 Market Size$ 10.93 Billion
2035 Market Size$ 20.13 Billion
Key Players
3M
Saint-Gobain
Norton Abrasives
Klingspor
Mirka
Sia Abrasives
Opportunities
  • Expansion of E-commerce Platforms
  • Growth in Construction Activities
  • Rising Demand in Automotive Sector

Coated Abrasives Market 요약

시장 조사 미래 분석에 따르면, 코팅 연마재 시장 규모는 2024년에 102.8억 달러로 추정되었습니다. 코팅 연마재 산업은 2025년 109.3억 달러에서 2035년까지 201.3억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 6.3%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

코팅 연마재 시장은 기술 발전과 다양한 분야에서의 수요 증가에 힘입어 강력한 성장을 준비하고 있습니다.

  • "북미는 확립된 제조 기반과 자동차 산업에 힘입어 코팅 연마재의 가장 큰 시장으로 남아 있습니다.", "아시아 태평양 지역은 빠른 산업화와 증가하는 건설 활동에 힘입어 가장 빠르게 성장하는 지역으로 부상하고 있습니다.", "산화 알루미늄은 시장에서 계속해서 지배적인 위치를 차지하고 있으며, 세라믹 산화 알루미늄은 우수한 성능 덕분에 가장 빠르게 성장하는 부문으로 주목받고 있습니다.", "자동차 산업에서의 수요 증가와 표면 마감 품질에 대한 관심 증가는 시장 확장을 촉진하는 주요 요인입니다."

시장 규모 및 예측

2024 시장 규모 10.28 (억 달러)
2035 시장 규모 20.13 (억 달러)
CAGR (2025 - 2035) 6.3%

주요 기업

3M (미국), 생고뱅 (프랑스), 노턴 연마재 (미국), 클링스포르 (독일), 미르카 (핀란드), 시아 연마재 (스위스), 카보룬덤 유니버설 (인도), 연마 기술 (미국), 드론코 (독일)

Coated Abrasives Market Treiber

전자 상거래 플랫폼의 확장

전자 상거래 플랫폼의 부상은 코팅 연마재가 마케팅되고 판매되는 방식을 변화시키고 있습니다. 온라인 쇼핑의 접근성이 증가함에 따라 소비자와 기업은 디지털 채널을 통해 코팅 연마재를 구매할 가능성이 높아지고 있습니다. 이러한 변화는 제조업체와 공급업체가 변화하는 소매 환경에 적응함에 따라 코팅 연마재 시장을 확장할 가능성이 큽니다. 전자 상거래는 더 넓은 범위에 도달할 수 있게 하고 틈새 시장에 맞출 수 있는 능력을 제공하여 판매량 증가로 이어질 수 있습니다. 온라인 구매가 계속 증가함에 따라 코팅 연마재 시장은 유통 전략과 고객 참여에서 상당한 변화를 경험할 수 있습니다.

건설 활동의 성장

건설 산업은 다양한 지역에서 수많은 인프라 프로젝트가 진행됨에 따라 재부흥을 목격하고 있습니다. 이러한 성장은 코팅 연마재 시장을 주도할 것으로 예상되며, 이 제품들은 건설 응용 분야에서 표면 준비 및 마감에 필수적입니다. 건설 부문에서 코팅 연마재에 대한 수요는 특히 바닥재, 벽 마감 및 표면 처리에서 증가할 것으로 예상됩니다. 최근 추정에 따르면 건설 부문은 연간 5%의 비율로 성장할 것으로 예상되며, 이는 코팅 연마재의 소비 증가로 이어질 수 있습니다. 이 추세는 코팅 연마재 시장 내 제조업체와 공급업체에게 유리한 환경을 나타냅니다.

자동차 부문에서의 수요 증가

자동차 부문은 차량 생산 증가와 고품질 표면 마감의 필요성에 의해 코팅 연마재에 대한 수요가 눈에 띄게 증가하고 있습니다. 코팅 연마재는 샌딩, 연삭 및 연마를 포함한 다양한 자동차 응용 분야에서 필수적입니다. 제조업체들이 성능과 미적 요소를 향상시키기 위해 노력함에 따라 코팅 연마재 시장은 상당한 혜택을 볼 가능성이 큽니다. 2025년에는 자동차 산업이 약 4.5%의 복합 연간 성장률로 성장할 것으로 예상되며, 이는 코팅 연마재에 대한 수요를 더욱 강화할 수 있습니다. 이 추세는 자동차 제조업체들이 생산 과정에서 효율성과 품질을 점점 더 우선시함에 따라 강력한 시장 잠재력을 나타냅니다.

제조 분야의 기술 혁신

코팅 연마재의 제조 과정에서 기술 발전은 제품 성능과 효율성을 향상시킬 가능성이 큽니다. 고급 접합 기술 및 고성능 재료의 사용과 같은 혁신은 코팅 연마재 시장을 변화시키고 있습니다. 이러한 발전은 코팅 연마재의 내구성과 효과성을 개선할 뿐만 아니라 금속 가공 및 목공업을 포함한 다양한 산업의 진화하는 요구에 부응합니다. 제조업체들이 이러한 기술을 채택함에 따라 시장은 보다 전문화되고 고품질의 제품으로 전환될 것으로 예상됩니다. 이 추세는 코팅 연마재 시장 내에서 경쟁 증가와 성장 기회를 가져올 수 있습니다.

표면 마감 품질에 대한 증가하는 집중

다양한 산업에서 표면 마감 품질에 대한 강조가 점점 더 두드러지고 있습니다. 기업들은 우수한 표면 마감이 제품 성능과 수명을 향상시킬 수 있다는 것을 인식하고 있으며, 이는 코팅 연마재에 대한 수요를 촉진하고 있습니다. 코팅 연마재 시장은 기업들이 원하는 표면 특성을 달성하기 위해 고품질 연마재에 투자함에 따라 성장할 가능성이 큽니다. 항공우주, 전자기기 및 가구 제조와 같은 산업은 특히 정밀한 마감을 달성하는 데 집중하고 있으며, 이는 코팅 연마재 소비 증가로 이어질 수 있습니다. 이 추세는 품질 중심의 구매 결정으로의 전환을 나타내며, 이는 코팅 연마재 시장의 제조업체에게 혜택을 줄 수 있습니다.

시장 세그먼트 통찰력

유형별: 알루미늄 산화물 (가장 큰) 대 세라믹 알루미늄 산화물 (가장 빠르게 성장하는)

코팅 연마재 시장에서, 알루미늄 산화물는 가장 큰 세그먼트로 등장하며, 다양한 응용 분야에서의 다재다능성과 효과로 널리 인정받고 있습니다. 실리콘 카바이드와 지르코니아 알루미늄 산화물도 상당한 시장 점유율을 보유하고 있으며, 금속 가공 및 자동차 분야의 특정 요구에 부응하고 있습니다. 가넷과 에머리는 주목할 만하지만, 그들의 독특한 특성이 유리한 틈새 응용 분야에서 작은 시장 점유율을 차지하고 있습니다. 이러한 분포는 알루미늄 산화물이 볼륨과 응용 폭 모두에서 선도하는 다양한 풍경을 보여줍니다.

알루미늄 산화물 (지배적) 대 세라믹 알루미늄 산화물 (신흥)

알루미늄 산화물은 코팅 연마재 시장에서 지배적인 플레이어로, 샌딩 및 연삭 응용 분야에서의 내구성과 다목적 사용으로 유명합니다. 이는 내구성과 연마 작업에서의 효율성 덕분에 목공, 자동차 및 금속 가공 산업에서 널리 채택되고 있습니다. 반면, 세라믹 알루미늄 산화물은 신흥 세력으로, 특히 중공업 및 금속 가공에서 고성능 요구에 집중하는 제조업체들 사이에서 빠르게 주목받고 있습니다. 그 독특한 미세 구조는 우수한 절단 능력과 열 저항성을 제공하여 까다로운 응용 분야에 매력적인 옵션이 됩니다. 이러한 재료들이 발전함에 따라, 그들의 시장 위치는 변화하는 산업 수요와 연마 기술의 발전을 반영합니다.

응용 분야별: 금속 가공 (가장 큰) 대 목공 (가장 빠르게 성장하는)

코팅 연마재 시장에서 응용 분야 세그먼트는 주로 금속 가공이 지배하고 있으며, 제조 및 산업 프로세스에서의 광범위한 사용으로 인해 상당한 점유율을 차지하고 있습니다. 이 부문은 금속 부품의 생산 및 마감에 필수적이며, 정밀성과 품질이 가장 중요합니다. 그 뒤를 이어 목공이 가공된 목재 제품 및 가구 제조에 대한 수요 증가로 인해 빠르게 성장하는 세그먼트로 부상하고 있습니다. 소비자들이 더 높은 품질의 마감을 추구함에 따라, 코팅 연마재는 목공 응용 분야에서 필수 요소가 되고 있습니다. 성장 추세는 금속 가공이 여전히 지배적이지만, 목공이 DIY 프로젝트와 주택 개조의 인기가 높아짐에 따라 가장 높은 성장률을 기록할 것으로 예상됩니다. 또한, 연마 기술의 발전과 친환경 코팅 제품의 도입은 목공에서 새로운 기회를 창출하고 있습니다. 자동차 및 항공 우주 산업도 계속 발전함에 따라 코팅 연마재에 대한 의존도를 높이고 있으며, 이 응용 분야 세그먼트의 전반적인 성장에 기여하고 있습니다.

금속 가공: 지배적 대 목공: 신흥

코팅 연마재 시장의 금속 가공 응용 분야는 제조 및 자동차를 포함한 다양한 산업에서의 확립된 존재와 수요로 특징지어집니다. 이 세그먼트는 금속 형상화 및 마감 작업에 필요한 고성능 기준에 중점을 두며, 강력한 인프라와 기술 전문성의 혜택을 누리고 있습니다. 반면, 목공 응용 분야는 주택 개선 및 맞춤형 가구 생산의 트렌드에 의해 주도되는 신흥 시장으로 빠르게 주목받고 있습니다. 목공 과정은 기초 손상을 최소화하면서 매끄러운 마감을 제공하는 코팅 연마재를 필요로 합니다. 지속 가능하고 품질 높은 목재 제품에 대한 관심이 급증함에 따라, 목공 세그먼트는 변화하는 고객 기대에 부응하기 위해 혁신적인 연마 솔루션을 채택하고 있으며, 코팅 연마재 산업에서 핵심 플레이어로 자리 잡고 있습니다.

Coated Abrasives Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 혁신 및 수요 급증

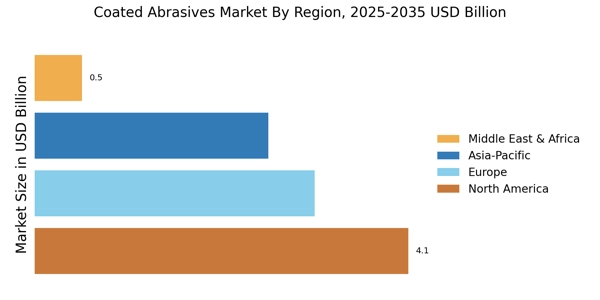
북미는 자동차 및 항공우주 부문에서의 수요 증가에 힘입어 코팅 연마재 시장에서 강력한 성장을 목격하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 40%를 차지하며, 가장 큰 시장입니다. 제조 및 혁신에 대한 규제 지원은 이 성장을 더욱 촉진하고 있으며, 생산 효율성과 지속 가능성을 향상시키기 위한 이니셔티브가 포함됩니다. 미국이 시장을 선도하고 있으며, 캐나다가 뒤를 잇고 있습니다. 3M 및 노턴 연마재와 같은 주요 기업들이 이 시장을 지배하고 있습니다. 경쟁 환경은 지속적인 혁신과 제품 개발로 특징지어지며, 기업들이 기술의 최전선에 남도록 보장합니다. 기존 제조업체의 존재와 강력한 유통 네트워크는 이 지역의 시장 강점을 더욱 강화합니다.

유럽 : 지속 가능성 및 혁신 집중

유럽은 지속 가능성과 혁신을 촉진하는 엄격한 규제에 의해 주도되는 코팅 연마재 시장에서 중요한 플레이어로 부상하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 30%를 차지하며, 두 번째로 큰 시장입니다. 제조 기준을 향상시키고 환경 영향을 줄이기 위한 유럽 연합의 이니셔티브는 주요 성장 동력으로 작용하여 고급 코팅 연마재 솔루션에 대한 수요를 촉진하고 있습니다. 독일과 프랑스가 이 시장의 주요 국가이며, 생고뱅 및 클링스포르와 같은 주요 기업들이 선두에 있습니다. 경쟁 환경은 친환경 제품 및 기술 발전에 중점을 두고 있습니다. 숙련된 인력과 강력한 연구 및 개발 능력의 존재는 이 지역의 시장 위치를 더욱 강화합니다.

아시아-태평양 : 빠른 산업화 및 성장

아시아-태평양은 산업화 및 제조 활동 증가에 힘입어 코팅 연마재 시장에서 빠르게 강력한 입지를 다지고 있습니다. 이 지역은 전 세계 시장 점유율의 약 25%를 차지하며, 중국과 인도가 선두에 있습니다. 증가하는 자동차 및 건설 부문은 주요 수요 동력이며, 제조 능력을 강화하기 위한 유리한 정부 정책이 지원하고 있습니다. 중국은 이 지역에서 가장 큰 시장이며, 현지 및 국제 기업들이 강력한 존재감을 보이고 있습니다. 미르카 및 시아 연마재와 같은 기업들이 증가하는 수요를 충족하기 위해 운영을 확장하고 있습니다. 경쟁 환경은 기존 브랜드와 신생 기업이 혼합되어 있으며, 모두 이 역동적인 환경에서 시장 점유율을 차지하기 위해 경쟁하고 있습니다.

중동 및 아프리카 : 신흥 시장 및 기회

중동 및 아프리카 지역은 산업 활동 증가 및 인프라 개발에 힘입어 코팅 연마재 시장에서 점진적인 성장을 목격하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 5%를 차지하며, 남아프리카 및 UAE와 같은 국가에서 중요한 기회가 나타나고 있습니다. 경제 다각화 및 제조 능력 향상을 목표로 하는 정부 이니셔티브가 주요 성장 촉매제로 작용하고 있습니다. 남아프리카는 이 지역에서 가장 큰 시장이며, 현지 및 국제 기업들이 증가하는 존재감을 보이고 있습니다. 기업들은 건설 및 자동차와 같은 다양한 산업을 충족하기 위해 제품 제공을 확장하는 데 집중하고 있습니다. 경쟁 환경은 진화하고 있으며, 새로운 진입자와 기존 기업들이 이 개발 중인 시장에서 시장 점유율을 차지하기 위해 노력하고 있습니다.

Coated Abrasives Market Regional Image

주요 기업 및 경쟁 통찰력

코팅 연마재 시장은 현재 혁신, 지속 가능성 및 기술 발전에 의해 주도되는 역동적인 경쟁 환경으로 특징지어집니다. 3M (미국), 생고뱅 (프랑스), 노턴 연마재 (미국)와 같은 주요 기업들이 선두에 있으며, 각각 시장 위치를 강화하기 위해 독특한 전략을 채택하고 있습니다. 3M (미국)은 친환경 연마재 개발에서 제품 혁신을 강조하고 있으며, 생고뱅 (프랑스)은 전략적 인수를 통해 글로벌 입지를 확장하는 데 집중하고 있습니다. 노턴 연마재 (미국)는 고객 참여를 최적화하고 운영을 간소화하기 위해 디지털 혁신을 활용하고 있으며, 이는 비즈니스 모델에 고급 기술을 통합하는 집단적인 변화를 나타냅니다. 시장 구조는 다소 분산되어 있으며, 많은 기업들이 시장 점유율을 놓고 경쟁하고 있습니다. 제조 현지화 및 공급망 최적화와 같은 주요 전술이 선도 기업들 사이에서 널리 사용되고 있습니다. 이러한 분산은 다양한 고객 요구를 충족하는 다양한 제품과 서비스를 가능하게 합니다. 주요 기업들의 영향력은 상당하며, 그들의 전략적 이니셔티브는 종종 산업 표준을 설정하고 경쟁 역학을 주도합니다.

2023년 8월, 3M (미국)은 지속 가능한 제품에 대한 증가하는 수요에 부응하기 위해 새로운 생분해성 코팅 연마재 라인의 출시를 발표했습니다. 이 전략적 조치는 3M의 제품 포트폴리오를 강화할 뿐만 아니라, 환경 친화적인 솔루션의 선두주자로서 회사를 위치시키며, 지속 가능성에 관심이 있는 더 넓은 고객층을 유치할 수 있습니다. 이러한 제품의 도입은 경쟁업체들이 유사한 방향으로 혁신하도록 강요할 수 있으며, 시장 제공을 재편할 수 있습니다.

2023년 9월, 생고뱅 (프랑스)은 아시아의 지역 연마재 제조업체 인수를 완료했으며, 이는 빠르게 성장하는 아시아 시장에서의 시장 존재감을 강화할 것으로 예상됩니다. 이 인수는 생고뱅의 운영 능력을 향상시키고 신흥 시장에서의 입지를 확장하려는 전략을 반영합니다. 지역 전문 지식과 자원의 통합은 경쟁 우위를 제공할 수 있으며, 이를 통해 회사는 지역 고객에게 더 나은 서비스를 제공하고 시장 수요에 보다 효과적으로 대응할 수 있습니다.

2023년 10월, 노턴 연마재 (미국)는 고객 상호작용을 개선하고 구매 프로세스를 간소화하기 위한 디지털 플랫폼을 출시했습니다. 이 이니셔티브는 현재 시장 환경에서 디지털 혁신의 중요성을 강조합니다. 기술을 통해 고객 경험을 향상시킴으로써, 노턴 연마재는 시장 위치를 강화하고 고객 충성도를 높일 가능성이 있으며, 이는 경쟁 환경에서 점점 더 중요해지고 있습니다.

2023년 10월 현재, 코팅 연마재 시장은 디지털화, 지속 가능성 및 인공지능 통합을 강조하는 추세를 목격하고 있습니다. 기업 간의 전략적 제휴가 점점 더 일반화되고 있으며, 이는 공유 자원과 전문 지식을 활용하여 경쟁 우위를 강화하려는 노력을 반영합니다. 경쟁 차별화는 전통적인 가격 기반 경쟁에서 혁신, 기술 발전 및 공급망 신뢰성에 초점을 맞추는 방향으로 진화할 것으로 예상됩니다. 이러한 전환은 기업들이 미래의 시장 도전과 기회에 접근하는 방식을 재정의할 수 있습니다.

Coated Abrasives Market 시장의 주요 기업은 다음과 같습니다

산업 발전

2020년 9월: RPM International Inc.는 Rust-Oleum 부서를 통해 샌드페이퍼 및 기타 제품의 주요 생산업체인 Ali Industries, Inc.를 인수했습니다. RPM International은 소비자 그룹 비즈니스의 표면 준비 능력을 향상시키기 위해 연마재를 수집하고자 합니다.

향후 전망

Coated Abrasives Market 향후 전망

코팅 연마재 시장은 2025년부터 2035년까지 6.3%의 CAGR로 성장할 것으로 예상되며, 자동차 및 건설 분야에서의 수요 증가에 힘입고 있습니다.

2035년까지 코팅 연마재 시장은 강력한 성장과 혁신을 달성할 것으로 예상됩니다.

시장 세분화

코팅 연마재 시장 유형 전망

  • 산화 알루미늄
  • 실리콘 카바이드
  • 지르코니아 알루미늄 산화물
  • 세라믹 알루미늄 산화물
  • 가넷
  • 에머리

코팅 연마재 시장 응용 전망

  • 금속 가공
  • 목공
  • 자동차
  • 전자 및 반도체
  • 항공 우주 및 방위
  • 기타

보고서 범위

2024년 시장 규모 102.8(억 달러)
2025년 시장 규모 109.3(억 달러)
2035년 시장 규모 201.3(억 달러)
복합 연간 성장률 (CAGR) 6.3% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 동향
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
프로필된 주요 기업 3M (미국), 생고뱅 (프랑스), 노턴 연마재 (미국), 클링스포르 (독일), 미르카 (핀란드), 시아 연마재 (스위스), 카보룬덤 유니버설 (인도), 연마 기술 (미국), 드론코 (독일)
포함된 세그먼트 유형, 응용, 지역
주요 시장 기회 친환경 재료의 발전이 코팅 연마재 시장의 혁신을 주도합니다.
주요 시장 역학 기술 발전 및 지속 가능성 추세가 코팅 연마재 시장의 혁신과 경쟁을 주도합니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

2035년까지 코팅 연마재 시장의 예상 시장 가치는 얼마입니까?
\u003cp\u003e코팅 연마재 시장은 2035년까지 201억 3천만 달러의 가치를 달성할 것으로 예상됩니다.\u003c/p\u003e
2024년 코팅 연마재 시장의 시장 가치는 얼마였습니까?
\u003cp\u003e2024년 코팅 연마재 시장은 102억 8천만 달러로 평가되었습니다.\u003c/p\u003e
2025 - 2035년 예측 기간 동안 코팅 연마재 시장의 예상 CAGR은 얼마입니까?
\u003cp\u003e2025 - 2035년 예측 기간 동안 코팅 연마재 시장의 예상 CAGR은 6.3%입니다.\u003c/p\u003e
코팅 연마재 시장의 주요 기업은 어떤 곳입니까?
\u003cp\u003e코팅 연마재 시장의 주요 기업으로는 3M, 생 고뱅, 노턴 연마재, 클링스포르, 미르카가 있습니다.\u003c/p\u003e
코팅 연마재의 주요 유형과 그 시장 가치는 무엇입니까?
\u003cp\u003e코팅 연마재의 주요 유형은 2035년까지 51억 2천만 달러로 평가되는 산화 알루미늄과 31억 달러로 평가되는 실리콘 카바이드입니다.\u003c/p\u003e
코팅 연마재 시장에서 금속 가공 응용 부문은 어떻게 수행됩니까?
\u003cp\u003e금속 가공 응용 부문은 2035년까지 25억 달러에서 50억 달러로 성장할 것으로 예상됩니다.\u003c/p\u003e
코팅 연마재 시장에서 목공 응용 부문의 예상 성장은 무엇입니까?
목공 응용 부문은 2035년까지 18억 달러에서 35억 달러로 증가할 것으로 예상됩니다.
2035년까지 자동차 응용 부문의 예상 시장 가치는 얼마입니까?
자동차 응용 부문은 2035년까지 40억 달러의 시장 가치를 달성할 것으로 예상됩니다.
전자 및 반도체 응용 부문의 성장 전망은 어떻습니까?
전자 및 반도체 응용 부문은 2035년까지 15억 달러에서 30억 달러로 성장할 것으로 예상됩니다.
2035년까지 코팅 연마재의 가넷 유형에 대한 시장 가치 예측은 무엇입니까?
가넷 유형의 코팅 연마재는 2035년까지 20억 달러의 시장 가치를 달성할 것으로 예상됩니다.
저자
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of geological and mineral commodity databases, manufacturing industry journals, occupational safety publications, and authoritative industrial organizations. Key sources included the US Geological Survey (USGS) Mineral Commodity Summaries, Occupational Safety and Health Administration (OSHA), National Institute for Occupational Safety and Health (NIOSH), Environmental Protection Agency (EPA), European Chemicals Agency (ECHA) REACH Database, Unified Abrasives Manufacturers Association (UAMA), Federation of European Producers of Abrasives (FEPA), American National Standards Institute (ANSI B74 standards), International Organization for Standardization (ISO 6344), German Institute for Standardization (DIN), ASTM International, National Center for Biotechnology Information (NCBI/PubMed) for respiratory health studies related to abrasive dust exposure, Elsevier's Journal of Manufacturing Processes, Modern Machine Shop, Metal Finishing Magazine, and national statistics offices from key manufacturing hubs. These sources were used to collect raw material production data (fused aluminum oxide, silicon carbide, zirconia), safety compliance standards, import/export trade statistics, manufacturing capacity trends, and application-specific consumption patterns across automotive, aerospace, metalworking, woodworking, and electronics sectors.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources that were consulted included CEOs, VPs of Manufacturing Operations, R&D Directors for grain technology, and Global Category Managers from coated abrasive manufacturers, bonded abrasive producers, and raw material suppliers (fused aluminum oxide and silicon carbide producers). The demand-side sources encompassed Plant Managers, Production Engineers, Procurement Directors, and Maintenance Heads from automotive OEMs, aerospace component manufacturers, metal fabrication shops, woodworking facilities, and electronics semiconductor manufacturing units. Primary research has confirmed the timelines for capacity expansion, validated market segmentation by grain type and backing material, and gathered insights on the adoption of automation (robotic sanding/grinding), pricing strategies for premium ceramic grains, and supply chain dynamics for bauxite and petroleum coke raw materials.

Primary Respondent Breakdown:

By Designation: C-level Executives (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (25%), Asia-Pacific (31%), Rest of World (12%)

Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across the value chain from raw materials to finished coated abrasive products. The methodology included:

Identification of over 50 significant manufacturers in North America, Europe, Asia-Pacific, and Latin America, including 3M, Saint-Gobain Abrasives, Klingspor AG, Mirka Ltd., Deerfos Co., Tyrolit Group, and emergent Chinese manufacturers

Product mapping across aluminum oxide, silicon carbide, ceramic alumina, zirconia alumina, garnet, and emery grain types, with segmentation by paper, cloth, fiber, and polyester backing materials

Analysis of reported and modeled annual revenues specific to coated abrasive product portfolios, including belts, discs, rolls, sheets, and specialty products

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (manufacturing output volume × ASP by country/application) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for automotive, metal fabrication, woodworking, and electronics end-use industries

Government & Regulatory: USGS Mineral Commodity Summaries (Abrasives Manufactured), OSHA 29 CFR 1910.215 (Abrasive Wheel Machinery), OSHA 29 CFR 1910.94 (Ventilation), EPA NESHAP standards, EU REACH Regulation (EC) No 1907/2006

Industry Standards: ANSI B74.10-2018 (Grinding Wheel Specifications), ANSI B74.18 (Coated Abrasives), FEPA Standard 43-D-1984, ISO 6344 (Coated Abrasives), JIS R6001 (Japanese Industrial Standards)

Trade Associations: UAMA (Unified Abrasives Manufacturers Association), FEPA (Federation of European Producers of Abrasives), OSA (Organization for the Safety of Abrasives)

Raw Material Intelligence: USGS National Minerals Information Center, Bauxite Index, ICIS Chemical Pricing for phenolic resins and adhesives
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.