Cloud Point of Sale Market Summary
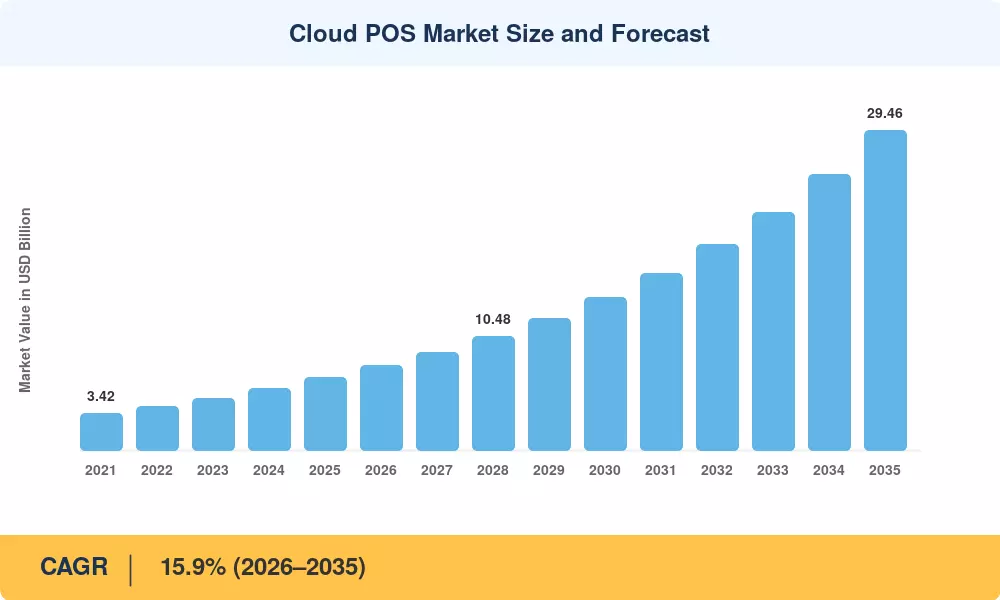
클라우드 포인트 오브 세일 시장은 2025년에 67억 3천만 달러로 평가되었으며, 2026년에는 78억 달러로 예측되며, 2035년까지 294억 6천만 달러로 증가할 것으로 예상되며, 2026–2035년 동안 15.9%의 연평균 성장률(CAGR)을 기록할 것입니다. 두 가지 촉매가 이 경향을 설명합니다. 첫째, 현금 대체 정책: 2024년 4월부터 시행된 EU 즉시 결제 규정은 유로 지역의 결제 서비스 제공업체가 10초 내에 신용 이체를 제공하도록 의무화하여 상인들이 실시간으로 결제 및 조정할 수 있는 단말기로 이동하도록 유도합니다 [7]. 둘째, 중소기업 소프트웨어 지출 — 세계은행의 2025년 글로벌 핀덱스 보고서에 따르면 개발도상국의 성인 40%가 이제 디지털로 상인 결제를 하고 있으며, 이는 10년 전에는 존재하지 않았던 기반입니다 [1].
대체 경제학이 나머지를 처리합니다. 레거시 전자 계산대와 온프레미스 서버 및 캐시 아키텍처 — 많은 시스템이 여전히 공급업체 지원이 종료된 Windows 빌드를 실행하고 있습니다 — 는 거래 엔진, 카탈로그 및 보고 레이어가 호스팅 환경에 위치하고 카운터 하드웨어가 얇은 엔드포인트가 되는 구독 플랫폼으로 대체되고 있습니다. 상인들은 5자리 자본 지출을 월별 단말기 요금으로 교환하며, 일반적으로 60~200달러입니다. Fiserv, Block 및 Toast는 2023–2025년 동안 수십만 개의 새로운 상인 위치를 추가했으며, Toast는 2025년 말까지 14만 개 이상의 위치를 초과했습니다 [16].
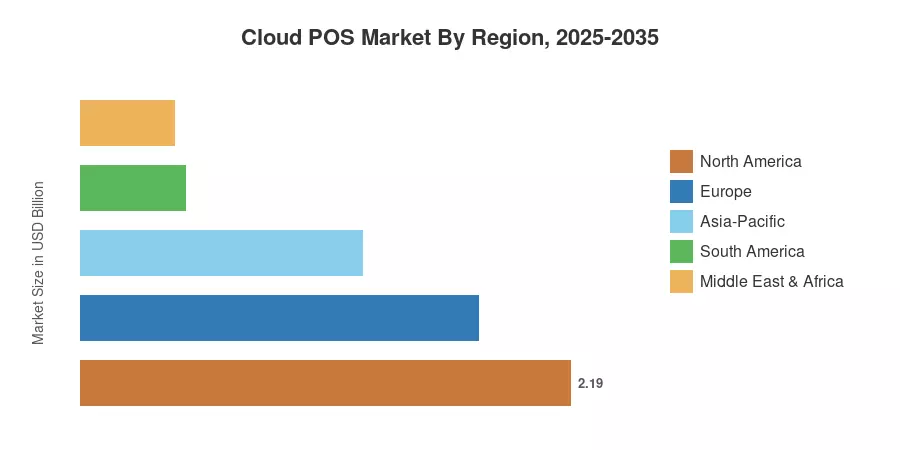
지역적으로 북미는 2025년 클라우드 포인트 오브 세일 시장의 32.6%를 차지하며, 밀집된 카드 수용 및 성숙한 ISV 채널에 기반하고 있습니다. 아시아-태평양 지역은 인도의 UPI 레일과 ASEAN QR 상호 운용성에 힘입어 18.7%의 CAGR로 가장 빠르게 성장하고 있습니다. 유럽은 PSD2 시대의 인수 경쟁과 북유럽의 무현금 침투로 인해 두 번째로 높은 순위를 차지하고 있습니다. 2035년까지 클라우드 포인트 오브 세일 시장은 단말기 판매에서 상인 운영 자본 보증으로 전환됩니다.
주요 보고서 요약
• 기술별
- 소프트웨어는 2025년 클라우드 포인트 오브 세일 시장 수익의 55.8%를 차지하며, 하드웨어에서 반복 라이센스로의 가치 이동을 반영합니다.
- 하이브리드 클라우드 배포는 규제된 상인들이 카드 데이터를 분석 작업에서 분리함에 따라 2035년까지 22.3%의 CAGR로 확장될 예정입니다.
- 모바일 및 태블릿 엔드포인트는 2025년 수익의 36억 2천만 달러를 차지하며, 고정 회선을 초과했습니다.
• 부문별
- 소매 및 소비재는 2025년 수익의 36.1%를 기여하며, 가장 큰 수직 시장입니다.
- 의료 분야는 클리닉 공동 지불 및 약국 배급 작업 흐름에 의해 20.1%의 CAGR로 가장 가파른 궤적을 보입니다.
- 중소기업은 2025년에 36억 3천만 달러를 생성하여 클라우드 포인트 오브 세일 시장의 긴 꼬리 특성을 확인시켜줍니다.
• 지역별
- 북미는 2025년에 32.6%의 점유율로 선두를 차지했습니다.
- 아시아-태평양 지역은 2035년까지 18.7%의 CAGR로 발전하고 있습니다.
- 중동 및 아프리카는 2025년에 4억 2천만 달러에 도달했으며, 작지만 정책에 의해 가속화되었습니다.
시장 규모 및 예측 (2021–2035)
규모 측정은 수직 및 지역별 상인 위치 수를 평균 위치당 수익과 결합하여 하향식으로 발행자 및 프로세서 제출서류, 중앙은행 결제 통계 및 국가 소매업체 인구 조사에서 공개된 구독 및 솔루션 수익과 교차 확인합니다. 역사적 연도는 보고된 수치를 반영하며, 예측 연도는 수직화된 채택 곡선을 적용합니다.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



