Cloud Managed Services Market (2026 – 2035)

자동화로 인한 마진 압축, 데이터 주권 단편화, 사내 플랫폼 팀 인소싱, 하이퍼스케일러 자사 서비스 확장, SLA 귀속 분쟁 및 지역별(북미, 유럽, 남미, 남아프리카, 아시아 태평양, 중동 및 아프리카)별 클라우드 관리 서비스 시장 규모, 점유율 및 연구 보고서 - 2035년까지 산업 예측.
ID: MRFR/ICT/4068-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Cloud Managed Services Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.62%
2025 Market SizeUSD 149.02 Billion
2035 Market SizeUSD 371.85 Billion
Key Players
Accenture
IBM
Infosys
Wipro
Tata Consultancy Services
Rackspace Technology
Opportunities
  • SME Penetration in Emerging Economies
  • Telemetry Monetization and Benchmarking Products
  • Sovereign and Regulated-Vertical Cloud Operations

Cloud Managed Services Market Summary


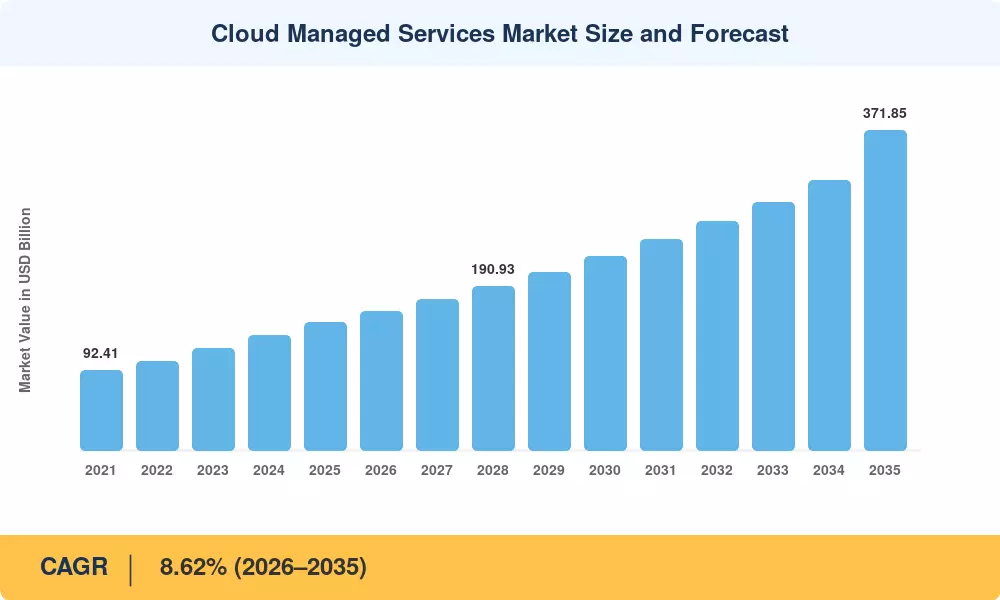
클라우드 관리 서비스 시장은 2025년 1,490억 2천만 달러로 마감하고 2026년에는 1,618억 3천만 달러로 예측 창에 진입하며, 2035년까지 3,718억 5천만 달러로 성장할 것으로 예상되며, 연평균 성장률(CAGR)은 8.62%입니다. 이 궤적을 지탱하는 두 가지 촉매제가 있습니다. 2024년에 공식화된 미국 연방 위험 및 승인 관리 프로그램(FedRAMP) 현대화 로드맵은 기관들이 승인된 제3자 운영자로 나아가도록 촉진했습니다 [1]. 동시에, 2025년 1월부터 적용되는 유럽연합의 디지털 운영 회복력 법(DORA)은 약 22,000개의 금융 기관에 대해 지속적인 제3자 ICT 감독을 법적 의무로 만들었습니다 [2]. 두 가지 조치는 관리형 클라우드를 비용 지렛대에서 준수 도구로 전환하였고, 클라우드 관리 서비스 시장은 그 변화를 빠르게 흡수했습니다.

헤드라인 숫자 아래에는 교체 주기가 있습니다. 기업들은 온프레미스 가상화 환경, 티켓 기반 NOC 모델 및 수동 패치 주기를 퇴출하고, 이를 정책 기반 코드 제어 평면, AIOps 기반 수정 및 FinOps 텔레메트리로 교체하고 있습니다. 2025년 전 세계 IT 서비스 지출은 1.6조 달러를 초과할 것으로 예상되며, 아웃소싱된 클라우드 운영이 가장 빠르게 성장하는 항목입니다 . 클라우드 관리 서비스 시장은 그 마이그레이션의 운영적 꼬리를 포착하고 있으며, 원시 컴퓨트 비용은 포함되지 않습니다.

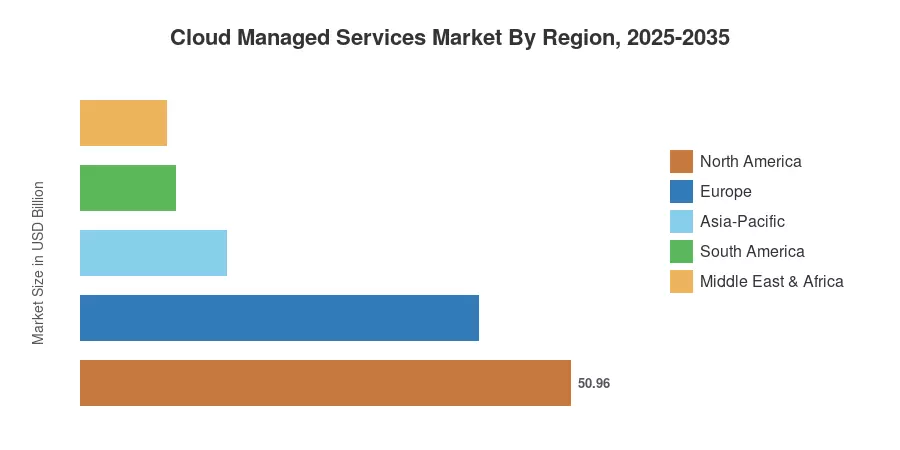
지역적으로 북미는 2025년 지출의 34.2%를 차지하며, 하이퍼스케일러 근접성과 성숙한 계약 규범에 의해 지원됩니다. 아시아-태평양 지역은 인도의 디지털 인디아 스택과 ASEAN 데이터 거주 규칙에 힘입어 10.21% CAGR로 가장 빠르게 성장하고 있습니다. 유럽은 27.8%의 점유율로 두 번째에 위치하며, 여기서는 비용 차별화보다 주권 클라우드 의무가 의제를 설정합니다. 다음 10년은 가동 시간뿐만 아니라 규제 깊이를 증명할 수 있는 공급자에게 보상을 줄 것입니다.


주요 보고서 요약

• 기술별

  • 관리형 인프라 서비스는 2025년 클라우드 관리 서비스 시장에서 34.15%의 수익 점유율로 선두를 차지했습니다.
  • 관리형 보안 서비스는 위반 책임이 운영자로 전환됨에 따라 2035년까지 11.42% CAGR로 성장합니다.
  • 하이브리드 클라우드 배포는 12.31% CAGR로, 모든 배포 모델 중 가장 빠릅니다.

• 부문별

  • BFSI는 회복력 의무에 의해 2025년 수익의 29.21%를 차지했습니다.
  • 소매 및 전자상거래 작업량은 2035년까지 10.87% CAGR로 성장합니다.
  • 대기업은 2025년 지출에서 889억 8천만 달러를 기여했습니다.

• 지역별

  • 북미는 2025년 클라우드 관리 서비스 시장의 34.2%를 차지했습니다.
  • 아시아-태평양 지역은 예측 기간 동안 10.21% CAGR로 성장합니다.
  • 중동 및 아프리카는 주권 클라우드 구축으로 2025년 89억 4천만 달러에 도달했습니다.


시장 규모 및 예측 (2021–2035)

아래 수치는 하이퍼스케일러 파트너 프로그램 공개, 시스템 통합자 부문 보고, 공공 부문 클라우드 프레임워크의 조달 기록 및 60명 이상의 기업 인프라 리드와의 주요 인터뷰를 혼합한 것입니다. 역사적 연도는 가능한 경우 감사된 서비스 라인 수익과 조정됩니다.

클라우드 관리 서비스 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
규제 회복력 의무 ~2.1% 유럽, 북미 단기 (≤2년) [2]
멀티 클라우드 운영 복잡성 ~1.8% 전 세계 단기 (≤2년) [4]
AI 워크로드 인프라 수요 ~1.6% 북미, 아시아 태평양 중기 (2–4년) [7]
사이버 보안 인재 부족 ~1.4% 전 세계 중기 (2–4년) [6]
신흥 경제국의 중소기업 클라우드 채택 ~1.1% 아시아 태평양, 남미 장기 (≥4년) [11]
주권 클라우드 정책 확장 ~0.9% 유럽, 중동 및 아프리카 장기 (≥4년) [8]
지속 가능성 및 에너지 보고 ~0.7% 유럽 장기 (≥4년) [10]


규제 회복력 의무

평균 일일 글로벌 매출의 최대 1%에 해당하는 벌금이 부과되는 DORA는 적용 대상 금융 기관이 ICT 제3자 계약의 등록부를 유지하고 필수 공급업체에 대한 퇴출 전략을 보여줄 것을 요구합니다 [2]. 규정 준수 작업은 지속적이고 매력적이지 않기 때문에 외부 운영자에게 맡겨지게 됩니다. 2025년 유럽 은행에 대한 조사에 따르면, 아웃소싱된 클라우드 거버넌스 예산이 연평균 18% 증가했습니다 [12]. 이러한 지출은 지속적입니다.


멀티 클라우드 운영 복잡성

Flexera의 2025년 클라우드 상태 연구에 따르면, 89%의 기업이 멀티 클라우드 환경을 운영하고 있으며, 27%는 연간 1200만 달러 이상의 공공 클라우드 낭비를 보고했습니다 [4]. 추가 플랫폼이 하나씩 늘어날수록 아이덴티티 모델, 태깅 스킴 및 청구 형식이 곱해집니다. 내부 팀은 이에 대해 선형적으로 확장하는 경우가 드뭅니다. 세 개 이상의 플랫폼에서 텔레메트리를 표준화하는 공급자는 클라우드 관리 서비스 시장에서 프리미엄 요금을 부과합니다.

AI 워크로드 인프라 수요

IEA는 데이터 센터의 전력 소비가 2030년까지 약 945 TWh에 이를 것으로 예상하며, AI 훈련 및 추론이 주요 한계 부하가 될 것이라고 합니다 [7]. GPU 클러스터는 스케줄링 규율, 열 인식 배치 및 전통적인 서버 운영에서는 필요하지 않았던 활용 회계를 요구합니다. 가속된 용량을 구매하는 기업은 점점 더 운영 계층도 함께 구매하고 있습니다.

사이버 보안 인재 부족

ISC2는 2024년까지 전 세계 사이버 보안 인력의 격차가 약 480만 명에 이를 것으로 추정합니다 [6]. 클라우드 보안 엔지니어링은 그 격차의 가장 부족한 부분에 위치해 있습니다. 부족한 인재를 두고 경쟁하기보다는 중소기업들이 클라우드 관리 서비스 시장에 24/7 탐지 및 대응 계약을 체결하여 운영자들이 수십 개의 환경에서 동일한 전문가를 분산시킵니다.


제한 요소 영향 분석

제한 요소 ~% CAGR에 대한 저항 지리적 관련성 영향 타임라인 참조
자동화로 인한 마진 압축 ~-1.2% 전 세계 중기 (2–4년) [13]
데이터 주권 분산 ~-0.9% 유럽, 아시아 태평양 단기 (≤2년) [8]
사내 플랫폼 팀 내부화 ~-0.8% 북미 중기 (2–4년)
하이퍼스케일러 1차 서비스 확장 ~-0.7% 전 세계 장기 (≥4년) [14]
SLA 귀속에 대한 계약 분쟁 ~-0.5% 전 세계 단기 (≤2년) [12]


자동화로 인한 마진 압축

자동화는 제공자가 청구할 수 있는 노동 시간을 줄입니다. 수정 플레이북이 증가하는 사건의 비율을 처리함에 따라, 좌석당 및 인스턴스당 가격이 감소합니다. 업계 보고서에 따르면 관리 서비스의 총 마진은 2022년과 2025년 사이에 상장된 통합업체들 사이에서 약 240 베이시스 포인트 좁혀졌습니다 [13]. 제공자들은 결과 기반 계약으로 전환하여 대응하지만, 기존 계약의 가격 재조정에는 수년이 걸립니다.

데이터 주권 분산

주권 규칙은 거의 일치하지 않습니다. 인도의 데이터 센터 현지화 지침, EU 클라우드 주권 프레임워크 및 사우디 아라비아의 클라우드 컴퓨팅 규제 프레임워크는 각각 독특한 거주지, 인력 심사 및 감사 요구 사항을 부과합니다 [8]. 다국적 기업을 서비스하기 위해서는 중복된 도구 체인과 현지에서 승인된 직원이 필요합니다. 이는 클라우드 관리 서비스 시장이 역사적으로 의존해온 규모의 경제를 죽입니다.

하이퍼스케일러 1차 서비스 확장

하이퍼스케일러가 배송하는 각 관리 데이터베이스, 관리 쿠버네티스 및 관리 관찰 가능성 제품에 대해 파트너의 작업 명세서에서 항목이 제거됩니다 [14]. 애플리케이션 운영 및 준수 인증으로 이동하는 것이 비즈니스 솔루션이었지만, 한계는 계속 떨어지고 있습니다. 구조적 압박은 수직 전문성이 부족한 파트너에게 영향을 미칩니다.


Cloud Managed Services Market Opportunities

신흥 경제국의 중소기업 침투

인도, 인도네시아, 베트남 전역의 중소기업은 서비스가 부족하며, 세계은행은 개발도상국에서 6,500만 개 이상의 공식 중소기업이 구조화된 IT 운영 지원이 부족하다고 추정하고 있습니다 [11]. 월 2,000달러 이하로 가격이 책정된 표준화된 저비용 서비스 계층은 클라우드 관리 서비스 시장이 거의 활용하지 않은 볼륨 채널을 열어줍니다.

텔레메트리 수익화 및 벤치마킹 제품

운영자는 여러 클라이언트의 성과 데이터를 수년간 보유하고 있다면, 작업당 비용, 사건 평균 해결 시간, 거래당 탄소량과 같은 익명화된 벤치마킹을 구독 서비스로 묶을 수 있습니다. 이는 전환 비용을 증가시키고 운영 부산물을 반복적인 고수익으로 전환합니다.


주권 및 규제 수직 클라우드 운영

공공 행정, 의료 및 방위의 작업 부하는 일반 경쟁자를 차단하는 보안, 거주 및 감사 요건이 있습니다. 공급자가 인증된 직원과 국내 시설에 투자할 경우 가격은 상업적 기준보다 30–45% 더 비쌉니다 [8].


AI 운영 및 GPU 자산 관리

가속화된 컴퓨팅을 위한 일정 관리, 비용 배분 및 열 최적화는 거의 설치된 기존 전문성이 없는 신흥 분야입니다. 초기 진입자는 클라우드 관리 서비스 시장의 기준 아키텍처를 정의합니다.

탄소 인식 작업 부하 배치

CSRD 보고 의무는 이제 수천 개의 EU 운영 기업에 도달합니다 [10]. 배치 작업을 저탄소 집약 지역과 시간으로 이동하면 감사 가능한 배출량 감소가 발생합니다 — 2023년 이전에는 상업적으로 존재하지 않았던 서비스 라인입니다.


Cloud Managed Services Market Future Outlook

자율 운영이 기준이 된다

2030년까지 폐쇄 루프 수정이 대부분의 일상적인 사건을 처리할 것입니다. 이 변화는 제공자의 가치를 응답 속도에서 정책 품질로 이동시킵니다 — 누가 더 나은 가드레일을 작성하는가, 누가 더 빨리 호출에 응답하는가가 아닙니다. 상업 모델은 가용성 결과와 소비 연계 요금으로 이동합니다.

플랫폼 경제와 계약 통합

조각난 다중 공급업체 계약은 관리하기에 비용이 많이 듭니다. 구매자들은 통합된 텔레메트리를 가진 두세 개의 전략적 운영자 주위로 통합할 것으로 예상됩니다. 이는 20년 전 시설 관리에서 발생한 일과 유사합니다. 독점 제어 평면을 가진 공급자에게 규모의 이점이 쌓입니다.

에너지 제약

IEA 분석에 따르면 데이터 센터의 전기 수요는 2030년까지 대략 두 배로 증가할 수 있습니다 [7]. 전력 가용성, 즉 컴퓨트 가용성이 아닌 것이 작업 부하 배치의 제약 조건이 됩니다. 그리드 탄소 강도를 모델링하고 지역 간 용량을 협상할 수 있는 운영자는 클라우드 관리 서비스 시장에서 실제 상업적 레버리지를 가질 것입니다.

계약 요건으로서의 지속 가능성 보고

CSRD 단계적 도입은 2020년대 후반까지 대규모 EU 운영 기업에 대한 보증 의무를 확대합니다 [10]. 클라우드 소비로 인한 범위 3 배출은 감사 가능한 공급자 제공 데이터를 요구합니다. 계약은 점점 더 배출 보고 형식과 가동 시간 목표를 명시합니다 — 관리 서비스가 제공해야 하는 것에 대한 구조적 변화입니다.


지역 시장 점유율 분석

지역 지표 주요 투자 테마
북미 34.2% 점유율 AI 운영, FedRAMP 승인된 제공
유럽 27.8% 점유율 DORA 준수, 주권 클라우드
아시아-태평양 10.21% CAGR 중소기업 디지털화, 데이터 현지화
남미 USD 98.3억 핀테크 확장, 비용 최적화
중동 및 아프리카 USD 89.4억 국가 클라우드 프로그램, 기가 프로젝트 IT
총계 USD 1490.2억 —


북미

국가 지표 주요 동력
미국 지역의 84.1% 연방 클라우드 승인 파이프라인
캐나다 지역의 10.7% Protected B 작업 부하 이전
멕시코 지역의 5.2% 근해 제공 센터 성장


북미의 수요는 이전보다 부동산 합리화에 의해 더 형성됩니다. FedRAMP 현대화 로드맵은 승인 기간을 단축하고 기존 패키지의 재사용을 확대하여 연방 구매자를 서비스할 수 있는 공급자의 범위를 넓혔습니다 [1]. 상업적으로, 미국 기업들은 계약을 점점 더 나누어 — 하나의 운영자는 보안을, 다른 하나는 플랫폼 엔지니어링을 담당 — 하여 작업 부하 성장률이 평탄해지더라도 총 지출 가능성을 높이고 있습니다.

유럽

국가 지표 주요 동력
독일 지역의 23.4% 산업 데이터 주권
영국 지역의 21.8% 금융 서비스 회복력
프랑스 지역의 15.1% SecNumCloud 자격 수요
이탈리아 지역의 8.9% 공공 행정 이전
스페인 지역의 7.6% 디지털 스페인 2026 프로그램
북유럽 국가들 지역의 9.2% 저탄소 데이터 센터 위치 선정
러시아 지역의 3.1% 국내 플랫폼 대체
유럽 나머지 지역의 10.9% 국경 간 클라우드 프레임워크


유럽의 성장은 규제에서 기인합니다. DORA의 제3자 등록 요구 사항은 금융 기관들이 비공식 작업 명세서에 존재했던 계약을 공식화하도록 강제했습니다 [2]. 프랑스의 SecNumCloud 자격과 독일의 Gaia-X에서 파생된 아키텍처는 두 번째 자격 계층을 추가합니다. 국가 인증과 하이퍼스케일러 역량 배지를 모두 보유한 공급자는 규제된 세그먼트에서 효과적인 경쟁에 직면하지 않습니다.

아시아-태평양

국가 지표 주요 동력
중국 지역의 31.2% 국가 지원 클라우드 통합
인도 지역의 19.7% 디지털 인도 공공 스택
일본 지역의 17.4% 구형 메인프레임 퇴역
한국 지역의 10.3% K-Cloud 국가 프로그램
ASEAN 지역의 14.1% 국경 간 데이터 규칙
아시아-태평양 나머지 지역의 7.3% 통신 주도 관리 제공


인도는 지역 가속의 많은 부분을 차지합니다. 정부의 디지털 공공 인프라는 이전에 공동 위치 하드웨어를 운영하던 중소기업들 사이에서 클라우드 소비를 정상화했습니다. 일본은 다른 프로필을 제시합니다: 문서화된 시스템 엔지니어 부족으로 인해 노후화된 메인프레임 자산이 외부 운영자에게 직접 재플랫폼 작업을 추진합니다. 이러한 역학이 결합되어 아시아-태평양은 클라우드 관리 서비스 시장에서 가장 빠르게 성장하는 블록이 됩니다.

남미

국가 지표 주요 동력
브라질 11.4% CAGR LGPD 준수 운영
아르헨티나 8.7% CAGR 핀테크 인프라 수요
남미 나머지 7.9% CAGR 지역 하이퍼스케일러 존 출시


브라질은 지역 지출을 지배하며, LGPD 집행이 대부분의 중소기업들이 내부적으로 인력을 배치할 수 없는 공식 데이터 처리 프로세스를 추진하고 있습니다. 통화 변동성은 다년 계약을 복잡하게 만들기 때문에 공급자들은 점점 더 지역 통화로 가격을 책정하고 지수화된 상승률을 적용합니다. 2023년 이후 지역 클라우드 지역 출시로 이전에 이전을 지연시켰던 지연 문제를 제거했습니다.

중동 및 아프리카

국가 지표 주요 동력
사우디 아라비아 지역의 34.6% 비전 2030 디지털 프로그램
UAE 지역의 27.2% 정부 클라우드 우선 정책
남아프리카 지역의 14.8% 금융 부문 현대화
이집트 지역의 8.4% 공공 디지털화 이니셔티브
MEA 나머지 지역의 15.0% 통신 운영자 파트너십


걸프 수요는 유기적으로 기업 주도보다 프로그램 주도입니다. 사우디 아라비아의 클라우드 컴퓨팅 규제 프레임워크는 등록 및 분류 의무를 설정하여 사실상 현지 등록된 운영자를 요구합니다 [8]. 기가 프로젝트 IT 자산 — NEOM, 홍해 개발 — 은 레거시 제약이 없는 그린필드 구축을 나타내며, 공급자가 첫날부터 현대 운영 모델을 배포할 수 있게 합니다.


클라우드 관리 서비스 시장 지역별, 2025-2035

Cloud Managed Services Market Segmentation

서비스 유형별

클라우드 관리 서비스 시장은 다음과 같이 서비스 분류를 나눕니다.

세그먼트 지표 주요 수요 동인
관리형 인프라 서비스 34.15% 점유율 자산 통합 프로그램
관리형 네트워크 서비스 18.62% 점유율 SD-WAN 및 연결 확장
관리형 보안 서비스 11.42% CAGR 위협량 및 인재 부족
관리형 이동성 서비스 USD 143억 분산된 인력 단말
기타 서비스 유형 17.94% 점유율 애플리케이션 및 데이터 운영


관리형 인프라는 자산 복잡성이 집중되는 곳이기 때문에 리더십을 유지합니다 — 컴퓨팅, 저장소, 백업 및 아이덴티티가 모두 그 아래에 위치합니다. 관리형 보안은 다른 이유로 가장 빠르게 성장합니다: 책임. 이사회는 이제 클라우드 잘못 구성된 것을 거버넌스 실패로 간주하며, 외부 운영자는 내부 팀이 감당할 수 없는 계약적 책임을 집니다.

배포 유형별

배포 선호도는 클라우드 관리 서비스 시장의 제공 경제학을 형성합니다.

세그먼트 지표 주요 수요 동인
공공 클라우드 47.55% 점유율 하이퍼스케일러 능력 깊이
프라이빗 클라우드 25.13% 점유율 규제된 작업 부하 거주지
하이브리드 클라우드 12.31% CAGR 레거시 통합 요구 사항


공공 클라우드는 대부분의 점유율을 차지하지만, 하이브리드는 가장 빠르게 성장하고 있으며, 그 이유는 화려하지 않습니다: 대부분의 대기업은 이번 10년 동안 데이터 센터를 완전히 종료하지 않을 것입니다. 자산 간의 경계를 관리하는 것은 — 일관된 아이덴티티, 통합 모니터링, 작업 부하 이식성 — 한쪽만 관리하는 것보다 기술적으로 더 어렵기 때문에 프리미엄 가격을 지지합니다.

기업 규모별

세그먼트 지표 주요 수요 동인
대기업 USD 889.8억 다중 지역 자산 거버넌스
중소기업 10.41% CAGR 패키지 저접촉 서비스 계층


대기업은 USD 889.8억으로 수익을 견인하며, 이는 다중 지역 자산 거버넌스의 복잡성에서 비롯됩니다 — 이질적인 시스템을 국경을 넘어 준수하고 안전하게 유지하는 것은 단일 인프라 발자국을 관리하는 것보다 훨씬 더 어렵고, 프리미엄 예산을 요구합니다. 한편, 중소기업은 맞춤형 클라우드 마이그레이션의 마찰을 없애는 패키지 저접촉 서비스 계층에 대한 실용적인 필요에 의해 10.41% CAGR로 빠르게 성장하고 있습니다.

최종 사용자 산업별

클라우드 관리 서비스 시장 내 수직적 수요는 다음과 같이 집중됩니다.

세그먼트 지표 주요 수요 동인
BFSI 29.21% 점유율 운영 회복력 규제
IT 및 통신 21.47% 점유율 네트워크 기능 가상화
소매 및 전자상거래 10.87% CAGR 성수기 탄력성 요구
의료 USD 162.4억 임상 데이터 준수
제조업 12.83% 점유율 산업 IoT 데이터 파이프라인
기타 최종 사용자 12.65% 점유율 공공 부문 및 교육


BFSI는 작업량이 아닌 규제 무게에서 선두를 차지합니다 — 금융 서비스 클라우드 지출의 각 유로는 미디어나 소매의 동등한 것보다 더 많은 거버넌스 오버헤드를 수반합니다. 소매의 성장은 수요 형태의 구조적 변화를 반영합니다: 계절 이벤트를 위한 탄력적인 피크 용량은 대부분의 소매 IT 팀이 연간 한 번만 수행하는 운영 안무를 요구합니다.


경쟁 벤치마킹

집중도는 중간 범위에 있으며, 추정 HHI는 약 620이고 상위 5개 기업의 점유율은 대략 31%입니다. 이 조합은 글로벌 통합업체가 대기업 거래에서 규모의 이점을 가지고 있는 반면, 수천 개의 지역 제공업체가 중소기업 및 수직 틈새 시장에서 효과적으로 경쟁하는 시장을 설명합니다. 단일 제공업체가 가격 결정 권한에 접근하지 않으며, 경쟁적 차별화는 점점 더 요금 카드보다는 준수 자격 및 수직 깊이에 의존하고 있습니다.

회사 추정 수익 점유율 범위 클라우드 관리 서비스 시장을 위한 주요 제공 서비스 전략적 포지셔닝
Accenture ~8–11% 클라우드 전환, 관리 운영, 보안 대기업 전환의 규모 리더
IBM (Kyndryl 유산 포함) ~6–9% 하이브리드 클라우드 관리, 메인프레임 현대화 하이브리드 및 규제 산업 전문
Infosys ~4–6% Cobalt 클라우드 서비스, 애플리케이션 운영 비용 경쟁력 있는 글로벌 제공
Wipro ~3–5% FullStride 클라우드, 관리 보안 운영 수직 주도 컨설팅 통합
Tata Consultancy Services ~4–6% 클라우드 운영, SAP 및 Oracle 관리 서비스 기업 애플리케이션 운영 깊이
Rackspace Technology ~2–4% 멀티 클라우드 관리 서비스, FinOps 순수 멀티 클라우드 운영자
NTT DATA ~3–5% 관리 네트워크 및 클라우드, 엣지 운영 네트워크 인접 인프라 강점
  ~3–5% 클라우드 리스크, 준수 주도 관리 서비스 규제 및 감사 포지셔닝
Capgemini ~3–5% 클라우드 플랫폼 운영, 주권 클라우드 유럽 주권 전문
HCLTech ~3–5% CloudSMART, 자율 운영 자동화 우선 제공 모델
Atos / Eviden ~2–4% 관리 하이브리드 클라우드, 사이버 보안 운영 유럽 공공 부문 발자국
Fujitsu ~2–3% 관리 인프라, 일본 기업 마이그레이션 일본의 지역 선두업체


최근 뉴스 및 개발

  • 유럽연합 집행위원회 (2025년 1월): DORA가 EU 금융 기관 전반에 적용되며 ICT 제3자 등록부 및 퇴출 계획을 의무화 — 즉시 준수 관련 관리 서비스 수요를 확대함 [2].
  • 액센츄어 (2025년 3월): 유럽 주권 클라우드 운영자를 인수하여 클라우드 관리 서비스 관행을 확장하고 SecNumCloud 인접 제공 능력을 추가함 [15].


  • 사우디 통신 및 정보 기술 위원회 (2024년 6월): 사우디 작업 부하를 제공하는 외국 운영자에 대한 등록 의무를 강화하며 클라우드 컴퓨팅 규제 프레임워크 분류 계층을 업데이트함 [8].
  • 랙스페이스 테크놀로지 (2024년 11월): 계약 절감 보장을 포함한 FinOps 주도의 최적화 제공을 시작하며 가격 책정을 결과 기반 구조로 전환함 .
  • HCLTech (2025년 2월): 세 대륙에 걸친 하이브리드 자산 운영을 포함하는 글로벌 금융 기관과 다년간의 관리 클라우드 계약을 연장함 [18].
  • 인포시스 (2023년 7월): DORA를 예상하는 계약에서 나타나는 데이터 거주 및 인력 위치 조항을 충족하기 위해 유럽에 전용 클라우드 운영 센터를 개설함 [19].
  • 캡제미니 (2025년 10월): 유럽 공공 행정 작업 부하를 목표로 하는 주권 클라우드 관리 서비스 합작 회사를 발표함 [20].


Cloud Managed Services Market Report Scope

매개변수 세부사항
시장 범위 공공, 민간 및 하이브리드 클라우드 환경의 글로벌 아웃소싱 관리, 모니터링, 최적화 및 보안
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 8.62% (2026–2035)
시장 규모 체크포인트 USD 149.02억 (2025); USD 161.83억 (2026); USD 371.85억 (2035)
가장 빠르게 성장하는 세그먼트 하이브리드 클라우드 (배포); 관리형 보안 서비스 (서비스 유형); 소매 및 전자상거래 (최종 사용자); 아시아 태평양 (지리)
프로필된 기업 Accenture, IBM, Infosys, Wipro, TCS, Rackspace Technology, NTT DATA, Capgemini, HCLTech, Atos/Eviden, Fujitsu
평가 통화 USD 억

자주 묻는 질문

클라우드 관리 서비스 시장 계약에서 구매자는 종료 조항을 어떻게 구성해야 합니까?
데이터 추출 형식, 지식 이전 기간 및 런북 소유권을 미리 지정하십시오. DORA는 중요한 공급업체에 대한 문서화된 종료 전략을 요구하므로 이는 협상상의 미세함이 아닌 준수 항목입니다 [2].
실제로 관리 서비스 제공업체와 시스템 통합업체를 구별하는 요소는 무엇입니까?
통합업체는 변화를 제공하기 위해 보수를 받으며, 관리 제공업체는 안정적인 상태를 유지하기 위해 보수를 받습니다. 동일한 회사를 두 가지 모두에 계약하는 것은 결함 수정에 대한 인센티브 충돌을 만듭니다 [12].
변동 AI 작업 부하에 가장 적합한 가격 모델은 무엇입니까?
소비 기반 가격 책정이 약속된 바닥과 함께 일반적으로 좌석당 모델보다 성능이 우수합니다. GPU 활용도가 인원 기반 구조가 공정하게 가격을 책정하기에는 너무 심하게 변동합니다 [7].
클라우드 관리 서비스 시장 제공업체 없이 하이퍼스케일러 네이티브 도구가 충분합니까?
네이티브 도구는 단일 플랫폼 환경을 적절히 다룹니다. 두 번째 플랫폼이 들어오면, 정체성, 태깅 및 청구의 정상화는 네이티브 도구가 처리하는 것을 초과합니다 [4].
제공업체를 선정할 때 실제로 중요한 인증은 무엇입니까?
ISO 27001을 넘어, 특정 관할권의 자격증을 찾아보십시오 — 프랑스의 SecNumCloud, 미국의 FedRAMP 인증 [1] [22]. 일반적인 배지는 규제된 구매자를 만족시키지 못합니다.
레거시 제조 환경에서 클라우드 관리 서비스 시장의 통합 문제는 어떻게 다릅니까?
운영 기술 네트워크는 종종 에이전트 설치나 예정된 재부팅을 견딜 수 없습니다. 제공업체는 수동 모니터링을 배포하고 생산 일정에 맞춰 유지 관리 창을 협상해야 합니다 [9].
클라우드 관리 서비스 시장 결과에 가장 큰 피해를 주는 조달 실수는 무엇입니까?
사건 해결 결과가 아닌 시간당 요금으로 구매하는 것입니다. 요금 기반 계약은 느린 수정에 보상을 주며, 결과 기반 구조는 제공업체의 경제성과 환경의 안정성을 일치시킵니다 .
저자
저자 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach

Research Methodology on Cloud-Managed Services Market

Introduction

This research report proposes to study the global cloud managed services market which covers various enterprise and industry segments. The research aims to analyze the market and its progress in the past five years to estimate the market value over the forecast period 2023-2030. The pertinent questions to be answered revolve around the estimation of the size and value of the market and the impact of its dynamics on the industry developments during this period.

The research process is designed to explore the market dynamics and assess their influence on the growth of the cloud-managed services market in terms of revenue and market size. The short-term and long-term objectives of the research are cited in detail. The overall methodology of the research is described so that the research goals and approach can be recognized clearly. The population, data sources, and collection of data are mentioned at length. Appropriate stratification, scalarization and analysis methods are also discussed to evaluate the market progress.

Research Goals and Objectives

The primary aim of the research report is to provide a comprehensive assessment of the cloud-managed services market and its trends since 2022, and to estimate its growth rate and market size for the period 2023-2030. The research caters to the needs of stakeholders in the industry, by providing them a strategic understanding of the actions and decisions taken by them.

The short-term objectives of the research:

  • To evaluate the market size and forecast the value of the cloud-managed services market during the period 2023-2030.
  • To analyze the market dynamics and trends associated with cloud-managed services over the forecast period 2023 to 2030.
  • To provide an in-depth analysis of the vendor landscape and the key players in the cloud-managed services market.

The long-term objectives of the research include:

  • To analyze the impact of emerging technologies on the cloud-managed services market.
  • To provide insights into emerging market opportunities for the introduction of new offerings.
  • To understand the demand for cloud-managed services in various industry verticals.

Research Methodology

The research process includes primary and secondary data from various sources such as industry-specific reports, white papers, and research journals. The Market Research Future (MRFR) experts also conducted a market survey to obtain a more in-depth understanding of the market. The surveys are designed to obtain a more accurate assessment of the market trends and dynamics.

Further, the market survey captures data from a broad-based set of vendors, organizations, and associations. With the use of the gathered data, the MRFR team aims to analyze the market size, the technological developments, and the application of cloud-managed services. In addition, the research identifies the potential vendors in the industry and their products, pricing structures and market strategies.

Population, Sample and Data Collection

The population for the research include both suppliers and consumers of cloud-managed services. The survey had a sample size of 1000 respondents, who were dynamic and computer-literate. The survey was conducted with the help of email, interviews, and questionnaires. The respondents include CXOs, directors, company executives, and business owners among others.

The scope of the study includes the collection of data from various sources such as industry publications, reports, and white papers. In addition, the data is collected from online sources, magazines, and press releases of the industry. The collected data is further validated by the experts and senior management, before further analysis.

Data Stratification and Analysis

The data gathered is stratified based on geographical location, market size, and segmentation. Further, the data is scalarized to arrive at the market size. This is followed by the analysis of the data concerning the market overview, market performance analysis, the vendor landscape, and the analysis of the market trends.

The market performance analysis involves using statistical methods such as the SWOT analysis and Porter’s five forces model to comprehend the growth opportunities and the threats faced by the industry. The market overview is achieved through extensive interviews held with the key players in the market. The study of the market trends is to identify any upcoming opportunities in the market.

The final analysis of the results is done by experts who apply their industry knowledge to understand the impact of the market dynamics on the market. The results of the research are presented in the form of a market report with details of the market size, key players, and market trends.

Conclusion

This research report discusses the research methodology deployed by Market Research Future ( MRFR) to analyze the global cloud-managed services market. The research employed a combination of primary and secondary data collection techniques for obtaining an in-depth understanding of the market. Household surveys and estimated research data techniques were used to assess the market size and trends from 2023-2030. The market is analyzed using market performance analysis, a technological overview, the vendor landscape, and an analysis of the market trends. With the help of the conducted analysis, the research aims to provide stakeholders with a better understanding of the market and its demand in various industry verticals.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















