Clinical Laboratory Services Market

임상 실험실 서비스 시장 조사 보고서: 테스트 유형별 규모, 점유율, 트렌드 분석 (임상 화학, 미생물학, 병리학, 유전자 검사, 면역학), 서비스 유형별 (실험실 테스트 서비스, 상담 서비스, 지원 서비스), 최종 사용자별 (병원, 진단 실험실, 클리닉, 연구 기관), 기술별 (전통적인 실험실 기술, 자동화된 실험실 기술, 현장 검사) - 성장 전망 및 산업 예측 2035년까지

Forecast Period
2025 - 2035
CAGR
3.9%
2024 Market Size
$ 262.01 Billion
2035 Market Size
$ 399.19 Billion
Healthcare ● Updated August 24, 2026 Report ID: MRFR/HC/5679-CR | Pages: 200 | Author: Rahul Gotadki

Clinical Laboratory Services Market 요약

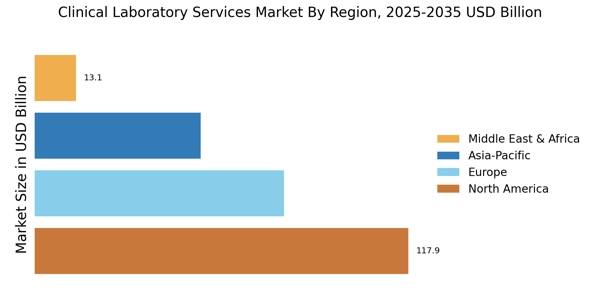
2024년 글로벌 임상 실험실 서비스 시장 규모는 2621억 달러로 평가되었으며, 2025년 2722억 달러에서 2035년까지 3992억 달러로 성장할 것으로 예상되며, 2026–2035년 예측 기간 동안 연평균 성장률(CAGR)은 3.9%에 이를 것으로 보입니다. 북미는 45% 이상의 시장 점유율로 시장을 선도하며, 약 1179억 달러의 수익을 창출하고 있습니다.

시장은 주로 조기 및 정확한 질병 진단에 대한 수요 증가에 의해 주도되며, 만성 질환 부담 증가와 예방 의료 이니셔티브 확대가 이를 뒷받침하여 전 세계적으로 더 높은 검사량과 고급 진단 서비스 채택을 장려하고 있습니다.

  • CDC에 따르면, 미국 성인의 약 60%가 최소한 하나의 만성 질환을 앓고 있으며, WHO는 만성 질환이 전 세계 사망자의 거의 74%를 차지한다고 보고하여 전 세계적으로 진단 검사 및 실험실 서비스에 대한 강한 수요를 강화하고 있습니다.

주요 시장 동향 및 하이라이트

임상 실험실 서비스 시장은 기술 발전과 예방적 건강 관리로의 전환에 힘입어 강력한 성장을 경험하고 있습니다.

  • 북미는 만성 질환 유병률이 높고 진단 인프라에 대한 투자가 활발하여 45% 이상의 점유율로 주도하고 있습니다.
  • 유럽은 강력한 규제와 예방적 건강 관리 이니셔티브에 힘입어 30%의 점유율로 786억 달러의 시장 규모를 보유하고 있습니다.
  • 예방적 건강 관리 이니셔티브는 조기 사망을 40% 줄여, 정기적인 검사 및 실험실 진단 서비스의 이용 증가를 촉진하고 있습니다.
  • 현장 검사는 20억 인구의 접근성을 개선하고 진단 시간을 60% 단축시켜 신속한 임상 의사 결정을 향상시킵니다.

시장 규모 및 예측

2024 시장 규모 262.01 (억 달러)
2035 시장 규모 399.19 (억 달러)
CAGR (2025 - 2035) 3.9%

주요 기업

LabCorp(미국), Quest Diagnostics(미국), Eurofins Scientific(프랑스), Roche Diagnostics(스위스), Abbott Laboratories(미국), Thermo Fisher Scientific(미국), Siemens Healthineers(독일), PerkinElmer(미국), Becton Dickinson(미국)과 같은 회사들이 글로벌 시장의 주요 참가자입니다.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Clinical Laboratory Services Market Treiber

진단 검사 현장 확대

임상 실험실 서비스 시장은 진단 검사 현장(POCT)의 상당한 확대를 목격하고 있습니다. 이 추세는 신속한 진단 결과에 대한 수요 증가와 비전통적인 환경에서의 검사 편의성에 의해 촉진되고 있습니다. POCT는 즉각적인 의사 결정을 가능하게 하여, 특히 긴급 상황과 원격 지역에서 유리합니다.

POCT 시장은 강력한 성장률을 기록할 것으로 예상되며, 연간 10% 이상의 잠재적 증가가 예상됩니다. 이러한 성장은 접근성과 속도가 점점 더 중요해지는 실험실 서비스의 진화하는 환경을 나타냅니다. 결과적으로 임상 실험실은 POCT를 서비스 제공에 통합하기 위해 적응하고 있으며, 시장에서의 관련성을 높이고 있습니다.
  • 유니세프에 따르면, 신속 진단 도구는 20억 명 이상의 사람들에게 의료 접근성을 개선했으며, WHO 보고서는 진단 검사 현장이 치료 지연을 최대 50%까지 줄일 수 있다고 밝혀, 임상 결과를 크게 향상시키고 전 세계적으로 분산형 실험실 서비스에 대한 수요를 증가시키고 있습니다.

예방 의료로의 전환

임상 실험실 서비스 시장은 예방 의료로의 전환에 의해 점점 더 영향을 받고 있습니다. 전 세계의 의료 시스템이 질병의 조기 발견과 예방을 강조함에 따라, 실험실 서비스에 대한 수요는 증가할 가능성이 높습니다. 예방 검진 및 정기 검사는 의료 계획의 필수 구성 요소가 되어, 실험실 서비스 이용 증가로 이어지고 있습니다.

보고서에 따르면, 예방 의료 지출은 증가할 것으로 예상되며, 10년 말까지 수십억 달러 규모의 시장에 도달할 가능성이 있습니다. 이 추세는 예방 조치를 위한 필수 데이터를 제공하는 임상 실험실의 중요성을 강조하며, 시장 내에서의 역할을 강화합니다.
  • UNFPA는 예방 의료 프로그램이 모성 사망률을 최대 30%까지 줄일 수 있다고 강조하며, IHME는 조기 검진 이니셔티브가 조기 사망률을 20% 감소시키는 데 기여했다고 보고하여, 예방 치료 프레임워크에서 실험실 서비스의 역할을 강화하고 있습니다.

만성 질환의 증가하는 발생률

임상 실험실 서비스 시장은 만성 질환의 증가하는 발생률에 의해 상당한 영향을 받고 있습니다. 당뇨병, 심혈관 질환 및 암과 같은 질환이 점점 더 보편화되고 있어, 정기적인 모니터링 및 진단 검사가 필요합니다. 세계 보건 기구는 만성 질환의 세계적 부담이 지속적으로 증가하고 있다고 보고했으며, 이는 실험실 서비스에 대한 수요를 촉진할 것으로 예상됩니다.

이 추세는 의료 제공자들이 이러한 질환을 효과적으로 관리하고 치료하기 위해 실험실 검사량의 상당한 증가로 이어질 가능성이 높습니다. 결과적으로 임상 실험실은 시장 내에서 만성 질환의 지속적인 관리에 중요한 역할을 할 수 있습니다.
  • WHO는 만성 질환이 매년 4100만 명의 사망을 초래한다고 보고하며, CDC는 만성 질환에 대한 의료 지출이 총 지출의 거의 90%를 차지한다고 추정하여, 전 세계적으로 지속적인 실험실 모니터링 및 진단 서비스에 대한 수요를 크게 증가시키고 있습니다.

규제 변화 및 품질 기준

임상 실험실 서비스 시장은 진화하는 규제 변화 및 품질 기준에 의해 형성되고 있습니다. 정부와 보건 기구는 실험실 서비스의 안전성과 효능을 보장하기 위해 규정을 지속적으로 업데이트하고 있습니다. 이러한 규정을 준수하는 것은 실험실이 인증을 유지하고 의료 제공자 및 환자 간의 신뢰를 유지하는 데 필수적입니다.

엄격한 품질 기준의 시행은 실험실 결과의 신뢰성을 향상시킬 가능성이 높아, 임상 실험실 서비스에 대한 수요를 증가시킬 것입니다. 실험실이 이러한 규제 변화에 적응함에 따라, 새로운 기술 및 교육에 투자하여 시장 내에서의 성장을 더욱 촉진할 수 있습니다.
  • ECDC에 따르면, 표준화된 실험실 프로토콜의 시행은 진단 정확성을 25% 이상 개선했으며, PAHO는 규제 준수 프로그램이 30개 이상의 국가에서 실험실 서비스의 신뢰성을 향상시켰다고 보고하여, 임상 실험실 서비스에 대한 신뢰와 채택을 증가시키고 있습니다.

임상 실험실 서비스의 기술 발전

임상 실험실 서비스 시장은 빠른 기술 발전으로 인해 주목할 만한 변화를 겪고 있습니다. 자동화, 인공지능 및 고급 진단 도구와 같은 혁신은 실험실 테스트의 효율성과 정확성을 향상시키고 있습니다. 예를 들어, 진단 과정에 AI 알고리즘을 통합하면 인적 오류를 줄이고 환자 결과를 개선할 수 있는 잠재력이 있습니다.

또한, 실험실 자동화 시장은 상당한 성장을 기록할 것으로 예상되며, 향후 몇 년 동안 연평균 성장률이 7% 이상에 이를 것으로 추정됩니다. 이러한 발전은 운영을 간소화할 뿐만 아니라 새로운 테스트의 개발을 촉진하여 시장 내 서비스 제공을 확장합니다.
  • 글로벌 펀드는 100개 이상의 국가에 도달하는 진단 프로그램을 지원하며, 가비는 9억 8100만 명의 어린이에 대한 예방 접종 및 진단 접근을 가능하게 하여, 실험실 생태계에서 고급 기술의 통합 증가와 글로벌 의료 제공에 미치는 영향을 강조하고 있습니다.

시장 세그먼트 통찰력

검사 유형별: 임상 화학 (가장 큰) 대 유전자 검사 (가장 빠르게 성장하는)

임상 화학은 임상 실험실 서비스 시장에서 가장 큰 세그먼트로, 38%의 점유율을 차지하며 다른 검사 유형에 비해 강력한 위치를 유지하고 있습니다. 이 세그먼트는 혈액 및 기타 체액의 화학 성분을 평가하는 광범위한 진단 검사를 포함하여 임상 환경에서 필수적입니다. 그 뒤를 이어 미생물학 및 면역학이 상당한 점유율을 차지하고 있으며, 병리학 및 유전자 검사는 개인 맞춤형 의학이 주목받고 검사 능력이 발전함에 따라 빠른 성장 추세를 보이고 있습니다.

유전자 검사 (신흥) 대 임상 화학 (지배적)

임상 화학은 지배적인 세그먼트로, 건강 상태를 진단하고 질병을 모니터링하는 데 사용되는 다양한 생화학적 검사를 포함합니다. 이는 광범위한 가용성과 효율성을 지원하는 강력한 인프라를 갖추고 있어 실험실 진단의 초석으로 자리 잡고 있습니다. 반면 유전자 검사는 유전체 기술의 발전과 유전 질환에 대한 인식 증가에 힘입어 빠르게 중요한 분야로 부상하고 있습니다. 더 많은 환자들이 개인 맞춤형 의료 솔루션을 찾으면서 유전자 검사는 가속화된 성장을 목격하고 있으며, 새로운 진단 및 치료 방법을 위한 길을 열고 있습니다. 이 두 세그먼트는 전통적인 방법과 혁신적인 접근 방식을 결합하여 임상 검사 환경의 진화하는 모습을 보여줍니다.

서비스 유형별: 실험실 검사 서비스 (가장 큰) 대 상담 서비스 (가장 빠르게 성장하는)

실험실 검사 서비스는 서비스 유형 세그먼트에서 지배적이며, 질병 진단, 관리 및 모니터링에서 필수적인 역할로 인해 임상 실험실 서비스 시장에서 62%의 가장 큰 점유율을 차지하고 있습니다. 검사 서비스는 환자 치료 및 치료 계획에 필수적인 일반 혈액 검사, 미생물 배양 및 유전자 검사를 포함한 광범위한 절차를 포함합니다. 상담 서비스는 개인 맞춤형 의학 및 고급 진단 기술에 대한 수요 증가에 힘입어 시장 내에서 가장 빠르게 성장하는 세그먼트로 부상하고 있습니다. 이러한 서비스는 의료 결정을 안내하는 실험실 전문가의 전문적인 조언을 포함하여 실험실 운영의 정확성과 효율성을 더욱 향상시킵니다. 지원 서비스는 필요하지만 비교적 작은 점유율을 차지하며, 주로 실험실 환경에서 행정 기능 및 물류 지원에 집중하고 있습니다.

실험실 검사 서비스 (지배적) 대 지원 서비스 (신흥)

실험실 검사 서비스는 시장의 초석으로, 일반 건강 검진부터 최첨단 기술을 활용한 복잡한 진단 분석에 이르기까지 광범위한 응용 프로그램을 특징으로 합니다. 이 세그먼트는 정확하고 시기적절한 검사 결과에 대한 수요가 계속해서 이 서비스 유형을 추진하고 있습니다. 반면 지원 서비스는 덜 눈에 띄지만, 의료 시설이 운영을 간소화하려는 노력에 따라 점점 더 중요해지고 있습니다. 이러한 서비스는 샘플 처리, 데이터 관리 및 품질 관리를 포함하여 실험실 검사 프로세스가 효율적이고 규정을 준수하도록 보장합니다. 기술이 발전함에 따라 지원 서비스에 대한 의존도가 증가할 것으로 예상되며, 이 역동적인 시장에서 신흥 플레이어로 자리 잡을 것입니다.

최종 사용자별: 병원 (가장 큰) 대 진단 실험실 (가장 빠르게 성장하는)

임상 실험실 서비스 시장에서 병원은 중요한 역할을 하며, 시장의 55%라는 상당한 점유율을 차지하고 있습니다. 그들은 실험실 검사, 영상 촬영 및 질병 진단을 포함한 포괄적인 서비스를 제공하여 다양한 진단 요구를 충족합니다. 병원은 운영 효율성과 서비스 제공을 향상시키기 위해 점점 더 고급 실험실 기술과 자동화를 채택하고 있습니다. 반면 진단 실험실은 전문 검사 및 개인 맞춤형 의학에 대한 수요 증가로 인해 빠른 성장을 목격하고 있습니다. 의료가 예방 치료로 전환됨에 따라 진단 실험실은 조기 질병 발견에 중요한 역할을 하여 시장 점유율을 확장하고 있습니다.

병원 (지배적) 대 클리닉 (신흥)

병원은 광범위한 자원과 다양한 진단 검사를 제공할 수 있는 능력 덕분에 시장을 지배하고 있습니다. 그들은 종종 환자에게 첫 번째 치료 지점이 되며, 최첨단 실험실 시설을 갖추고 있습니다. 반면 클리닉은 포인트 오브 케어 검사 및 원격 의료의 발전을 활용하여 신흥 세그먼트를 형성하고 있습니다. 클리닉은 종종 편리함과 접근성을 제공하여 지역 서비스를 선호하는 환자들을 끌어들입니다. 의료 환경이 진화함에 따라 클리닉은 즉각적인 결과를 제공하기 위해 실험실 서비스에 점점 더 투자하고 있으며, 이는 전통적인 병원 환경을 보완하고 개인 맞춤형 및 신속한 검사에 대한 수요를 충족하고 있습니다.

기술별: 자동화된 실험실 기술 (가장 큰) 대 포인트 오브 케어 검사 (가장 빠르게 성장하는)

임상 실험실 서비스 시장에서 기술 세그먼트의 시장 점유율 분포는 자동화된 실험실 기술이 47%의 가장 큰 점유율을 차지하고 있으며, 이는 효율성과 정확성에 대한 수요에 의해 주도되고 있습니다. 전통적인 실험실 기술은 여전히 인기 있지만, 의료 제공자들이 더 혁신적인 솔루션으로 전환함에 따라 점차 감소하고 있습니다. 포인트 오브 케어 검사는 점유율은 작지만, 클리닉과 약국과 같은 다양한 환경에서 신속한 결과를 제공할 수 있는 능력 덕분에 빠르게 주목받고 있습니다.

기술: 자동화된 실험실 기술 (지배적) 대 포인트 오브 케어 검사 (신흥)

자동화된 실험실 기술은 프로세스를 간소화하고 인적 오류를 줄이는 능력으로 시장에서 지배적인 힘으로 자리 잡고 있습니다. 이는 고급 로봇 기술과 정교한 소프트웨어를 활용하여 여러 검사를 동시에 수행하여 처리량과 효율성을 높입니다. 반대로 포인트 오브 케어 검사는 즉각적인 진단 결과를 제공하는 데 중점을 두고 있으며, 이는 환자 중심의 서비스에 매력적이며 응급 및 1차 진료 환경에서 신속한 진단에 대한 필요성이 증가함에 따라 미래 성장 가능성이 높습니다.

Clinical Laboratory Services Market에 대한 더 자세한 통찰력 얻기 무료 샘플 요청

지역 통찰력

북미 : 혁신의 시장 리더

북미는 2024년 글로벌 수익의 45% 이상을 차지하며 임상 실험실 서비스 시장 규모에서 선두를 달리고 있습니다. 이 지역의 성장은 증가하는 의료 지출, 기술 발전 및 만성 질환의 유병률 증가에 의해 주도되고 있습니다. 미국의 임상 실험실 부문은 디지털 병리학 통합을 위한 상당한 투자를 계속해서 유치하고 있습니다.

  • CDC에 따르면, 만성 질환은 미국 성인의 60%에 영향을 미치며, IHME는 미국의 의료 지출이 연간 4조 달러를 초과하여 이 지역의 고급 진단 인프라와 실험실 검사 서비스의 높은 채택을 지원하고 있다고 보고합니다.

FDA 및 CDC와 같은 기관의 규제 지원은 시장 확장을 촉진하며, 실험실 관행 및 환자 안전의 높은 기준을 보장합니다. 미국은 LabCorp 및 Quest Diagnostics와 같은 주요 플레이어들이 경쟁 환경을 이끌고 있으며, 고급 의료 인프라와 개인 맞춤형 의학에 대한 초점이 시장 형성에 중요한 역할을 하고 있습니다. 캐나다 또한 실험실 서비스의 혁신 및 연구를 강조하여 전체 시장 역학을 향상시키는 중요한 역할을 하고 있습니다.

유럽 : 새로운 규제 프레임워크

유럽 임상 실험실 서비스 시장 규모는 2024년 786억 달러로 평가되어 30%의 점유율을 가진 두 번째로 큰 지역 시장이 되었습니다. 이 지역의 성장은 엄격한 규제 프레임워크와 예방 의료에 대한 초점 증가에 의해 추진되고 있습니다. 유럽 의약품청(EMA) 및 국가 보건 당국은 실험실 서비스의 준수 및 품질을 보장하여 소비자와 의료 제공자 간의 신뢰를 조성하는 데 중요한 역할을 하고 있습니다.

  • ECDC는 EU 국가의 80% 이상이 구조화된 질병 감시 시스템을 갖추고 있다고 보고하며, WHO는 예방 의료 이니셔티브가 의료 부담을 최대 25%까지 줄일 수 있다고 강조하여 유럽 전역에서 실험실 검사 및 진단 정확성에 대한 수요를 촉진하고 있습니다.

주요 국가로는 독일, 프랑스 및 영국이 있으며, 이들 국가의 확립된 의료 시스템과 진단 서비스에 대한 높은 수요가 시장 성장을 이끌고 있습니다. Eurofins Scientific 및 Roche Diagnostics와 같은 주요 플레이어들은 서비스 제공을 향상시키기 위해 기술 발전을 활용하고 있으며, 경쟁 환경은 서비스 제공 및 지리적 범위를 확장하기 위한 협력 및 인수합병으로 특징지어집니다.

아시아-태평양 : 빠른 성장과 확장

아시아-태평양 지역은 임상 실험실 서비스 시장에서 빠른 성장을 목격하고 있으며, 글로벌 점유율의 약 20%를 차지하고 있습니다. 이 지역의 확장은 증가하는 의료 투자, 인구 증가 및 예방 의료에 대한 인식 증가에 의해 주도되고 있습니다. 이 지역의 신흥 경제국들은 글로벌 임상 진단 시장 내에서 높은 성장 지역으로 부상하고 있습니다.

중국과 인도와 같은 국가들이 이 성장을 주도하고 있으며, 정부의 의료 인프라 개선 및 진단 서비스 접근성 향상에 대한 이니셔티브가 지원하고 있습니다. 중국은 이 지역에서 가장 큰 시장으로, 현지 플레이어와 다국적 기업의 중요한 기여가 있습니다. 인도의 임상 실험실은 국제 인증 기준을 빠르게 채택하여 비용 효율적인 진단 아웃소싱을 위한 글로벌 허브로 자리 잡고 있습니다.

중동 및 아프리카 : 미개척 시장 기회

중동 및 아프리카 지역은 임상 실험실 서비스 시장에서 점차 부상하고 있으며, 글로벌 점유율의 약 5%를 차지하고 있습니다. 성장은 증가하는 의료 투자, 질병 유병률 증가 및 의료 접근성을 개선하기 위한 정부 이니셔티브에 의해 주도되고 있습니다. 그러나 제한된 인프라 및 규제 장벽과 같은 도전 과제가 여전히 존재합니다.

남아프리카 및 UAE와 같은 국가들이 시장을 선도하고 있으며, 실험실 능력 향상 및 서비스 제공 확장에 집중하고 있습니다. 경쟁 환경은 지역 및 국제 플레이어가 혼합된 형태로, Abbott Laboratories 및 Becton Dickinson과 같은 기업들이 중요한 진전을 이루고 있습니다. 이 지역의 성장 잠재력은 상당하며, 의료 인프라 및 기술에 대한 투자가 계속 증가함에 따라 실험실 서비스 및 환자 치료 개선을 위한 길이 열리고 있습니다.

Clinical Laboratory Services Market Regional Image

주요 기업 및 경쟁 통찰력

임상 실험실 서비스 시장은 기술 발전, 진단 서비스에 대한 수요 증가, 개인 맞춤형 의학에 대한 강조가 증가하는 역동적인 경쟁 환경으로 특징지어집니다. LabCorp(미국), Quest Diagnostics(미국), Roche Diagnostics(스위스)와 같은 주요 플레이어들은 이러한 트렌드를 활용할 수 있는 전략적 위치에 있습니다.

LabCorp(미국)은 혁신적인 기술을 통해 테스트 능력을 확장하는 데 집중하고 있으며, Quest Diagnostics(미국)는 서비스 제공을 향상시키기 위해 의료 제공자와의 파트너십을 강조하고 있습니다. Roche Diagnostics(스위스)는 최첨단 진단 솔루션을 도입하기 위해 연구 및 개발에 많은 투자를 하고 있습니다. 이러한 전략들은 혁신과 시장 요구에 대한 반응성을 우선시하는 경쟁 환경을 조성합니다.

비즈니스 전술 측면에서, 기업들은 효율성을 높이고 비용을 줄이기 위해 제조를 지역화하고 공급망을 최적화하는 경향이 증가하고 있습니다. 임상 실험실 서비스 시장은 대규모 다국적 기업과 소규모 지역 플레이어가 혼합된 중간 정도의 분산 상태로 보입니다. 주요 플레이어의 집합적인 영향력은 서비스 제공뿐만 아니라 운영 우수성과 고객 참여에서도 경쟁합니다.

2025년 9월, LabCorp(미국)은 실험실 서비스를 가상 치료 플랫폼에 통합하기 위해 주요 원격 의료 제공자와 전략적 파트너십을 발표했습니다. 이 움직임은 진단 검사에 대한 환자 접근성을 향상시킬 가능성이 있으며, 원격 의료의 증가하는 추세와 일치합니다. LabCorp(미국)은 원격 의료 프레임워크 내에서 테스트 프로세스를 간소화함으로써 변화하는 의료 환경에서 리더로 자리매김하고 있으며, 시장 점유율을 증가시킬 가능성이 있습니다.

2025년 8월, Quest Diagnostics(미국)는 환자 편의성과 검사 프로토콜 준수를 개선하기 위한 새로운 가정 검사 키트를 출시했습니다. 이 이니셔티브는 접근성과 사용 용이성이 가장 중요한 환자 중심 치료로의 더 넓은 추세를 반영합니다. 서비스 제공을 다양화함으로써 Quest Diagnostics(미국)는 소비자 수요를 충족시킬 뿐만 아니라 시장에서의 경쟁력을 강화합니다.

2025년 7월, Roche Diagnostics(스위스)는 테스트 결과의 정확성과 속도를 향상시키기 위해 인공지능을 활용하는 혁신적인 진단 플랫폼을 공개했습니다. 이 혁신은 Roche가 운영에 고급 기술을 통합하려는 의지를 강조하며, 새로운 산업 표준을 설정할 가능성이 있습니다. AI 기반 진단의 도입은 경쟁 환경에 상당한 영향을 미칠 수 있으며, 다른 플레이어들이 관련성을 유지하기 위해 유사한 기술을 채택해야 할 필요성을 느낄 수 있습니다.

2025년 10월 현재, 임상 실험실 서비스 시장의 현재 경쟁 트렌드는 디지털화, 지속 가능성 및 인공지능 통합으로의 뚜렷한 전환을 포함합니다. 전략적 제휴는 점점 더 시장을 형성하고 있으며, 기업들이 자원과 전문 지식을 결합할 수 있게 합니다. 앞으로 경쟁 차별화는 가격뿐만 아니라 혁신과 기술에 더 큰 중점을 두고 진화할 가능성이 높습니다. 신뢰할 수 있는 고급 솔루션을 제공하면서 공급망 회복력을 보장할 수 있는 기업들이 이 급변하는 시장에서 리더로 떠오를 가능성이 높습니다.

Clinical Laboratory Services Market 시장의 주요 기업은 다음과 같습니다

산업 발전

임상 실험실 서비스 시장에서 최근 발전은 COVID-19 팬데믹과 만성 질환의 증가로 인해 진단 검사에 대한 강한 성장 궤적을 강조하고 있습니다. 예를 들어, 2023년 9월, Quest Diagnostics는 증가하는 검사 요구를 수용하기 위해 실험실 용량을 확장한다고 발표했으며, 이는 서비스 수요의 상당한 증가를 반영합니다.

동시에, Thermo Fisher Scientific과 Charles River Laboratories는 전략적 파트너십을 통해 진단 및 임상 연구에서 혁신적인 솔루션을 제공하기 위해 제공을 강화하고 있습니다. 인수합병 측면에서, LabCorp은 2023년 8월 Genoptix를 인수하여 종양학 진단 능력을 강화했습니다. 이어서 Eurofins Scientific은 2023년 7월 BioReference Laboratories의 특정 자산을 인수하여 유전자 검사 서비스를 확장했습니다.

또한, 기술 및 자동화의 발전은 Siemens Healthineers 및 Abbott Laboratories와 같은 주요 플레이어들 사이에서 운영 효율성을 촉진하고 있으며, 이들은 진단을 위한 인공지능 애플리케이션에 많은 투자를 하고 있습니다. 지난 2~3년 동안 전체 시장 가치는 급증하여 임상 실험실 서비스 시장이 지속적인 확장을 위한 위치에 놓이게 되었으며, 의료 제공자들은 정확하고 시기적절한 진단 서비스의 가치를 강조하고 있습니다.

향후 전망

Clinical Laboratory Services Market 향후 전망

임상 실험실 서비스 시장 규모는 2035년까지 399.19억 달러에 이를 것으로 예상되며, 기술 발전, 진단에 대한 수요 증가, 고령 인구의 증가에 힘입어 3.9%의 CAGR로 성장할 것입니다. 임상 테스트 실험실은 대규모 인구 건강 프로그램을 위한 진단 인프라 확장에 집중하고 있습니다. 지속 가능한 에너지 시스템으로 임상 실험실 시설을 업그레이드하는 것이 기업의 사회적 책임의 우선 사항이 되었습니다. 진단과 치료 간의 기술 융합은 실험실 시장에서 새로운 길을 열고 있으며 이는 또 다른 강력한 요인입니다.

2035년까지 시장은 지속적인 성장과 혁신을 반영하여 강력할 것으로 예상됩니다.

시장 세분화

임상 실험실 서비스 시장 최종 사용자 전망

  • 병원
  • 진단 실험실
  • 클리닉
  • 연구 기관

임상 실험실 서비스 시장 검사 유형 전망

  • 임상 화학
  • 미생물학
  • 병리학
  • 유전자 검사
  • 면역학

임상 실험실 서비스 시장 기술 전망

  • 전통적인 실험실 기술
  • 자동화된 실험실 기술
  • 현장 검사

임상 실험실 서비스 시장 서비스 유형 전망

  • 실험실 검사 서비스
  • 상담 서비스
  • 지원 서비스

보고서 범위

시장 하이라이트

FAQs

What is the projected market valuation of the Clinical Laboratory Services Market by 2035?

The Clinical Laboratory Services Market is projected to reach a valuation of 399.19 USD Billion by 2035.

What was the overall market valuation of the Clinical Laboratory Services Market in 2024?

In 2024, the overall market valuation of the Clinical Laboratory Services Market was 262.01 USD Billion.

What is the expected CAGR for the market during the forecast period 2025 - 2035?
The expected CAGR for the market during the forecast period 2025 - 2035 is 3.9%.
Which companies are considered key players in the Clinical Laboratory Services Market?

Key players in the Clinical Laboratory Services Market include LabCorp, Quest Diagnostics, Eurofins Scientific, Roche Diagnostics, and Abbott Laboratories.

What are the projected revenues for Clinical Chemistry in the market?
The projected revenues for Clinical Chemistry are expected to range from 80.0 to 120.0 USD Billion.
How much is the market for Microbiology expected to grow by 2035?

The market for Microbiology is projected to grow to between 50.0 and 75.0 USD Billion by 2035.

What is the expected revenue range for Laboratory Testing Services in the Clinical Laboratory Services Market?

The expected revenue range for Laboratory Testing Services is between 150.0 and 230.0 USD Billion.

What segment of the market is anticipated to have the highest revenue by 2035?
Laboratory Testing Services is anticipated to have the highest revenue, projected between 150.0 and 230.0 USD Billion.
What is the revenue projection for Point-of-Care Testing technology by 2035?

The revenue projection for Point-of-Care Testing technology is expected to be between 91.51 and 139.19 USD Billion.

Which end-user segment is expected to generate significant revenue in the Clinical Laboratory Services Market?

The Hospitals segment is expected to generate significant revenue, projected between 80.0 and 120.0 USD Billion.

저자
Author
Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Clinical Laboratory Services Market

Introduction

Research methodology is an important part of the research process, as it defines the steps taken to answer a research question or objective. It is a systematic process that involves defining research objectives and questions, developing a data collection plan, carrying out data collection, analyzing the data and then drawing a conclusion. This research methodology outlines the steps taken to study the “Clinical Laboratory Services Market – Global Forecast to 2030” report.

Background and Research Objective

Clinical laboratory services are increasingly being used by healthcare organizations to diagnose, prevent and treat diseases. These services are designed to provide highly accurate results that can be used to diagnose patients, monitor progress and analyze research samples. The aim of this research project is to evaluate the market size, structure and current trends of the global clinical laboratory services market. The research report provides an in-depth analysis and forecast of the market trends and drivers for the period 2023 to 2030.

Research Design

This research study is based on both qualitative and quantitative research methods. Qualitative methods involve interviews and surveys to assess opinions and current opinions of the market. Quantitative methods involve data collection and analysis of existing market information and data about the market size, competitive dynamics and end-users. The research is conducted using primary and secondary sources.

Primary Research Methods

The primary research methods used in this study are focus group interviews, online surveys and face-to-face interviews. Focus group interviews are conducted with industry experts in order to understand the current market situation, trends and future prospects of the process. Online surveys are conducted to receive input from industry leaders, clinical laboratory services providers, suppliers, end-users and regulatory bodies. Face-to-face interviews are conducted with clinical laboratory services operators, providers and suppliers.

Secondary Research Method

The secondary research methods used in this study are industry databases and journals, industry reports and web sources. Industry databases and journals are used to identify and access key data about the market such as size, structure and market trends. Industry reports are used to collect information on market strategies and competitive dynamics adopted by industry players. Web sources were used to gain access to additional information related to the market.

Data Analysis

The research data collected through the primary and secondary research methods is analysed using statistical tools including excel. The data is further analysed using the various stages of the market design such as Market Drivers, Restraints and Opportunities.

Conclusion

This research methodology outlines the steps taken to study the Clinical Laboratory Services Market – Global Forecast to 2030 report. Primary and secondary research methods such as focus group interviews, online surveys, industry databases and journals, industry reports and web sources are used to collect and analyse data about the market.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.