Cleanroom Technology Market (2026 - 2035)

클린룸 기술 시장 조사 보고서 - 2032년 예측
ID: MRFR/HCIT/1615-CR 208 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 15, 2026
Cleanroom Technology Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.26%
2025 Market SizeUSD 10.74 Billion
2035 Market SizeUSD 21.55 Billion
Key Players
Exyte AG
Azbil Corporation
DuPont de Nemours
Kimberly-Clark
Taikisha Ltd.
Camfil Group
Opportunities
  • Prefabricated Delivery as a Schedule Product
  • Battery and Silicon-Carbide Dry Rooms
  • Environmental Monitoring Data Services

Cleanroom Technology Market Summary

클린룸 기술 시장은 2025년에 107억 4천만 달러에 도달했으며, 2026년에는 114억 7천만 달러로 예측되며, 2035년까지 215억 5천만 달러로 성장할 것으로 예상되며, 연평균 성장률(CAGR)은 7.26%입니다. 이 궤적을 지탱하는 두 가지 촉매제가 있습니다. 미국의 CHIPS 및 과학법은 이미 330억 달러 이상의 직접 제작 보조금을 의무화했으며, 각 보조금은 오염 제어 자본 지출로 직접 흐르는 입자 제어 사양을 포함하고 있습니다 [1][3]. 이에 평행하여, 2023년 8월부터 시행된 개정된 EU GMP 부록 1은 오염 제어를 문서화 작업에서 유럽의 모든 무균 충전 라인에 대한 엔지니어링 의무로 전환했습니다 [7].

재순환 천장 플레넘을 가진 전통적인 스틱 빌트 쉘은 조립식 벽 패널 시스템, 전자 변속 모터가 장착된 팬 필터 유닛, 지속적인 입자 수 텔레메트리로 대체되고 있습니다. Exyte는 2024년 고급 기술 시설에서 80억 유로 이상의 엔지니어링 주문을 기록했으며, 대부분은 완성된 모듈로 현장에 제공된 조립식 콘텐츠입니다 [15][19].

북미는 클린룸 기술 시장의 31.3%를 차지하며, 이는 무균 주사 및 웨이퍼 용량의 밀집된 기반에 의해 지원됩니다. 아시아-태평양 지역은 중국, 일본 및 한국의 실리콘 카바이드 웨이퍼 프로그램에 의해 7.83%의 CAGR로 가장 빠르게 성장하고 있습니다. 유럽은 두 번째로, 부록 1 수정 및 의료 기기 재인증이 지속적인 교체 주기를 유지합니다. 다음 10년은 속도, 에너지 효율성 및 검증된 문서를 하나의 패키지로 배송하는 공급업체에게 보상을 제공합니다.


주요 보고서 요약

• 구성 요소별

  • 소모품은 클린룸 기술 시장의 50.9%를 차지하며, 반복적인 의류, 닦개 및 필터 교체 주기를 반영합니다.
  • 장비는 팬 필터 유닛과 패스스루 격리기가 새롭게 업데이트되면서 7.68%의 CAGR로 확장됩니다.


• 건축 유형별

  • 모바일 및 휴대용 인클로저는 8.28%의 CAGR로 가장 빠른 건축 형식을 기록합니다.

• 부문별

  • 제약 제조는 클린룸 기술 시장의 38.9%를 차지합니다.
  • 반도체 제작은 8.86%로 가장 높은 최종 사용자 CAGR을 기록합니다.
  • 생명공학 R&D 및 생산은 2025년에 16억 2천만 달러를 기여합니다.

• 지역별

  • 북미는 31.3%의 점유율을 차지합니다.
  • 아시아-태평양 지역은 2035년까지 7.83%의 CAGR로 성장합니다.
  • 유럽은 2025년에 29억 4천만 달러를 생성합니다.


시장 규모 및 예측 (2021–2035)

아래 수치는 약 340개의 공급업체에 걸친 하향식 장비 출하 추적과 제약 및 반도체 건축 자본 지출 공개에 대한 상향식 검증을 혼합한 것입니다. 역사적 연도는 감사된 제출서류와 조정되며; 예측 연도는 설치 기반 회전율, 지역 건축 파이프라인 및 발표된 제작 시작을 적용합니다. 클린룸 기술 시장은 제어된 환경 내에 있는 공정 장비를 제외하고 최종 사용자 실현 가치를 기준으로 측정됩니다.
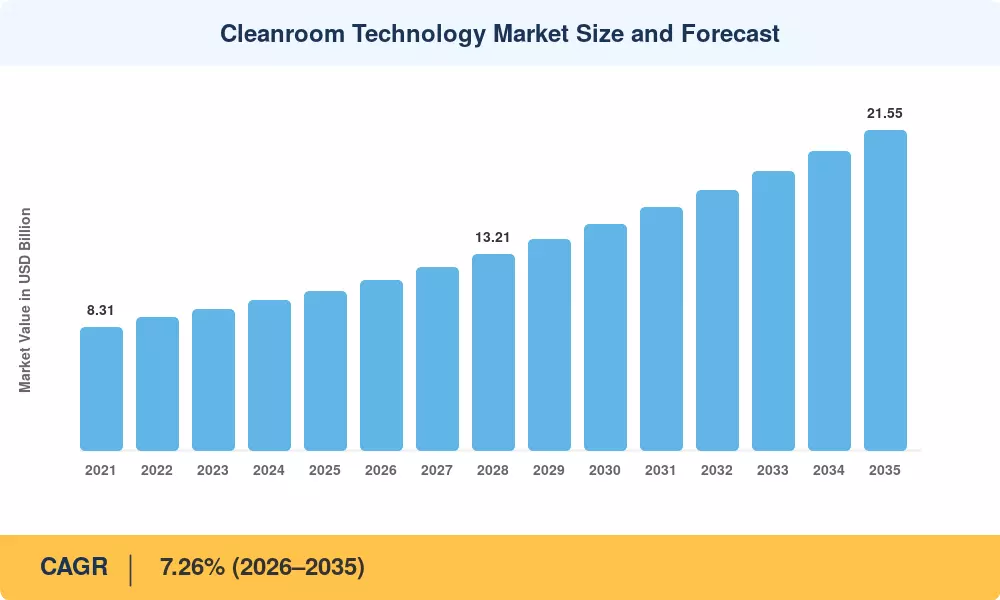
클린룸 기술 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
반도체 팹 건설 파동 +1.35 pp 아시아-태평양, 북미 중기 (2–4년) [1]
세포 및 유전자 치료 용량 확장 +1.10 pp 북미, 유럽 장기 (≥4년) [5]
GMP 부록 1 시행 +0.85 pp 전 세계 단기 (≤2년) [7]
배터리 기가팩토리 드라이룸 수요 +0.70 pp 유럽, 아시아-태평양 중기 (2–4년) [11]
조립식 건축 채택 +0.60 pp 전 세계 단기 (≤2년) [14]
EU MDR 및 IVDR 재인증 +0.50 pp 유럽 중기 (2–4년) [8]
에너지 효율성 개조 의무 +0.40 pp 북미, 유럽 장기 (≥4년) [17]


반도체 제조 용량 확장

2025년부터 18개의 새로운 제조 공장이 건설되기 시작했으며, 산업 장비 투자는 2027년까지 연간 약 1450억 달러에 이를 것으로 예상됩니다 [1][2]. 셸-투-툴 오염 제어는 일반적으로 전체 시설 비용의 8–12%를 차지하며, 각 셸은 ISO Class 3 이상의 리소그래피 베이를 필요로 합니다. 웨이퍼 용량은 그 비율로 인해 클린룸 기술 시장에서 가장 큰 수요 레버입니다.


고급 치료 제조

2024년, 재생 의학 개발자들은 약 152억 달러를 모금했으며, 계약 용량 대신 자사 제조에 투자하는 비율이 증가하고 있습니다 [5]. 자가 치료법은 단일 대형 홀보다 수많은 작은 ISO Class 7 스위트를 필요로 하므로, 에어록 수, 패스스루 챔버 및 환경 모니터링 포인트가 제곱미터당 증가하여 공급자에게 구조적으로 더 풍부한 수익 믹스를 제공합니다.


무균 제조의 규제 강화

부록 1은 장벽 기술, 공기 흐름 시각화 및 지속적인 생존 모니터링을 포함하는 문서화된 오염 제어 전략을 요구합니다 [7]. 유럽 검사 기관은 2024년에 이전 해보다 21% 더 많은 중요한 무균 관찰을 발표했으며, 수정 프로젝트는 일반적으로 각 충전 라인당 400만 유로에서 1100만 유로가 소요됩니다 [8]. 이러한 규모의 준수 지출은 지역 전역의 GMP 클린룸 시설로 직접 흐릅니다.

에너지 비용 압박 및 효율성 개조

제어된 환경은 기존 실험실 공간의 에너지 밀도의 30–50배를 소비하며, 미국 에너지부는 재순환 팬만으로도 그 부하의 최대 40%를 차지한다고 추정합니다 [17]. 전자적으로 커뮤테이션된 팬-필터 유닛과 수요 제어 공기 변화는 소비를 25–35% 줄여 유럽 요금에서 4년 이내에 투자 회수를 단축합니다.


제한 요소 영향 분석

제한 요소 값은 청정실 기술 시장의 성장률에 대한 방향성 드래그로, 합산이 아닌 노출에 따라 가중됩니다. 각 요소는 2024–2025 입찰 활동 전반에 걸쳐 관찰된 프로젝트 지연, 비용 상승 또는 연기된 조달을 반영합니다.

제한 요소 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
인증된 설치자 및 시운전 인력 부족 −0.75 pp 전 세계 단기 (≤2년) [13]
필터 매체에 대한 PFAS 제한 −0.55 pp 유럽, 북미 중기 (2–4년) [9]
자본 집약도 및 검증 비용 −0.50 pp 남미, 중동 및 아프리카 장기 (≥4년) [12]
에너지 요금 변동성 −0.35 pp 유럽 단기 (≤2년) [17]
반도체 자본 지출 주기성 −0.30 pp 아시아-태평양 중기 (2–4년) [2]


숙련된 시운전 능력

설치자는 ISO Class 5 구역에 적합하기 위해 IEST 승인 방법으로 교육을 받아야 하며, 인증 풀은 건설 속도를 따라가지 못하고 있습니다 [13]. 2025년, 애리조나와 드레스덴의 계약자들은 자격을 갖춘 균형 팀을 기다리느라 14–22주가 걸렸다고 보고했으며, 이로 인해 인수 마감일이 연기되고 인식된 수익이 1~2분기 지연되었습니다.


PFAS 규제 및 필터 매체 재설계

PTFE 멤브레인 매체는 유럽의 퍼 및 폴리플루오로알킬 화합물에 대한 규제 제안으로 인해 검토되고 있으며, 미국 환경 보호국은 독립적으로 보고 요구 사항을 강화했습니다 [9][10]. 대체 HEPA 매체를 재자격화하는 데는 18~30개월이 걸리며, 각 제품군당 150만~400만 달러의 비용이 소요되어 카탈로그 업데이트가 지연되고 일부 교체 결정이 동결됩니다.


신흥 경제국의 자본 집약도

턴키 ISO Class 7 용량은 검증 전 제곱미터당 2,400~4,100달러이며, 브라질, 이집트 및 남아프리카의 자금 조달 비용은 생애 주기 비용에 추가로 15~20%를 더합니다 [12]. 따라서 소규모 제조업체는 기존 자산을 10년 이상 연장하여 교체 수요를 줄이고 있습니다.


Cleanroom Technology Market Opportunities

예정된 제품으로서의 조립식 배송

최저 단가를 지불하는 대신, 구매자들은 점점 더 확실성을 위해 더 많은 비용을 지불할 의향이 있습니다. 생물학적 라인에서의 이전 수익의 4분의 1은 전체 건설 프리미엄을 초과할 수 있으며, 공장에서 제작된 벽 시스템은 현장 프로그램을 30-40% 단순화합니다 [14]. 클린룸 기술 시장에서 가장 빠르게 성장하는 부분은 인수 날짜를 약속하는 공급업체가 차지하고 있습니다.


배터리 및 실리콘 카바이드 건조실

2030년까지 유럽의 기가팩토리 용량은 1,100 GWh를 초과할 것으로 예상되며, 각 공장은 습도 및 입자 제어를 결합한 초저점 습도 인클로저가 필요합니다 [11]. 클린룸 HVAC 필터링 및 제습 기능을 결합한 공급업체에 대한 직접적인 경쟁은 거의 없습니다.


환경 모니터링 데이터 서비스

연속 입자 계수기, 차압 센서 및 생존 샘플러는 이제 감사 등급 데이터 스트림을 생성합니다. 필터 적재를 예측하고 이탈 위험을 표시하는 구독 분석은 연간 사이트당 40,000-90,000 USD로 가격이 책정되고 있으며, 일회성 하드웨어 판매를 반복 수익으로 전환하고 있습니다 [16].

신흥 시장 계약 제조

인도의 생산 연계 인센티브 계획은 대량 의약품 및 의료 기기 공원에 약 20억 달러를 투자했으며, ASEAN 정부는 후방 반도체 조립을 유치하고 있습니다 [4][12]. 현지화된 패널 제작 및 지역 검증 팀은 수입 턴키 가격으로는 도달할 수 없는 프로젝트를 열어줍니다.

탈탄소화 연계 리트로핏 계약

측정된 공기 교환 감소와 연결된 에너지 성능 계약은 소유자가 자본 예산이 아닌 운영 절감액으로 업그레이드를 자금 조달할 수 있게 합니다. 제어된 환경이 제약 사이트 부하의 중요한 부분을 차지함에 따라, 이 자금 조달 모델은 자본 지출 승인 주기 없이 설치된 기반을 갱신할 수 있게 합니다 [17].


Cleanroom Technology Market Future Outlook

자율 모니터링 및 예측 제어

환경 모니터링은 정기 샘플링에서 지속적인 추론으로 전환되고 있습니다. 입자 수 및 압력 차력 이력을 기반으로 훈련된 기계 학습 모델은 임계값 위반 몇 주 전에 필터 열화를 이미 감지하며, 초기 도입자들은 계획되지 않은 개입이 20-30% 줄어들었다고 보고합니다 [16]. 규제 기관은 데이터 무결성 통제가 11부 기대치를 충족하는 경우 지속적인 검증에 개방적임을 신호했습니다.

모듈 공급의 플랫폼 경제학

패널 시스템, 천장 격자 및 팬-필터 유닛은 상호 교환 가능한 인터페이스로 수렴하고 있어 소유자가 단일 시설 내에서 공급업체를 혼합할 수 있게 합니다. 표준화는 구성 요소 마진을 압축하는 동시에 설치된 기반을 확대하며, 이는 제작 비용만으로 경쟁하는 공급업체보다 검증된 문서 라이브러리를 가진 공급업체에 유리합니다.

전기화 슈퍼사이클

국제 에너지 기구의 추적에 따르면, 명시된 정책에 따라 글로벌 배터리 제조 용량은 이번 10년 동안 세 배 이상 증가할 것으로 예상됩니다 [11]. -40°C 이하의 이슬점에서의 드라이룸 요구 사항은 기존 오염 제어와 인접해 있으며, 이 인접성은 예측 기간 동안 클린룸 기술 시장에 진입하는 가장 큰 새로운 주소 가능한 풀입니다.

지속 가능성 공개 및 에너지 책임

기업 지속 가능성 보고 지침 의무는 이제 대규모 유럽 제조업체의 시설 수준 에너지 밀도를 감사된 공개로 밀어붙이고 있습니다 [17]. 제어된 환경이 사이트 부하를 지배하기 때문에, 이들은 감축 약속의 첫 번째 목표가 되어 효율성을 조달 선호에서 보고된 지표로 전환하여 이번 10년 동안 클린룸 기술 시장을 형성합니다.


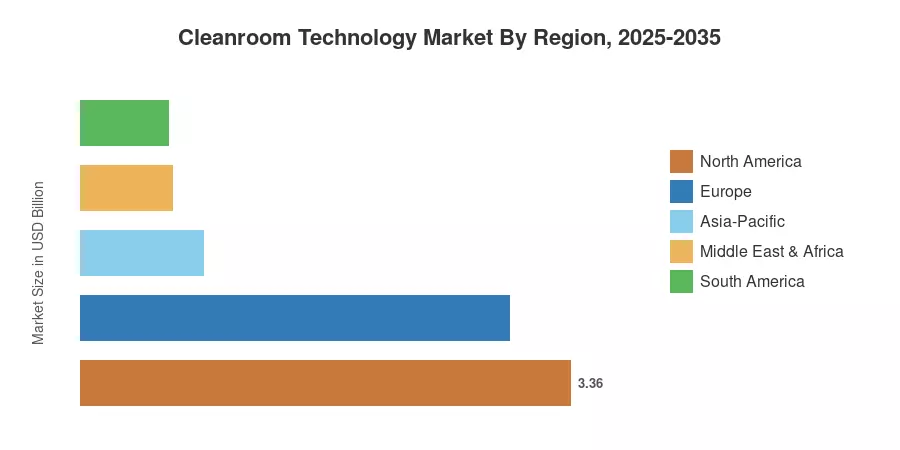
지역 시장 점유율 분석

지역 지표 주요 투자 테마
북미 31.3% 점유율 웨이퍼 제조, 무균 주사제, 세포 치료
유럽 USD 29.4억 부록 1 수정, 장치 재인증, 기가팩토리
아시아-태평양 7.83% CAGR 실리콘 카바이드, API 용량, 디스플레이 패널
남미 5.6% 점유율 제네릭, 백신 자급자족
중동 및 아프리카 USD 0.63억 현지화 프로그램, 병원 약국
총계 USD 10.74억

클린룸 기술 시장의 지역 균형은 최종 수요가 위치한 곳이 아니라 규제된 제조 능력이 물리적으로 위치한 곳을 반영합니다. 북미와 유럽은 높은 교체 강도를 가진 성숙한 설치 기반을 보유하고 있으며, 아시아-태평양은 다른 어떤 지역보다 빠르게 그린필드 용량을 추가하고 있습니다.


북미

국가 지표 주요 동력
미국 지역의 78.5% CHIPS 법안 제조 보조금 [3]
캐나다 USD 0.41억 생물 제조 전략 자금 지원 [6]
멕시코 7.1% CAGR 의료 기기 근접 조달 [12]


상무부의 보조금은 애리조나, 오하이오 및 뉴욕주 북부에 제조 클러스터를 고정시켰으며, 각 사이트는 단일 조달 이벤트가 아닌 다년간의 적합성 순서를 가지고 있습니다 [3]. 캐나다 연방 생물 제조 약속은 CAD 22억 이상으로 온타리오와 퀘벡에 필-완료 및 바이러스 벡터 용량을 시드했습니다 [6]. 한편, 멕시코의 장치 조립업체들은 미국 수입업체 감사에 부합하기 위해 ISO 클래스 8 기준으로 업그레이드하고 있습니다.

유럽

국가 지표 주요 동력
독일 지역의 24.8% 반도체 및 생물학적 용량 [15]
영국 USD 0.46억 고급 치료 제조 허브 [5]
프랑스 6.6% CAGR 건강 혁신 리쇼어링 계획 [8]
이탈리아 지역의 9.7% 계약 무균 제조 기반 [7]
스페인 USD 0.19억 백신 및 API 투자 [12]
북유럽 국가들 6.9% CAGR 배터리 및 생명공학 클러스터 [11]
러시아 지역의 4.1% 국내 제약 대체 [12]
유럽 나머지 USD 0.28억 CEE 계약 제조 성장 [8]


부록 1은 대륙 전역에서 기준 기대치를 재설정했으며, 검사 기관은 이제 정기 감사 중에 공기 흐름 시각화 증거를 조사합니다 [7]. 독일은 드레스덴의 제조 확장을 기존 생물학적 기반과 결합하여 가장 깊은 프로젝트 파이프라인을 제공합니다. 북유럽 기가팩토리 활동은 전통적인 제약 계약자가 여전히 경쟁적으로 입찰하는 법을 배우고 있는 드라이룸 범위를 도입합니다.

아시아-태평양

국가 지표 주요 동력
중국 지역의 33.4% 국내 웨이퍼 및 API 자급자족 [2]
인도 9.2% CAGR 생산 연계 인센티브 대량 약물 공원 [4]
일본 USD 0.61억 실리콘 카바이드 및 이미징 장치 용량 [2]
한국 지역의 16.2% 메모리 제조 및 디스플레이 라인 [1]
ASEAN 8.4% CAGR 후방 조립 및 테스트 이전 [12]
아시아-태평양 나머지 USD 0.21억 지역 제네릭 구축 [12]


아시아-태평양은 클린룸 기술 시장 내에서 가장 강력한 성장 엔진을 공급합니다. 그린필드 건설이 혼합에서 지배적이며, 그린필드 작업은 리트로핏보다 달러당 더 높은 오염 통제 내용을 포함합니다. 인도의 인센티브 계획은 수십 개의 대량 약물 및 장치 공원 프로젝트를 승인하여 생산자들이 이전 국내 공장이 결코 충족하지 못한 WHO-GMP 기준을 충족하도록 의무화하고 있습니다 [4]. 한국의 메모리 확장은 다른 어떤 시장도 따라올 수 없는 속도로 ISO 클래스 1-3 리소그래피 공간을 추가합니다.

남미

국가 지표 주요 동력
브라질 지역의 52.6% ANVISA PIC/S와의 조화 [12]
아르헨티나 USD 0.09억 바이오시밀러 생산 성장 [12]
남미 나머지 6.2% CAGR 지역 백신 자율 프로그램 [18]


브라질의 PIC/S 검사 기준과의 규제 조화는 국내 제조업체들이 환경 모니터링 및 복장 규율의 격차를 해소하도록 강요했습니다 [12]. 소프트월 및 모듈 형식이 지배적이며, 이는 제한된 자본 예산과 기존 건물 외피에 적합합니다. 다자간 자금 지원을 받은 지역 백신 자율 이니셔티브는 ISO 클래스 7 필-완료 프로젝트의 겸손하지만 신뢰할 수 있는 흐름을 추가합니다 [18].

중동 및 아프리카

국가 지표 주요 동력
사우디아라비아 지역의 27.9% 비전 2030 제약 자국화 [12]
UAE USD 0.13억 생명 과학 자유 구역 제조 [12]
남아프리카 6.4% CAGR 대륙 백신 제조 추진 [18]
이집트 지역의 9.3% 제네릭 수출 용량 확장 [12]
MEA 나머지 USD 0.14억 병원 조제 업그레이드 [18]


사우디 자국화 목표는 제약 소비의 정의된 비율이 국내에서 생산되도록 요구하며, 여러 무균 공장이 2024-2025년 동안 건설에 들어갔습니다 [12]. 대륙 및 다자간 자금 지원을 받은 아프리카의 백신 제조 야망은 존재하지 않았던 1세대 무균 용량을 창출하고 있습니다 [18]. 기술 이전, 즉 장비 가용성이 대부분의 지역에서 제약 요소로 남아 있습니다.


클린룸 기술 시장 지역별, 2025-2035

Cleanroom Technology Market Segmentation

클린룸 기술 시장의 세분화는 구성 요소, 건축 유형, ISO 14644 분류 및 최종 사용자 산업의 네 가지 차원을 따릅니다.

구성 요소별

세그먼트 지표 주요 수요 동인
장비 7.68% CAGR 팬-필터 및 격리기 리프레시 사이클
소모품 50.9% 점유율 정기적인 의류, 닦개 및 장갑 교체


소모품은 클린룸 기술 시장에서 수익 안정성을 확보하는 데 중요한 역할을 합니다. 이는 출입할 때마다 소비되며, 준수 위험 없이 연기할 수 없습니다. 단일 ISO Class 7 스위트가 두 교대를 운영할 경우 연간 약 18,000개의 의류 유닛을 소비합니다. 장비는 소유자가 일정한 볼륨의 공기 처리기를 전자식 변환 장치로 교체함에 따라 더 빠르게 성장하며, 이는 팬 에너지를 크게 줄이고 여러 관할권에서 유틸리티 리베이트를 받을 수 있습니다 [17].

건축 유형별

세그먼트 지표 주요 수요 동인
표준 스틱-빌트 클린룸 USD 23억 대형 제작 홀
모듈형 하드월 클린룸 52.3% 점유율 일정 압축 및 재구성 가능성
소프트월 클린룸 6.4% CAGR 저비용 격리 업그레이드
모바일/휴대용 클린룸 8.28% CAGR 임상 단계 및 임대 배치


모듈형 하드월 시스템은 제작을 현장 준비와 분리할 수 있기 때문에 클린룸 기술 시장을 선도하고 있으며, 새로운 제품에 대한 재구성이 철거를 필요로 하지 않습니다. 모바일 유닛은 작은 기반에서 가장 빠르게 성장하며, 15년이 아닌 18개월 동안 검증된 공간이 필요한 임상 단계 치료 개발자를 지원합니다.

클린룸 분류별 (ISO 14644)

세그먼트 지표 주요 수요 동인
ISO Class 1–3 8.61% CAGR 고급 노드 리소그래피 베이
ISO Class 4–5 24.6% 점유율 무균 충전 및 격리 구역
ISO Class 6–7 43.9% 점유율 배경 스위트 및 준비 구역
ISO Class 8–9 USD 23.6억 가운 착용, 포장 및 스테이징


ISO Class 6–7 환경은 모든 중요한 구역이 연속적인 배경을 요구하기 때문에 면적 기준으로 클린룸 기술 시장을 지배합니다. 가장 급격한 성장은 ISO Class 1–3에서 발생하며, 여기서 서브 5nm 리소그래피 허용치는 공기 중 분자 오염에 대한 여유를 남기지 않습니다 [1].

최종 사용자별

세그먼트 지표 주요 수요 동인
제약 제조 38.9% 점유율 부록 1 오염 통제 전략 [7]
생명공학 R&D 및 생산 USD 16.2억 세포 및 유전자 치료 확대 [5]
반도체 제조 8.86% CAGR 팹 건설 파동 [1]
의료 기기 제조 12.6% 점유율 EU MDR 재인증 [8]
병원 및 임상 실험실 6.1% CAGR 복합 약국 기준 [18]
식음료 USD 6.6억 연장된 유통 기한 포장
항공우주 및 기타 4.6% 점유율 광학 및 위성 조립


제약 제조는 클린룸 기술 시장의 수익 중심으로 남아 있으며, 부록 1은 충전실에서 인접한 준비 및 구성 요소 처리 영역으로 범위를 확장했습니다 [7]. 반도체 제조는 비율 측면에서 가장 빠르게 성장하지만, 그 불규칙한 자본 지출 패턴은 연간 수익을 규제된 제약 지출보다 예측하기 어렵게 만듭니다.


경쟁 벤치마킹

집중도는 중간 범위에 위치합니다. 약 420의 추정 헤르핀달-허쉬만 지수와 31%에 가까운 상위 5개 기업의 점유율은 글로벌 엔지니어링 계약자들이 수백 개의 지역 패널 제작업체 및 소비재 변환업체와 공존하는 시장을 설명합니다. 차별화는 독점 기술보다는 검증된 문서화, 배송 확실성 및 지역 서비스 밀도에 기반합니다.

회사 추정 수익 점유율 범위 클린룸 기술 시장을 위한 주요 제공 사항 전략적 포지셔닝
Exyte AG ~7–9% 턴키 제작 및 생물학적 시설 고급 기술 구축의 글로벌 EPC 리더 [15]
Azbil Corporation ~5–7% 제어, 모니터링, 빌딩 자동화 자동화 주도 차별화 [19]
DuPont de Nemours ~4–6% 의류, 장벽 직물, 멸균 포장 재료 과학 깊이 [20]
Kimberly-Clark ~4–6% 물티슈, 의류, 오염 방지 용품 소비재 유통 규모 [21]
Taikisha Ltd. ~3–5% 공기 엔지니어링, 도장 및 클린 시스템 강력한 아시아-태평양 실행 [22]
Camfil Group ~3–5% HEPA/ULPA 필터, 팬-필터 유닛 에너지 중심의 필터링 전문 기업 [23]
Illinois Tool Works (Texwipe) ~2–4% 중요 청소 소비재, 면봉 니치 소비재 리더십 [24]
Ardmac ~2–3% 모듈형 피트아웃, 생명 과학 건설 유럽 프로젝트 전문 기업 [25]
Terra Universal ~1–3% 소프트월 시스템, 벤치, 패스스루 구성 가능한 카탈로그 모델
Clean Air Products ~1–2% 모듈형 하드월 인클로저 중간 시장 북미 공급
ABN Cleanroom Technology ~1–2% 프리패브 턴키 스위트 베네룩스 모듈 전문 기업
Daldrop + Dr. Ing. Huber ~1–2% 천장 시스템, 층류 흐름 유닛 독일 엔지니어링 혈통


최근 뉴스 및 개발

  • 유럽연합 집행위원회 (2023년 8월): 수정된 GMP 부록 1이 전면 시행되어, 무균 생산을 위한 문서화된 오염 관리 전략 및 공기 흐름 시각화 증거를 의무화함 [7]
  • 미국 상무부 (2024년 3월): 주요 논리 및 메모리 생산자에게 수십억 달러 규모의 초기 CHIPS 보조금을 발표하며, 다년간의 시설 구축 프로그램을 촉발함 [3]


  • 엑사이트 (2024년 10월): 반도체 및 생명 과학 분야에서 기록적인 주문 수주를 보고하며, 조립식 콘텐츠가 제공 범위의 비율로 증가함 [15]


Cleanroom Technology Market Report Scope

매개변수 세부사항
시장 범위 제어된 오염 환경을 위한 설계, 건설, 장비 및 소모품
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 7.26% (2026–2035)
시장 규모 체크포인트 USD 10.74억 (2025); USD 11.47억 (2026); USD 21.55억 (2035)
가장 빠르게 성장하는 세그먼트 반도체 제조 (최종 사용자); 모바일/휴대용 (건설); ISO 클래스 1–3 (분류)
프로파일된 회사 엔지니어링, 필터링 및 소모품 분야의 12개 주요 플레이어
평가 통화 USD 억

자주 묻는 질문

청정실 기술 시장에서 공급업체를 선정할 때 구매자가 우선시해야 할 사항은 무엇인가요?
검증된 문서 패키지와 지역 서비스 범위가 단가보다 더 중요합니다. 서명을 하기 전에 이전 자격 프로토콜과 지정된 시운전 팀을 요청하세요. 일정 보장은 규제 프로젝트에서 실제 재정적 가치를 지닙니다 [14].
새로운 ISO Class 5 스위트의 자격 부여는 일반적으로 얼마나 걸리나요?
설치 자격 부여부터 성능 자격 부여까지는 인수 후 일반적으로 12주에서 20주가 소요됩니다. 공기 흐름 시각화와 유효 모니터링 연구가 가장 많은 비중을 차지합니다. 건설 중 병행 프로토콜 초안 작성은 이를 의미 있게 압축할 수 있습니다 [16].
모듈형 건설이 청정실 기술 시장에서 총 소유 비용을 낮추나요?
모듈형 시스템은 초기 비용이 5–15% 더 비싸지만, 더 빠른 수익과 저렴한 재구성을 통해 이를 회수합니다. 10년 이내에 제품 변경이 예상되는 시설은 일반적으로 혜택을 봅니다. 단일 제품 공장은 그렇지 않을 수 있습니다 [14].
PFAS 제한이 HEPA 및 ULPA 조달 결정에 어떤 영향을 미치나요?
PTFE 멤브레인 매체는 규제 검토를 받고 있으므로, 구매자는 대체 매체에 대한 공급업체 로드맵을 요청하고 재자격 부여 일정 확인을 해야 합니다. 현재 다년 공급 계약을 체결하면 중간 계약 대체에 대한 노출을 줄일 수 있습니다 [9].
어떤 새로운 응용 프로그램이 청정실 기술 시장을 넓히고 있나요?
배터리 건조실, 위성 광학 조립 및 자동화된 복합 약국이 주목할 만한 추가 사항입니다. 각 응용 프로그램은 오염 제어 공학을 차용하면서 습도, 진동 또는 로봇 요구 사항을 추가하여 전통적인 공급업체가 배워야 할 사항입니다 [11].
구형 스위트를 개조하는 것이 새로 건설하는 것보다 복잡한 이유는 무엇인가요?
기존 구조 깊이는 현대 천장 플레넘을 수용하기 어려운 경우가 많고, 중단 기간은 순서를 제한합니다. 단계별 구역별 전환은 부분 생산을 유지하지만 프로그램을 연장합니다. 20%의 예산 비상금은 현실적입니다 [17].
FDA와 EU Annex 1의 기대치는 실제로 어떻게 다르나요?
Annex 1은 독립 문서로서 공식적인 오염 제어 전략을 요구합니다; FDA 지침은 더 넓은 품질 시스템 내에 동등한 기대치를 포함합니다. 두 시장에 서비스를 제공하는 기업은 일반적으로 Annex 1 기준에 맞춰 구축합니다 [7][8].
저자
저자 Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
공동 저자 Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory standards databases, industry technical publications, pharmaceutical engineering journals, and authoritative occupational health sources. Key sources included the International Organization for Standardization (ISO 14644 cleanroom standards), US Food & Drug Administration (FDA) Current Good Manufacturing Practice (cGMP) regulations, European Medicines Agency (EMA) GMP guidelines for sterile medicinal products, World Health Organization (WHO) Technical Report Series on pharmaceutical GMP standards, International Society for Pharmaceutical Engineering (ISPE) Baseline Pharmaceutical Engineering Guides, and Parenteral Drug Association (PDA) technical reports. Government oversight sources comprised the Occupational Safety and Health Administration (OSHA) cleanroom workplace safety directives, Centers for Disease Control and Prevention (CDC) biosafety guidelines, National Institutes of Health (NIH) design requirements for biomedical research facilities, EU-OSHA workplace exposure limits, and Japan Ministry of Health, Labour and Welfare (MHLW) pharmaceutical manufacturing standards. Additional authoritative inputs included the Institute of Environmental Sciences and Technology (IEST) contamination control standards, ASHRAE (American Society of Heating, Refrigerating and Air-Conditioning Engineers) cleanroom HVAC guidelines, China National Medical Products Administration (NMPA) GMP annexes for sterile products, and national health ministry reports from key Asia-Pacific markets. These sources were utilized to collect cleanroom classification data, regulatory compliance requirements, installation statistics, technological adoption trends, and market landscape analysis for laminar airflow systems, HEPA filtration, modular hardwall/softwall configurations, and consumable product categories.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of engineering, heads of regulatory compliance, and product directors from companies that produce cleanroom equipment (such as laminar flow hoods, HEPA filters, and air showers), modular cleanroom systems (such as hardwall and softwall), and consumables (such as sterile clothing, gloves, and face masks) were among the supply-side sources. Directors of pharmaceutical manufacture, leaders of biotechnology production, managers of quality assurance from contract manufacturing organizations (CMOs), managers of research laboratory facilities, and infection control experts from hospitals were examples of demand-side suppliers. Primary research confirmed product development timelines for energy-efficient HVAC integration and IoT-enabled monitoring systems, validated market segmentation across standard, modular, and mobile cleanroom types, and collected information on facility adoption patterns, sterilization validation procedures, and procurement dynamics for contamination control equipment versus consumables.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

By Region: North America (38%), Europe (28%), Asia-Pacific (26%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis across pharmaceutical, biotechnology, and research laboratory end-use sectors. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in cleanroom equipment (laminar airflow units, HEPA filtration systems, air showers, pass-through chambers) and consumables (sterile apparel, cleaning agents)

Product mapping across standard built-in cleanrooms, modular hardwall configurations, modular softwall configurations, and mobile/portable cleanroom solutions

Analysis of reported and modeled annual revenues specific to cleanroom technology portfolios, including HVAC integration services and contamination control consumables

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (facility installation volume × average selling price by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for equipment versus consumables, with additional granularity for modular versus fixed infrastructure deployments

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















