Chronic Obstructive Pulmonary Disease (COPD) Market Summary
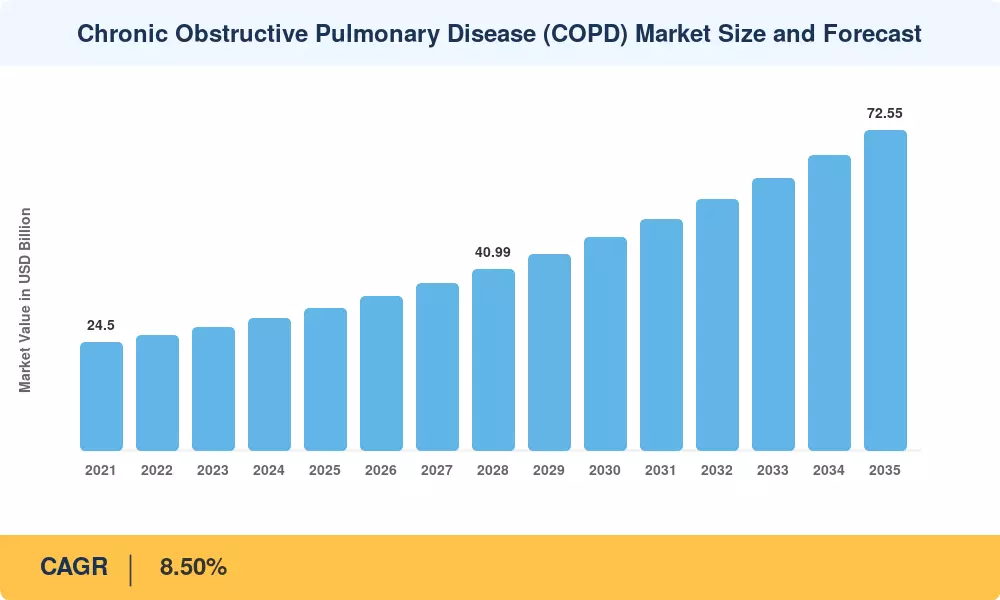
전 세계 만성 폐쇄성 폐질환 시장은 2025년에 약 321억 달러에 도달할 것으로 예상되며, 2026년 348억 달러에서 2035년까지 725억 달러로 성장할 것으로 예상되며, 예측 기간(2026–2035) 동안 8.50%의 연평균 성장률(CAGR)을 기록할 것으로 보입니다. 노인 인구 사이에서 질병 유병률이 증가하고, 가정 기반 호흡기 치료에 대한 메디케어 환급이 확대되며, 삼중 조합 흡입기의 채택이 가속화되는 것이 이 경로의 주요 촉매제입니다. WHO의 2024년 세계 질병 부담 업데이트에 따르면, COPD는 전 세계적으로 4억 8천만 명 이상의 성인에게 영향을 미치며, 2024 회계연도에 OECD 국가에서 만성 호흡기 질환에 대한 공공 건강 지출이 140억 달러를 초과했습니다 [1].
중요한 기술 혁신이 임상의들이 만성 폐쇄성 폐질환 시장을 관리하는 방식을 재편하고 있습니다. 고-GWP 추진제를 사용하는 기존의 미터식 흡입기는 저-GWP 재형성과 스마트 연결 장치로 대체되고 있으며, 이는 실제 준수 데이터를 생성합니다. 유럽연합의 F-가스 규제 단계적 축소는 2030년까지 유효하며, 제조업체들이 흡입기 재설계에 총 20억 달러 이상을 투자하도록 강요하고 있습니다 [2]. 동시에, 호산구성 COPD 표현형을 겨냥한 최초의 생물학적 제제인 두필루맙과 이테페키맙이 후기 단계 규제 검토에 들어가면서 만성 폐쇄성 폐질환 시장 내에서 전혀 새로운 치료 하위 세그먼트를 창출하고 있습니다.
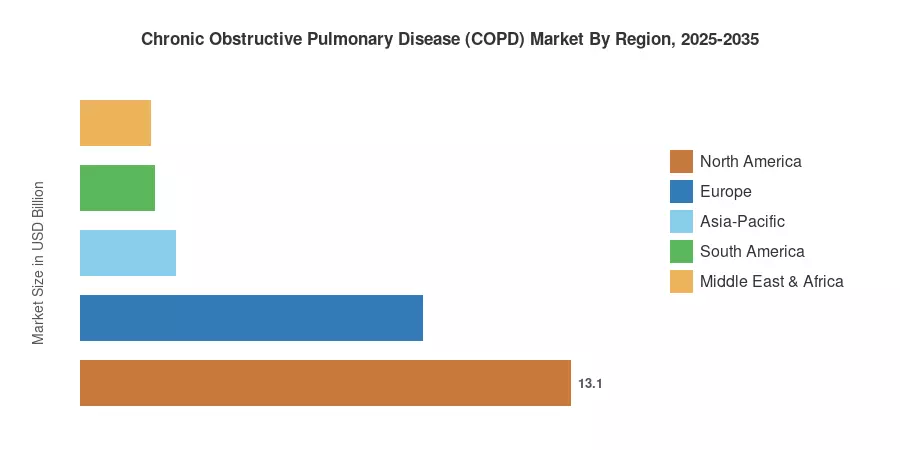
북미는 약 40.80%의 수익 점유율로 만성 폐쇄성 폐질환 시장을 선도하고 있으며, 이는 강력한 보험 환급과 높은 진단 침투에 의해 추진됩니다. 아시아 태평양 지역은 2035년까지 약 7.90%의 CAGR로 가장 빠르게 성장하는 지역으로, 중국과 인도가 1차 진료 폐활량 측정 인프라를 확장하고 있습니다. 유럽은 약 28.50%로 두 번째로 큰 점유율을 차지하고 있으며, 이는 호흡기 혁신을 위한 EU 제약 전략 인센티브에 의해 지원됩니다. 바이오시밀러 장기 작용 기관지 확장제가 2028년까지 처방 목록에 도달함에 따라 경쟁 환경은 더욱 치열해질 것입니다.
주요 보고서 요약
• 제품 유형별
- 약물 클래스 요법은 2024년 만성 폐쇄성 폐질환 시장 점유율의 약 69.50%를 차지하며, 고정 용량 LABA/LAMA/ICS 조합의 강력한 수요를 반영합니다.
- 소모품 및 액세서리는 네뷸라이저 키트와 스페이서 장치의 반복 교체 주기로 인해 2035년까지 8.00%의 CAGR로 성장할 것으로 예상됩니다.
- 모니터링 장치는 2024년에 28억 5천만 달러에 도달하며, CMS가 도입한 원격 환자 모니터링 환급 코드에 의해 촉진됩니다.
• 최종 사용자별
- 병원과 클리닉은 2024년 만성 폐쇄성 폐질환 시장 수익의 약 83.30%를 차지했습니다.
- 홈케어 환경은 지불자가 급성 악화 관리를 외래 및 가정 기반 모델로 전환함에 따라 2035년까지 7.30%의 CAGR을 기록할 것으로 예상됩니다.
• 지역별
- 북미는 2024년 만성 폐쇄성 폐질환 시장의 40.80%를 차지하며, 이는 메디케어 파트 D 보장 확대에 기반하고 있습니다.
- 아시아 태평양 지역은 2035년까지 7.90%의 CAGR로 가장 빠른 성장을 기록할 것으로 예상됩니다.
- 유럽은 2024년에 약 91억 5천만 달러를 기여했으며, 독일과 영국이 주요 국가 시장으로 자리 잡고 있습니다.
만성 폐쇄성 폐질환 시장 규모 및 예측 (2021–2035)
시장 규모는 약물 클래스, 진단 장치, 모니터링 장치 및 소모품에 걸쳐 제조업체가 보고한 판매를 집계하는 하향식 수익 모델을 따릅니다. 역사적 수치는(2021–2024) 연례 보고서, 국가 건강 지출 데이터베이스 및 IQVIA와 MIDAS의 처방 감사 데이터 세트를 기반으로 합니다. 예측 프로젝션(2026–2035)은 역학적 유병률 모델 및 지불자 혼합 시나리오에 대해 검증된 세그먼트 수준 성장 가정을 적용합니다 [3].



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


