Centrifugal Pump Market (2026 - 2035)

원심 펌프 시장 규모, 점유율 및 성장 분석 보고서는 단계/제품 유형별(단일 단계, 다단계, 축 및 혼합 흐름, 잠수정, 씰리스 및 순환기), 최종 사용자별(석유 및 가스, 물 및 폐수, 발전, 화학 처리, 기타), 운영 유형별(전기, 디젤/엔진 구동, 유압)별 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) – 산업 성장 2035년까지 및 예측
ID: MRFR/EnP/5882-HCR
111 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Centrifugal Pump Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.4%
2025 Market SizeUSD 40.2 Billion
2035 Market SizeUSD 68.0 Billion
Key Players
Grundfos Holding A/S
Flowserve Corporation
Xylem Inc.
KSB SE & Co. KGaA
Sulzer Ltd.
Wilo SE
Opportunities
  • Desalination and Water-Reuse Mega-Projects
  • Pump-as-a-Service and Digital Business Models
  • Green Hydrogen Production Infrastructure

Centrifugal Pump Market Summary

원심 펌프 시장은 2025년에 약 402억 달러에 달했으며, 2026년 424억 달러에서 2035년까지 680억 달러로 증가하여 예측 기간 전체에서 CAGR 5.4%를 기록할 것으로 예상됩니다. 이러한 궤적을 유지하기 위해 두 가지 힘이 합쳐지고 있습니다. 하나는 노후화된 수자원 인프라를 현대화하려는 전 세계적인 노력입니다. 미국 EPA만 해도 2024 회계연도에 식수 및 폐수 업그레이드를 위한 회전 기금 약정에 120억 달러 이상을 할당했습니다.[1]— 그리고 국가 에너지 기업이 업스트림에 1,800억 달러 이상을 투자한 중동 및 아시아 태평양 지역의 석유 및 가스 미드스트림 용량 구축이 가속화되고 있습니다.자본 지출2024년 중[2].

기술은 원심 펌프의 지정, 작동 및 유지 관리 방식을 바꾸고 있습니다. 레거시 고정 속도 모터는 에너지 소비를 20~40%까지 줄이는 가변 주파수 드라이브(VFD) 통합으로 자리를 내주고 있으며, IoT 지원 상태 모니터링을 통해 운영자는 달력 기반에서예측 유지 관리사이클. 유럽 ​​위원회의 에코디자인 규정 2024/1516은 0.75kW 이상의 산업용 펌프에 대한 최소 효율 표준을 효과적으로 규정하여 EU 회원국 전체에서 구형 장치를 고효율 설계로 교체하는 것을 가속화합니다.[3].

아시아 태평양 지역은 중국과 인도의 대규모 인프라 구축에 힘입어 42%의 매출 점유율로 원심 펌프 시장을 장악하고 있습니다. 이 지역은 또한 가장 빠르게 성장하는 지역으로 선두를 달리고 있으며 2035년까지 예상 CAGR이 6.2%입니다. 북미는 셰일 부문 수요와 지자체 수자원 시스템 점검에 힘입어 24%로 두 번째로 큰 점유율을 차지하고 있습니다. 유럽은 독일의 화학 처리 통로와 영국의 수자원 재생 프로그램이 꾸준한 수요를 제공하면서 전 세계 수익의 22%를 차지합니다. 동남아시아와 사하라 이남 아프리카의 도시화율이 2035년까지 60%로 증가함에 따라 향후 10년 동안 광범위한 수요 확대가 예상됩니다.[4].


주요 보고서 시사점

• 단계별

  • 단일 단계 펌프는 원심 펌프 시장 수익 점유율의 약 62%를 차지하며 이는 도시 물 공급 및 관개 분야의 광범위한 채택을 반영합니다.
  • 다단계 구성은 6.8%의 CAGR로 성장할 것으로 예상됩니다. 이는 제품 유형 중 가장 빠른 수치입니다.발전그리고 담수화.


• 펌프 설계에 따라

  • 축류 및 혼합 흐름 설계는 2025년 매출 약 32억 달러를 차지하며 대규모 배수 및 홍수 조절 시설을 제공합니다.

• 최종 사용자별

  • 석유 및 가스업스트림 생산 및 파이프라인 전송 요구 사항에 따라 원심 펌프 시장의 약 28%를 차지하는 최대 최종 사용자 분야로 남아 있습니다.
  • 수처리 및 폐수 처리는 규제 의무와 인구 증가에 힘입어 약 6.1%의 CAGR로 확대되고 있습니다.
  • 발전 애플리케이션은 2025년 기준 연도 가치로 약 64억 달러에 달합니다.

• 지역별

  • 아시아 태평양 지역은 전 세계 원심 펌프 시장의 42%를 점유하고 지역 성장을 주도하고 있습니다.
  • 2025년 북미 지역의 가치는 약 96억 달러로 평가됩니다.
  • 중동 및 아프리카는 담수화 대규모 프로젝트에 힘입어 연평균 성장률 5.9%를 기록할 것으로 예상됩니다.


원심 펌프 시장 규모 및 예측(2021~2035년)

시장 규모 조정은 펌프 OEM의 상향식 장비 선적 데이터, 최종 사용자 자본 지출의 하향식 거시 경제 모델링, 주요 업종 전반에 걸쳐 조달 관리자와의 1차 인터뷰를 통한 검증을 결합한 삼각 방법론을 사용합니다. 과거 수치는 실제 무역 및 생산 데이터를 반영합니다. 예측 값은 검증된 수요 촉매에 기반한 5.4% 복합 성장률을 적용합니다.
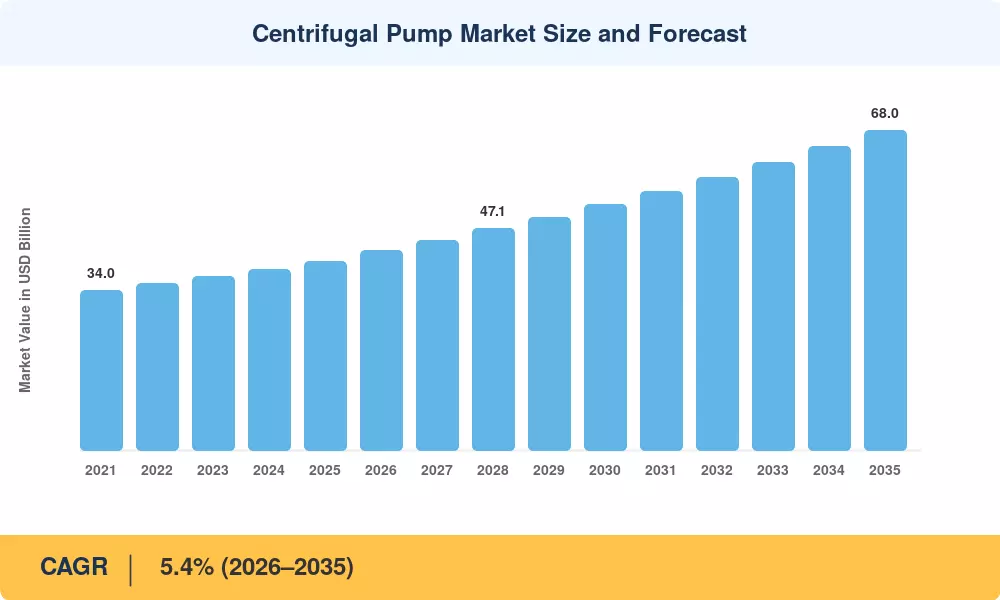
Centrifugal Pump Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
상하수 인프라 투자 +1.3% 글로벌 장기(≥4년) [1]
석유 및 가스 미드스트림/업스트림 투자 +1.0% 중동, 북미 중기(2~4년) [2]
에너지 효율 규정(Ecodesign, DOE) +0.8% 유럽, 북미 단기(2년 이하) [3]
신흥경제의 도시화 +0.7% 아시아 태평양, 아프리카 장기(≥4년) [4]
IoT 및 스마트 펌프 채택 +0.6% 글로벌 중기(2~4년) [8]
담수화 용량 확장 +0.5% 중동, 북아프리카 중기(2~4년) [11]
농업 현대화 프로그램 +0.4% 남아시아, 사하라 이남 아프리카 장기(≥4년) [7]


상하수 인프라 투자

전 세계 정부는 수자원 시스템 개선에 역사적으로 많은 돈을 투자하고 있습니다. 인도의 Jal Jeevan Mission은 1억 9,200만 농촌 주택에 기능적 수도꼭지 연결을 제공하여 매년 수천 개의 원심 펌프 장치에 대한 조달 주기를 생성하는 것을 목표로 하고 있지만 미국 초당적 인프라 법은 2026년까지 물 계획에 550억 달러를 할당했습니다.[1][7]. 향후 10년 동안 이러한 투자 물결은 원심 펌프 시장의 가장 큰 구조적 순풍이 될 것입니다.


에너지 효율성 의무사항

펌프는 전 세계 산업용 전력의 약 10%를 소비합니다. 유럽연합 집행위원회의 업데이트된 에코디자인 프레임워크는 이제 정수 원심 펌프에 대한 최소 효율 지수(MEI ≥ 0.7)를 요구하여 2025년부터 EU 시장에서 가장 효율이 낮은 40% 장치의 판매를 효과적으로 금지합니다.[3]. 2024년에 확정된 미국 에너지부의 펌프 효율 표준은 평행 궤적을 따르며 OEM이 유압 재설계 및 영구 자석 모터 기술에 투자하도록 유도합니다.[6].

석유 및 가스 자본 지출

Saudi Aramco, ADNOC, QatarEnergy는 2024년 자본 지출에 950억 달러 이상을 할당했으며, 그 중 대부분은 가스전 개발과 원유 처리 확대에 사용되었으며, 둘 다 API 610을 준수하는 대형 원심 펌프가 필요합니다.[2]. 북미의 Permian Basin 운영자는 여전히 다단계 원심 분리 시스템 기반 해수 처리 인프라에 투자하고 있습니다.


IoT 지원 스마트 펌프

디지털 트윈, 진동 분석 및 클라우드 연결 센서는 원심 펌프 작동을 사후 대응에서 예측 유지 관리로 전환하고 있습니다. ABB의 Ability Smart Sensor 플랫폼은 파일럿 설치 전체에서 계획되지 않은 가동 중지 시간을 25% 감소시키는 것으로 나타났습니다. 이는 회의적인 공장 관리자를 얼리 어답터로 전환하는 가치 제안입니다.[8]. 원심 펌프 시장 내 스마트 펌프 부문은 2030년까지 새 장치 출하량의 30%에 도달할 것으로 예상됩니다.


제약 영향 분석

제지 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
원자재 가격 변동성(철강, 합금) -0.5% 글로벌 단기(2년 이하) [12]
설치/유지보수를 위한 숙련된 인력 부족 -0.4% 유럽, 북미 장기(≥4년) [13]
저가 제조사와의 치열한 가격 경쟁 -0.3% 아시아 태평양 수출 중기(2~4년) [14]
부품시장 빈도를 줄이는 긴 교체 주기 -0.3% OECD 국가 장기(≥4년) [15]
공급망에 대한 지정학적 혼란 -0.2% 글로벌 단기(2년 이하) [16]


원자재 가격 변동성

원심 펌프 제작 비용의 35~50%는 스테인레스 스틸과 Hastelloy 및 Duplex와 같은 이국적인 합금에서 발생합니다. 2023년에만 니켈 가격이 40% 변동했고, 이로 인해 추가요금을 빨리 통과하지 못한 중급 OEM의 이익이 감소했습니다.[12]. 특히 화학 처리 산업에서는 이러한 변동성으로 인해 고정 가격 장기 계약을 권장하지 않습니다.


숙련된 노동력 부족

펌프 설치 및 시운전에는 숙련된 밀공예가와 회전 장비 기술자가 필요합니다. 이는 OECD 국가 전체에서 인력 부문이 빠르게 고령화되고 있습니다. 노동통계국(Bureau of Labor Statistics)은 2032년까지 미국 산업 기계 기계 인력이 6% 감소할 것으로 예상하는 반면, 유럽 펌프 협회는 현장 서비스 엔지니어의 공석률이 8% 이상이라고 보고합니다.[13].

저가 제조사와의 가격 경쟁

현재 중국과 인도의 펌프 제조업체는 유럽과 미국의 OEM보다 25~35% 저렴한 가격의 경쟁력 있는 제품을 출시하고 있습니다. 원심 펌프 시장의 중급 경쟁업체는 상업용 건물 서비스 및 도시 용수의 가격 압력으로 인해 마진이 압박을 받고 있으며 API 등급 대형 응용 분야에서는 품질 격차가 계속되고 있습니다.[14].


Centrifugal Pump Market Opportunities

담수화 및 물 재사용 대규모 프로젝트

중동의 담수화 용량은 사우디아라비아의 NEOM 및 UAE의 Taweelah 확장과 같은 프로그램에 따라 2035년까지 두 배로 증가할 예정이며, 각각 수백 개의 고압 다단계 원심 펌프가 필요합니다.[11]. 이 업종만으로도 10년 동안 펌프 수요가 15억 달러 증가할 수 있습니다.

서비스로서의 펌프 및 디지털 비즈니스 모델

Grundfos 및 Xylem을 포함한 OEM은 고객이 하드웨어를 직접 구매하는 대신 펌핑된 입방미터당 비용을 지불하는 결과 기반 계약을 시험하고 있습니다. 이러한 모델은 수익을 일회성 Capex에서 반복적인 OpEx로 전환하여 원심 펌프 시장 내에서 OEM 가시성과 고객 충성도를 향상시킵니다.

녹색수소 생산 인프라

전해조 플랜트에는 부식 방지 원심 펌프가 제공하는 고순도 물 순환과 냉각 루프가 필요합니다. IEA는 2030년까지 전 세계 전해조 용량이 130GW를 ​​초과할 것으로 예상하고 있으며, 각 GW 규모 시설에는 수십 개의 특수 펌프 장치가 필요합니다.[9].

신흥시장 도시화

사하라 이남 아프리카와 동남아시아에는 2050년까지 약 12억 명의 도시 거주자가 추가되어 도시 상하수, HVAC 펌프 시스템에 대한 신규 수요가 창출될 것입니다.[4]. Kirloskar가 아프리카에서 그랬던 것처럼 제조를 현지화하는 초기 기업은 불균형한 점유율을 차지할 것입니다.

연결된 펌프 함대를 통한 데이터 수익 창출

IoT 지원 원심 펌프의 집계된 운영 데이터를 통해 OEM은 산업 및 지역 전반에 걸쳐 효율성을 벤치마킹하여 컨설팅 수익원을 창출할 수 있습니다. 이 데이터 계층 기회는 2032년까지 전체 애프터마켓 수익의 5~8%를 차지할 수 있습니다.


Centrifugal Pump Market Future Outlook

AI 기반 자율 펌프 작동

펌프 컨트롤러에 내장된 기계 학습 알고리즘은 진동 경고 임계값을 넘어 완전 자율 로드 밸런싱을 향해 나아가고 있습니다. 2030년까지 수도 시설의 새로운 원심 펌프 설치 중 약 15%에 실시간으로 유속을 자체 최적화할 수 있는 온보드 엣지 AI 칩이 탑재되어 고정 설정 지점 작동에 비해 에너지 소비를 최대 12% 줄일 것입니다.[8].

펌프 드라이브의 전기화 및 탈탄소화

산업 공정을 탈탄소화하려는 전 세계적인 노력으로 인해 특히 농업용 관개 및 원격 광산 분야에서 디젤 구동에서 전기 구동 원심 펌프로의 전환이 가속화되고 있습니다. 인도와 동아프리카에서 이미 널리 보급된 태양열 펌프 시스템은 2030년까지 전 세계적으로 500만 대를 초과하여 원심 펌프 시장 내에서 빠르게 성장하는 틈새 시장을 창출할 것으로 예상됩니다.[18].

수소 경제와 새로운 유체 취급 과제

친환경 수소 전해조 플랜트에는 초고순도 등급의 탈염수 공급 펌프와 냉각 루프 순환 펌프가 필요합니다. IEA의 Net Zero 로드맵은 2035년까지 850GW의 전해조 용량이 필요할 것으로 추정하며, 이는 전 세계적으로 수만 개의 특수 원심 펌프 장치로 변환됩니다.[9].

ESG 보고 및 수명주기 비용 투명성

EU의 기업 지속 가능성 보고 지침을 포함하여 ESG 공개 규칙을 강화함에 따라 산업 최종 사용자는 회전 장비의 에너지 효율성과 탄소 배출량을 문서화해야 합니다. 검증된 수명주기 비용 계산기와 제3자 인증 효율성 데이터를 제공하는 원심 펌프 OEM은 최저 가격보다는 최고 가치를 기준으로 하는 입찰에서 조달 이점을 누릴 수 있습니다.[19].


Centrifugal Pump Market Segmentation

단계별/제품 유형별

분절 미터법 주요 수요 동인
단일 스테이지 점유율 62%(2025년) 시립 용수, 관개, HVAC
다단계 CAGR 6.8% 고두 응용분야, 담수화, 보일러 공급
축류 및 혼합 흐름 USD 3.2 B (2025) 홍수 조절, 대용량 배수
잠수정 CAGR 5.6% 시추공 추출, 하수 리프트 스테이션
씰리스 및 서큘레이터 4% 점유율(2025년) HVAC 순환, 화학 공정 봉쇄


단일 단계 원심 펌프는 다단계 장치보다 30~40% 저렴한 비용으로 물 공급 라이저 건설부터 농업용 표면 관개 장비에 이르기까지 모든 용도에 사용됩니다. 임펠러 1개, 볼류트 1개의 단순화된 구조 덕분에 기술 직원이 제한된 작업자도 유지 관리 간격을 관리할 수 있습니다. 원심 펌프 시장에서는 OECD 수자원 유틸리티의 20~30년 된 설치 기반을 대체하는 꾸준한 단일 단계 교체 수요가 계속해서 나타나고 있습니다.

다단계 펌프는 가장 빠르게 성장하는 제품 범주입니다. 담수화 역삼투열 열차, 고층 건물의 압력 증폭 및 화력 발전소의 보일러 공급 응용 분야는 모두 스택 임펠러 설계만이 제공할 수 있는 높은 수두 성능을 요구합니다. Sulzer의 MSD 시리즈와 KSB의 Multitec 라인은 이 분야의 참고 제품이 되었으며, 두 회사 모두 리드 타임을 단축하기 위해 적층 가공 임펠러에 투자하고 있습니다.[20].

최종 사용자별

분절 미터법 주요 수요 동인
석유 및 가스 점유율 28%(2025년) 업스트림 생산, 파이프라인 이전, 정유 공정
물 및 폐수 CAGR 6.1% 규제 의무, 인구 증가
발전 USD 6.4 B (2025) 냉각수 시스템, 보일러 공급
화학 처리 점유율 14%(2025년) 부식 방지 재료 요구 사항
기타(농업, F&B, 제약) CAGR 5.0% 관개, 위생 공정 흐름


석유 및 가스 운영업체는 최종 사용자 기준으로 원심 펌프 시장에서 가장 큰 점유율을 차지하고 있습니다. 유정 이송 및 원유 파이프라인 부스팅부터 생산수 재주입까지 원심 펌프는 탄화수소 가치 사슬의 거의 모든 단계에 나타납니다. API 610 인증은 대부분의 업스트림 및 미드스트림 입찰에 대한 게이팅 사양으로 남아 있으며, 기존 서부 OEM에게 경쟁력 있는 해자를 제공합니다.

수처리 및 폐수 처리는 가장 빠르게 성장하는 최종 사용자 부문을 나타냅니다. WHO는 21억 명의 사람들이 여전히 안전하게 관리되는 식수가 부족한 것으로 추정하고 있으며, 이는 뉴델리에서 라고스에 이르는 정부가 수십억 달러 규모의 인프라 프로그램을 통해 해결하고 있는 격차입니다. 새로운 처리장과 펌핑 스테이션이 추가될 때마다 원심 펌프 장비 설치 기반이 추가됩니다.[1].

작업 유형별

분절 미터법 주요 수요 동인
전기 같은 점유율 60%(2025년) 에너지 효율성 표준, 그리드 가용성
디젤/엔진 구동 USD 8.0 B (2025) 원격 위치, 비상/대기 애플리케이션
유압 CAGR 4.2% 모바일 채굴 장비, 특수 애플리케이션


전기 구동 원심 펌프는 엔진 구동 펌프에 비해 뛰어난 에너지 효율성과 낮은 수명 주기 비용 덕분에 신규 설치에서 압도적인 비중을 차지합니다. 인도와 동아프리카의 태양열 관개 펌프에 대한 정부 인센티브 프로그램은 전기 부문의 주소 기반을 더욱 확대하고 있습니다.


지역 시장 점유율 분석

지역 미터법 주요 투자 테마
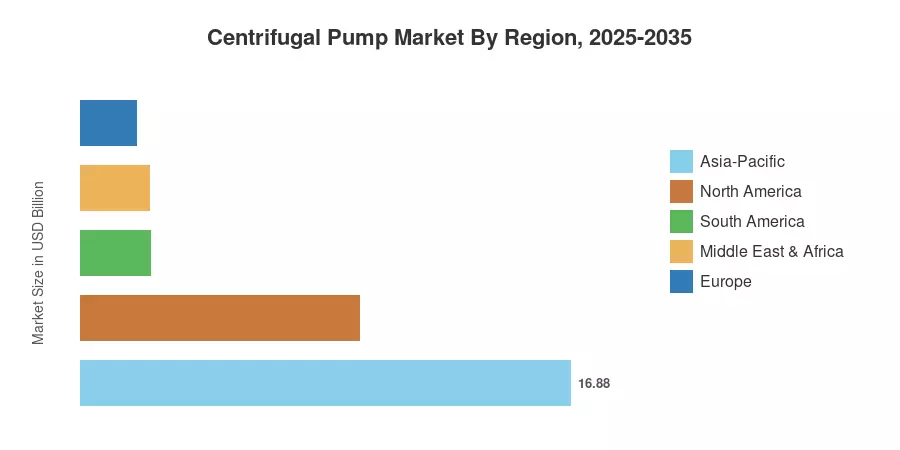
아시아태평양 점유율 42%(2025년) 도시화, 산업 확장, 농업 현대화
북아메리카 USD 9.6 B (2025) 셰일 부문 수요, 도시 물 재생, 규제 준수
유럽 CAGR 4.8% 에코디자인 의무, 화학 처리 업그레이드, 지역 난방
남아메리카 USD 2.4 B (2025) 광업, 석유 부문 복구, 물 접근 프로그램
중동 및 아프리카 CAGR 5.9% 담수화, 발전, 도시 인프라
USD 40.2 B (2025)  

원심 펌프 시장은 5개 주요 지역에 걸쳐 있으며 각 지역은 서로 다른 산업 프로필, 규제 환경 및 인프라 투자 주기에 따라 형성됩니다.


아시아태평양

국가 미터법 주요 드라이버
중국 지역 점유율 38% 산업 제조, 발전소 냉각
인도 CAGR 6.6% AMRUT 2.0, Jal Jeevan Mission, Make in India
일본 USD 2.1 B (2025) 화학 처리, 반도체 제조 유틸리티
대한민국 지역 점유율 8% 조선, 석유화학단지
호주 CAGR 4.9% 광산 탈수, 담수화


인도는 이 지역의 성장 엔진으로 두각을 나타내고 있습니다. 주택도시부는 AMRUT에 따라 INR 34,081 crore 상당의 883개 하수 및 하수 처리 프로젝트가 시작되었다고 보고했으며, Swachh Bharat Mission 2.0은 폐수 처리 인프라에 INR 15,883 crore를 할당했습니다.[7]. 이러한 공공 사업 프로그램은 대규모 원심 펌프 조달로 직접 변환됩니다.

북아메리카

국가 미터법 주요 드라이버
미국 지역 점유율 78% 양당 기반 시설법, 페름기 분지 활동
캐나다 USD 1.3 B (2025) 오일샌드, 도시수
멕시코 CAGR 5.6% Nearshore 주도 산업 확장


미국은 원심 펌프 시장 내에서 이 지역 수요의 중추로 남아 있으며, 지자체 수자원 시설과 석유 및 가스 운영업체가 함께 국내 펌프 소비의 거의 60%를 차지합니다. 캐나다의 오일샌드 작업에는 특수 슬러리 펌프가 필요한 반면, 니어쇼어링에 따른 멕시코의 제조 붐으로 인해 자동차 및 식품 가공 시설에서 새로운 펌프 수요가 증가하고 있습니다.[1][2].

유럽

국가 미터법 주요 드라이버
독일 지역 점유율 28% 화학 복도, 에코디자인 준수
영국 CAGR 5.1% 수자원 AMP8 투자 사이클
프랑스 USD 1.1 B (2025) 원자력 발전소 냉각, 도시 인프라


2025년부터 2030년까지 영국의 AMP8(자산 관리 기간 8)은 상하수 네트워크 개선에 880억 파운드를 투입합니다. 이는 영국 역사상 최대 규모의 단일 수자원 인프라 지출 프로그램이자 원심 펌프 주문의 직접적인 촉매제입니다.[3].

남아메리카

국가 미터법 주요 드라이버
브라질 지역 점유율 58% 소금전 석유 생산, 위생 체계
아르헨티나 CAGR 5.2% Vaca Muerta 셰일 개발
칠레 USD 0.35 B (2025) 구리 채굴 탈수


브라질의 Marco Legal do Saneamento(위생 기본법)는 2033년까지 보편적인 상하수도 서비스를 의무화하여 주 수자원 시설 전반에 걸쳐 수십억 달러의 펌프 조달 예산을 확보합니다.[17].

중동 및 아프리카

국가 미터법 주요 드라이버
사우디아라비아 지역 점유율 32% NEOM, 비전 2030, 담수화
UAE CAGR 6.0% Taweelah, 산업 지역 확장
남아프리카공화국 USD 0.4 B (2025) 광업, 시립 서비스


사우디아라비아의 SWCC(Saline Water Conversion Corporation)는 세계 최대의 담수화 포트폴리오를 운영하고 있으며 2030년까지 일일 350만m3의 용량을 추가할 계획입니다. 각 플랜트에는 수백 개의 고압 원심 펌프 트레인이 필요합니다.[11].


Centrifugal Pump Market By Region, 2025-2035

경쟁 벤치마킹

원심 펌프 시장은 대략 35%의 상위 5대 수익 점유율과 600~800 범위의 Herfindahl-Hirschman Index(HHI)로 적당히 통합되어 있습니다. 이는 경쟁력이 있지만 단편화되지 않은 구조를 나타냅니다. 주조, 글로벌 서비스 네트워크 및 API/ISO 인증 포트폴리오의 확장성 이점은 소규모 도전자에게 의미 있는 진입 장벽을 만듭니다.

회사 예상 수익 공유 범위 주요 제품 전략적 포지셔닝
그런포스 홀딩 A/S ~10~12% CR/CRE 다단계, SP 잠수정, iSOLUTIONS 디지털 플랫폼 지속가능성 리더; 건축 서비스 및 물 유틸리티 분야에 강함
플로우서브 코퍼레이션 ~8~10% INNOMAG 자기 드라이브, API 610 프로세스 펌프, RedRaven IoT 중공업 중심; 석유 및 가스, 화학, 전력
자일렘(주) ~7~9% Goulds 3196, Flygt 잠수정, Sensus 분석 물 중심; 도시 및 산업 폐수
KSB SE & Co. KGaA ~6~8% Etanorm, MegaCPK, PumpDrive VFD 통합 엔지니어링 중심; 유럽과 아시아에 강세
술저 주식회사 ~5~7% AHLSTAR, MSD 다단계, BlueBOX 디지털 고성능 프로세스 펌프; 채광 및 담수화
윌로 SE ~4~6% Wilo-Stratos MAXO, CronoLine IL 건축 기술 및 도시 수자원 전문가
ITT Inc.(골즈 펌프스) ~4~5% Goulds 3196, PRO 서비스, i-ALERT 모니터링 광범위한 산업 포트폴리오; 미주 중심 유통
에바라 주식회사 ~3~5% BN 시리즈, EVMS 다단계, CDX 스테인리스 아시아 태평양 지역에 강함; 물과 반도체 공장
위어 그룹 PLC ~3~4% Warman 슬러리, GEHO, Multiflo 탈수 채굴 중심; 애프터마켓이 많은 수익 구성
베이커 휴즈 ~2~4% Nuovo Pignone API 펌프, Bently Nevada 모니터링 통합 유전 솔루션; 고사양 애플리케이션


최신 뉴스 및 개발

  • Hefei Huasheng Pumps & Valves Co., Ltd.는 2026년 4월 자카르타 국제 산업 주간(IIW) 2026 쇼에 참석할 것이라고 발표했습니다. 이 회사는 내구성이 뛰어난 화학 펌프 시스템과 API 610 원심 펌프를 전시할 계획입니다.
  • 석유, 가스, 수자원 인프라 프로젝트에 사용되는 산업용 펌프 시스템에 대한 공급 및 서비스 지원을 개선하기 위해 Sulzer와 Saudi Aramco는 2026년 4월 장기 기업 조달 계약을 체결했습니다.
  • 2026년 1월, DXP ​​Enterprises는 화재 안전, HVAC, 폐수 처리 및 수처리에 사용되는 통합 펌프 시스템 라인에 PREMIERflow 구매를 발표했습니다. 이번 거래를 통해 원심 펌프 및 유체 처리 시장의 지속적인 통합 추세가 강조되었습니다.


Centrifugal Pump Market Report Scope

세부 사항
시장 범위 단계, 최종 사용자, 작동 유형 및 지역별 글로벌 원심 펌프 시장
학습기간 2021~2035년
CAGR 5.4% (2026~2035)
시장 규모 — 기준 연도(2025년) USD 40.2 Billion
시장 규모 - 예측 종료점(2035년) USD 68.0 Billion
가장 빠르게 성장하는 부문 다단 펌프(CAGR 6.8%)
프로파일링된 회사 그런포스, Flowserve, Xylem, KSB, Sulzer, Wilo, ITT, Ebara, Weir, Baker Hughes
평가통화 USD(2025년 달러 고정가)


자주 묻는 질문

How do total-cost-of-ownership models affect centrifugal pump procurement decisions?
Procurement teams increasingly evaluate lifecycle costs — energy, maintenance, downtime — rather than purchase price alone. VFD-equipped pumps may cost 25% more upfront but deliver 30–40% energy savings over a 15-year service life [6].
What role do additive-manufacturing techniques play in centrifugal pump production?
3D-printed impellers and diffusers reduce prototyping lead times from months to weeks. Sulzer and Grundfos now use selective laser melting for complex geometries in stainless-steel and titanium components [20].
How are digital twins changing centrifugal pump maintenance strategies?
Digital twins replicate pump performance in a virtual environment, enabling operators to simulate failure modes before they occur. Early adopters report 20–25% reductions in unplanned maintenance events [25].
What certification requirements govern centrifugal pump selection in the oil and gas sector?
API 610 (ISO 13709) is the dominant specification for refinery and pipeline service. Compliance mandates specific material, testing, and documentation standards that limit supplier qualification to established OEMs [14].
How do tariff and trade-policy shifts influence centrifugal pump supply chains?
U.S. Section 301 tariffs on Chinese-manufactured pumps have redirected sourcing toward India, Vietnam, and domestic production. OEMs are diversifying casting and assembly across multiple geographies [16].
What distinguishes sealless pump designs from conventional sealed configurations in chemical service?
Sealless (magnetic-drive) pumps eliminate mechanical-seal failure risk, reducing fugitive emissions and maintenance in corrosive or hazardous-fluid applications. They trade higher upfront cost for lower long-term leakage liability [14].
How is the Centrifugal Pump Market adapting to semiconductor-fabrication facility requirements?
Ultra-pure-water loops in fabs demand pumps with electropolished wetted surfaces and near-zero particulate generation. Ebara and Grundfos offer SEMI-S2-compliant product lines specifically for this niche [22].    
저자
저자
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















