CAR T Cell Therapy Market (2026 - 2035)

CAR T 세포 치료 시장 조사 보고서: 치료 영역별 크기, 점유율, 트렌드 분석 (종양학, 자가면역 질환, 감염병), 세포 출처별 (자가, 동종, 유전자 편집), 제품별 - Abecma (idecabtagene vicleucel), Breyanzi (lisocabtagene maraleucel), Breyanzi (lisocabtagene maraleucel), Kymriah (tisagenlecleucel), Tecartus (brexucabtagene autoleucel), Yescarta (axicabtagene ciloleucel), 기타 제품), 적응증별 - (백혈병, 림프종, 다발성 림프종, 기타 적응증), 인구 통계별 - (성인, 소아), 최종 사용자별 - (병원, 암 치료 센터, 전문 클리닉 및 기타 최종 사용자), 지역별 - (북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 성장 전망 및 산업 예측 2035년까지

Forecast Period
2026-2035
CAGR
14.2%
2025 Market Size
USD 4.47 Billion
2035 Market Size
USD 16.79 Billion
Healthcare ● Updated September 7, 2026 Report ID: MRFR/HC/6630-CR | Pages: 200 | Author: Vikita Thakur, Rahul Gotadki

CAR T Cell Therapy Market Summary

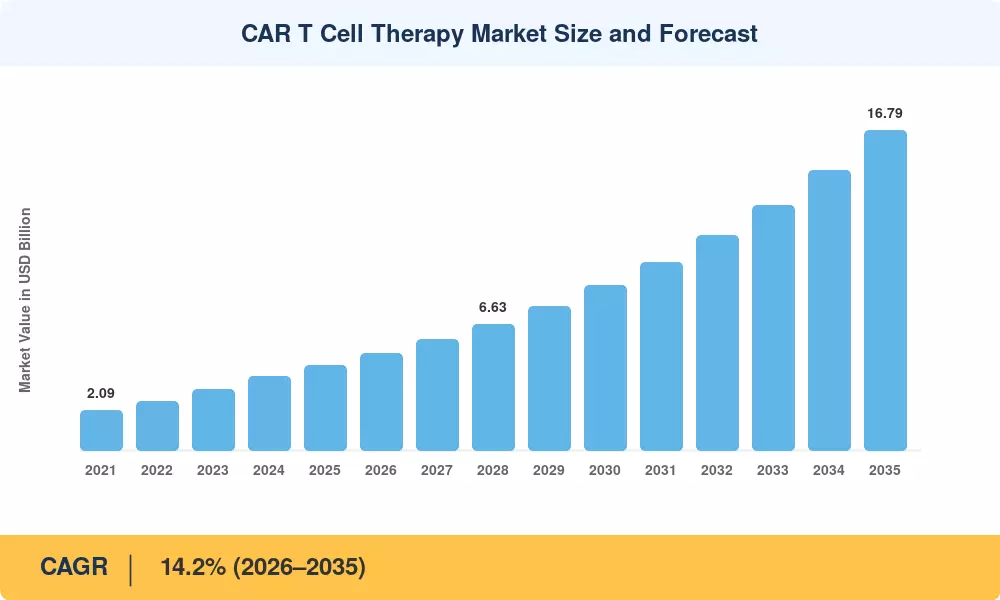
CAR T 세포 치료 시장은 2025년 44억 7천만 달러로 마감하고 2026년에는 50억 8천만 달러로 예측 창에 진입하며, 2035년까지 167억 9천만 달러에 이를 것으로 예상되며, 연평균 성장률(CAGR)은 14.2%입니다. 이 경로를 지탱하는 두 가지 촉매가 있습니다. 첫 번째는 환급입니다: 미국 메디케어 및 메디케이드 서비스 센터는 이제 승인된 CAR-T 투여에 대해 전용 MS-DRG 경로에 따라 비용을 지불하여 초기 수용을 저해했던 병원 마진 문제를 제거했습니다 [1]. 두 번째는 자본입니다. 세포 및 유전자 치료 개발자들은 2024년 단독으로 약 124억 달러를 모금했으며, 종양학 세포 치료가 그 중 거의 3분의 1을 차지했습니다 [2].

제조는 진정한 변혁이 일어나는 곳입니다. 중앙 집중식, 여러 주의 자가 정맥 간의 작업 흐름이 폐쇄형 시스템, 자동화된 생산 스위트 및 치료 현장 제조 포드로 대체되어 처리 시간을 21-28일에서 10일 미만으로 단축하고 있습니다. 미국 식품의약국(FDA)의 고급 제조 지정 프로그램은 여러 플랫폼을 수용했으며, 노바티스는 방사성 리간드 및 세포 치료 용량 확장을 위해 4억 달러 이상을 투자했습니다 [3][4]. 이러한 변화는 CAR T 세포 치료 시장 전반에 걸쳐 비용 구조를 재정의합니다.

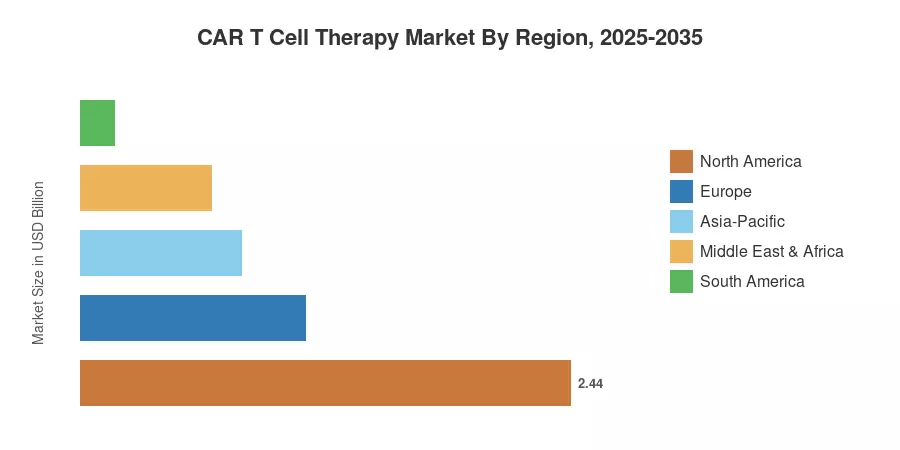
지역적으로 북미는 2025년 수익의 54.5%를 차지하며, 주요 대도시 회랑당 40개 이상의 인증된 치료 센터에 의해 지원됩니다. 아시아-태평양 지역은 중국의 국가 의약품 관리국이 국내 개발된 구조물을 승인함에 따라 17.8%의 CAGR로 가장 빠르게 성장하고 있습니다. 유럽은 2025년 발효된 EU 공동 임상 평가 체제의 힘을 바탕으로 두 번째로 위치하고 있습니다. CAR T 세포 치료 시장은 2035년 이전에 3차 치료에서 2차 치료 및 궁극적으로 자가 면역 적응증으로 확대될 것으로 예상됩니다.


주요 보고서 요약

• 표적 항원별

  • CD19 지향 구조물이 2025년 수익의 58.2%를 차지하며, 여전히 CAR T 세포 치료 시장의 중추입니다.
  • BCMA 지향 프로그램은 골수종 라벨 확장으로 인해 2035년까지 16.9% CAGR로 성장합니다.
  • GD2 및 차세대 고형 종양 항원은 18.4% CAGR로 가장 가파른 성장 곡선을 기록합니다.

• 세포 출처별

  • 자가 제품은 현재 수익의 92.5%를 차지합니다.
  • 동종 "오프 더 셀프" 구조물은 21.4% CAGR로 성장하며, 연구에서 가장 빠른 하위 세그먼트입니다.


• 적응증별

  • 림프종 적응증은 응용 수익의 46.5%를 차지합니다.

• 지역별

  • 북미는 2025년에 24억 4천만 달러를 기여합니다.
  • 아시아-태평양 지역은 CAR T 세포 치료 시장 내에서 17.8% CAGR로 가장 빠른 지역 확장을 제공합니다.
  • 유럽은 전 세계 수익의 25.0%를 차지합니다.


시장 규모 및 예측 (2021–2035)

아래 수치는 제조업체 보고 제품 수익, 국가 환급 청구 데이터, 치료 센터 주입량 및 임상 시험 등록 파이프라인을 혼합한 것입니다. CAR T 세포 치료 시장의 역사적 가치는 승인된 여섯 개 제품 보유자의 감사 연례 보고서와 삼각 측량되었으며, 유럽 혈액 및 골수 이식 학회에 대한 등록 제출과 교차 확인되었습니다 [5][6].

CAR T 세포 치료 시장 규모 및 예측
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
이전 라인 라벨 확장 3.4 전 세계 단기 (≤2년) [7]
상환 경로 성숙도 2.9 북미, 유럽 단기 (≤2년) [1]
제조 자동화 및 비용 감소 2.6 전 세계 중기 (2–4년) [3]
동종 이식 플랫폼 상용화 2.2 전 세계 장기 (≥4년) [10]
아시아-태평양 규제 가속화 1.8 아시아-태평양 중기 (2–4년) [11]
치료 센터 네트워크 확장 1.3 전 세계 중기 (2–4년) [12]
자가면역 적응증 교차 1.1 북미, 유럽 장기 (≥4년) [13]


이전 라인 라벨 확장

CAR-T가 3차 구제에서 2차 치료로 전환될 때 각 적응증에 대한 적격 환자 풀은 거의 세 배로 증가합니다. 그에 따른 라벨 수정은 CAR T 세포 치료 시장 전반에 걸쳐 추정 210%의 2차 대형 B세포 림프종 볼륨을 증가시켰습니다 [7]. ZUMA-7 및 TRANSFORM 시험 모두 자가 조혈모세포 이식보다 사건 없는 생존 개선을 보여주었습니다. 지불자들은 신속하게 따랐고, 18개월 이내에 미국의 여러 상업 계획이 이식 우선 사전 허가의 필요성을 없앴습니다.


상환 경로 성숙도

인증된 센터가 실제로 주입하는지는 병원 경제에 의해 결정됩니다. 출시 연도의 새로운 기술 추가 지급 외에도, CMS는 승인된 CAR-T 관리를 MS-DRG 018에 배정하며, 국가 평균 지급액은 약 250,000달러에 가깝습니다 [1]. 영국의 NHS는 암 약물 기금을 통해 1,000명 이상의 환자에 대한 결과 기반 계약을 설정하여 예산 영향 반대를 관리 접근 솔루션으로 전환했습니다 [14].


제조 자동화 및 비용 감소

1회 투여당 원가는 첫 출시 시 약 95,000달러에서 자동화된 폐쇄 시스템 운영에 대해 추정 52,000달러로 감소했습니다 [3]. Miltenyi의 Prodigy 플랫폼과 Lonza의 Cocoon 시스템은 현재 등록 시험 중인 대부분의 현장 치료 프로그램을 지원합니다. 스페인의 Hospital Clínic de Barcelona는 ARI-0001의 학술 제조를 1회 투여당 90,000유로 이하로 시연했으며, 이는 유럽 가격 대화의 기준을 재설정했습니다 [15].

아시아-태평양 규제 가속화

중국의 국가의약품관리국은 2021년 이후 5개의 국내 개발 CAR-T 제품을 승인했으며, 검토를 약 12개월로 단축하는 혁신 치료 경로를 운영하고 있습니다 [11]. 일본의 사키가케 지정과 한국의 첨단 재생 바이오법은 병행 빠른 경로를 제공하며, 이로 인해 이 지역은 CAR T 세포 치료 시장에서 다른 모든 지역을 초과합니다.


제한 요소 영향 분석

제한 요소 ~% CAGR에 대한 저항 지리적 관련성 영향 타임라인 참조
리스트 가격 및 예산 영향 저항 −2.7 유럽, 아시아-태평양 단기 (≤2년) [14]
정맥 간 전환 및 혈장 분리 용량 −2.1 전 세계 중기 (2–4년) [8]
CRS 및 신경독성 관리 부담 −1.6 전 세계 단기 (≤2년) [9]
2차 악성 종양 안전 신호 −1.2 북미, 유럽 중기 (2–4년) [16]
제한된 고형 종양 효능 −1.0 전 세계 장기 (≥4년) [17]


가격 및 예산 영향 저항

대부분의 건강 기술 평가 기준은 주입당 USD 373,000에서 USD 465,000에 이르는 리스트 가격을 크게 초과합니다. 가치 기반 기준은 임상 및 경제 검토 기관에 의해 리스트 가격보다 지속적으로 낮게 평가되었으며, NICE는 여러 구조를 추천하기 전에 결과 추적 및 기밀 할인 필요성을 요구했습니다 [14][18]. 입원 비용을 포함한 전체 에피소드 비용은 종종 USD 550,000을 초과하여 중간 소득 시스템에 더 어려운 장애물을 제시합니다.


전환 시간 및 혈장 분리 용량

때때로 심각한 질병을 가진 환자들은 기다릴 수 없습니다. 많은 센터는 여전히 정맥 간 평균 시간이 26일에서 34일이며, 실제 등록 데이터는 등록된 환자의 8–12%가 제조 실패나 질병 진행으로 인해 주입을 받지 못한다고 나타냅니다 [8]. 혈장 분리 슬롯의 부족은 문제를 악화시키며, 단일 센터는 일반적으로 주당 6~10회의 수집만 수용할 수 있습니다.


안전 관리 부담

사이토카인 방출 증후군은 치료받은 환자의 대부분에 영향을 미치며, FDA의 2024년 2차 T세포 악성 종양에 대한 클래스 라벨 업데이트는 승인된 제품 전반에 걸쳐 박스 경고를 추가했습니다 [16]. 인증된 센터는 토실리주맙 재고, ICU 상승 프로토콜 및 4주 근접 요구 사항을 유지해야 하며 — 이러한 의무는 치료가 대략 200개의 미국 사이트에 집중되도록 합니다 [12].


CAR T Cell Therapy Market Opportunities

현장 제조 라이센스

규제 당국은 분산 생산에 긍정적인 반응을 보이고 있습니다. 스페인과 인도는 모두 면제 프레임워크에 따라 병원 기반 제조를 승인하였으며, 공식 EU 분산 제조 부록이 논의 중입니다 [15]. 승인은 중간 규모의 병원 네트워크가 현재 중앙 공장에서 보유하고 있는 마진을 확보할 수 있게 하여 CAR T 세포 치료 시장의 공급 측을 재구성할 것입니다.

자가면역 질환 교차

독일의 초기 연구자 주도 작업이 난치성 전신 홍반 루푸스에서 약물 없는 관해를 소규모 집단에서 생성하였고, 2025년 말까지 30개 이상의 등록된 자가면역 CAR-T 임상 시험이 촉발되었습니다 [13]. 해당 인구는 종양학을 압도하며, 루푸스만으로도 전 세계적으로 약 340만 명에 영향을 미칩니다.

신흥 시장 접근 모델

인도의 CAR-T 제품 NexCAR19는 서구의 가격 목록의 약 10분의 1에 출시되었으며, 브라질의 Hemocentro Ribeirão Preto의 학술 구조도 유사한 비용 구조를 따릅니다 [19]. 계층화된 가격 책정과 지역별 완성 파트너십은 현재 글로벌 플레이어가 포기하고 있는 라틴 아메리카 및 동남아시아의 수요를 열어줍니다.

결과 데이터 수익화 및 위험 공유

장기 등록 추적은 15년 동안 의무화되어 있으며, 실제 상업적 가치가 있는 종단적 데이터 세트를 생성합니다. 제조업체들은 해당 자산을 연금 스타일의 결과 계약으로 전환하고 있으며, 여기서 지급 분할은 지속적인 관해 이정표에 따라 해제됩니다 [18]. 데이터 연결 계약은 CAR T 세포 치료 시장 내에서 독특한 수익 메커니즘이 되고 있습니다.

동종 이식 플랫폼 라이센스

기성 제품은 전적으로 아페레시스 의존성을 제거합니다. Allogene, CRISPR Therapeutics 및 Caribou의 유전자 편집 기증자 유래 프로그램이 중요한 단계의 작업으로 발전하였으며, 플랫폼 라이센스 계약은 1억 달러 이상의 선불 지급을 포함하고 있습니다 [10].


CAR T Cell Therapy Market Future Outlook

자동화 및 디지털 배치 제어

기계 학습 배치 출시를 통한 폐쇄형 시스템 자동화는 2030년까지 제조 실패율을 약 6%에서 2% 이하로 줄일 것입니다. 생산 라인의 디지털 트윈은 개발자가 전체 비교 연구 없이 프로세스 변경을 검증할 수 있게 하며, FDA의 고급 제조 기술 지정은 그 경로를 공식화합니다 [3]. CAR T 세포 치료 시장의 비용 곡선은 여기서 가장 크게 변동합니다.

종양학을 넘어

자가면역 프로그램은 예측에서 가장 큰 선택 가능성을 나타냅니다. 2031년까지 두 가지 루푸스 또는 근염 적응증이 승인된다면, 접근 가능한 물량은 현재 종양학 수요의 네 배를 초과할 수 있습니다 [13].

기본값으로서의 가치 기반 계약

결과 연계 지불은 예외에서 표준으로 이동할 것입니다. 이탈리아의 AIFA 등록 모델과 CMS의 겸상세포 치료 접근 모델은 종양학 계약이 상속할 행정 템플릿을 제공합니다 [18].

공급망 지역화

지정학적 마찰과 극저온 물류 비용이 제조업체를 지역적인 충전-완료 노드로 밀어붙이고 있습니다. 2032년까지 아시아 태평양 및 걸프 지역에 최소 여섯 개의 상업 규모 시설이 새로 생길 것으로 예상되며, 이는 CAR T 세포 치료 시장의 비용 경제학을 재편할 것입니다 [4].


CAR T Cell Therapy Market Segmentation

아래의 세분화 구조는 CAR T 세포 치료 시장에서 사용되는 상업적 분류 체계를 반영합니다.

표적 항원별

세분화 지표 주요 수요 동인
CD19 58.2% 점유율 확립된 림프종 및 ALL 라벨
BCMA 16.9% CAGR 다발성 골수종 초기 치료 확장
CD22 USD 0.31억 CD19 재발 구제
GD2 18.4% CAGR 소아 신경모세포종 임상 시험
기타 USD 0.22억 이중 표적 및 고형 종양 연구


CD19는 가장 깊은 증거 기반과 가장 넓은 라벨 세트를 보유하고 있기 때문에 상업적 기준점으로 남아 있습니다. BCMA는 성장 이야기입니다 — 다발성 골수종 환자들은 더 많은 치료 라인을 거치므로 각 승인마다 일회성이 아닌 반복적인 수요가 발생합니다. CD19/CD22 이중 표적 구조물은 항원 회피 재발을 해결하기 위해 등록 단계로 이동하고 있습니다 [17].

제품별

세분화 지표 주요 수요 동인
Yescarta 27.5% 점유율 2차 LBCL 리더십
Carvykti 19.6% CAGR 강력한 다발성 골수종 생존 데이터
Abecma USD 0.52억 확립된 다발성 골수종 포지셔닝
Breyanzi 17.2% CAGR 광범위한 B세포 적응증 세트
Kymriah 11.8% 점유율 소아 ALL 프랜차이즈
Tecartus USD 0.29억 망막세포 림프종 틈새 시장
기타 USD 0.24억 지역 및 학술 구조물


Yescarta 세분화는 시장을 지배하며, 전체 시장 점유율의 27.5%를 차지하고 있으며, CAR-T 세포 치료 응용에서의 확립된 채택에 의해 지원됩니다. 한편, Carvykti는 다발성 골수종 치료에서의 채택 증가에 힘입어 19.6% CAGR로 가장 빠르게 성장할 것으로 예상됩니다. Abecma는 USD 0.52억으로 평가되었으며, Breyanzi는 17.2% CAGR로 성장할 것으로 예상됩니다. Kymriah는 시장 점유율의 11.8%를 차지하며, Tecartus와 기타는 각각 USD 0.29억 및 USD 0.24억으로 평가되었습니다.


세포 출처별

세분화 지표 주요 수요 동인
자가 92.5% 점유율 현재 승인된 모든 제품
동종 21.4% CAGR 즉시 사용 가능, 혈장 분리 없음


자가 우위는 선호도가 아닌 승인 상태의 기능입니다. 오늘날 모든 상업적 제품은 환자의 자가 T 세포에서 파생되며, 이는 설명된 전체 혈장 분리 및 전환 제약을 수반합니다. 동종 구조물은 승인되면 그 병목 현상을 제거하고 단위 경제를 변화시킵니다 — 기증자 유래 배치는 수십 개의 용량을 생성합니다. 지속성과 거부 반응은 해결되지 않은 기술적 질문으로 남아 있지만, 유전자 편집된 저면역원성 설계는 내구성 격차를 상당히 좁혔습니다 [10].

적응증별

세분화 지표 주요 수요 동인
림프종 46.5% 점유율 가장 큰 승인된 적응증 풀
백혈병 USD 1.16억 소아 및 성인 ALL 커버리지
다발성 골수종 18.1% CAGR 두 개의 승인된 BCMA 구조물
기타 USD 0.24억 CLL 및 초기 고형 종양 작업


림프종 세분화는 시장을 지배하며, 전체 시장 점유율의 46.5%를 차지하고 있으며, 림프종 치료를 위한 고급 치료의 채택 증가에 의해 추진됩니다. 한편, 다발성 골수종은 혁신적인 치료 옵션에 대한 수요 증가와 세포 및 유전자 치료의 사용 증가에 힘입어 18.1% CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 백혈병은 USD 1.16억을 생성했으며, 기타 세분화는 USD 0.24억으로 평가되었습니다.


최종 사용자별

세분화 지표 주요 수요 동인
병원 63.0% 점유율 ICU 상승 능력 요구 사항
암 치료 센터 15.6% CAGR 전문 외래 프로토콜
기타 USD 0.29억 학술 및 연구 기관


병원 세분화는 시장을 지배하며, 전체 시장 점유율의 63.0%를 차지하고 있으며, 전문 치료 시설, 고급 인프라 및 포괄적인 환자 치료 서비스의 가용성에 의해 추진됩니다. 한편, 암 치료 센터는 전문 종양학 치료 및 고급 암 치료에 대한 수요 증가에 힘입어 15.6% CAGR로 가장 빠르게 성장할 것으로 예상됩니다. 기타 세분화는 USD 0.29억으로 평가되었습니다.


지역 시장 점유율 분석

지역 지표 (2025) 주요 투자 테마
북미 54.5% 점유율 2차 라인 확장, 외래 관리
유럽 USD 11.2억 공동 임상 평가, 학술 제조
아시아-태평양 17.8% CAGR 국내 승인, 비용 최적화 구조
남미 USD 1.7억 학술 생산, 공공 부문 조달
중동 및 아프리카 14.6% CAGR 추천 허브, 의료 관광 회랑
총계 USD 44.7억

CAR T 세포 치료 시장의 지역 성과는 질병 유병률보다 인증된 센터 밀도와 환급 의지에 의해 더 많이 좌우된다.


북미

국가 지표 주요 동력
미국 지역의 89.5% MS-DRG 018 환급 안정성
캐나다 USD 1.9억 주 정부 CADTH 협상 접근
멕시코 15.9% CAGR 민간 종양학 네트워크 구축


약 200개의 미국 센터가 REMS 인증을 보유하고 있으며, FDA의 2025년 결정은 운전 제한 및 근접 요구 사항을 완화하여 지역 사회 인접 관리가 가능해질 것으로 예상된다. 외래 주입은 이미 미국 물량의 약 28%를 차지하고 있으며, CAR T 세포 치료 시장 전반에 걸쳐 병원 마진을 실질적으로 개선하고 있다 [9][12].

유럽

국가 지표 주요 동력
독일 지역의 24.8% EU에서 가장 높은 인증 센터 밀도
영국 USD 2.1억 암 약물 기금 관리 접근
프랑스 지역의 15.1% 포르페이트 혁신 조기 접근 자금
이탈리아 USD 1.2억 AIFA 결과 기반 지불 등록부
스페인 16.2% CAGR 학술 ARI-0001 제조 모델
북유럽 국가 USD 0.7억 공동 북유럽 조달 풀링
러시아 12.4% CAGR 국내 바이오시밀러 세포 치료 추진
유럽 나머지 지역의 8.9% 허브 센터로의 국경 간 추천


유럽의 공동 임상 평가는 2025년 1월부터 시행되며, 중복된 국가 서류를 단일 EU 수준의 임상 검토로 대체한다. 독일의 G-BA는 가격 책정의 기준을 계속 설정하고 있으며, 스페인의 공공 자금 지원 구조는 비상업적 경로가 대략 5분의 1의 비용으로 동일한 임상 결과에 도달할 수 있음을 보여준다 [15][20].

아시아-태평양

국가 지표 주요 동력
중국 지역의 51.3% 다섯 개의 국내 NMPA 승인
인도 21.6% CAGR 국산 저비용 구조 롤아웃
일본 USD 1.4억 추이쿄 가격 하의 보편적 보장
한국 18.9% CAGR 고급 재생 생물학 법안 경로
ASEAN USD 0.4억 싱가포르 및 태국 추천 허브
아시아-태평양 나머지 지역의 6.4% 호주 TGA 임시 승인


중국은 전 세계에서 등록된 CAR-T 시험을 가장 많이 보유하고 있으며, Fosun Kite와 JW Therapeutics는 모두 국내에서 상업적 공급망을 확장했다 [11]. 인도의 비용 엔지니어링 출시로 CAR T 세포 치료 시장 전체에 대한 가격 적정성 가정이 재구성되었고, 여러 아프리카 및 동남아시아 정부의 조달 관심을 끌었다 [19].

남미

국가 지표 주요 동력
브라질 지역의 66.8% USP 리베이랑 프레토에서의 학술 제조
아르헨티나 USD 0.3억 민간 지불자 종양학 보장
남미 나머지 17.4% CAGR 칠레 및 콜롬비아 추천 경로


브라질의 ANVISA는 임상 사용을 위한 첫 번째 라틴 아메리카 학술 CAR-T를 승인했으며, 공공 병원 네트워크는 용량당 약 USD 45,000의 비용 회수 가격을 시험하고 있다 [19]. 수입세와 냉장 물류는 상업 제품에 대한 제약 요소로 남아 있다.

중동 및 아프리카

국가 지표 주요 동력
사우디아라비아 지역의 38.2% 비전 2030 전문 종양학 투자
UAE USD 0.3억 아부다비 세포 치료 센터 라이센스
남아프리카 13.8% CAGR 민간 병원 그룹 파일럿 프로그램
이집트 15.4% CAGR 지역 혈액학 추천 기반
MEA 나머지 지역의 11.7% 국경 간 치료 여행


킹 파이살 전문 병원은 이 지역에서 가장 진보된 세포 치료 프로그램을 운영하고 있으며, 사우디아라비아의 건강 부문 변혁 프로그램은 고급 치료 인프라를 위해 상당한 자본을 배정했다 [21]. 대부분의 다른 시장은 추천 의존적이다.


CAR T 세포 치료 시장 지역별, 2025-2035

경쟁 벤치마킹

집중도는 보통입니다. 상위 5개 보유자가 전 세계 수익의 약 74–80%를 차지하며, HHI는 1,400–1,700 범위에 있습니다 — 상업적 층에서는 통합되어 있지만, 임상 파이프라인에서는 500개 이상의 활성 프로그램이 약 180개의 스폰서에 걸쳐 빠르게 분산되고 있습니다. 중국과 인도의 지역 챔피언들은 CAR T 세포 치료 시장에서 혁신보다는 비용으로 경쟁하고 있습니다.

회사 추정 수익 점유율 범위 주요 제품 전략적 포지셔닝
길리어드 사이언스 (카이트 파마) ~29–34% 예스카르타, 테카르투스 볼륨 리더; 가장 큰 자사 제조 시설
노바티스 AG ~13–17% 킴리아, YTB323 소아 프랜차이즈; 신속 제조 플랫폼
브리스톨 마이어스 스퀴브 ~15–19% 브레얀지, 아베크마 림프종 및 다발성 골수종에 걸친 이중 적응증 폭
존슨 & 존슨 (얀센) ~12–16% 카르비크티 프리미엄 다발성 골수종 포지셔닝; 공동 개발 규모
레전드 바이오텍 ~9–13% 카르비크티 (공동 개발) 질타셀 원조; NJ 및 중국에서 용량 확장
JW 테라퓨틱스 ~3–5% 렐마-셀 중국 B세포 악성종양 상업 리더
CARsgen 테라퓨틱스 ~2–4% 제보르카바타겐 오토류셀 클라우딘18.2 고형 종양 차별화
포순 카이트 바이오테크놀로지 ~2–4% 예스카르타 (중국) 라이센스 지역 제조 및 유통
오톨루스 테라퓨틱스 ~1–3% 아우카츠릴 성인 ALL 틈새; 프로그래밍된 결합 도메인 설계
알로진 테라퓨틱스 ~1–2% 세마-셀 (파이프라인) 알로겐 최초 플랫폼 전략
아셀릭스 ~1–2% 아니토-셀 (파이프라인) 파트너십 지원을 받는 새로운 BCMA 결합제
이매틱스 / 어댑티뮤니 <1% 엔지니어링 TCR-T 자산 인접 고형 종양 세포 치료 포지셔닝


최근 뉴스 및 개발

  • Legend Biotech & Johnson & Johnson (2024년 4월): Carvykti가 CARTITUDE-4를 통해 미국에서 조기 다발성 골수종 승인을 확보하여 적격 환자를 약 2.5배 확대했습니다. [6].
  • 미국 FDA (2024년 4월): 모든 승인된 CAR-T 제품에 대해 이차 T세포 악성종양에 대한 클래스 전반의 박스 경고가 추가되어 장기 추적 프로토콜이 수정되었습니다. [16].
  • ImmunoACT / Tata Memorial (2023년 10월): 인도가 자국 최초의 토착 CAR-T인 NexCAR19를 승인하였으며, 가격은 서구 제품의 약 90% 낮습니다. [19].
  • Autolus Therapeutics (2024년 11월): Aucatzyl이 재발성 성인 B세포 ALL에 대해 FDA 승인을 받았으며, 이는 2년 이상 만의 첫 번째 상업적 진입입니다. [22].
  • Gilead Sciences (2025년 6월): 2027년까지 14일 미만의 중간 처리 시간을 목표로 하는 메릴랜드 제조 능력 확장을 발표했습니다. [8].
  • 미국 FDA (2025년 6월): 승인된 CAR-T 제품에 대한 REMS 프로그램 요구 사항을 제거하여 지역 사회 접근을 제한했던 운전 제한 및 근접 의무를 완화했습니다. [9].
  • Novartis AG (2025년 3월): 생산 시간을 이틀 이하로 단축하는 차세대 신속 제조 플랫폼에 대한 중요한 데이터를 보고했습니다. [4].
  • 유럽연합 집행위원회 (2025년 1월): 고급 치료 의약품에 대한 공동 임상 평가가 의무화되어 EU 수준의 임상 검토가 통합되었습니다. [20].


CAR T Cell Therapy Market Report Scope

매개변수 세부사항
시장 범위 목표 항원, 유형, 세포 출처, 응용 프로그램, 최종 사용자 및 지리적 위치에 따른 글로벌 CAR T 세포 치료 시장
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 14.2% (2026–2035)
시장 규모 체크포인트 USD 44.7억 (2025); USD 50.8억 (2026); USD 167.9억 (2035)
가장 빠르게 성장하는 세그먼트 동종 세포 출처; GD2 목표 항원; 아시아 태평양 지역
프로필된 회사 Gilead, Novartis, Bristol Myers Squibb, Johnson & Johnson, Legend Biotech, Autolus를 포함한 12개의 글로벌 및 지역 플레이어
평가 통화 USD, 제조업체 제품 수익 수준에서

자주 묻는 질문

CAR T 세포 치료 시장에 진입하는 기업을 평가할 때 투자자들이 무엇을 고려해야 합니까?
제조 통제가 파이프라인의 폭보다 더 중요합니다. 상업적 규모의 용량을 소유하거나 확보한 회사는 여러 강력한 자산을 지연시킨 슬롯 부족의 함정을 피할 수 있습니다 [8].
CAR-T는 상업적으로 이중특이성 항체와 어떻게 비교됩니까?
이중특이성 항체는 즉시 사용할 수 있고 사이클당 비용이 저렴하지만 지속적인 투여가 필요합니다. CAR-T의 일회성 투여는 3년 이상 관해가 유지될 경우 총 에피소드 비용에서 이점을 가져오며, 이는 CAR T 세포 치료 시장에서 경쟁 위치를 재편성합니다 [24].
CAR T 세포 치료 시장에서 병원 구매자가 협상해야 할 조달 조건은 무엇입니까?
제조 실패 크레딧과 보장된 슬롯 할당 기간을 요구하십시오. 12개월 관해와 연계된 결과 기반 리베이트 트랜치는 점점 더 얻기 쉬워지고 있습니다 [18].
어떤 통합 과제가 새로운 치료 센터를 가장 자주 탈선시킵니까?
임상 능력이 아니라 아페레시스 일정입니다. 센터는 수집 스위트 처리량과 ICU 확장 인력을 과소평가하며, 이는 함께 현실적인 연간 주입량을 결정합니다 [12].
이차 악성 종양 경고가 CAR T 세포 치료 시장의 채택에 변화를 줍니까?
처방 패턴은 거의 변하지 않았습니다. 보고된 발생률은 생존 이점에 비해 여전히 낮지만, 15년 후속 등록부는 이제 치료 센터에 대한 행정 비용을 추가합니다 [16].
국경 간 상업화에 가장 영향을 미치는 규제 뉘앙스는 무엇입니까?
세포 치료는 국가별 기증자 선별 및 저온 수입 규정에 직면하며, 조화 협정은 이러한 사항을 거의 다루지 않습니다. 충전-완료 현지화는 수입 승인을 추구하는 것보다 종종 더 빠릅니다 [20].
2035년 이전에 고형 종양 CAR-T 응용 프로그램이 상업적으로 현실적입니까?
Claudin18.2 및 GD2 프로그램은 가장 명확한 단기 경로를 제공합니다. 종양 미세환경 억제가 여전히 내구성을 제한하므로, 광범위한 고형 종양 진입보다는 좁은 초기 라벨을 예상하십시오 [17].
저자
저자
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
공동 저자
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Research Methodology on Car T Cell Therapy Market

This study is conducted to explore the Global Car-T Cell Therapy Market. The research methodology used in this research report is qualitative and quantitative research. Qualitative research is used to gain an understanding of the overall dynamics of the market and the factors driving its growth.

Primary Data Sources:

The primary data for this study is obtained from interviews conducted with leading industry experts, key opinion leaders, and executives from key players in the Car-T Cell Therapy Market.

Secondary Data Sources:

Secondary data for this report is collected from various published articles, industry reports, national databases, and other sources. Market data is also collected from published journals, books, industry white papers, and trusted third-party databases.

Market Sizing and Forecasting

The market size of the Global Car-T Cell Therapy Market is estimated by using a bottom-up approach, wherein data for various applications and regional segments are collected and validated through primary interviews. The market size of each segment is obtained by deriving their production and consumption volumes. The market size of each segment is derived by taking into consideration the revenue generated and the sales volume of each product.

Market Segmentation:

The Global Car-T Cell Therapy Market is segmented on the basis of type, technology, end user and geography. On the basis of type, the market is sub-segmented into chimeric antigen receptor T-cell (CAR-T) and T-cell receptor (TCR-T) therapy.

Based on technology, the market is sub-segmented into off-the-shelf and autologous. On the basis of end users, the market is sub-segmented into hospitals and clinics, research and academic laboratories, and others. On the basis of geography, the market was sub-segmented into North America, Europe, Asia-Pacific, and the Rest of the World.

Data Triangulation:

After a comprehensive analysis of data collected from primary and secondary sources, market sizing is carried out using the triangulation method. To validate the data collected and to forecast the market size, an iterative process is employed and various assumptions are made to get an estimate of the Global Car-T Cell Therapy Market. The market size is estimated by subtracting the production volume from the consumption volume.

Data Collection and Validation

A data collection sheet is formulated to collect and validate the data for the Global Car-T Cell Therapy Market. Data collected from primary and secondary sources is validated through interviews with industry experts and key opinion leaders. The data is cross-checked to ensure the accuracy of the information.

Research Assumptions

Research assumptions and limitations are given in the report in order to give a better understanding of the findings. Assumptions were made based on historic trends, related markets, regional dynamics, and macro- and macroeconomic indicators. Data collected from primary and secondary sources is validated by conducting interviews with industry experts. A certain level of uncertainty is applied while making certain assumptions and validating the data.

Overall, the research report provides a comprehensive understanding of the Global Car-T Cell Therapy Market. The research was conducted considering various factors affecting the growth of the market.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.