차량 공유 텔레매틱스 시장 (2026 - 2035)

Car Sharing Telematics Market Research Report By Channel (Original Equipment Manufacturer (OEM), Aftermarket), By Form (Embedded, Tethered, Integrated), By Car-Sharing Model (Round-trip / Station-based, Corporate / Fleet, Peer-to-Peer (P2P), One-way / Free-floating), By Vehicle Propulsion (Internal-Combustion Engine (ICE), Battery-Electric Vehicle (BEV), Hybrid Electric Vehicle (HEV/PHEV)) - Forecast to 2035
ID: MRFR/AT/28209-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: November 07, 2026
Car Sharing Telematics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.37%
2025 Market SizeUSD 7.76 Billion
2035 Market SizeUSD 24.93 Billion
Key Players
Continental AG
Robert Bosch GmbH
INVERS GmbH
Octo Group S.p.A.
Geotab Inc.
Vulog
Opportunities
  • Battery-Health Data Monetization
  • Aftermarket Retrofits in Emerging Markets
  • Per-Trip Insurance and Data-as-a-Service Models

차량 공유 텔레매틱스 시장 시장 요약

차량 공유 텔레매틱스 시장은 2025년에 159억 5천만 달러로 평가되었습니다. 2026년에는 179억 6천만 달러에 도달할 것으로 예상되며, 2035년까지 520억 9천만 달러에 이를 것으로 보이며, 2026–2035년 동안 연평균 성장률(CAGR)은 12.56%입니다. 두 가지 정책 수단이 이 경로를 지탱합니다. 유럽연합의 CO2 기준은 2035년까지 새로운 자동차의 배기 가스를 100% 줄일 것을 요구하며 [2], 이는 공유 차량들이 깊은 텔레매틱스 통합에 의존하는 배터리 전기차로 나아가도록 압박합니다. 유엔 규정 제155호는 2024년 7월부터 EU에 등록된 새로운 차량에 대해 인증된 사이버 보안 관리가 의무화되었습니다 [3].

하드웨어 아키텍처는 빠른 변화를 겪고 있습니다. 운영자들은 스마트폰에 연결된 키와 OBD-II 동글을 4G/5G 모뎀, eSIM 프로비저닝 및 엣지 프로세싱을 포함한 공장 내장 텔레매틱스 제어 장치로 교체하고 있습니다. 이 전환을 통해 각 차량은 연결된 차량 관리의 관리된 엔드포인트가 되어, 잠금, 이모빌라이저, 배터리, 위치 명령이 단일 안전한 채널을 통해 전송됩니다. 이러한 변화는 공공 자금에 의해 강화되고 있습니다: 미국 NEVI 프로그램은 전기차 충전 구역에 50억 달러를 배정하고 [8], 인도의 PM E-DRIVE 계획은 전기 이동성에 10,900억 인도 루피를 할당합니다 [10].

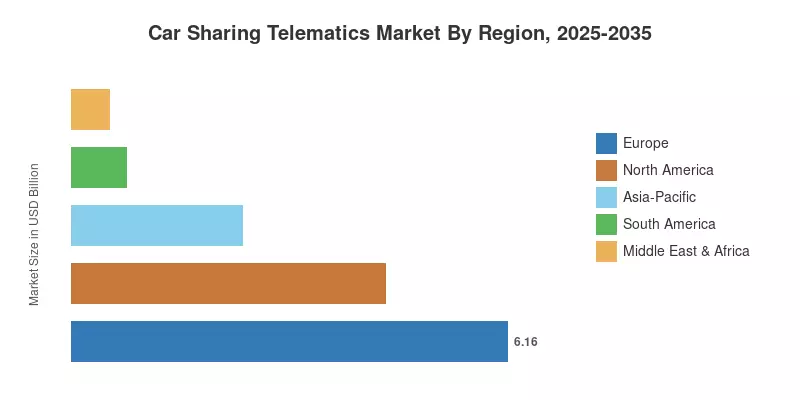
2025년에는 유럽이 차량 공유 텔레매틱스 시장의 지역 리더로 38.6%의 점유율을 차지하고 있습니다. 독일, 프랑스, 이탈리아의 광범위한 자유 유동 네트워크가 이 시장을 강화하고 있습니다. 아시아 태평양 지역은 중국과 인도 도시들이 앱 기반 렌탈을 확장함에 따라 15.1%의 연평균 성장률(CAGR)로 가장 빠른 성장을 경험하고 있습니다. P2P 플랫폼과 기업 차량 풀은 북미가 44억 3천만 달러로 2위에 오른 주요 요인입니다. 향후 10년 동안 장치의 가치는 장치 자체에서 소프트웨어 및 데이터 서비스로 점차 이동할 것입니다.

주요 보고서 요약

• 채널별

  • 애프터마켓 개조는 2025년 차량 공유 텔레매틱스 시장에서 53.9%의 점유율을 차지하며, 이는 운영자 차량의 대규모 레거시 차량 풀을 반영합니다.
  • 원래 장비 제조업체(OEM) 배치는 2035년까지 13.9%의 CAGR로 확장될 것으로 예상되며, 공장 장착 장치가 새로운 BEV의 표준이 됩니다.

• 형태별

  • 내장 모듈은 2025년에 42.4%의 점유율을 차지하며, 최근 차량의 기본 제어 장치 역할을 합니다.
  • 통합 플랫폼은 15.5%의 CAGR로 가장 빠르게 성장하는 형태로, 연결성, 엣지 컴퓨팅 및 안전 부팅을 하나의 장치에 결합합니다.

• 차량 공유 모델별

  • 편도 / 자유 유동 네트워크는 고정 반환 스테이션을 제거하여 2025년에 56.4%의 점유율을 차지했습니다.
  • P2P(피어 투 피어)는 차량 공유 텔레매틱스 시장에서 가장 빠르게 성장하는 모델로, 17.5%의 CAGR로 성장하고 있습니다.

• 차량 추진 방식별

  • 내연기관 엔진 (ICE) 차량은 2025년에 58.7%의 점유율을 차지하며, 현재의 차량 혼합을 반영합니다.
  • 배터리 전기차(BEV) 배치는 배출 규정과 하락하는 배터리 비용으로 인해 17.9%의 CAGR로 성장할 것으로 예상됩니다.

• 지역별

  • 유럽은 2025년에 38.6%의 점유율로 지배적인 지역입니다.
  • 아시아 태평양은 15.1%의 CAGR로 가장 빠르게 성장하는 지역입니다.
  • 북미는 2025년에 44억 3천만 달러로 두 번째로 큰 지역입니다.

시장 규모 및 예측 (2021–2035)

시장 조사 미래는 연결된 공유 차량의 바닥부터 위로 세는 방식으로 차량 공유 텔레매틱스 시장 규모를 산정하였으며, 혼합된 하드웨어, 연결성 및 소프트웨어 수익을 단위당 곱한 후 공급업체 공개, 운영자 차량 데이터 및 무역 통계와 교차 확인하였습니다. 역사적 가치는 회사 제출 및 공공 차량 등록부를 기반으로 합니다. 예측 값은 내장 텔레매틱스, BEV 침투 및 지역 정책 일정에 대한 채택 곡선을 반영합니다. 2022년의 급증은 팬데믹 이후 차량 재고 보충을 반영하며, 유럽 전역의 사이버 보안 주도 장치 교체가 2025년 성장을 촉진했습니다.
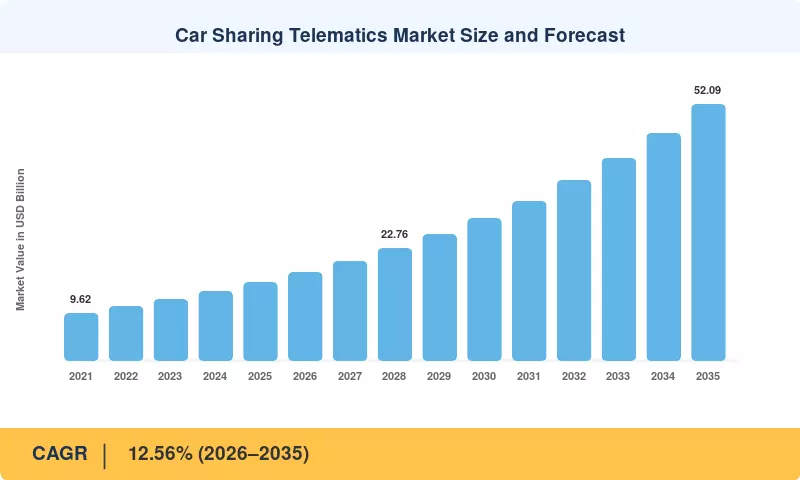
차량 공유 텔레매틱스 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
EU 제로 배출 및 저배출 구역 정책 +2.2% 유럽, 아시아-태평양으로의 파급 효과 장기 (≥4년) [2][15]
배터리 수준의 텔레매틱스를 요구하는 차량 전기화 +2.0% 전 세계 중기 (2–4년) [1][19]
의무 사이버 보안 및 소프트웨어 업데이트 규칙 +1.4% 유럽, 일본, 한국 단기 (≤2년) [3][4][5]
4G/5G 모듈 및 eSIM 제공 비용 감소 +1.5% 전 세계 중기 (2–4년) [12]
피어 투 피어 및 앱 기반 렌탈 모델의 성장 +1.6% 북미, 아시아-태평양 단기 (≤2년)
기업 이동성 및 ESG 보고 프로그램 +1.0% 북미, 유럽 중기 (2–4년) [14]
아시아-태평양의 도시화 및 공공 이동성 투자 +1.8% 아시아-태평양 장기 (≥4년) [10][23]

EU 제로 배출 및 저배출 구역 정책

규정 (EU) 2023/851은 2030년까지 신규 차량의 CO2 배출량을 55% 줄이고 2035년까지 100% 줄일 것을 요구합니다 [2]. 도시 규칙은 거리 수준에서 압력을 가합니다: 런던은 2023년 8월 모든 32개 자치구로 초저배출 구역을 확장했으며, 비준수 차량에 대해 하루 £12.50의 요금을 부과합니다 [15]. 차량 공유 운영자는 규정을 준수하는 텔레매틱스 관리 차량을 사용하여 구역 규칙을 시행하고 도시 규제 기관에 배출 절감을 증명하기 위해 여행 데이터를 사용합니다.

배터리 수준의 텔레매틱스를 요구하는 차량 전기화

2024년 글로벌 전기차 판매량은 1,700만 대를 넘어 신규 차량 판매의 20% 이상을 차지했습니다 [1]. 공유 BEV는 텔레매틱스가 제공해야 하는 것을 변화시킵니다. 운영자는 다음 예약을 수용할 수 있는 차량을 결정하기 위해 실시간 충전 상태, 충전 세션 상태 및 배터리 건강 데이터를 필요로 하며, 동글 기반의 레트로핏은 드물게 견인 배터리 데이터를 신뢰성 있게 읽습니다. 이 요구 사항은 구매를 공장 내장 장치로 기울이고 연결된 차량당 수익을 증가시킵니다. 배터리 분석은 프리미엄 소프트웨어 계층으로 판매됩니다 [19].

의무 사이버 보안 및 소프트웨어 업데이트 규칙

UN 규정 제155호 및 제156호는 2024년 7월부터 EU에 등록된 모든 신규 차량에 대해 의무화되며, 인증된 사이버 보안 관리 및 안전한 OTA 업데이트 프로세스를 요구합니다 [3][4]. Upstream Security는 기록된 자동차 사이버 사건의 90% 이상이 원격 공격 벡터에 기인한다고 보고합니다 [13], 이는 앱 잠금 해제 렌탈 차량이 범위에 포함된다는 것을 의미합니다. 운영자는 인증되지 않은 장치를 교체하고 있으며, 2018년부터 시행된 EU eCall 의무는 모든 신규 차량에 셀룰러 모듈을 보장합니다 [5].

4G/5G 모듈 및 eSIM 제공 비용 감소

GSMA Intelligence는 2030년까지 5G가 전 세계 모바일 연결의 절반 이상을 차지할 것으로 예상합니다 [12]. 모듈 가격은 물량이 증가함에 따라 하락하며, 원격 SIM 제공을 통해 하나의 텔레매틱스 장치가 기술자의 방문 없이 국경을 넘어 이동통신사를 전환할 수 있습니다. 운영자에게 더 저렴하고 빠른 링크는 항상 켜져 있는 잠금 및 방지 명령, 차량당 낮은 데이터 비용, 각 여행 끝에 카메라 기반 손상 감지와 같은 더 풍부한 애플리케이션을 위한 여유 공간을 의미합니다.

피어 투 피어 및 앱 기반 렌탈 모델의 성장

피어 투 피어 (P2P) 공유는 17.5% CAGR로 가장 빠르게 성장하는 차량 공유 모델입니다. P2P 플랫폼에 가입하는 모든 개인 소유 차량은 키리스 출입 및 추적 장치가 필요합니다. 호스트는 물리적 키를 거의 넘기지 않기 때문입니다. Getaround의 2023년 HyreCar 인수는 플랫폼이 호스트 네트워크를 통합하여 밀도를 높이는 방법을 보여주었습니다. 텔레매틱스는 또한 낯선 사람 간의 신뢰를 뒷받침하며, 주행 거리계 확인, 연료 감사 및 운전 점수를 제공하여 수동 검사를 통해 분쟁을 해결합니다.

기업 이동성 및 ESG 보고 프로그램

EU 기업 지속 가능성 보고 지침은 약 50,000개 기업을 의무적인 지속 가능성 공개에 포함시키며, 2024 회계 연도부터 단계적으로 시행됩니다 [14]. 비즈니스 여행 및 회사 차량의 배출량은 이 범위에 포함되므로 기업은 전용 풀 차량을 공유 기업 차량으로 전환하고 여행 수준의 배출 로그를 기록하고 있습니다. 텔레매틱스는 감사 추적을 제공합니다 — 거리, 에너지 사용 및 예약당 활용도 — 지속 가능성 보고서를 직접 제공하며 스프레드시트 추정에 의존하지 않습니다.

아시아-태평양의 도시화 및 공공 이동성 투자

전 세계 인구의 약 56%가 도시에서 살고 있으며, 세계은행은 2050년까지 이 비율이 70%에 이를 것으로 예상합니다 [23]. 아시아-태평양 지역이 그 성장의 대부분을 차지합니다. 인도의 PM E-DRIVE 계획은 공유 및 공공 차량을 지원하는 전기 이동성을 위해 INR 10,900억을 earmarks합니다 [10]. 차량 소유가 낮고 주차 비용이 비싼 밀집 도시에서는 앱 기반 렌탈에 대한 강한 수요가 발생하며, 추가된 모든 차량은 무인 운영을 위해 연결된 장치가 필요합니다.

제한 사항 영향 분석

제한 사항 ~% CAGR에 대한 영향 지리적 관련성 영향 기간 참조
데이터 프라이버시 및 동의 준수 −1.2% 유럽, 북미 중기 (2–4년) [7]
운영자 수익성 압박 및 시장 퇴출 −1.5% 북미, 유럽 단기 (≤2년)
구형 네트워크 종료로 인한 조기 하드웨어 교체 −0.8% 북미, 유럽, 아시아 태평양 단기 (≤2년) [12]
원격 제어 가능한 차량의 사이버 보안 노출 −1.0% 전 세계 중기 (2–4년) [13]
연결된 차량 부품에 대한 공급망 제한 −0.9% 북미 장기 (≥4년) [9]

데이터 프라이버시 및 동의 준수

위치 및 운전 행동 기록은 GDPR에 따라 개인 데이터로 간주되며, 위반 시 최대 2천만 유로 또는 전 세계 연간 매출의 4%의 벌금이 부과될 수 있습니다 [7]. 운영자는 보존 기간을 정당화하고, 삭제 요청을 처리하며, 청구 기록을 행동 분석과 분리해야 합니다. 이러한 의무는 소프트웨어 비용을 증가시키고 데이터 제품 출시를 지연시키며, 특히 내부 프라이버시 팀이 없는 소규모 운영자에게 더욱 그렇습니다.

운영자 수익성 압박 및 시장 퇴출

차량 공유는 여전히 얇은 마진의 사업이며, 퇴출은 장치 수요를 급격히 줄입니다. Share Now는 2020년 초 북미를 떠났고, Getaround는 2025년 2월 유럽에 집중하기 위해 미국 운영을 종료할 것이라고 발표했습니다. 각 퇴출은 설치된 하드웨어를 고립시키고 새로운 조달을 지연시키며, 생존하는 운영자는 현금을 보호하기 위해 리프레시 주기를 늘립니다.

구형 네트워크 종료로 인한 조기 하드웨어 교체

AT&T는 2022년 2월 미국의 3G 종료를 완료했으며, 유럽 통신사들은 2020년대 후반까지 2G 및 3G를 단계적으로 종료하고 있습니다 [12]. 이러한 네트워크를 위해 제작된 장치는 완전히 연결을 잃어버려 앱으로 잠금을 해제할 수 없는 차량이 됩니다. 운영자는 장치가 완전히 감가상각되기 전에 계획되지 않은 교체 비용에 직면하게 되며, 이는 차량 성장 예산을 전환시킵니다.

원격 제어 가능한 차량의 사이버 보안 노출

전화로 잠금을 해제할 수 있는 공유 차량은 설계상 인터넷에서 접근할 수 있습니다. 기록된 자동차 사고의 대다수 뒤에는 원격 벡터가 있으며 [13], 하나의 손상된 백엔드는 전체 차량을 정지시키거나 열 수 있습니다. 보험사와 도시 규제 기관은 점점 더 침투 테스트 증거를 요구하고 있으며, 이는 비용을 증가시키고 공급업체 선정 주기를 길어지게 합니다.

연결된 차량 부품에 대한 공급망 제한

미국 산업안전국은 2025년 1월 중국 또는 러시아와 연결된 차량 소프트웨어를 2027년 모델 연도부터 금지하고 관련 하드웨어를 2030년 모델 연도부터 금지하는 규칙을 최종 확정했습니다 [9]. 운영자와 공급자는 모듈을 재자격화하고 부품 출처를 감사해야 합니다. 그 결과 저비용 하드웨어 옵션이 줄어들어 북미의 애프터마켓 차량에 대한 단가가 상승합니다.

차량 공유 텔레매틱스 시장 기회

차량 공유 텔레매틱스 시장에서 공급업체와 투자자를 위한 다섯 가지 기회 영역이 예측 기간 동안 두드러집니다.

배터리 건강 데이터 수익화

블룸버그NEF는 평균 리튬 이온 배터리 팩 가격이 2024년에 20% 하락하여 kWh당 115달러에 이르렀다고 보고하며, 이는 BEV가 공유 차량에 진입하는 속도를 가속화하고 배터리 상태에 따라 가치가 달라지는 대규모 중고 EV 풀을 형성합니다. 수년간의 충전 주기 데이터를 보유한 텔레매틱스 제공업체는 임대업체, 재판매업체 및 대출자에게 인증된 건강 상태 보고서를 판매할 수 있습니다. 이 서비스는 운영 데이터를 임대량과 무관한 반복 수익으로 전환합니다.

신흥 시장의 애프터마켓 개조

인도와 브라질은 빠른 도시 성장과 공장 연결성이 부족한 오래된 차량 플릿을 결합합니다. 저렴한 애프터마켓 장치를 구독 방식으로 판매하면 현지 운영자가 차량 투자 없이 시작할 수 있습니다. 인도의 자동차 텔레매틱스 부문은 2026년부터 2033년까지 21%의 연평균 성장률(CAGR)을 기록하며, 지속 가능한 공유 전기차 플릿을 지원하는 정부의 10,900억 인도 루피 PM E-DRIVE 계획의 혜택을 누립니다.

여행당 보험 및 데이터 서비스 모델

단기 임대는 짧은 보험 프레임워크를 요구합니다. 텔레매틱스는 보험사가 실시간 데이터를 사용하여 여행당 보험료를 책정할 수 있게 하며, 이는 유럽연합 일반 데이터 보호 규정(규정 (EU) 2016/679) 요구 사항을 준수합니다. 보험 외에도 익명화된 여행 메트릭은 도시 계획자와 네트워크 개발자에게 제공되어, 기본 하드웨어 및 SaaS 서비스 수수료를 보완하는 고수익 소프트웨어 수익을 창출합니다.

기업 차량의 비업무 시간 공유

많은 회사의 풀 차량이 저녁과 주말에 유휴 상태로 있습니다. 이를 직원의 개인 사용이나 공공 임대에 개방하면 활용도를 높이고 차량 비용을 상쇄할 수 있으며, CSRD 보고 [14]는 차량당 배출량을 줄인 기업에 보상을 제공합니다. 이 모델은 세금 및 청구 목적으로 비즈니스와 개인 여행을 구분하는 텔레매틱스가 필요하며, 이는 전문 공급업체가 우위를 점하는 기능 세트입니다.

원격 운전 및 자동 재배치

독일의 자율주행 법률은 특정 지역에서 SAE 레벨 4 운영을 위한 법적 경로를 설정했습니다. 원격 운전 서비스는 저지연 차량 접근 시스템과 확장되는 모바일 인프라를 활용합니다. GSMA 정보에 따르면 5G 기술은 기본 네트워크 통합을 향해 전 세계적으로 계속 확장되고 있습니다. 자유롭게 떠다니는 운영자의 경우, 자동 재배치는 수동 차량 재조정과 관련된 높은 인건비를 크게 줄입니다.

차량 공유 텔레매틱스 시장 향후 전망

2026년과 2035년 사이에 차량 공유 텔레매틱스 시장이 발전하는 방식은 네 가지 주제로 정의될 것입니다.

AI 기반 차량 운영

기계 학습은 대시보드에서 일상적인 차량 결정으로 이동하고 있습니다. 수요 예측은 차량이 아침 피크 전에 재배치되는 위치를 안내하며, 예측 유지보수는 고객이 보고하기 전에 타이어, 브레이크 및 배터리 문제를 표시합니다. 국제 교통 포럼의 리스본 모델링에 따르면, 공유 차량은 현재 차량의 약 3%로 동일한 이동성을 제공할 수 있습니다 [20]. 이러한 효율성에 도달하는 것은 고주파 텔레매틱스 피드에 달려 있으며, 데이터 품질은 경쟁 차별화 요소가 됩니다.

전기화 슈퍼사이클

IEA는 2025년 전기차 판매가 2천만 대를 초과할 것으로 예상하며, 이는 전 세계 자동차 판매의 4분의 1 이상입니다 [1]. 공유 차량은 높은 일일 주행 거리로 인해 낮은 운영 비용의 회수 기간이 짧아 개인 소유보다 더 빠르게 전기화되는 경향이 있습니다. BEV가 기본적인 인수 방식이 됨에 따라, 텔레매틱스는 에너지 관리로 전환됩니다: 충전 일정 관리, 배터리 건강 추적, 그리고 AFIR에 따라 구축된 공공 충전 네트워크와의 통합 [11].

소프트웨어 정의 차량 및 OTA 업데이트

자동차 제조업체들은 차량 전자 장치를 중앙 컴퓨터로 통합하여 공중에서 기능을 수신하고 있습니다. 운영자에게는 키리스 출입, 지오펜싱 및 차량 immobilization과 같은 차량 공유 기능이 점점 더 공장 하드웨어에서 별도의 박스가 아닌 라이선스 소프트웨어로 실행됩니다. UN R156은 이미 인증된 소프트웨어 업데이트 관리 시스템을 요구합니다 [4]. 하드웨어 마진에서 소프트웨어 구독으로 전환하는 공급업체는 설치된 기반이 전환될 때 가장 유리한 위치에 있을 것입니다.

데이터 접근 규칙 및 플랫폼 통합

2025년 9월부터 적용되는 EU 데이터 법은 사용자와 승인된 제3자에게 연결된 차량에서 생성된 데이터에 접근할 권리를 부여합니다 [6]. 이는 차량 데이터에 대한 독점적인 자동차 제조업체의 통제를 약화시키고 차량 공유 텔레매틱스 시장 전반에 걸쳐 독립 플랫폼의 공간을 열어줍니다. 운영자와 소프트웨어 공급업체 간의 통합이 예상되며, 규모 있는 플레이어가 단일 데이터 레이어 아래 다중 브랜드 차량을 집계할 것입니다.

지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북미 USD 44억 3천만 (2025) P2P 플랫폼, 대학 및 기업 차량, 전기차 충전 코리도르
유럽 38.6% 점유율 자유롭게 떠다니는 BEV 차량, 저배출 구역, 사이버 보안 준수
아시아-태평양 15.1% CAGR 도시 기반 앱 렌탈, NEV 채택, 정거장 기반 네트워크
남미 4.8% 점유율 애프터마켓 개조, 차량 호출 운전자를 위한 렌탈
중동 및 아프리카 USD 5억 3천만 (2025) 스마트 시티 프로그램, 관광 기반 렌탈
총계 USD 159억 5천만 (2025) —

자동차 공유 텔레매틱스 시장의 지역 수요는 도시 밀도, 주차 정책 및 전기화 속도를 따릅니다. 유럽은 정책 및 네트워크 성숙도에서 선두를 달리고, 아시아-태평양은 도시화에서 가장 빠르게 성장하며, 북미는 P2P 플랫폼과 캠퍼스 프로그램에 의해 형성됩니다.

북미

국가 주요 지표 주요 동인
미국 지역의 86.2% 점유율 대학 프로그램, P2P 플랫폼, 기업 차량 풀
캐나다 13.4% CAGR 전기 차량을 확장하는 협동 운영자

미국은 뉴욕, 보스턴, 샌프란시스코와 같은 밀집한 대도시에서 대학 프로그램, P2P 플랫폼 및 기업 차량에 의해 지탱되는 대부분의 지역 수익을 창출합니다. 연방 NEVI 자금 50억 달러 [8]는 고속 충전 접근성을 확대하여 BEV 공유를 도시 중심부를 넘어 가능하게 합니다. 캐나다는 몬트리올의 Communauto와 같은 협동 운영자들이 전기 차량을 확장하면서 더 작은 기반에서 더 빠르게 성장하고 있습니다. BIS 연결 차량 규칙 [9]은 두 나라 모두에서 하드웨어 조달을 재편하고 있습니다.

유럽

국가 주요 지표 주요 동인
독일 지역의 24.8% 점유율 카셰어링 법에 따른 주차 할당, 밀집한 자유롭게 떠다니는 네트워크
영국 USD 11억 8천만 (2025) ULEZ 확장 및 기업 차량 공유
프랑스 12.1% CAGR 파리의 자유롭게 떠다니는 BEV 차량
이탈리아 지역의 10.6% 점유율 밀라노 및 로마의 앱 기반 렌탈
스페인 USD 5억 8천만 (2025) 매우 전기화된 마드리드 차량
유럽 나머지 11.4% CAGR 노르딕 및 베네룩스 EV 공유 계획

독일은 2017년 카셰어링 법에 의해 지원되는 유럽 최대의 국가 시장으로, 자치단체가 공유 차량을 위한 도로 주차를 예약할 수 있도록 합니다. 프랑스와 이탈리아는 파리와 밀라노에서 밀집한 자유롭게 떠다니는 네트워크를 가지고 있으며, 스페인의 마드리드 차량은 대륙에서 가장 전기화된 차량 중 하나입니다. EU 도시 이동성 프레임워크 [16]는 도시가 자동차 공유를 대중교통에 통합하도록 장려하며, AFIR 충전 목표 [11]는 주요 코리도르를 따라 BEV 차량 운영을 용이하게 합니다.

아시아-태평양

국가 주요 지표 주요 동인
중국 지역의 41.3% 점유율 번호판 제한이 있는 1급 도시의 NEV 차량
일본 USD 7천 1백만 (2025) 주차 운영자가 운영하는 정거장 기반 네트워크
인도 19.2% CAGR PM E-DRIVE 자금 및 도시 기반 앱 렌탈
한국 지역의 9.4% 점유율 거의 보편적인 5G를 사용하는 앱 기반 운영자
아시아-태평양 나머지 USD 7천 2백만 (2025) 신흥 도시 롤아웃 및 관광 수요

중국은 지역 수익의 가장 큰 점유율을 차지하고 있으며, 운영자들은 번호판 할당이 개인 차량 소유를 제한하는 1급 도시에서 NEV 차량을 배치하고 있습니다. 일본 시장은 주차 운영자와 연결된 정거장 기반 네트워크에 기반을 두고 있어 왕복 모델이 다른 지역보다 더 강한 위치를 차지하고 있습니다. 인도는 PM E-DRIVE 자금 [10]에 의해 지원받아 19.2% CAGR로 가장 빠르게 성장하는 국가이며, 한국의 앱 기반 운영자는 거의 보편적인 5G 커버리지 [12]의 혜택을 보고 있습니다.

남미

국가 주요 지표 주요 동인
브라질 지역의 58.5% 점유율 차량 호출 운전자를 위한 상파울루 렌탈
아르헨티나 12.8% CAGR 부에노스아이레스의 앱 기반 파일럿
남미 나머지 USD 1억 4천만 (2025) 수도 도시의 애프터마켓 개조

브라질은 상파울루에서 차량 호출 운전자를 위한 많은 렌탈로 지역 수요를 지배하고 있으며, 이들은 자신의 차량이 없는 경우가 많습니다. 운영자들은 평균 차량 연식이 높기 때문에 애프터마켓 장치에 크게 의존하고 있습니다. 아르헨티나는 부에노스아이레스에서 작은 기반에서 성장하고 있지만, 통화 변동성이 수입 하드웨어 가격 책정을 복잡하게 만듭니다. 주요 도시 외부의 이동통신 커버리지 격차가 확장의 주요 제한 요소로 남아 있습니다.

중동 및 아프리카

국가 주요 지표 주요 동인
아랍에미리트 16.3% CAGR 두바이 라이센스 프레임워크 및 관광 수요
사우디아라비아 USD 1억 4천만 (2025) 비전 2030 도시 이동성 프로그램
남아프리카 지역의 18.9% 점유율 도난 회복 등급의 텔레매틱스 요구 사항
중동 및 아프리카 나머지 11.9% CAGR 초기 단계 도시 파일럿

UAE는 16.3% CAGR로 지역에서 가장 빠르게 성장하는 국가로, 앱 기반 자동차 공유 운영자를 위한 두바이의 라이센스 프레임워크와 강력한 관광 수요에 의해 지원받고 있습니다. 사우디아라비아의 비전 2030 프로그램은 리야드와 기가 프로젝트 지역에서 새로운 도시 이동성 서비스를 지원합니다. 남아프리카는 아프리카 사하라 이남에서 가장 큰 시장으로, 텔레매틱스는 장치 사양을 형성하는 도난 회복 요구에도 사용됩니다.

지역별 자동차 공유 텔레매틱스 시장, 2025-2035

차량 공유 텔레매틱스 시장 시장 세분화

수요를 정의하는 네 가지 세분화 차원: 채널, 형태, 차량 공유 모델 및 차량 추진력.

채널별

차량 공유 텔레매틱스 시장에서 애프터마켓 장치가 53.9%의 점유율로 선두를 차지하고 있습니다. 이는 운영자들이 사용 가능한 연결 없이 배송된 오래된 가솔린 및 하이브리드 차량의 대규모 풀을 운영하기 때문입니다. 원래 장비 제조업체(OEM) 장치는 새로운 BEV가 배터리 및 ADAS 데이터를 직접 읽는 공장 텔레매틱스를 갖추고 도착함에 따라 13.9%의 CAGR로 가장 빠르게 성장하고 있습니다. 대부분의 대형 운영자는 두 가지를 혼합하여, 인증된 레트로핏을 구형 차량에 장착하고 새로운 구매에 대해 내장 장치를 지정합니다.

세그먼트 주요 지표 주요 수요 동인
원래 장비 제조업체 (OEM) 13.9% CAGR (2026–2035) 직접 배터리 데이터 접근이 가능한 새로운 BEV의 공장 장착 장치
애프터마켓 53.9% 점유율 (2025) 구형 및 혼합 연료 차량의 레트로핏

차량 공유 텔레매틱스 시장에서 애프터마켓 장치가 53.9%의 점유율로 선두를 차지하고 있습니다. 이는 운영자들이 사용 가능한 연결 없이 배송된 오래된 가솔린 및 하이브리드 차량의 대규모 풀을 운영하기 때문입니다. 원래 장비 제조업체(OEM) 장치는 새로운 BEV가 배터리 및 ADAS 데이터를 직접 읽는 공장 텔레매틱스를 갖추고 도착함에 따라 13.9%의 CAGR로 가장 빠르게 성장하고 있습니다. 대부분의 대형 운영자는 두 가지를 혼합하여, 인증된 레트로핏을 구형 차량에 장착하고 새로운 구매에 대해 내장 장치를 지정합니다.

형태별

차량 공유 텔레매틱스 시장 전반에서 내장 모듈이 42.4%의 점유율을 차지하며, 이는 최근 차량에서 표준 텔레매틱스 제어 장치로서의 역할을 반영합니다. 4G/5G 모뎀, 엣지 컴퓨팅 및 보안 부팅을 하나의 장치로 통합한 통합 플랫폼이 15.5%의 CAGR로 가장 빠르게 성장하고 있습니다. 스마트폰에 의존하는 잠금 해제가 전화 배터리가 방전되거나 신호가 끊길 때 실패하기 때문에, USD 31억 달러의 가치를 지닌 테더링 솔루션은 입지를 잃고 있습니다.

세그먼트 주요 지표 주요 수요 동인
내장형 42.4% 점유율 (2025) 최근 차량의 eCall 시대 공장 모듈
테더링 USD 31억 달러 (2025) 소규모 차량을 위한 저비용 스마트폰 연결 접근
통합형 15.5% CAGR (2026–2035) 5G, 엣지 컴퓨팅 및 오픈 API를 하나의 장치에 통합

차량 공유 텔레매틱스 시장 전반에서 내장 모듈이 42.4%의 점유율을 차지하며, 이는 최근 차량에서 표준 텔레매틱스 제어 장치로서의 역할을 반영합니다. 4G/5G 모뎀, 엣지 컴퓨팅 및 보안 부팅을 하나의 장치로 통합한 통합 플랫폼이 15.5%의 CAGR로 가장 빠르게 성장하고 있습니다. 스마트폰에 의존하는 잠금 해제가 전화 배터리가 방전되거나 신호가 끊길 때 실패하기 때문에, USD 31억 달러의 가치를 지닌 테더링 솔루션은 입지를 잃고 있습니다.

차량 공유 모델별

차량 공유 텔레매틱스 시장 내에서 원웨이 / 자유로운 플로팅 네트워크가 서비스 구역 내 어디에서나 사용자가 여행을 종료할 수 있도록 하여 56.4%의 점유율로 선두를 차지하고 있습니다. 피어 투 피어(P2P)는 17.5%의 CAGR로 가장 빠르게 성장하는 모델입니다. 왕복 / 정거장 기반 서비스는 USD 20억 8천만 달러의 가치를 지니며 캠퍼스 및 주거 허브에서 안정적인 역할을 유지하고 있으며, 기업 / 차량 프로그램은 USD 14억 4천만 달러의 가치를 지니며 예측 가능한 평일 수요를 가진 고용주 차량 풀을 제공합니다.

세그먼트 주요 지표 주요 수요 동인
왕복 / 정거장 기반 USD 20억 8천만 달러 (2025) 캠퍼스, 주거 및 주차 운영자 네트워크
기업 / 차량 USD 14억 4천만 달러 (2025) 고용주 차량 및 ESG 보고
피어 투 피어 (P2P) 17.5% CAGR (2026–2035) 개인 차량을 사용하는 자산 경량 플랫폼
원웨이 / 자유로운 플로팅 56.4% 점유율 (2025) 유연한 하차가 가능한 밀집 도시 지역

차량 공유 텔레매틱스 시장 내에서 원웨이 / 자유로운 플로팅 네트워크가 서비스 구역 내 어디에서나 사용자가 여행을 종료할 수 있도록 하여 56.4%의 점유율로 선두를 차지하고 있습니다. 피어 투 피어(P2P)는 17.5%의 CAGR로 가장 빠르게 성장하는 모델입니다. 왕복 / 정거장 기반 서비스는 USD 20억 8천만 달러의 가치를 지니며 캠퍼스 및 주거 허브에서 안정적인 역할을 유지하고 있으며, 기업 / 차량 프로그램은 USD 14억 4천만 달러의 가치를 지니며 예측 가능한 평일 수요를 가진 고용주 차량 풀을 제공합니다.

차량 추진력별

차량 공유 텔레매틱스 시장은 여전히 대부분 내연기관(ICE) 차량에서 운영되며, 이들은 58.7%의 점유율을 차지합니다. 배터리 전기차(BEV) 배치가 17.9%의 CAGR로 가장 빠르게 성장하고 있으며, 이는 배출 규제와 하락하는 배터리 비용에 의해 추진됩니다. 하이브리드 전기차(HEV/PHEV) 차량은 USD 21억 5천만 달러의 가치를 지니며, 충전 인프라가 여전히 부족한 도시에서 다리 역할을 하며 연료 및 충전 수준을 추적하는 텔레매틱스가 필요합니다.

세그먼트 주요 지표 주요 수요 동인
내연기관 (ICE) 58.7% 점유율 (2025) 구형 차량의 대규모 설치 기반
배터리 전기차 (BEV) 17.9% CAGR (2026–2035) 배출 목표 및 배터리 건강 관리 필요
하이브리드 전기차 (HEV/PHEV) USD 21억 5천만 달러 (2025) 충전 제약이 있는 도시의 전환 차량

차량 공유 텔레매틱스 시장은 여전히 대부분 내연기관(ICE) 차량에서 운영되며, 이들은 58.7%의 점유율을 차지합니다. 배터리 전기차(BEV) 배치가 17.9%의 CAGR로 가장 빠르게 성장하고 있으며, 이는 배출 규제와 하락하는 배터리 비용에 의해 추진됩니다. 하이브리드 전기차(HEV/PHEV) 차량은 USD 21억 5천만 달러의 가치를 지니며, 충전 인프라가 여전히 부족한 도시에서 다리 역할을 하며 연료 및 충전 수준을 추적하는 텔레매틱스가 필요합니다.

경쟁 벤치마킹

자동차 공유 텔레매틱스 시장의 경쟁은 중간 집중도를 보입니다. 시장 조사 미래(Market Research Future)는 상위 5개 공급업체가 수익의 약 38–45%를 차지하고 있으며, 허핀달-허쉬만 지수는 600–800 범위로 경쟁이 치열하고 지역 리트로핏 공급업체가 많은 시장임을 나타냅니다. 콘티넨탈(Continental) 및 보쉬(Bosch)와 같은 1차 공급업체가 공장 장착 볼륨을 선도하고 [21][22], INVERS 및 Vulog과 같은 전문 업체는 자동차 공유 전용 소프트웨어 및 하드웨어 통합에서 경쟁하고 있습니다.

회사 추정 수익 점유율 범위 자동차 공유 텔레매틱스의 주요 제공 서비스 전략적 포지셔닝
콘티넨탈 AG ~8–11% 텔레매틱스 제어 장치, 5G 및 eCall 모듈 OEM 공장 장착 규모의 1차 공급업체
로버트 보쉬 GmbH ~7–10% 연결성 제어 장치, 디지털 키 솔루션 강력한 키 보안이 있는 OEM 통합
INVERS GmbH ~6–9% CloudBoxx 텔레매틱스 하드웨어 및 플릿 클라우드 하드웨어와 클라우드를 아우르는 자동차 공유 전문 업체
옥토 그룹 S.p.A. ~5–8% 텔레매틱스 분석 및 운전 점수 모빌리티 데이터와 보험 간의 다리 역할
지오탭 Inc. ~5–8% GO 장치 및 OEM 데이터 통합 브랜드에 구애받지 않는 플릿 데이터 플랫폼
Vulog ~4–7% 자유롭게 떠다니는 운영 소프트웨어, AI 플릿 도구 운영자 및 자동차 제조사를 위한 SaaS 파트너
Ridecell Inc. ~3–6% 플릿 워크플로 자동화, 키 없는 접근 대규모 모빌리티 플릿을 위한 자동화 계층
CalAmp Corp. ~3–5% 텔레매틱스 장치 및 SaaS 재구성 후 장치와 소프트웨어 제공업체
하만 인터내셔널 ~3–5% 텔레매틱스 장치 및 OTA 업데이트 플랫폼 삼성 지원의 연결성 및 OTA 전문 업체
텔토니카 텔레매틱스 ~2–4% 애프터마켓 추적기 및 CAN 어댑터 비용 경쟁력이 있는 리트로핏 공급업체

최근 뉴스 및 개발

2023–2025년 동안 카셰어링 텔레매틱스 시장에서 규제, 경쟁 및 기술 선택에 영향을 미친 일곱 가지 개발이 있었습니다.

  • Getaround (2023년 5월): HyreCar 인수를 완료하여 미국 호스트 및 드라이버 네트워크를 추가하고 설치된 텔레매틱스 기반을 확장했습니다.
  • 유럽연합 (2024년 1월): 데이터 법이 발효되어 2025년 9월부터 연결된 차량 데이터에 대한 사용자 권리를 설정하고 운영자의 자동차 제조사 데이터 접근 방식을 재편했습니다 [6]
  • 유럽연합 (2024년 4월): 대체 연료 인프라 규정이 적용되기 시작하여 BEV 차량 운영을 지원하는 주요 교통 회랑을 따라 충전 범위를 의무화했습니다 [11]
  • UNECE / 유럽연합 (2024년 7월): UN R155 및 R156이 EU에서 등록된 모든 신규 차량에 대해 의무화되어 텔레매틱스 공급업체 전반에 걸쳐 인증된 사이버 보안 및 업데이트 프로세스를 강제했습니다 [3][4]
  • 인도 정부 (2024년 9월): 전기 이동성을 위한 PM E-DRIVE 계획을 INR 10,900억으로 승인하여 공유 및 공공 전기 차량을 지원했습니다 [10]
  • 미국 산업안전국 (2025년 1월): 중국 또는 러시아와 연결된 차량 소프트웨어 및 하드웨어에 대한 제한을 최종 확정하여 텔레매틱스 소싱에 영향을 미쳤습니다 [9]
  • Getaround (2025년 2월): 유럽에 집중하기 위해 미국 운영을 종료한다고 발표하여 P2P 부문에서의 수익성 압박을 보여주었습니다.

차량 공유 텔레매틱스 시장 시장 보고서 범위

보고서 속성/지표 세부사항
시장 범위 무키 액세스, 추적, 진단 및 청구를 가능하게 하는 하드웨어, 연결성, 소프트웨어 및 서비스, 카셰어링 텔레매틱스 시장의 공유 차량을 위한
연구 기간 2021-2035
기준 연도 2025
역사적 데이터 2021–2024
예측 기간 2026–2035
2025년 시장 규모 USD 77.6억
2035년 시장 규모 USD 249.3억
CAGR (2026–2035) 12.37%
가장 빠르게 성장하는 세그먼트 원래 장비 제조업체 (OEM); 통합; 피어 투 피어 (P2P); 배터리 전기차 (BEV); 아시아 태평양
포괄된 지역 북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카 및 기타 지역
프로파일된 회사 콘티넨탈 AG, 로버트 보쉬 GmbH, INVERS GmbH, 옥토 그룹 S.p.A., 지오탭 Inc., 불로그, 라이드셀 Inc., 칼앰프 Corp., 하만 인터내셔널, 텔토니카 텔레매틱스
평가 통화 USD 억
방법론 350개 이상의 주요 전문가 인터뷰; 하향식 시장 규모 산정; 상향식 검증; 데이터 삼각측량; 시나리오 기반 예측; 실시간 프로젝트 추적

자주 묻는 질문

카 셰어링 텔레매틱스 시장에서 운영자는 하드웨어 교체 주기를 어떻게 예산을 세워야 합니까?
5년에서 7년의 장치 수명을 계획하되, 통신사가 오래된 네트워크 대역을 퇴출할 때 중간 주기 모뎀 교체를 위한 자금을 예약하십시오. 일반적으로 오버 더 에어 펌웨어 지원을 포함하는 계약이 더 저렴한 초기 하드웨어보다 총 소유 비용을 줄이는 데 도움이 됩니다 [12].
구매자는 서명하기 전에 텔레매틱스 공급자의 API에서 무엇을 테스트해야 합니까?
공급자가 제시한 평균치뿐만 아니라 부하 하에서 실제 잠금 및 잠금 해제 응답 시간을 측정하십시오. 여행 이벤트에 대한 웹후크 지원과 문서화된 속도 제한을 확인하십시오. 청구 오류는 종종 누락된 이벤트 메시지로 인해 발생합니다.
카 셰어링 텔레매틱스 시장은 운전자의 신원 확인을 어떻게 처리합니까?
대부분의 플랫폼은 앱 기반 라이센스 스캔과 셀카 생체 인식 확인을 결합하여 확인이 완료된 후에만 점화를 가능하게 하는 텔레매틱스를 사용합니다. 일부 유럽 운영자는 eIDAS 2.0에 따라 국가 디지털 신원 지갑에 확인을 연결할 준비를 하고 있습니다.
새로운 차량에 대한 일반적인 텔레매틱스 롤아웃은 얼마나 걸립니까?
50대에서 100대의 차량으로 구성된 파일럿은 일반적으로 설치, API 통합 및 사용자 테스트를 포함하여 8주에서 12주 동안 진행됩니다. 전체 롤아웃은 일반적으로 도시별로 진행되어 운영자가 확장하기 전에 연결이 끊긴 지역을 수정할 수 있도록 합니다.
카 셰어링 텔레매틱스 시장에서 다중 브랜드 배포를 지연시키는 통합 문제는 무엇입니까?
각 자동차 제조업체는 서로 다른 도어 잠금, 이모빌라이저 및 배터리 데이터 프로토콜을 노출하므로 미들웨어는 각 브랜드에 대한 명령을 변환해야 합니다. 이러한 추상화 계층이 없는 운영자는 차량이 함대에 합류하기 전에 각 새로운 모델을 인증하는 데 몇 달이 걸릴 수 있습니다.
스마트폰 디지털 키는 무인 차량에 대해 충분히 안전합니까?
암호화된 시간 제한 토큰을 가진 블루투스 저전력 키는 기존 키 폽보다 릴레이 공격에 더 잘 저항합니다. 운영자는 여전히 오프라인 대체 수단을 유지해야 합니다. 주차장 내 셀룰러 사각지대가 클라우드 검증 잠금을 차단할 수 있기 때문입니다.
차량 임대 외에 수익을 추가할 수 있는 새로운 사용 사례는 무엇입니까?
주차된 공유 전기차는 수요 피크 동안 유틸리티에 저장된 에너지를 판매할 수 있어 카 셰어링 텔레매틱스 시장에서 두 번째 수익 라인을 열 수 있습니다. 위트레흐트의 양방향 카 셰어링 함대는 충전 일정, 배터리 상태 및 그리드 신호를 조정하는 텔레매틱스를 보여줍니다.
저자
저자 Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
공동 저자 Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















