Biomass Gasification Market

바이오매스 가스화 시장 조사 보고서 정보 연료 유형별 (농업 폐기물, 산림 폐기물, 동물 폐기물, 도시 폐기물 [산업 폐기물, 고형 폐기물 및 하수]), 가스화 기술별 (고정층 가스화기, 유동층 가스화기, 유입 흐름 가스화기, 기타), 응용 분야별 (수소 생성, 전력 생성, 화학 물질, 운송 연료, 에탄올, 바이오차), 지역별 (북미, 아시아 태평양, 유럽 및 기타 지역) – 글로벌 산업 규모, 점유율, 성장, 동향 및 2035년까지의 예측
ID: MRFR/EnP/5844-HCR 111 Pages Anshula Mandaokar Last Updated: August 24, 2026
Biomass Gasification Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.4%
2024 Market Size$ 112.51 Billion
2025 Market Size$ 120.84 Billion
2035 Market Size$ 246.79 Billion
Key Players
Valmet
Siemens
GE Renewable Energy
Air Liquide
Duke Energy
Sierra Energy
Opportunities
  • Increasing Energy Demand
  • Technological Innovations
  • Rising Environmental Regulations

Biomass Gasification Market 요약

시장 조사 미래의 분석에 따르면, 바이오매스 가스화 시장 규모는 2024년에 112.51억 달러로 추정되었습니다. 바이오매스 가스화 산업은 2025년 120.84억 달러에서 2035년까지 246.79억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 7%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

바이오매스 가스화 시장은 기술 발전과 환경 인식 증가에 의해 상당한 성장을 할 준비가 되어 있습니다.

  • 북미는 강력한 규제 지원과 기술 혁신에 의해 바이오매스 가스화의 가장 큰 시장으로 남아 있습니다.
  • 아시아 태평양은 증가하는 에너지 수요와 재생 가능 에너지에 대한 투자에 힘입어 가장 빠르게 성장하는 지역으로 부상하고 있습니다.
  • 목재 부문은 시장에서 계속해서 지배적인 위치를 차지하고 있으며, 동물 폐기물 부문은 지속 가능성 이점으로 인해 빠른 성장을 경험하고 있습니다.
  • 주요 시장 동인은 증가하는 에너지 수요와 정부 인센티브로, 이는 바이오매스 가스화 기술의 채택을 촉진하고 있습니다.

시장 규모 및 예측

2024 시장 규모 112.51 (억 달러)
2035 시장 규모 246.79 (억 달러)
CAGR (2025 - 2035) 7.4%

주요 기업

발메트 (FI), 지멘스 (DE), GE 재생 에너지 (US), 에어 리퀴드 (FR), 듀크 에너지 (US), 시에라 에너지 (US), 에너켐 (CA), 바이오매스 에너지 솔루션 (US), A2A (IT)

Biomass Gasification Market Treiber

증가하는 에너지 수요

인구가 증가하고 경제가 확장됨에 따라 지속 가능한 에너지원에 대한 필요성이 커지고 있습니다. 바이오매스 가스화는 바이오매스에 대한 재생 가능한 대안을 제공하여 비재생 에너지원에 대한 의존도를 줄일 수 있습니다. 최근 추정에 따르면, 에너지 소비는 2040년까지 약 25% 증가할 것으로 예상됩니다. 이러한 수요의 급증은 혁신적인 솔루션을 필요로 하며, 바이오매스 가스화는 실행 가능한 옵션으로 두드러집니다. 이 기술은 유기 물질을 합성가스로 변환하여 전기 생산, 난방 및 화학 물질의 원료로 활용할 수 있습니다. 따라서 바이오매스 가스화 시장은 이해관계자들이 지속 가능한 방식으로 에너지 수요를 충족하려고 함에 따라 상당한 성장을 경험할 가능성이 높습니다.

기술 혁신

기술 혁신은 바이오매스 가스화 시장을 변화시키고 있으며, 효율성을 높이고 비용을 줄이고 있습니다. 개선된 반응기 설계 및 더 나은 원료 처리 방법과 같은 가스화 기술의 발전은 바이오매스 가스화를 전통적인 에너지원과 경쟁력 있게 만들고 있습니다. 예를 들어, 통합 가스화 복합 사이클(IGCC) 시스템의 개발은 바이오매스를 에너지로 변환하는 데 있어 더 높은 효율성을 가능하게 합니다. 또한, 원료 유연성에 대한 지속적인 연구는 더 다양한 유기 물질의 사용을 가능하게 하여 시장의 잠재력을 넓히고 있습니다. 이러한 기술이 성숙해짐에 따라 바이오매스 가스화 시장은 더 많은 투자를 유치할 가능성이 높아지며, 이는 생산 능력 증가와 운영 비용 절감을 가져와 시장 성장을 더욱 자극할 수 있습니다.

환경 규제 강화

환경 규제의 강화는 바이오매스 가스화 시장의 중요한 동력입니다. 전 세계 정부는 기후 변화에 대응하고 더 깨끗한 에너지 솔루션을 촉진하기 위해 stricter 배출 기준을 시행하고 있습니다. 바이오매스 가스화는 화석 연료에 비해 낮은 온실가스 배출을 생산하므로 이러한 규제 프레임워크와 잘 맞습니다. 예를 들어, 유럽 연합은 바이오매스를 포함한 재생 가능한 에너지원의 사용을 장려하는 규정을 제정했습니다. 산업이 이러한 규제를 준수하려고 함에 따라 바이오매스 가스화 기술에 대한 수요가 증가할 것으로 예상됩니다. 이러한 추세는 바이오매스 가스화 시장의 성장을 지원할 뿐만 아니라 탄소 발자국을 줄이고 지속 가능한 관행을 촉진하기 위한 글로벌 노력에도 기여합니다.

정부 인센티브 및 정책

정부의 인센티브와 지원 정책은 바이오매스 가스화 시장을 추진하는 데 중요한 역할을 합니다. 많은 정부가 바이오매스 가스화를 포함한 재생 가능한 에너지 기술을 촉진하는 프레임워크를 시행하고 있습니다. 이러한 이니셔티브는 종종 바이오매스 기술에 투자하는 기업의 재정적 부담을 줄이기 위한 세금 공제, 보조금 및 지원금을 포함합니다. 예를 들어, 여러 국가는 야심찬 재생 가능한 에너지 목표를 설정하여 에너지 포트폴리오에 바이오매스 가스화를 통합해야 합니다. 국제 에너지 기구는 바이오매스를 포함한 재생 가능한 에너지 기술에 대한 투자가 향후 수십 년 동안 수조 달러에 이를 것으로 예상하고 있습니다. 이러한 정부 지원은 바이오매스 가스화 프로젝트의 경제적 타당성을 높일 뿐만 아니라 이 분야의 혁신과 연구를 촉진합니다.

재생 에너지에 대한 투자 증가

재생 에너지에 대한 투자의 증가는 바이오매스 가스화 시장의 주요 동력입니다. 투자자들이 재생 가능한 에너지원의 잠재력을 점점 더 인식함에 따라 바이오매스 가스화 프로젝트에 대한 자금이 증가하고 있습니다. 보고서에 따르면, 재생 가능한 에너지 기술에 대한 투자는 기록적인 수준에 도달했으며, 바이오매스 가스화는 그 다재다능성과 지속 가능성으로 인해 주목받고 있습니다. 이러한 자본의 유입은 새로운 프로젝트 개발과 기존 시설의 확장을 촉진하여 바이오매스 가스화 시장의 전반적인 용량을 향상시키고 있습니다. 또한, 금융 기관과 개인 투자자들이 지속 가능한 투자를 우선시함에 따라, 시장은 혁신적인 바이오매스 기술에 대한 자금의 가용성이 증가함에 따라 가속화된 성장을 목격할 가능성이 높습니다.

시장 세그먼트 통찰력

연료 유형별: 목재 (가장 큰) 대 동물 폐기물 (가장 빠르게 성장하는)

바이오매스 가스화 시장에서 연료 유형의 분포는 목재가 지배적인 연료 원천임을 보여주며, 다른 부문을 크게 초월하고 있습니다. 목재는 가용성, 확립된 인프라 및 에너지 생성 내에서의 친숙성 덕분에 시장 점유율의 상당 부분을 차지하고 있습니다. 한편, 동물 폐기물은 전환 기술의 발전과 폐기물 관리에 대한 증가된 집중을 활용하여 경쟁력 있는 대안으로 떠오르고 있습니다. '기타' 범주는 다양한 바이오매스 원천을 포함하지만, 이 두 가지 주요 범주에 비해 여전히 미미한 역할을 하고 있습니다.

연료 유형: 목재 (지배적) 대 동물 폐기물 (신흥)

목재는 바이오매스 가스화 시장에서 지배적인 연료 유형으로 남아 있으며, 이는 광범위한 가용성과 확립된 처리 물류에 의해 추진됩니다. 목재에서 유래한 바이오매스는 에너지 밀도와 가스화 과정에서의 예측 가능한 성능 덕분에 선호됩니다. 반면, 동물 폐기물은 신흥 연료 원천으로 인식되며, 폐기물 재활용 및 에너지 회수를 촉진하는 환경 정책 덕분에 주목받고 있습니다. 동물 농장에서의 메탄 배출을 줄이기 위한 이니셔티브는 그 매력을 높이고 있습니다. 현재 목재보다 덜 지배적이지만, 동물 폐기물은 기술이 개선되고 규제 프레임워크가 더 지원적으로 변함에 따라 빠르게 성장할 위치에 있습니다.

응용 분야별: 전력 및 가스 연료 (가장 큰) 대 액체 연료 (가장 빠르게 성장하는)

바이오매스 가스화 시장에서 응용 분야별 시장 점유율의 분포는 전력 및 가스 연료가 가장 큰 점유율을 차지하고 있으며, 이는 재생 가능 에너지 출처에 대한 수요 증가에 의해 추진됩니다. 이 부문은 전기를 생성하고 합성 천연 가스를 생산할 수 있는 능력 덕분에 바이오매스 가스화 산업의 초석이 됩니다. 반면, 액체 연료는 현재는 더 작은 부문이지만, 기술 발전과 지속 가능한 운송 연료에 대한 관심 증가로 인해 빠르게 주목받고 있습니다.

응용 분야: 전력 및 가스 연료 (지배적) 대 액체 연료 (신흥)

전력 및 가스 연료는 확립된 시장 존재와 에너지 생성에 대한 중요한 기여로 특징지어집니다. 이 부문은 재생 가능 에너지 이니셔티브에 대한 증가하는 지원과 더 깨끗한 에너지원에 대한 정부 인센티브 덕분에 번창하고 있습니다. 반면, 액체 연료는 생산 기술의 혁신으로 특징지어지는 신흥 부문으로, 운송에서 탄소 발자국을 줄이는 잠재력을 포함합니다. 지속 가능한 대안에 대한 글로벌 관심이 커짐에 따라, 액체 연료는 환경 친화적인 연료 옵션을 수용할 준비가 된 틈새 시장을 겨냥하여 빠른 성장을 할 위치에 있습니다.

Biomass Gasification Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 혁신 및 투자 허브

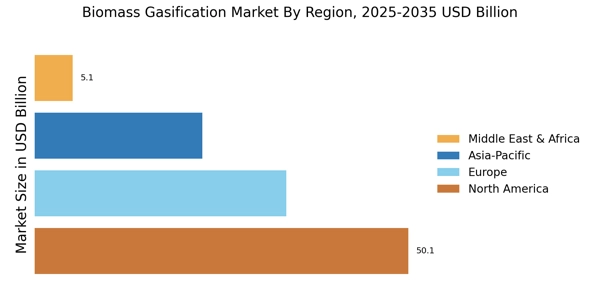
북미는 바이오매스 가스화 시장에서 가장 큰 시장으로, 전 세계 시장의 약 45%를 차지하고 있습니다. 이 지역은 강력한 정부 지원, 기술 발전 및 재생 에너지에 대한 투자 증가의 혜택을 받고 있습니다. 재생 연료 기준과 같은 규제 프레임워크는 청정 에너지 솔루션에 대한 수요를 촉진하여 시장 성장을 더욱 가속화하고 있습니다. 미국과 캐나다가 이 시장의 주요 기여국으로, 지속 가능한 관행에 대한 관심이 높아지고 있습니다. 북미의 경쟁 환경은 GE 재생 에너지, 듀크 에너지 및 시에라 에너지와 같은 주요 플레이어의 존재로 특징지어집니다. 이들 회사는 바이오매스 가스화 기술을 향상시키기 위해 혁신적인 프로젝트와 파트너십에 적극적으로 참여하고 있습니다. 미국은 연구 및 개발에서 선두를 달리고 있으며, 캐나다 바이오매스 가스화 시장은 바이오매스 솔루션의 상용화에 집중하고 있습니다. 이러한 역동적인 환경은 산업 이해관계자 간의 협력을 촉진하여 강력한 시장 존재감을 보장합니다.

유럽 : 지속 가능한 에너지 전환의 선두주자

유럽은 바이오매스 가스화 시장에서 두 번째로 큰 시장으로, 전 세계 시장의 약 30%를 차지하고 있습니다. 이 지역은 엄격한 환경 규제와 탄소 배출 감소에 대한 강력한 의지에 의해 추진되고 있습니다. 유럽 그린 딜과 다양한 국가 정책과 같은 이니셔티브는 바이오매스 가스화를 포함한 재생 에너지 기술에 대한 투자를 촉진하고 있습니다. 독일과 스웨덴과 같은 국가가 지속 가능한 에너지 관행을 촉진하는 데 앞장서고 있습니다. 유럽의 주요 국가로는 독일, 프랑스 및 네덜란드가 있으며, 이곳의 기업들은 바이오매스 가스화에서 중요한 진전을 이루고 있습니다. 경쟁 환경은 혁신과 지속 가능성에 중점을 두고 있으며, 효율성을 높이고 비용을 줄이기 위한 다양한 프로젝트가 진행되고 있습니다. 기존 플레이어의 존재와 지원적인 정부 정책은 시장 성장에 유리한 환경을 조성합니다.

아시아-태평양 : 신흥 시장 잠재력

아시아-태평양 지역은 에너지 수요 증가와 지속 가능한 에너지원으로의 전환에 힘입어 바이오매스 가스화 시장에서 빠른 성장을 목격하고 있습니다. 이 지역은 전 세계 시장의 약 20%를 차지하고 있으며, 중국과 인도가 선두를 달리고 있습니다. 에너지 안보를 강화하고 오염을 줄이기 위한 정부 이니셔티브가 이 성장의 주요 동력입니다. 환경 문제에 대한 인식이 높아짐에 따라 청정 에너지 솔루션에 대한 수요도 증가하고 있습니다. 중국은 이 지역에서 가장 큰 시장으로, 바이오매스 기술에 대한 상당한 투자를 하고 있으며, 인도는 분산형 에너지 솔루션에 집중하고 있습니다. 인도 바이오매스 가스화 시장도 APAC 지역의 중요한 플레이어로 부상하고 있습니다. 경쟁 환경은 지역 및 국제 플레이어 모두를 특징으로 하며, 에너켐과 A2A와 같은 기업들이 운영을 확장하고 있습니다. 이 지역의 다양한 바이오매스 자원과 지원적인 정책은 시장 확장을 위한 유리한 환경을 조성하여 투자를 유치하고 혁신을 촉진합니다.

중동 및 아프리카 : 자원 풍부한 최전선

중동 및 아프리카 지역은 바이오매스 가스화의 잠재적 시장으로 부상하고 있으며, 전 세계 시장의 약 5%를 차지하고 있습니다. 이 성장은 에너지 다각화와 지속 가능한 개발의 필요성에 의해 주로 추진되고 있습니다. 남아프리카와 케냐와 같은 국가들은 에너지 부족과 환경 문제를 해결하기 위한 실행 가능한 솔루션으로 바이오매스 가스화를 탐색하고 있습니다. 재생 에너지를 촉진하는 정부 정책이 이 부문에 대한 투자를 촉진하고 있습니다. 남아프리카에서는 재생 에너지를 촉진하기 위한 이니셔티브가 활기를 띠고 있으며, 케냐는 농촌 전력을 위한 바이오매스에 집중하고 있습니다. 경쟁 환경은 아직 개발 중이며, 지역 플레이어와 국제 기업들이 존재감을 확립하기 시작하고 있습니다. 이 지역의 풍부한 바이오매스 자원과 지속 가능한 관행에 대한 인식 증가는 바이오매스 가스화 시장의 미래 성장을 이끌 것으로 예상됩니다.

Biomass Gasification Market Regional Image

주요 기업 및 경쟁 통찰력

주요 시장 참여자들은 제품 라인을 확장하기 위해 연구 및 개발에 막대한 투자를 하고 있으며, 이는 바이오매스 가스화 시장의 성장을 더욱 촉진할 것입니다. 시장 참여자들은 또한 새로운 제품 출시, 계약 체결, 인수 합병, 더 높은 투자 및 다른 조직과의 협력을 포함한 다양한 전략적 활동을 통해 발자취를 확장하고 있습니다. 더 경쟁적이고 상승하는 시장 환경에서 확장하고 생존하기 위해 바이오매스 가스화 산업은 비용 효율적인 제품을 제공해야 합니다. 운영 비용을 최소화하기 위해 제조를 좁히는 것은 바이오매스 가스화 산업의 제조업체들이 고객에게 혜택을 주고 시장 부문을 증가시키기 위해 사용하는 주요 비즈니스 전략 중 하나입니다. 최근 몇 년 동안 바이오매스 가스화 산업은 의학에 가장 중요한 이점을 제공했습니다. Synthesis Energy Systems Inc., Royal Dutch Shell Plc, Cb&l, General Electric, Kbrinc, Air Liquide, Thyssenkrupp AG, Siemens, Mitsubishi Heavy Industries Ltd 등 바이오매스 가스화 시장의 주요 플레이어들은 연구 및 개발 작업에 투자하여 시장 수요를 증가시키려 하고 있습니다. Synthesis Energy Systems Inc (SES)는 Synthesis Energy Holdings Inc의 자회사로, 에너지 및 가스화 기술 개발 회사로 에너지 및 화학 산업에 제품과 솔루션을 제공하며 기술 라이센스, 엔지니어링 서비스 및 기술 및 장비 공급과 같은 기술 서비스를 제공합니다. 그 합성 가스는 대체 천연 가스, 전력, 메탄올 및 비료와 같은 다양한 에너지 및 화학 제품으로 전환될 수 있습니다. 이 회사는 호주에서 Australian Future Energy Pty Ltd와, 중국에서 Tianwo-SES Clean Energy Technologies Limited와 파트너십을 맺고 있습니다. Tianwo-SES는 Synthesis Energy System의 완전 소유 자회사인 SES Asia Technologies, Ltd.와 Suzhou THVOW Technology Co., Ltd. (THVOW) 간의 합작 투자입니다. 이 합작 투자는 2014년에 청정 에너지 기술과 턴키 SES 가스화 시스템을 중국 및 아시아 시장에 제공하기 위해 설립되었습니다. Shell Plc (Shell), 이전의 Royal Dutch Shell Plc는 석유 및 가스 회사로, 전통적인 유전 및 셰일, 조밀한 암석 및 석탄 형성과 같은 출처에서 석유 및 가스를 탐사하고 생산합니다. 전 세계의 정유 및 석유화학 복합체에서 활동하고 있습니다. Shell의 제품 제공에는 윤활유, 아스팔트, 석유화학 제품 및 플라스틱, 코팅 및 세제를 위한 원자재와 같은 액화 석유 가스가 포함됩니다. 이 회사는 브라질에서 바이오 연료의 주요 생산자입니다. 또한 다양한 액화 천연 가스(LNG) 및 가스-액체(GTL) 프로젝트에 대한 관심도 가지고 있습니다. 이 회사는 유럽, 아시아, 오세아니아, 아프리카, 북미 및 남미의 유통업체를 통해 간접적 및 직접적으로 제품을 마케팅합니다. Shell은 영국 런던에 본사를 두고 있습니다.

Biomass Gasification Market 시장의 주요 기업은 다음과 같습니다

산업 발전

2022년 5월: 발메트의 새로운 전처리 Biotrac 파일럿 플랜트가 스웨덴 Sundsvall의 섬유 기술 센터에서 시작되었습니다. 이 파일럿 시설 투자는 발메트가 바이오매스 전처리 분야에서 R&D 기술을 향상시키고, 바이오 에너지, 바이오 연료 및 바이오 화학에 대한 시장 수요에 대응하는 데 도움이 될 것입니다.

2021년 12월: 타하라 바이오매스 전력 LLC가 발메트와 파트너십을 맺었습니다. 발메트의 참여는 바이오매스 연료를 사용하는 112 MWe 발메트 순환 배기가스 청정 시스템과 유동층 보일러로 구성되었습니다. 타하라 바이오매스 발전소는 연간 7억 7천만 kWh를 생산하며, 목재 펠릿이 주요 연료로 사용됩니다. 일본에서 생성된 모든 전기는 피드인 요금 제도를 통해 그리드 회사에 공급됩니다.

2019년 10월: Synthesis Energy Systems, Inc.는 호주 Future Energy Pty Ltd의 100% 지분을 인수하기 위한 합병 계약을 체결했습니다. SES는 이미 호주 Future Energy의 35% 지분을 보유하고 있으며, 이제 이를 완전 자회사와 합병할 계획입니다. 이 전략은 회사의 제품 제공을 확대하고 합성가스 및 파생물 시장에서의 입지를 강화할 것입니다.

향후 전망

Biomass Gasification Market 향후 전망

바이오매스 가스화 시장은 2025년부터 2035년까지 7.4%의 CAGR로 성장할 준비가 되어 있으며, 이는 증가하는 에너지 수요, 지속 가능성 이니셔티브 및 기술 발전에 의해 촉진됩니다. 바이오매스 가스화 시장의 미래는 순환 경제 및 탄소 중립으로의 글로벌 전환에 의해 밝습니다. 성장은 합성가스 정화, 분산형 농촌 전력을 위한 소규모 모듈 시스템의 발전, 저탄소 수소 및 2세대 바이오 연료에 대한 수요 증가에 의해 촉진됩니다.

2035년까지 바이오매스 가스화 시장은 지속 가능한 에너지에서의 중요한 역할을 반영하여 상당한 성장을 이룰 것으로 예상됩니다.

시장 세분화

바이오매스 가스화 시장 연료 유형 전망

  • 목재
  • 동물 폐기물
  • 기타

바이오매스 가스화 시장 응용 전망

  • 화학 물질
  • 액체 연료
  • 전력 및 가스 연료

보고서 범위

2024년 시장 규모 112.51(억 달러)
2025년 시장 규모 120.84(억 달러)
2035년 시장 규모 246.79(억 달러)
연평균 성장률 (CAGR) 7.4% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 동향
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
프로파일된 주요 기업 발메트 (FI), 지멘스 (DE), GE 재생 에너지 (US), 에어 리퀴드 (FR), 듀크 에너지 (US), 시에라 에너지 (US), 에너켐 (CA), 바이오매스 에너지 솔루션 (US), A2A (IT)
포함된 세그먼트 연료 유형, 가스화 기술, 응용 분야, 지역
주요 시장 기회 바이오매스 원료 처리의 발전이 바이오매스 가스화 시장의 효율성을 향상시킵니다.
주요 시장 역학 재생 에너지에 대한 수요 증가가 바이오매스 가스화 부문의 혁신과 경쟁을 촉진합니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

2024년 바이오매스 가스화 시장의 현재 가치는 얼마입니까?

바이오매스 가스화 시장은 2024년에 112.51억 달러로 평가되었습니다.

2035년 바이오매스 가스화 시장의 예상 시장 가치는 얼마입니까?

시장은 2035년까지 246.79억 달러의 가치를 가질 것으로 예상됩니다.

2025 - 2035년 예측 기간 동안 바이오매스 가스화 시장의 예상 CAGR은 얼마입니까?

2025 - 2035년 동안 바이오매스 가스화 시장의 예상 CAGR은 7.4%입니다.

어떤 연료 유형 세그먼트가 바이오매스 가스화 시장에서 지배할 것으로 예상됩니까?

목재 연료 유형 세그먼트가 45.0억 달러에서 100.0억 달러의 가치 범위로 지배할 것으로 예상됩니다.

2035년까지 동물 폐기물 연료 유형 세그먼트의 예상 가치는 얼마입니까?

동물 폐기물 연료 유형 세그먼트는 2035년까지 30.0억 달러에서 60.0억 달러의 범위로 예상됩니다.

화학 응용 세그먼트는 바이오매스 가스화 시장에서 어떻게 수행됩니까?

화학 응용 세그먼트는 20.0억 달러에서 45.0억 달러의 가치 범위를 가질 것으로 예상됩니다.

2035년까지 전력 및 가스 연료 응용 세그먼트의 예상 성과는 무엇입니까?
전력 및 가스 연료 응용 세그먼트는 62.51억 달러에서 131.79억 달러 사이의 가치를 가질 것으로 예상됩니다.
바이오매스 가스화 시장의 주요 플레이어는 누구입니까?
주요 플레이어로는 Valmet, Siemens, GE Renewable Energy, Air Liquide 등이 있습니다.
듀크 에너지는 바이오매스 가스화 시장에서 어떤 역할을 합니까?
듀크 에너지는 바이오매스 가스화 시장의 성장과 혁신에 기여하는 주요 플레이어 중 하나입니다.
시장 내 기타 연료 유형 세그먼트의 중요성은 무엇입니까?
기타 연료 유형 세그먼트는 37.51억 달러에서 86.79억 달러의 범위로 예상되며, 이는 시장에서의 관련성을 나타냅니다.
저자
Author
Author Profile
Anshula Mandaokar LinkedIn Team Lead - Research
Anshula Mandaokar holds an academic degree in Chemical Engineering and has been contributing to the field for more than 5 years. She has expertise in Market Research and Business Consulting and serves as a Team Lead for a reputed Market Research firm under the Chemicals and Materials domain spectrum. She has worked on multiple projects, generating explicit results in a quick turnaround time. Her understanding of data interpretation justifies her role as a leader.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed energy journals, technical publications, and authoritative energy organizations. Key sources included the International Energy Agency (IEA), U.S. Department of Energy (DOE), European Commission Directorate-General for Energy, International Renewable Energy Agency (IRENA), Biomass Power Association (BPA), World Bioenergy Association (WBA), Gasification Technologies Council (GTC), National Renewable Energy Laboratory (NREL), Energy Information Administration (EIA), United Nations Framework Convention on Climate Change (UNFCCC), OECD Renewable Energy Statistics, European Environment Agency (EEA), and national energy ministry reports from key markets. These sources were used to collect gasification capacity statistics, regulatory policy frameworks, techno-economic feasibility studies, feedstock availability assessments, emission reduction data, and market landscape analysis for fixed-bed gasifiers, fluidized bed systems, entrained flow reactors, and emerging gasification technologies across hydrogen production, power generation, and biofuel applications.

Specific Government & Association Sources:

Regulatory & Policy: EPA (Environmental Protection Agency) Renewable Fuel Standards, EU Renewable Energy Directive (RED II), Ministry of New and Renewable Energy (MNRE) India, China's National Energy Administration (NEA)

Technical & Standards: American Society of Mechanical Engineers (ASME), International Organization for Standardization (ISO TC 238 for solid biofuels), ASTM International (E1131 for biomass conversion)

Industry Data: Biomass Magazine, Bioenergy Insight, Renewable Energy World, Global Syngas Technologies Council (GSTC)

Research Institutions: Rocky Mountain Institute (RMI), Imperial College London (Sustainable Gas Institute), Technical University of Munich (TUM) - Chair of Energy Systems
Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, CTOs, VPs of Engineering, regulatory affairs leaders, and business development directors from gasification technology providers, EPC contractors, and biomass processing equipment manufacturers comprised the supply-side sources. Demand-side sources included chief sustainability officers, energy procurement managers, plant operations directors from utility companies, chemical manufacturers, biofuel producers, and investment leads from renewable energy project developers and private equity firms that specialize in clean technology. Market segmentation was validated, technology deployment timelines were confirmed, and insights regarding feedstock sourcing strategies, carbon credit monetization, levelized cost of energy (LCOE) benchmarks, and offtake agreement structures were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through installed capacity mapping and project pipeline analysis. The methodology included:

Identification of 60+ key technology providers and EPC contractors across North America, Europe, Asia-Pacific, and Latin America

Technology mapping across fixed-bed gasifiers, fluidized bed systems, entrained flow gasifiers, and other emerging reactor configurations

Analysis of reported and modeled annual revenues specific to gasification equipment sales, licensing fees, and long-term service agreements

Coverage of manufacturers and developers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (installed capacity × capex/opex by region) and top-down (technology provider revenue validation) approaches to derive segment-specific valuations for power generation, hydrogen production, chemical synthesis, and transportation fuel applications

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.