Biohacking Market (2026 - 2035)

바이오해킹 시장 조사 보고서 정보 제품별(스마트 약물, 센서, 균주 등), 응용 분야별(합성 생물학, 유전자 공학, 법의학, 진단 및 치료, 약물 검사), 최종 사용자별(제약 및 생명공학 회사, 법의학 실험실 등), 지역별(북미, 유럽, 아시아 태평양, 기타 지역) - 성장 및 산업 전망 2025년부터 2035년까지
ID: MRFR/HCIT/3719-CR 157 Pages Vikita Thakur, Rahul Gotadki Last Updated: September 11, 2026
Biohacking Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.4%
Key Players
Apple Inc.
Abbott Laboratories
Dexcom, Inc.
Garmin Ltd.
Samsung Electronics
Google LLC
Opportunities
  • Metabolic Monitoring Beyond Diabetes
  • Longevity Clinics as Enterprise Channel
  • Emerging-Market Nutraceutical Localization

Biohacking Market Summary

바이오해킹 시장은 2025년에 307억 2천만 달러로 평가되었으며, 2026년에는 361억 4천만 달러로 예측 창을 열고, 2035년까지 1411억 달러에 이를 것으로 예상되며, 연평균 성장률(CAGR)은 16.4%입니다. 이 궤적을 지탱하는 두 가지 촉매가 있습니다. 미국 FDA의 확장된 일반 웰니스 집행 재량 정책은 소비자 기기 제조업체들이 전체 사전 시장 검토 없이 생리학적 모니터링 기능을 배송할 수 있는 실용적인 경로를 제공했습니다 [1]. 한편, 민간 자본은 2023년 이후 인간 증강 및 소비자 진단 벤처에 약 48억 달러를 쏟아 부어, 수동적인 걸음 수 측정을 넘어서는 파이프라인을 확장하고 있습니다 [16].

교체가 진짜 이야기입니다. 분기별로 진행되고 몇 주 후에 읽히는 클리닉 기반 실험실 패널이 지속적인 바이오 센싱으로 대체되고 있습니다: 간섭당 포도당 패치, HRV 기반 회복 점수, 그리고 가정에서의 후생유전학적 나이 측정. 게놈당 200달러 이하의 시퀀싱 비용은 영양유전학 패널을 전문 추천이 아닌 대량 소매 품목으로 만들었습니다 [2]. 기업 구매자들은 이를 주목했습니다; 생체 인식 웰니스 플랫폼을 운영하는 고용주들은 결근율이 14% 가까이 감소했다고 보고합니다 [7].

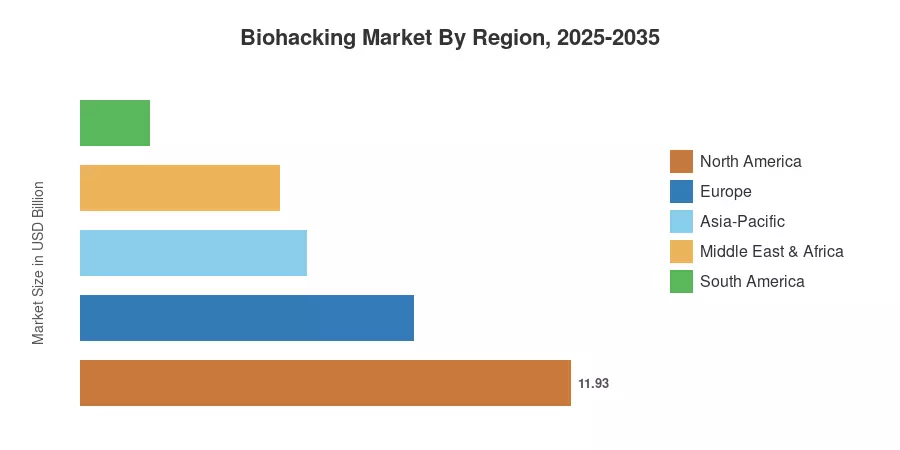
북미는 보충제 및 웨어러블 소매 기반의 강력함 덕분에 바이오해킹 시장의 38.85%를 차지하고 있습니다. 아시아-태평양 지역은 중국의 건강기능식품 제조 규모와 일본의 고령 인구 건강 정책에 힘입어 17.9%로 가장 빠르게 성장하고 있습니다. 유럽은 26.4%로 뒤따르며, GDPR 준수 데이터 아키텍처가 준수 세금이 아닌 경쟁 차별화 요소가 되었습니다. 다음 10년은 측정과 개입 사이의 루프를 닫는 플랫폼의 시대입니다.


주요 보고서 요약

• 기술별 (제품 유형)

  • 웨어러블 기기는 2025년 바이오해킹 시장 점유율의 33.2%를 차지하며, 가장 큰 제품 카테고리입니다.
  • 유전자 편집 키트는 2035년까지 16.6%의 CAGR로 가장 빠르게 성장하는 제품 라인입니다.
  • 센서 및 생체 모니터링 패치는 2025년 약 53억 5천만 달러의 수익을 창출했습니다.

• 바이오해킹 유형별

  • 영양유전학은 2025년 바이오해킹 시장 수요의 27.7%를 차지했습니다.
  • DIY 생물학은 바이오해킹 유형 중 가장 빠른 16.9%의 CAGR로 발전하고 있습니다.


• 최종 사용자별


  • 소비자는 최종 사용자 수요의 55.4%를 차지하며, 연구 및 학술 기관은 17.4%의 CAGR로 성장하고 있습니다.

• 지역별

  • 북미는 2025년 38.85%의 수익 점유율로 선두를 차지했습니다.
  • 아시아-태평양 지역은 2026년부터 2035년까지 17.9%로 성장할 것입니다.
  • 유럽은 2025년에 약 81억 1천만 달러를 기여했습니다.


표 1: 글로벌 바이오해킹 시장 규모 및 예측, 2021–2035

추정치는 회사 수익 공개, 보충제 및 기기 카테고리에 대한 세관 및 소매 스캐너 데이터, 정량적 자기 건강 도구에 대한 앱 스토어 텔레메트리 프록시, 그리고 42명의 공급 측 경영진과의 인터뷰를 혼합한 것입니다. 바이오해킹 시장의 역사적 수치는 OECD 및 국가 통계 기관에서 발표한 소비자 건강 지출 봉투에 대해 하향식으로 조정되었습니다 [4][11].
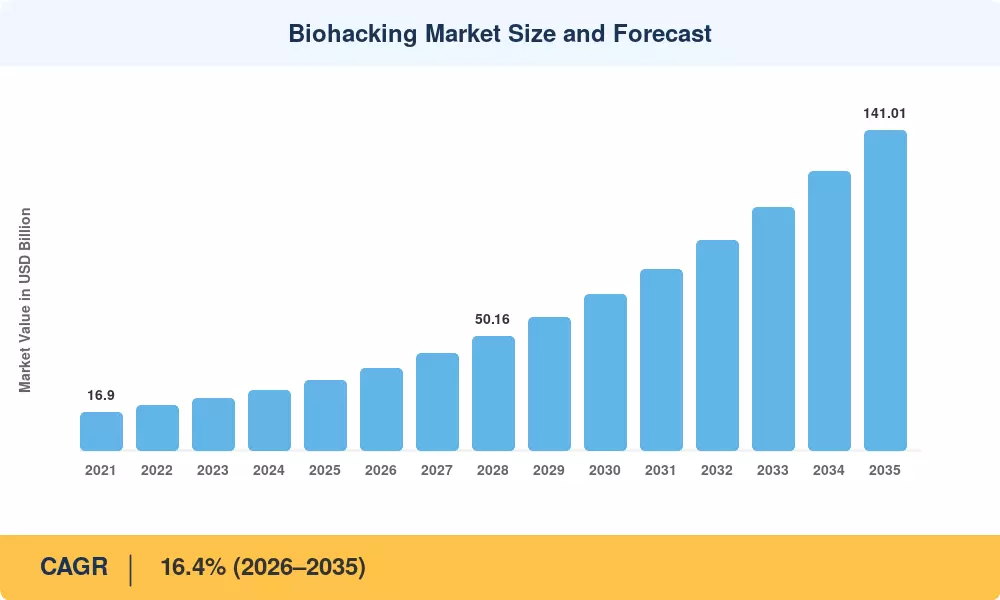
바이오해킹 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

표 2: 드라이버 영향 매트릭스

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
바이오센서 구성 요소 비용 하락 +3.1 글로벌 단기 (≤2년) [3]
AI 기반 폐쇄 루프 코칭 +2.9 북미, 유럽 중기 (2–4년) [9]
고용주 생체 인식 웰니스 프로그램 +2.6 북미, 유럽 중기 (2–4년) [7]
유전체 및 시약 가격 폭락 +2.4 글로벌 장기 (≥4년) [2]
인간 증강에 대한 벤처 자금 지원 +1.9 북미, 아시아-태평양 단기 (≤2년) [16]
아시아의 건강기능식품 소매 확장 +1.7 아시아-태평양 중기 (2–4년) [12]
웰니스 장치 규제 명확성 +1.4 미국, EU 장기 (≥4년) [1]


바이오센서 비용 하락

광학 및 전기화학 센서 자재 비용은 2021년 이후 약 42% 하락했으며, 이는 구성 요소 분해 분석에 따른 것입니다 [3]. 이 하락으로 인해 지속적인 혈당 모니터링이 미국에서 월 300달러의 처방 제품에서 2024년 3월 FDA의 첫 비처방 CGM 승인 이후 89달러의 일반 의약품으로 전환되었습니다 [5]. 하드웨어 마진 압축은 현실이지만, 단위 볼륨은 그 이상으로 보상하고 있습니다.

AI 기반 폐쇄 루프 코칭

원시 데이터는 결코 제품이 아니었습니다; 해석이 제품입니다. 다중 모드 스트림에 대해 변환기 기반 모델을 배포하는 플랫폼은 이제 측정 가능한 준수 향상을 가진 개입 권장 사항을 제공합니다 — 2,400명의 참가자가 포함된 한 시험에서는 정적 대시보드에 비해 지속적인 행동 변화에서 31% 개선이 기록되었습니다 [9]. 사용자당 컴퓨팅 비용이 충분히 하락하여 월 15달러 미만의 구독 계층이 총 마진이 긍정적인 상태를 유지하고 있으며, 이는 바이오해킹 시장의 소비자 경제에 매우 중요합니다.

고용주 생체 인식 웰니스 프로그램

자체 보험을 가진 미국 고용주들은 2025년에 생체 인식 및 대사 모니터링 혜택에 약 21억 달러를 지출할 것으로 추정됩니다 [7]. 수치는 간단합니다: 대규모 고용주 분석에 따르면 대사 검사 프로그램에 지출한 1달러당 1.47달러의 수익이 발생했으며, 이는 주로 당뇨병 발병 지연에 의해 주도되었습니다 [8]. 조달 주기는 느리지만, 계약 금액은 크고 갱신률은 80%를 초과합니다.

유전체 가격 폭락

전체 유전체 시퀀싱은 2023년에 상업적으로 200달러를 초과했으며, 타겟 영양 유전체 패널은 이제 60달러 이하로 소매되고 있습니다 [2]. 저렴한 유전자형 분석은 전체 개인화 보충 카테고리를 뒷받침하며, DIY 실험실 키트를 취미 가격대에 끌어들였습니다 — CRISPR 시연 키트는 이제 반응당 시약 비용이 2달러 이하로 배송됩니다.


제한 요인 영향 분석

제한 요인 가중치는 성장에 대한 방향성 저항을 나타내며, 이는 드라이버에 적용된 동일한 인터뷰 기반 프레임워크를 통해 점수화됩니다. 이들은 바이오해킹 시장 CAGR에 대한 감산 입력이 아니며 상대적 심각도 지표로 읽어야 합니다.

표 3: 제한 요인 영향 매트릭스

제한 요인 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
자가 관리된 유전자 편집에 대한 규제 모호성 −2.2 전 세계 중기 (2–4년) [6]
생체 인식 데이터 프라이버시 집행 −1.8 유럽, 북미 단기 (≤2년) [10]
인지 보조제 주장에 대한 미비한 임상 증거 −1.5 전 세계 장기 (≥4년) [13]
웨어러블 기기 포기 및 구독 이탈 −1.3 북미, 유럽 단기 (≤2년) [14]
환급 경로의 부재 −1.1 전 세계 장기 (≥4년) [8]


자가 관리 유전자 편집에 대한 규제 모호성

독일, 프랑스 및 여러 호주 주에서는 라이센스가 있는 시설 외부에서 유전자 편집 구조물의 자가 관리를 제한하거나 금지하며, FDA는 DIY 유전자 치료 키트에 대한 소비자 경고를 발령했습니다 [6]. 공급업체들은 비인간 적용 교육 키트만 배송하여, 다른 고CAGR 세그먼트에서 수익을 제한합니다.

생체 인식 데이터 프라이버시 집행

건강 데이터는 GDPR 제9조에 따라 특별 카테고리 상태를 가지며, 2024–2025년 집행으로 건강 관련 앱 운영자에게 6100만 유로 이상의 누적 벌금이 부과되었습니다 [10]. 준수 엔지니어링 — 동의 세분화, 지역 데이터 거주지, 삭제 파이프라인 — 는 EU 및 미국 사용자 모두에게 서비스를 제공하는 기업의 플랫폼 운영 비용에 약 6–9%를 추가합니다.

인지 보충제의 증거 격차

118개의 노트로픽 시험에 대한 체계적인 검토 결과, 5개 중 1개도 사전 등록 및 적절한 파워 기준을 충족하지 못했습니다 [13]. 주요 미국 약국 체인을 포함한 소매업체들은 주장 입증 요구 사항을 강화했으며, 2025년 보충제 마케팅업체에 대한 FTC 입증 조치는 전년 대비 27% 증가했습니다 [15].


Biohacking Market Opportunities

당뇨병을 넘어선 대사 모니터링

처방전 없이 구입할 수 있는 CGM의 가용성은 미국과 EU를 합쳐 약 7,800만 명의 비당뇨병 웰니스 집단을 열어줍니다 [5]. 센서를 식이 개입 엔진과 결합하는 공급업체는 일회성 하드웨어 구매자를 반복 구독자로 전환할 수 있습니다.

기업 채널로서의 장수 클리닉

전 세계적으로 약 1,340개의 사설 장수 클리닉이 2025년에 운영되며, 이는 후생유전학 테스트 및 펩타이드 프로토콜을 위한 고액 계약 가치(ACV) 유통 채널로 기능합니다 [17]. 이 경로는 현재 포화 상태인 서구 시장에서 활성화된 사용자당 120달러를 초과하는 직접 소비자 획득 비용을 우회합니다.

신흥 시장의 건강기능식품 현지화

인도와 ASEAN은 가장 큰 미개척 물량 풀을 나타냅니다. 인도의 FSSAI 건강 보조 식품 프레임워크는 2024년에 더 명확한 등록 경로를 만들었으며, 국내 계약 제조업체는 서구 비용의 45–55%로 완제품을 공급할 수 있습니다 [12]. 여기서 성공하려면 서구 SKU를 수출하기보다는 현지 식이 기준에 맞게 재구성해야 합니다.

종단적 데이터 수익화

비식별 다중 모드 집단 — 지속적인 혈당, 수면 구조, 유전자형 — 은 제약 시험 설계에서 실제 가치를 지닙니다. 여러 플랫폼은 연간 800만에서 2,500만 달러에 달하는 연구 접근 계약을 체결하여 하드웨어 마진과 독립적인 두 번째 수익 라인을 창출하고 있습니다 [16]. 동의 구조는 이것이 확장될지 또는 붕괴될지를 결정합니다.

기업 대사 건강 계약

일본과 한국의 자가 보험 고용주는 이제 법적 대사 스크리닝 의무에 직면해 있으며, 이는 서구 공급업체가 역사적으로 충분히 서비스를 제공하지 않았던 채널을 확장합니다 [11]. 결과 기반 가격 책정을 선호하는 계약 구조는 상품 장치 재판매업체에 대한 차별화를 제공합니다.


Biohacking Market Future Outlook

측정에서 개입으로

바이오해킹 시장의 다음 10년은 플랫폼이 단순히 관찰하는 것이 아니라 행동할 수 있는지에 달려 있습니다. 센서 입력이 자동 보충제 투여 또는 식단 순서를 유도하는 폐쇄 루프 시스템이 이미 제한된 상업적 출시를 하고 있습니다. WHO의 2025 디지털 건강 지침은 진단 주장에서 벗어난 알고리즘 웰니스 권장 사항에 대한 신중한 개방성을 신호합니다 [4].

플랫폼 경제학 및 구독 통합

하드웨어 총 마진은 28–34%로 압축되는 반면 소프트웨어 부착률은 상승합니다. 통합이 예상됩니다: 사용자 기반이 작은 기업은 모델 훈련 비용을 분산할 수 없으며, 분석가들은 상위 5개 기업의 점유율이 2032년까지 약 7% 포인트 상승할 것으로 예상합니다 [16].

규제 수렴

자가 관리 생물학적 수정에 대한 국가별 상이한 규칙은 실제 비용을 부과합니다. ISO에 맞춘 웰니스 장치 적합성 기준으로의 이동은 다중 시장 출시 비용을 약 12–18% 줄일 것으로 예상됩니다 [19].

장수 과학 상용화

후생유전학 시계 분석 및 세놀리틱 후보가 연구에서 소매로 이동하고 있습니다. NIH는 2025 회계연도에 노화 관련 연구에 약 39억 달러를 의무적으로 할당했으며, 번역 지연은 일반적으로 6년에서 9년이 걸립니다 — 이는 의미 있는 소비자 제품이 이 예측 기간 내에 포함되도록 합니다 [20].


지역 시장 점유율 분석

바이오해킹 시장의 지역 분포는 인구 규모보다 소매 인프라와 규제 허용성을 훨씬 더 반영합니다. 웰니스 기기 지출은 USD 35,000 가구 소득 기준 이상에서의 재량 소득과 밀접하게 연관되어 있습니다.

표 4: 지역 요약, 2025

지역 지표 주요 투자 테마
북미 38.85% 점유율 OTC 바이오센서, 고용주 웰니스, 장수 클리닉
유럽 USD 81.1억 프라이버시 네이티브 플랫폼, 뉴트리제노믹스, 보상받는 예방
아시아-태평양 17.9% CAGR (2026–2035) 뉴트라슈티컬 제조, 노인 인구 선별
남미 5.5% 점유율 보충제 소매, 원격 의료 번들링
중동 및 아프리카 15.8% CAGR (2026–2035) 주권 웰니스 프로그램, 의료 관광
총계 USD 307.2억


북미

표 5: 북미 국가 세부사항

국가 지표 주요 동인
미국 지역의 86.4% OTC CGM 승인 및 보충제 소매 깊이
캐나다 USD 10.9억 주 정부 예방 건강 파일럿
멕시코 16.9% CAGR 국경 간 웰니스 소매 확장


FDA의 2024년 비처방 연속 혈당 모니터 승인으로 카테고리 경제가 재설정되었고, 미국의 바이오해킹 시장은 그 상승 효과의 대부분을 18개월 이내에 흡수했습니다 [5]. 캐나다의 느린 수용은 건강 캐나다의 더 좁은 웰니스 기기 제외를 반영합니다. 멕시코는 미국 브랜드가 가격을 현지화하면서 작은 기반에서 성장하고 있습니다.

유럽

표 6: 유럽 국가 세부사항

국가 지표 주요 동인
독일 지역의 23.8% 디가(DiGA) 보상 선례로 디지털 건강
영국 USD 17.1억 강력한 DTC 보충제 및 테스트 기반
프랑스 지역의 14.1% 영양-유전체 연구 클러스터
이탈리아 지역의 9.6% 장수 클리닉 밀집도
스페인 지역의 8.2% 스포츠 성능 세그먼트
북유럽 국가 15.4% CAGR 높은 웨어러블 침투율 및 등록 데이터 접근
러시아 지역의 4.1% 국내 보충제 제조
유럽 나머지 지역의 11.5% 국경 간 전자상거래


독일의 디가(DiGA) 프레임워크는 처방 디지털 치료제를 위해 구축되었지만, 소프트웨어 기반 건강 개입이 법적 보상을 확보할 수 있다는 것을 입증했습니다 — 이는 공급업체들이 대사 모니터링 애플리케이션으로 적극적으로 테스트하고 있는 선례입니다 [10]. 북유럽 시장은 침투율에서 선두를 달리고 있으며, 남유럽은 클리닉 기반 서비스 수익에서 선두를 달리고 있습니다.

아시아-태평양

표 7: 아시아-태평양 국가 세부사항

국가 지표 주요 동인
중국 지역의 34.2% 뉴트라슈티컬 제조 규모 및 라이브 스트리밍 소매
인도 19.6% CAGR FSSAI 보충제 프레임워크 및 가격 접근성
일본 USD 14.4억 고용주를 위한 법적 대사 선별
한국 지역의 12.7% 미용 및 성능 클리닉 통합
ASEAN 18.4% CAGR 중산층 재량 지출 증가
아시아-태평양 나머지 지역의 7.9% 의료 관광 회랑


아시아-태평양은 공급과 수요가 함께 위치해 있기 때문에 바이오해킹 시장에서 가장 빠르게 확장하고 있습니다: 중국과 인도의 계약 제조업체는 글로벌 보충제 브랜드에 공급하면서 동시에 빠르게 성장하는 국내 채널에 서비스를 제공합니다. 일본의 특례 건강 검진 의무는 예외적으로 예측 가능한 기업 수요 바닥을 만듭니다 [11].

남미

표 8: 남미 국가 세부사항

국가 지표 주요 동인
브라질 지역의 58.3% ANVISA 보충제 등록 개혁
아르헨티나 USD 3.1억 스포츠 영양 및 피트니스 문화
남미 나머지 14.9% CAGR 원격 의료 번들 테스트 서비스


브라질은 ANVISA의 2023년 식품 보충제 등록 간소화 덕분에 지역 볼륨을 지배하고 있으며, 이는 승인 평균 기간을 11개월에서 5개월 미만으로 단축했습니다 [12]. 통화 변동성은 지역 내 수입 기기 가격에 대한 주요 제약으로 남아 있습니다.

중동 및 아프리카

표 9: 중동 및 아프리카 국가 세부사항

국가 지표 주요 동인
사우디아라비아 지역의 31.7% 비전 2030 예방 건강 할당
UAE USD 2.4억 장수 클리닉 및 의료 관광 허브
남아프리카 지역의 17.2% 민간 의료 계획 웰니스 라이더
이집트 16.4% CAGR 국내 보충제 제조
MEA 나머지 지역의 12.8% 국경 간 유통 네트워크


사우디아라비아의 건강 부문 변혁 프로그램은 2027년까지 예방 및 라이프스타일 건강 이니셔티브에 약 USD 13억을 할당했으며, 그 중 일부는 생체 인식 선별 플랫폼으로 흐릅니다 [18]. UAE는 두바이를 장수 서비스 목적지로 자리매김하고 있으며, 2023년 이후 60개 이상의 전문 클리닉에 라이센스를 부여했습니다.


바이오해킹 시장 지역별, 2025-2035

Biohacking Market Segmentation

제품 유형별

바이오해킹 시장의 제품 믹스는 하드웨어 중심이지만, 소프트웨어 및 소비재 부가 수익이 격차를 좁히고 있습니다.

표 10: 제품 유형 세분화, 2025

세그먼트 지표 주요 수요 동인
웨어러블 기기 33.2% 점유율 주류 수면 및 HRV 모니터링
노트로픽스 및 보충제 24.6% 점유율 인지 및 대사 자기 최적화
센서 및 바이오 모니터링 패치 USD 53.5억 OTC 포도당 및 젖산 감지
유전자 편집 키트 16.6% CAGR 교육 및 취미 실험실 수요
스마트 임플란트 8.9% 점유율 NFC 임플란트 및 신경 인터페이스 파일럿
기타 4.6% 점유율 광선 요법, 냉각 노출 하드웨어


웨어러블 기기는 설치 기반에서 지배적이지만, 약 3분의 1의 기기가 6개월 이내에 버려지는 심각한 이탈 문제에 직면해 있습니다 [14]. 유전자 편집 키트는 작은 기반에서 가장 빠르게 성장하고 있으며, 시약 가격 하락으로 교실 수준의 CRISPR 시연이 실제로 저렴해졌고, 이 세그먼트의 한계는 기술적이기보다는 규제적입니다.

바이오해킹 유형별

바이오해킹 시장의 방법론 세분화는 증거 기반의 관행과 실험적 관행을 구분하며, 구매자는 그 차별성을 가격에 반영합니다.

표 11: 바이오해킹 유형 세분화, 2025

세그먼트 지표 주요 수요 동인
영양유전학 27.7% 점유율 유전자형 기반 영양 개인화
DIY 생물학 16.9% CAGR 커뮤니티 실험실 접근 및 저렴한 시약
그라인더 USD 56.5억 임플란트 및 사이버네틱 증강
기타 28.0% 점유율 단식 프로토콜, 냉각 및 열 노출, 수면 공학


영양유전학은 두 개의 비용 곡선이 모두 붕괴된 교차점에 위치하고 있기 때문에 선두를 차지하고 있습니다 — 염기서열 분석 및 보충제 계약 제조. DIY 생물학은 가장 빠르게 성장하고 있지만, 상업적 한계는 자치 단체가 취미가들이 자가 관리 구조로 무엇을 합법적으로 할 수 있는지를 명확히 하는 데 달려 있습니다 [6].

최종 사용자별

바이오해킹 시장의 최종 사용자 구성은 압도적으로 소매 중심이지만, 기관 구매자는 우수한 계약 경제성을 제공합니다.

표 12: 최종 사용자 세분화, 2025

세그먼트 지표 주요 수요 동인
소비자 55.4% 점유율 소비자 직접 건강 지출
의료 시설 USD 67억 예방 검진 및 장수 클리닉
연구 및 학술 기관 17.4% CAGR 코호트 연구 및 커뮤니티 실험실 프로그램
기타 9.3% 점유율 기업 건강, 스포츠 조직


소비자는 볼륨을 주도하고, 기관은 예측 가능성을 주도합니다. 연구 및 학술 기관은 자금 제공자가 임상 환경만으로는 수용 가능한 비용으로 생성할 수 없는 실제 세계의 장기 데이터를 요구함에 따라 가장 빠르게 확장하고 있습니다 [20].


경쟁 벤치마킹

회사 추정 수익 점유율 범위 바이오해킹 시장을 위한 주요 제품 전략적 포지셔닝
애플 주식회사 ~8–11% 워치 센서 제품군, 건강 데이터 플랫폼 운영 체제 통합을 통한 생태계 잠금
애보트 Laboratories ~7–10% 링고 및 리브레 바이오센싱 패치 OTC 대사 감지 리더십
덱스콤 주식회사 ~5–8% 스텔로 OTC 포도당 바이오센서 정확도 기반의 임상 신뢰성
가민 주식회사 ~5–7% 지구력 웨어러블, 회복 분석 운동선수 및 지구력 틈새 깊이
삼성전자 ~4–7% 갤럭시 워치, 스마트 링, 건강 SDK 가격대에 따른 하드웨어 폭
구글 LLC (핏빗) ~4–6% 핏빗 장치, AI 건강 코칭 데이터 및 모델 규모의 이점
우라 헬스 Oy ~3–5% 스마트 링, 준비 점수 수면 및 회복 카테고리 정의
후프 주식회사 ~2–4% 구독 스트랩, 스트레인 분석 회원 우선 수익 모델
손 건강 기술 ~2–4% 가정용 테스트, 맞춤형 보충제 테스트-보충 수직 통합
비오미 생명 과학 ~1–3% 미생물군 및 RNA 테스트 생물학적 나이 및 장 축 집중
싱크론 주식회사 ~1–2% 혈관 내 신경 인터페이스 임상 등급 신경 기술 최전선
오딘 <1% 교육용 유전자 공학 키트 DIY 생물학 커뮤니티 앵커


최근 뉴스 및 개발

  • Dexcom (2024년 3월): 미국에서 최초의 비처방 연속 혈당 바이오센서에 대한 FDA 승인을 받아 비당뇨 대사 모니터링을 소매 규모의 바이오해킹 시장에 개방함 [5].
  • Abbott (2024년 6월): 미국에서 소비자 직접 판매를 위한 Lingo 바이오센서를 출시하고 하드웨어와 앱 기반 대사 코칭 레이어를 결합함 [5].
  • Ōura Health (2024년 12월): 52억 달러의 평가액으로 2억 달러 규모의 자금을 조달하며 혈압 및 대사 기능 개발을 위한 라운드를 마감함 [16].
  • FDA (2023년 8월): 면허가 없는 임상 환경 외에서 판매되는 자가 투여 유전자 치료 제품에 대한 소비자 경고를 재확인함 [6].
  • FSSAI, 인도 (2024년 5월): 건강 보조 식품 및 뉴트라슈티컬 등록 규정을 개정하여 국내 제조업체의 승인 기간을 단축함 [12].
  • WHOOP (2025년 5월): 혈압 통찰력 및 호르몬 추적 기능을 도입하여 구독 계층을 스트레인 및 회복 지표를 넘어 확장함 [14].
  • Thorne HealthTech (2023년 10월): L Catterton과의 6억 8천만 달러 규모의 비상장 거래를 완료하여 테스트와 보충 모델에 대한 사모펀드의 관심을 나타냄 [17].
  • 사우디 보건부 (2025년 2월): 건강 부문 혁신 프로그램에 따라 예방 검진 할당을 확대하고 생체 인식 플랫폼 조달을 위한 자금을 지원함 [18].


Biohacking Market Report Scope

매개변수 세부사항
시장 범위 제품 유형, 바이오해킹 유형, 최종 사용자 및 지리적 위치에 따른 글로벌 바이오해킹 시장
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 16.4% (2026–2035)
시장 규모 체크포인트 USD 30.72 억 (2025); USD 36.14 억 (2026); USD 79.93 억 (2031); USD 141.01 억 (2035)
가장 빠르게 성장하는 세그먼트 유전자 편집 키트 (제품); DIY 생물학 (유형); 연구 및 학술 기관 (최종 사용자)
프로필된 회사 장치, 보충제, 테스트 및 신경 기술 분야의 12개 프로필 참가자
평가 통화 USD 억

표 14: 범위 및 방법론

자주 묻는 질문

투자자는 바이오해킹 시장에서 인수 대상을 어떻게 평가해야 합니까?
장치 단위 볼륨보다 반복 수익 품질을 우선시하십시오. 구독 부착률이 45% 이상이고 12개월 유지율이 60% 이상인 대상은 하드웨어 전용 판매자보다 실질적으로 더 높은 배수를 요구합니다 [16].
기업 웰니스 구매자가 가장 자주 겪는 조달 함정은 무엇입니까?
데이터 이식성. 많은 계약이 생체 인식 기록을 공급업체 시스템 내에 남겨두어 갱신 시 전환 비용이 prohibitively 비쌉니다. 서명하기 전에 내보내기 권리와 정의된 삭제 조건을 주장하십시오 [10].
바이오해킹 시장 구매자에게 가장 중요한 기술 비교는 무엇입니까 — 광학 또는 전기화학 센싱?
전기화학 센싱은 포도당 및 젖산에 대한 우수한 분석 정확도를 제공하며, 광학은 심박수 및 산소화에 대한 비용 및 형태에서 우위를 점합니다. 현재 대부분의 진지한 플랫폼은 두 가지 모두를 배송합니다 [3].
유전자 편집 키트를 판매하는 데 고유한 책임 노출이 있습니까?
예. 여러 관할권에서는 공급업체 라벨링과 관계없이 자가 투여를 승인되지 않은 치료로 간주하며, 교육용 면책 조항이 판매자를 집행으로부터 일관되게 보호하지는 않았습니다 [6].
어떤 통합 과제가 기업 배포를 가장 느리게 합니까?
HR 시스템, 보험사 및 장치 플랫폼 간의 신원 조정. 프로젝트는 생체 인식 데이터가 흐르기 전에 여기서 보통 3~5개월을 잃습니다 [7].
2030년까지 바이오해킹 시장에서 가장 주목할 만한 신흥 사용 사례는 무엇입니까?
수술 전 최적화. 병원은 수술 전 대사 및 수면 조절 프로토콜을 시험하고 있으며, 초기 결과는 회복 기간의 측정 가능한 단축을 보여줍니다 [17].
규제 분류가 시장 진입 속도에 어떤 영향을 미칩니까?
웰니스 분류된 제품은 사전 시장 검토 없이 배송됩니다; 진단 또는 치료 주장을 하는 모든 것은 전체 장치 경로를 촉발합니다. 주장 언어가 기본 기술이 아니라 일반적으로 타임라인을 결정합니다 [1].
저자
저자 Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
공동 저자 Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, peer-reviewed biomedical and bioengineering journals, patent databases, and authoritative health technology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH) and Center for Drug Evaluation and Research (CDER), European Medicines Agency (EMA) Advanced Therapy Medicinal Products (ATMP) guidelines, National Institutes of Health (NIH) National Center for Complementary and Integrative Health (NCCIH), Defense Advanced Research Projects Agency (DARPA) Biological Technologies Office, National Institute of Standards and Technology (NIST) Engineering Biology Research Consortium, World Health Organization (WHO) Digital Health and Innovation Observatory, Centers for Disease Control and Prevention (CDC) National Health and Nutrition Examination Survey (NHANES), Federal Trade Commission (FTC) Health Claims regulatory guidance, ClinicalTrials.gov registry for bio-intervention studies, PubMed/MEDLINE database for nootropic and longevity research, MIT Technology Review, DIYbio.org Community Labs registry, Quantified Self Global Community datasets, American Society of Gene and Cell Therapy (ASGCT) clinical outcome reports, International Society for Stem Cell Research (ISSCR) guidelines on consumer genetic interventions, and OECD Science and Technology Policy Outlook on emerging biotechnologies. These sources were utilized to collect regulatory approval pathways for implantable devices and CRISPR kits, safety surveillance data for cognitive enhancers, patent landscape analysis for biometric wearables, and demographic adoption patterns across quantified-self and grinder communities.


Primary Research

Qualitative and quantitative insights on adoption hurdles, pricing elasticity, and technology readiness levels were obtained through the primary research process by engaging with stakeholders on both the supply and demand sides. Members of the supply side included community lab founders from the DIY biology movement, R&D directors from nootropic nutraceutical manufacturers, heads of regulatory affairs for direct-to-consumer genetic testing platforms, chief bioengineering officers and chief executive officers of wearable neurotechnology companies, and others. Patients with functional medicine conditions, directors of integrative health clinics, procurement managers for longevity clinics, quantified-self practitioners and biohacking coaches, and early adopters from the grinder and transhumanist communities made up the demand side. The market segmentation for implantable RF/NFC devices, next-generation glucose monitors, microbiome modulation, genetic engineering kits, and wearable biometrics was confirmed through primary research. Also, the product pipeline timelines for these devices and others were confirmed. Insights regarding clinical versus recreational use patterns, subscription pricing models for bio-data analytics, and reimbursement dynamics for preventative biohacking interventions were gathered.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping, user adoption modeling, and hardware shipment analysis across the quantified-self ecosystem. The methodology included:

• Identification of 55+ key stakeholders across North America, Europe, Asia-Pacific, and Latin America, including wearable biometric manufacturers, nootropic supplement formulators, DIY CRISPR kit distributors, implantable device developers, and microbiome testing platforms

• Product mapping across smart drugs and cognitive enhancers (racetams, choline sources, adaptogens), continuous glucose monitors and neurofeedback wearables, at-home genetic engineering tools (bio-printers, thermocyclers), implantable RFID/NFC chips and sensory augmentation devices, and probiotic/prebiotic customization programs

• Analysis of reported and modeled annual revenues specific to biohacking portfolios, including direct-to-consumer subscriptions, hardware sales, and bio-data monetization streams

• Coverage of manufacturers and platform providers representing 75–80% of global market share in 2024

• Extrapolation using bottom-up (active user base × average annual spend by country, adjusted for regulatory accessibility) and top-down (manufacturer revenue validation and venture capital funding flow analysis) approaches to derive segment-specific valuations for consumer neurotechnology, epigenetic testing, and self-monitoring implants

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















