Baked Chips Market (2026 - 2035)

Baked Chips Market Size, Share, Industry Trend & Analysis Research Report Information By Source (Fruits, Vegetables, Grains, Other Sources), By Flavor (Salty, Classic, Barbecue, Other Flavors), By Distribution Channel (Supermarkets/Hypermarkets, Convenience/Grocery Stores, Online Stores, Other Distribution Channels), By Geography (North America, Europe, Asia-Pacific, South America, Middle East and Africa) – Forecast Till 2035

Forecast Period
2026-2035
CAGR
5.92%
2025 Market Size
USD 1.79 Billion
2035 Market Size
USD 3.18 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/2353-HCR | Pages: 110 | Author: Sakshi Gupta

Baked Chips Market Summary

구운 칩 시장은 2025년에 17억 9천만 달러에 도달하고 2026년에는 19억 달러로 예측 창을 열며, 2035년까지 31억 8천만 달러로 증가할 것으로 예상되며, 연평균 성장률(CAGR)은 5.92%입니다. 이 경로를 지탱하는 두 가지 촉매가 있습니다. 첫째, 포장 전면 경고 라벨이 현재 전 세계 포장 스낵 소매 가치의 약 40%를 차지하고 있어 재구성 예산을 증가시키고 있습니다 [4]. 둘째, 건강한 간식 트렌드는 틈새 시장에서 주류 카테고리 관리로 이동하고 있으며, 소매업체들은 이에 따라 진열대를 배치하고 있습니다. 따라서 구운 칩 시장은 신제품보다는 구조적 대체에 의해 성장하고 있습니다.

제조는 조용한 혁명이 일어나는 곳입니다. 전통적인 배치 프라이어 — 175–185°C에서 작동하는 고유량 시스템 — 는 연속 대류 및 충격 오븐, 하이브리드 적외선 터널, 그리고 완제품 지방 함량을 55–70% 줄이면서 바삭함을 유지하는 진공 보조 탈수 라인으로 대체되고 있습니다. 펩시코는 2030년까지 공급망 및 제조 현대화에 약 32억 달러를 투자하기로 약속했으며, 이 중 일부는 구운 제품을 생산할 수 있는 라인에 자금을 지원합니다 [12]. 자본 집약성은 현실입니다: 중형 오븐 개조는 800만에서 1400만 달러가 소요됩니다. 구운 칩 시장은 이를 조기에 흡수하는 이들에게 보상을 제공합니다.

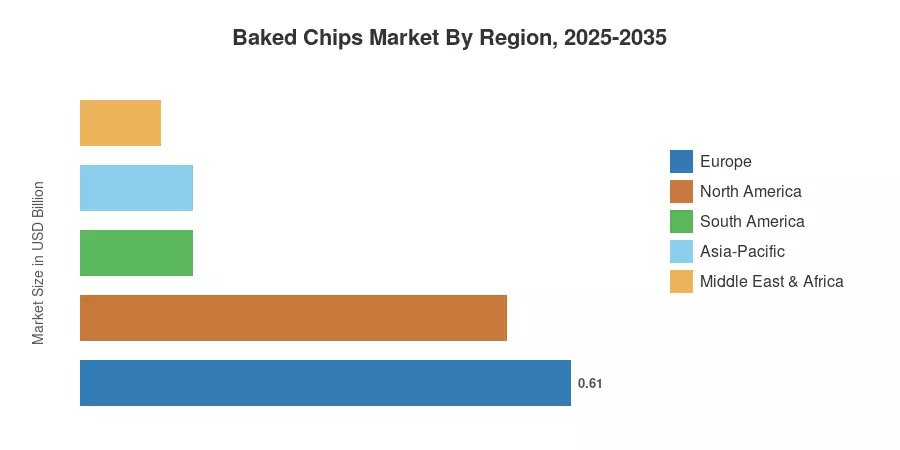
유럽은 2025년 수익의 34.2%를 차지하며, 세계에서 가장 엄격한 영양 프로파일링 체계에 의해 지원받고 있습니다 [7]. 아시아-태평양 지역은 2035년까지 7.8%로 가장 빠르게 성장하며, 인도와 아세안 전역에서 현대 유통 침투가 심화되고 있습니다. 북미는 두 번째로, 규제보다는 클럽 채널 볼륨과 QSR 공동 브랜드화에 의해 주도되고 있습니다. 세 지역 모두에서 구운 칩 시장은 더 적고 더 잘 투자된 생산 플랫폼으로 통합되고 있습니다.


주요 보고서 요점

• 원료별

  • 채소가 2025년 구운 칩 시장에서 38.4%의 수익 점유율로 선두를 차지하며, 이는 감자, 고구마 및 비트의 우위를 반영합니다.
  • 곡물 기반 포맷은 2025년에 5억 2천만 달러를 생성하며, 쌀, 옥수수 및 고대 곡물 레시피가 확장되고 있습니다.
  • 과일 유래 칩은 2035년까지 8.1%의 가장 강력한 세그먼트 CAGR을 기록합니다.

• 맛별

  • 짠 변형이 카테고리 수익의 34.7%를 차지하며, 시험의 기준 프로필입니다.
  • 바비큐 포맷은 6.6% CAGR로 확장되며, 구운 칩 시장 평균을 초과합니다.

• 지역별

  • 유럽은 2025년 세계 수익의 34.2%를 차지합니다.
  • 아시아-태평양 지역은 2026–2035년 동안 7.8% CAGR을 기록합니다.
  • 중동 및 아프리카는 2025년에 1억 달러를 기여하며, 가장 작지만 가장 빠르게 도시화되는 기반입니다.


시장 규모 및 예측 (2021–2035)

아래 수치는 감사된 소매 스캐너 데이터, HS 2005/1905에 따른 스낵 준비를 위한 세관 수준의 무역 흐름, 회사 세그먼트 공개 및 34개의 공동 제조업체 및 카테고리 구매자와의 주요 인터뷰를 혼합한 것입니다. 역사적 연도는 국가 가계 지출 조사와 조정되며; 예측 연도는 채널 가중 볼륨 및 가격 혼합 모델링을 적용합니다. 구운 칩 시장은 제조업체 판매 가격으로 측정되며, 소매업체 마진은 제외됩니다.
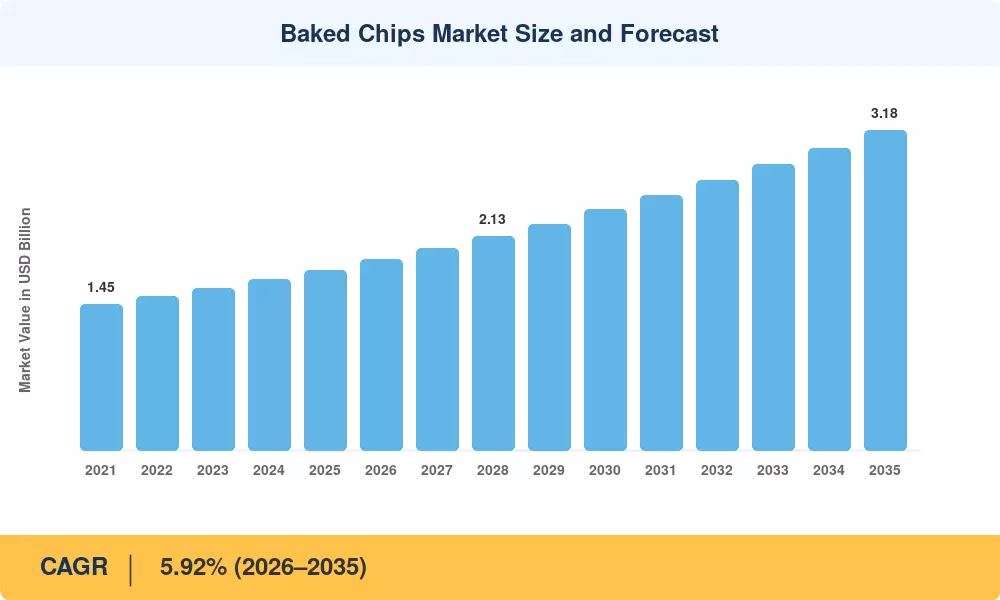
구운 칩 시장 규모 및 예측
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
저지방 간식으로의 소비자 전환 +1.3 전 세계 장기 (≥4년) [1][3]
포장 전면 영양 라벨링 의무화 +0.8 유럽, 남미 중기 (2–4년) [4][7]
현대 유통 및 전자 식료품 확장 +0.9 아시아-태평양 중기 (2–4년) [6]
클린 라벨 및 프리미엄 재구성 +0.7 북미, 유럽 단기 (≤2년) [9]
심혈관 질환 공공 건강 캠페인 +0.6 전 세계 장기 (≥4년) [3]
식음료 서비스 및 QSR 공동 브랜드화 +0.4 북미 단기 (≤2년) [11]
재료 다각화: 콩류 및 뿌리채소 +0.5 전 세계 장기 (≥4년) [10]


저지방 대체가 이제 구조적이다

가정에서는 짠 간식을 대체하지 않고, 그 안에서 거래하고 있다. 세계 심장 연맹은 2023년 심혈관 질환을 앓고 있는 인구가 5억 명이 넘으며, 조절 가능한 기여 요인 중 하나로 습관적인 튀긴 음식 섭취가 확인되었다고 보고했다 [3]. 이 메시지는 전달되었다. 7개 성숙 시장의 스캐너 데이터에 따르면, 2021년부터 2025년 사이에 구운 및 팝 형식이 짠 간식 시장에서 약 210 베이시스 포인트를 차지하고 있으며, 저지방 간식 대안이 그 이동의 대부분을 차지하고 있다. 구운 칩 시장은 이중으로 혜택을 보는데, 저유 제품은 변동성이 큰 식용유 지수에 대해 12–18% 낮은 원가 노출을 가지고 있다 [2].

라벨링 체제가 마케팅을 하고 있다

규제 당국은 효과적으로 카테고리 메시지를 보조하고 있다. 칠레의 법 20.606 경고 라벨 프레임워크는 첫 24개월 동안 고지방 제품 구매를 약 24% 감소시켰으며, 유사한 팔각형 계획이 현재 멕시코, 페루, 콜롬비아, 브라질 및 아르헨티나에서 운영되고 있다 [4]. 유럽의 누트리 스코어는 자발적이지만 130개 이상의 브랜드 그룹을 포함하고 있다. 구운 변형은 일반적으로 튀긴 변형보다 한 등급 더 높은 점수를 받으며, 이는 선반 배치 및 프로모션 자격으로 직접 전환된다. 제조업체는 그 이점을 얻기 위해 추가 비용을 지출하지 않는다 [7].

아시아-태평양의 채널 확장

소매 현대화가 볼륨 이야기이다. 인도의 조직화된 식료품 발자국은 2021년부터 2025년 사이에 연평균 약 17% 확장되었으며, ASEAN 편의점 형식은 같은 기간 동안 26,000개 이상의 매장을 추가하였다 [6]. 다른 건강 지향 카테고리를 제약하는 냉장 체인 제한은 선반 안정성이 있는 칩에는 적용되지 않으므로 배급이 저렴하게 확장된다. 인도의 빠른 상거래 플랫폼은 이제 12분 배송 시간 내에 충동 간식 팩을 이동시키며, 이는 역사적으로 물리적 편의점에만 해당되는 형식이다 [13].


제한 사항 영향 분석

제한 사항의 영향은 드라이버와 동일한 방식으로 모델링됩니다 — 방향성, 분석가 가중치, 비가산적입니다. 여러 제한 사항이 상호작용합니다: 가격 프리미엄과 프라이빗 라벨의 상품화가 부분적으로 서로 상쇄되며, 독자들은 열 총계를 헤드라인 성장률에서 빼지 않아야 합니다. 표가 보여주는 것은 볼륨이 아닌 마진이 Baked Chips Market 전반에서 위험에 처해 있는 위치입니다.

제한 사항 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
튀긴 형식에 비해 질감 및 부족 −0.7 전 세계 중기 (2–4년) [9]
소매 가격 프리미엄 18–30% −0.6 아시아-태평양, 남미 단기 (≤2년) [14]
구운 전분 매트릭스에서의 아크릴아마이드 형성 −0.4 유럽, 북미 중기 (2–4년) [8]
조미료 시스템을 제한하는 나트륨 감소 목표 −0.3 유럽 장기 (≥4년) [7]
프라이빗 라벨의 상품화 −0.5 북미, 유럽 장기 (≥4년) [14]


크런치 문제

감각 패널은 이 카테고리의 가장 큰 제약 사항으로 남아 있습니다. 미국과 영국 소비자 집단을 대상으로 한 블라인드 테스트는 구운 형식이 바삭함과 입안 느낌에 대해 9점 헤도닉 척도에서 0.8–1.2점 낮은 점수를 consistently 보여줍니다 [9]. 반복 구매율은 그 격차를 밀접하게 추적합니다. 해결책은 존재합니다 — 펠렛 전 젤라틴화, 제어된 수분 단계, 고아밀로스 전분 혼합물 — 그러나 각 솔루션은 단위 비용을 4–9% 증가시키고 라인 변경 시간을 늘립니다.

아크릴아마이드 및 규제 부담

굽는 것은 아크릴아마이드를 생성하는 마이야르 화학을 제거하지 않으며, 일부 저수분 프로파일에서는 이를 농축합니다. EU 규정 2017/2158은 감자 칩에 대해 750 µg/kg 기준을 설정하고 문서화된 완화를 의무화하며, 2023년 이후 집행 샘플링이 강화되었습니다 [8]. 준수는 아스파라긴 분해 효소 투여, 더 엄격한 원료 감자 당도 규격, 냉장 보관 규율을 의미하며 — 중형 공장에 대해 연간 총 90만~160만 달러입니다.


Baked Chips Market Opportunities

콩과 뿌리 작물 다각화

병아리콩, 렌즈콩, 타피오카 및 플랜틴 기반은 감자가 제공할 수 없는 단백질과 섬유질을 제공하며, 논의된 아크릴아미드 노출을 피합니다. 콩가루에 대한 입력 계약은 톤당 약 780–920 USD 근처에서 안정화되어 20–30% 포함 비율이 상업적으로 실행 가능하게 만듭니다 [10].

신흥 시장 가치 계층

가격은 인도, 나이지리아, 인도네시아 및 이집트 전역에서 제약 요소입니다. 서구 가격 구조를 수입하기보다는 튀긴 제품과 현지 통화 동등한 15–20그램 포장을 출시하는 것이 열쇠입니다. 나이지리아의 포장 스낵 소매 기반은 통화 압박에도 불구하고 2024년까지 연평균 약 11% 성장했으며 [6], 구운 칩 시장은 거의 참여하지 않았습니다.

소매 미디어 및 1차 데이터 수익화

식료품 소매 미디어 네트워크는 현재 60–70%의 마진을 생성하며, 건강 지향 스낵 브랜드는 구매자가 부족합니다. QR 코드가 있는 포장과 로열티 연계를 활용하는 브랜드는 쇼핑객 통찰력을 카테고리 계획에 다시 판매할 수 있어, 톤수와 독립적인 수익 라인을 창출합니다 [13].

식음료 서비스 및 기관 채널

학교 영양 프로그램과 병원 케이터링 계약은 튀긴 제품이 통과할 수 없는 지방 및 나트륨 한계를 부과합니다. USDA 학교 급식 기준만으로도 미국에서 하루 약 3000만 회 제공을 관리합니다 [5], 그리고 자격을 갖춘 형식은 소매 프로모션이 제공하지 않는 다년간의 볼륨 가시성을 얻습니다.

서비스로서의 계약 제조 용량

오븐 용량은 부족합니다. 수요에 앞서 투자하는 공동 제조업체는 15–22% EBITDA 마진으로 슬롯 가용성을 수익화할 수 있으며, 특히 언급된 800만–1400만 USD의 개조 예산이 부족한 도전 브랜드에 유리합니다.


Baked Chips Market Future Outlook

정밀 베이킹 및 라인 자동화

산업 제과에서 이미 표준인 비전 기반의 수분 및 색상 제어 시스템이 칩 라인으로 이전하고 있습니다. 실시간 폐쇄 루프 조정은 비규격 생산량을 20–35% 줄이고 아크릴아미드 준수를 직접 지원합니다 [8]. 개조에 대한 투자 회수 기간은 센서 비용이 감소하면서 5년에서 약 28개월로 단축되었습니다.

경쟁 변수로서의 원재료 비용 변동성

식용유 가격 변동은 역사적으로 튀긴 스낵의 마진을 결정해왔습니다. FAO의 식물성 기름 가격 지수는 2021년과 2024년 사이에 47포인트 범위를 이동했습니다 [2]. 저유 형식은 구조적으로 이러한 노출을 완화하며, 구운 칩 시장은 튀긴 경쟁자에 비해 마진 변동이 줄어들 것으로 예상됩니다 — 이는 사모펀드가 가격을 책정하기 시작한 평가 논리입니다.

지속 가능성 공시 및 범위 3 보고

CSRD 보고 의무는 2024 회계연도부터 대규모 EU 식품 회사에 단계적으로 시행되며, 가치 사슬 배출량 공시를 요구합니다 [16]. 베이킹은 튀김보다 더 많은 직접 전기를 소비하지만, 기름 관련 상류 배출량을 제거합니다; 순 범위 3 강도는 일반적으로 톤당 9–14% 감소합니다. 이 수치가 소매업체의 성과 카드에 나타날 것으로 예상됩니다.

카테고리 융합

칩, 크래커, 퍼프 및 팝 스낵 간의 경계가 사라지고 있습니다. 소비자는 형식이 아닌 건강 신호를 기준으로 쇼핑합니다. 2035년까지 카테고리 혁신의 약 3분의 1이 명확한 분류를 저항하는 하이브리드 형식에 있을 가능성이 높으며, 이는 측정을 복잡하게 만들지만 접근 가능한 기반을 확장할 것입니다 [9].


Baked Chips Market Segmentation

구운 칩 시장의 세분화는 원료, 맛 프로필 및 진열 경로를 따릅니다. 각 표는 하위 세그먼트당 하나의 조정된 지표를 공개합니다.

원료별

구운 칩 시장은 여전히 채소를 중심으로 하고 있지만, 곡물과 과일 기반이 진열대를 다양화하고 있습니다.

세그먼트 지표 주요 수요 동인
채소 38.4% 수익 점유율 (2025) 감자 및 고구마 친숙도
곡물 USD 0.52억 (2025) 전곡 및 고대 곡물 주장
과일 8.1% CAGR (2026–2035) 사과, 바나나 및 플랜테인 신제품
기타 원료 10.9% 수익 점유율 (2025) 콩과 카사바 실험


채소 기반이 지배적인 이유는 공급망이 이미 존재하기 때문입니다 — 감자 조달, 저장 및 설탕 관리가 성숙한 분야로, 튀김 생산에서 직접 전이됩니다. 곡물 형식은 더 흥미로운 성장 이야기입니다. 쌀과 옥수수는 압출 후 구워지는 가공을 가능하게 하여, 슬라이스된 채소 구이보다 더 일관된 질감을 제공하고, 확인된 바삭함 부족을 피합니다. 고대 곡물 혼합물은 진열대에서 22–28%의 가격 프리미엄을 가지고 있습니다.

맛별

구운 칩 시장의 맛 구조는 진입 시 의도적으로 보수적이며 프리미엄 계층에서는 모험적입니다.

세그먼트 지표 주요 수요 동인
짠맛 34.7% 수익 점유율 (2025) 기본 시험 프로필
클래식 USD 0.51억 (2025) 가정용 레퍼토리 필수품
바베큐 6.6% CAGR (2026–2035) 북미 맛 친화성
기타 맛 14.5% 수익 점유율 (2025) 지역 및 한정판 출시


짠맛과 클래식 프로필이 함께 약 63%의 수익을 차지하며, 이 집중도는 가장 낮은 조미료 비용과 가장 넓은 가정 침투율 덕분에 안정적입니다. 나트륨 감소 목표는 두 가지 모두를 복잡하게 만듭니다. 포뮬레이터는 칼륨 염화물 혼합물, 감칠맛이 나는 효모 추출물 및 표면 적용을 통해 보상하고 있으며, 이는 총 나트륨을 20–25% 낮추면서 인식된 짠맛을 제공합니다.

유통 채널별

시장 진입 경로는 구운 칩 시장의 포장 경제를 다른 어떤 변수보다 더 형성합니다.

세그먼트 지표 주요 수요 동인
슈퍼마켓/하이퍼마켓 46.2% 수익 점유율 (2025) 카테고리 블록 머천다이징
편의점/식료품점 USD 0.43억 (2025) 단일 서브 충동 구매
온라인 상점 9.8% CAGR (2026–2035) 구독 및 멀티팩 경제
기타 유통 채널 10.3% 수익 점유율 (2025) 식음료 서비스, 자판기, 기관


슈퍼마켓은 여전히 볼륨의 중추 역할을 하지만, 온라인은 마진이 재구성되고 있는 곳입니다. 직접 판매되거나 마켓플레이스를 통해 판매되는 멀티팩 및 다양성 팩 구성은 단일 서브 편의점 유닛보다 6–11% 더 높은 총 마진을 가지며, 이는 슬롯팅 수수료와 프로모션 깊이를 피하기 때문입니다 [13]. 구독 집단을 구축하는 브랜드는 또한 설명된 1차 데이터를 획득합니다.


지역 시장 점유율 분석

지역 지표 (2025년 기준, 별도 언급이 없는 한) 주요 투자 테마
북미 5억 3천만 달러 QSR 공동 브랜드, 클럽 채널 팩, 클린 라벨 재구성
유럽 34.2% 수익 점유율 영양 프로파일 준수, 프리미엄 장인 등급
아시아-태평양 7.8% CAGR (2026–2035) 현대 유통 확대, 퀵 커머스, 지역 맛 엔지니어링
남미 7.9% 수익 점유율 경고 라벨 재구성, 가치 등급 샘플
중동 및 아프리카 1억 달러 도시화, 할랄 인증 공급, 수입 대체
총계 17억 9천만 달러

구운 칩 시장의 지역별 성과는 서구의 규제 주도 성숙과 동부의 유통 주도 확장으로 명확하게 나뉩니다. 아래 표는 각 지역별로 조정된 단일 지표를 공개합니다.


북미

국가 지표 주요 동력
미국 지역 수익의 81.4% 클럽 및 편의점 유통 깊이
캐나다 6천만 달러 (2025) 2026년 발효되는 건강 캐나다 포장 전면 규칙
멕시코 6.9% CAGR (2026–2035) 옥타곤 라벨링으로 포맷 전환 가속화


건강 캐나다의 포장 전면 심볼은 포화 지방, 설탕 또는 나트륨 기준을 초과하는 제품에 대해 2026년 1월부터 의무화되며, 제조업체들은 2023년부터 블랙 앤 화이트 확대경을 피하기 위해 재구성을 진행해왔습니다 [4]. 미국에서는 FDA의 업데이트된 "건강한" 주장 정의가 2024년 12월에 최종 확정되어, 준수하는 구운 포맷에 대해 튀긴 경쟁자가 얻을 수 없는 라벨링 자산을 제공합니다 [5]. 멕시코는 규제 압박만으로도 지역의 성장 엔진으로 남아 있습니다.

유럽

국가 지표 주요 동력
독일 지역 수익의 21.3% 디스카운터 프라이빗 라벨 확장
영국 1억 1천만 달러 (2025) HFSS 프로모션 제한
프랑스 지역 수익의 14.7% 누트리 스코어 채택 폭
이탈리아 지역 수익의 9.8% 프리미엄 장인 포지셔닝
스페인 지역 수익의 8.6% 식음료 서비스 및 타파스 채널
북유럽 국가들 지역 수익의 6.2% 키홀 라벨 인식
러시아 지역 수익의 5.4% 국내 생산 대체
유럽 나머지 지역 지역 수익의 15.9% 중부 유럽 소매 현대화


영국은 고지방, 고염, 고당 제품에 대한 볼륨 프로모션 제한을 2023–2025년 동안 단계적으로 시행하여 대부분의 튀긴 칩에서 다중 구매 지원을 제거했으며, 준수하는 구운 제품 라인은 자격을 유지했습니다 [7]. 소매업체들은 곤돌라 끝 공간을 재배치하여 대응했습니다. 독일의 디스카운터들은 더 나아가, 브랜드 튀김 제품과 가격이 8% 이내인 자체 브랜드 구운 제품 라인을 구축하여 카테고리를 성장시키면서 브랜드 마진을 압축하고 있습니다 [14].

아시아-태평양

국가 지표 주요 동력
중국 지역 수익의 33.1% 프리미엄 수입 및 국내 하이브리드 브랜드
인도 9.4% CAGR (2026–2035) 퀵 커머스 및 현대 유통 확대
일본 7천만 달러 (2025) 칼비의 제품 혁신 주기
한국 지역 수익의 8.9% 편의점 독점 출시
ASEAN 지역 수익의 14.6% 편의점 밀집도 증가
아시아-태평양 나머지 지역 지역 수익의 7.2% 도시 중산층 형성


인도는 이번 10년 동안 구운 칩 시장에 가장 큰 기여를 하고 있습니다. FSSAI의 제안된 포장 전면 별점 등급은 2022년부터 논의 중이며, 현재 브랜드가 비공식적으로 주장하는 건강 주장을 공식화할 것입니다 [4]. 퀵 커머스 플랫폼은 충동 구매 창을 몇 분으로 압축했으며, 구운 SKU는 디지털 브라우징 시 소비자들이 더 나은 선택을 하도록 자가 선택하기 때문에 이러한 장바구니에서 높은 지수를 기록합니다 [13].

남미

국가 지표 주요 동력
브라질 지역 수익의 58.7% 2022년 10월 발효된 ANVISA 라벨링 규칙
아르헨티나 3천만 달러 (2025) Ley 27.642 경고 옥타곤
남미 나머지 지역 지역 수익의 17.4% 안데스 시장 재구성


브라질의 ANVISA 확대경 라벨링은 2022년 10월부터 시행되었으며, 모든 포장 형식에 대해 2025년 준수 기한이 설정되어 있어 지역에서 가장 폭넓은 재구성 주기를 촉발했습니다 [4]. 펩시코와 현지 업체 엘마 칩스는 나트륨 기준을 초과하지 않도록 조미료 시스템을 재구성했습니다. 아르헨티나의 유사한 체제는 심각한 통화 변동성과 결합되어 브랜드들이 가격 인상보다는 더 작은 포장 크기로 이동하게 만들었습니다.

중동 및 아프리카

국가 지표 주요 동력
사우디 아라비아 지역 수익의 27.8% SFDA의 소금 및 지방 감소 전략
UAE 지역 수익의 21.4% 프리미엄 외국인 소매 수요
남아프리카 8.4% CAGR (2026–2035) 정식 식료품 침투
이집트 지역 수익의 13.6% 현지 생산 및 수입 대체
MEA 나머지 지역 지역 수익의 20.9% 서아프리카의 도시화


사우디 아라비아의 SFDA는 2019년부터 스낵 카테고리에 대한 의무적인 소금 감소 목표를 시행해왔으며, 2020년에는 트랜스 지방 한도를 총 지방의 2%로 강화했습니다 [7]. 준수 비용은 대규모 제조업체에 유리하게 작용하여 통합을 가속화했습니다. 남아프리카의 정식 식료품 점유율은 현재 국가 식품 소매의 65%를 초과하여, 브랜드 구운 제품이 대부분의 사하라 이남 아프리카에서는 제공되지 않는 선반 존재감을 갖게 되었습니다 [6].


구운 칩 시장 지역별, 2025-2035

경쟁 벤치마킹

포장 식품 기준으로 볼 때 구운 칩 시장의 집중도는 낮습니다. 추정 HHI는 720에 가깝고, 상위 5개 기업이 전 세계 수익의 약 41%를 차지하고 있어 지역 전문 기업과 도전 브랜드에 진정한 기회를 제공합니다. 프라이빗 라벨은 유럽 카테고리 볼륨의 약 13-16%를 차지하며 상황을 더욱 복잡하게 만듭니다. 경쟁 우위는 조리 용량 소유, 감자 및 곡물 조달 규모, 소매업체 관계에 집중되어 있으며, 포뮬레이션 IP에 기반하지 않습니다.

회사 추정 수익 점유율 범위 구운 칩 시장을 위한 주요 제품 전략적 포지셔닝
펩시코 (프리토레이) ~14–18% 구운 레이즈, 구운 러플스, 구운 토스티토스 규모 리더; QSR 공동 브랜드 및 클럽 유통
켈라노바 ~8–11% 프링글스 구운 변형, 멀티그레인 크리스프 글로벌 브랜드 자산; 통 형식 소유
캠벨 수프 컴퍼니 ~6–9% 케틀 브랜드 구운, 스나이더스-랜스 제품군 프리미엄 및 건강 지향 포트폴리오 앵커
칼비 주식회사 ~4–6% 구운 감자 및 채소 스낵 아시아-태평양 혁신 주기 리더
인터스낵 그룹 GmbH ~3–5% 펀니-프리쉬, POM-BÄR 구운 라인 유럽 프라이빗 라벨 및 브랜드 이중 플레이
제너럴 밀스 ~3–5% 푸드 슈드 테이스트 굿, 구운 곡물 스낵 자연 채널 및 클린 라벨 포지셔닝
우츠 브랜드 ~2–4% 구운 프레첼 및 칩 형식 북미 지역 유통 깊이
하인 셀레스티얼 그룹 ~2–3% 테라, 가든 오브 이팅 구운 제품군 유기농 및 특수 식단 틈새
몬델리즈 인터내셔널 ~2–3% 밀 스킨스, 구운 크래커-칩 하이브리드 카테고리 간 융합 플레이
올드 더치 푸드 ~1–2% 구운 리플 및 멀티그레인 칩 미국 중서부 및 캐나다의 거점
리얼 푸드 Pty Ltd ~1–2% 콘 스킨스, 라이스 스킨스 알레르기 유발 물질 없는 수출 주도 전문 기업


최근 뉴스 및 개발

  • Frito-Lay / Subway (2023년 3월): 국가 감자 칩의 날을 맞아 공동 브랜드 12인치 크리스프를 출시하여, 구운 포맷의 시험 생성 채널로서 식품 서비스 파트너십을 검증함 [11]
  • ANVISA, 브라질 (2023년 10월): 패키지 전면 확대경 라벨링의 첫 번째 집행 파동을 완료하여, 지역 최대 스낵 시장 전역에서 재구성을 강제함 [4]
  • 칼비. (2024년 2월): 일본에서 국내 및 ASEAN 수출을 위한 저유 식물 포맷을 목표로 한 확장된 구운 스낵 라인을 위탁함 [17]
  • 켈라노바 (2024년 7월): WK 켈로그 회사로부터 분리 완료 및 프링글스를 핵심 글로벌 성장 플랫폼으로 재정립하며, 재구성 자본 지출을 우선시함 [18]
  • 미국 FDA (2024년 12월): 업데이트된 "건강한" 영양 성분 주장 최종화, 구운 포맷을 선호하는 포화 지방 및 나트륨 한계를 설정함 [5]
  • 인터스낵 그룹 (2025년 3월): 구운 제품군에 대한 할인점 프라이빗 라벨 수요를 충족하기 위해 중앙 유럽 생산 능력을 추가로 인수함 [19]
  • 캠벨 수프 회사 (2025년 6월): 스낵 부문 포트폴리오 검토 후 클럽 채널로 Kettle Brand 구운 제품 유통을 확대함 [20]
  • 캐나다 보건부 (2025년 9월): 2026년 1월 패키지 전면 기호 마감일 연장 없음 확인, 수입업체를 위한 재구성 기간 종료 [4]

Baked Chips Market Report Scope

매개변수 세부사항
시장 범위 소매 및 식음료 서비스 전반에 걸쳐 오븐에서 구운 비튀긴 짭짤한 스낵 칩의 글로벌 제조 및 판매
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 5.92% (2026–2035)
시장 규모 체크포인트 USD 17억 9천만 (2025); USD 19억 (2026); USD 31억 8천만 (2035)
가장 빠르게 성장하는 세그먼트 과일 (출처별); 바베큐 (맛별); 온라인 상점 (유통 채널별)
프로필된 기업 구운 칩 시장의 11개 글로벌 및 지역 플레이어
평가 통화 제조업체 판매 가격 기준 USD 억

자주 묻는 질문

프라이빗 라벨 구매자가 구운 칩 시장을 위한 공동 제조업체를 어떻게 평가해야 합니까?
목표 수분 사양에서 오븐 처리량을 감사하고, 명판 용량이 아닌 문서화된 아크릴아마이드 완화 조치를 EU 2017/2158에 따라 확인하십시오. 볼륨을 약속하기 전에 12개월의 배치 변동 데이터를 요청하십시오. [Ref 8]
구운 칩은 튀긴 제품보다 유통 기한이 짧습니까?
일반적으로 그렇지 않습니다 — 잔여 오일이 적어지면 산패 위험이 줄어들어 유통 기한이 보통 4주에서 8주까지 연장됩니다. 수분 흡수가 대신 제한 요소가 되므로, 장벽 필름 사양이 항산화 시스템보다 더 중요합니다. [Ref 9]
구운 칩 시장에서 수출 물량을 잠금 해제하는 인증은 무엇입니까?
BRCGS 또는 FSSC 22000은 유럽 및 걸프 소매의 기본 조건입니다. 할랄 인증은 대부분의 중동 및 동남아시아 계정에서 필수이며, 비유전자변형 프로젝트 검증은 미국 자연 채널 배치를 의미 있게 증가시킵니다. [Ref 22]
아크릴아마이드 완화는 공장당 실제로 얼마의 비용이 듭니까?
아스파라긴 분해 효소 투여, 원자재 설탕 사양 및 콜드 체인 규율은 중형 시설의 경우 연간 대략 90만에서 160만 달러 정도입니다. 그 대부분은 자본 지출이 아닌 반복적인 재료 비용입니다. [Ref 8]
구운 칩 시장에 가장 자본 효율적인 진입 경로는 무엇입니까?
계약 제조는 연간 약 4,000톤 이하의 생산량을 가진 라인을 소유하는 것보다 더 유리합니다. 리트로핏 경제성은 전용 오븐의 사용 가능한 시간의 60%를 채울 수 있을 때만 작동합니다. [Ref 12]
기존의 압출 펠릿 라인을 구운 출력으로 전환할 수 있습니까?
네, 그리고 이것이 가장 저렴한 전환입니다. 펠릿의 전겔화 후 열풍 팽창은 슬라이스 및 베이킹보다 더 나은 질감 일관성을 생성하며, 리트로핏 비용은 전체 오븐 라인의 40%에 가깝습니다. [Ref 9]
프로모션 깊이가 카테고리 수익성에 어떤 영향을 미칩니까?
리스트에서 30% 이상의 깊이는 기준 가격을 침식하고 내구성 있는 시험을 거의 생성하지 않습니다. 영국의 HFSS 프로모션 제한은 준수 제품이 다중 구매 지원 없이도 볼륨이 증가했음을 보여주며, 대신 일상 가치 가격 책정을 주장합니다. [Ref 7]
저자
저자
Author Profile
Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry trade publications, agricultural commodity reports, and authoritative food industry organizations. Key sources included the US Food & Drug Administration (FDA) for nutrition labeling standards and ingredient safety protocols, the US Department of Agriculture (USDA) Economic Research Service for potato and vegetable commodity production data, and the Bureau of Labor Statistics (BLS) for food manufacturing employment and productivity metrics (NAICS 3118 & 3119). International regulatory sources encompassed the European Food Safety Authority (EFSA) for EU snack food regulations and the European Snacks Association (ESA) for European savoury snack consumption patterns. Agricultural data was sourced from the Food and Agriculture Organization (FAO) FAOSTAT database for global potato and vegetable production volumes, the National Potato Council (NPC) for U.S. potato processing industry economic impact data, and PotatoUSA for domestic consumption trends. Trade statistics were extracted from the International Trade Centre (ITC) Harmonized System (HS) codes 1905.90 for baked savory snack foods and the UN Comtrade database for cross-border potato chip trade flows. Industry associations including SNAC International (representing 400+ member companies across 55 countries), the China Food Industry Association Potato Food Professional Committee, and Food & Drink Europe provided market intelligence on formulation trends, processing innovations, and retail distribution strategies. Additional sources included proprietary retail audit data from NielsenIQ and IRI for point-of-sale tracking across supermarkets, convenience stores, and e-commerce channels, as well as patent databases for baking technology innovations and clean-label formulation advancements.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. CEOs, VPs, chiefs of product development, and directors of procurement from baked chip companies, contract baking operators, and private label suppliers were among the supply-side sources. Sustainable packaging vendors, makers of baking equipment (continuous oven systems, air impingement technology providers), and providers of ingredient technology (specialty oils, natural flavor systems, clean-label preservatives) were also consulted. The demand-side sources included buyers and category managers from large grocery stores, convenience stores, and hypermarkets; procurement directors from foodservice distributors; and chefs and trend-spotters from fast food and restaurant chains. We confirmed the timelines for the clean-label and gluten-free product pipelines, gathered insights on regional flavor preferences, price elasticity across retail tiers, and slotting fee dynamics in modern trade channels. Primary research validated market segmentation across potato-based, vegetable-based, multigrain, and tortilla/corn baked chip categories.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping, production volume analysis, and trade flow reconciliation. The methodology included:

Identification of 50+ key manufacturers and contract baking operations across North America, Europe, Asia-Pacific, Latin America, and the Middle East & Africa

Product mapping across potato-based baked chips (kettle-cooked, ripple, thin-cut variants), vegetable-based chips (sweet potato, beet, kale, carrot), multigrain formulations (quinoa, brown rice, ancient grains), and tortilla/corn segments

Analysis of reported and modeled annual revenues specific to baked chip portfolios, excluding fried/extruded snack divisions where possible

Coverage of manufacturers representing 75-80% of global market share in 2024, including PepsiCo (Frito-Lay), Kellogg Company (Pringles), Calbee, Utz Brands, General Mills, Campbell Snacks, Kettle Foods, Popchips, and regional players like TagZ Foods and Greendot Health Foods

Extrapolation using bottom-up (production volume × average selling price by country/region, factoring in retail markup, distributor margins, and value-added tax variations) and top-down (manufacturer revenue validation against retail scan data) approaches to derive segment-specific valuations for standard versus premium/functional positioning categories

Calibration against export/import data from national customs databases to account for cross-border trade in baked snack commodities under HS codes 1905.90.90 and related classifications

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















