유모차 시장 (2026 - 2035)

유모차 시장 규모, 점유율, 산업 동향 및 분석 연구 보고서 제품 유형별(표준형, 경량/소형, 모든 지형형, 기타), 최종 사용자별(유아, 유아), 가격대별(대중 시장, 프리미엄), 유통 채널별(오프라인 소매점, 온라인 소매점), 지역별(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카) - 2035년 예측
ID: MRFR/CG/27870-HCR 128 Pages Tejas Chaudhary Last Updated: September 17, 2026
Baby Stroller Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.74%
Key Players
Goodbaby International (Cybex
Evenflo)
Artsana Group
Dorel Industries (Maxi-Cosi
Safety 1st)
Bugaboo
Opportunities
  • Subscription and Stroller-as-a-Service Models
  • Emerging-Market Penetration in Southeast Asia and Africa
  • Smart and Connected Stroller Platforms

Baby Stroller Market Summary

유모차 시장은 2025년에 51억 8천만 달러로 평가되었으며, 2026년에는 54억 7천만 달러에 도달할 것으로 예상되며, 2035년까지 90억 4천만 달러로 증가할 것으로 보이며, 2026–2035년 예측 기간 동안 연평균 성장률(CAGR)은 5.74%에 이를 것으로 예상됩니다. 이 경로를 가속화하는 두 가지 힘은 다음과 같습니다: 유모차를 라이프스타일 투자로 여기는 이중 소득 가구의 가처분 소득 증가와 유럽연합 및 북미의 아동 제품 안전 규정 강화로 혁신 준비가 된 제조업체에게 보상을 주는 것입니다 [1][2]. 오늘날 부모들은 기본 푸시체어 대신 자녀와 함께 성장하는 기능이 풍부한 모듈형 시스템에 더 많은 비용을 지출하고 있습니다.

유모차 시장의 제품 개발은 금속 프레임 상품 디자인에서 원핸드 폴딩 메커니즘, 통합 서스펜션, GPS 추적 및 온도 센서와 같은 스마트 연결 기능을 갖춘 엔지니어링 솔루션으로 전환되었습니다. 브랜드들은 2024년 동안 R&D에 약 3억 2천만 달러를 투자했으며, 이는 안정성 및 제동 기준을 높인 유럽연합의 업데이트된 EN 1888-1:2023 표준에 의해 부분적으로 촉진되었습니다[4]. 선진 경제에서 출산율 감소는 역설적으로 부모들이 적은 자녀에게 집중적으로 지출함에 따라 평균 판매 가격을 높이고 있습니다.

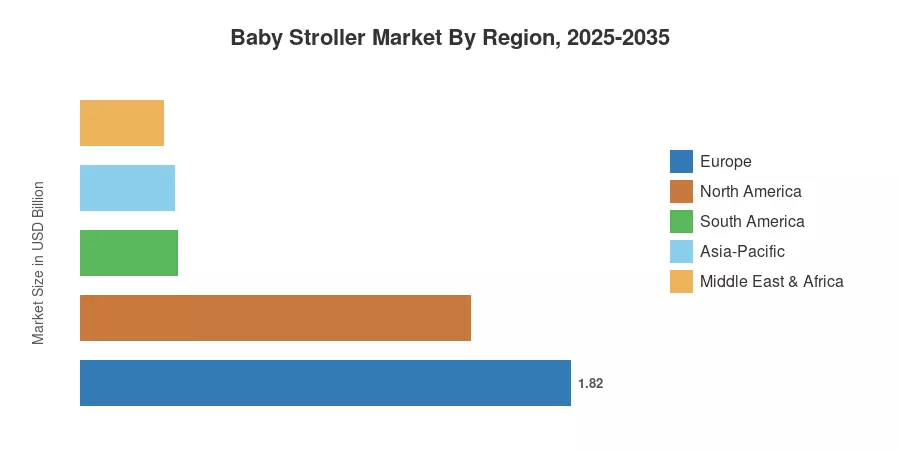
유럽은 전 세계 수익의 약 35.1%를 차지하며 유모차 시장에서 가장 큰 점유율을 차지하고 있으며, 독일, 영국, 프랑스의 강력한 브랜드 충성도와 엄격한 안전 기준에 기반하고 있습니다. 아시아-태평양 지역은 중국, 인도, 동남아시아의 빠른 도시화에 힘입어 6.85%의 예상 CAGR로 가장 빠르게 성장하는 지역입니다. 북미는 약 28.0%의 점유율로 두 번째로 큰 위치를 차지하고 있으며, 성숙한 소매 생태계와 높은 1인당 유아용 제품 지출에 의해 지원받고 있습니다. 앞으로의 10년은 지속 가능성 의무, 디지털 상거래 확장 및 신흥 시장에서의 프리미엄화의 융합으로 정의될 것입니다.


주요 보고서 요약

• 제품 유형별

  • 표준 유모차는 2025년 유모차 시장 수익의 약 36.2%를 차지하며, 선진 및 신흥 경제 모두에서 가장 널리 구매되는 카테고리로 남아 있습니다.
  • 경량/컴팩트 세그먼트는 2035년까지 8.40%의 CAGR로 성장할 것으로 예상되며, 도시 밀도가 교통 친화적인 디자인에 대한 수요를 촉진하고 있습니다.

• 최종 사용자별

  • 유아는 2025년 유모차 시장에서 지배적인 최종 사용자 점유율을 차지하며, 대부분의 가정이 출생 전이나 출생 직후에 유모차를 구매하는 구매 패턴을 반영합니다.

• 가격대별

  • 유아는 2025년 유모차 시장에서 지배적인 최종 사용자 점유율을 차지하며, 대부분의 가정이 출생 전이나 출생 직후에 유모차를 구매하는 구매 패턴을 반영합니다.
  • 프리미엄 가격의 유모차는 6.95%의 CAGR로 성장하고 있으며, 부모들이 브랜드, 재료 및 연장된 제품 수명을 점점 더 우선시함에 따라 대중 시장 성장 속도를 초과하고 있습니다.

• 유통 채널별

  • 온라인 유통 채널은 아시아-태평양 및 남미에서 직접 소비자에게 판매하는 브랜드와 마켓플레이스 플랫폼의 도달 범위가 확장됨에 따라 2035년까지 8.40%의 CAGR을 기록할 것으로 예상됩니다.

• 지역별

  • 유럽은 2025년 전 세계 유모차 시장 가치의 3분의 1 이상을 창출하며, 독일의 전통 유모차 제조업체들이 집중되어 있습니다.
  • 온라인 유통 채널은 아시아-태평양 및 남미에서 직접 소비자에게 판매하는 브랜드와 마켓플레이스 플랫폼의 도달 범위가 확장됨에 따라 2035년까지 8.40%의 CAGR을 기록할 것으로 예상됩니다.


시장 규모 및 예측 (2021–2035)

시장 규모는 제조업체 수준의 수익 추적, 유통업체 판매 데이터, 수출입 무역 기록 및 32개국의 소비자 조사 패널을 결합한 하이브리드 방법론을 기반으로 합니다. 역사적 수치는 (2021–2024) 감사된 성과를 반영하며, 예측 추정치는 (2026–2035) 인구 통계, 규제 및 거시 경제적 입력에 조정된 회귀 성장 모델을 적용합니다.
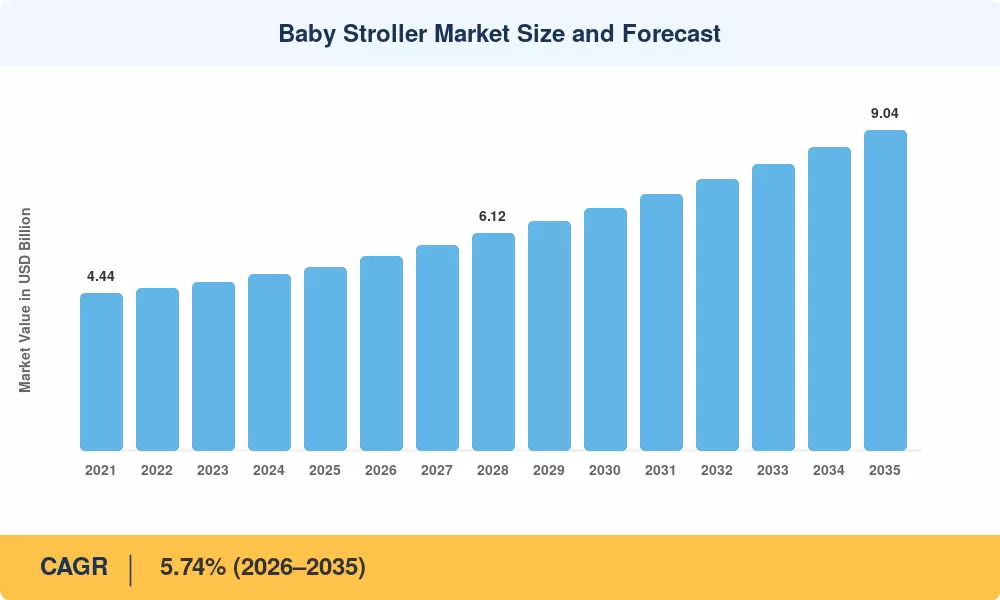
유모차 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자의 영향 분석

운전자 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
두 번째 소득 가구 지출 증가 ~22% 전 세계 단기 [1]
도시화 및 소형 주거 트렌드 ~18% 아시아-태평양, 유럽 중기 [7]
프리미엄화 및 기능 상승 ~16% 북미, 유럽 중기  
전자상거래 및 D2C 채널 성장 ~15% 전 세계 단기 [6]
아동 안전 규제 강화 ~12% 유럽, 북미 장기 [4]
스마트 연결 통합 ~10% 북미, 아시아-태평양 장기 [8]
지속 가능성 및 소재 혁신 ~7% 유럽, 아시아-태평양 장기 [9]


두 번째 소득 가구 지출 증가

전 세계적으로 두 번째 소득 가구 구조로의 전환은 부모들이 유아용품 구매에 접근하는 방식을 근본적으로 재구성했습니다. 미국에서 노동 통계국은 2024년 6세 이하 자녀를 둔 가구의 66.5%가 두 부모가 모두 취업하고 있다고 보고했으며, 이는 2019년의 60.8%에서 증가한 수치입니다 [1]. 높은 가계 소득은 단일 유모차에 대해 400~1,200달러를 지출할 의향으로 직접 연결되며, 이는 10년 전의 200달러 이하 예산과 비교됩니다. 이러한 지출 증가는 유아용 유모차 시장의 가장 큰 수요 측면의 원동력입니다.

도시화 및 소형 주거 트렌드

유엔은 2050년까지 전 세계 인구의 68%가 도시 지역에 거주할 것이라고 예상하고 있습니다 [7]. 상하이, 뭄바이, 런던, 상파울루와 같은 도시의 아파트 거주 가구는 기내 수하물 크기로 접히고 혼잡한 대중교통을 탐색할 수 있는 유모차가 필요합니다. 이러한 제약은 제조업체들이 항공우주 등급의 알루미늄 및 탄소 섬유 복합재를 사용하여 프레임을 재설계하도록 압박했습니다. 지난 5년 동안 구조적 강도를 유지하면서 접는 부피를 최대 40% 줄였습니다.

프리미엄화 및 기능 상승

유아용 유모차 시장의 평균 판매 가격은 2021년과 2024년 사이에 실질적으로 약 11% 증가했습니다. 산업화된 경제에서 부모들은 UPF 50+ 캐노피, 전륜 서스펜션, 리버시블 시트 및 통합 카시트 어댑터와 같은 고급 수준에만 있었던 편의 시설을 기대합니다. 이러한 기능 상승은 R&D에 투자할 의향이 있는 기업의 단위 경제성을 개선합니다.


전자상거래 및 D2C 채널 성장

온라인 소매의 유아용 유모차 시장 판매 비율은 오프라인 채널의 거의 두 배 속도로 증가하고 있습니다. 아마존, 티몰 및 브랜드 소유 웹사이트와 같은 플랫폼은 발견의 마찰을 줄이고 나란히 비교 쇼핑을 가능하게 했습니다. Mockingbird와 같은 D2C 브랜드는 디지털 네이티브 모델이 전통적인 소매 overhead 없이도 의미 있는 시장 점유율을 차지할 수 있음을 보여주었으며, 이는 기존 유통업체의 마진을 압축하고 있습니다 [6].


제약 영향 분석

제약 ~% 부정적 영향 지리적 관련성 영향 타임라인 참조
선진 시장의 출생률 감소 ~−28% 유럽, 동아시아 장기 [14]
원자재 및 물류 비용 인플레이션 ~−22% 전 세계 단기 [15]
규제 준수 비용 ~−20% 유럽, 북미 중기 [4]
위조 및 저품질 수입품 ~−18% 아시아-태평양, 아프리카 중기 [16]
신흥 시장의 소비자 가격 민감도 ~−12% 남미, MEA 장기 [17]


출생률 감소

EU 전역의 총 출산율은 2023년에 1.38로 기록된 최저치에 도달했으며, 일본의 출산율은 1.20으로 떨어졌고, 한국은 0.72를 보고했습니다 [14]. 출생아 수의 감소는 아기 유모차 시장의 구매 가능 고객 풀을 기계적으로 축소시킵니다. 제조업체들은 프리미엄화를 통해 이 역풍을 부분적으로 상쇄했지만, 이러한 지역의 볼륨 성장은 2035년까지 구조적으로 제약을 받을 것입니다.

원자재 및 물류 비용 압박

알루미늄과 고밀도 폴리에틸렌 — 두 가지 핵심 유모차 소재 — 는 2022–2024년 동안 에너지 비용과 공급망 중단으로 인해 15–20%의 가격 변동을 경험했습니다 [15]. 아시아-유럽 컨테이너 노선의 화물 요금은 2021년 정점에서 후퇴했지만, 2025년 초까지 팬데믹 이전 수준보다 약 35% 높은 상태를 유지했습니다. 이러한 비용 압박은 특히 얇은 마진으로 운영되는 대중 시장 브랜드의 제조업체 마진을 압축합니다.

규제 준수 비용

EU의 EN 1888 시리즈, 미국의 ASTM F833, 중국의 GB 14748와 같은 새로운 안전 기준을 충족하는 것은 엔지니어링 시간, 테스트 비용 및 문서 요구 사항을 추가하여 제품 출시 일정을 6개월에서 12개월 지연시킵니다 [4]. 전문 규제 준수 팀이 없는 소규모 제조업체는 불균형적인 비용 압박을 받을 수 있으며, 이는 아기 유모차 부문에서의 혁신을 제한할 수 있습니다.


Baby Stroller Market Opportunities

구독 및 유모차-서비스 모델

순환 경제는 유모차 분야에 새로운 비즈니스 모델인 구독 렌탈 및 인증된 중고 프로그램을 변모시키고 있습니다. 미국의 Loop Baby와 영국의 Baboodle과 같은 기업들은 소비자들이 유모차를 직접 구매하기보다는 월 $40-80에 고급 유모차를 렌트하고자 하는 욕구가 있음을 보여주었습니다. 이 모델은 평생 단위 경제성을 향상시키고 지속 가능성 목표를 지원합니다.


동남아시아 및 아프리카의 신흥 시장 침투

인도네시아, 필리핀, 나이지리아, 케냐의 유모차 침투율은 3세 미만 자녀가 있는 가구의 15% 미만으로, 서유럽의 75% 이상과 비교됩니다 [17]. 중산층 소득 증가와 소매 인프라 구축은 2035년까지 유모차 시장에 상당한 백지 기회를 창출합니다.

스마트 및 연결된 유모차 플랫폼

블루투스 지원 라이딩 추적기, 자동 브레이크 센서 및 전화 충전 포트의 통합은 유모차를 연결된 육아 플랫폼으로 변모시키고 있습니다. 글로벌 소비자 제품의 IoT 시장은 2030년까지 850억 달러를 초과할 것으로 예상되며, 아기 용품은 안전성과 연결성의 교차점에 위치하여 기술 중심의 부모들에게 매력을 제공합니다 [8].

지속 가능성 기반 제품 차별화

지속 가능한 제품을 위한 EU 에코디자인 규정(ESPR) 요구 사항은 제조업체들이 제품의 탄소 발자국을 공개하도록 압박하고 있습니다. 재활용 직물, 생물 기반 플라스틱 및 cradle-to-cradle 인증을 적극적으로 채택하는 브랜드는 지속 가능성 주장에 전념하는 소매업체의 진열 공간을 확보하면서 15-25%의 가격 프리미엄을 부과할 수 있습니다.

여행 시스템 생태계 번들링

부모들은 유모차, 카시트 및 아기 침대를 단일 호환 플랫폼으로 결합한 통합 여행 시스템을 점점 더 선호하고 있습니다. 모듈형 생태계를 제공하는 브랜드는 단일 제품 판매자에 비해 고객 평생 가치를 30-40% 더 높게 보고하고 있으며, 번들링은 유모차 시장의 고수익 성장 레버가 되고 있습니다.


Baby Stroller Market Future Outlook

디지털 통합 및 스마트 육아 생태계

향후 10년 동안 유모차는 더 큰 연결된 육아 생태계의 노드가 될 것입니다. UV 노출, 주변 온도 및 주행 진동을 측정하는 센서 시스템은 이미 Cybex와 Bugaboo의 고급 버전에서 제공되고 있습니다 [8]. 2030년까지 유아 유모차 시장의 선두주자들은 스마트 홈 시스템 및 부모 건강 앱과의 호환성으로 일반 경쟁자들과 차별화될 것입니다.


경쟁 요건으로서의 지속 가능성

EU의 지속 가능한 제품을 위한 에코디자인 규정(ESPR)은 소비자 제품 카테고리 전반에 걸쳐 재료 구성, 수리 가능성 및 재활용 가능성을 상세히 설명하는 의무적인 디지털 제품 여권(DPP)을 도입하고 있습니다. 재활용 가능한 알루미늄 프레임, 해양으로 향하는 플라스틱 섬유 및 구조화된 반납 프로그램에 조기에 투자하는 유모차 브랜드는 우선적인 진열 공간을 확보하고 환경을 생각하는 구매자들 사이에서 브랜드 가치를 구축할 것입니다.

플랫폼 경제학 및 모듈형 디자인

유모차 플랫폼 — 단일 섀시가 유아용 카시트, 아기 침대, 유아용 좌석 및 탑승 보드를 수용하는 — 는 산업을 면도기와 날 경제학으로 전환하고 있습니다. 적당한 마진으로 초기 섀시 구매는 50-60%의 총 마진으로 반복적인 액세서리 수익을 창출합니다. 이 플랫폼 접근 방식은 유아 유모차 시장의 제조업체들이 2035년까지 제품 로드맵을 계획하는 방식을 재편하고 있습니다 [12].

인구 통계적 양극화 및 시장 세분화

유아 유모차 산업은 향후 10년 동안 인구 통계적으로 세분화될 것입니다. 대체 출산율이 낮은 선진 시장은 한두 명의 자녀를 위한 초프리미엄, 기능이 풍부한 제품에 관심을 가질 것입니다. 출산율이 증가하는 신흥 시장은 열악한 지형과 제한된 저장 공간을 위해 제작된 저렴하고 견고한 모델이 필요할 것입니다. 가장 폭넓은 성장은 두 극단을 모두 아우르는 레이어드 브랜드 디자인을 가진 제조업체들로부터 나올 것입니다 – 자동차 OEM을 생각해 보십시오.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북미 28.0% 점유율 (2025) 프리미엄 D2C 브랜드, 안전 규제 정렬
유럽 35.1% 점유율 (2025) 유산 브랜드, 지속 가능성 의무
아시아-태평양 6.85% CAGR (2026–2035) 도시화, 중산층 증가
남미 USD 0.36억 (2025) 대중 시장 침투, 소매 확장
중동 및 아프리카 USD 0.31억 (2025) 수입 주도 수요, 전자상거래 성장
총계 USD 5.18억 (2025) —

유모차 시장은 명확한 지역적 계층화를 보여줍니다. 유럽은 가치 점유율에서, 아시아-태평양은 성장 모멘텀에서, 북미는 단위당 지출에서 선두를 차지하고 있습니다. 남미와 중동 및 아프리카는 초기 단계에 있지만 장기적인 기회를 제공합니다.


북미

국가 주요 지표 주요 동인
미국 지역 점유율의 78.4% 가장 큰 소비자 기반, 강력한 D2C 생태계
캐나다 지역 점유율의 13.8% 높은 안전 인식, 이중 언어 라벨링 규칙
멕시코 지역 점유율의 7.8% 확장 중인 도시 중산층


북미 유모차 시장은 세계에서 가장 높은 평균 판매 가격 중 하나의 혜택을 누리고 있으며, 2024년 미국 부모는 유모차당 약 310달러를 지출할 것으로 예상됩니다. 소비자 제품 안전 위원회의 ASTM F833 기준의 지속적인 집행은 테스트된 제품만이 매장에 진열되도록 보장하여 기존 브랜드에 유리합니다. 캐나다는 미국의 구매 행동을 반영하고 있으며, 멕시코의 성장은 몬테레이, 과달라하라, 멕시코시티의 도시화와 관련이 있습니다.

유럽

국가 주요 지표 주요 동인
독일 5.28% CAGR (2026–2035) 엔지니어링 유산, 수출 제조 허브
영국 USD 0.31억 (2025) 강력한 온라인 소매 침투
프랑스 지역 점유율의 14.2% EU 평균에 비해 높은 출생률
이탈리아 지역 점유율의 9.1% 디자인 중심의 럭셔리 수요
스페인 지역 점유율의 7.3% 관광 관련 계절 수요
북유럽 국가 지역 점유율의 8.6% 지속 가능성을 우선시하는 소비 문화
러시아 지역 점유율의 5.8% 수입 대체 정책
유럽 나머지 지역 점유율의 14.7% 동유럽 중산층 성장


유럽의 유모차 시장 지배력은 Bugaboo(네덜란드), Stokke(노르웨이), Silver Cross(영국)와 같은 유산 브랜드의 강점과 역사적으로 제품 안전 및 화학 물질 제한에 대한 기준을 높여온 규제 환경의 조합에서 비롯됩니다. 독일은 여러 프리미엄 제조업체가 위치하고 있으며 대륙의 주요 R&D 허브 역할을 하고 있습니다.

아시아-태평양

국가 주요 지표 주요 동인
중국 지역 점유율의 38.5% 가장 큰 출생 집단, 제조 기반
인도 7.25% CAGR (2026–2035) 빠른 도시화, 핵가족 성장
일본 USD 0.16억 (2025) 초프리미엄 선호, 고령 인구
한국 지역 점유율의 5.4% 낮은 출생률을 높은 단위 지출로 상쇄
ASEAN 7.48% CAGR (2026–2035) 중산층 침투 증가
아시아-태평양 나머지 지역 점유율의 11.3% 다양한 신흥 수요


아시아-태평양은 유모차 시장에서 가장 빠르게 성장하는 기회를 나타내며, 이는 중국의 중산층 확장과 인도의 도시화 궤도에 의해 추진됩니다. 중국의 "셋째 아이 정책"과 쓰촨 및 저장성과 같은 지방의 부모 보조금은 다자녀 유모차 구성에 대한 수요를 자극했습니다. 인도의 조직화된 소매 확장과 Flipkart 및 Amazon India를 통한 성장하는 전자상거래 인프라는 브랜드 유모차를 처음으로 2선 도시로 가져오고 있습니다.

남미

국가 주요 지표 주요 동인
브라질 지역 점유율의 58.3% 지역 내 가장 큰 소비 시장
아르헨티나 지역 점유율의 22.1% 수입 의존도, 통화 변동성
남미 나머지 지역 점유율의 19.6% 낮은 침투율, 성장 여지


남미 유모차 시장은 가격에 민감하며, 대중 시장 모델이 대부분의 판매를 차지합니다. 브라질의 INMETRO 인증 요구 사항은 미국 및 EU 안전 프레임워크와 유사하여, 준수하는 국제 브랜드가 비공식 시장 경쟁자에 비해 진입 우위를 가집니다.

중동 및 아프리카

국가 주요 지표 주요 동인
사우디아라비아 지역 점유율의 28.4% 높은 1인당 소득, 젊은 인구
UAE 지역 점유율의 24.7% 럭셔리 소매 집중, 외국인 수요
남아프리카공화국 지역 점유율의 18.3% 아프리카에서 가장 발전된 소매 인프라
이집트 지역 점유율의 14.8% 인구 규모, 수입 성장
중동 및 아프리카 나머지 지역 점유율의 13.8% 초기 단계지만 확장 중


MEA 유모차 시장은 수입 의존도가 높으며, UAE는 광범위한 걸프 지역의 재수출 허브 역할을 하고 있습니다. 사우디아라비아의 비전 2030 프로그램은 쇼핑몰 확장과 가족 중심의 여가 인프라를 추진하여 유모차의 가시성과 구매 기회를 증가시키고 있습니다.


유모차 시장 지역별, 2025-2035

Baby Stroller Market Segmentation

제품 유형별

세그먼트 주요 지표 주요 수요 동인
스탠다드 36.2% 점유율 (2025) 다재다능성과 다목적 기능
경량/컴팩트 8.40% CAGR (2026–2035) 도시 교통 및 여행 수요
올터레인 USD 0.68억 (2025) 야외 생활 방식 및 조깅하는 부모
기타 (더블, 여행 시스템) 5.15% CAGR (2026–2035) 다자녀 가정 및 번들 선호


스탠다드 유모차는 아기 유모차 시장의 볼륨 앵커로 남아 있으며, 기능, 내구성 및 가격의 균형을 우선시하는 첫 번째 부모들에게 매력적입니다. 이러한 모델은 일반적으로 USD 150–400 가격대에 있으며, 오프라인 소매 및 온라인 채널을 통해 널리 유통됩니다. 이 세그먼트의 큰 설치 기반은 건강한 액세서리 애프터마켓도 유지합니다.

경량 및 컴팩트 유모차는 두드러진 성장 이야기를 가지고 있습니다. 7kg 이하의 무게와 배낭 크기로 접히는 이 모델은 도쿄, 런던, 뉴욕과 같은 밀집 도시의 가족들의 실용적인 요구를 충족합니다. 항공사들이 게이트 체크된 컴팩트 유모차를 허용하는 경향이 증가하면서 수요가 더욱 증가하여 아기 유모차 시장에서 가장 빠르게 성장하는 제품 세그먼트가 되었습니다.

최종 사용자별

세그먼트 주요 지표 주요 수요 동인
영아 (0–12개월) 66.9% 점유율 (2025) 출생 시 첫 구매 유도
유아 (1–3세) 7.05% CAGR (2026–2035) 유모차 사용 연장, 교체 주기


영아 세그먼트는 유모차 구매가 출생 또는 임신 후기 단계와 대체로 일치하기 때문에 아기 유모차 시장을 지배합니다. 여행 시스템 호환성 — 유모차 프레임과 영아 카시트를 결합하는 것 — 은 초기 구매 시기를 강화합니다. 유아 세그먼트는 부모들이 유모차 사용을 연장하고 1세에서 3세 사이의 아동을 위한 전방향, 높은 중량 용량 모델에 투자함에 따라 더 빠르게 성장하고 있습니다.

가격대별

세그먼트 주요 지표 주요 수요 동인
대중 시장 (< USD 300) 73.5% 볼륨 점유율 (2025) 가격 적정성과 접근성
프리미엄 (≥ USD 300) 6.95% CAGR (2026–2035) 기능 혁신, 브랜드 열망


대중 시장 유모차는 아기 유모차 시장에서 유닛 볼륨을 지배하며, 특히 아시아-태평양, 남미 및 MEA에서 가격 민감도가 높습니다. 그러나 프리미엄 유모차는 북미 및 유럽의 부유한 부모들이 더 높은 가격대의 제품으로 교체하면서 불균형한 수익 성장을 이끌고 있습니다. 브랜드 가치, 우수한 재료 및 연장된 보증은 이 세그먼트에서 USD 500–1,500의 가격대를 정당화합니다.

유통 채널별

세그먼트 주요 지표 주요 수요 동인
오프라인 소매 69.6% 점유율 (2025) 제품 직접 체험, 즉시 구매
온라인 소매 8.40% CAGR (2026–2035) 가격 비교, D2C 편리함


오프라인 소매는 부모들이 구매 결정을 내리기 전에 접이식 메커니즘, 좌석 편안함 및 조작성을 테스트하고 싶어하기 때문에 여전히 아기 유모차 시장 거래의 대부분을 차지합니다. 전문 아기 매장과 백화점 섹션은 여전히 중요한 접점입니다. 온라인 채널은 비디오 리뷰, 가상 쇼룸 및 관대한 반품 정책이 체험 격차를 줄이면서 빠르게 성장하고 있습니다.


경쟁 벤치마킹

유모차 시장은 적당히 집중되어 있으며, 상위 5개 업체가 전 세계 수익의 약 35–42%를 차지하고 있습니다. 허핀달-허쉬만 지수는 낮은 수준에서 중간 수준에 위치하여, 기존의 유럽 브랜드가 아시아 제조 강국 및 벤처 자금 지원을 받는 D2C 파괴자들과 경쟁하는 환경을 반영합니다. 접이식 메커니즘, 서스펜션 시스템 및 모듈형 어댑터에 대한 특허 포트폴리오는 의미 있는 진입 장벽 역할을 합니다.

회사 추정 수익 점유율 범위 주요 제품 전략적 포지셔닝
굿베이비 인터내셔널 (Cybex, Evenflo) ~8–11% 대중부터 고급까지의 전체 스펙트럼 포트폴리오 글로벌 유통을 갖춘 수직 통합 제조업체
아르차나 그룹 (Chicco) ~6–9% 중간 가격대 유모차 및 여행 시스템 강력한 남유럽 및 라틴 아메리카 존재감
도렐 산업 (Maxi-Cosi, Safety 1st) ~5–8% 차량 시트 호환 여행 시스템 안전 인증 리더십, 북미 중심
버가부 ~4–7% 프리미엄 모듈형 유모차 디자인 중심의 포지셔닝, 도시 라이프스타일 브랜딩
UPPAbaby ~4–6% 프리미엄 풀사이즈 및 컴팩트 유모차 북미에서 빠른 D2C 성장
뉴엘 브랜드 (Graco, Baby Jogger) ~5–8% 광범위한 대중 시장 및 조깅 유모차 미국 내 소매 채널 지배
스토케 ~3–5% 초프리미엄 인체공학적 디자인 스칸디나비아 디자인 유산, 높은 ASP
브리택스 ~3–5% 안전에 중점을 둔 유모차 및 차량 시트 강력한 충돌 테스트 평판
누나 ~2–4% 프리미엄 네덜란드 디자인 유모차 지속 가능성 메시지, 프리미엄 미학
실버 크로스 ~2–4% 전통적인 유모차 및 현대 유모차 왕실 보증 보유자, 영국 고급 포지셔닝

최근 뉴스 및 개발

  • Bugaboo (2023년 5월): 특허받은 한 손으로 서 있는 접이식 기능, CO2 배출을 16% 줄이는 생물 기반 프레임 재료, PFAS가 없는 친환경 패브릭 코팅이 특징인 드래곤플라이 컴팩트 도시 유모차를 출시했습니다.


  • 유럽연합 집행위원회 (2024년 7월): EU 단일 시장에서 판매되는 모든 유모차에 영향을 미치는 동적 안정성 테스트 요구 사항을 강화한 수정된 EN 1888-2:2024 지침을 발표했습니다. [4].


  • Nuna (2023년 11월): 아기 유모차 시장에서 환경을 생각하는 부모를 겨냥하여 100% OEKO-TEX 인증 원단을 사용한 첫 유모차 라인을 소개했습니다. [9].


  • CPSC (미국) (2023년 5월): 미국으로 수입되는 모든 유모차에 대한 ASTM F833-23 준수를 강화하는 업데이트된 집행 지침 메모를 발행했습니다. [4].


유모차 시장 Market Report Scope

매개변수 세부사항
시장 범위 제품 유형, 최종 사용자, 가격대, 유통 채널 및 지역별 글로벌 아기 유모차 시장
연구 기간 2021–2035
CAGR 5.74% (2026–2035)
기준 연도 2025 — 51.8억 달러
예측 종료점 2035 — 90.4억 달러
가장 빠르게 성장하는 부문 경량/컴팩트 유모차 (제품 유형별); 온라인 소매 (유통 채널별)
프로필된 회사 Goodbaby International, Artsana Group, Dorel Industries, Bugaboo, UPPAbaby, Newell Brands, Stokke, Britax, Nuna, Silver Cross 등 10개 주요 업체
평가 통화 미국 달러 억

자주 묻는 질문

소매용 유모차를 조달할 때 구매자가 우선시해야 하는 안전 인증은 무엇인가요?
북미에서는 ASTM F833 준수를, 유럽에서는 EN 1888을 최소 요구 사항으로 찾아보세요. 두 가지 인증을 모두 보유한 제품은 주요 시장에서 수입 장벽이 적습니다 [4][22].
모듈형 여행 시스템 유모차가 교체 주기 경제에 어떤 영향을 미치나요?
모듈형 시스템은 사용 가능한 수명을 3~4년으로 연장하여 교체 빈도를 줄입니다. 이는 초기 단위 수익을 높이지만 연간 재구매율을 약 25~30% 낮춥니다 [12].
어떤 원자재 비용 추세가 유모차 가격에 가장 큰 영향을 미치나요?
알루미늄 합금과 엔지니어링 플라스틱이 자재 비용의 약 40%를 차지합니다. 이러한 원자재의 가격 변동은 제조업체의 마진을 직접적으로 압축하거나 확장합니다 [15].
직접 소비자에게 판매하는 브랜드가 아기 유모차 시장의 경쟁 역학을 어떻게 변화시키고 있나요?
Mockingbird와 같은 D2C 진입자는 소매 마진을 우회하고 절감된 비용을 제품 품질에 투자합니다. 그들은 2021년 이후 미국 온라인 유모차 수익의 약 8~12%를 차지하고 있습니다 [6].
프리미엄 세그먼트의 아기 유모차 시장에서 재판매 가치는 어떤 역할을 하나요?
강력한 재판매 가치를 가진 프리미엄 브랜드는 2차 플랫폼에서 총 소유 비용을 효과적으로 낮춥니다. 이러한 인식된 가치는 예산에 민감한 부모들에게 더 높은 초기 가격을 정당화합니다 [13].
더 엄격한 화학 안전 규제가 아기 유모차 시장의 자재 조달을 어떻게 변화시키고 있나요?
EU REACH의 프탈레이트 및 난연제에 대한 제한은 공급업체가 섬유 및 폼 구성 요소를 재조정하도록 강요했습니다. 준수는 자재 비용에 3~5%를 추가하지만 규제 시장에 접근할 수 있게 합니다 [4].
신흥 시장에서 유모차 제조업체가 직면하는 물류 문제는 무엇인가요?
높은 수입 관세, 단편화된 라스트 마일 배송 인프라, 제한된 애프터 서비스 네트워크가 아프리카 및 동남아시아 일부 지역에서 착륙 비용을 20~35% 증가시킵니다 [17].
저자
저자 Author Profile Tejas Chaudhary Research Analyst Level II
I have a degree in Engineering (Civil), with masters in Business Administration (Marketing). With more than 4 years of experience in market research and consulting, I am involved in end-to-end process of market research, proposals, project kickoffs and delivery. I have research knowledge and expertise in consumer goods/packaging domain. Also I have worked for various other domains like construction & equipment. Effectively managed and delivered more than 60 report studies for regional as well as global clientele.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, consumer safety standards, and authoritative demographic sources. Key sources included the US Consumer Product Safety Commission (CPSC), European Committee for Standardization (CEN/TC 252) for child care articles standards, Juvenile Products Manufacturers Association (JPMA), Baby Products Association (BPA UK), American Academy of Pediatrics (AAP), National Center for Health Statistics (NCHS/CDC), Eurostat Population and Social Statistics, World Bank Open Data on fertility rates and urbanization, UNICEF Data Warehouse, National Bureau of Statistics of China, Statistics Bureau of Japan, and retail trade associations including National Retail Federation (NRF) and British Retail Consortium (BRC).

Birth rate statistics, data on product safety compliance, consumer spending trends, import/export trade flows, and competitive landscape analysis for standard strollers, lightweight strollers, modular systems, jogging strollers, and travel systems were gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, leaders of sustainability programs, and commercial directors from baby stroller manufacturers, OEMs, and component suppliers were examples of supply-side sources. Demand-side sources included individual specialized store owners, procurement leads from maternity hospitals and parenting centers, buying managers from large retail chains (Target, Walmart, Buy Buy Baby), and e-commerce category managers (Amazon, Alibaba). Primary research verified timetables for smart technology integration, validated market segmentation across product kinds (standard, lightweight, modular, jogging, and travel systems), and obtained information on consumer purchase patterns, pricing tactics, and omnichannel distribution dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (29%), Asia-Pacific (26%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across standard strollers, lightweight strollers, modular strollers, jogging strollers, travel systems, and smart/connected stroller categories

Analysis of reported and modeled annual revenues specific to stroller product portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across mechanism types (single, double, tandem, twin), weight capacity segments (up to 30 lbs, 40 lbs, 50 lbs, over 50 lbs), and age group categories (infant, toddler, convertible, all-terrain)

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















