Automotive Wheel Rims Market Summary
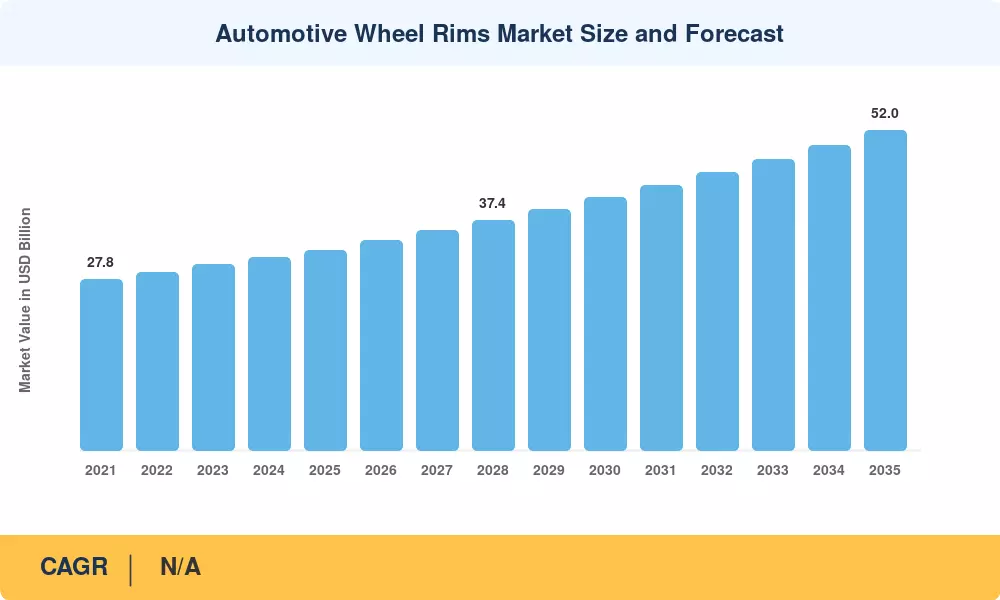
자동차 휠 림 시장은 2025년 약 325억 달러에 도달할 것으로 예상되며, 2026년 341억 달러에서 2035년까지 520억 달러로 성장할 것으로 예상되며, 예측 기간(2026–2035) 동안 연평균 성장률(CAGR)은 4.8%에 이를 것으로 보입니다. 이 가속화의 두 가지 요인은 주요 자동차 시장에서의 연료 효율성 규제 강화 — 2025년 발효되는 EU의 CO₂ 차량 기준 93.6 g/km와 2026년까지 49 mpg의 미국 CAFE 목표 — 및 소비자들이 더 큰 직경과 미적으로 차별화된 휠을 선호하는 경향의 급증입니다. 이러한 휠은 단위당 더 높은 수익을 창출합니다 [1][2]. 2027년까지 연간 9200만 대를 초과할 것으로 예상되는 글로벌 경량 차량 생산량은 이 성장의 기반이 됩니다 [3].
재료 기술의 전환이 자동차 휠 림 시장을 재편하고 있습니다. 수십 년 동안 경제 세그먼트를 지배했던 전통적인 프레스 강철 디자인은 저압 다이 캐스트 및 흐름 형성 알루미늄 합금 휠에 점차 밀려나고 있으며, 이들은 코너당 30–40%의 중량 감소를 제공합니다. OEM은 배출 목표를 위한 제로 비용 준수 수단으로 경량 림을 지정하고 있습니다 — 비스프렁 매스에서 제거된 1킬로그램은 불균형적인 효율성 향상을 가져옵니다. 2022년부터 2024년까지 아시아 태평양 주조업체에서의 합금 주조 용량에 대한 투자는 12억 달러를 초과하여 장기적인 구조적 약속을 나타냅니다 [4][5].
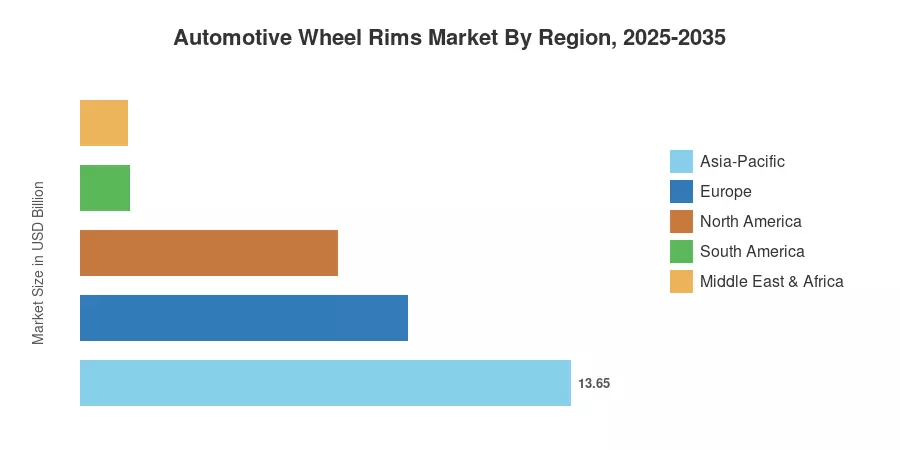
아시아 태평양 지역은 전 세계 수익의 약 42%를 차지하며, 이는 중국과 인도의 연간 3500만 대 이상의 승용차 생산에 의해 주도됩니다. 유럽은 약 28%의 점유율로 두 번째로 큰 위치를 차지하며, 독일과 이탈리아의 프리미엄 OEM 사양 트렌드에 의해 지원됩니다. 북미는 22%의 점유율로 세 번째로 큰 지역이지만, 차량당 가장 높은 애프터마켓 지출의 혜택을 누리고 있습니다. 가장 빠르게 성장하는 지역은 아시아 태평양으로, 2035년까지 5.9%의 CAGR이 예상되며, 동남아시아와 인도의 가처분 소득 증가가 강철에서 합금 림으로의 전환을 가속화하고 있습니다.
자동차 휠 림 시장 — 주요 보고서 요약
재료 유형별
- 알루미늄 합금 휠은 2025년 전 세계 자동차 휠 림 시장 수익의 약 58%를 차지하며, B 및 C 세그먼트 승용차 클래스에서 OEM 채택에 의해 주도됩니다.
- 강철 휠은 상업용 차량 및 입문용 승용차 세그먼트에서 약 98억 달러의 가치를 지니며 의미 있는 존재감을 유지하고 있습니다.
- 탄소 섬유 강화 폴리머(CFRP) 휠은 성능 및 럭셔리 OEM이 이를 공장 옵션에 통합함에 따라 8.2%의 CAGR로 가장 빠르게 성장하는 재료 세그먼트입니다.
판매 채널별
- OEM 판매는 자동차 휠 림 시장의 약 62%를 차지하며, 차량 구매 시 여러 휠 디자인 계층을 제공하는 OEM의 증가하는 관행을 반영합니다.
- 애프터마켓 채널은 맞춤화 문화와 전자상거래 휠 및 타이어 번들에 의해 2035년까지 203억 달러에 이를 것으로 예상됩니다.
지역별
- 아시아 태평양은 중국의 알루미늄 주조 클러스터가 있는 저장성과 광둥성에 의해 지탱되며 자동차 휠 림 시장에서 42%의 점유율로 선두를 차지하고 있습니다.
- 유럽의 성장은 프리미엄 차량 생산과 EU의 경량화 규제를 추적합니다.
- 북미의 애프터마켓 강도는 차량당 연간 평균 340달러의 휠 관련 액세서리에 대한 지출로 강력한 교체 수요를 유지합니다.
자동차 휠 림 시장 규모 및 예측 (2021–2035)
주요 및 보조 연구는 자동차 휠 림 시장 규모 산정 방법론을 뒷받침합니다. 역사적 데이터(2021–2024)는 OEM 생산량, 무역 흐름 데이터베이스 및 회사 제출 자료를 기반으로 합니다. 예측 값(2026–2035)은 재료, 차량 유형, 림 크기 및 판매 채널별로 수요를 세분화하는 바텀업 모델을 적용하며, GDP 성장, 차량 보유 대수 확장 및 규제 일정과 같은 거시 경제 지표에 대해 교차 검증됩니다.